
Taille et part du marché de la logistique pharmaceutique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 591.48 Milliards de dollars |
| Taille du Marché (2031) | 772.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
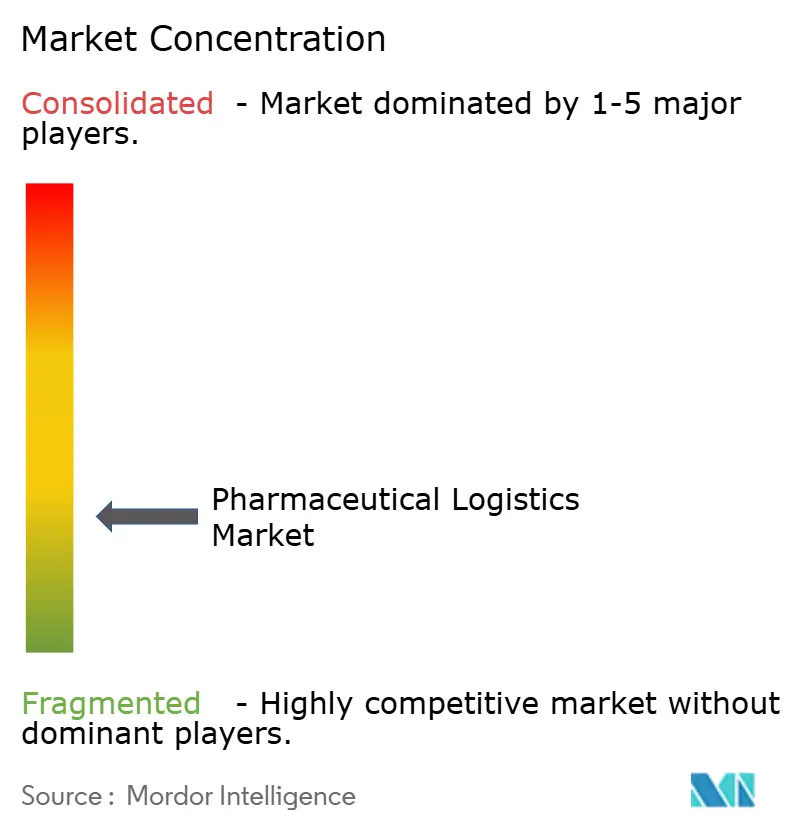
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique pharmaceutique par Mordor Intelligence
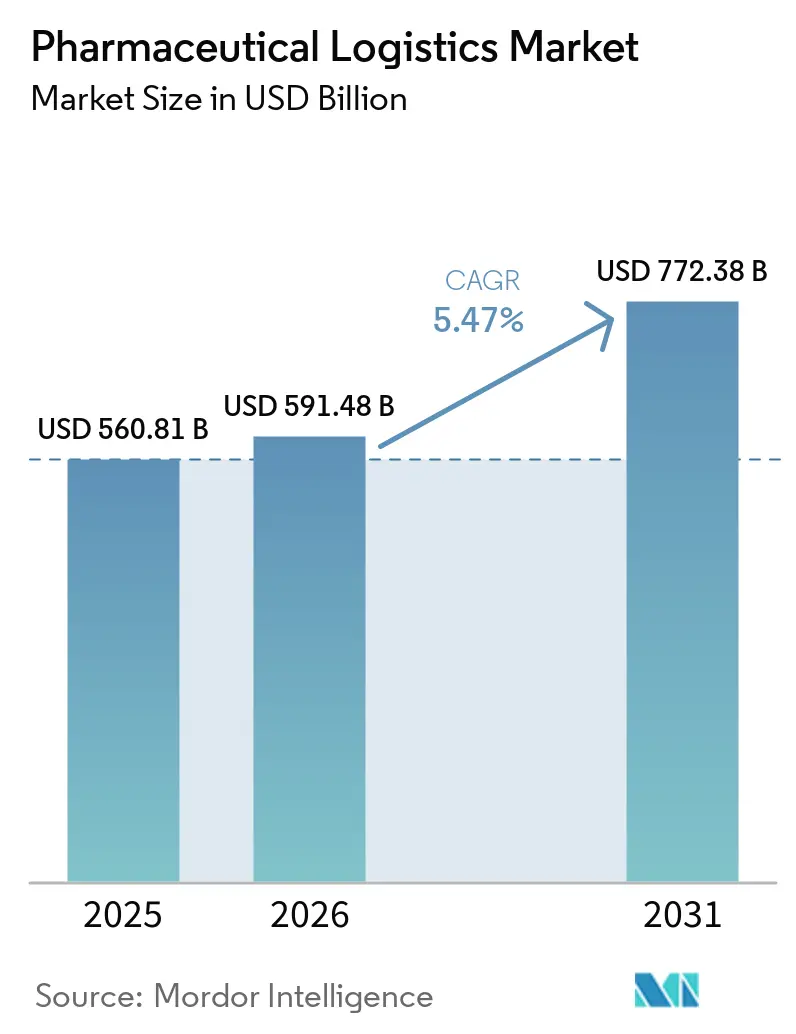
Le marché de la logistique pharmaceutique était évalué à 560,81 milliards USD en 2025 et devrait croître de 591,48 milliards USD en 2026 pour atteindre 772,38 milliards USD d'ici 2031, à un TCAC de 5,47 % au cours de la période de prévision (2026-2031).
La croissance robuste découle de la prolifération des produits biologiques, des exigences strictes en matière de sérialisation et du pivot vers des modèles de livraison directe au patient qui nécessitent des capacités de distribution de précision. Les dépenses en capital importantes des intégrateurs mondiaux, l'adoption soutenue de l'e-pharmacie et le développement continu des infrastructures à température contrôlée continuent d'intensifier la concurrence tout en élargissant la demande adressable pour des solutions de chaîne d'approvisionnement conformes et de bout en bout. Le déploiement technologique — notamment les capteurs IoT, la traçabilité par blockchain et l'optimisation des réseaux par intelligence artificielle — s'est accéléré à mesure que les parties prenantes se protègent contre les écarts de température et le risque de contrefaçon. Parallèlement, les engagements en matière de développement durable réorientent les capacités vers le transport intermodal et maritime pour réduire les émissions, ouvrant de nouveaux créneaux de services aux prestataires spécialisés. Les pressions sur les prix liées aux coûts énergétiques de la chaîne du froid et à la conformité multijuridictionnelle restent des facteurs défavorables, mais elles stimulent également les investissements dans les emballages à faible émission de carbone, les stocks régionalisés et les carburants alternatifs qui, en fin de compte, élargissent le marché de la logistique pharmaceutique.
Principaux enseignements du rapport
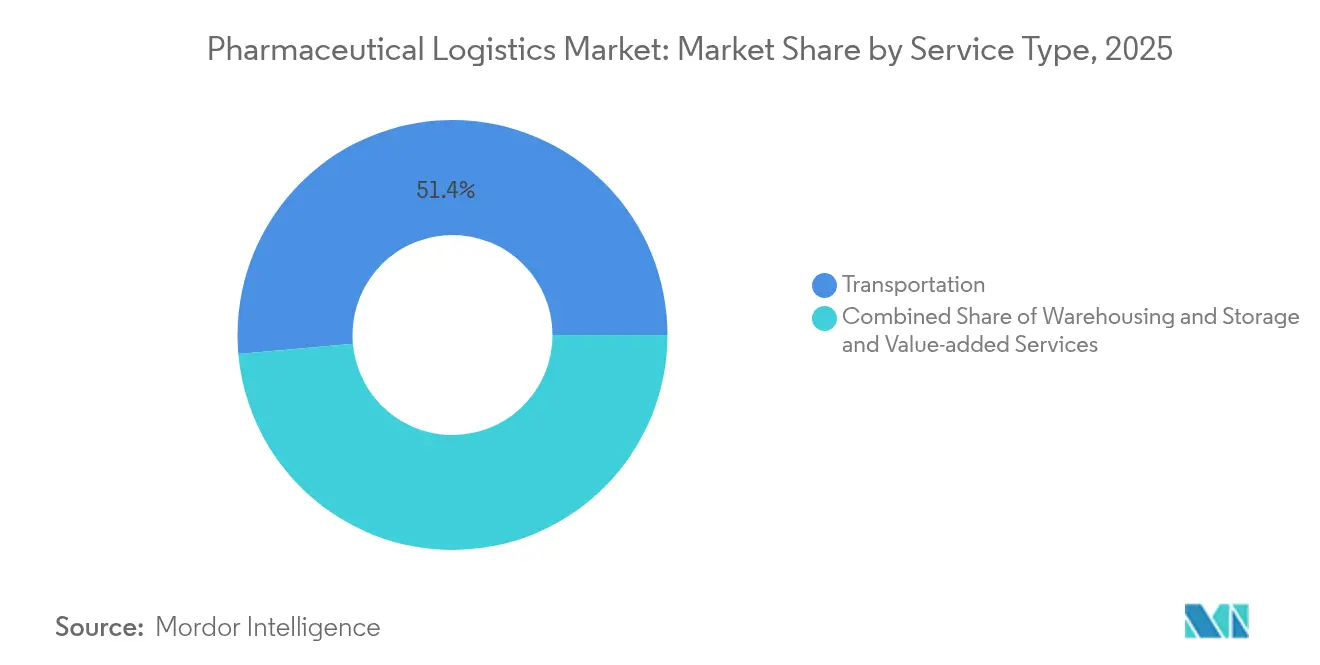
- Par type de service, les services de transport représentaient 51,40 % de la part de marché de la logistique pharmaceutique en 2025, tandis que les services à valeur ajoutée devraient croître à un TCAC de 4,42 % jusqu'en 2031.
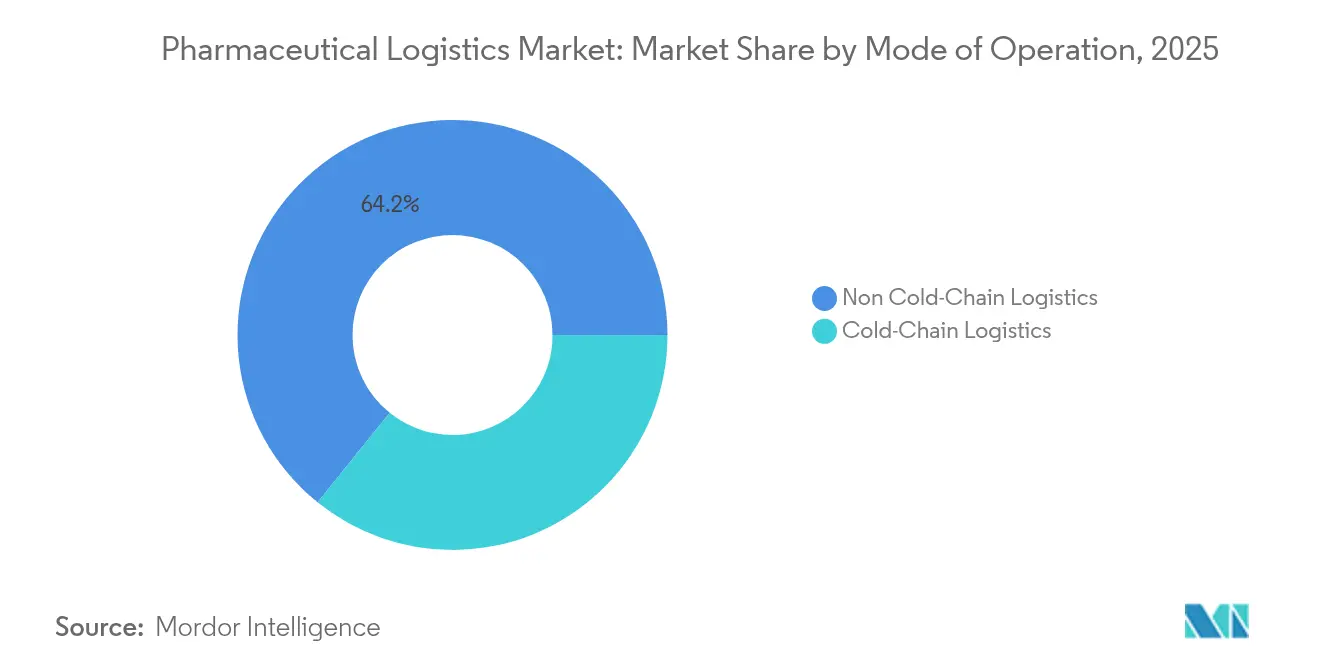
- Par mode d'exploitation, la logistique hors chaîne du froid représentait 64,20 % de la taille du marché de la logistique pharmaceutique en 2025, tandis que la logistique de chaîne du froid devrait progresser à un TCAC de 5,57 % jusqu'en 2031.
- Par type de produit, les médicaments sur ordonnance représentaient une part de revenus de 30,60 % de la taille du marché de la logistique pharmaceutique en 2025 ; les thérapies cellulaires et géniques devraient se développer à un TCAC de 6,12 % jusqu'en 2031.
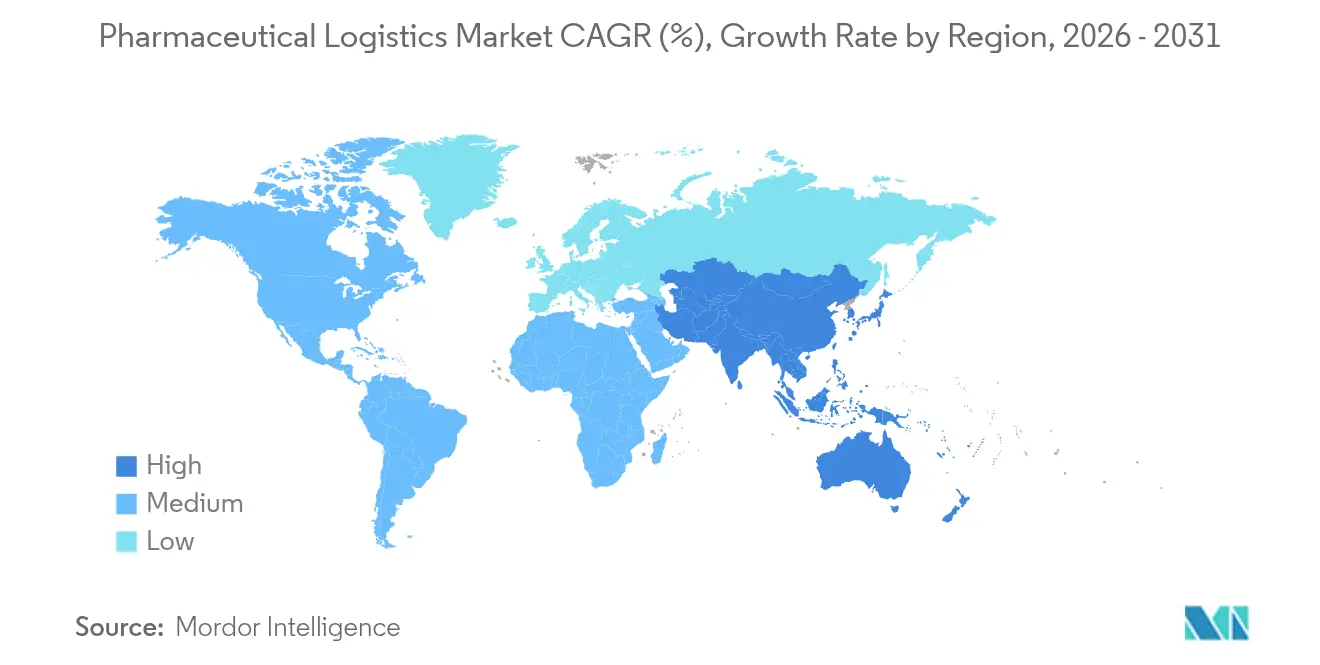
- Par géographie, l'Europe était en tête avec 31,70 % de la part de marché de la logistique pharmaceutique en 2025, tandis que l'Asie-Pacifique se développe à un TCAC de 5,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des pharmacies en ligne | +0.8% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Hausse de la demande de médicaments en vente libre et charge des maladies chroniques | +0.6% | Mondial, concentré dans les populations vieillissantes des marchés développés | Long terme (≥ 4 ans) |
| Accélération des besoins en chaîne du froid pour les produits biologiques et les vaccins | +1.2% | Mondial, avec un accent sur les pôles de fabrication en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Vague d'externalisation vers des spécialistes 3PL/4PL | +0.9% | Mondial, particulièrement fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Suivi et traçabilité IoT/blockchain de bout en bout obligatoires | +0.7% | Leadership réglementaire en Amérique du Nord et dans l'UE, avec des retombées en APAC | Moyen terme (2 à 4 ans) |
| Investissements logistiques zéro émission nette stimulant le renouvellement des infrastructures | +0.5% | Mondial, avec l'UE et l'Amérique du Nord en tête des mandats de développement durable | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des pharmacies en ligne
Près de la moitié des consommateurs préfèrent désormais commander des médicaments en ligne, ce qui oblige les transporteurs à concevoir des réseaux de livraison à domicile maintenant des conditions de 2 °C à 8 °C pour les produits sensibles. Les prestataires en Asie-Pacifique tirent parti des paiements numériques et des plateformes de télémédecine pour développer les services de colis ambiants et réfrigérés, tandis que les intégrateurs américains renforcent la visibilité du dernier kilomètre grâce à des solutions de conditionnement activées par IoT. Les autorités de réglementation ont répondu en étendant la sérialisation et le suivi-traçabilité jusqu'au niveau de l'unité individuelle, ce qui élève les obstacles à la conformité mais différencie également les opérateurs proposant des données de température et de localisation en temps réel. À mesure que les volumes de l'e-pharmacie augmentent, la refonte des réseaux vers des plateformes de micro-exécution réduit les délais de livraison, améliorant l'observance médicamenteuse et alimentant une demande supplémentaire sur le marché de la logistique pharmaceutique.
Hausse de la demande de médicaments en vente libre et charge des maladies chroniques
Les formulations en vente libre sont soumises à des règles de manutention moins strictes que les médicaments sur ordonnance, ce qui permet des voies de transport mixtes réduisant les coûts de stockage pour les distributeurs intégrés. Cependant, la prévalence croissante du diabète et des maladies cardiovasculaires impose des cycles de réapprovisionnement continus qui intensifient les exigences de débit pour les stocks à délai critique. Les partenaires logistiques exploitent l'automatisation, notamment le tri et l'emballage robotisés et les emballages blister intelligents, pour combiner les médicaments en vente libre et les médicaments pour maladies chroniques dans des flux unifiés réduisant le temps d'attente. Les modèles hybrides améliorent l'utilisation des actifs et maintiennent la rentabilité au sein du marché de la logistique pharmaceutique tout en améliorant la qualité de service pour les pharmacies et les cliniques.
Accélération des besoins en chaîne du froid pour les produits biologiques et les vaccins
Soixante pour cent des nouvelles approbations de médicaments attendues d'ici 2030 concernent des produits biologiques ou des thérapies géniques nécessitant une conservation réfrigérée entre 2 °C et 8 °C ou même cryogénique à −196 °C. DHL a réservé 2 milliards EUR (2,08 milliards USD) pour agrandir ses plateformes certifiées BPF et ses capacités en azote liquide, soulignant l'urgence des investissements. Les médicaments de thérapie avancée exigent également une collecte synchronisée et une perfusion du patient, ce qui entraîne des solutions de tour de contrôle en temps réel qui triangulent les créneaux de fabrication, la disponibilité des vols et les rendez-vous cliniques. Ces mouvements rigoureusement planifiés créent des voies à rendement premium qui renforcent l'expansion globale du marché de la logistique pharmaceutique.
Vague d'externalisation vers des spécialistes 3PL/4PL
L'entreposage à température contrôlée, la conformité au commerce mondial et les emballages spécialisés requièrent désormais une expertise dépassant les capacités de la plupart des fabricants de médicaments. Les entreprises pharmaceutiques attribuent donc des contrats pluriannuels à des intégrateurs et des transitaires spécialisés qui associent un savoir-faire réglementaire à une infrastructure mondiale. Les orchestrateurs de logistique de quatrième niveau agrègent plusieurs prestataires et fournissent une couche de visibilité unique, réduisant la complexité pour les propriétaires de marques et renforçant la fidélisation du marché pour les partenaires de services[1]« Livraison directe au patient, chaîne d'approvisionnement pour les essais cliniques », World Courier, worldcourier.com. Cette évolution augmente les revenus récurrents et soutient le déploiement de capital soutenu sur le marché de la logistique pharmaceutique.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût élevé de la distribution à température contrôlée | -0.9% | Mondial, avec un impact aigu dans les marchés émergents dépourvus d'infrastructures | Court terme (≤ 2 ans) |
| Normes de conformité mondiales complexes et divergentes | -0.6% | Mondial, avec une complexité particulière dans les opérations transfrontalières | Moyen terme (2 à 4 ans) |
| Pénurie de matériaux d'emballage à changement de phase avancés | -0.4% | Mondial, avec des contraintes d'approvisionnement affectant les applications spécialisées de la chaîne du froid | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la livraison de produits biologiques au dernier kilomètre dans les marchés émergents | -0.3% | APAC, MEA, Amérique latine avec des limitations d'infrastructure | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la distribution à température contrôlée
Les défaillances de la chaîne du froid coûtent aux fabricants de médicaments environ 35 milliards USD chaque année, reflétant les déprécations, le reconditionnement et les expéditions pénalisées. Les emballages passifs à matériaux à changement de phase peuvent prolonger la protection jusqu'à 96 heures, mais doublent souvent les frais par colis, ce qui impose des contraintes aux programmes des marchés émergents où les financements sont limités. La nécessité d'équipements de surveillance redondants et de personnel qualifié alourdit les frais généraux, limitant les marges bénéficiaires des petits transporteurs au sein du marché de la logistique pharmaceutique. L'innovation dans les réfrigérants à faible émission de carbone et les bacs réutilisables vise à réduire le coût par expédition, mais un déploiement à grande échelle reste limité par les investissements en capital initiaux.
Normes de conformité mondiales complexes et divergentes
Les BPD européennes, le DSCSA américain et une mosaïque de règles en Asie-Pacifique obligent les opérateurs à maintenir plusieurs formats d'étiquettes, documents de validation et protocoles d'échange de données. Les défis d'interopérabilité en matière de sérialisation persistent, notamment lorsque des pilotes de blockchain fonctionnent parallèlement à des systèmes de codes-barres linéaires, créant des doublons et un risque d'incohérence des données[2]« Mise à jour BPF 2024/2025 », Académie ECA, gmp-journal.com. Le fractionnement des licences lié au Brexit et les nouvelles règles d'importation en Amérique latine sollicitent davantage les ressources, poussant certains transitaires de taille moyenne à quitter certains corridors. Les efforts d'harmonisation progressent lentement, maintenant les coûts de conformité à un niveau élevé sur le marché de la logistique pharmaceutique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le transport domine tandis que les services à valeur ajoutée s'accélèrentLe transport a généré 51,40 % des revenus de 2025, illustrant que le mouvement physique reste l'épine dorsale du marché de la logistique pharmaceutique. Le fret routier capte les flux régionaux, notamment en Europe et en Amérique du Nord, tandis que le fret aérien soutient le réapprovisionnement des produits biologiques sur longue distance avec des garanties de service le lendemain. Les voies maritimes gagnent en pertinence à mesure que les expéditeurs recherchent des options durables, en tirant parti de conteneurs réfrigérés conformes aux BPD pour réduire les émissions.
Les services à valeur ajoutée, en croissance à un TCAC de 4,42 %, comprennent l'étiquetage, l'emballage secondaire, la préparation de commandes et le conseil en sérialisation, qui libèrent les fabricants des tâches non essentielles. La demande croît le plus rapidement en Asie-Pacifique, où les sous-traitants pharmaceutiques recherchent des partenaires à source unique pour gérer l'impression réglementaire en plusieurs langues. À mesure que les règles d'intégrité des données se resserrent, le réétiquetage certifié et les conditionnements inviolables passent d'options facultatives à des prérequis d'approvisionnement, générant une marge supplémentaire sur le marché de la logistique pharmaceutique.


Par mode d'exploitation :
l'expansion de la chaîne du froid redéfinit l'allocation des actifsLes flux hors chaîne du froid représentent encore 64,20 % du débit de 2025, mais les volumes en chaîne du froid progressent plus rapidement à mesure que les produits biologiques, les vaccins et les injectables de spécialité se multiplient. Des couloirs de cross-docking dédiés à 2 °C-8 °C intègrent une télémétrie en temps réel, permettant une intervention proactive avant que des écarts de température ne surviennent. Les centres de distribution hybrides équipés de chambres multi-zones optimisent l'empreinte au sol, permettant aux opérateurs de basculer entre le stockage ambiant et réfrigéré au sein d'un même bâtiment afin de protéger la taille du marché mondial de la logistique pharmaceutique.
Les services ultra-basse température et cryogéniques constituent un micro-segment à forte marge. L'acquisition de Frigo-Trans et BPL par UPS ajoute une capacité en azote liquide en vrac et des centres de commandement disponibles 24h/24 et 7j/7. Les innovations en matière d'emballages passifs — panneaux à isolation sous vide, briques à matériaux à changement de phase et bonbonnes chargées à l'azote — étendent la couverture des lignes dans les régions où les conteneurs actifs ne sont pas disponibles, renforçant la densité de service et soutenant la croissance plus large du marché de la logistique pharmaceutique.
Par type de produit :
les thérapies cellulaires et géniques génèrent une demande de services premiumLes médicaments sur ordonnance représentaient 30,60 % de la valeur de 2025 et continuent de s'appuyer sur des protocoles de distribution matures qui équilibrent coût et qualité. Cependant, les lancements de médecine de précision compliquent l'acheminement ambiant, car une part croissante des médicaments sur ordonnance nécessite une manutention réfrigérée.
Les thérapies cellulaires et géniques, dont la croissance est prévue à un TCAC de 6,12 %, exigent une conservation cryogénique, des garanties de chaîne d'identité et une collecte synchronisée dans les unités de fabrication quelques minutes après la libération. Les prestataires qui intègrent des salles de conservation validées à −196 °C et des expéditeurs secs équipés de GPS pratiquent des tarifs premium, renforçant la différenciation au sein du marché de la logistique pharmaceutique. Les portefeuilles plus larges de produits biologiques et de biosimilaires augmentent encore la densité des voies de chaîne du froid, permettant des économies d'échelle dans le réapprovisionnement en glace sèche, le regroupement de matériaux à changement de phase et la certification des voies validées.
Analyse géographique
Marché européen de la logistique pharmaceutique
L'Europe a maintenu une part de revenus de 31,70 % en 2025, soutenue par l'application harmonisée des bonnes pratiques de distribution (BPD), des réseaux routiers denses et de grands pôles de fabrication en Allemagne, en Suisse et en Irlande. Les investissements dans les corridors ferroviaires et aériens transfrontaliers favorisent les transferts modaux qui réduisent les émissions sans compromettre les délais de livraison. La taille du marché de la logistique pharmaceutique en Europe bénéficie d'ajouts de capacité continus, tels que le nouveau hub néerlandais de Cold Chain Technologies, qui renforce la production régionale de matériaux à changement de phase (PCM) et réduit les risques de transit.
Marché nord-américain de la logistique pharmaceutique
L'Amérique du Nord reste une puissance majeure grâce à la maturité de la sérialisation imposée par la loi DSCSA et au financement soutenu du secteur public pour la préparation aux pandémies. DHL a alloué 50 % de son plan de 2 milliards EUR (2,08 milliards USD) aux installations américaines et canadiennes, en intégrant des entrepôts alimentés à l'énergie solaire et des camions au gaz naturel liquéfié (GNL) qui réduisent les émissions tout en préservant les normes de service. Combinée à l'expansion de 440 millions USD des centres de distribution de soins de santé de FedEx, la région continue de redéfinir les meilleures pratiques en matière de visibilité des données et de durabilité.
Marché de la logistique pharmaceutique en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait afficher la croissance la plus rapide avec un TCAC de 5,02 % de 2026 à 2031, portée par l'augmentation de la production en Chine et en Inde, l'élargissement de la couverture d'assurance et la prolifération de la pharmacie en ligne. Les gouvernements encouragent la modernisation de la chaîne du froid, comme en témoignent les remises fiscales accordées par l'Inde en 2025 sur les équipements d'entreposage conformes aux BPD. Les transporteurs régionaux déploient des solutions ferroviaires, routières, maritimes et aériennes le long du corridor Chine-Europe, réduisant les coûts et les émissions de transit. Le Moyen-Orient et l'Afrique accusent un retard en matière d'infrastructures, mais les programmes de localisation du Conseil de coopération du Golfe (CCG) stimulent les investissements dans les entrepôts, assurant ainsi l'expansion future du marché de la logistique pharmaceutique.

Paysage réglementaire
La réglementation de la logistique pharmaceutique se durcit autour de la traçabilité de bout en bout, de la conformité GDP et d'une plus grande visibilité sur les origines des chaînes d'approvisionnement en amont. Aux États-Unis, les exigences DSCSA poussent vers un traçage sérialisé au niveau unitaire et une interopérabilité des données électroniques entre partenaires commerciaux, tandis que l'activité législative et réglementaire de 2026 vise une surveillance plus approfondie de la chaîne d'approvisionnement, incluant des changements proposés liés à l'enregistrement de la fabrication distribuée et des attentes renforcées d'enregistrement pour les sites de fabrication d'API étrangers.
En Europe, les Bonnes Pratiques de Distribution (GDP) restent le principal cadre de conformité pour le stockage, le transport et la distribution en gros, l'EMA maintenant des orientations opérationnelles pour les autorisations de distribution en gros et les procédures de distribution parallèle, y compris des mises à jour de la documentation au format de l'Union (mise à jour en 2024). En Asie, la Chine a entrepris de normaliser la logistique pharmaceutique moderne grâce aux directives de la NMPA qui renforcent les systèmes de gestion informatisés et les exigences de traçabilité, réduisant les variations provinciales et relevant la barre pour les 3PL et les grossistes opérant à travers les régions.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique pharmaceutique s'étend de l'approvisionnement en API et de la fabrication de médicaments jusqu'à l'emballage primaire et secondaire, la libération et l'assurance qualité, et la distribution multi-niveaux via les grossistes, les pharmacies hospitalières, les pharmacies de détail et en ligne, ainsi que les canaux directs au patient. Les prestataires logistiques opèrent dans le transport (aérien, routier, maritime et intermodal), l'entreposage à température contrôlée et les services à valeur ajoutée tels que l'étiquetage, le kitting et le soutien à la sérialisation, avec des couches de conformité (GDP de l'UE, DSCSA des États-Unis) de plus en plus intégrées aux opérations quotidiennes grâce à des couloirs validés, des registres de garde numériques et une gestion des exceptions.
Les goulots d'étranglement tendent à apparaître là où l'intégrité de la chaîne du froid recoupe la documentation et l'échange de données, en particulier pour les produits biologiques, les vaccins et les thérapies cellulaires et géniques qui exigent un contrôle strict de la température et de la chaîne d'identité. Les changements de réseau en 2026 ont mis en évidence des investissements en amont et sur les corridors qui remodèlent les flux, notamment le lancement par Maersk d'un service ferroviaire hebdomadaire en wagons frigorifiques reliant la fabrication à Hyderabad à Nhava Sheva pour l'exportation, et la mise en place par des transporteurs de fret aérien de corridors à température contrôlée certifiés GDP entre les portes d'entrée européennes et les hubs américains. La logistique contractuelle constitue également une couche d'orchestration clé, soutenue par la prolongation par CEVA Logistics de son accord à long terme avec GSK pour exploiter un centre de distribution pharmaceutique dédié en Pologne, ce qui renforce la tendance vers des opérations de centres de distribution pharmaceutique externalisées et spécifiques à un site.
Paysage concurrentiel
La consolidation s'accélère à mesure que les actifs à température contrôlée, gourmands en capital, élèvent les barrières à l'entrée. L'engagement de 2 milliards EUR (2,08 milliards USD) de DHL jusqu'en 2030 couvre de nouveaux centres certifiés BPD à Chicago, São Paulo et Singapour, tandis que l'acquisition d'Andlauer Healthcare Group par UPS pour 1,6 milliard USD élargit la portée cryogénique canadienne. FedEx contre-attaque avec des extensions ajoutant une alimentation redondante et un tri automatisé adapté aux retours d'essais cliniques.
Des spécialistes de niche tels que Cryoport ancrent le segment ultra-froid en combinant des déwars validés avec des tours de contrôle disponibles 24h/24 et 7j/7, s'associant souvent à des intégrateurs pour la collecte du premier kilomètre. Des start-ups IoT comme Controlant fournissent des traceurs jetables qui alimentent en données en temps réel des tableaux de bord cloud, permettant des interventions prédictives réduisant le risque d'écarts de température. Les pilotes de blockchain menés par TraceLink et IBM reçoivent l'approbation de la FDA, positionnant les plateformes conformes comme des différenciateurs clés lors des prochaines étapes du DSCSA.
L'intensité concurrentielle augmente également parmi les fonds de placement immobilier de stockage frigorifique — Lineage, Americold et Nichirei — qui acquièrent des installations régionales pour intégrer des chambres aux normes pharmaceutiques dans des réseaux alimentaires plus larges, améliorant l'utilisation et diversifiant les revenus. Dans l'ensemble, la différenciation repose sur la portée mondiale, la capacité validée de chaîne du froid et la visibilité numérique intégrée, qui renforcent collectivement la fidélisation des clients et élargissent le marché de la logistique pharmaceutique.
Leaders du secteur de la logistique pharmaceutique
Deutsche Post DHL
Kuehne + Nagel
UPS
FedEx
Nippon Express
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique pharmaceutique
- Deutsche Post DHL
- Kuehne + Nagel
- UPS
- FedEx
- Nippon Express
- World Courier
- SF Express
- CEVA Logistics
- DSV
- Kerry Logistics
- C.H. Robinson
- Lineage Logistics
- United States Cold Storage
- Americold Logistics
- Nichirei Logistics Group
- Kloosterboer
- NewCold Advanced Cold Logistics
- VersaCold Logistics Services
- Rhenus Logistics
- Cencora

Opportunités de marché et perspectives d'avenir
Une opportunité se concentre sur la numérisation axée sur la conformité et les services opérationnels qui aident les fabricants et les distributeurs à exécuter la traçabilité au niveau unitaire tout en maintenant l'intégrité de la chaîne du froid, en particulier là où les exigences de sérialisation et d'interopérabilité de type DSCSA augmentent le coût de la non-conformité. Les développements de capacités et de compétences en 2026 reflètent cette tendance, avec notamment un investissement de 48 millions USD par UPS dans 27 installations de cross-docking de fret à température contrôlée alignées sur les normes IATA CEIV Pharma, et le lancement par FedEx d'une organisation dédiée aux sciences de la vie, soutenue par des centres mondiaux Life Sciences et la certification corporate CEIV Pharma pour la manutention au sol.
Un autre espace vacant concerne l'entreposage à température contrôlée et le cross-docking conçus sur mesure près des pôles de fabrication et des interfaces air-mer pour réduire le temps de séjour et le risque d'excursion, y compris les exigences allant de l'ambiant à l'ultra-froid. Les mouvements d'installations montrent où les prestataires placent leurs actifs : Movianto (Yusen Logistics) a agrandi son site d'Alost, en Belgique, augmentant la capacité de palettes à température contrôlée de 14 000 à 25 000 emplacements, et GEODIS a ouvert une installation pharmaceutique et de santé à température contrôlée à Manchester avec des emplacements de palettes supplémentaires pour l'inventaire et le cross-docking. L'attention réglementaire portée à la fabrication distribuée et à la surveillance des API étrangers, notamment la publication par la FDA d'une règle proposée en juillet 2026 pour modifier les exigences d'enregistrement des établissements, soutient également la demande de partenaires logistiques capables de gérer une provenance, une documentation et des modèles de distribution multi-nœuds plus stricts.
Recent Industry Developments in Marché de la logistique pharmaceutique
- Juillet 2026 : FedEx a lancé une organisation dédiée aux sciences de la vie, soutenue par un réseau de centres mondiaux Life Sciences et la certification corporate CEIV Pharma pour la manutention au sol. Cette initiative formalise un modèle opérationnel spécialisé pour les expéditions pharmaceutiques et biotechnologiques nécessitant des procédures opérationnelles standard, une visibilité et une gestion des exceptions plus strictes sur l'ensemble des couloirs. Elle permet également à FedEx de regrouper plus directement ses capacités aériennes, terrestres et de solutions autour des besoins de distribution clinique, biologique et sensible à la température.
- Août 2025 : UPS Healthcare a élargi ses capacités mondiales de chaîne du froid en ajoutant 20 installations de cross-docking et en étendant les certifications IATA CEIV Pharma à 18 sites. Cette empreinte élargie augmente la capacité de traitement pour le fret sensible à la température et soutient une manutention normalisée à travers les zones géographiques. Ces nœuds certifiés supplémentaires renforcent l'offre d'UPS Healthcare pour la biopharma, la pharma spécialisée et les couloirs de réapprovisionnement urgents.
- Avril 2024 : UPS a finalisé l'acquisition de Frigo-Trans et de sa société sœur BPL. Cette opération a ajouté des capacités logistiques à température contrôlée et une capacité de manutention spécialisée en santé en Europe, complétant les réseaux de distribution et de transport d'UPS Healthcare. Elle a également élargi la couverture de service pour les flux pharmaceutiques à forte complexité qui exigent un stockage, un transport et une surveillance validés.


Marché de la logistique pharmaceutique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la logistique pharmaceutique est défini comme les services logistiques rémunérés qui assurent le déplacement, le stockage et la manutention des produits pharmaceutiques et de santé connexes tout au long de la chaîne d'approvisionnement, y compris les flux à température contrôlée et ambiante, ainsi que les processus de conformité nécessaires au maintien de l'intégrité des produits.
Exclusions du périmètre : nous excluons la valeur pure de la fabrication de médicaments et les marges pures de la pharmacie de détail, et nous comptabilisons les revenus des services logistiques plutôt que la valeur des médicaments contenus dans l'expédition.
Aperçu de la segmentation
- Par type de service
- Transport
- Fret routier
- Fret aérien
- Fret maritime
- Fret ferroviaire
- Entreposage et stockage
- Services à valeur ajoutée et autres
- Transport
- Par mode d'exploitation
- Logistique de chaîne du froid
- Logistique hors chaîne du froid
- Par type de produit
- Médicaments sur ordonnance
- Médicaments en vente libre
- Produits biologiques et biosimilaires
- Vaccins et produits sanguins
- Matériaux pour essais cliniques
- Thérapies cellulaires et géniques
- Dispositifs médicaux et diagnostics
- Médecine vétérinaire
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure du modèle de marché et l'ancrer à des signaux observables de commerce et de distribution. Nous avons consulté des sources publiques telles que les orientations de l'OMS sur les bonnes pratiques de distribution, les documents de la FDA américaine sur la sécurité de la chaîne d'approvisionnement en médicaments, les orientations GDP de l'EMA, UN Comtrade pour les flux commerciaux liés aux produits pharmaceutiques, et les statistiques de santé de l'OCDE afin de comprendre la direction de la demande par région.
Nous avons également examiné les rapports annuels, les présentations aux investisseurs et les communiqués de presse des opérateurs logistiques et de la chaîne du froid afin de cartographier les combinaisons de services et les leviers de tarification typiques. Le cas échéant, nous avons eu recours à des abonnements payants pour les données financières des entreprises et les actualités, à une base de données d'expéditions import-export au niveau des envois pour vérifier l'activité des lignes, et à des bases de données de brevets pour repérer les tendances en matière de surveillance de la chaîne du froid et d'intensité des emballages. Les sources mentionnées ici sont données à titre illustratif uniquement ; des références publiques et payantes supplémentaires ont été utilisées pour collecter, recouper et clarifier des points de données spécifiques.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce que les sources documentaires ne peuvent pas montrer clairement, comme la part des dépenses relevant de la chaîne du froid par rapport à l'ambiant, la vitesse de croissance de la manutention liée aux produits biologiques, et la manière dont les coûts de conformité GDP sont répercutés. Nous avons échangé avec un panel de prestataires logistiques, de transporteurs spécialisés, d'acteurs de l'emballage et de la surveillance, ainsi que d'équipes chargées de la chaîne d'approvisionnement pharmaceutique en Asie-Pacifique, en EMEA et dans les Amériques, afin de tester les hypothèses et d'aligner les fourchettes de dimensionnement final.
Répartition des répondants aux travaux de terrain de la recherche primaire
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 33 % |
| Acteurs de plus petite taille : 14 % | Managers : 47 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante du bassin de demande qui reconstitue l'activité de distribution pharmaceutique par région à partir de l'intensité des échanges commerciaux, de l'empreinte manufacturière et de la direction de la consommation de soins de santé, lesquelles sont ensuite traduites en dépenses logistiques adressables. À partir de là, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que l'échantillonnage des prix typiques d'entreposage et de transport, l'examen des empreintes de capacité et l'utilisation des informations publiées sur les revenus des prestataires pour confirmer l'ordre de grandeur.
Les données d'entrée qui ont façonné le modèle comprennent la pénétration de la chaîne du froid par mix produit (notamment les vaccins et les produits biologiques), les primes moyennes de manutention à température contrôlée, la répartition modale aérien/maritime pour les lignes sensibles au temps, les schémas de débit d'entrepôt et de durée de stockage, ainsi que l'intensité des emballages et de la surveillance imposée par la conformité. Les prévisions sont produites à l'aide d'une analyse de scénarios, dans laquelle les trajectoires de croissance sont liées à la part des produits biologiques, à l'adoption des thérapies de spécialité, à la croissance des expéditions transfrontalières et à la normalisation attendue des coûts du fret et de l'énergie. Les résultats sont ensuite ajustés en fonction de ce que les personnes interrogées observent dans les volumes contractés et les évolutions des niveaux de service. Lorsque les signaux ascendants faisaient défaut pour les marchés de plus petite taille, nous avons comblé les lacunes à l'aide de ratios de référence issus de lignes commerciales similaires, puis nous avons revérifié la dépense implicite par expédition par rapport aux retours d'experts.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin de réduire le biais lié à une source unique avant la validation finale. Nous vérifions les résultats du modèle par rapport à des signaux indépendants tels que les valeurs du commerce pharmaceutique, les indicateurs du fret aérien pour les flux sensibles au temps et à la température, et les ajouts de capacité annoncés dans le stockage frigorifique et le transport spécialisé.
Les valeurs aberrantes sont signalées, examinées et corrigées après révision des hypothèses sous-jacentes relatives aux facteurs déterminants, et un suivi est déclenché lorsqu'une variable clé évolue fortement ou qu'une région s'écarte de son schéma historique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Dimensionnement du marché mondial de la logistique pharmaceutique par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour la logistique pharmaceutique semblent souvent très éloignées les unes des autres, car chaque éditeur trace la frontière autour de différents bassins de revenus de services et de besoins de manutention des produits, puis applique son propre cadre temporel et son propre traitement des devises. En pratique, l'écart provient généralement de ce qui est comptabilisé comme services logistiques par rapport à ce qui est comptabilisé comme valeur des marchandises transitant par la chaîne.
L'écart principal tient à la question de savoir si l'estimation capture l'ensemble de la pile de services logistiques externalisés couvrant les flux à température contrôlée et ambiante, et à la manière dont Mordor Intelligence comptabilise le transport, l'entreposage et le stockage, ainsi que les services à valeur ajoutée, tout en évitant d'additionner la valeur des médicaments contenus dans l'expédition. Des différences apparaissent également lorsqu'un modèle s'appuie fortement sur les revenus des prestataires tandis qu'un autre s'appuie sur les valeurs du commerce pharmaceutique, ou lorsque les hypothèses d'inflation relatives au fret, à l'emballage et à la surveillance sont reconduites sans être revérifiées par rapport à de nouveaux contrats.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 560,81 milliards USD (2025) | |
| Cabinet de conseil mondial A | 80,56 milliards USD (2025) | Ce chiffre semble se concentrer sur une définition plus étroite des dépenses logistiques et peut exclure des parties de l'entreposage, des services à valeur ajoutée ou de la manutention plus large des produits de santé, ce qui comprime le total par rapport à une vision complète de la pile de services. |
| Revue spécialisée B | 138,71 milliards USD (2025) | Cette approche inclut certains revenus de la logistique pharmaceutique et peut traiter différemment les marchandises groupées au sein de l'offre de services ; la trajectoire de croissance peut être influencée par des hypothèses de taux à court terme qui gonflent le chiffre de l'année proche. |
En examinant l'ensemble du tableau, la majeure partie de la variance s'explique par les choix de périmètre et par la manière dont les revenus de services sont séparés de la valeur des produits. En maintenant les données d'entrée liées à l'activité observable des expéditions, au mix de services et aux leviers de tarification validés, le chiffre final reste traçable jusqu'à des variables claires qui peuvent être vérifiées et reproduites dans le temps.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la logistique pharmaceutique en 2026 ?
La taille du marché de la logistique pharmaceutique est de 591,48 milliards USD en 2026 et devrait croître à un TCAC de 5,47 % jusqu'en 2031.
Quel segment de service génère le plus de revenus ?
Les services de transport représentent 51,40 % des revenus de 2025, reflétant l'exigence fondamentale du secteur en matière de mouvement mondial des produits.
Pourquoi la capacité de chaîne du froid se développe-t-elle si rapidement ?
Les produits biologiques, les vaccins et les thérapies cellulaires et géniques nécessitent des températures allant de 2 °C à −196 °C, poussant les transporteurs à ajouter des capacités de stockage cryogénique, une surveillance IoT et des centres certifiés BPD qui génèrent un TCAC de 5,57 % dans les services de chaîne du froid.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est en tête de la croissance avec un TCAC de 5,02 % jusqu'en 2031, soutenue par le développement de la fabrication de médicaments en Chine et en Inde et un accès plus large aux soins de santé.
Quel est le principal défi pour la conformité mondiale de la logistique pharmaceutique ?
Des réglementations divergentes — les BPD européennes, le DSCSA américain et des règles variables en Asie-Pacifique — obligent les opérateurs à maintenir plusieurs normes de suivi et documents de validation, augmentant les coûts et la complexité.
Dernière mise à jour de la page le:


