
Taille et parts du marché de la logistique chimique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 534.37 Milliards de dollars |
| Taille du Marché (2031) | 683.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique chimique par Mordor Intelligence
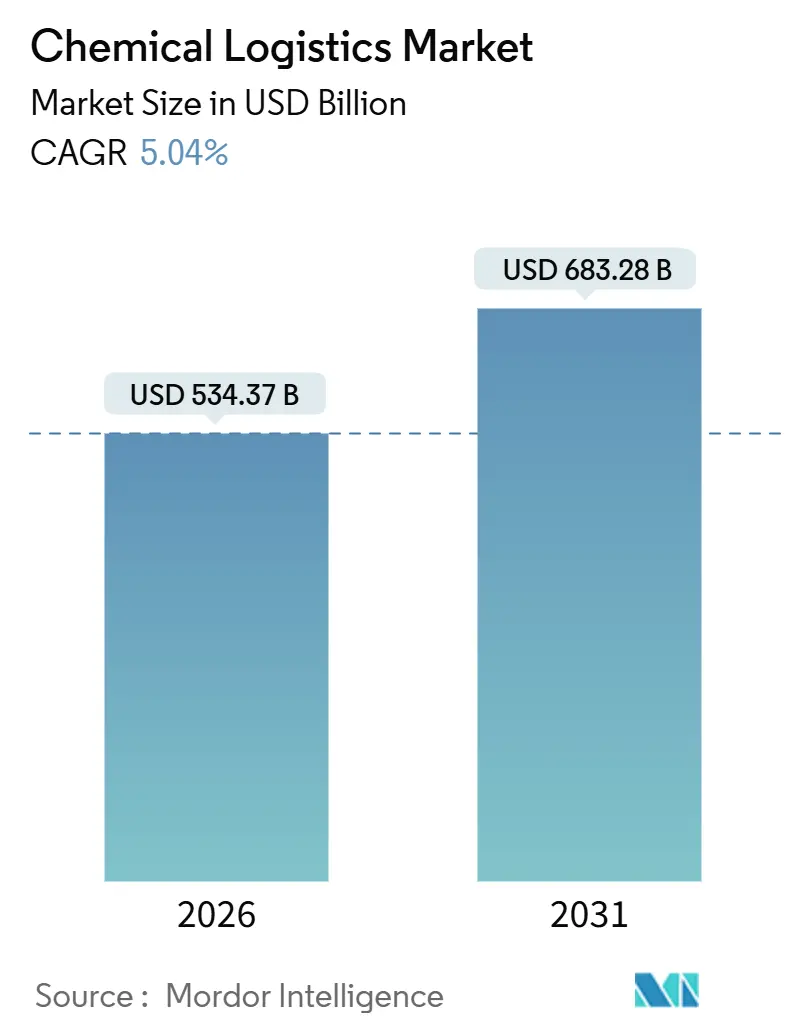
La taille du marché de la logistique chimique est estimée à 534,37 milliards USD en 2026, et devrait atteindre 683,28 milliards USD d'ici 2031, à un TCAC de 5,04 % durant la période de prévision (2026-2031).
Les simulations de jumeaux numériques, les systèmes de visibilité basés sur l'intelligence artificielle et les mandats de transport à faible émission de carbone reconfigurent l'orchestration des chaînes d'approvisionnement, récompensant les prestataires qui allient rigueur réglementaire et discipline des coûts. La production chimique en plein essor de l'Asie-Pacifique et l'élargissement de sa base de consommation allongent la demande en tonnes-kilomètres, même si la surcapacité de production incite à la diversification des corridors. Les réseaux multimodaux, en particulier les combinaisons rail-mer, permettent de réaliser jusqu'à 81 % d'économies d'émissions par rapport aux itinéraires exclusivement routiers, créant un avantage structurel en termes de coûts pour les opérateurs qui maîtrisent la complexité des interfaces. Le renforcement des règles ADR et CLP de l'UE, conjugué à la hausse des frais de matières dangereuses aux États-Unis, accélère la consolidation, car les flottes de plus petite taille peinent à financer les infrastructures de conformité. Enfin, la croissance premium migre vers les services à température contrôlée et à valeur ajoutée, des domaines où les actifs spécialisés, la télématique et le personnel certifié génèrent des marges défendables.
Principaux enseignements du rapport
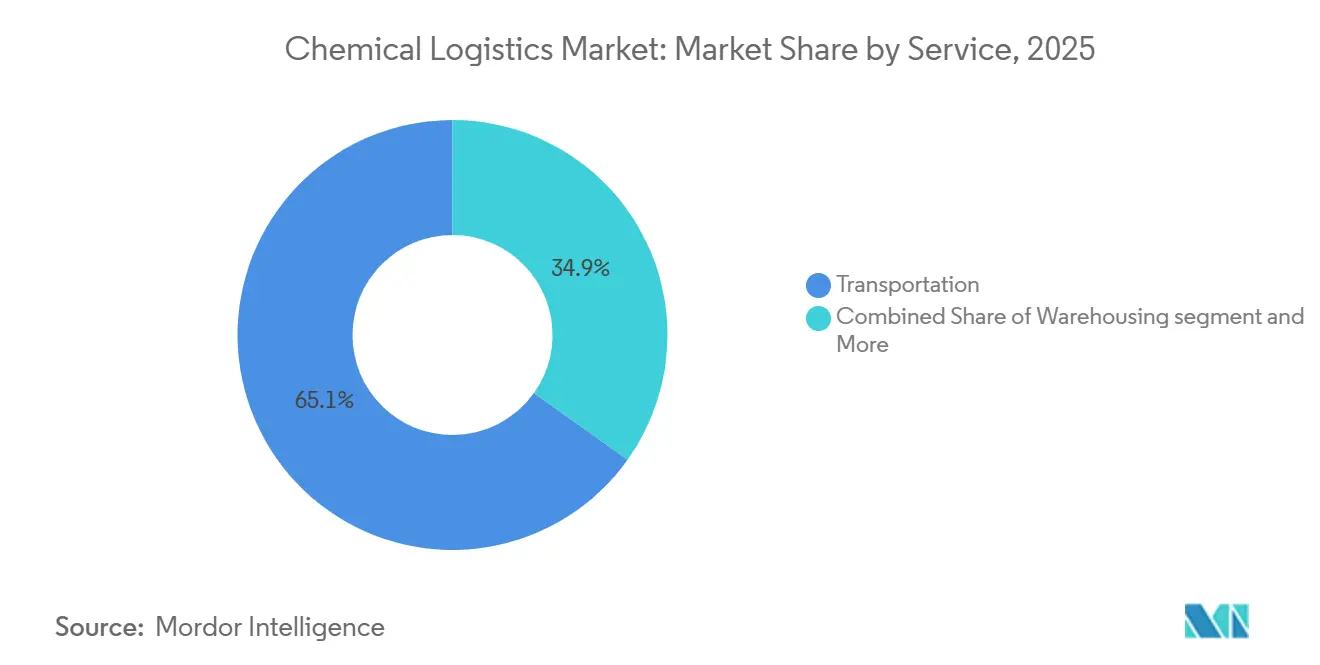
- Par type de service, le transport a représenté 65,14 % des parts du marché de la logistique chimique en 2025, tandis que les autres services progressent à un TCAC de 6,41 % jusqu'en 2031.
- Par utilisateur final, le secteur pétrole et gaz a représenté 30,57 % de la taille du marché de la logistique chimique en 2025, tandis que les produits chimiques de spécialité devraient afficher un TCAC de 6,72 % jusqu'en 2031.
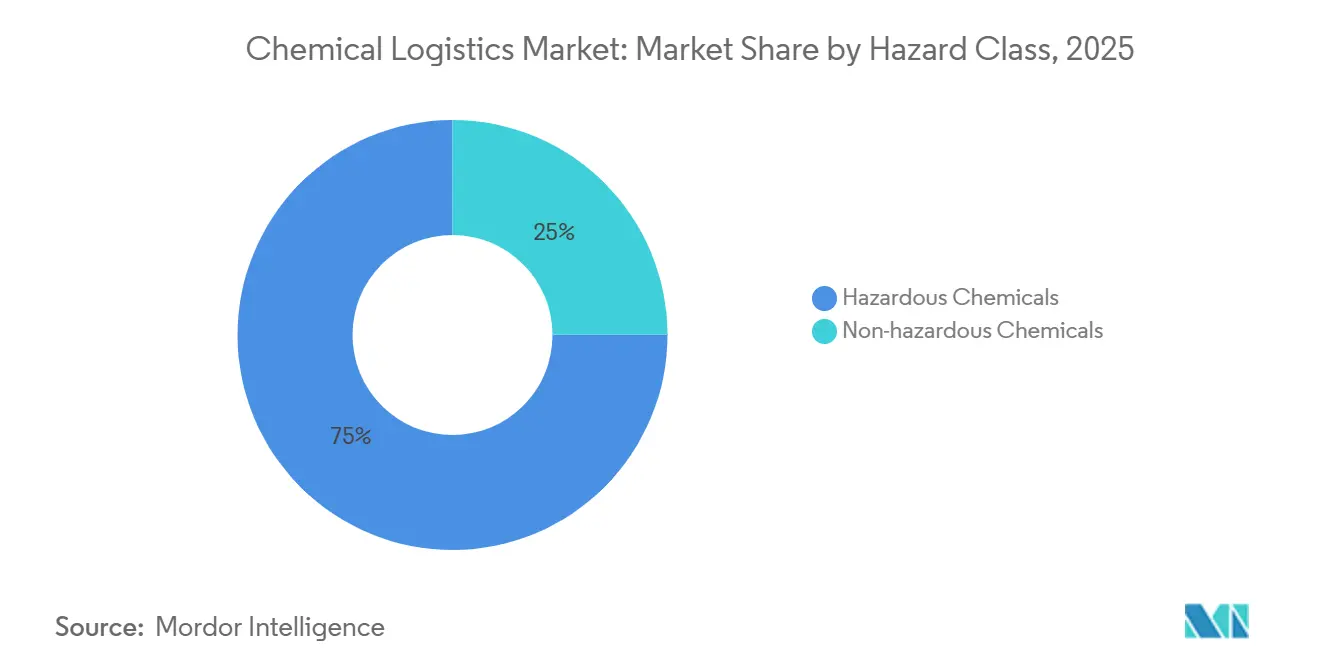
- Par classe de danger, les produits chimiques dangereux ont représenté 75,04 % des expéditions de 2025, mais le fret non dangereux croît à un TCAC de 5,64 % jusqu'en 2031.
- Par contrôle de température, les flux sans contrôle de température ont représenté 61,53 % des parts en 2025, mais la logistique à température contrôlée se développe à un TCAC de 7,25 % jusqu'en 2031.
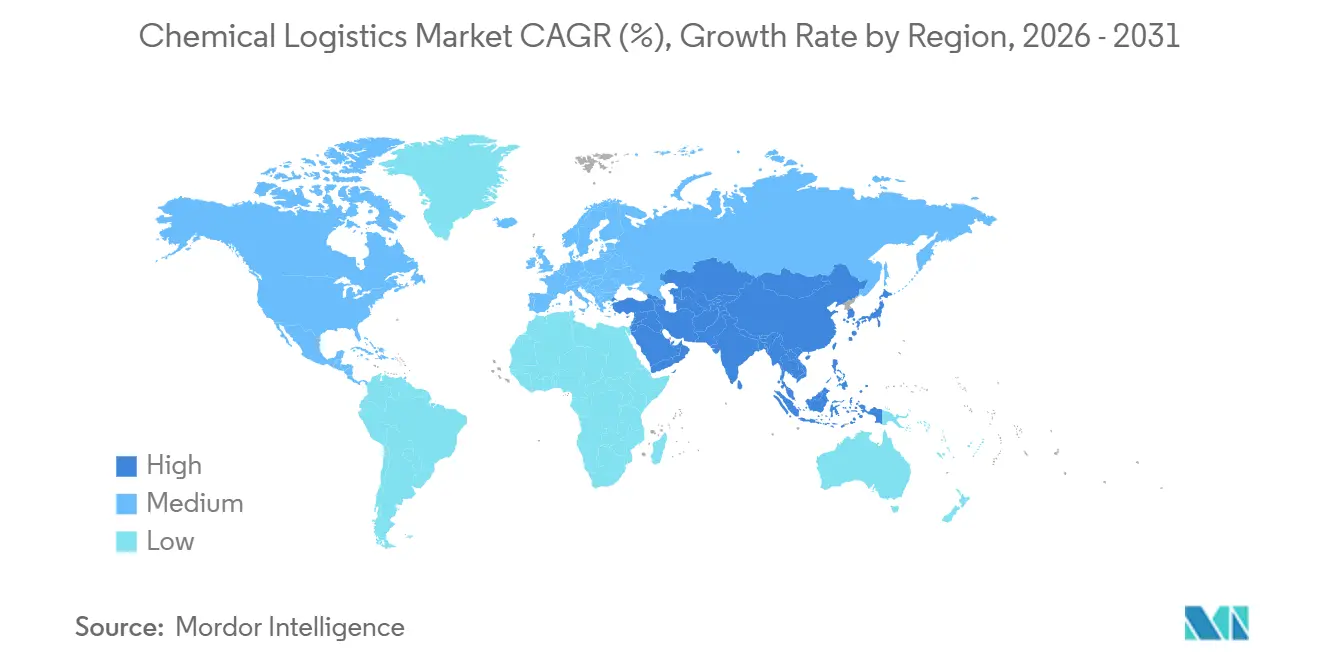
- Par géographie, l'Asie-Pacifique est en tête avec 39,21 % des parts de revenus en 2025 et se développe à un TCAC de 6,31 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la logistique chimique*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion de la production chimique asiatique | +1.3% | Asie-Pacifique, Moyen- Orient, Europe | Moyen terme (2 à 4 ans) |
| Réseaux multimodaux pour les marchandises dangereuses | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Pression réglementaire pour des actifs plus sûrs et plus écologiques | +0.9% | Europe, Amérique du Nord, Asie-Pacifique | Court terme (≤ 2 ans) |
| Externalisation vers des spécialistes 3PL/4PL | +0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Méthanol bas carbone et chaînes bio | +0.5% | Europe, Asie-Pacifique, Amériques | Long terme (≥ 4 ans) |
| Visibilité pilotée par l'IA et jumeaux numériques | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la production chimique asiatique stimule les volumes de transport longue distance
Les zones PCPIR de l'Inde et les ajouts de capacité en Chine continentale ont réorienté les couloirs d'exportation vers l'Europe et l'Amérique du Nord, allongeant les distances de voyage et augmentant la demande en tonnes-milles. Au niveau régional, le marché de la logistique chimique de l'ASEAN est également façonné par l'expansion de la production chimique et les flux commerciaux intra-régionaux. Les changements de routage post-mer Rouge ont encore allongé les transits typiques Asie-Europe, soutenant l'utilisation des navires et les opportunités intermodales sur les corridors rail-mer. Les incitations gouvernementales en Inde concentrent la production dans des clusters côtiers, mais les schémas de consommation intérieure contraignent à des acheminements domestiques plus longs qui récompensent les opérateurs disposant de solutions intégrées rail, route et barge.
Utilisation croissante des réseaux multimodaux pour les marchandises dangereuses : coûts et sécurité
Les systèmes mer-rail réduisent les émissions de gaz à effet de serre de 81 % et les coûts logistiques de 70 % par rapport au transport exclusivement routier, mais l'adoption dépend d'une harmonisation réglementaire sans faille aux jonctions modales. La Federal Railroad Administration des États-Unis met en avant les locomotives bi-modes et l'électrification intermittente comme solutions rentables pour les corridors de produits chimiques en vrac lorsqu'elles sont soutenues par des partenariats avec les services publics. Des opérateurs européens tels que Bertschi évitent déjà 300 000 tonnes de CO₂ par an grâce à des terminaux intégrés qui synchronisent les segments ferroviaires, fluviaux et routiers[1].
Pression réglementaire en faveur d'actifs et de pratiques logistiques plus sûrs et plus écologiques
Le règlement CLP révisé de l'UE a activé en décembre 2024 les mandats d'étiquetage numérique et d'emballages rechargeables, obligeant les propriétaires de flottes à déployer des systèmes de traçabilité et des parcs de conteneurs réutilisables. L'ADR 2025 renforce les spécifications des véhicules et les certifications des conducteurs, tandis que les frais de matières dangereuses aux États-Unis ont augmenté à 3 000 USD par transporteur, faisant grimper fortement les coûts de conformité. Ces règles convergentes favorisent les acteurs établis disposant de flottes dédiées aux matières dangereuses et de départements juridiques.
Externalisation des fonctions de chaîne d'approvisionnement vers des spécialistes 3PL/4PL
Environ 76 % des producteurs chimiques prévoient de renforcer leur dépendance aux tiers prestataires en réorientant leur capital interne vers la R&D. Le programme de logistique de santé de DHL, doté de 2 milliards EUR (2,33 milliards USD), ajoute des hubs certifiés GDP et des flottes à température contrôlée que les producteurs mono-site ne peuvent pas répliquer de manière économiquement viable. Les nouveaux modèles 4PL offrent aux chargeurs un point de responsabilité unique tout en agrégeant les capacités de plusieurs transporteurs.
Analyse de l'impact des contraintes sur le marché de la logistique chimique*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Exigences élevées en investissements et en assurances | -0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Conformité fragmentée multi-juridictions | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Volatilité des prix du carburant | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de conducteurs certifiés matières dangereuses | -1.0% | Asie, Afrique, Amérique latine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en investissements lourds et en assurances
Les citernes ISO en acier inoxydable, les châssis à température contrôlée et les entrepôts antidéflagrants coûtent 2 à 3 fois plus cher que leurs équivalents de fret général. L'extension de la facilité de durabilité de Peacock Container d'une valeur de 350 millions USD souligne l'ampleur du capital nécessaire au renouvellement de la flotte[2]. Les primes d'assurance absorbent désormais jusqu'à 5 % des revenus pour les transports de marchandises dangereuses, amplifiant les barrières à l'entrée.
Charges de conformité fragmentées entre plusieurs juridictions
Les différences de classification des dangers, d'étiquetage et de documentation entre les frontières obligent les opérateurs à maintenir des protocoles de conformité parallèles. Les derniers Recommandations de l'ONU pour le transport des marchandises dangereuses ajoutent des règles sur les batteries au sodium-ion que certains États n'adopteront pas avant 2027, imposant un réétiquetage en cours de trajet lorsque le fret traverse des frontières d'adoptants précoces. Les corridors africains sont particulièrement complexes, chaque membre de la Zone de libre-échange continentale africaine conservant des codes propres aux matières dangereuses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la logistique chimique
Par type de service :
les solutions intégrées améliorent la rentabilitéLe transport a conservé 65,14 % des parts du marché de la logistique chimique en 2025, car le mouvement physique reste incontournable. Pourtant, les autres services, couvrant le mélange, la gestion de la conformité et les plateformes d'orchestration, devraient croître à un TCAC de 6,41 %, reflétant la demande des chargeurs pour des solutions tout-en-un réduisant la charge administrative. L'entreposage à valeur ajoutée ancre les programmes de fonds de roulement en positionnant les stocks à proximité des pôles de consommation, tandis que les plateformes numériques capturent les données brutes qui sous-tendent la planification prédictive et le reporting des émissions. L'acquisition de CryoPDP par DHL a ajouté 600 000 expéditions sensibles à la température par an, démontrant comment les acquisitions ciblées peuvent accélérer l'expansion des capacités.
Les modèles 4PL de deuxième génération monétisent l'orchestration en regroupant l'approvisionnement auprès des transporteurs, l'analytique de la tour de contrôle et la documentation de conformité dans des forfaits d'abonnement. Lorsque les chargeurs intègrent ces API dans les systèmes de planification des ressources d'entreprise, les coûts de changement augmentent, permettant aux prestataires logistiques de défendre leurs marges même dans le transport de marchandises banalisées. Par conséquent, le marché de la logistique chimique assiste à une migration des réservoirs de profit du tonnage vers l'information, la gestion des risques et la personnalisation de proximité client.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par secteur d'utilisateur final :
les produits chimiques de spécialité s'accélèrentLe secteur pétrole et gaz a représenté 30,57 % de la taille du marché de la logistique chimique en 2025 en raison des flux bien établis raffinage-pétrochimie, mais sa faible croissance expose les prestataires à une pression sur les prix. Les produits chimiques de spécialité sont destinés à un TCAC de 6,72 %, car les électrolytes de batteries lithium-ion et les intermédiaires pharmaceutiques exigent une manutention de précision, des registres de traçabilité et des environnements à température stable. Le laboratoire national d'Argonne prévoit que la production d'électrolytes de qualité batterie dépassera 1 300 GWh d'ici 2030, multipliant la demande de conteneurs-citernes à atmosphère contrôlée en humidité.
Le trafic pharmaceutique et cosmétique assure la stabilité des revenus, car les protocoles GDP ou BPF imposent un stockage certifié et un transport tracé, donnant aux transporteurs conformes un pouvoir de fixation des prix. Les évolutions des matières premières cosmétiques vers les extraits botaniques créent des flux en petits lots et à haute fréquence, inadaptés aux flottes de citernes en vrac mais idéaux pour la relocalisation des citernes ISO et les réseaux de dépôts régionaux. Ainsi, le marché de la logistique chimique fait face à une croissance bifurquée où les flux de marchandises banalisées à faible marge coexistent avec des niches spécialisées à haute valeur de service nécessitant une expertise différenciée[3].
Par classe de danger :
les coûts de conformité définissent les fossés concurrentielsLe fret dangereux représentait 75,04 % des expéditions de 2025, ancrant des structures tarifaires premium qui compensent les coûts élevés d'assurance et d'actifs. Les expéditions non dangereuses, croissant à un TCAC de 5,64 %, bénéficient des reformulations de chimie verte qui abaissent les classes de danger, réduisant les exigences en documentation et en équipements. La PHMSA a porté l'enregistrement des matières dangereuses à 3 000 USD et les sanctions civiles à plus de 100 000 USD par jour, créant des risques existentiels pour les opérateurs non conformes.
Les flottes leaders exploitent ces barrières en intégrant des logiciels de conformité qui automatisent la récupération des FDS, l'impression des étiquettes et la validation croisée des réglementations, réduisant les délais administratifs. Cependant, les acteurs du fret général ciblent les volumes non dangereux par la concurrence tarifaire, poussant les acteurs établis à défendre leurs parts via la fiabilité du service et la transparence numérique. Cette division oriente le marché de la logistique chimique vers une concurrence à double vitesse où l'expertise prime sur la taille dans le domaine des matières dangereuses, tandis que le leadership par les coûts compte davantage dans les catégories bénignes.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par contrôle de température :
la chaîne du froid dépasse le vracBien que les charges sans contrôle de température représentent encore 61,53 % du volume, le segment à température contrôlée se développe à un TCAC de 7,25 %, dépassant toutes les autres tranches du marché de la logistique chimique. Les dispositifs IoT fournissent désormais des alarmes de température et de pression en temps réel, et de nombreuses flottes ajoutent des sources d'alimentation redondantes et des matériaux à changement de phase pour satisfaire les fenêtres de stabilité des produits pharmaceutiques et des électrolytes de batteries. Le programme de gestion à distance des conteneurs de Maersk offre une assurance de température au niveau du couloir, minimisant les destructions de produits liées aux dépassements de températures.
Les rendements plus élevés compensent l'intensité capitalistique : les tarifs de fret premium peuvent être 150 % supérieurs aux niveaux du fret ambiant, et les chargeurs sont prêts à payer lorsqu'un seul pic de température peut détruire 5 millions USD de principe actif pharmaceutique. L'expansion des corridors de batteries de véhicules électriques en Europe et en Asie-Pacifique ajoute des flux incrémentiels et très spécifiques que les petits transporteurs domestiques peinent à assurer. Par conséquent, l'investissement dans des citernes réfrigérées avancées et la télématique restera un différenciateur clé au sein du marché de la logistique chimique.
Analyse géographique
Marché de la logistique chimique en APAC
L'Asie-Pacifique a représenté 39,21 % des revenus mondiaux en 2025 et se développera à un CAGR de 6,31 % jusqu'en 2031. La surcapacité d'exportation de la Chine stimule le commerce intra-asiatique et réoriente le cargo vers l'Inde et l'Asie du Sud-Est, créant de nouveaux corridors multimodaux où convergent les ports, les corridors de fret dédiés et le transport maritime côtier. Les clusters PCPIR de l'Inde ancrent des complexes intégrés le long des façades maritimes occidentale et orientale, mais la croissance de la demande intérieure étend les tronçons routiers et ferroviaires domestiques, amplifiant la demande de services de repositionnement de citernes ISO.
Marché de la logistique chimique en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe demeurent des marchés premium, soutenus par de vastes réseaux ferroviaires, des règles de sécurité strictes et des taux élevés d'adoption numérique. Les cadres ADR et CLP révisés en Europe exigent des flottes modernisées et des étiquettes numériques, incitant les expéditeurs à conclure des contrats à long terme avec des prestataires certifiés. En Amérique du Nord, les corridors ferroviaires intégrés reliant les complexes pétrochimiques de la côte du Golfe aux consommateurs du Midwest offrent des options économiques et à faibles émissions qui favorisent les opérateurs possédant des terminaux de transbordement.
Marché de la logistique chimique en Amérique du Sud et en Afrique
L'Amérique du Sud et l'Afrique offrent un potentiel de croissance tempéré par des lacunes infrastructurelles. Les longs temps d'immobilisation portuaire à Lagos, Durban et Mombasa alourdissent les coûts de stockage et contraignent les transporteurs à constituer des stocks tampons. La Zone de libre-échange continentale africaine aspire à harmoniser les procédures douanières, mais la fragmentation transitoire nécessite une expertise spécifique à chaque pays et des partenariats localisés[4]. Malgré ces obstacles, les tendances au nearshoring en Amérique latine poussent les fabricants de produits chimiques à relocaliser les étapes de transformation intermédiaire plus près des acheteurs américains, stimulant le développement de corridors pour les prestataires disposant de personnel bilingue et de réseaux de courtiers en douane.
Paysage réglementaire
La logistique chimique est façonnée par des régimes de sécurité chimique et de transport de marchandises dangereuses qui se superposent, et ceux-ci exigent de plus en plus une documentation prête pour le numérique et une classification cohérente entre les modes de transport. En Europe, le règlement CLP révisé (UE) 2024/2865 a activé de nouvelles exigences en décembre 2024, et l'ECHA a publié des dispositions transitoires qui commenceront à s'appliquer en 2026. Ces fenêtres de conformité échelonnées touchent les stocks déjà mis sur le marché et accentuent le besoin d'une traçabilité et d'un contrôle d'étiquetage plus stricts dans les entrepôts et les nœuds de distribution.
Sur le plan des normes de transport, le cycle 2026 a renforcé l'alignement entre l'air, la mer et la route. L'amendement 42-24 du code IMDG et les Instructions techniques 2026 de l'OACI sont devenus entièrement opérationnels pour les mouvements maritimes et aériens à partir de janvier 2026. Aux États-Unis, la Pipeline and Hazardous Materials Safety Administration (PHMSA) a publié une règle finale au titre de HM-265, effective le 13 février 2026, et a fait avancer un avis de projet de réglementation d'harmonisation (HM-215R) faisant référence aux mises à jour de l'OACI et de l'IMDG, renforçant une évolution plus large vers une documentation, une formation et une conformité d'emballage harmonisées pour les matières dangereuses chez les prestataires multimodaux.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique chimique va des producteurs et distributeurs de produits chimiques aux fournisseurs d'emballages et de conteneurs-citernes (citernes ISO, GRV, fûts), en passant par des opérateurs de transport conformes (camion-citerne routier, rail, mer/short-sea, air pour marchandises dangereuses), jusqu'aux infrastructures spécialisées de stockage et de manutention (entrepôts pour matières dangereuses, installations à température contrôlée, terminaux et sites de transbordement). Les prestataires de services se différencient par la gestion des risques (classification, contrôle des FDS/MSDS, documentation relative aux marchandises dangereuses), des opérations certifiées (personnel formé et audits), et des couches d'orchestration telles que les tours de contrôle, la visibilité et le reporting carbone. Les transferts multimodaux constituent un point de tension majeur, tant pour la fiabilité du service que pour la conformité.
Les évolutions récentes du secteur montrent un regroupement plus étroit des capacités et des compétences le long de la chaîne afin de proposer des solutions intégrées. En Amérique du Nord, Quantix a annoncé des partenariats avec MC Tank Lines et Leahy Transport (janvier 2026) afin d'élargir sa couverture en transport de liquides, tandis que Rinchem a annoncé un regroupement d'activités avec Dupre Logistics (janvier 2026) pour associer l'entreposage chimique à des capacités de distribution et de transport. Du côté des clients et des associations, ECTA, Cefic et ECLIC ont mis en avant des normes de données interopérables et une connectivité basée sur des API dans le cadre des efforts de numérisation de 2026, reflétant un passage d'une exécution centrée sur les documents à un échange de données standardisé pouvant soutenir la conformité multi-juridictionnelle et la visibilité entre transporteurs, dépôts et terminaux.
Paysage concurrentiel
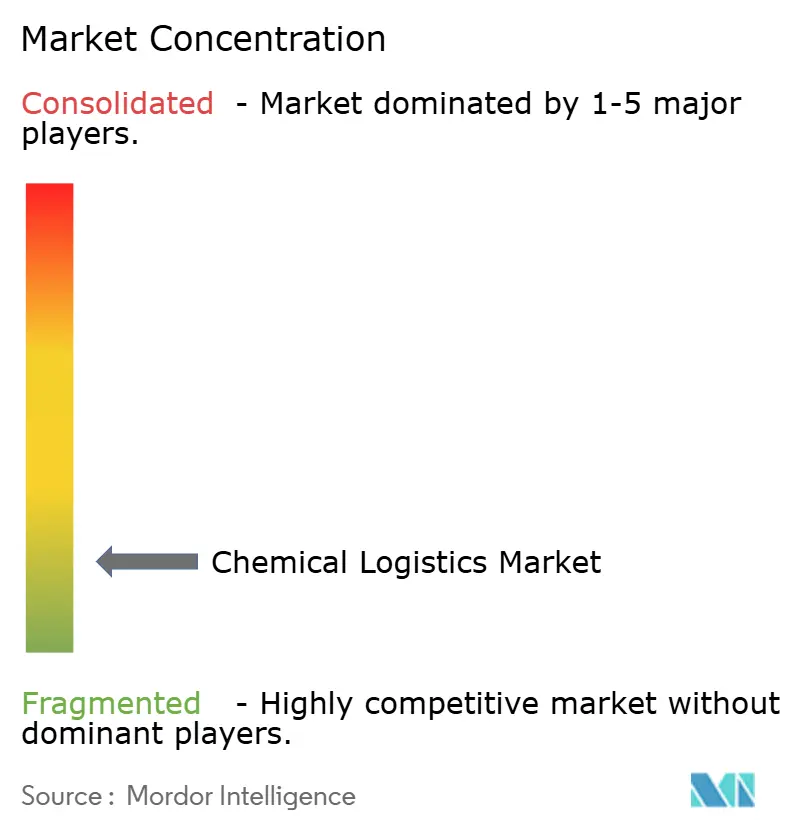
Le marché de la logistique chimique est fragmenté ; les cinq premiers prestataires ont capté environ 25 % des parts mondiales en 2025. L'envergure, les actifs spécialisés et les infrastructures de conformité sous-tendent l'avantage concurrentiel. DHL, Kuehne + Nagel et Maersk intègrent le transport, l'entreposage et l'orchestration numérique, permettant des modèles à facture unique qui trouvent un écho auprès des chargeurs multinationaux. DSV a consolidé sa position en acquérant DB Schenker pour 14,3 milliards EUR (16,70 milliards USD), visant 9,0 milliards DKK (1,41 milliard USD) de synergies annuelles d'ici 2028.
Les axes stratégiques comprennent la capacité à température contrôlée, les indicateurs de durabilité et les plateformes numériques. Le déboursement de 2 milliards EUR (2,33 milliards USD) de DHL pour la logistique de santé ajoute des nœuds conformes GDP sur tous les continents, tandis que la suite de visibilité de Kuehne + Nagel fournit une comptabilité carbone au niveau de l'expédition, s'alignant sur les objectifs de Scope 3 des producteurs chimiques. Les courtiers numériques émergents agrègent les capacités de conteneurs-citernes disponibles, mais manquent souvent de licences, de couvertures d'assurance et de viviers de conducteurs pour gérer les mouvements de matières dangereuses, limitant le risque de disruption.
Les spécialistes d'actifs tels que HOYER, Den Hartogh et Bertschi maintiennent un avantage dans les domaines des citernes ISO, des dépôts reliés au rail et du savoir-faire intermodal, cultivant des contrats à long terme qui amortissent les ralentissements cycliques. Les propriétaires de pétroliers verdissent leurs flottes ; NYK-Stolt a commandé six navires prêts au méthanol capables d'une propulsion hybride batterie, anticipant le renforcement des règles de l'OMI. En définitive, l'intensité concurrentielle pivotera sur la capacité à fusionner conformité, durabilité et transparence numérique dans des propositions de services intégrées.
Leaders du secteur de la logistique chimique
-
Deutsche Post DHL Group
-
Kuehne + Nagel
-
BDP International
-
DSV
-
A.P. Moller - Maersk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique chimique Entreprises couvertes dans ce rapport
- DHL Supply Chain
- Kuehne + Nagel International AG
- Maersk Logistics & Services
- HOYER Group
- C.H. Robinson Worldwide
- BDP International
- DSV (incl. DB Schenker)
- Rhenus SE & Co. KG
- A&R Logistics (Quantix)
- CEVA Logistics (Acquired by CMA CGM)
- Al-Futtaim Logistics
- Petrochem Middle East (PME)
- Sinotrans Chemical Logistics
- Bertschi AG
- Suttons Group
- Den Hartogh Logistics
- Brenntag Logistics Services
- MOL Chemical Tankers
- Stolt-Nielsen Ltd.
- Katoen Natie N.V.
- Toll Group
- Yusen Logistics Co., Ltd. (Nippon Yusen Group)
- Hellmann Worldwide Logistics SE & Co. KG*
Opportunités de marché et perspectives d'avenir
Les investissements et les ajouts de capacité autour des terminaux et des installations de stockage chimiques créent un espace de croissance à court terme pour les prestataires qui combinent une manutention conforme avec des services d'inventaire et de distribution près des pôles industriels. Parmi les exemples de 2026, on peut citer Petrochem Middle East inaugurant un nouveau terminal et siège social de 300 millions d'AED à Jebel Ali afin d'accroître la capacité de stockage et de logistique pétrochimique, BP et Ultracargo achevant une nouvelle citerne de 20 000 mètres cubes à Paulinia au Brésil (portant le terminal à environ 202 000 mètres cubes de capacité statique), et LBC Tank Terminals approuvant l'extension de la phase A de Rainbow 5 à Rotterdam, ajoutant 41 000 mètres cubes de capacité de stockage. Ces projets élargissent le mélange adressable de stockage, de transport routier de courte distance et de services à valeur ajoutée (échantillonnage, mélange, étiquetage et gestion de la conformité) qui accompagnent le transport longue distance.
La collaboration numérique et la standardisation des documents constituent également une opportunité axée sur l'exécution, en particulier pour les flux de marchandises dangereuses et à température contrôlée où les transferts et les audits sont fréquents. ECTA a positionné l'eFTI comme un cadre habilitant pour l'information numérique sur le fret en Europe, et des initiatives sectorielles telles que les processus du document électronique européen de transport de produits chimiques (eECD) et des travaux de normalisation comme la norme prEN 18219:2025 (identifiant numérique de matériau) visent à soutenir un échange de données produit plus cohérent. En Asie, le Physical Internet Realization Council (groupe de travail Produits chimiques) a achevé une visualisation à l'échelle nationale des flux logistiques de marchandises dangereuses au Japon (juin 2026), identifiant les zones prioritaires pour des schémas logistiques conjoints. Cela favorise des modèles de collaboration multi-expéditeurs qui améliorent l'utilisation des actifs (citernes, dépôts et points de relais) tout en maintenant la gouvernance des marchandises dangereuses.
Développements récents du secteur sur le marché de la logistique chimique
- Juin 2026 : DHL Group a élargi son portefeuille de services New Energy Logistics dans des segments tels que le stockage d'énergie par batterie, l'hydrogène et les infrastructures solaires. Cette évolution renforce la position de DHL dans des flux industriels spécialisés et fortement soumis à la conformité, qui recoupent les exigences de manutention de la logistique chimique, et élargit le mélange de services à valeur ajoutée au-delà du transport standard.
- Février 2026 : DSV a signé un accord-cadre de deux ans avec Hapag-Lloyd pour contracter 18 000 tonnes de réductions d'émissions de CO2e grâce à l'utilisation de carburants marins durables dans le transport maritime. Cela formalise l'accès à une capacité à plus faibles émissions sur les principales routes maritimes utilisées pour les produits chimiques et souligne l'importance croissante de la comptabilisation vérifiée des émissions dans les achats des expéditeurs.
- Avril 2025 : DHL Supply Chain a conclu un accord de partenaire logistique principal de cinq ans avec Sanyo Chemical Industries au Japon, prenant en charge les responsabilités logistiques nationales. Ce contrat souligne le passage à une externalisation de type LLP/4PL dans le secteur chimique, où les prestataires gèrent des processus intégrés de transport, d'entreposage et de conformité sous un seul modèle de gouvernance opérationnelle.
Marché de la logistique chimique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la logistique chimique est défini comme les revenus générés par le déplacement, le stockage et la manutention sécurisés de produits chimiques selon différents modes, incluant le transport, l'entreposage, la distribution, la gestion des stocks et les services à valeur ajoutée associés pour les produits chimiques en vrac et conditionnés.
Exclusions du périmètre : la livraison de colis de produits chimiques ménagers directement aux consommateurs est exclue de la taille de ce marché.
Aperçu de la segmentation
- Par service
- Transport
- Route
- Rail
- Mer/Océan
- Air
- Entreposage, distribution et gestion des stocks
- Autres services
- Transport
- Par secteur d'utilisateur final
- Pharmaceutique
- Cosmétiques et soins personnels
- Pétrole et gaz
- Produits chimiques de spécialité
- Autres utilisateurs finaux
- Par classe de danger
- Produits chimiques dangereux
- Produits chimiques non dangereux
- Par contrôle de température
- À température contrôlée (réfrigéré/chauffé)
- Sans contrôle de température
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par l'établissement du contexte de l'offre et de la demande pour les produits chimiques nécessitant généralement une manutention spécialisée, puis par la cartographie de ces flux vers les activités logistiques générant des revenus tiers. Nous nous sommes appuyés sur des séries statistiques publiques et des réglementations de sécurité pour comprendre les mouvements de volumes et les contraintes qui influencent la tarification des services et les capacités.
Les sources comprenaient des références en accès libre telles que les statistiques commerciales d'UN Comtrade, l'Agence internationale de l'énergie pour les signaux de demande industrielle associés, le Bureau américain des statistiques des transports pour les indicateurs de mode et de fret, les données de transport de fret d'Eurostat, ainsi que la documentation publique de l'UNECE et de l'ADR relative aux exigences de déplacement des marchandises dangereuses. Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture de presse réputée pour identifier les combinaisons de services et les actions récentes en matière de capacité, et nous avons utilisé un abonnement payant pour les données financières et les actualités des entreprises afin de recouper les expositions logistiques déclarées et les schémas de répartition des revenus régionaux. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les discussions primaires ont été utilisées pour tester la manière dont les expéditeurs de produits chimiques achètent des services logistiques, comment la composition des couloirs évolue avec les cycles macroéconomiques, et comment les services à valeur ajoutée (tels que le stockage conforme et le soutien à la documentation) influencent la tarification réalisée. Nous avons échangé avec un panel de prestataires logistiques, de producteurs et distributeurs de produits chimiques, ainsi que de spécialistes du domaine dans les principales régions, afin de combler les lacunes de la recherche documentaire et d'ajuster les hypothèses avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 15 % | APAC : 42 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 36 % |
| Acteurs de plus petite taille : 18 % | Managers : 54 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement repose sur une construction descendante dans laquelle les flux de production et de commerce chimiques sont traduits en bassins d'activité logistique par région, puis convertis en revenus à l'aide d'indicateurs d'intensité de service et de références tarifaires liées aux modalités de stockage et de transport des produits chimiques. Une fois les totaux globaux établis, nous les avons corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage de l'exposition des prestataires aux revenus de la logistique chimique, des vérifications de terrain sur l'utilisation des entrepôts, et une validation ponctuelle à l'aide de plages de volumes et de taux de service moyens.
Les principaux paramètres du modèle comprennent la répartition entre les mouvements de produits chimiques en vrac et conditionnés, les exigences de manutention des matières dangereuses et les coûts de conformité, la répartition modale par type de couloir (route, rail, mer, air, pipelines), les ajouts de capacité d'entreposage et les tendances d'utilisation, ainsi que les évolutions des coûts de carburant et de main-d'œuvre qui se répercutent généralement sur les tarifs de service. Lorsque les données primaires manquaient pour des corridors de moindre importance, les lacunes ont été comblées à l'aide de couloirs de substitution présentant une composition chimique et des distances similaires, suivis d'une validation par des experts afin que les hypothèses restent pratiques.
Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée sur la production chimique attendue, la dynamique commerciale et l'inflation des coûts logistiques, puis nous avons ajusté la trajectoire à l'aide des perspectives issues des entretiens sur la tension des capacités et les exigences de niveau de service. En dernière étape, les trajectoires à court et moyen terme ont été examinées pour s'assurer de leur cohérence avec les signaux observés en matière de fret et d'activité industrielle, ainsi qu'avec les schémas de coûts réglementaires et liés à la sécurité connus.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, tels que la production chimique et la direction des échanges commerciaux, les indicateurs de mode de fret et les annonces visibles d'expansion des entrepôts, puis les écarts sont examinés pour en identifier la cause. Si un écart est lié à une hypothèse, celle-ci est retravaillée et, si nécessaire, un appel de suivi est déclenché afin que l'ajustement soit étayé par un retour d'expérience opérationnel réel.
Avant validation finale, la construction passe par des révisions analytiques en plusieurs étapes au cours desquelles les calculs, la logique des unités et la cohérence des devises sont revérifiés, puis le récit est aligné sur les chiffres définitifs. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision préalable à la livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du marché mondial de la logistique chimique par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour la logistique chimique correspondent rarement exactement, car le périmètre de comptabilisation n'est pas uniforme d'une étude à l'autre, et parce que des hypothèses différentes sont utilisées pour déterminer quels revenus sont traités comme logistiques par rapport aux services adjacents. Les différences proviennent également des modes pris en compte, de la tarification des services à valeur ajoutée, et de l'année et du calendrier de conversion des devises utilisés.
Le tableau présente un écart important principalement parce que certaines estimations intègrent des catégories logistiques plus larges, ou utilisent une année de base différente puis projettent la valeur avec un taux de croissance unique. L'écart visible dans le tableau est le plus marqué autour de la question de savoir si la manutention des produits chimiques en vrac et conditionnés dans toutes les classes de danger est comptabilisée uniquement lorsqu'il s'agit de revenus logistiques, et, dans le modèle de Mordor Intelligence, la livraison de colis de produits chimiques ménagers directement aux consommateurs est exclue même si elle transite par des réseaux similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 534,37 milliards USD (2026) | |
| Revue professionnelle A | 291,90 milliards USD (2025) | Utilise une base d'année de départ plus petite et semble s'appuyer sur une hypothèse de taux de service plus large et simplifiée, ce qui peut sous-estimer la manutention chimique à valeur ajoutée et les effets des coûts de conformité spécifiques aux modes. |
| Association professionnelle B | 300,00 milliards USD (2024) | Reflète souvent un aperçu sectoriel de haut niveau où le périmètre peut mélanger les activités de fret général et de distribution chimique, et où la pondération régionale et le calendrier de conversion des devises ne sont pas toujours clairement indiqués. |
Pour ces trois chiffres, la conclusion pratique est que les choix de périmètre et de comptabilisation des revenus expliquent la majeure partie de l'écart, et non pas seulement les taux de croissance. En ancrant le marché à des services logistiques clairement définis et en vérifiant les résultats par rapport aux signaux de flux chimiques et aux schémas d'exposition des prestataires, nous maintenons un chiffre traçable, plus facile à reproduire et à mettre à jour lorsque les conditions évoluent.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la logistique chimique en 2031 ?
La taille du marché de la logistique chimique devrait atteindre 683,28 milliards USD d'ici 2031.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait enregistrer un TCAC de 6,31 %, le plus élevé parmi toutes les régions.
Quelle catégorie de services se développe plus rapidement que le transport ?
Les autres services, comprenant le mélange, la conformité et l'orchestration, progressent à un TCAC de 6,41 %.
Pourquoi les expéditions à température contrôlée gagnent-elles des parts ?
Leur TCAC de 7,25 % est alimenté par les produits chimiques pharmaceutiques et les électrolytes de batteries qui exigent une stabilité thermique stricte.
Comment la réglementation influence-t-elle la consolidation du marché ?
Les exigences ADR, CLP et les frais de matières dangereuses plus élevés font grimper les coûts de conformité, encourageant les fusions entre opérateurs capables de répartir les coûts fixes sur des volumes plus importants.