
Taille et part du marché allemand des médicaments et dispositifs pour le traitement du diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.62 Milliards de dollars |
| Taille du Marché (2027) | 5.86 Milliards de dollars |
| Taille du Marché (2032) | 7.24 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché allemand des médicaments et dispositifs pour le traitement du diabète par Mordor Intelligence
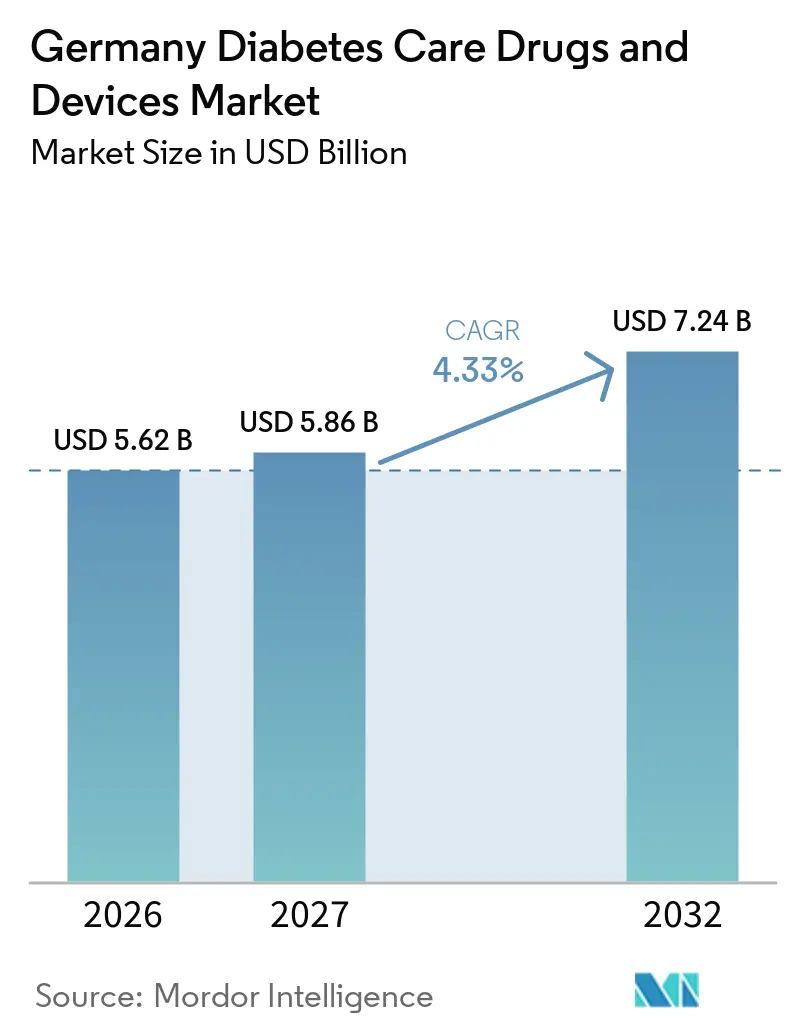
La taille du marché allemand des médicaments et dispositifs pour le traitement du diabète était évaluée à 5,62 milliards USD en 2026 et devrait croître de 5,86 milliards USD en 2027 pour atteindre 7,24 milliards USD d'ici 2032, à un CAGR de 4,33 % durant la période de prévision (2027-2032).
La pandémie de COVID-19 a eu un impact significatif sur le marché des dispositifs de traitement du diabète. La prévalence du diabète chez les patients hospitalisés pour la COVID-19 et les données indiquant qu'un meilleur contrôle glycémique peut améliorer les résultats cliniques et réduire la durée des séjours hospitaliers chez les patients atteints du SARS-CoV-2 ont conduit à une réduction du diabète sucré. L'importance des équipements thérapeutiques est ainsi soulignée. La pandémie a également mis en évidence des opportunités de poursuivre et d'élargir l'innovation dans le traitement du diabète grâce aux consultations virtuelles entre les prestataires de soins de santé et les personnes atteintes de diabète, ainsi qu'avec les technologies dédiées au diabète. La gestion de crise a suscité un intérêt sans précédent pour la télémédecine de la part des patients et des professionnels de santé, levant de nombreuses barrières réglementaires de longue date.
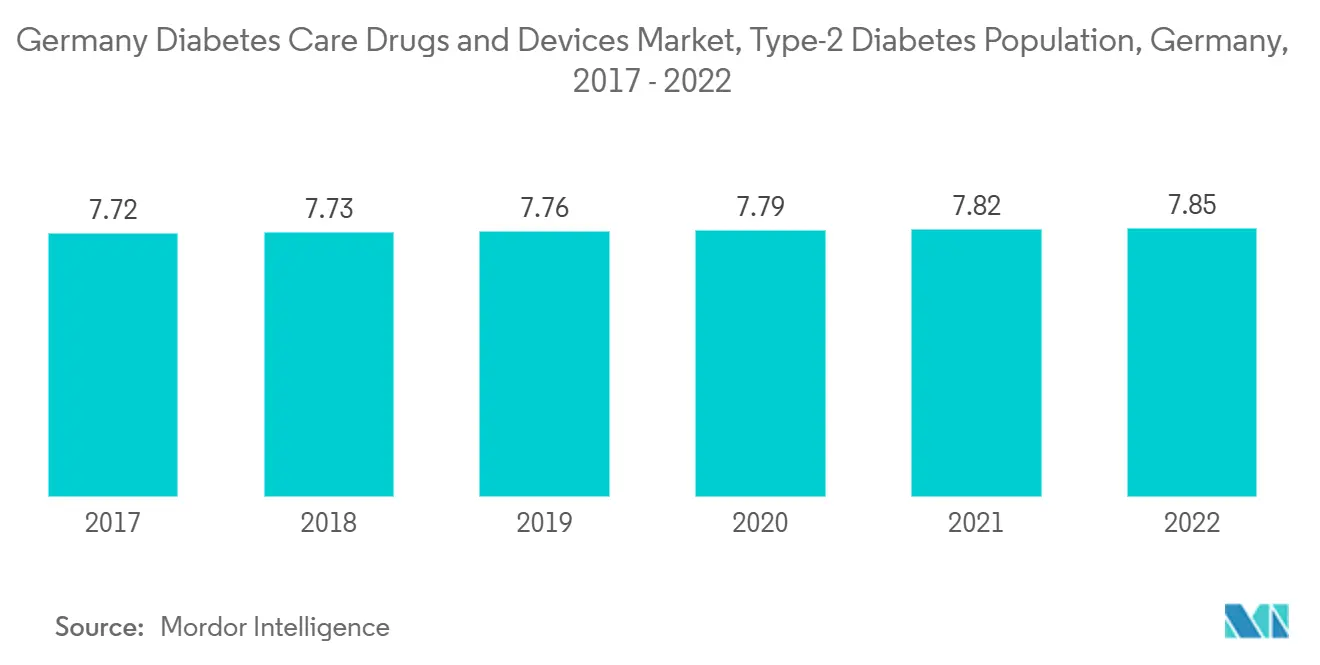
Les médicaments et dispositifs pour le diabète sont conçus pour stabiliser et contrôler la glycémie chez les personnes diabétiques. Les médicaments antidiabétiques sont devenus des candidats potentiels pour le traitement des patients diabétiques affectés par l'infection au SARS-CoV-2 durant la pandémie de la maladie à coronavirus (COVID-19). Selon le Centre allemand du diabète (DDZ), au moins 7,2 % de la population allemande est actuellement atteinte de diabète, et cette tendance devrait augmenter significativement au cours des 20 prochaines années. Il a été observé que le taux de nouveaux diagnostics de diabète de type 1 et de type 2 est en hausse, principalement en raison de l'obésité, d'une alimentation malsaine et du manque d'exercice physique. L'augmentation rapide de l'incidence et de la prévalence du diabète ainsi que des coûts de santé indique une hausse de l'utilisation des médicaments antidiabétiques.
L'Allemagne est l'un des pays développés, et en matière de soins médicaux, c'est un pays développé. Des technologies telles que la surveillance continue de la glycémie et les pompes à perfusion d'insuline ont été adoptées en Allemagne plus tôt que dans d'autres pays en développement. De plus, les politiques de remboursement et de tarification sont très réglementées, ce qui dynamise le marché et favorise l'acceptation des nouvelles technologies avancées. Les opportunités de marché pour les acteurs du marché allemand des dispositifs de traitement du diabète comprennent de nombreuses introductions de nouveaux produits, une collaboration internationale accrue en matière de recherche pour les avancées technologiques, et une meilleure sensibilisation du public au diabète.
Ainsi, les facteurs mentionnés ci-dessus devraient stimuler la croissance du marché au cours de la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché allemand des médicaments et dispositifs pour le traitement du diabète
Le segment de la surveillance continue du glucose devrait enregistrer le taux de croissance le plus élevé au cours de la période de prévision
Le segment de la surveillance continue de la glycémie devrait croître à un CAGR d'environ 5,6 % durant la période de prévision.
Selon l'Observatoire européen des systèmes et politiques de santé 2021, l'Allemagne dispose du système d'assurance sociale le plus ancien du monde (GKV). L'assurance maladie est obligatoire. Les personnes dont les revenus dépassent certains seuils ou qui appartiennent à certains groupes professionnels peuvent se retirer de l'assurance maladie légale et souscrire une assurance maladie privée (PKV). Environ 11 % de la population bénéficie d'une assurance maladie privée, et 89 % d'une assurance maladie légale. L'assurance couvre tous les résidents légaux, mais seulement 0,1 % de la population ne dispose pas d'assurance maladie.
La fréquence de surveillance des niveaux de glucose dépend du type de diabète, qui varie d'un patient à l'autre. Les patients diabétiques de type 1 doivent vérifier leur glycémie à intervalles réguliers, surveiller leur glycémie et ajuster les doses d'insuline. Ainsi, si un patient effectue 5 à 6 tests par jour, les dépenses ordinaires en bandelettes de test peuvent dépasser 100 USD par mois. Ces dépenses s'ajoutent aux coûts déjà élevés de la gestion du diabète et contribuent au développement du secteur. Les équipements CGM courants représentent avec précision les tendances et les schémas glycémiques par rapport aux tâches quotidiennes de vérification de la glycémie à des intervalles définis.
Les dispositifs de surveillance continue du glucose sont devenus un choix apprécié par rapport aux glucomètres portables à piqûre au doigt disponibles sur le marché pour le confort des patients diabétiques. Les équipements de surveillance continue du glucose deviennent moins coûteux avec l'avènement de nouvelles technologies, comme l'intégration aux téléphones mobiles, ce qui devrait probablement orienter le développement du segment au cours de la période de prévision.
Prévalence croissante du diabète
La prévalence du diabète en Allemagne a augmenté de façon alarmante ces dernières années. Une personne diabétique nécessite plusieurs ajustements tout au long de la journée pour maintenir une glycémie normale, notamment des antidiabétiques oraux, ou surveiller la glycémie et consommer des glucides supplémentaires. Il a été observé que le taux de nouveaux diagnostics de diabète de type 1 et de type 2 est en hausse, principalement en raison de l'obésité, d'une alimentation malsaine et du manque d'activité physique. L'augmentation rapide de l'incidence et de la prévalence du diabète ainsi que des dépenses de santé témoigne d'une utilisation accrue des médicaments et dispositifs pour le diabète.
Le diabète est un problème de santé majeur et l'un des défis extraordinaires auxquels sont confrontés les systèmes de soins de santé partout en Allemagne. La prévalence du diabète de type 1 et de type 2 connu dans la population adulte germanophone est élevée, à côté d'un nombre important de patients qui n'ont pas encore reçu de diagnostic. En raison du vieillissement de la population et d'un mode de vie malsain, la prévalence du diabète de type 2 devrait augmenter régulièrement au cours des prochaines années. Des soins de haute qualité, tels qu'une surveillance adéquate, la comparaison des facteurs de risque et une autogestion active, sont essentiels pour prévenir les complications chez les patients germanophones atteints de diabète de type 2.
Les antidiabétiques oraux sont disponibles dans le monde entier et sont recommandés lorsqu'une gestion du mode de vie et une intensification du traitement du diabète de type 2 sont nécessaires. Les formulations orales sont généralement les médicaments de premier choix pour le traitement du diabète de type 2, en raison de leur large gamme d'efficacité, de leur profil de sécurité et de leurs mécanismes d'action. Les antidiabétiques aident les personnes diabétiques à contrôler leur état et à réduire le risque de complications diabétiques. Les personnes diabétiques peuvent avoir besoin de prendre des antidiabétiques tout au long de leur vie pour contrôler leur glycémie et éviter l'hypoglycémie ou l'hyperglycémie. Les antidiabétiques oraux présentent l'avantage d'être faciles à utiliser et peu coûteux. Cela en a fait une alternative attrayante à l'insuline, favorisant une plus grande acceptation et une meilleure observance thérapeutique.
En Allemagne, des directives gouvernementales strictes et des réglementations favorables de l'OMS encouragent les entreprises à développer des produits innovants. La pénétration de ces produits sur le marché allemand soutiendra les études de recherche clinique dans les organisations locales, facilitera la gestion et accélérera le processus de découverte. Le diabète peut être considéré comme une maladie gérée par les données, et des exemples de collecte de données de santé et de traitement en conditions réelles fournissent des informations pour une gestion intégrée et personnalisée des maladies chroniques. Les patients et les soignants spécialisés dans le diabète partagent les décisions thérapeutiques à l'aide de données métaboliques, thérapeutiques et liées au mode de vie collectées en continu. Le diabète est un problème de santé majeur et l'un des principaux défis du système de soins de santé à travers l'Allemagne. L'incidence, la prévalence et la progression croissantes de la maladie ont encouragé le développement de nouveaux médicaments offrant des options de traitement supplémentaires aux patients diabétiques. Les opportunités de marché pour les acteurs du marché allemand des médicaments pour le diabète comprennent de nombreux lancements de nouveaux produits, une collaboration internationale de recherche accrue en faveur des avancées technologiques, ainsi qu'une sensibilisation accrue du public au diabète.
Paysage concurrentiel
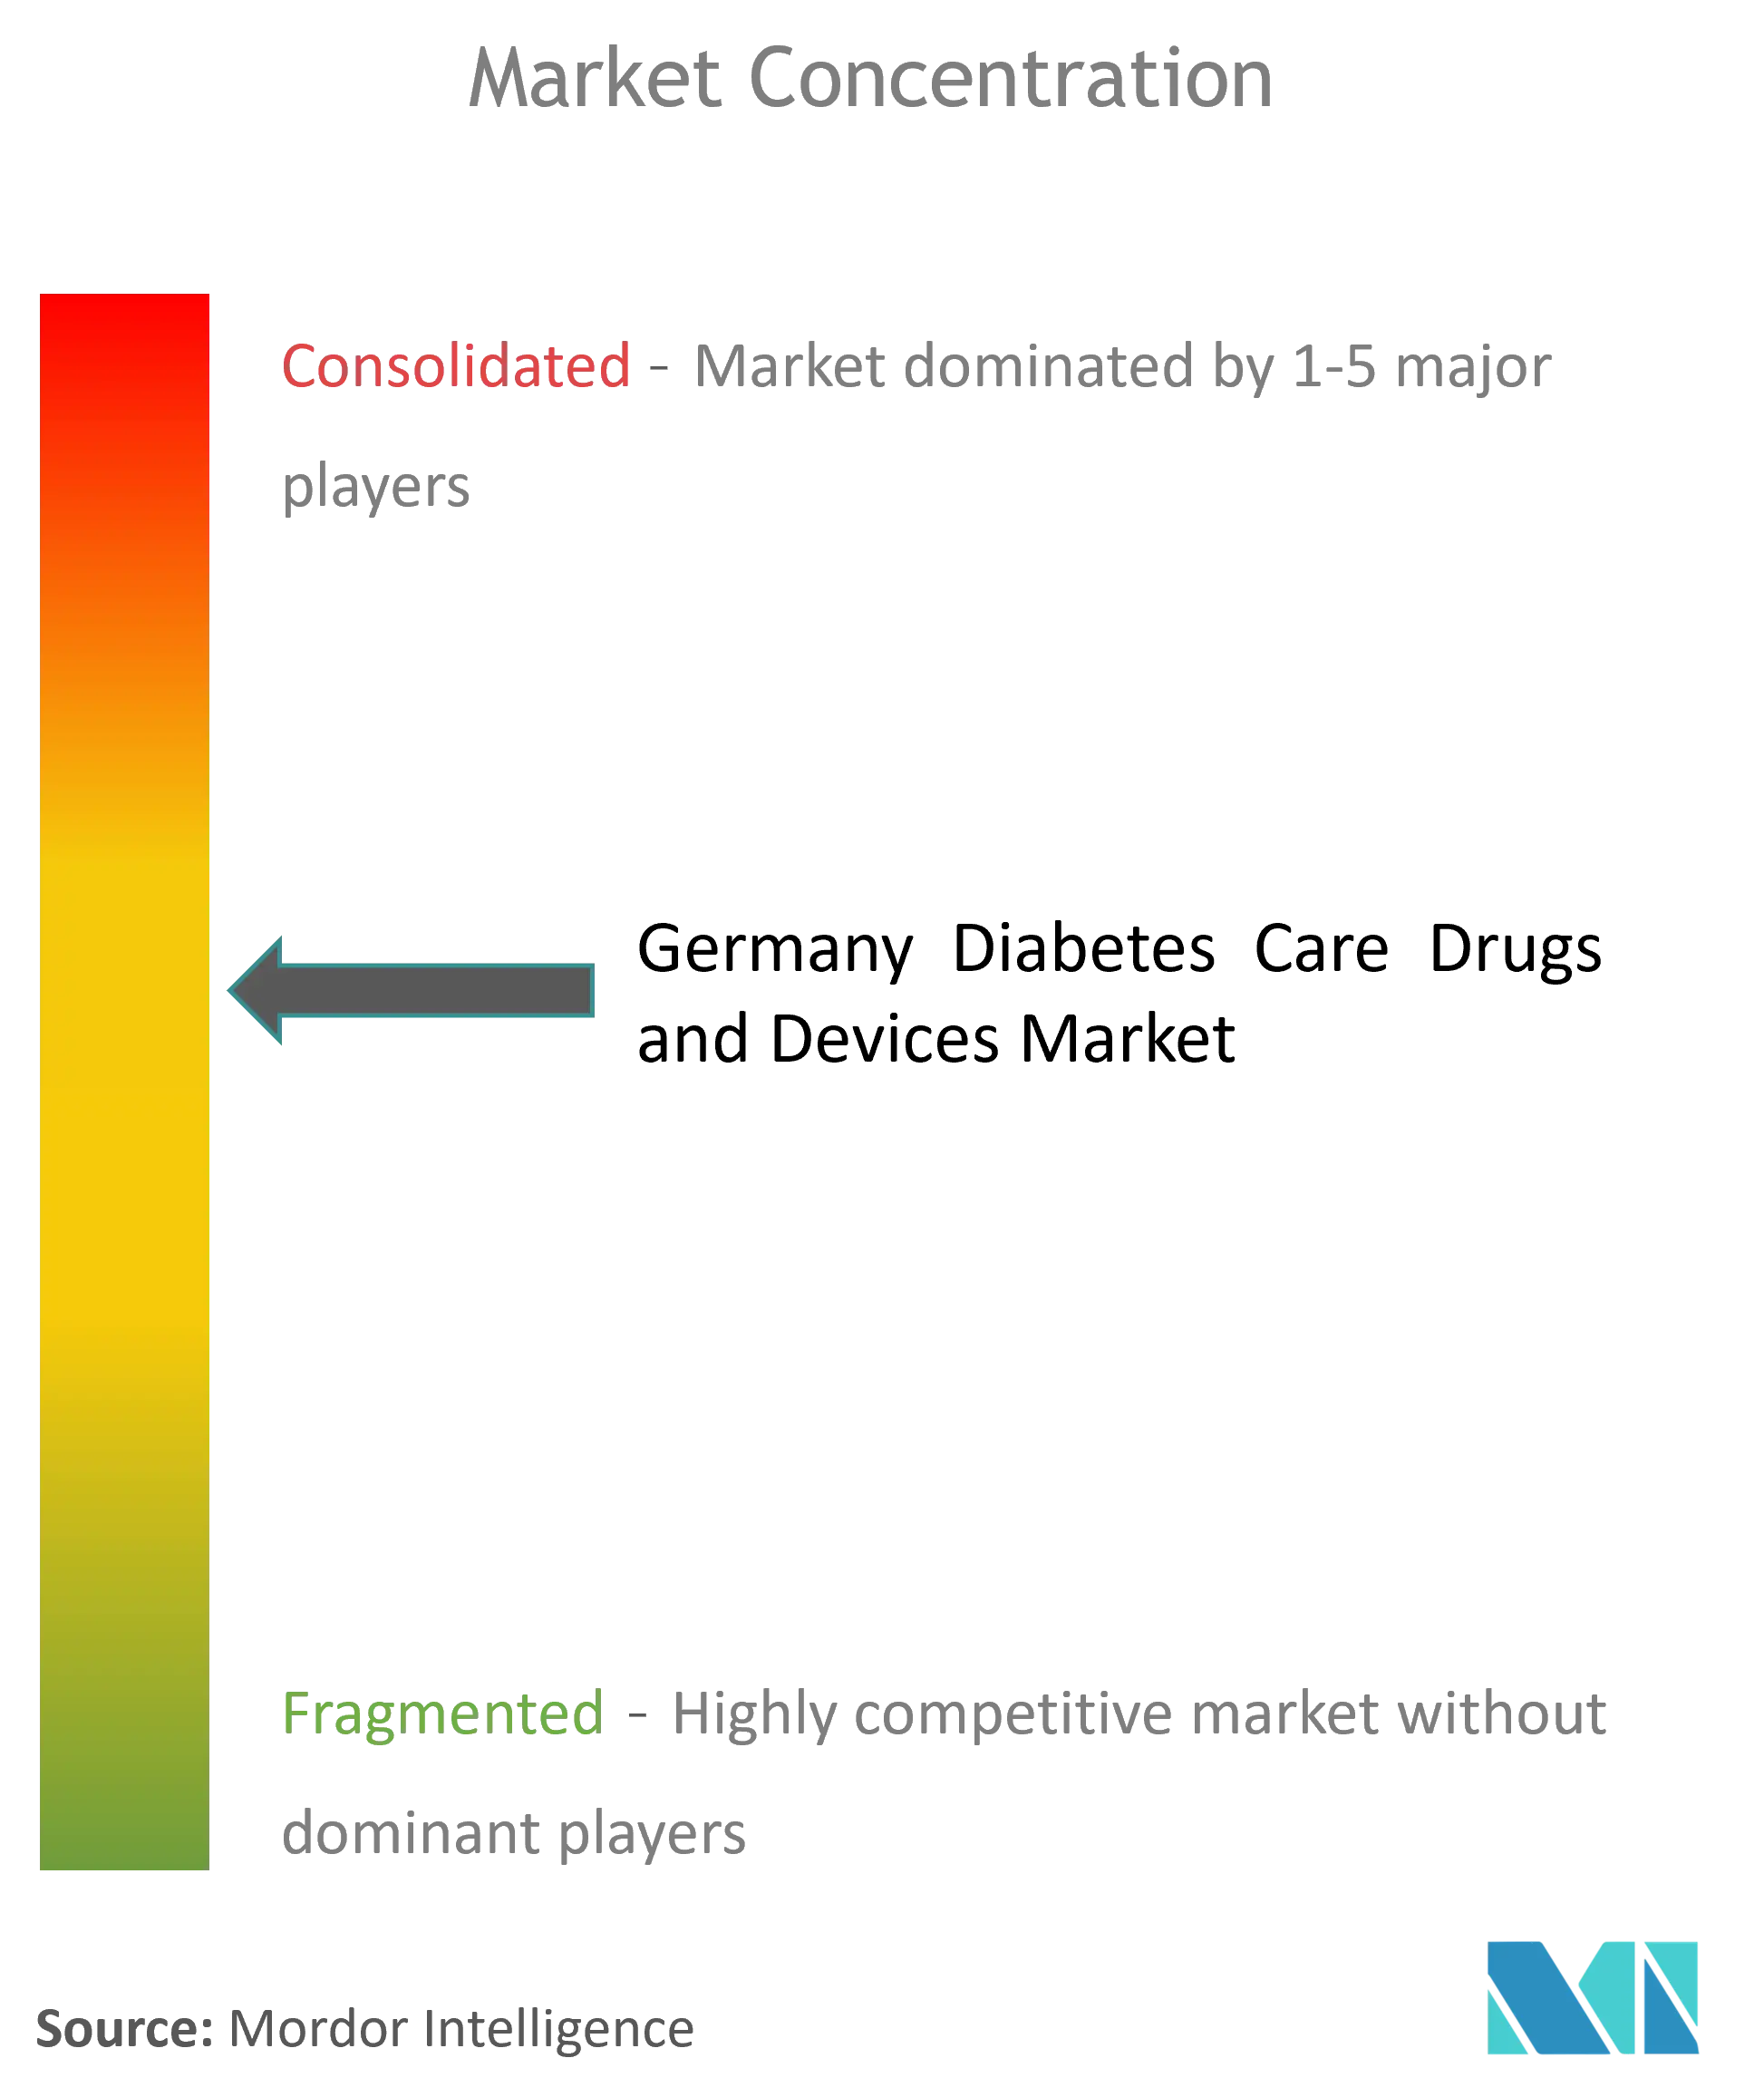
Le marché allemand des médicaments et dispositifs pour le traitement du diabète est modérément consolidé, avec des acteurs clés tels qu'Abbott, Roche, Dexcom, Medtronic, Novo Nordisk, Sanofi, Eli Lilly et Insulet qui se font concurrence par l'innovation produit, les collaborations stratégiques et l'élargissement de leur portefeuille. Le marché se caractérise par une forte adoption des systèmes de surveillance continue du glucose (CGM), des pompes à insuline, des stylos à insuline connectés et des thérapies insuliniques avancées, soutenue par le cadre de remboursement bien établi et l'infrastructure de soins de santé de l'Allemagne. Les entreprises se concentrent de plus en plus sur des solutions intégrées de gestion du diabète combinant la surveillance de la glycémie, les plateformes de santé numérique et les technologies d'administration de l'insuline afin d'améliorer les résultats pour les patients et l'observance du traitement, tandis que les investissements continus en recherche et développement et l'introduction de produits de traitement du diabète de nouvelle génération devraient intensifier la concurrence sur le marché.
Leaders du secteur allemand des médicaments et dispositifs pour le traitement du diabète
-
Medtronics
-
Roche
-
NovoNordisk
-
Sanofi
-
Omnipod
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'ensemble des opportunités des soins du diabète en Allemagne se développe autour de parcours de soins connectés qui combinent médicaments, dispositifs et services numériques dans le cadre de l'environnement de remboursement réglementé du pays. L'axe le plus clair concerne le développement à grande échelle des écosystèmes intégrés d'administration d'insuline et de surveillance (CGM relié à des pompes et à des algorithmes d'administration automatisée d'insuline), soutenu par une adoption croissante des systèmes intégrés et une adoption précoce des technologies avancées du diabète en Allemagne. Les programmes numériques d'accompagnement qui favorisent l'adhérence et l'autogestion créent également un potentiel de différenciation, en particulier lorsqu'ils s'intègrent aux flux de travail de l'assurance obligatoire et aux exigences documentaires.
Les perspectives d'avenir de l'Allemagne pour les produits de soins du diabète sont façonnées par des exigences renforcées en matière de preuves et de données pour les solutions de santé numérique, ainsi que par des considérations liées à la chaîne d'approvisionnement et aux composants pour les capteurs et les consommables. L'Institut fédéral des médicaments et des dispositifs médicaux (BfArM) est lié au cadre DiGA, et à partir du T3 2026, il exigera des fabricants de DiGA la soumission de données d'utilisation tous les six mois, le premier jeu de données étant attendu pour le 15 avril 2027, ce qui renforce le rôle des données du monde réel dans l'accès au marché. Du côté des produits, l'évolution de la thérapie du diabète de type 2 vers les agonistes du GLP-1 et l'intégration continue du CGM avec les systèmes en boucle fermée maintiennent l'activité tant des portefeuilles pharmaceutiques que des plateformes de dispositifs. Les efforts pour réduire la volatilité des coûts des composants pour l'électronique des capteurs, la chimie enzymatique et les adhésifs de qualité médicale soutiennent des stratégies d'accès plus larges à travers les canaux d'assurance obligatoire et privée.
Développements récents du secteur
- Juillet 2026 : Diabeloop : le système d'administration automatisée d'insuline (AID) DBLG2, intégré à la pompe à patch d'insuline Kaleido de ViCentra et au CGM Dexcom G7, est ouvert à la prescription en Allemagne. Ce déploiement élargit l'accès à une thérapie intégrée avancée pompe-CGM sur le marché allemand et soutient une adoption plus large des approches de gestion du diabète en boucle fermée.
- Juillet 2026 : Medtrum : la pompe à patch sans tube Medtrum 300U est répertoriée dans l'annuaire allemand Hilfsmittelnummer pour le remboursement GKV. Cette voie de remboursement pour une pompe à patch sans tube à haute capacité soutient l'entrée sur le marché de Medtrum et son positionnement tarifaire sur le marché allemand des dispositifs pour diabétiques.
- Juillet 2026 : Novo Nordisk et Smartpatient : Novo Nordisk s'associe à Smartpatient pour lancer un programme de soins du diabète pour le diabète de type 2 en Allemagne. Ce programme de soins numérique élargit l'engagement des payeurs et des patients et s'aligne sur les tendances des soins intégrés en Allemagne.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les revenus générés en Allemagne par les médicaments pour le traitement du diabète et les dispositifs de traitement du diabète utilisés pour traiter, gérer et surveiller le diabète, avec des valeurs suivies en USD.
Exclusions du périmètre : Nous excluons les services hospitaliers généraux, les consultations médicales, les diagnostics généraux du diabète non liés aux dispositifs de surveillance du diabète, et les produits de bien-être non médicaux.
Aperçu de la segmentation
- Dispositifs
- Dispositifs de surveillance
- Dispositifs d'autosurveillance glycémique
- Surveillance continue de la glycémie
- Dispositifs de gestion
- Pompe à insuline
- Seringues à insuline
- Cartouches d'insuline
- Stylos jetables
- Dispositifs de surveillance
- Médicaments
- Antidiabétiques oraux
- Médicaments à base d'insuline
- Médicaments combinés
- Médicaments injectables non insuliniques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du marché et pour identifier des points d'ancrage réalistes de la demande pour l'Allemagne. Nous avons principalement utilisé des signaux de santé publique et de remboursement, puis les avons reliés aux schémas thérapeutiques et aux sujets d'adoption des dispositifs spécifiques au traitement du diabète.
Les sources publiques couramment référencées comprennent les statistiques de santé allemandes et les publications sur la charge de morbidité, telles que les publications de l'Institut Robert Koch, les Statistiques de santé de l'OCDE, les indicateurs du diabète de l'OMS, ainsi que les tableaux de santé et de commerce de la Commission européenne et d'Eurostat lorsque pertinents. Nous avons également examiné les rapports annuels et les présentations aux investisseurs des fabricants et distributeurs concernés, ainsi que les pages des associations et les résumés des principaux congrès médicaux lorsqu'ils fournissaient un contexte spécifique à l'Allemagne. Pour les vérifications de cohérence du modèle, nous avons sélectivement utilisé des abonnements payants fournissant des informations financières sur les entreprises, des actualités et données financières, ainsi que des bases de données de brevets pour comprendre l'innovation et son calendrier. Les sources listées ici sont illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, les vérifications croisées et la clarification des hypothèses.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la confirmation de ce que les sources documentaires ne peuvent pas pleinement révéler, notamment le mix thérapeutique actuel, les schémas de changement de traitement, le comportement d'utilisation des dispositifs, et la manière dont le remboursement et les appels d'offres façonnent les volumes unitaires. Nous avons échangé avec un ensemble d'experts cliniques, d'éducateurs spécialisés en diabète, de parties prenantes de la pharmacie et de la distribution, ainsi que de participants aux circuits axés sur les dispositifs en Allemagne, afin de valider les hypothèses et d'aligner les fourchettes de prix et de volumes réalistes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux : 14 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de taille plus modeste : 19 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle central part d'un bassin de demande descendant construit à partir de la prévalence du diabète en Allemagne, de la part traitée et de la répartition thérapeutique entre l'insuline, les antidiabétiques oraux, les injectables non insuliniques et les combinaisons, puis relié aux normes moyennes de dosage ou d'utilisation. Du côté des dispositifs, les unités ont été reconstituées à partir des effectifs d'utilisateurs et des cycles de remplacement pour les catégories clés telles que l'autosurveillance de la glycémie (SMBG) et la surveillance continue du glucose (CGM), ainsi que pour les outils d'administration de l'insuline tels que les stylos, les pompes, les seringues, les cartouches et les consommables associés.
Pour maintenir la cohérence des totaux, nous avons croisé les résultats avec des approximations ascendantes sélectives utilisant des prix de vente moyens et des volumes par canal, ainsi que des vérifications de bon sens au niveau des fournisseurs et des distributeurs recueillies lors des entretiens. Les données les plus déterminantes comprenaient les tendances d'adoption remboursée pour la surveillance continue du glucose par rapport à l'autosurveillance de la glycémie, la pénétration des pompes dans les cohortes de patients concernées, les schémas typiques de fréquence de test, les changements de mix vers les nouvelles classes de médicaments, et les attentes en matière d'évolution des prix dans le cadre de la tarification et du remboursement en Allemagne. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, le scénario principal reflétant le point de vue expert le plus cohérent sur les courbes d'adoption et la pression sur les prix, et des scénarios alternatifs utilisés pour tester une pénétration des dispositifs plus rapide ou plus lente. Lorsque des sous-catégories plus petites présentaient des signaux publics peu nombreux, les lacunes ont été comblées en utilisant des hypothèses conservatrices de cycle de remplacement, puis revalidées lors d'appels de suivi.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que le calcul du bassin de patients, la logique d'utilisation par type de dispositif et la tendance implicite des dépenses par patient dans le temps. Si un segment affiche une hausse marquée qui ne peut être expliquée par un changement de prévalence, de pénétration, de remplacement ou de prix, les hypothèses sont révisées et les experts sont recontactés pour confirmer ce qui a changé.
Avant validation finale, un second analyste examine les calculs, les unités, les conversions de devises et la cohérence entre les années historiques et les facteurs de prévision. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des modifications des règles de remboursement, des mises à jour notables des recommandations cliniques ou des transitions majeures de produits. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que la vue reflète les données publiques les plus récentes disponibles et les retours des entretiens.
Estimation du marché allemand des médicaments et dispositifs pour le traitement du diabète par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour le traitement du diabète en Allemagne peuvent sembler très éloignés les uns des autres, car les auteurs ne comptabilisent pas toujours le même périmètre, et ils peuvent appliquer des points de prix, des calendriers et des hypothèses de croissance différents. Une autre source peut se concentrer davantage sur les dispositifs, ou elle peut regrouper des dépenses liées au diabète plus larges qui ne sont pas directement liées aux médicaments et aux outils de surveillance et de gestion utilisés par les patients.
Certaines estimations élargissent le marché pour inclure une gestion plus large du diabète et des dépenses de diagnostic et de soins plus étendues, ce qui fait monter la valeur. Dans cette estimation de Mordor Intelligence, le total est limité aux médicaments pour le diabète ainsi qu'aux dispositifs de surveillance et de gestion destinés aux patients, et le dimensionnement reste cohérent en reliant les volumes aux cohortes traitées et aux cycles de remplacement avant l'application des prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,06 milliards USD (2025) | |
| Journal professionnel A | 21,51 milliards USD (2022) | Semble utiliser une construction de marché du diabète plus large, qui peut intégrer des dépenses plus étendues au-delà des médicaments définis et des dispositifs de surveillance et de gestion utilisés par les patients, et est également ancré à une année de base antérieure. |
| Éditeur sectoriel B | 30,40 milliards USD (2028) | Utilise un cadre de marché du diabète plus large et une vision prospective plus agressive, avec une visibilité limitée sur la manière dont le mix thérapeutique, la pression sur les prix liée au remboursement et les cycles de remplacement des dispositifs ont été contraints pour l'Allemagne. |
L'écart s'explique principalement par ce qui est comptabilisé et par la manière dont les volumes sont reliés au comportement réel des utilisateurs en Allemagne. En maintenant les unités connectées aux cohortes traitées, aux taux d'adoption et au calendrier de remplacement, l'estimation reste traçable et plus facile à reproduire, même lorsque les prix et le mix évoluent au cours de la période de prévision.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché ?
Le marché devrait croître de 5,62 milliards USD en 2026 à 7,24 milliards USD d'ici 2032, avec des revenus atteignant 5,86 milliards USD en 2027 et une croissance à un CAGR de 4,33 % durant la période 2027-2032.
Qui sont les principaux acteurs du marché ?
Medtronics, Roche, NovoNordisk, Sanofi et Omnipod sont les principales entreprises opérant sur ce marché.
Quelles années ce marché couvre-t-il ?
Le rapport couvre la taille historique du marché pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille non définie pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.