
Taille et Part du Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.85 Milliards de dollars |
| Taille du Marché (2027) | 1.98 Milliards de dollars |
| Taille du Marché (2032) | 2.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.92 % |
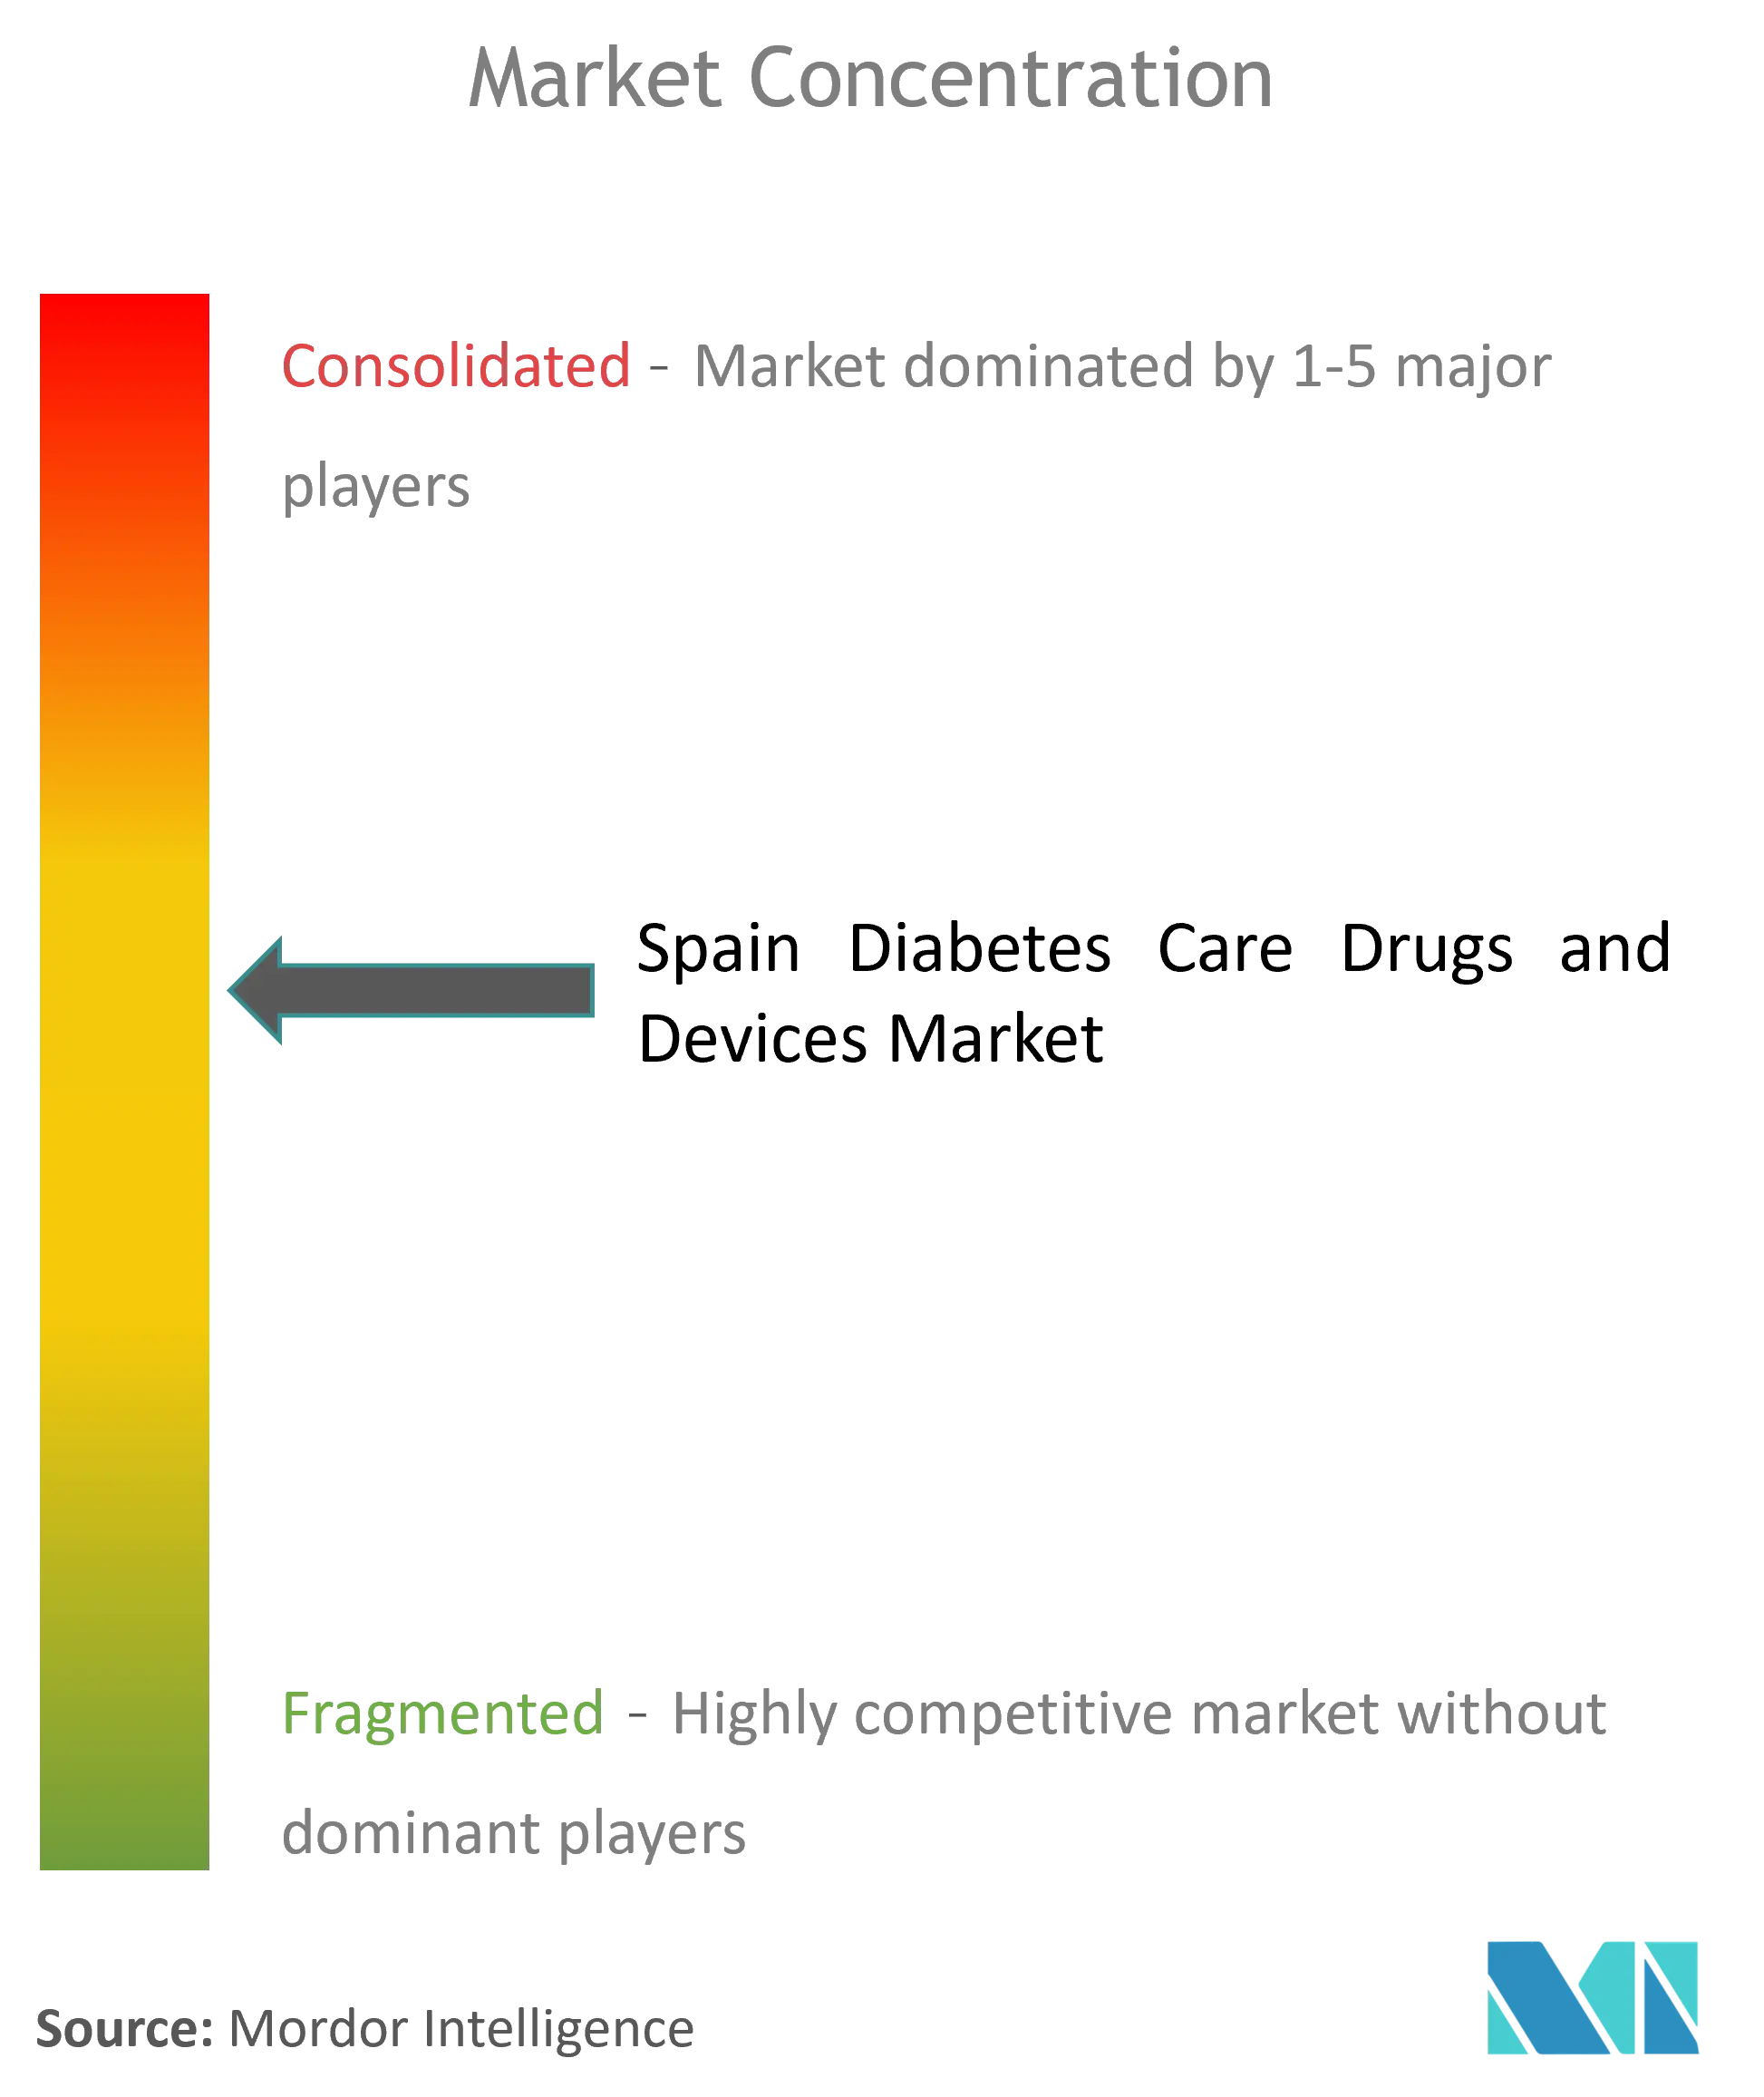
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne par Mordor Intelligence
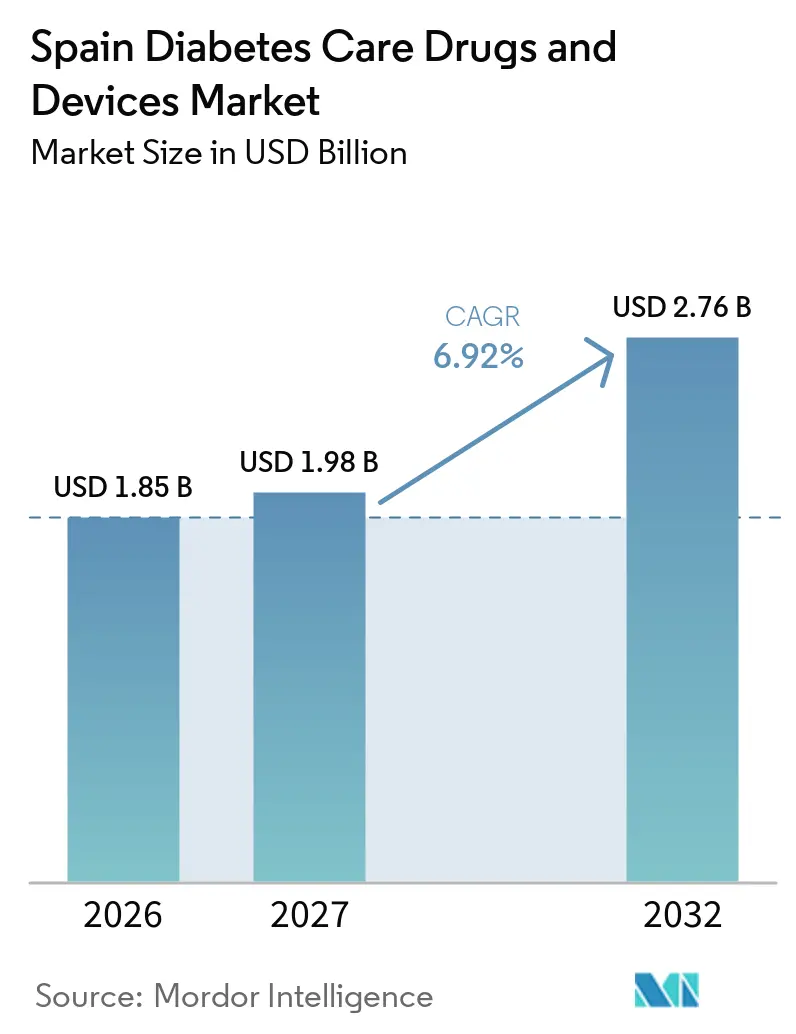
La taille du Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne devrait augmenter de 1,85 milliard USD en 2026 à 1,98 milliard USD en 2027 et atteindre 2,76 milliards USD d'ici 2032, avec un CAGR de 6,92 % sur la période 2027-2032.
Selon l'OMS, l'Espagne a administré 102 258 825 doses de vaccins au 25 juin 2022. L'hyperglycémie de base prédit de manière significative la mortalité toutes causes confondues chez les patients atteints de COVID-19 non sévère, indépendamment des antécédents de diabète. Le 25 octobre, le gouvernement a déclaré l'état d'urgence après la reprise des essais cliniques, environ quatre mois après l'assouplissement de certaines restrictions. Cela comprenait des mesures de confinement partiel avec des restrictions de déplacement jusqu'au 9 mai 2021. La pandémie de COVID-19 en Espagne a contraint le gouvernement à introduire de nouvelles lois et restrictions pour enrayer la propagation du virus. Les confinements se sont avérés être une approche efficace pour réduire le risque d'infection. Pour les raisons susmentionnées, l'expansion du marché des examens en Espagne est prévue.
Les médicaments à base d'insuline sont importants dans le traitement du diabète de type 1 (DT1). Les médicaments à base d'insuline en sont des exemples. Ces dispositifs sont associés à un meilleur contrôle glycémique et à une réduction de l'hypoglycémie. Dans le secteur pharmaceutique, la catégorie de l'insuline détient une part de marché significative. Dans le monde entier, plus de 100 millions de personnes utilisent de l'insuline, notamment tous les diabétiques de type 1 et 10 à 25 % des diabétiques de type 2. La production d'insuline est très exigeante et seuls quelques fabricants d'insuline sont présents sur le marché. Il existe donc une concurrence féroce entre ces fabricants, qui s'efforcent constamment de répondre aux besoins de leurs patients en fournissant une insuline de la plus haute qualité. Les dispositifs médicaux (DT1) constituent l'un des éléments clés dans le traitement du diabète de type 1. Ces dispositifs comprennent les pompes à insuline, les moniteurs de glycémie en continu (MGC) et les glucomètres. Ces dispositifs permettent un meilleur contrôle de la glycémie et une réduction de l'hypoglycémie.
Ainsi, les facteurs susmentionnés devraient stimuler la croissance du marché au cours de la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne
Le segment de la surveillance continue du glucose devrait enregistrer le taux de croissance le plus élevé au cours de la période de prévision
Il a été démontré que la surveillance continue de la glycémie (MGC) et les injections quotidiennes multiples (IJM) réduisent l'hypoglycémie légère et sévère chez les patients atteints de diabète de type 1 sujets à cet effet secondaire. Les personnes atteintes de diabète de type 1 présentant un risque élevé d'hypoglycémie peuvent utiliser la surveillance continue de la glycémie autonome, même dans des conditions de vie difficiles imposées par les confinements stricts liés à la crise de la pandémie de COVID-19. Elle peut réguler la glycémie. Les indicateurs glycémiques se sont légèrement améliorés pendant la période de confinement, notamment ceux liés à la tolérance au glucose, ce qui a conduit à des mesures d'allègement.
Les personnes atteintes de diabète de type 1 (DT1) doivent maintenir un mode de vie sain en fonction de leurs traits de personnalité, de leurs interactions sociales, de leur statut socio-économique et des facteurs liés à leur environnement de vie. L'utilisation de la surveillance continue du glucose (MGC) associée aux injections quotidiennes multiples (IJM) a démontré une réduction de l'hypoglycémie non sévère et sévère chez les patients diabétiques de type 1 sujets à cet effet secondaire. Les patients atteints de diabète de type 1, à haut risque d'hypoglycémie, contrôlent leur glycémie grâce à la surveillance continue autonome de la glycémie, même dans des conditions de vie difficiles imposées par des confinements stricts liés à la pandémie de COVID-19. De légères améliorations des marqueurs de mesure de la glycémie, notamment ceux liés à la tolérance au glucose, ont été associées à la période de confinement. Les hôpitaux espagnols ont commandé des appareils de MGC pour limiter les contacts du personnel avec la majorité des patients diabétiques atteints de COVID-19. Les décisions prises par des organismes nationaux tels que le ministère italien de la Santé et l'Agence espagnole des médicaments et des produits de santé étaient très limitées dans leur portée. Ces organisations ont généralement le pouvoir de retirer ou de rejeter des produits, mais l'utilisent rarement pour les nouveaux dispositifs. L'Espagne présente la deuxième prévalence du diabète la plus élevée en Europe ; l'Espagne figure également parmi les 10 premiers pays en termes de dépenses de santé liées au diabète, avec un total de 15,5 milliards USD.
Prévalence croissante du diabète
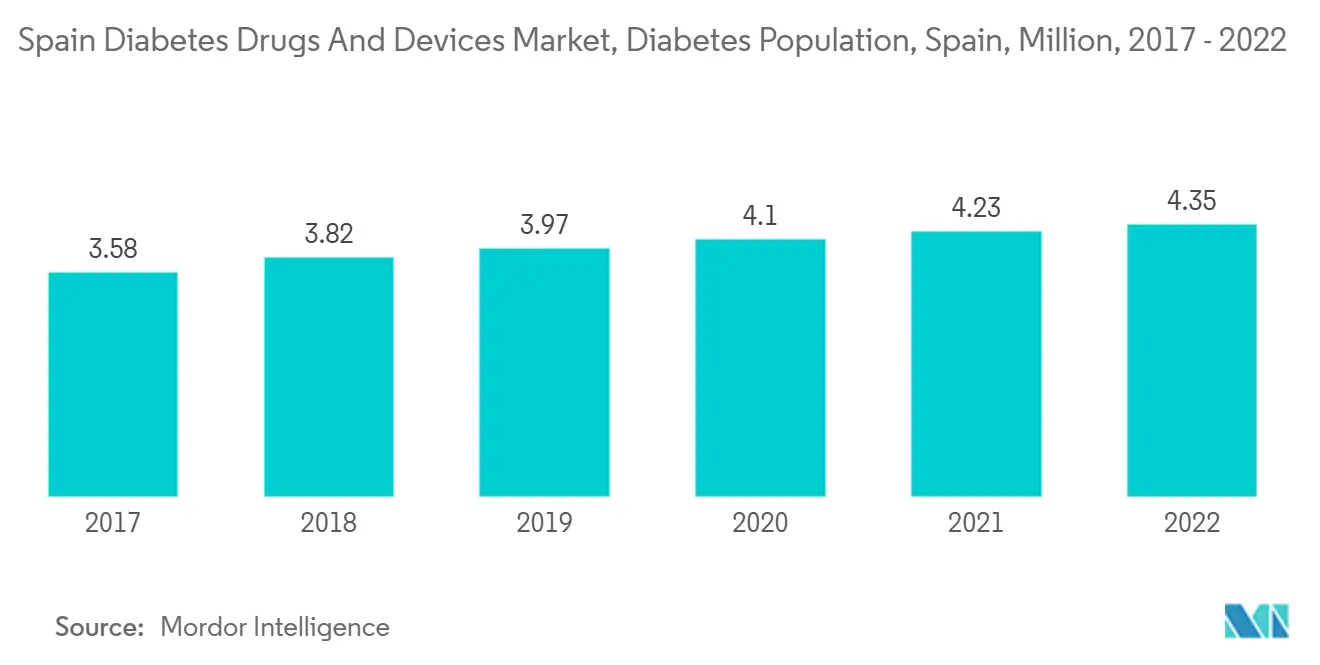
En Espagne, le nombre de personnes atteintes de diabète de type 1 est en augmentation, enregistrant un taux de croissance annuel de plus de 3 % au cours de la période de prévision. Jusqu'à 13,8 % des adultes en Espagne sont diabétiques, et environ 6 % seraient atteints d'un diabète non diagnostiqué. Une prévalence similaire a été identifiée dans la région de Valence en Espagne, avec une population de 5 millions d'habitants. Dans cette région, les médecins généralistes suivent la plupart des patients diabétiques et travaillent en étroite collaboration avec des endocrinologues pour traiter les cas plus complexes. De nombreuses études soulignent que les personnes atteintes de diabète sont plus susceptibles de développer des infections sévères à COVID-19, d'avoir des résultats moins favorables et des taux de mortalité plus élevés. La SED s'attend à ce que le taux de mortalité augmente encore, la population non diabétique présentant un risque de mortalité compris entre 0,9 % et 3 %. Les citoyens espagnols atteints de diabète sont estimés à un risque de mortalité d'environ 7,3 %. En Espagne, 30,3 % des patients diabétiques n'ont jamais été diagnostiqués. Si elle n'est pas correctement reconnue et traitée, le diabète peut entraîner des complications graves et parfois fatales telles qu'une crise cardiaque, un accident vasculaire cérébral, une insuffisance rénale, la cécité et l'amputation des membres inférieurs. Ces complications altèrent la qualité de vie et augmentent les coûts médicaux.
Selon l'Association espagnole du diabète (SED), l'éducation thérapeutique sur le diabète a évolué d'une nécessité à une priorité et une urgence. Face à la hausse incessante des cas et aux avancées importantes dans le contrôle et le traitement de la maladie, des efforts éducatifs assortis de mesures d'équité essentielles ont jusqu'à présent été nécessaires pour faciliter l'accès à ces nouvelles ressources pour toutes les personnes atteintes de diabète. Davantage est requis. La SED reconnaît également les progrès importants réalisés dans la gestion du diabète, notamment grâce aux avancées technologiques. Par exemple, elle a approuvé le financement d'un système de perfusion pour ses patients diabétiques de type 2 sous insulinothérapie basale en bolus.
Supposons que le diabète ne soit pas diagnostiqué ou traité de manière adéquate. Dans ce cas, les personnes atteintes de diabète risquent des complications graves et potentiellement mortelles telles qu'une crise cardiaque, un accident vasculaire cérébral, une insuffisance rénale, la cécité et l'amputation des membres inférieurs. Cela entraîne une qualité de vie inférieure et des coûts de santé plus élevés, ce qui se traduit par un besoin accru d'accès aux soins de santé. Les données probantes suggèrent que le diabète peut être géré avec succès, surtout s'il est détecté tôt. Les interventions multicomposantes, incluant le contrôle glycémique, de la pression artérielle et des lipides, peuvent réduire un large éventail de complications micro- et macrovasculaires ainsi que la mortalité précoce associées au diabète.
Paysage concurrentiel
La concurrence sur le Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne se caractérise par une innovation continue des produits, l'expansion des solutions numériques de gestion du diabète et des collaborations stratégiques entre les principaux acteurs du secteur. Les grandes entreprises renforcent leur présence sur le marché grâce à des investissements dans les systèmes de surveillance continue du glucose (MGC), les dispositifs connectés d'administration d'insuline et les plateformes intégrées de gestion du diabète qui améliorent les résultats pour les patients et l'observance du traitement. L'adoption croissante de technologies avancées pour le diabète en Espagne, soutenue par une sensibilisation accrue à l'autogestion et à la télésurveillance, encourage les fabricants à élargir leurs portefeuilles de produits et à renforcer leurs capacités technologiques. Les partenariats stratégiques, les lancements de produits et les investissements en recherche et développement demeurent des stratégies concurrentielles clés parmi les acteurs du marché.
Leaders du Secteur des Médicaments et Dispositifs de Soins du Diabète en Espagne
-
Medtronics
-
Roche
-
NovoNordisk
-
Sanofi
-
Omnipod
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'Espagne offre des perspectives pour les soins connectés du diabète, réunissant dispositifs de surveillance, administration d'insuline et flux de données numériques, soutenus par des mécanismes d'accès du système public. Le Conseil interterritorial du système national de santé espagnol (SNS) a approuvé le document de développement 2025-2028 de la stratégie d'approche des maladies chroniques le 4 juillet 2025, et le diabète est traité comme un domaine prioritaire dans ce cadre, avec un accent sur le contrôle métabolique, la prévention des complications et l'autonomisation des patients.
Sur le plan de l'accès, le système public espagnol fournit gratuitement les dispositifs de surveillance de la glycémie et d'administration d'insuline pour les personnes diabétiques, et les systèmes de surveillance continue du glucose (CGM) sont entièrement remboursés pour les personnes atteintes de diabète de type 1 et de type 2 nécessitant plusieurs injections quotidiennes d'insuline. Cet environnement de remboursement crée un espace pour une adoption plus large de la surveillance continue et des outils connexes de gestion thérapeutique (y compris l'administration automatisée d'insuline et les régimes connectés à base de stylos), en particulier lorsque l'interopérabilité et les modèles d'approvisionnement simplifiés réduisent la charge de travail clinique et soutiennent la continuité des soins entre les communautés autonomes.
Développements récents du secteur
- Juillet 2026 : le système d'administration automatisée d'insuline Omnipod 5 et la plateforme de gestion des données Omnipod Discover ont été lancés commercialement en Espagne. L'expansion de l'administration d'insuline sans tubulure en Espagne renforce l'empreinte de marché de la plateforme Omnipod et soutient une adoption plus large de l'administration automatisée d'insuline.
- Juin 2026 : la Conselleria de Sanidad de la Communauté valencienne a lancé un service de livraison à domicile de dispositifs de surveillance continue du glucose pour environ 27 000 patients diabétiques. L'expansion de l'accès public aux CGM en Espagne améliore l'accessibilité des CGM et pourrait accroître la demande pour les écosystèmes d'administration d'insuline et les outils numériques de gestion du diabète.
- Juin 2026 : la Sociedad Española para la Transformación Tecnológica (SETT) / Clinicgram a investi 650 000 euros dans Clinicgram pour faire progresser un logiciel basé sur l'IA pour la gestion du pied diabétique. Ce logiciel de gestion du pied diabétique piloté par l'IA en Espagne soutient les outils de santé numérique pour la prévention des complications et complète les soins du diabète basés sur les dispositifs avec des diagnostics assistés par l'IA.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les dépenses en Espagne consacrées aux thérapies antidiabétiques sur ordonnance et aux dispositifs de soins du diabète utilisés pour traiter, administrer et surveiller le diabète, exprimées en valeur de marché en USD et étayées par des volumes unitaires pour les principaux types de produits.
Exclusions du périmètre : Nous excluons les consommables hospitaliers généraux non spécifiques aux soins du diabète et les applications de bien-être non médicales qui ne soutiennent pas directement l'administration de thérapies ou la surveillance de la glycémie.
Aperçu de la Segmentation
- Dispositifs
- Dispositifs de surveillance
- Dispositifs d'autosurveillance glycémique
- Surveillance continue de la glycémie
- Dispositifs de gestion
- Pompe à insuline
- Seringues à insuline
- Cartouches à insuline
- Stylos jetables
- Dispositifs de surveillance
- Médicaments
- Antidiabétiques oraux
- Médicaments à base d'insuline
- Médicaments combinés
- Médicaments injectables non insuliniques
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une image claire de la demande et du remboursement en Espagne, étant donné que de nombreux produits antidiabétiques sont façonnés par les règles des payeurs publics et les achats régionaux. Nous utilisons des sources de santé publique et statistiques telles que les publications du Ministère de la Santé espagnol, les tableaux démographiques de l'Institut National de la Statistique (INE), les Statistiques de Santé de l'OCDE, les profils diabète de l'OMS et la littérature clinique et d'économie de la santé évaluée par des pairs qui rend compte des populations traitées et des schémas de soins.
Nous cartographions ensuite l'univers des produits à l'aide de signaux réglementaires et commerciaux, en tenant compte du contexte pratique des canaux de distribution. Les sources comprennent les informations sur les produits de l'Agence Européenne des Médicaments (EMA) le cas échéant, les documents des systèmes de santé espagnol et européen sur la prescription et la couverture, les publications douanières et commerciales pour les catégories de dispositifs médicaux, ainsi que les dépôts de sociétés et les documents destinés aux investisseurs pour des indications directionnelles sur la composition des revenus. Dans quelques cas, des abonnements payants à des bases de données financières d'entreprises et de brevets sont utilisés pour recouper les calendriers de produits et vérifier la cohérence des pools de revenus adressables. Cette liste de sources est illustrative, et de nombreuses autres sources publiques et par abonnement ont également été consultées pour collecter des données, les valider et combler les lacunes.
Entretiens Primaires et Enquêtes
Le travail primaire vise à confirmer comment les produits sont réellement utilisés et remboursés en Espagne, étant donné que l'accès aux formulaires et l'adoption des dispositifs peuvent varier selon les communautés autonomes. Nous interrogeons et sondons des parties prenantes telles que les participants aux circuits de distribution en pharmacie hospitalière et de ville, les cliniciens impliqués dans la gestion du diabète, les distributeurs et les experts spécialisés dans les dispositifs, et nous utilisons ces données pour valider la pénétration, les cycles de remplacement typiques et les fourchettes de prix réalistes avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de moindre envergure : 18 % | Managers : 59 % |
Dimensionnement et Prévision du Marché
Le dimensionnement est construit en reconstituant la demande au niveau de l'Espagne à partir du bassin de diabétiques traités et du parcours de soins, puis en appliquant une logique d'utilisation et de tarification au niveau des produits adaptée à chaque catégorie. L'approche descendante est utilisée pour traduire les patients diagnostiqués et traités en volumes annuels de thérapies et en utilisation de dispositifs (par exemple, les schémas d'utilisation de l'insuline, les parts des thérapies orales et la fréquence de surveillance), qui sont ensuite convertis en USD en utilisant les prix de vente moyens (ASP) par catégorie.
Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives telles que les agrégations de fournisseurs et de canaux, l'ASP échantillonné multiplié par les volumes unitaires pour les gammes de dispositifs à forte visibilité, et les vérifications des achats en pharmacie et à l'hôpital là où la couverture est solide. Les données clés comprennent la répartition des patients par type de thérapie, l'adoption du MGC par rapport à l'autosurveillance de la glycémie (ASG), la composition de l'administration d'insuline (stylos, pompes, seringues et consommables associés), les cycles de remplacement des capteurs et des bandelettes, ainsi que le calendrier des changements de remboursement ou d'appels d'offres susceptibles de modifier l'adoption. Lorsqu'une donnée est manquante pour une petite sous-catégorie, nous comblons la lacune en utilisant des ratios de substitution issus de marchés européens similaires, puis nous normalisons en revenant à l'Espagne en utilisant les retours des entretiens.
Les prévisions utilisent une analyse de scénarios étayée par de simples relations multivariées, où les valeurs futures du marché sont liées à la prévalence du diabète, à la tendance au vieillissement, au taux de traitement, à l'expansion du remboursement pour la surveillance et aux évolutions attendues des ASP après les cycles d'appels d'offres. Les hypothèses sont examinées avec les répondants primaires afin que la trajectoire finale reflète ce qui est susceptible de se produire dans les comportements réels d'achat et de prescription.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par plusieurs vérifications afin que les chiffres finaux ne reposent pas sur une seule source. Nous comparons les totaux modélisés avec des signaux indépendants tels que l'orientation des dépenses de santé publique, les tendances de la composition thérapeutique rapportées dans la littérature clinique et les indicateurs d'adoption des dispositifs discutés par les acteurs des canaux de distribution, puis les valeurs aberrantes sont examinées avant validation.
Avant la finalisation, le modèle fait l'objet d'une révision analytique en plusieurs étapes, comprenant une deuxième lecture sur l'économie unitaire, la cohérence des devises et la logique de croissance d'une année sur l'autre. Si un écart important apparaît, les répondants sont recontactés et l'hypothèse est ajustée avec une note claire dans le fichier de travail. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements importants, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Estimation du Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées pour les médicaments et dispositifs de soins du diabète en Espagne diffèrent souvent parce que les entreprises ne comptabilisent pas le même panier de produits, et qu'elles utilisent également des bases de prix et des calendriers de mise à jour différents. Dans nos travaux, nous maintenons chaque donnée traçable à un véritable moteur de demande, et nous la testons sous pression par des entretiens afin que le chiffre final ne soit pas seulement arithmétique.
Certaines estimations externes regroupent des concepts de dépenses plus larges liés au diabète qui peuvent inclure des services de gestion du diabète plus étendus ou utiliser un horizon plus long avec une adoption optimiste intégrée. Pour Mordor Intelligence, le total est limité à l'ensemble de médicaments défini et aux catégories de dispositifs répertoriées (y compris l'administration d'insuline et la surveillance de la glycémie), et le modèle est actualisé en utilisant la période historique la plus récente disponible avant les prévisions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,02 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 4,80 milliards USD (2026) | Utilise un pool de revenus plus large et une année de départ plus tardive, et semble supposer une pénétration plus rapide de la surveillance avancée et de la thérapie par pompe sur l'ensemble des canaux, ce qui augmente le total. |
| Bulletin Commercial B | 0,95 milliard USD (2023) | Semble correspondre davantage à une vision axée uniquement sur les médicaments ou les thérapeutiques liée à une base de 2023, et ne tient pas clairement compte de la valeur des dispositifs pour le diabète et des volumes de consommables récurrents. |
L'écart entre les sources s'explique principalement par ce qui est comptabilisé et par la rapidité supposée de l'adoption dans un système à financement public. En maintenant la liste de produits explicite, en reliant les volumes aux schémas d'utilisation traités et en vérifiant ensuite les prix et l'adoption auprès de répondants axés sur l'Espagne, l'estimation reste pratique et reproductible pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché espagnol des médicaments et dispositifs de soins du diabète ?
La taille du Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne devrait augmenter de 1,85 milliard USD en 2026 à 1,98 milliard USD en 2027 et atteindre 2,76 milliards USD d'ici 2032, avec un CAGR de 6,92 % sur la période 2027-2032.
Qui sont les acteurs clés du marché espagnol des médicaments et dispositifs de soins du diabète ?
Medtronics, Roche, NovoNordisk, Sanofi et Omnipod sont les principales entreprises opérant sur le marché espagnol des médicaments et dispositifs de soins du diabète.
Quelles années ce rapport sur le marché espagnol des médicaments et dispositifs de soins du diabète couvre-t-il ?
Le rapport couvre la taille historique du Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille du Marché des Médicaments et Dispositifs de Soins du Diabète en Espagne pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.