
Taille et part du marché russe des médicaments et dispositifs pour le traitement du diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.54 Milliards de dollars |
| Taille du Marché (2027) | 2.64 Milliards de dollars |
| Taille du Marché (2032) | 3.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché russe des médicaments et dispositifs pour le traitement du diabète par Mordor Intelligence
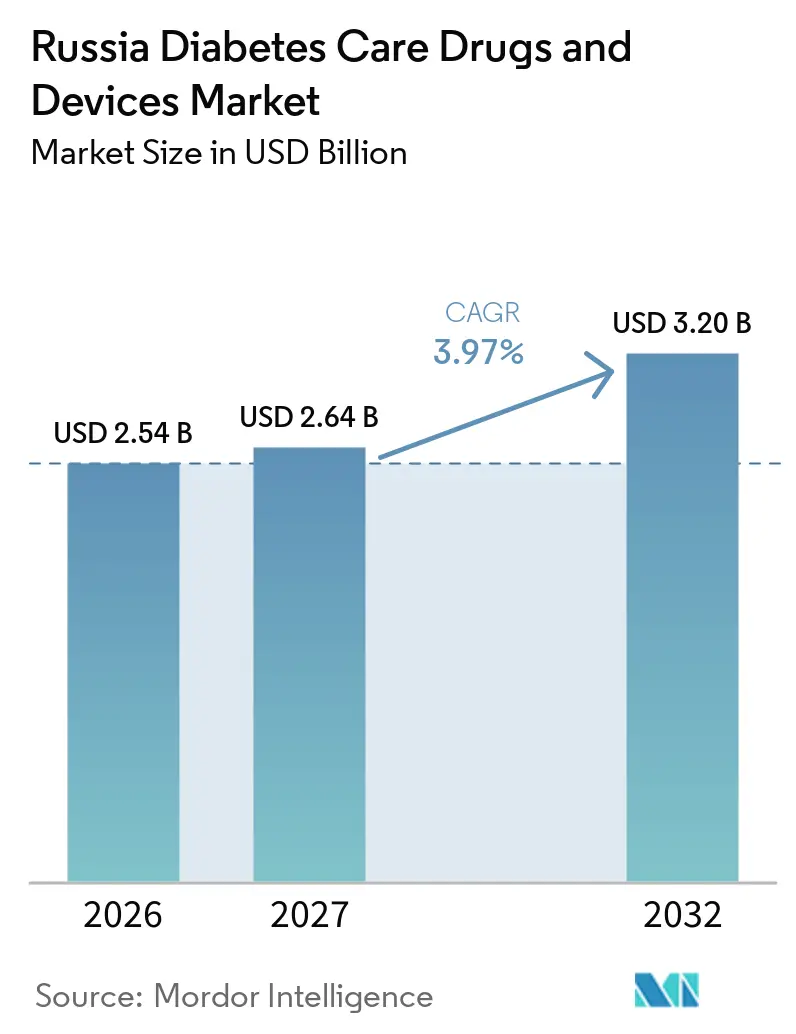
La taille du marché russe des médicaments et dispositifs pour le traitement du diabète était évaluée à 2,54 milliards USD en 2026 et devrait croître de 2,64 milliards USD en 2027 pour atteindre 3,20 milliards USD d'ici 2032, à un CAGR de 3,97 % au cours de la période de prévision (2027-2032).
Un an après le début de la pandémie de COVID-19, celle-ci a provoqué des décès prématurés, notamment chez les personnes âgées. La Russie enregistre le neuvième nombre le plus élevé de cas de coronavirus dans le monde. La plupart des personnes décédant du COVID-19 sont affectées par deux maladies chroniques ou plus simultanément. Plusieurs études ont confirmé que les maladies chroniques telles que le diabète sont associées à des résultats défavorables chez les patients atteints de COVID-19. Les médicaments antidiabétiques sont conçus pour stabiliser et contrôler la glycémie chez les personnes atteintes de diabète. Les médicaments antidiabétiques sont devenus des candidats potentiels pour le traitement des patients diabétiques affectés par l'infection au SARS-CoV-2 lors de la pandémie de la maladie à coronavirus (COVID-19). Les augmentations rapides de l'incidence et de la prévalence du diabète ainsi que des coûts de santé indiquent une utilisation accrue des produits de soins pour le diabète. Selon Roscongress, la Russie se classe cinquième dans le monde en termes de nombre de personnes atteintes de diabète entre 20 et 79 ans. De plus, le taux de mortalité parmi les personnes atteintes de diabète a augmenté de 22 % pendant la pandémie de COVID-19.
Une augmentation du taux de nouveaux diagnostics de diabète de type 1 et de type 2 a été observée, principalement en raison de l'obésité, d'une alimentation malsaine et du manque d'exercice. Les augmentations rapides de l'incidence et de la prévalence du diabète ainsi que des coûts de santé indiquent une utilisation accrue des produits de soins pour le diabète. En mai 2021, l'Assemblée mondiale de la Santé a adopté une résolution visant à renforcer la prévention et le contrôle du diabète. Des actions sont recommandées dans les domaines suivants : améliorer l'accès à l'insuline ; faciliter la consolidation et l'harmonisation des exigences réglementaires relatives à l'insuline et aux autres médicaments et produits de santé utilisés pour traiter le diabète ; évaluer la faisabilité et la valeur potentielle de la création d'un outil en ligne pour le partage d'informations relatives à la transparence du marché des médicaments antidiabétiques et des produits de santé.
Par conséquent, en raison des facteurs susmentionnés, le marché étudié devrait croître au cours de la période d'analyse.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché russe des médicaments et dispositifs pour le traitement du diabète
Le segment de la surveillance continue du glucose devrait enregistrer le taux de croissance le plus élevé au cours de la période de prévision
Un moniteur de glycémie en continu est un système automatique de surveillance de la glycémie composé d'un petit dispositif porté sur le corps et fixé à l'aide d'un patch adhésif. La partie capteur du dispositif comprend une canule insérée dans la couche supérieure de la peau et utilise un échantillon de liquide interstitiel pour vérifier la glycémie. Le capteur est connecté à un émetteur capable de transmettre des données sans fil vers un appareil récepteur mobile particulier ou un smartphone. Pour les diabétiques, leurs aidants et la communauté, l'utilisation du système de surveillance continue du glucose (CGM) est bénéfique pour gérer la glycémie et les niveaux d'insuline afin de maintenir une bonne santé. Le CGM rend le contrôle de la glycémie beaucoup plus accessible en réduisant les interruptions et en permettant un meilleur sommeil. Il améliore également la santé mentale des patients et des aidants en réduisant la charge mentale globale associée à la gestion du diabète.
La surveillance continue de la glycémie est devenue une alternative populaire aux glucomètres portables à piqûre au doigt disponibles dans le commerce pour les personnes atteintes de diabète. Le capteur est la partie la plus importante de tout dispositif de surveillance continue de la glycémie. Diverses technologies prometteuses de capteurs de glucose sont en cours de développement, allant des capteurs de glucose électrochimiques traditionnels aux nouveaux capteurs de glucose optiques et autres capteurs électriques, ce qui a un impact positif sur la croissance du marché. Les capteurs de surveillance continue de la glycémie ont ouvert de nouveaux scénarios pour l'évaluation hors ligne de l'efficacité des schémas thérapeutiques pour les patients individuels, facilitant le développement d'applications en ligne innovantes. Cela inclut un système d'alerte hypoglycémie/hyperglycémie et un algorithme de contrôle du pancréas artificiel. Grâce aux nouvelles technologies, les dispositifs de surveillance continue de la glycémie deviennent de moins en moins coûteux.
Les opportunités de marché pour les acteurs du marché russe des médicaments et dispositifs pour le traitement du diabète comprennent de nombreux nouveaux lancements de produits, une collaboration internationale accrue en matière de recherche pour les avancées technologiques, et une sensibilisation accrue du public au diabète.
Prévalence croissante du diabète
Une augmentation alarmante de la prévalence du diabète a été observée en Russie ces dernières années. Un diabétique doit effectuer plusieurs corrections tout au long de sa journée pour maintenir une glycémie normale, notamment en prenant des antidiabétiques oraux, ou en surveillant sa glycémie et en consommant des glucides supplémentaires. Il a été observé que le taux de nouveaux diagnostics de diabète de type 1 et de type 2 est en augmentation, principalement en raison de l'obésité, d'une alimentation malsaine et du manque d'exercice.
Divers efforts ont été entrepris pour lutter contre le diabète en Russie. Par exemple, lors du Forum de la ville de Moscou en 2021, un protocole d'accord a été signé entre le Conseil de la jeunesse du ministère de la Santé de Moscou, le Forum de la ville de Moscou, l'Association moscovite du diabète, le Département médical de l'Association moscovite du diabète, KB Strelka et Novo Nordisk, pour la mise en œuvre du Programme de diabète urbain modifié à Moscou. Le programme de Moscou vise à évaluer de manière exhaustive les caractéristiques des défis liés au diabète pertinents pour Moscou. Le programme a également élaboré un plan d'action pour lutter contre la maladie dans les populations les plus vulnérables.
Selon la Fédération internationale du diabète (IDF), le gouvernement russe doit mettre en œuvre intégralement le Plan national sur le diabète pour endiguer la propagation du diabète dans le pays. Ce plan prévoit un budget d'État pour garantir le traitement du diabète à tous les citoyens russes. La Russie s'efforce d'améliorer son système de remboursement pour tous les aspects des soins du diabète afin de limiter les dépenses à la charge des patients et de prévenir des dépenses ménagères dévastatrices. De plus, un programme national de dépistage pour une meilleure détection précoce des troubles du métabolisme des glucides a été introduit, et un service de santé spécialisé dans le diabète a été créé sous l'égide du ministère de la Santé de la Fédération de Russie.
La prévalence croissante du diabète et les facteurs susmentionnés sont susceptibles de stimuler la croissance du segment au cours de la période de prévision.
Paysage concurrentiel
Le marché russe des médicaments et dispositifs pour le traitement du diabète se caractérise par un mélange de multinationales et de fabricants nationaux en pleine expansion. La dynamique concurrentielle s'est de plus en plus concentrée sur la localisation de la production d'insuline, la gestion numérique du diabète et les technologies de surveillance continue de la glycémie. L'acteur national GEROPHARM a renforcé sa position grâce à une fabrication d'insuline en cycle complet et indique que son site de Pouchkine est conçu pour couvrir jusqu'à 100 % des besoins en insuline de la Russie à pleine capacité, tandis que l'entreprise est actuellement l'un des principaux fournisseurs d'insuline du pays. Par ailleurs, des multinationales telles qu'Abbott continuent de se démarquer grâce à des solutions avancées de surveillance de la glycémie, l'écosystème FreeStyle Libre prenant en charge l'intégration avec des stylos à insuline connectés et des plateformes numériques de gestion du diabète. En conséquence, les fabricants se différencient de plus en plus par leurs capacités de production locale, l'intégration technologique et les solutions de gestion du diabète centrées sur le patient, intensifiant la concurrence dans les segments des médicaments et des dispositifs.
Leaders du secteur russe des médicaments et dispositifs pour le traitement du diabète
-
Medtronic
-
Roche
-
Novo Nordisk
-
Sanofi
-
Omnipod
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La substitution des importations en cours et les interventions de l'État dans le domaine des thérapies du diabète créent un espace propice aux analogues de l'insuline produits localement et aux injectables non insuliniques modernes. Début 2026, le ministère de l'Industrie et du Commerce a indiqué que les médicaments antidiabétiques produits localement représentaient près de 60 % du volume des ventes, et des mécanismes de licence obligatoire ont été utilisés pour permettre à des fabricants locaux (dont Biokhimik, Geropharm, Promomed et PSK Pharma) de fabriquer des produits à base de sémaglutide pour le marché intérieur, redéfinissant ainsi les prix et la compétitivité des appels d'offres face aux fabricants d'origine.
Du côté des dispositifs, les signaux de demande pour les soins connectés s'alignent sur les programmes gouvernementaux qui formalisent les achats publics et les parcours de soins. Le projet fédéral « Lutte contre le diabète », dans le cadre du projet national « Vie active et longue », introduit des achats centralisés de dispositifs médicaux à partir du 1er juillet 2026, favorisant les opportunités de montée en puissance pour les fournisseurs de surveillance glycémique et d'administration d'insuline capables de répondre aux exigences des appels d'offres et aux priorités de localisation. Les activités de R&D et de développement soutiennent également des opportunités à cycle plus long dans les technologies avancées du diabète, y compris des travaux rapportés en 2026 visant à développer un système de pancréas artificiel produit localement (avec un composant CGM réutilisable), complétant l'élan actuel du marché vers l'adoption de la CGM et l'intégration numérique dans la gestion du diabète.
Développements récents du secteur
- Juin 2026 : le gouvernement russe a prolongé jusqu'en 2027 les droits de licence permettant aux entreprises nationales de produire des analogues des médicaments de Novo Nordisk sans le consentement du fabricant d'origine, invoquant des besoins de protection sanitaire. Cette mesure élargit la capacité de fabrication locale et pourrait modifier la dynamique du marché en augmentant la production de génériques et de biosimilaires dans les soins du diabète. Elle renforce la résilience de l'approvisionnement national et pourrait exercer une pression sur les prix et l'accès en Russie.
- Avril 2026 : Geropharm - l'entreprise pharmaceutique russe Geropharm a reçu l'approbation du ministère de la Santé pour mener des essais cliniques de phase I d'un biosimilaire combiné insuline degludec et insuline aspart (code GP40231), concurrent du Ryzodeg de Novo Nordisk. Cette approbation permet une validation clinique précoce d'une option basale-bolus potentielle. Ce développement diversifie le paysage des biosimilaires de l'insuline et pourrait influencer les prix et la concurrence sur le marché russe des soins du diabète.
- Mars 2026 : l'université Sechenov et KRET - des chercheurs ont lancé le développement du premier système de pancréas artificiel produit localement pour le diabète de type 1, doté d'un moniteur de glucose en continu réutilisable, les premiers prototypes étant attendus pour août 2027. Ce projet marque une avancée vers une technologie de gestion du diabète localisable. Il pourrait modifier la façon dont les patients atteints de diabète de type 1 gèrent l'administration d'insuline en Russie et favoriser les écosystèmes d'innovation.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché capture les revenus générés en Russie par les médicaments pour le traitement du diabète et les dispositifs de soins pour le diabète utilisés pour gérer et surveiller la glycémie des personnes vivant avec le diabète.
Exclusions du périmètre : Nous excluons les services hospitaliers généraux liés au diabète, les consommables généraux non spécifiques au diabète, et les produits de bien-être non thérapeutiques qui ne soutiennent pas directement le traitement médicamenteux du diabète ou la surveillance de la glycémie.
Aperçu de la segmentation
- Dispositifs
- Dispositifs de surveillance
- Dispositifs d'autosurveillance glycémique
- Surveillance continue de la glycémie
- Dispositifs de gestion
- Pompe à insuline
- Seringues à insuline
- Cartouches à insuline
- Stylos jetables
- Dispositifs de surveillance
- Médicaments
- Antidiabétiques oraux
- Médicaments à base d'insuline
- Médicaments combinés
- Médicaments injectables non insuliniques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle concernant la charge de morbidité, les parcours thérapeutiques et le flux des produits dans le système de santé. Nous nous sommes appuyés sur des sources publiques telles que l'atlas du diabète de la Fédération internationale du diabète, l'Organisation mondiale de la Santé, les statistiques nationales de santé et les divulgations de marchés publics disponibles, ainsi que les statistiques douanières et commerciales qui aident à expliquer les évolutions dans la composition des importations et l'approvisionnement local.
Pour maintenir des hypothèses réalistes, nous avons également examiné des sources telles que des revues cliniques et d'économie de la santé évaluées par des pairs pour les schémas thérapeutiques, les mises à jour de remboursement et de formulaire provenant de canaux officiels, ainsi que les dépôts de sociétés et les présentations aux investisseurs pour le contexte du portefeuille de produits et de l'exposition à la Russie. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les données d'importation-exportation au niveau des expéditions ont été utilisés pour recouper les calendriers et les mouvements directionnels. Les sources énumérées ci-dessus sont données à titre illustratif uniquement, car de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Notre travail de terrain en Russie couvre les fabricants de médicaments, les fournisseurs de dispositifs, les distributeurs, les pharmacies, les spécialistes des marchés publics, les endocrinologues et les responsables des soins pour le diabète. Les entretiens et les enquêtes permettent de tester les données secondaires, de clarifier les répartitions entre les circuits public et privé, d'identifier les lacunes dans l'accès à la surveillance continue de la glycémie, et de vérifier les hypothèses de prix et d'adoption avant que l'estimation ne soit finalisée. Les répondants aident également à distinguer la demande liée aux marchés publics des ventes courantes en pharmacie en Russie.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 20 % | Responsables : 50 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une approche mixte, dans laquelle un bassin de demande descendant a été reconstitué à partir d'indicateurs de prévalence du diabète et de population traitée, qui ont ensuite été traduits en consommation de thérapies et de dispositifs en appliquant des schémas d'utilisation et de renouvellement réalistes. Une fois le tableau de la demande établi, il a été converti en valeur à l'aide de fourchettes de prix de vente moyens reflétant la composition des circuits et le type de produit, puis ajusté en fonction de la substitution aux importations et du calendrier des marchés publics.
Pour ancrer le modèle dans la réalité, nous avons recoupé les totaux à l'aide d'approximations ascendantes sélectives telles que des points de prix échantillonnés sur différents circuits, des vérifications au niveau des fournisseurs et des distributeurs sur la direction des volumes, et des agrégations par segment pour l'insuline, les antidiabétiques oraux, les injectables non insuliniques et les médicaments combinés, ainsi que les dispositifs de surveillance et de gestion. Les données les plus importantes comprenaient la composition thérapeutique insuline et antidiabétiques oraux, l'adoption du CGM et la durée de port des capteurs, la consommation de bandelettes de surveillance de la glycémie par patient, les cycles de remplacement des lecteurs et des pompes, et la conversion rouble/USD liée à l'année de mesure.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios appuyée par des ajustements de tendances simples, les principaux facteurs étant mis à jour grâce aux retours d'experts sur les changements de remboursement, les contraintes d'accès et les comportements de substitution entre catégories de produits. Lorsqu'une vue ascendante présentait des lacunes, des fourchettes ont été utilisées puis affinées après des relances supplémentaires, de sorte que les chiffres finaux restent explicables et reproductibles avec les données disponibles.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs vérifications afin que les totaux finaux ne reposent pas sur un seul flux de données. Les résultats du modèle ont été comparés à des signaux indépendants tels que les effectifs de patients traités, la logique de consommation au niveau des catégories, la visibilité des marchés publics et les flux commerciaux, et les écarts importants ont été signalés pour examen avant validation.
Un second examen par un analyste a été utilisé pour tester l'arithmétique, les hypothèses et les évolutions d'une année sur l'autre, et des reprises de contact ont été déclenchées lorsqu'une donnée clé sortait de la plage attendue. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements politiques ou d'approvisionnement importants surviennent. Avant la livraison, une nouvelle vérification est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du marché russe des médicaments et dispositifs pour le traitement du diabète par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les soins du diabète en Russie ne correspondent souvent pas entre elles, car différentes études combinent médicaments et dispositifs de différentes manières, puis appliquent leurs propres règles de tarification et de conversion de devises. Les variations proviennent également du fait que le modèle traite les marchés publics et les ventes au détail sur la même base de prix, et que les consommables à renouvellement fréquent sont comptabilisés à l'aide de taux d'utilisation réalistes.
L'écart principal provient de la question de savoir si les consommables de surveillance à haute fréquence et le renouvellement des capteurs CGM sont entièrement comptabilisés comme demande récurrente ; Mordor Intelligence traite la valeur de la surveillance de la glycémie et du CGM en utilisant des hypothèses d'utilisation et de remplacement au niveau du patient, qui sont revérifiées par rapport aux signaux d'accès et de remboursement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,44 milliards USD (2025) | |
| Observateur sectoriel A | 2,10 milliards USD (2025) | Limite souvent la valeur des dispositifs aux biens durables et sous-estime les bandelettes et capteurs récurrents, ce qui réduit la part du marché modélisée liée au renouvellement. |
| Cabinet de conseil régional B | 2,72 milliards USD (2025) | Applique généralement des prix moyens plus élevés et une courbe de pénétration du CGM plus rapide sans vérifications cohérentes par rapport au rythme de remboursement et à la substitution vers des circuits à prix plus bas. |
L'écart dans le tableau s'explique principalement par la façon dont la consommation récurrente de surveillance est modélisée et par la façon dont les bases de prix sont établies selon les circuits. En maintenant les données liées à l'utilisation par les patients traités, aux cycles de remplacement et aux fourchettes de prix pratiques, la valeur finale reste transparente et peut être recréée étape par étape lorsque les hypothèses sont mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché ?
Le marché devrait progresser de 2,54 milliards USD en 2026 à 2,64 milliards USD en 2027, puis atteindre 3,20 milliards USD d'ici 2032, avec un CAGR de 3,97 % au cours de la période de prévision (2027-2032)
Qui sont les principaux acteurs du marché ?
Medtronic, Roche, Novo Nordisk, Sanofi et Omnipod sont les principales entreprises opérant sur le marché des médicaments et dispositifs pour le traitement du diabète en Russie.
Quelles années ce marché couvre-t-il ?
Le rapport couvre la taille historique du marché pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille indéfinie pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.