
Taille et Part du Marché des Unités Flottantes de Production, Stockage et Déchargement (FPSO)
Analyse du Marché des Unités Flottantes de Production, Stockage et Déchargement (FPSO) par Mordor Intelligence
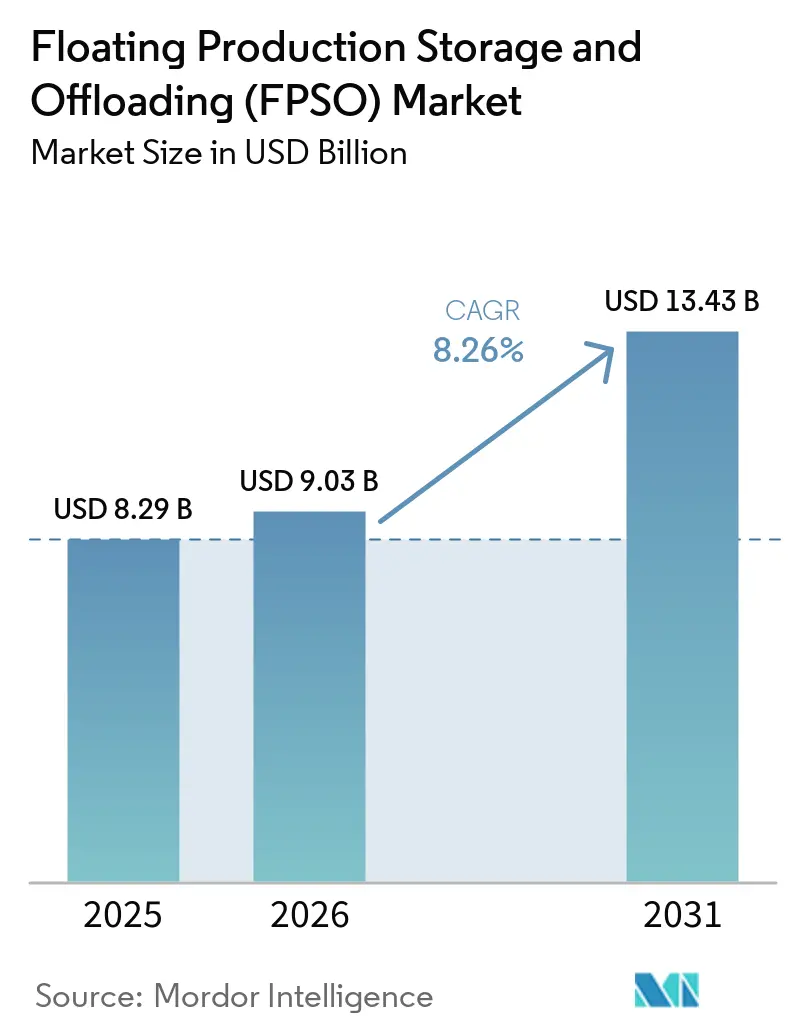
La taille du marché des unités flottantes de production, de stockage et de déchargement (FPSO) devrait augmenter de 9,03 milliards USD en 2026 à 9,78 milliards USD en 2027 et atteindre 14,79 milliards USD d'ici 2032, avec un CAGR de 8,62 % sur 2027-2032.
Au Brésil, les importantes obligations de production offshore sur les champs en exploitation et les nouveaux développements soutiennent la demande de FPSO conçus et exploités comme des systèmes de production intégrés. La location peut modifier le calendrier des dépenses, et les achats par transfert peuvent lier la responsabilité du fournisseur à la mise en service initiale et à la remise de l'actif. Les plateformes de coques répétables et la gestion combinée du pétrole et du gaz élargissent l'offre d'ingénierie, mais les coûts et les délais de chantier contraignent les nouveaux engagements. Les fournisseurs qui associent l'ingénierie à une livraison opérationnelle crédible sont les mieux positionnés lorsque les acheteurs évaluent l'exposition en capital par rapport à la fiabilité de la production.
Principaux Enseignements du Rapport
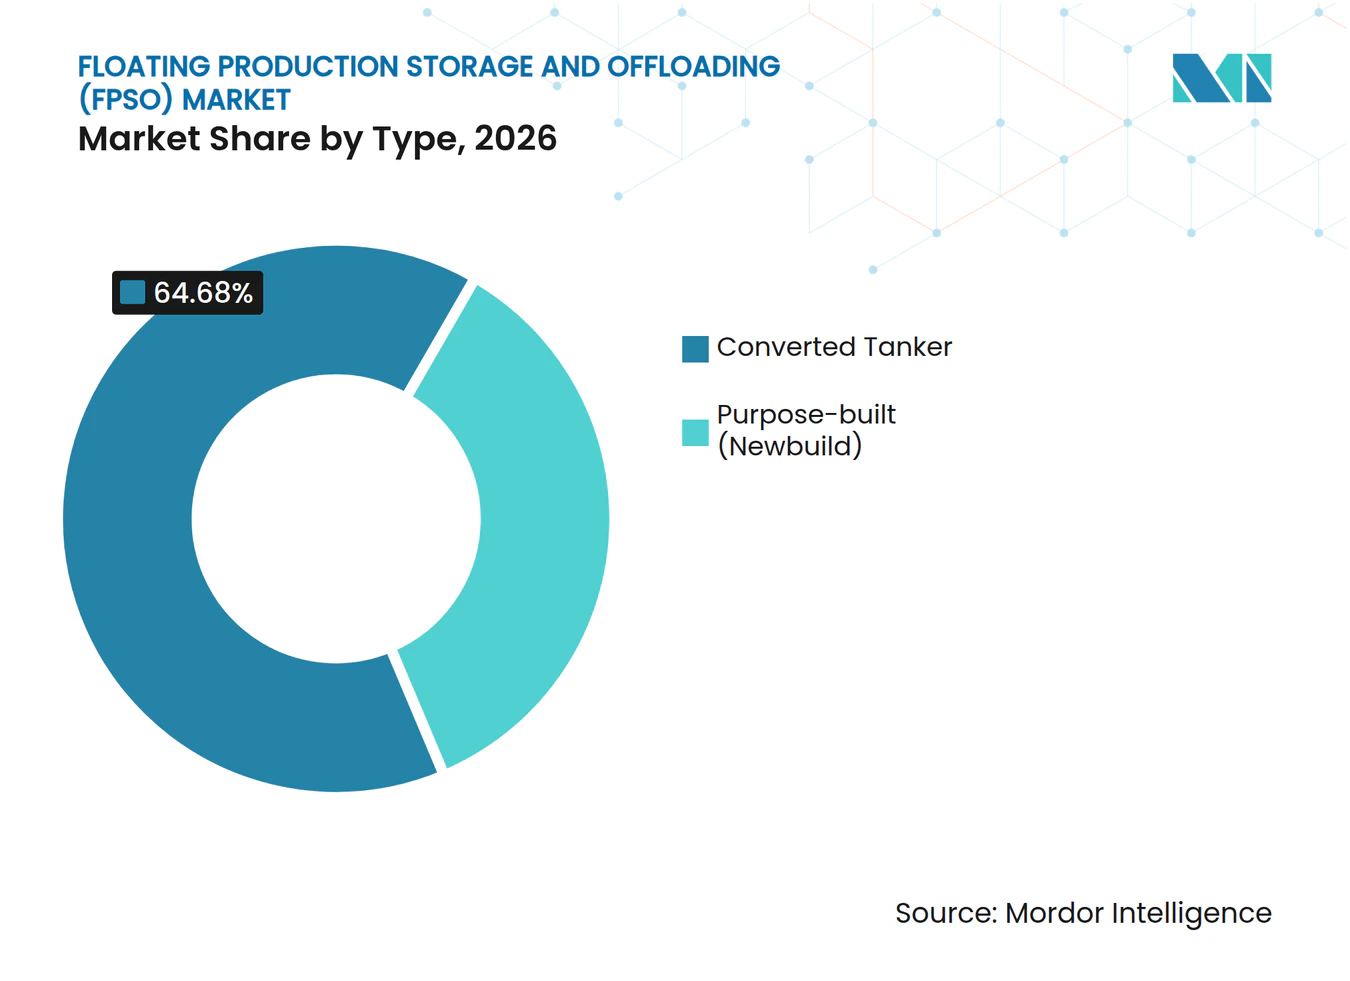
- Par type, les pétroliers convertis détenaient une part de marché de 64,68 % sur le marché des unités flottantes de production, de stockage et de déchargement (FPSO) en 2026, tandis que les FPSO de construction neuve sont prévus pour croître le plus rapidement avec un CAGR de 9,9 % sur 2027-2032.
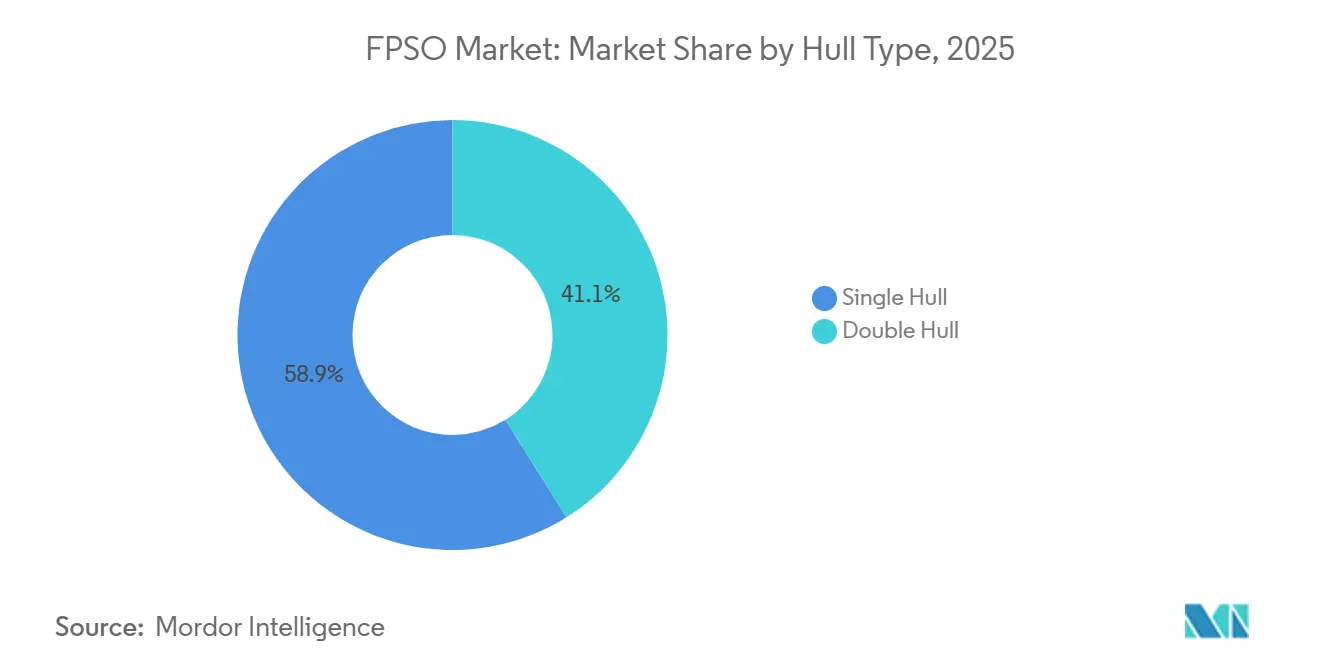
- Le type de coque était dominé par les FPSO à coque simple avec une part de 58,48 % de la taille du marché des unités flottantes de production, de stockage et de déchargement (FPSO) en 2026, et les FPSO à double coque sont prévus pour croître le plus rapidement avec un CAGR de 9,7 % sur 2027-2032.
- Par propulsion, les FPSO autopropulsés étaient en tête avec 67,68 % du marché en 2026 et sont également prévus pour croître le plus rapidement avec un CAGR de 8,9 % sur 2027-2032.
- Pour la profondeur d'eau, les FPSO en eaux profondes détenaient 52,95 % du marché en 2026, tandis que les FPSO en eaux ultra-profondes sont prévus pour croître le plus rapidement avec un CAGR de 9,6 % sur 2027-2032.
- Les FPSO avec une capacité de stockage supérieure à 2 millions de barils détenaient 40,5 % du marché en 2026 et sont prévus pour croître le plus rapidement avec un CAGR de 8,8 % sur 2027-2032.
- Parmi les capacités de traitement, les FPSO pétroliers étaient en tête avec 74,36 % du marché en 2026, tandis que les FPSO hybrides pétrole-et-gaz sont prévus pour croître le plus rapidement avec un CAGR de 10,5 % sur 2027-2032.
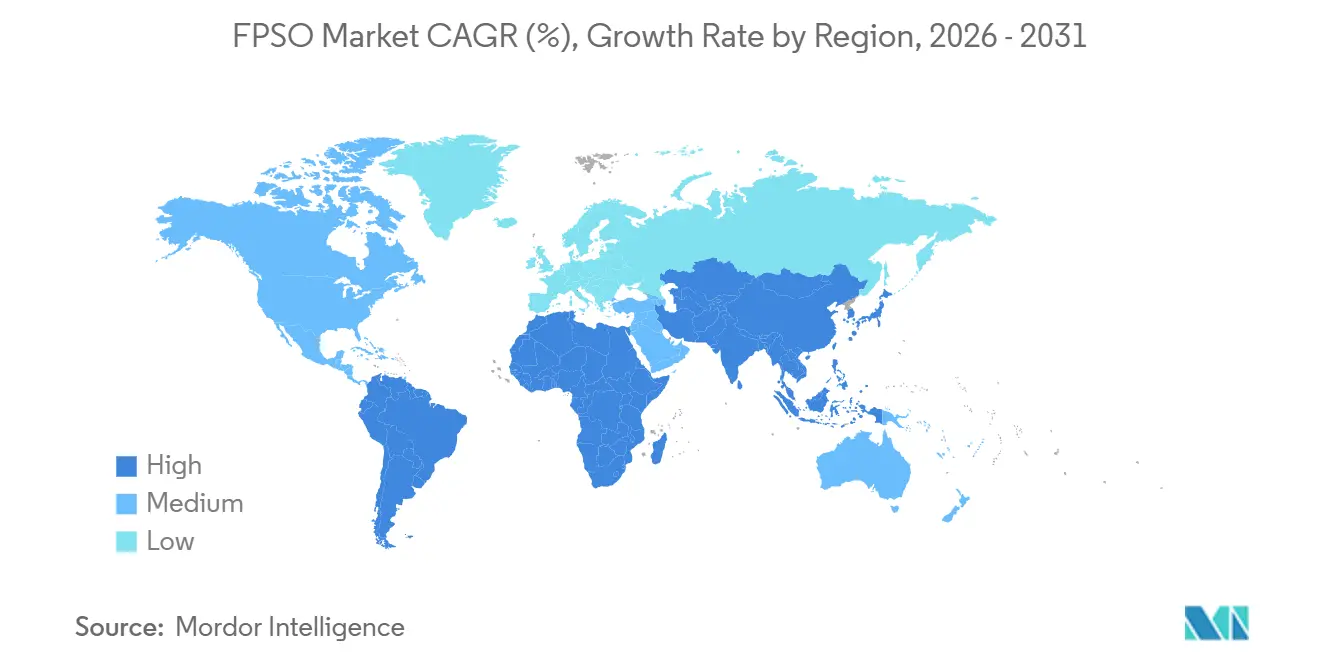
- Géographiquement, l'Amérique du Sud détenait la plus grande part à 33,38 % en 2026, avec l'Asie-Pacifique prévue pour croître le plus rapidement avec un CAGR de 10,2 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Rebond post-pandémique des décisions finales d'investissement en eaux profondes | +3.8% | Zones de développement en eaux profondes au large du Guyana | Court terme (≤ 2 ans) |
| Épuisement des réserves terrestres déplaçant le CAPEX vers l'offshore | +2.6% | Amérique du Sud et Asie-Pacifique | Long terme (≥ 4 ans) |
| Modèles de location clé en main réduisant les dépenses en capital des opérateurs | +2.4% | Zones de production offshore de l'Angola | Court terme (≤ 2 ans) |
| Unités de taille moyenne redéployables débloquant les champs marginaux | +1.8% | Zones de développement offshore du Timor-Leste | Moyen terme (2-4 ans) |
| Conceptions de FPSO prêtes pour le CSC soutenant les objectifs de portée 1 | +0.4% | Installations de production offshore de l'Angola | Long terme (≥ 4 ans) |
| FPSO axés sur le gaz valorisant le gaz stranded | +0.6% | Bloc Masela au large de l'Indonésie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rebond post-pandémique des FID dans les projets en eaux profondes
Les décisions d'investissement en eaux profondes transforment les besoins prospectifs en navires en engagements intégrés d'ingénierie et de construction pour les fournisseurs de FPSO. En 2025, ExxonMobil Guyana a pris une décision finale d'investissement (FID) sur Hammerhead au large du Guyana, et Modec Inc. a reçu le contrat FPSO.[1] Son périmètre d'ingénierie, d'approvisionnement, de construction et d'installation couvrait un navire prévu pour être amarré à environ 1 025 mètres de profondeur d'eau. Cette combinaison lie directement la sanction du projet à la demande d'un système de production conçu sur mesure plutôt qu'à une coque isolée. Étant donné que l'attribution regroupe la conception, l'approvisionnement, la construction et l'installation offshore dans un seul contrat, une sanction telle que Hammerhead transfère plusieurs flux de revenus d'exécution à un seul contractant à la fois.
Épuisement des réserves terrestres déplaçant le CAPEX vers l'offshore
Le remplacement de la production issue de réserves terrestres en voie d'épuisement peut orienter le critère d'investissement d'un opérateur vers les ressources offshore. Un FPSO devient pertinent lorsque le développement de remplacement nécessite une production, un stockage et un déchargement flottants au sein d'une solution de champ unique. La question commerciale est de savoir si le développement offshore peut restaurer la production dans des conditions justifiant l'engagement de capital dans un navire et ses exigences opérationnelles. Cela lie la demande au besoin de remplacement de production de l'opérateur et à l'adéquation du champ offshore particulier à un système flottant. Le remplacement de la production soutient le dossier d'investissement dans le navire lorsqu'un développement offshore maintient la production sans nécessiter de croissance de la production totale de l'opérateur.
Modèles de location clé en main réduisant le CAPEX des opérateurs
Pour les opérateurs en eaux profondes à capital limité, la location modifie le moment où les dépenses liées au navire doivent être financées. Dans une interview accordée à Offshore Magazine en 2026, un dirigeant de Modec a décrit les contrats de location de FPSO et les affrètements à long terme comme permettant de transformer les dépenses d'investissement initiales en dépenses opérationnelles. Cette structure peut préserver la flexibilité d'allocation du capital tout en faisant de la capacité de livraison et d'exploitation du bailleur une composante de la décision de financement. En décembre 2025, SBM Offshore N.V. a signé une prolongation avec l'opérateur du Bloc 15, Esso Exploration Angola (Block 15) Limited, pour la location et l'exploitation de Mondo et Saxi Batuque jusqu'en 2032. Le modèle associe l'accès au navire à une relation de service continue, donnant au prestataire un rôle au-delà de la construction. L'accès au financement et le choix d'une contrepartie opérationnelle deviennent une seule décision pour l'opérateur.
Unités de taille moyenne redéployables débloquant des champs marginaux
La réutilisation d'un FPSO existant offre aux développeurs de champs une voie d'acquisition de navire distincte de la mise en service d'une nouvelle unité de production. En décembre 2025, Finder Energy et sa filiale en propriété exclusive Jarl Marine ont conclu un accord avec Amplus Energy pour acquérir Petrojarl I en vue de son redéploiement sur KTJ au large du Timor-Leste. L'accord était conditionnel à l'approbation des actionnaires pour les émissions d'actions concernées, à l'achèvement du placement de la Tranche 2 et à la finalisation de l'acquisition dans le cadre du contrat de vente et d'achat. Le rapport semestriel ultérieur de Finder a confirmé l'achèvement de l'acquisition au cours de la période close le 31 décembre 2025. Sa présentation d'octobre 2026 montrait le contrat de chantier naval en cours de négociation et une FID ciblée avant le 30 novembre 2026, le redéploiement étant toujours en attente. La voie du redéploiement peut convertir l'acquisition du navire de KTJ en demande de chantier naval, avec un contrat de chantier ferme et la FID ciblée séparant l'achat finalisé des travaux engagés sur l'unité.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX initial élevé et longs délais de livraison | -1.6% | Amérique du Sud et Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité des prix du pétrole freinant les décisions finales d'investissement | -0.9% | Amérique du Sud, Asie-Pacifique, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Pénurie de cales sèches pour les conversions de prolongation de durée de vie | -0.3% | Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Mandats de contenu local gonflant les coûts | -0.2% | Projets FPSO au large du Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
CAPEX initial élevé et longs délais de livraison
Les engagements en capital et les calendriers de chantier peuvent contraindre les attributions de FPSO avant qu'un navire ne génère des revenus opérationnels. Le contractant FPSO MISC Berhad a rapporté que seulement 5 attributions de contrats FPSO ont été enregistrées dans le secteur en 2025, dans un contexte de prix du pétrole atones, de coûts élevés et de longs délais de chantier. Des coûts élevés relèvent le seuil d'investissement, tandis qu'un délai de livraison plus long sépare l'engagement en capital de la phase de production de l'actif. Ensemble, ces pressions peuvent rendre un développement offshore par ailleurs attractif plus difficile à engager sur un calendrier ferme. Pour 2025, Petrobras a signalé des optimisations de conception SEAP qui ont réduit le poids des topsides de 7 500 tonnes métriques et l'investissement d'environ 15 %. La contrainte restante est l'intervalle entre l'engagement du capital et l'obtention d'un actif de production opérationnel, que l'optimisation de la conception seule ne peut pas supprimer.
Volatilité des prix du pétrole freinant les FID
Un engagement FPSO devient plus difficile à justifier lorsque les recettes pétrolières attendues laissent moins de marge pour récupérer un investissement offshore à long terme. En mai 2025, le PDG de Weatherford, Girish Saligram, a déclaré que des prix du pétrole maintenus en dessous de 50 USD par baril pourraient créer un ralentissement dans certaines nouvelles FID de projets offshore. Il a également indiqué que les projets déjà en cours étaient peu susceptibles d'être affectés. En octobre 2025, Westwood a rapporté que la hausse des coûts de la chaîne d'approvisionnement avait retardé les FID offshore, les opérateurs cherchant des réductions de prix en réponse à des prix du pétrole inférieurs aux prévisions. Un créneau de navire peut rester sans contrat pendant que les plans d'ingénierie et de chantier attendent l'attribution ferme dont un fournisseur de FPSO a besoin.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type :
le stock de conversion face aux plateformes de construction neuve répétablesLes pétroliers convertis représentaient une part de 64,68 % de la taille du marché des unités flottantes de production, de stockage et de déchargement (FPSO) en 2026. Un inventaire d'environ 2025 comptait 96 conversions parmi 166 FPSO actifs dans la flotte mondiale installée. Pour un nouveau contrat de conversion, l'adaptation de la coque et l'intégration du système de production constituent le travail d'ingénierie qui transforme un navire existant en actif de production. Un développeur de champ peut donc traiter la conversion à la fois comme une décision de sélection d'actif et comme un approvisionnement en système de production. La coque sélectionnée peut contraindre les choix de conception ultérieurs, donnant à l'ingénierie de conversion précoce une valeur commerciale au-delà de l'achat du pétrolier lui-même.
Les FPSO de construction neuve constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 9,9 % sur 2027-2032. SBM Offshore a remporté en mai 2026 des contrats pour concevoir, construire et exploiter SEAP-I et SEAP-II pour Petrobras en utilisant ses 11e et 12e coques de flotteur polyvalent de construction neuve. Les consortiums dirigés par Petrobras seront propriétaires des navires, avec des contrats d'exploitation et de maintenance séparés couvrant une durée initiale de 6,5 ans. La séquence de coques donne au contractant une plateforme marine répétable, tandis que chaque attribution conserve une mission de production et d'exploitation définie. Cela place l'accent commercial sur l'adaptation d'une base commune au champ, la différenciation se déplaçant vers l'intégration et la livraison opérationnelle.



Par type de coque :
l'acceptation du projet détermine la sélection de la coqueLes FPSO à coque simple représentaient une part de marché de 58,48 % sur le marché des unités flottantes de production, de stockage et de déchargement (FPSO) en 2026. Pour un développeur de champ envisageant un navire à coque simple existant, le choix de conception est de savoir s'il faut conserver sa structure de confinement de la cargaison lors de la conversion. Cela place la limite de confinement de la cargaison existante, son état et la mission de stockage proposée au centre de l'évaluation de la conversion. La conservation n'a de valeur commerciale que si la structure peut soutenir la mission de production proposée dans des conditions de conversion acceptables. Une évaluation précoce de la coque donne au fournisseur une base pour procéder à l'adaptation des topsides ou pour sélectionner un autre candidat de navire.
Les FPSO à double coque constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 9,7 % sur 2027-2032. En août 2026, Modec a annoncé l'arrivée d'Errea Wittu au Guyana pour ExxonMobil Guyana, avec des préparatifs offshore finaux et la mise en service devant précéder le premier pétrole. Le navire utilise une conception à double coque complète avec une plus grande surface de pont de topsides pour des systèmes de traitement à haute capacité. La conception de Modec offre la double coque complète et le pont de topsides plus grand dans un seul navire de construction neuve, de sorte qu'un acheteur de cette conception obtient la spécification de coque et l'espace de traitement à haute capacité dans la même attribution.

Par propulsion :
l'autopropulsion coexiste avec la production amarréeLes FPSO autopropulsés constituaient le plus grand segment à 67,68 % en 2026 et sont prévus pour être le segment à la croissance la plus rapide avec un CAGR de 8,9 % sur 2027-2032. Bluewater possède et exploite 4 installations FPSO, dont les Aoka Mizu et Haewene Brim autopropulsés. Aoka Mizu est sous contrat dans la région Atlantique, tandis que Haewene Brim est amarré en permanence dans la partie centrale de la mer du Nord. Ces exemples associent la capacité de propulsion à des arrangements de production qui reposent également sur l'amarrage, donnant à la spécification un rôle au sein d'un concept opérationnel plus large. La propulsion et le maintien de position répondent à des exigences opérationnelles différentes, permettant à un navire autopropulsé de servir une mission de production amarrée fixe.
Le déploiement d'un FPSO remorqué peut faire du transit lui-même une partie de la préparation à la mise en service pour le champ offshore récepteur. Le P-79 de Petrobras est arrivé à Búzios en février 2026 après un remorquage avec équipage qui a permis à la mise en service de se poursuivre pendant le voyage. Petrobras a décrit cette stratégie comme visant à réduire le délai avant le démarrage de la production. Petrobras a signalé le premier pétrole du P-79 en mai 2026, après son arrivée en février. La valeur commerciale d'un remorquage avec équipage réside dans l'avancement de la préparation du système pendant que l'unité se déplace vers le champ.
Par profondeur d'eau :
les grandes obligations de production couvrent les environnements offshoreLes FPSO en eaux profondes détenaient la plus grande part de segment à 52,95 % en 2026. Wison New Energies a signé le contrat EPCIC pour le FPSO Baleine Phase 3 d'Eni au large de la Côte d'Ivoire le 3 juillet 2026. L'unité est conçue pour environ 800 à 1 200 mètres de profondeur d'eau, avec Altera Infrastructure comme propriétaire et opérateur. Le périmètre contracté combine l'ingénierie, l'approvisionnement et la construction avec l'installation et la mise en service offshore. La capacité d'installation et de mise en service a un poids commercial dans la compétition pour les travaux de construction de navires, car l'attribution intégrée lie l'exécution en chantier à la préparation du champ.
Les FPSO en eaux ultra-profondes constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 9,6 % sur 2027-2032. Equinor et ses partenaires de Bacalhau ont démarré la production le 15 octobre 2025, dans le bassin de Santos au Brésil, à des profondeurs d'eau dépassant 2 000 mètres. Au démarrage, le FPSO avait une capacité de 220 000 barils de pétrole par jour, et Modec était sous contrat pour l'exploiter dans la phase initiale. Cette combinaison offre aux contractants une voie pour concourir sur la livraison de systèmes de production à haute capacité et l'exploitation initiale dans la même attribution en eaux ultra-profondes.
Par capacité de stockage :
le volume des réservoirs suit la mission du champLe stockage supérieur à 2 millions de barils constituait le plus grand segment à 40,5 % en 2026 et est prévu pour être le segment à la croissance la plus rapide avec un CAGR de 8,8 % sur 2027-2032. Le FPSO Egina de TotalEnergies au large du Nigeria a été conçu pour contenir 2,3 millions de barils de pétrole, et la société a signalé le champ en production pour 2025. Cette configuration fournit un volume de stockage à bord défini dans le cadre du système de production du champ. Pour les développeurs, la décision commerciale est de déterminer la quantité de stockage dont le système a besoin entre ses fonctions de production et de déchargement. Une capacité supplémentaire a de la valeur lorsqu'elle correspond à la mission de manutention du champ, faisant de la spécification de stockage un choix de conception opérationnelle aux côtés de l'échelle globale du navire.
En dessous de 1 million de barils, le volume de stockage et la mission de traitement peuvent être séparés dans la spécification du projet. Eni opère via Eni Mexico, dont le FPSO de la Zone 1, MIAMTE MV34, a un stockage de brut spécifié de 700 000 barils et une capacité de traitement du pétrole de 90 000 barils par jour. Ces spécifications placent le volume des réservoirs et la manutention quotidienne du pétrole sur des bases différentes au sein du même actif de production. Un opérateur peut donc exiger une mission de traitement du pétrole définie sans sélectionner la plus grande classe de stockage pour son champ. Le volume des réservoirs seul est un guide incomplet de l'opportunité de système de production disponible pour le fournisseur.
Par capacité de traitement :
l'échelle pétrolière rencontre la gestion du gaz associéLes FPSO pétroliers constituaient le plus grand segment, représentant 74,36 % du marché en 2026. SBM Offshore a rapporté une capacité de production pétrolière de 2,67 millions de barils par jour dans sa propre flotte de FPSO en 2025. Le chiffre de la flotte de SBM comprenait 120 000 barils par jour de Kikeh, qui a quitté la flotte en janvier 2025, et 80 000 d'Aseng, qui a quitté la flotte en décembre 2025. Les libérations de navires modifient donc la base de capacité pétrolière qu'un contractant porte en avant, faisant de la rétention des unités existantes une partie de ses perspectives de capacité aux côtés des nouvelles attributions de FPSO pétroliers.
Les FPSO hybrides pétrole-et-gaz constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 10,5 % sur 2027-2032. ONE GUYANA a démarré la production pour le développement Yellowtail au large du Guyana le 8 août 2025. Sa production annuelle moyenne initiale conçue est de 250 000 barils de pétrole par jour, avec une capacité de traitement du gaz associé de 450 millions de pieds cubes par jour. ExxonMobil Guyana, l'opérateur du bloc Stabroek, est devenu propriétaire en février 2026, tandis que SBM Offshore continuait d'exploiter le FPSO. La gestion du gaz associé aux côtés du pétrole fait de la capacité de traitement du gaz une partie de la proposition de production, liant la demande hybride à la mission complète de traitement du champ assurée par le navire.
Analyse Géographique
Marché des unités flottantes de production, de stockage et de déchargement (FPSO) en Amérique du Sud
L'Amérique du Sud représentait 33,38 % de la taille du marché des unités flottantes de production, de stockage et de déchargement (FPSO) en 2026. Petrobras a rapporté que le champ de Búzios au Brésil, dans le bassin de Santos, a atteint un record de production pétrolière journalière de 1,2 million de barils le 26 juin 2026. CIMC Raffles a achevé la coque du FPSO P-84 à Yantai le 3 septembre 2026, pour le développement Atapu de Petrobras au large du Brésil. Seatrium détenant les principaux contrats EPC et l'intégration des topsides étant en cours en septembre 2026, le pipeline de développement du Brésil se traduit par des travaux de construction et d'intégration de navires.
Marché des unités flottantes de production, de stockage et de déchargement (FPSO) en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 10,2 % sur 2027-2032. Le projet de développement North Hub en Indonésie a démarré la construction du FPSO Bahtera Haluan Lestari avec sa première découpe d'acier de topsides le 23 juillet 2026.[2] L'étape a eu lieu à Tanjung Balai Karimun dans les îles Riau. Le chef de SKK Migas a rapporté environ 2,9 milliards USD alloués spécifiquement à la construction du FPSO dans le cadre du développement offshore plus large. La construction est donc devenue un canal de demande immédiat pour ce projet, liant les dépenses de développement de l'Indonésie à la fabrication physique avant la phase opérationnelle du FPSO prévu.
Les régions restantes illustrent différentes façons d'utiliser un FPSO dans un développement offshore. En Amérique du Nord, Eni Mexico achemine la production de 4 plateformes en exploitation dans la Zone 1 du Mexique vers MIAMTE MV34 pour le traitement et le stockage, tandis que le gaz est acheminé à terre. En Europe, le champ norvégien Verdande a démarré la production le 2 décembre 2025, et Equinor a déclaré que son raccordement au FPSO Norne contribuerait à maintenir la production de l'hôte au-delà de 2030. Au Moyen-Orient et en Afrique, l'affrètement ferme de 15 ans de location et d'exploitation de Yinson Production pour Agogo au large de l'Angola a démarré après la délivrance du certificat de préparation le 12 août 2025, avec Azule Energy comme client. Les hôtes de production existants et les engagements d'affrètement à long terme soutiennent les travaux d'exploitation et d'intégration aux côtés de la demande de navires entièrement nouveaux pour le développement de champs.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un contractant exploitant un FPSO pour la production offshore. La comparaison porte sur les obligations de gestion de la sécurité, les autorisations d'installation et les règles techniques régissant l'installation de production. Ces obligations déterminent la manière dont un contractant accepte la responsabilité opérationnelle et prépare le navire et ses systèmes pour un service conforme à la réglementation.
Tableau réglementaire
| Facteur de décision | États-Unis | Norvège | Australie | Brésil |
|---|---|---|---|---|
| Autorité principale | Bureau de la sécurité et de l'application environnementale | Autorité norvégienne de l'industrie océanique (Havtil) | NOPSEMA | ANP |
| Instruments ou directives clés | 30 CFR Partie 250, Sous-partie S, Systèmes de gestion de la sécurité et de l'environnement (SEMS) | Réglementations pétrolières offshore de Havtil | Réglementations sur le stockage du pétrole offshore et des gaz à effet de serre (Sécurité) 2024 | Résolution 43/2007, gestion de la sécurité opérationnelle (SGSO) |
| Effet commercial | Les opérateurs du plateau continental extérieur ont besoin de dispositions de gestion de la sécurité et d'audit accrédité | Les unités mobiles à concept maritime enregistrées utilisent des règles maritimes qualifiées aux côtés des obligations liées aux fonctions pétrolières | Les activités d'installation dans les eaux du Commonwealth nécessitent un dossier de sécurité en vigueur couvrant l'activité | Les installations offshore nécessitent une gestion de la sécurité opérationnelle |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||
Les exigences SEMS du plateau continental extérieur des États-Unis soutiennent la note Moyen, tandis que la proposition d'agenda de la BSEE pour la quatrième édition de l'API RP 75, la cybersécurité et les audits soutient le Durcissement, son avis estimé de juillet 2026 n'étant pas publié au 20 octobre 2026. La note Moyen de la Norvège reflète la voie maritime qualifiée pour les unités mobiles enregistrées utilisant un concept d'exploitation maritime, les obligations liées aux fonctions pétrolières soutenant la continuité de la voie opérationnelle. La note Moyen de l'Australie repose sur l'exigence de dossier de sécurité pour les activités d'installation dans les eaux du Commonwealth, qui ancre ses perspectives de continuité autour d'une porte opérationnelle explicite. La note Moyen du Brésil et ses perspectives de continuité reflètent les obligations SGSO de la Résolution 43/2007 en vigueur, tandis que la consolidation de 5 règles de l'ANP reste proposée, suite à l'approbation le 2 octobre 2026 d'une consultation de 90 jours et d'une audition ultérieure.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont les fournisseurs génèrent des revenus à travers l'ingénierie, la construction, le déploiement et l'exploitation continue des FPSO. Le périmètre d'exécution intégré de Modec Inc. comprend l'ingénierie, l'approvisionnement, la construction, la mise en service et l'installation offshore. Cette étendue fait de la coordination entre les étapes une partie de l'offre commerciale du contractant, tandis que des contrats d'exploitation et de maintenance séparés permettent la capture de valeur de se poursuivre après que le navire entre dans sa phase opérationnelle.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Ingénierie et approvisionnement | Contractants intégrés tels que Modec Inc. et SBM Offshore N.V. | Revenus des contrats d'ingénierie et d'approvisionnement | Alignement des exigences de conception de la coque et des topsides | Convenir des interfaces avant les engagements de fabrication |
| Construction du navire et intégration des topsides | Chantiers de construction et d'intégration tels que Hanwha Ocean | Frais de construction de coque et d'intégration | Coordination des modules provenant de plusieurs sites de fabrication | Séquencer les livraisons de modules en fonction de la préparation à l'intégration |
| Mise en service et installation offshore | Contractants de mise en service et d'installation tels que Modec Inc. | Revenus des services de mise en service et d'installation | Achèvement de l'acceptation des systèmes avant la remise offshore | Lier les travaux d'acceptation à la séquence d'installation |
| Affrètement, exploitation et maintenance | Prestataires d'affrètement tels que Modec Inc. ; contractants d'exploitation et de maintenance tels que Modec Inc. et SBM Offshore N.V. | Recettes d'affrètement et honoraires d'exploitation et de maintenance | Maintenir la clarté de la responsabilité opérationnelle entre les contrats de propriété et de service | Spécifier les obligations de remise et les responsabilités opérationnelles |
| Source: Mordor Intelligence | ||||
Petrobras a rapporté que Hanwha Ocean a construit la coque du P-79 et intégré des modules de topsides fabriqués en Chine, au Brésil, en Corée du Sud et en Indonésie. Ce schéma de construction distribué fait des interfaces convenues et des travaux d'acceptation coordonnés la réponse pratique au risque d'intégration des modules. La séparation de la propriété du navire de l'exploitation sous contrat permet également à un prestataire de services de percevoir des revenus opérationnels récurrents sans acquérir l'actif de production lui-même.
Paysage concurrentiel
Concentration du Marché
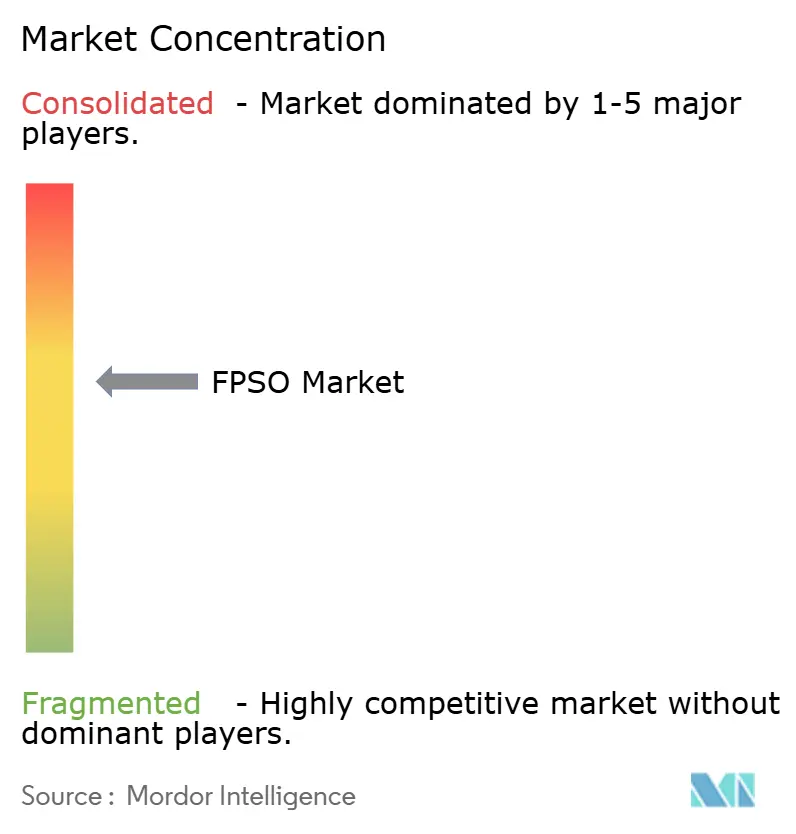
La concurrence est modérément concentrée autour de prestataires combinant l'exécution de navires avec l'affrètement et les opérations continues. SBM Offshore N.V. a rapporté une flotte de 16 FPSO à fin 2025, tandis que Modec Inc. fournit des services d'ingénierie, d'approvisionnement, de construction, d'installation et d'exploitation. BW Offshore Ltd. fournit des FPSO sous affrètement, et Yinson Holdings Bhd. participe via Yinson Production, un prestataire de FPSO en location et exploitation. L'Armada Sterling V de Bumi Armada Bhd., détenu à 30 % avec le groupe Shapoorji Pallonji, a achevé sa première année complète d'exploitation en 2025. La structure contractuelle du prestataire définit à la fois l'offre de navire et la contrepartie d'exécution et d'exploitation disponible pour l'acheteur.
Les structures d'affrètement liées aux jalons rendent les progrès opérationnels commercialement décisifs, car l'étape opérationnelle atteinte par un navire peut déterminer la proportion des revenus de taux journalier contractuels. BW Opal de BW Offshore a atteint le premier gaz le 20 septembre 2025, pour le projet LNG Barossa exploité par Santos au large de l'Australie dans le cadre de son affrètement FPSO. Ce jalon a déclenché 60 % du taux journalier contractuel, établissant un mécanisme de revenus échelonné lié aux progrès opérationnels dans le cadre de l'affrètement. Le conditionnement des revenus au premier gaz assigne l'exposition au démarrage au prestataire, de sorte que la capacité de mise en service démontrée entre dans la sélection du contractant.
La différenciation concurrentielle s'étend également aux performances opérationnelles de la flotte déployée d'un prestataire tout au long de ses contrats. Bumi Armada a rapporté environ 99 % de disponibilité globale de la flotte FPSO en 2025.[3] Maintenir la disponibilité d'une flotte nécessite une offre qui reste crédible après la construction, lorsque les clients dépendent de la fonction de production du navire. Au Brésil, l'ANP exige un rapport annexe appuyé par des documents de coûts pour certifier le contenu local des systèmes FPSO construits avant juin 2023 et non certifiés avant cette date, faisant de la documentation une partie de l'offre de conformité du prestataire. Pour les challengers, un partenariat combinant la capacité d'exécution avec une contrepartie opérationnelle crédible offre une voie plus complète vers ces contrats que la seule capacité de construction.
Leaders du secteur des unités flottantes de production, de stockage et de déchargement (FPSO)
-
SBM Offshore N.V.
-
Modec Inc.
-
BW Offshore Ltd.
-
Yinson Holdings Bhd.
-
Bumi Armada Bhd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des unités flottantes de production, de stockage et de déchargement (FPSO) Entreprises couvertes dans ce rapport
- SBM Offshore N.V.
- Modec Inc.
- BW Offshore Ltd.
- Yinson Holdings Bhd.
- Bumi Armada Bhd.
- Saipem SpA
- Seatrium Offshore & Marine Limited
- Samsung Heavy Industries Co. Ltd.
- China Offshore Oil Engineering Co.
- Bluewater Holding BV
- Teekay Corp. Ltd.
- Petrofac Ltd.
- MISC Berhad
- COSCO Shipping Heavy Industry
- Petrobras
- CNOOC Ltd.
- TotalEnergies SE
- ExxonMobil Corp.
- Chevron Corp.
- Shell plc
- BP plc
- Equinor ASA
- Petronas
- ADNOC
Principales opportunités pour les acteurs du marché
Les opportunités comparent la livraison intégrée de FPSO avec la conception de navires de traitement du gaz autour des activités d'approvisionnement et de développement identifiées. Petrobras accepte des propositions pour le FPSO Búzios 12, P-91, jusqu'au 8 mars 2027, dans le cadre d'une structure de construction-exploitation-transfert (BOT). Cet approvisionnement crée une ouverture pour une offre combinant le navire physique avec une transition viable vers l'exploitation et le transfert de propriété éventuel.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Livraison intégrée du FPSO Búzios 12 | L'approvisionnement combine la conception, la construction et l'exploitation initiale avant le transfert | Petrobras / FPSO pétrolier | Intégrer l'exécution du navire avec l'exploitation initiale et la planification du transfert | Livrer au moins 25 % de contenu local dans le périmètre BOT | Contractants FPSO intégrés et partenaires d'exécution brésiliens |
| Ingénierie du FPSO gazier Abadi en Indonésie | Des appels d'offres d'ingénierie, d'approvisionnement et de construction à l'échelle du projet ont été lancés en août 2026 pour les installations prévues, y compris un FPSO gazier | INPEX / FPSO gazier | Développer l'ingénierie du navire autour des interfaces avec le développement gazier plus large | Coordination du FPSO avec les installations terrestres et sous-marines | Prestataires d'ingénierie et de construction de FPSO gaziers |
| Concepts de traitement South Andaman | La préparation de l'appel d'offres FPSO a été signalée en juin 2026 aux côtés de la préférence du gouverneur pour le traitement à terre | Mubadala Energy / concepts de FPSO de traitement du gaz | Proposer des configurations de traitement offshore qui abordent la décision de localisation | Concilier le concept offshore avec la préférence du gouverneur pour le traitement à terre | Spécialistes de la conception conceptuelle et de l'intégration de FPSO |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la livraison intégrée de FPSO qui porte la responsabilité au-delà de la construction et tout au long de la phase de production initiale de l'opérateur. Dans le cadre de la structure d'approvisionnement de Búzios, le contractant sélectionné doit achever l'exploitation initiale avant le transfert à Petrobras. Les fournisseurs qui combinent l'exécution de la construction avec une remise opérationnelle définie peuvent faire de la planification du transfert une partie de l'offre de navire.
Développements industriels récents dans Marché des unités flottantes de production, de stockage et de déchargement (FPSO)
- Oct 2026 : Yinson Production a signé un avenant le 2 octobre avec Eni pour des modifications de gaz non associé sur le FPSO John Agyekum Kufuor au large du Ghana, détenu par une coentreprise dirigée par Yinson, avec une achèvement prévu au T1 2028.
- Oct 2026 : L'ANP du Brésil a approuvé le 2 octobre une consultation de 90 jours et une audition publique ultérieure pour consolider 5 règles de sécurité en amont, y compris la Résolution 43/2007 sur la sécurité opérationnelle offshore.
- Août 2026 : Modec Inc. a annoncé l'arrivée du FPSO Errea Wittu au Guyana le 24 août pour les ressources Snoek, Mako et Uaru d'ExxonMobil Guyana. Les préparatifs offshore finaux et la mise en service devaient précéder le premier pétrole.
Marché des unités flottantes de production, de stockage et de déchargement (FPSO) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des unités flottantes de production, de stockage et de déchargement (FPSO) mesure les dépenses mondiales annuelles consacrées à la construction et à la conversion de navires FPSO pour la production d'hydrocarbures offshore. Il couvre les navires configurés pour produire, traiter, stocker et décharger des hydrocarbures dans les géographies indiquées dans le rapport.
Exclusions du périmètre : les pétroliers bruts non configurés en FPSO, les plateformes de production offshore fixes, les systèmes de production sous-marine autonomes, les services de révision ou de maintenance séparément contractés pour un FPSO installé, et l'acier de chantier naval et autres matériaux vendus comme intrants sont exclus.
Aperçu de la segmentation
- Par Type
- Pétrolier Converti
- Construction Neuve Dédiée
- Par Type de Coque
- Double Coque
- Simple Coque
- Par Propulsion
- FPSO Autopropulsé
- FPSO Remorqué
- Par Profondeur d'Eau
- Eaux Peu Profondes
- Eaux Profondes
- Eaux Ultra-Profondes
- Par Capacité de Stockage
- Moins de 1 Million de Barils
- 1 à 2 Millions de Barils
- Plus de 2 Millions de Barils
- Par Capacité de Traitement
- FPSO Pétrolier
- FPSO Gazier
- Hybride (Pétrole et Gaz)
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Espagne
- France
- Italie
- Norvège
- Pays-Bas
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Qatar
- Afrique du Sud
- Égypte
- Algérie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les statistiques offshore par profondeur d'eau du Bureau de la sécurité et de l'application environnementale, l'analyse de la flotte FPSO publiée par le magazine Offshore, le rapport annuel 2025 de SBM Offshore et le rapport annuel sur les valeurs mobilières 2025 de Modec fournissent des preuves complémentaires sur l'activité offshore, le nombre et les types de navires, les revenus des contractants, les calendriers de projets et les schémas de livraison. Les données de la BSEE sont un indicateur spécifique à la profondeur aux États-Unis, tandis que l'analyse de la flotte et les communications des contractants aident à évaluer l'activité sur le marché mondial.
Les dépôts d'entreprises et les présentations aux investisseurs des chantiers navals, des contractants, des prestataires de location et des opérateurs peuvent clarifier les valeurs des contrats, les spécifications des navires, les jalons, les retards de projets et si les systèmes groupés font partie d'une attribution de navire. Les avis d'appel d'offres des opérateurs et la presse sectorielle réputée fournissent des vérifications indépendantes des attributions annoncées et des calendriers de livraison. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées cibleraient les dirigeants et les spécialistes fonctionnels des contractants FPSO, des chantiers navals, des opérateurs et des prestataires de location qui supervisent les attributions commerciales, l'ingénierie, le contrôle de projet, l'approvisionnement, la finance et les opérations. Leurs contributions permettraient de tester l'interprétation des périmètres de contrats publics, le calendrier de livraison, les hypothèses de prix et de capacité, et l'attribution régionale, tandis que les attributions documentées et les communications des fournisseurs ancreraient les estimations. Lorsque les preuves publiques laissent des lacunes, les analystes enregistreraient la variable manquante, utiliseraient des projets divulgués comparables pour la délimiter et triangulariseraient l'estimation résultante par rapport aux signaux indépendants de flotte, d'investissement et de contractants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 50 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Les analystes estimeraient la valeur mondiale des contrats de construction de FPSO et de conversion de pétroliers en utilisant un modèle descendant des dépenses annuelles d'attribution et de livraison de navires, puis vérifieraient les totaux sélectionnés par rapport aux agrégats des fournisseurs et aux valeurs de contrats échantillonnées multipliées par les livraisons de navires programmées. Les indicateurs clés comprendraient les décisions finales d'investissement dans les projets offshore et les attributions de FPSO, les prix de contrats divulgués et les jalons de paiement, les carnets de commandes des contractants et les dates de livraison prévues, l'âge de la flotte active et les plans de redéploiement ou de remplacement, ainsi que la capacité et le calendrier des chantiers navals. Ensemble, ces éléments indiquent le nombre, le calendrier et la valeur des contrats de navires entrant dans les revenus annuels. L'analyse de scénarios refléterait la nature axée sur les projets de l'approvisionnement en FPSO en faisant varier le calendrier des attributions, les reports et les calendriers de livraison, tandis que les valeurs de contrats divulguées ancreraient les hypothèses de prix. Les analystes attribueraient des parts de valeur entre les navires convertis et de construction neuve, les configurations de coque et de propulsion, les classes de profondeur d'eau et de stockage, la capacité de traitement et les pays selon les spécifications et les emplacements des projets attribués, plutôt que de traiter les comptages de flotte comme des revenus. Lorsque les conditions contractuelles ne sont pas divulguées, des attributions publiques comparables et des spécifications de navires délimiteraient la valeur du contrat et le calendrier de livraison, et des agrégats sélectifs de fournisseurs seraient réconciliés avec le total descendant. Des experts pourraient vérifier le caractère raisonnable de ces prévisions au niveau des variables sans remplacer les preuves documentaires.
Validation des données et cycle de mise à jour
Les annonces d'attribution publiques et les appels d'offres seraient triangulés par rapport aux dépôts des contractants, aux calendriers de projets, aux registres de flotte et aux indicateurs d'investissement offshore indépendants, les analystes vérifiant que chaque valeur représente un contrat de construction ou de conversion de navire et que les systèmes groupés sont comptés une seule fois. Ils examineraient les mouvements inhabituels d'une année à l'autre, les valeurs des contrats, le calendrier de livraison et les parts régionales ou de segment, documenteraient les explications des écarts et effectueraient une révision analytique en plusieurs étapes avant la validation. Un nouveau contact serait déclenché lorsqu'une attribution divulguée change de statut, de périmètre, de prix ou de date de livraison, ou lorsqu'un écart important ne peut être résolu à partir des preuves publiques. L'ensemble de données serait actualisé annuellement, mis à jour entre les cycles après des événements de projet ou réglementaires importants affectant les attributions ou la livraison, et soumis à une nouvelle révision immédiatement avant la livraison.
Dimensionnement du marché FPSO de Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des unités flottantes de production, de stockage et de déchargement (FPSO) mesure les dépenses mondiales annuelles consacrées à la construction et à la conversion de navires FPSO pour la production d'hydrocarbures offshore.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprendraient les décisions finales d'investissement dans les projets offshore et les attributions de FPSO, les prix de contrats divulgués et les jalons de paiement, les carnets de commandes des contractants et les dates de livraison prévues, l'âge de la flotte active et les plans de redéploiement ou de remplacement, ainsi que la capacité et le calendrier des chantiers navals.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,78 milliards USD (2027) | |
| Cabinet de conseil mondial A | 23,04 milliards USD (2023) | À sa base de 2023, cette estimation est supérieure de 135,6 % à la valeur 2027 de ce rapport de 9,78 milliards USD, 4 ans plus tard. Son périmètre de cycle de vie déclaré inclut l'exploitation et la location de FPSO ainsi que la conception et la construction, ajoutant des revenus récurrents au-delà des attributions de navires. |
| Cabinet de conseil mondial B | 15,41 milliards USD (2024) | À sa base de 2024, cette estimation est supérieure de 57,6 % à la valeur 2027 de ce rapport de 9,78 milliards USD, 3 ans plus tard. Son périmètre de segment inclut également les plateformes à jambes tendues, les spars, les semi-submersibles et le GNL flottant, s'étendant au-delà des contrats de navires FPSO. |
Pour Mordor Intelligence, les annonces d'attribution publiques et les appels d'offres seraient triangulés par rapport aux dépôts des contractants, aux calendriers de projets, aux registres de flotte et aux indicateurs d'investissement offshore indépendants, les analystes vérifiant que chaque valeur représente un contrat de construction ou de conversion de navire et que les systèmes groupés sont comptés une seule fois.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des unités flottantes de production, de stockage et de déchargement (FPSO) et ses perspectives de croissance ?
Le marché est projeté à 9,78 milliards USD en 2027 et 14,79 milliards USD d'ici 2032, avec un CAGR de 8,62 % sur 2027-2032.
Qu'est-ce qui soutient la demande de FPSO ?
Les sanctions en eaux profondes et le financement par location soutiennent la demande. ExxonMobil Guyana a pris une décision finale d'investissement sur Hammerhead en 2025.
Quel type de FPSO détient la plus grande part ?
Les pétroliers convertis étaient en tête avec 64,68 % du marché en 2026.
Quelles entreprises sont les principaux fournisseurs de FPSO ?
SBM Offshore N.V., Modec Inc., BW Offshore Ltd., Yinson Holdings Bhd. et Bumi Armada Bhd. sont les principaux fournisseurs.
Quels défis peuvent freiner les attributions de contrats FPSO ?
MISC a rapporté que seulement 5 attributions de contrats FPSO ont été enregistrées dans le secteur en 2025, dans un contexte de prix du pétrole atones, de coûts élevés et de longs délais de chantier.
Quelle région est en tête du secteur FPSO et laquelle connaît la croissance la plus rapide ?
L'Amérique du Sud détenait 33,38 % du marché en 2026. L'Asie-Pacifique est prévue pour croître le plus rapidement avec un CAGR de 10,2 % sur 2027-2032.