
Taille et part du marché du pétrole et du gaz au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
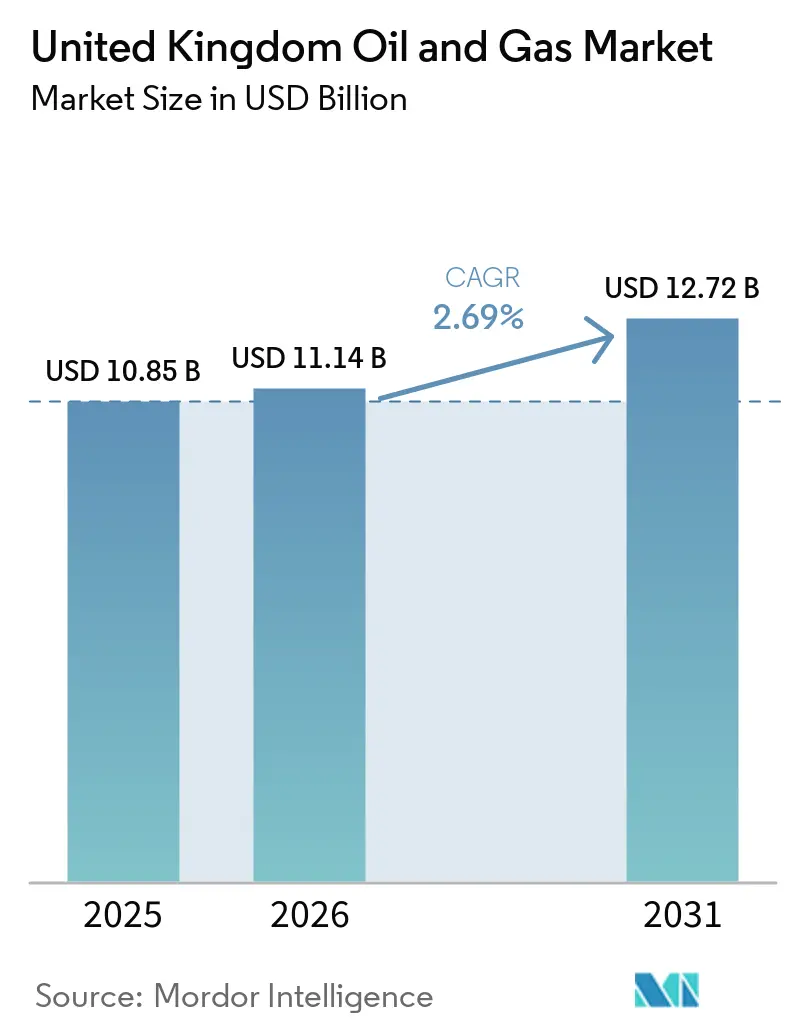
| Taille du marché de l'année de base (2025) | 10.85 Milliards de dollars |
| Taille du Marché (2026) | 11.14 Milliards de dollars |
| Taille du Marché (2031) | 12.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.69 % |
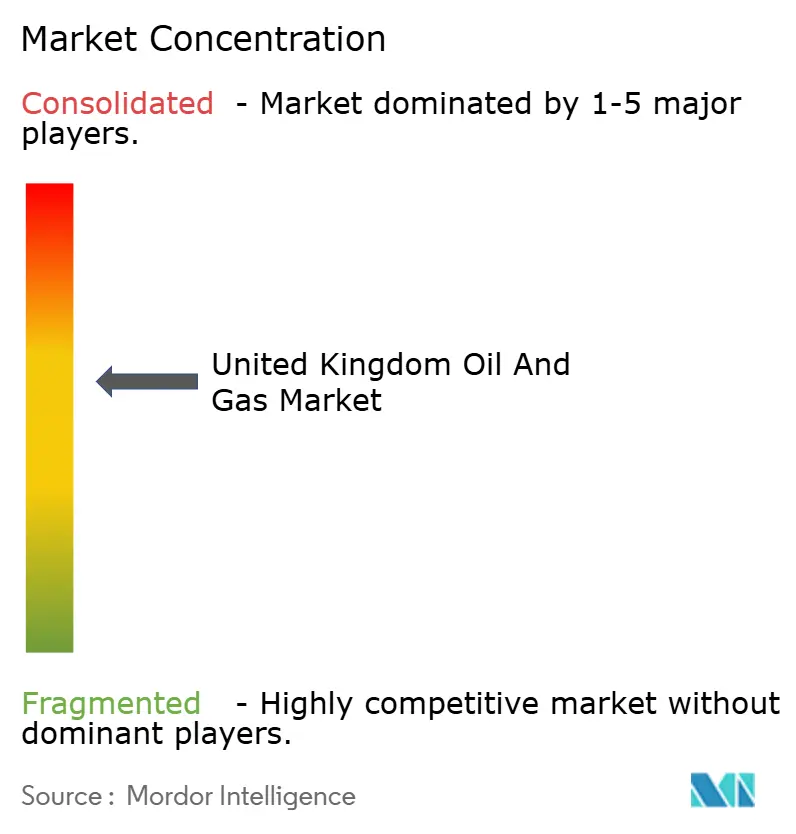
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du pétrole et du gaz au Royaume-Uni par Mordor Intelligence
Le marché du Pétrole et Gaz du Royaume-Uni devrait croître de 10,85 milliards USD en 2025 à 11,14 milliards USD en 2026 et devrait atteindre 12,72 milliards USD d'ici 2031 à un TCAC de 2,69 % sur la période 2026-2031.
Une réorientation stratégique visant à extraire un maximum de valeur des réservoirs matures de la Mer du Nord, associée à un ralentissement délibéré de l'exploration de nouveaux gisements, sous-tend cette expansion mesurée. Les opérateurs ont réduit les coûts d'extraction de 15 à 20 % depuis 2020, protégeant ainsi la rentabilité malgré l'alourdissement des charges fiscales.(1) L'investissement de 2024, supérieur à 6 milliards de livres sterling — soit une fois et demie les attentes du régulateur — a principalement été orienté vers des programmes de prolongation de durée de vie et des améliorations des infrastructures intermédiaires soutenant les infrastructures de captage du carbone.(2) La consolidation entre les indépendants s'est accélérée, avec deux acquisitions majeures totalisant plus de 2 milliards USD, dégageant des synergies de coûts et des efficiences en matière de décommissionnement.(3) Parallèlement, des projets pilotes d'éolien flottant et l'électrification sur plateforme ont réduit la consommation de diesel, prouvant que la conformité en matière d'émissions et la stabilité de la production peuvent coexister.
Principaux Enseignements du Rapport
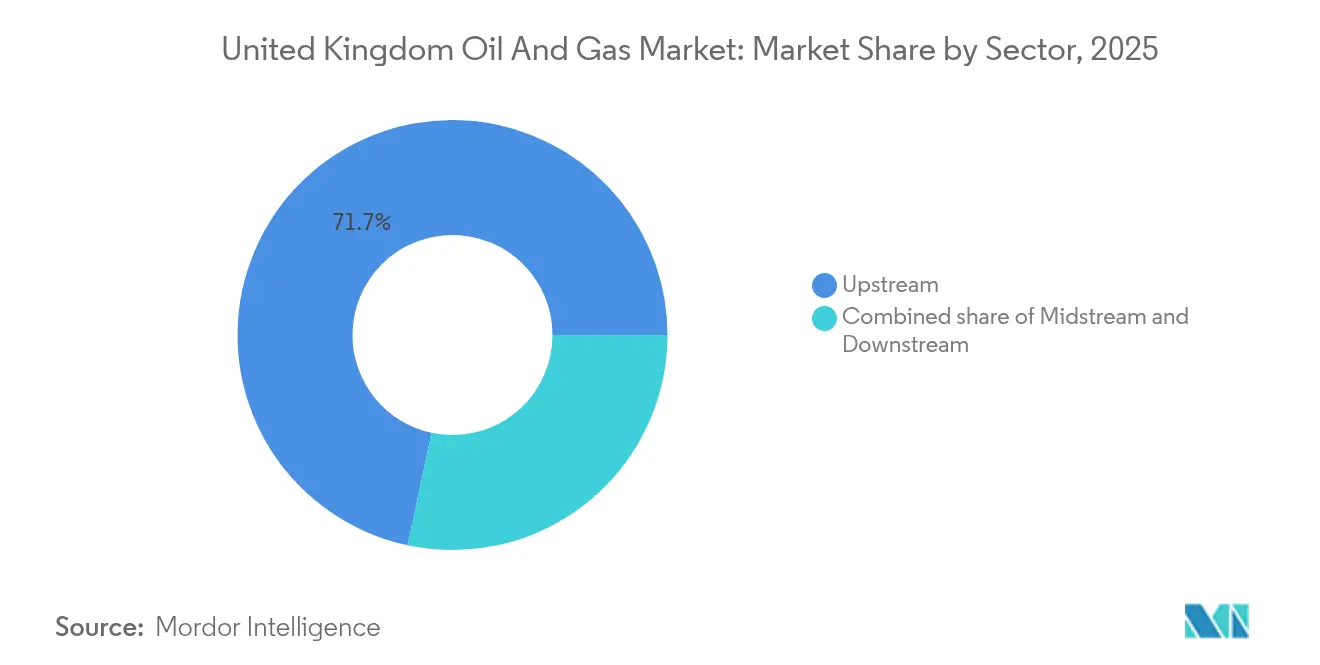
- Par secteur, les opérations en amont ont dominé avec 71,65 % de la part de marché en 2025, tandis que le secteur intermédiaire est apparu comme le segment à la croissance la plus rapide avec un CAGR de 4,18 % jusqu'en 2031.
- Par localisation, les activités offshore ont représenté 88,35 % de la taille du marché du pétrole et du gaz au Royaume-Uni en 2025 et devraient maintenir leur leadership en matière de croissance avec un CAGR de 3,02 % jusqu'en 2031.
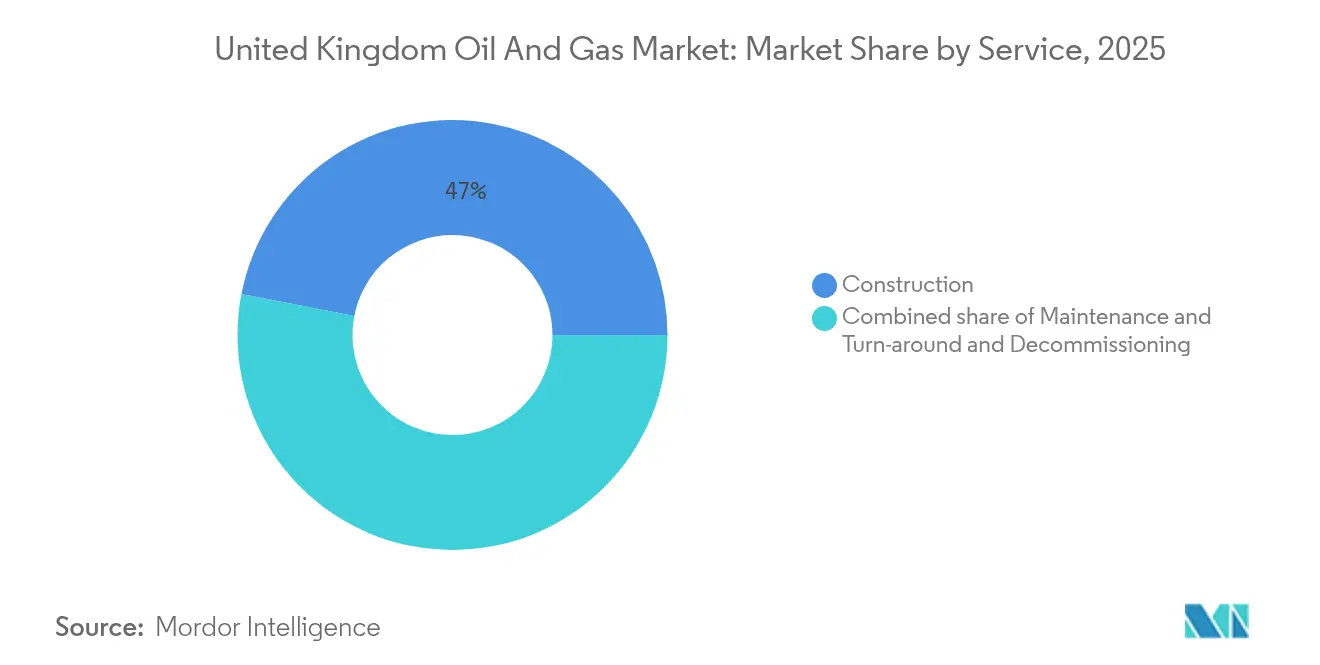
- Par type de service, les activités de construction ont détenu 46,95 % de la part du secteur pétrolier et gazier au Royaume-Uni en 2025 ; cependant, les services de déclassement ont mené la croissance avec un CAGR de 6,05 %, reflétant la maturité du bassin.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du pétrole et du gaz au Royaume-Uni
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur la Prévision de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Baisse des coûts d'extraction en Mer du Nord | +0.8% | Bassins de la Mer du Nord, concentrés dans les secteurs Central et Sud | Moyen terme (2-4 ans) |
| Incitations du Pacte de Transition de la Mer du Nord du Royaume-Uni | +0.6% | Plateau continental du Royaume-Uni, en particulier les nouvelles zones de développement | Long terme (≥ 4 ans) |
| Essor des plateformes alimentées par l'éolien flottant | +0.4% | Installations offshore en Mer du Nord, déploiements pilotes dans les eaux écossaises | Long terme (≥ 4 ans) |
| Réindustrialisation de Teesside et de la Humber | +0.3% | Pôles industriels du nord-est de l'Angleterre, s'étendant au Yorkshire | Moyen terme (2-4 ans) |
| Taux de réussite de l'imagerie sismique assistée par l'IA | +0.2% | Application mondiale axée sur les zones de la Mer du Nord au Royaume-Uni | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Baisse des Coûts d'Extraction en Mer du Nord Stimule l'Efficacité Opérationnelle
Les coûts d'extraction en mer du Nord ont considérablement diminué, créant des avantages concurrentiels pour les opérateurs britanniques dans un contexte de défis mondiaux sur les marchés de l'énergie. Les avancées technologiques dans les systèmes sous-marins et les techniques de forage améliorées ont réduit les coûts d'extraction par baril de 15 à 20 % depuis 2020, maintenant la viabilité de la production malgré des pressions fiscales accrues. Cette trajectoire de réduction des coûts positionne favorablement les champs britanniques par rapport aux alternatives internationales, notamment à mesure que les préoccupations liées à la sécurité énergétique valorisent davantage la production nationale. Les gains d'efficacité résultent de systèmes avancés de gestion des réservoirs et d'une planification optimisée de la production, qui maximisent les taux de récupération tout en minimisant les dépenses opérationnelles. Les opérateurs du secteur pétrolier et gazier britannique tirent parti de ces améliorations de coûts pour prolonger la durée de vie des champs et justifier la poursuite des investissements dans des actifs matures qui, autrement, pourraient faire face à un déclassement anticipé.
Les Incitations du Pacte de Transition de la Mer du Nord du Royaume-Uni Redéfinissent les Priorités d'Investissement
L'accord de transition de la mer du Nord britannique offre des incitations fiscales structurées aux opérateurs démontrant des progrès mesurables vers les objectifs d'émissions nettes nulles, modifiant ainsi fondamentalement les décisions d'allocation de capital dans l'ensemble du secteur. Les allocations d'investissement et les taux d'épuisement améliorés récompensent les entreprises qui intègrent des technologies de captage, d'utilisation et de stockage du carbone dans leurs opérations, les projets éligibles bénéficiant d'un allègement fiscal accéléré pouvant atteindre 40 % des dépenses admissibles.(4) Ce cadre politique a catalysé plus de 2 milliards GBP d'investissements engagés dans le captage et stockage du carbone depuis 2024, transformant des projets auparavant non rentables en opportunités de développement viables. L'accord crée des avantages concurrentiels pour les opérateurs faisant preuve de leadership technologique en matière de réduction des émissions, subventionnant ainsi efficacement la transition vers une production d'hydrocarbures à plus faible teneur en carbone. La certification de gestion environnementale ISO 14001 est devenue de plus en plus déterminante pour accéder à ces incitations, les opérateurs investissant massivement dans les processus de conformité.
L'Intégration des Plateformes Éoliennes Flottantes Réduit l'Intensité Carbone Opérationnelle
Les plateformes alimentées par l'éolien flottant représentent une avancée technologique majeure répondant simultanément aux coûts opérationnels et à la conformité en matière d'émissions. Le projet pilote Culzean de TotalEnergies démontre la viabilité de cette approche, avec une éolienne flottante de 3 MW fournissant environ 20 % des besoins en énergie de la plateforme, entraînant une réduction estimée à 2 000 tonnes de consommation de diesel par an. Le round de location Innovation et Pétrole et Gaz Ciblés de Crown Estate Scotland a permis la conclusion de contrats d'achat d'électricité directs entre les développeurs éoliens et les opérateurs de plateformes, créant un nouveau modèle de revenus bénéficiant aux deux secteurs. Cette stratégie d'intégration permet aux opérateurs de maintenir les niveaux de production tout en réalisant des réductions substantielles des émissions de Portée 1, répondant aux exigences réglementaires sans compromettre la production. La capacité de mise à l'échelle de cette technologie suggère une application potentielle sur 40 à 50 plateformes en Mer du Nord d'ici 2030, représentant une transformation fondamentale de la conception des infrastructures énergétiques offshore.
Les Pôles Industriels de Teesside et de la Humber Créent une Demande en Hydrogène Bleu
La réindustrialisation des régions de Teesside et de la Humber a généré une demande sans précédent pour l'hydrogène bleu, créant de nouvelles opportunités de marché pour les fournisseurs de matières premières en gaz naturel. Le projet H2Teesside de BP vise à atteindre une capacité de production d'hydrogène pouvant aller jusqu'à 2 GW, représentant plus de 10 % de l'objectif de production d'hydrogène du Royaume-Uni pour 2030, et nécessitera environ 1,5 milliard de mètres cubes de gaz naturel par an. L'engagement de financement gouvernemental de 21,7 milliards de livres sterling sur 25 ans pour les pôles de captage et de stockage du carbone a réduit les risques liés à ces développements industriels, garantissant des accords d'achat à long terme pour les fournisseurs de gaz. La capacité de captage de CO2 de 10 millions de tonnes par an de Net Zero Teesside, opérationnelle d'ici 2028, ancrera la transformation de la région en un pôle industriel à faible émission de carbone. Cette renaissance industrielle inverse des décennies de déclin manufacturier tout en créant une demande stable et à long terme pour la production de gaz du Plateau Continental du Royaume-Uni.
Analyse de l'Impact des Facteurs Contraignants*
| Facteur Contraignant | (~) % d'Impact sur la Prévision de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Prélèvement CCS accéléré sur les opérateurs amont | -0.4% | Plateau continental du Royaume-Uni, affectant toutes les licences de production | Court terme (≤ 2 ans) |
| L'éolien offshore connecté au réseau cannibalisait la demande de gaz aux heures de pointe | -0.3% | Réseau électrique du Royaume-Uni, impact concentré pendant les périodes de fort vent | Moyen terme (2-4 ans) |
| Exigences accrues en matière de caution pour le décommissionnement | -0.2% | Installations en Mer du Nord approchant de leur fin de vie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Prélèvement CCS Accéléré Pèse sur les Flux de Trésorerie des Opérateurs
L'introduction de prélèvements accélérés sur le captage et le stockage du carbone à la charge des opérateurs en amont a créé une pression financière immédiate sur l'ensemble du plateau continental britannique, les coûts de conformité étant estimés à 150 à 200 millions GBP par an pour les grands producteurs. Ce cadre réglementaire oblige les opérateurs à contribuer au développement de l'infrastructure nationale de captage et stockage du carbone, indépendamment de leur participation individuelle aux projets, subventionnant ainsi efficacement les objectifs plus larges de transition énergétique par le biais d'une fiscalité propre au secteur. La structure du prélèvement affecte de manière disproportionnée les petits indépendants qui ne disposent pas de la taille suffisante pour absorber ces coûts supplémentaires, ce qui pourrait accélérer la consolidation à mesure que les opérateurs marginaux recherchent des partenaires plus importants ou quittent entièrement le marché. La conformité aux exigences du prélèvement nécessite des capacités de surveillance et de reporting renforcées, ce qui ajoute une complexité opérationnelle et sollicite davantage les ressources de l'ensemble du secteur pétrolier et gazier britannique.
L'Intégration de l'Éolien Offshore au Réseau Réduit la Demande de Gaz aux Heures de Pointe
La capacité de l'éolien offshore connecté au réseau a atteint des niveaux où les périodes de production maximale réduisent significativement la demande de gaz naturel pour la production d'électricité, créant une volatilité des revenus pour les centrales électriques au gaz et les fournisseurs amont. La production éolienne a contribué à 35 % de l'approvisionnement en électricité du Royaume-Uni en 2023, les périodes de production maximale déplaçant la production d'électricité au gaz qui assurait traditionnellement les services d'équilibrage du réseau. Cette cannibalisation de la demande est la plus prononcée pendant les périodes de fort vent où la production renouvelable dépasse les besoins de charge de base, forçant les centrales au gaz à adopter des modes de fonctionnement de plus en plus intermittents qui réduisent leur viabilité économique. La pénétration croissante des énergies renouvelables dans le réseau crée une destruction structurelle de la demande de gaz naturel, affectant particulièrement les contrats d'approvisionnement à long terme qui supposent des modes de consommation de charge de base cohérents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Secteur : La Dominance du Segment Amont Face à l'Essor du Segment Intermédiaire
La part de marché dominante du segment amont à 71,65 % en 2025 reflète la centralité continue des activités d'extraction dans les opérations pétrolières et gazières du Royaume-Uni, mais le TCAC de 4,18 % du segment intermédiaire jusqu'en 2031 signale un virage fondamental vers les investissements dans les infrastructures et le traitement. Les activités amont bénéficient de techniques de récupération améliorées et de programmes de prolongation de durée de vie des gisements qui maximisent la valeur des actifs existants en Mer du Nord. Des opérateurs comme Harbour Energy ont investi plus de 1,3 milliard USD dans des acquisitions d'actifs en 2024 pour consolider leurs capacités de production. La croissance accélérée du segment intermédiaire découle des exigences critiques en matière d'infrastructure pour les projets de captage, d'utilisation et de stockage du carbone, les réseaux de pipelines et les installations de traitement nécessitant des améliorations substantielles pour gérer le transport du CO2 et la production d'hydrogène. Les activités aval maintiennent des performances stables grâce à la demande de produits raffinés, bien que le segment soit confronté à des vents contraires à long terme dus aux tendances à l'électrification et aux mandats sur les carburants renouvelables.
Les investissements dans les infrastructures intermédiaires sont particulièrement concentrés dans le Pôle de la Côte Est, où l'installation H2NorthEast de Kellas Midstream représente une capacité de production d'hydrogène bleu de 1 GW nécessitant d'importantes modifications des pipelines et l'installation de nouvelles stations de compression. La taille du marché pétrolier et gazier du Royaume-Uni pour les opérations intermédiaires a atteint 2,19 milliards USD en 2025, avec des taux de croissance annuels dépassant la moyenne du secteur de 1,5 point de pourcentage. Le système de transport du gaz du Royaume-Uni s'étend sur plus de 7 600 km de pipelines à haute pression, National Grid investissant 2,5 milliards de livres sterling par an dans des projets de maintenance et d'amélioration du réseau qui soutiennent à la fois le transport de gaz traditionnel et les applications émergentes de l'hydrogène. Les capacités de traitement s'élargissent grâce au déploiement de navires de production, de stockage et de déchargement flottants, qui permettent le développement de réserves auparavant échouées. Parallèlement, les infrastructures de stockage bénéficient des exigences en matière de réserves stratégiques de pétrole et des besoins d'équilibrage de la demande saisonnière.

Par Localisation : La Suprématie Offshore Stimule l'Innovation Technologique
Les opérations offshore représentent une part écrasante de 88,35 % du secteur pétrolier et gazier au Royaume-Uni en 2025, ce même segment maintenant son leadership en matière de croissance avec un CAGR de 3,02 % jusqu'en 2031, soulignant le rôle irremplaçable de la mer du Nord dans la production d'hydrocarbures au Royaume-Uni. La domination du segment offshore reflète des avantages géologiques et des réseaux d'infrastructures établis qui créent des barrières substantielles au développement terrestre, notamment compte tenu de la base limitée de ressources non conventionnelles du Royaume-Uni et des politiques restrictives en matière de fracturation hydraulique. Les innovations technologiques dans les systèmes sous-marins et les plateformes de production flottantes permettent le développement de réserves auparavant inaccessibles, les profondeurs d'eau dépassant 200 mètres devenant économiquement viables grâce à l'utilisation de techniques de forage avancées. Les activités terrestres sont soumises à des contraintes réglementaires et à l'opposition du public, ce qui limite les possibilits d'expansion, confinant la croissance principalement aux champs conventionnels existants et aux installations de traitement du gaz associé.
Le segment offshore bénéficie d'économies d'échelle dans les opérations de plateformes et de l'utilisation d'infrastructures partagées, ce qui réduit les coûts de développement par baril. Les systèmes de production en étoile permettent des développements de raccordement qui prolongent la durée de vie des champs avec un investissement en capital minimal. La taille du marché du pétrole et du gaz au Royaume-Uni pour les opérations offshore a atteint 9,58 milliards USD en 2025, représentant près de 90 % de la valeur totale du secteur. Les cadres de conformité environnementale établis par l'Autorité de réglementation du pétrole offshore pour l'environnement et le déclassement créent des protocoles opérationnels standardisés qui facilitent le transfert de technologie et le partage des meilleures pratiques entre les opérateurs. Les projets d'intégration de l'éolien flottant démontrent l'adaptabilité du segment offshore aux exigences de la transition énergétique, avec des plateformes hybrides combinant la production d'hydrocarbures et la production d'énergie renouvelable dans une seule installation qui optimise l'utilisation des infrastructures et réduit l'empreinte environnementale.
Par Service : La Maturité de la Construction Contraste avec l'Essor du Décommissionnement
Les services de construction détiennent la plus grande part de marché à 46,95 % en 2025, reflétant les modifications continues des plateformes et les mises à niveau des infrastructures requises pour les opérations prolongées sur les champs, tandis que les services de déclassement connaissent une croissance explosive de 6,05 % de CAGR jusqu'en 2031, à mesure que les champs de la mer du Nord atteignent leur fin de vie. Le segment de la construction bénéficie de projets brownfield complexes qui nécessitent des capacités d'ingénierie spécialisées et des opérations de navires à grande capacité de levage, les opérateurs investissant massivement dans des programmes de prolongation de la durée de vie des plateformes pouvant ajouter 10 à 15 ans à la capacité productive. Les services de maintenance et de révision fournissent des flux de revenus stables grâce à des cycles d'inspection et de réparation prévisibles, bien que les systèmes de surveillance numérique réduisent les besoins d'intervention et prolongent les intervalles de service. L'expansion rapide du segment de déclassement reflète l'approche de la fin de vie des champs développés lors du boom de la mer du Nord dans les années 1970 et 1980, avec plus de 2 200 puits de forage susceptibles de devenir inactifs entre 2025 et 2029.
Les activités de déclassement nécessitent des capacités spécialisées dans le retrait des plateformes, le colmatage et l'abandon des puits, et la remédiation environnementale, qui commandent des prix premium en raison de leur complexité technique et de leurs exigences réglementaires strictes. La part du secteur pétrolier et gazier au Royaume-Uni pour les services de déclassement a atteint 18,75 % en 2025, avec des taux de croissance annuels dépassant la moyenne sectorielle de 3,4 points de pourcentage. Le passif total de déclassement du Royaume-Uni s'élève à environ 40 milliards de livres sterling, l'Autorité de transition de la mer du Nord visant à le réduire à 33,3 milliards de livres sterling d'ici 2028 grâce à une planification améliorée et à une meilleure efficacité de la chaîne d'approvisionnement. L'analyse de la chaîne d'approvisionnement indique que les entreprises britanniques peuvent capter environ 70 % des travaux de déclassement nationaux, créant des opportunités substantielles pour les prestataires de services qui développent des capacités techniques appropriées et des cadres de conformité réglementaire. La conformité aux normes de santé et de sécurité au travail ISO 45001 est devenue obligatoire pour les contractants de déclassement, stimulant les investissements dans la formation spécialisée et les équipements qui soutiennent la structure de prix premium du segment.
Analyse Géographique
Les provinces géologiques de la Mer du Nord présentent des caractéristiques de production distinctes et des trajectoires de développement qui façonnent les schémas d'investissement régionaux et les stratégies opérationnelles. La Mer du Nord Centrale maintient la densité de production la plus élevée, avec des réseaux d'infrastructures établis qui soutiennent des développements de raccordement efficaces et des installations de traitement partagées. En revanche, la Mer du Nord Méridionale bénéficie de sa proximité avec les centres de demande de gaz du Royaume-Uni et des connexions de pipelines existantes, qui réduisent les coûts de transport. La Mer du Nord Septentrionale présente l'environnement opérationnel le plus difficile, mais contient les réserves restantes les plus importantes, avec des profondeurs d'eau dépassant 150 mètres nécessitant des technologies sous-marines avancées et des systèmes de production flottants qui entraînent des coûts de développement plus élevés mais offrent un potentiel en ressources substantiel.
Les performances environnementales régionales varient considérablement entre les secteurs de la Mer du Nord, la Mer du Nord Méridionale ayant réalisé une réduction de 11,1 % des émissions des gisements en 2023, tandis que la Mer du Nord Centrale a enregistré une baisse de 6,8 %, et la Mer du Nord Septentrionale une diminution de 2,9 %. La taille du marché pétrolier et gazier du Royaume-Uni dans ces régions reflète à la fois les volumes de production et la complexité opérationnelle, la Mer du Nord Centrale représentant la plus grande part à 42,05 % de la valeur totale du marché. La Mer d'Irlande Orientale a connu une augmentation de 8,6 % des émissions, reflétant le vieillissement des infrastructures et la diminution de l'efficacité de la production qui peuvent accélérer les délais de décommissionnement pour les gisements marginaux. Ces variations régionales dans les performances environnementales influencent de plus en plus les décisions d'investissement, les opérateurs privilégiant les actifs pouvant atteindre la conformité avec des réglementations d'émissions de plus en plus strictes tout en maintenant une viabilité économique.
Les activités terrestres restent géographiquement concentrées dans des zones de production établies, principalement dans le sud de l'Angleterre et dans les Midlands de l'Est, où les gisements conventionnels fournissent une production stable mais en déclin, qui a atteint des niveaux trimestriels record historiquement bas de 7,7 millions de tonnes au T2 2024. Le segment terrestre est confronté à des défis structurels liés aux restrictions réglementaires sur la fracturation hydraulique et à l'opposition publique aux nouveaux développements qui limitent les opportunités d'expansion et confinent la croissance aux zones déjà sous licence. Les eaux offshore de l'Écosse contiennent la majorité des réserves restantes d'hydrocarbures du Royaume-Uni, la région à l'Ouest des Shetland émergeant comme un secteur de croissance clé pour les systèmes de production flottants qui peuvent accéder à des ressources en eau profonde auparavant échouées grâce à des innovations technologiques dans les infrastructures sous-marines et les opérations en milieu hostile.
Paysage réglementaire
Le secteur pétrolier et gazier du Royaume-Uni fonctionne selon un cadre multi-agences dirigé par la North Sea Transition Authority (NSTA) pour les licences et autorisations, l'Offshore Petroleum Regulator for Environment and Decommissioning (OPRED) prenant en charge les approbations environnementales et la surveillance du démantèlement. Le North Sea Future Plan du gouvernement britannique (publié en novembre 2025) constitue le changement le plus notable, car il oriente la gestion du bassin vers la maximisation de la valeur des champs existants et met fin à la délivrance de nouvelles licences d'exploration pour de nouveaux champs pétroliers et gaziers, redirigeant l'activité vers les raccordements (tie-backs), le prolongement de la durée de vie et le réaménagement de sites existants (brownfield).
Les exigences réglementaires lient de plus en plus l'activité hydrocarbure aux infrastructures de transition, y compris le stockage du carbone et la gouvernance des émissions. En 2026, les Oil and Gas Authority (Carbon Storage and Offshore Petroleum) (Specified Periods for Disclosure of Protected Material) Regulations 2026 ont mis à jour les périodes de confidentialité et de divulgation pour les informations protégées relatives au stockage du carbone et certains matériaux pétroliers offshore, ce qui affecte l'accès aux données et les flux de développement de projets pour les opérateurs CCUS et amont. L'activité onshore (le cas échéant) reste régie par la réglementation environnementale et les voies d'autorisation telles que celles établies par l'Environment Agency, aux côtés du cadre de licences plus large administré par la NSTA.
Paysage Concurrentiel
Le marché pétrolier et gazier du Royaume-Uni présente une consolidation modérée avec une concentration croissante parmi les principaux indépendants à la suite du retrait stratégique des compagnies pétrolières internationales des opérations en Mer du Nord. La structure du marché s'est décisément orientée vers des opérateurs régionaux spécialisés possédant l'expertise technique et les structures de coûts nécessaires au développement d'un bassin mature. Les trois principaux indépendants — Harbour Energy, Energean et Ithaca Energy — représentent 68 % de la capitalisation boursière totale parmi les producteurs axés sur le Royaume-Uni. Cette tendance à la consolidation s'est accélérée tout au long de 2024 avec l'acquisition par Harbour Energy des actifs britanniques de Wintershall Dea pour 1,3 milliard USD et l'achat par Ithaca Energy du portefeuille d'Eni en Mer du Nord pour 754 millions USD, créant des opérateurs plus importants et plus efficaces capables de gérer des développements complexes sur plusieurs gisements. Les schémas d'adoption technologique révèlent des avantages concurrentiels pour les opérateurs qui intègrent avec succès l'intelligence artificielle dans la gestion des réservoirs et la maintenance prédictive, des entreprises comme BP réduisant les délais d'interprétation sismique de 6-12 mois à 8-12 semaines grâce à des applications d'apprentissage automatique.
Le positionnement stratégique est de plus en plus centré sur les capacités de transition énergétique, les opérateurs poursuivant des stratégies duales qui maximisent la génération de trésorerie à partir des actifs hydrocarburés existants tout en développant des compétences dans les technologies de captage, d'utilisation et de stockage du carbone. La distribution de la part du marché pétrolier et gazier du Royaume-Uni parmi les prestataires de services reflète des tendances à la spécialisation, les sociétés d'ingénierie comme Wood plc captant des segments premium grâce à la différenciation technique et aux capacités numériques. Des opportunités de niches existent dans les services de décommissionnement, où des sous-traitants spécialisés peuvent capturer des marges élevées grâce à leur expertise technique dans l'enlèvement des plateformes et la remédiation environnementale, ainsi que dans le développement des infrastructures intermédiaires soutenant la production d'hydrogène et les réseaux de transport de CO2. Les perturbateurs émergents comprennent des entreprises technologiques fournissant des solutions numériques pour l'optimisation opérationnelle et la surveillance des émissions, tandis que les prestataires de services traditionnels sont sous pression pour développer des capacités dans l'intégration des énergies renouvelables et la conformité environnementale. La conformité réglementaire aux normes du Régulateur des Pétroles Offshore pour l'Environnement et le Décommissionnement crée des barrières à l'entrée qui protègent les opérateurs établis tout en exigeant des investissements continus dans les systèmes de gestion environnementale et les protocoles de sécurité.
Leaders du secteur du pétrole et du gaz au Royaume-Uni
-
TotalEnergies SE
-
Shell PLC
-
BP PLC
-
Harbour Energy plc
-
Equinor ASA (opérations au Royaume-Uni)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Le North Sea Future Plan (novembre 2025) déplace l'opportunité de l'exploration frontière vers la valorisation des infrastructures matures via des raccordements (tie-backs), des projets incrémentaux autour des hubs existants, et la demande de services liée aux opérations en fin de vie. Cela correspond aux tendances d'investissement, notamment plus de 6 milliards de GBP de dépenses en 2024 consacrées aux programmes de prolongation de vie et aux mises à niveau midstream, et cela soutient également le démantèlement en tant que secteur de services à croissance rapide compte tenu de l'ampleur de l'activité de fin de vie en mer du Nord et du passif de démantèlement du bassin. Dans ce contexte, la capacité de la chaîne d'approvisionnement qui aide à réduire les coûts unitaires pour l'ingénierie brownfield, les interventions sur puits et les travaux d'intégrité en fin de vie devient un levier pratique pour maintenir la rentabilité des actifs face à des contraintes de conformité et fiscales plus strictes.
Les développements midstream et de hubs énergétiques intégrés autour des clusters industriels de la côte Est créent également des espaces blancs où les infrastructures pétrolières et gazières, le transport et le stockage de CO2, et les projets d'hydrogène se chevauchent. La traction de la demande est soutenue par l'engagement de financement à long terme du gouvernement britannique pour les clusters CCUS et les pipelines de projets tels que H2Teesside et Net Zero Teesside de BP, qui relient les besoins en matières premières de gaz naturel aux infrastructures de décarbonation. Les exigences réglementaires liant le nouveau développement gazier à la préparation à la décarbonation, y compris la législation mise en œuvre en 2026 exigeant que le nouveau gaz non capté soit pérennisé pour le captage de carbone ou la conversion à l'hydrogène, concentrent davantage l'opportunité sur les actifs et les entrepreneurs capables de réaliser l'électrification, la surveillance des émissions et les mises à niveau favorisant le CCUS, aux côtés des opérateurs travaillant à travers les approbations de la NSTA pour les raccordements et les développements axés sur les infrastructures.
Développements récents du secteur
- Juillet 2026 : Adura (coentreprise Shell et Equinor) a publié des évaluations d'impact environnemental mises à jour pour le champ gazier de Jackdaw et le champ pétrolier de Rosebank, l'OPRED examinant les soumissions après un examen juridique et réglementaire sur les impacts climatiques. Ces mises à jour soulignent à quel point les délais de consentement et le contenu des EIE sont devenus centraux pour faire avancer les grands projets amont britanniques et l'activité de chaîne d'approvisionnement associée.
- Mars 2026 : TotalEnergies a finalisé la fusion de ses actifs amont en mer du Nord britannique avec NEO NEXT pour former NEO NEXT+, TotalEnergies détenant une participation de 47,5 %. La transaction consolide les positions dans les bassins matures et concentre le capital et la capacité opérationnelle autour de l'extraction de valeur en fin de vie et du développement axé sur les infrastructures dans le plateau continental britannique.
- Octobre 2024 : Harbour Energy a finalisé son acquisition de 1,3 milliard USD des actifs de Wintershall Dea en mer du Nord britannique, élargissant son empreinte sur des champs supplémentaires et ajoutant une capacité de production substantielle. L'accord a renforcé la consolidation parmi les indépendants axés sur le Royaume-Uni et a consolidé la plateforme pour les dépenses de prolongation de vie et la planification du démantèlement sur une base d'actifs plus large.
Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché est défini comme la valeur de l'activité pétrolière et gazière au Royaume-Uni dans les secteurs amont, intermédiaire et aval, telle que suivie à travers les opérations terrestres et offshore et les services connexes fournis aux opérateurs.
Exclusions du périmètre : la production d'électricité pure, les marges de commercialisation au détail des carburants et les projets exclusivement renouvelables ne sont pas comptabilisés, sauf s'ils sont directement liés à des actifs pétroliers et gaziers (par exemple, les travaux de déclassement ou de conversion).
Aperçu de la segmentation
- Par Secteur
- Amont
- Intermédiaire
- Aval
- Par Localisation de Déploiement
- Terrestre
- Offshore
- Par Service
- Construction
- Maintenance et Arrêt Technique
- Décommissionnement
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la cartographie de base du système pétrolier et gazier au Royaume-Uni, et pour définir les paramètres de référence pour les cycles de production, d'infrastructure et de dépenses. Nous nous sommes appuyés sur des ensembles de données publiques et des publications officielles telles que les statistiques énergétiques gouvernementales, le régulateur britannique pour les licences offshore et les données de champs, les statistiques commerciales et douanières, et les séries macroéconomiques de la banque centrale pour l'inflation et les taux de change.
Pour maintenir des hypothèses réalistes, la recherche documentaire a été complétée par des rapports annuels d'entreprises, des présentations aux investisseurs, des communiqués de presse sur les projets et une couverture médiatique sectorielle réputée sur les développements de champs, les calendriers de maintenance et les délais de déclassement. En parallèle, nous avons utilisé un abonnement payant pour les données financières et les actualités des entreprises, ainsi qu'une base de données de brevets payante lorsqu'elle aidait à vérifier les signaux d'adoption technologique. Les sources répertoriées ici sont uniquement illustratives, et de nombreuses autres références publiques ont également été consultées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est réellement exécuté au Royaume-Uni, puis sur l'affinement des hypothèses que la recherche documentaire ne peut pas pleinement répondre. Nous avons interrogé et sondé un ensemble d'opérateurs d'actifs, de prestataires EPC et de services, de participants à la logistique et au secteur intermédiaire, et d'experts du domaine dans les principaux centres d'activité au Royaume-Uni. Des vérifications de suivi ont ensuite été utilisées pour combler les lacunes dans les répartitions des services, l'intensité offshore et le calendrier des phases de projet.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs génraux (CXO) : 16 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de moindre envergure : 19 % | Responsables : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de demande du marché pétrolier et gazier au Royaume-Uni en utilisant des signaux d'activité traçables d'une année à l'autre, puis les totaux sont soumis à des tests de résistance avec des vérifications ascendantes sélectives. En pratique, les tendances de production et d'activité sur les champs, l'intensité offshore par rapport à l'onshore, et les cycles de demande de services ont été convertis en valeur en utilisant des hypothèses réalistes de coûts et de prix. Nous avons ensuite corroboré les résultats en utilisant la direction des revenus des fournisseurs échantillonnés, des vérifications des canaux et des contrôles de cohérence sur les dépenses implicites par actif actif.
Quelques données importantes dans ce marché comprennent le rythme des projets offshore (y compris les fenêtres de maintenance et de révision), les calendriers de déclassement, la part de l'amont par rapport à l'expansion du secteur intermédiaire, et l'équilibre entre la construction et les services continus. Lorsque la couverture est insuffisante pour les contrats plus petits ou les lignes de services groupés, nous avons comblé les lacunes avec des ratios proxy dérivés des données primaires, puis revérifié la répartition implicite pour qu'elle reste cohérente avec l'activité observable au Royaume-Uni.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les perspectives puissent refléter différents rythmes de développement des champs, de mises à niveau des infrastructures et de changements induits par les politiques dans le calendrier des projets. La vision prospective a ensuite été ancrée aux attentes des experts sur l'évolution des travaux offshore, des mises à niveau du secteur intermédiaire et du déclassement, ce qui a contribué à maintenir les taux de croissance dans une fourchette plausible.
Validation des données et cycle de mise à jour
La triangulation est appliquée à plusieurs étapes afin qu'aucune source ou hypothèse unique ne détermine le total. Les analystes comparent les résultats du modèle avec des signaux indépendants tels que la direction de la production, les pipelines de projets annoncés et les indicateurs d'intensité des services, puis examinent les écarts avant la validation interne.
Lorsqu'une valeur aberrante apparaît, nous revérifions l'adéquation du périmètre, les économies unitaires utilisées et le calendrier d'exécution du projet, puis nous recontactons les personnes interrogées concernées si le changement semble significatif. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs peuvent modifier les dépenses ou l'activité. Une révision finale avant livraison est effectuée pour s'assurer que les derniers signaux publics sont reflétés.
Taille du marché du pétrole et du gaz au Royaume-Uni selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le marché du pétrole et du gaz au Royaume-Uni peuvent sembler très éloignées les unes des autres, car les périmètres sous-jacents ne sont pas toujours identiques, même lorsque les titres semblent similaires. Les différences proviennent généralement des parties de la chaîne de valeur comptabilisées, du fait que les chiffres représentent le chiffre d'affaires du secteur par rapport aux dépenses de projets et de services, et de la manière dont le calendrier des devises et l'inflation sont traités.
Les vérifications de la production et de l'activité offshore, combinées aux répartitions des lignes de services issues des entretiens, constituent la piste de preuves qui maintient Mordor Intelligence aligné sur la valeur de la construction, de la maintenance et de la révision, et du déclassement du pétrole et du gaz au Royaume-Uni, plutôt que de comptabiliser la valeur totale de transit des hydrocarbures produits.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,85 milliards USD (2025) | |
| Éditeur sectoriel A | 330,50 milliards USD (2024) | Ce chiffre semble traiter le marché comme la valeur totale du secteur dans les segments amont, intermédiaire et aval, ce qui peut intégrer la valeur des matières premières et de larges bassins de revenus aval qui ne sont pas liés à l'exécution de projets et de services au Royaume-Uni. |
| Éditeur sectoriel B | 0,60 milliard USD (2025) | Cette estimation est beaucoup plus faible, ce qui se produit généralement lorsque seule une tranche étroite est valorisée, comme certaines activités intermédiaires et amont ou un ensemble limité de services, avec une couverture prudente des travaux à forte composante offshore. |
L'écart s'explique principalement par ce qui est comptabilisé, et non par un désaccord sur la direction de l'activité au Royaume-Uni. En liant le total du marché aux signaux observables de la demande de services au Royaume-Uni, puis en vérifiant les dépenses implicites par rapport aux schémas d'exécution réels, le résultat reste transparent et reproductible pour la planification et l'analyse comparative.
Questions Clés Traitées dans le Rapport
Quels sont les facteurs qui stimulent la croissance du secteur pétrolier et gazier du Royaume-Uni ?
La croissance du marché pétrolier et gazier du Royaume-Uni est principalement portée par la baisse des coûts d'extraction en Mer du Nord (réduction de 15 à 20 % depuis 2020), par les incitations du Pacte de Transition de la Mer du Nord offrant jusqu'à 40 % de réduction fiscale pour les projets éligibles, et par des innovations technologiques telles que les plateformes alimentées par l'éolien flottant qui réduisent l'intensité carbone opérationnelle.
Quelle est la taille du secteur pétrolier et gazier du Royaume-Uni ?
Le marché pétrolier et gazier du Royaume-Uni a atteint 10,85 milliards USD en 2025 et devrait croître à un TCAC de 2,69 % pour atteindre 12,72 milliards USD d'ici 2031, avec une production moyenne de 1,09 million de barils équivalent pétrole par jour en 2024.
Quel segment domine le marché pétrolier et gazier du Royaume-Uni ?
Le segment amont domine avec une part de marché de 71,65 % en 2025, tandis que les opérations offshore représentent 88,35 % du marché, soulignant le rôle central de la Mer du Nord dans la production d'hydrocarbures du Royaume-Uni.
Quel est le segment à la croissance la plus rapide dans le secteur pétrolier et gazier du Royaume-Uni ?
Les services de décommissionnement connaissent l'expansion la plus rapide avec un TCAC de 6,05 % jusqu'en 2031, reflétant la phase de maturité du secteur à mesure que les gisements développés dans les années 1970 et 1980 approchent de leur fin de vie.
Comment la transition énergétique affecte-t-elle le secteur pétrolier et gazier du Royaume-Uni ?
La transition énergétique remodèle le marché pétrolier et gazier du Royaume-Uni à travers l'accélération des prélèvements CCS (captage et stockage du carbone) sur les opérateurs, l'intensification de la concurrence de l'éolien offshore connecté au réseau qui réduit la demande de gaz aux heures de pointe, et les repositionnements stratégiques vers la production d'hydrogène bleu et les projets de captage du carbone qui créent de nouvelles opportunités de marché.
Quelles sont les principales entreprises du secteur pétrolier et gazier du Royaume-Uni ?
Le marché se concentre de plus en plus parmi des opérateurs régionaux spécialisés, Harbour Energy, Energean et Ithaca Energy représentant 68 % de la capitalisation boursière totale parmi les producteurs axés sur le Royaume-Uni, à la suite d'acquisitions stratégiques représentant plus de 2 milliards USD combinés en 2024.