
Taille et Part du Marché des Machines d'Emballage à Former Remplir Sceller (FFS)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
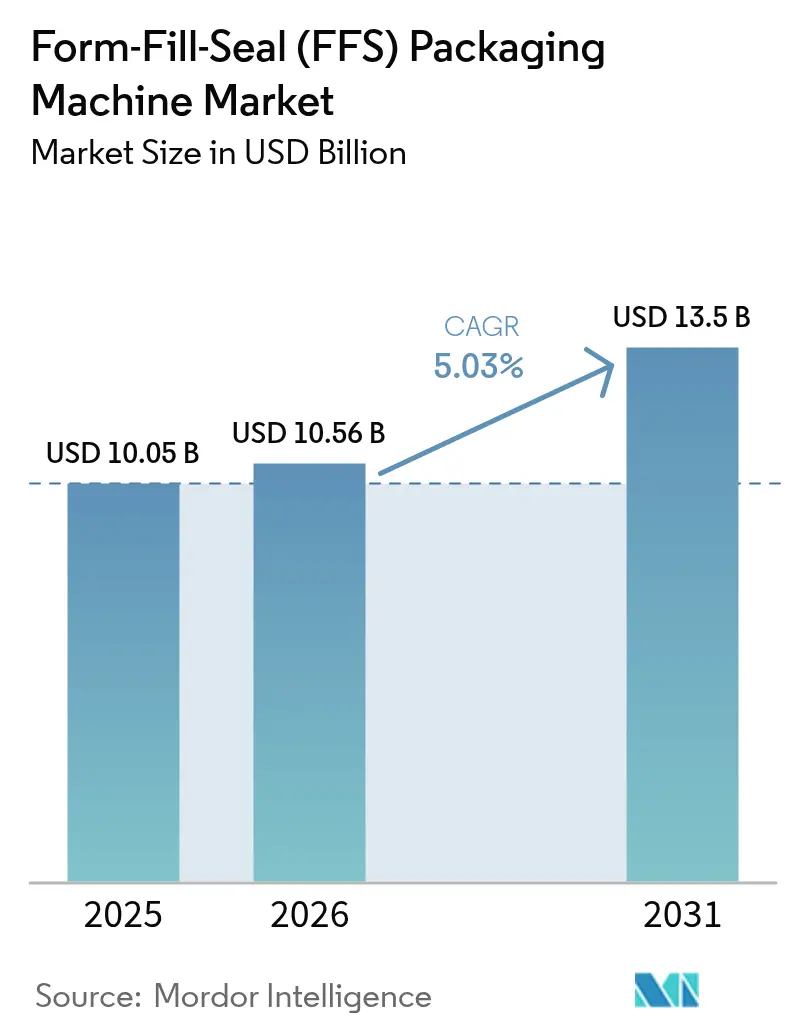
| Taille du Marché (2026) | 10.56 Milliards de dollars |
| Taille du Marché (2031) | 13.5 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.03 % |
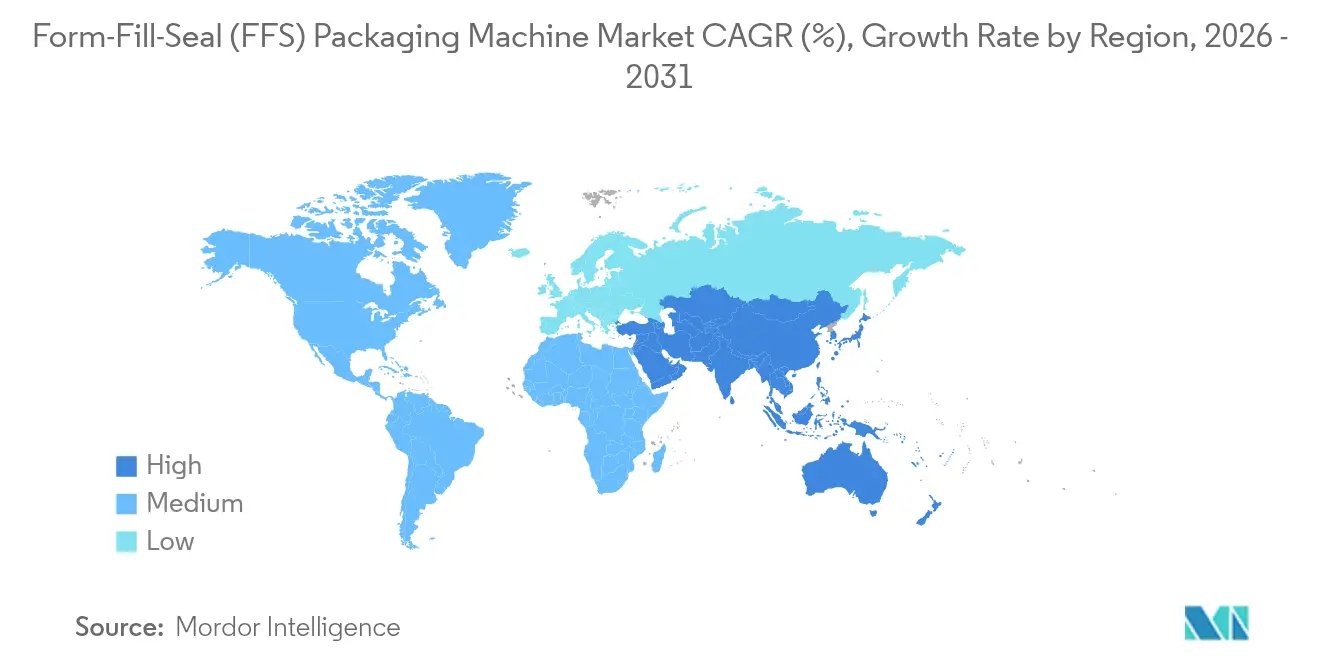
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Machines d'Emballage à Former Remplir Sceller (FFS) par Mordor Intelligence
La taille du marché des machines d'emballage à former-remplir-sceller devrait croître de 10,05 milliards USD en 2025 à 10,56 milliards USD en 2026 et est prévue pour atteindre 13,5 milliards USD d'ici 2031 à un TCAC de 5,03 % sur la période 2026-2031. Les mises à niveau de l'automatisation, la pression réglementaire en faveur du traitement aseptique et les impératifs de durabilité reconfigurent les priorités d'investissement dans les secteurs pharmaceutique, alimentaire et les segments d'utilisateurs finaux émergents. Les modules de maintenance prédictive basés sur l'IA de périphérie ont réduit les temps d'arrêt imprévus jusqu'à 40 %, améliorant le coût total de possession et accélérant la demande de remplacement des équipements obsolètes. Parallèlement, le renforcement des règles de Responsabilité Élargie du Producteur en Europe catalyse une transition rapide vers des films mono-matériaux recyclables, modifiant les spécifications des équipements et les exigences d'outillage. L'intensité concurrentielle reste modérée, les fabricants d'équipements d'origine se différenciant par leurs fonctionnalités numériques plutôt que par les prix, tandis que les chaînes d'approvisionnement régionales amortissent la volatilité des devises et les fluctuations des coûts des intrants.
Principaux Points à Retenir du Rapport
- Par type d'équipement, les systèmes à former-remplir-sceller verticale ont dominé avec 57,83 % de la part du marché des machines d'emballage à former-remplir-sceller en 2025 ; les systèmes horizontaux devraient se développer à un TCAC de 6,58 % jusqu'en 2031.
- Par niveau d'automatisation, les unités entièrement automatiques ont représenté 71,85 % du chiffre d'affaires du marché des machines d'emballage à former-remplir-sceller en 2025, tandis que ce même segment progresse à un TCAC de 6,05 % jusqu'en 2031, soutenu par les pénuries de main-d'œuvre et une demande de conformité plus élevée.
- Par compatibilité des matériaux, les films en polyéthylène ont représenté 41,74 % de la taille du marché des machines d'emballage à former-remplir-sceller en 2025 ; les films en bioplastique et compostables devraient croître à un TCAC de 6,74 % durant la période 2026-2031 à mesure que les réglementations de durabilité se renforcent.
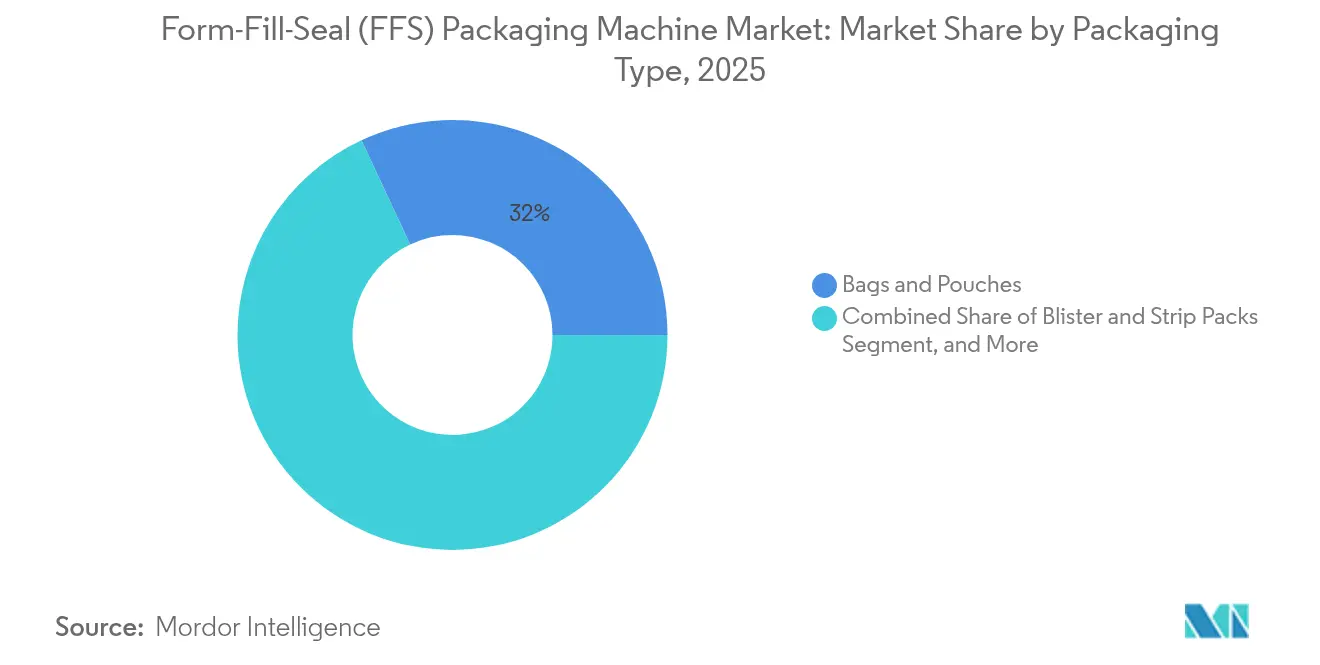
- Par type d'emballage, les sacs et pochettes ont représenté 31,96 % de la taille du marché des machines d'emballage à former-remplir-sceller en 2025, tandis que les emballages blister et en bandelettes progressent à un TCAC de 6,62 % jusqu'en 2031, portés par la demande croissante d'intégrité des doses unitaires.
- Par industrie utilisatrice finale, les applications dans l'alimentation et les boissons ont représenté 27,91 % du marché des machines d'emballage à former-remplir-sceller en 2025, tandis que les produits pharmaceutiques et biologiques devraient enregistrer le TCAC le plus rapide de 6,66 % jusqu'en 2031 à mesure que les formats stériles se développent.
- Par géographie, l'Asie-Pacifique a conservé la plus grande part de 39,75 % du marché des machines d'emballage à former-remplir-sceller en 2025 ; le Moyen-Orient et l'Afrique émergent comme le groupe à la croissance la plus rapide à un TCAC de 7,25 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante d'emballage aseptique dans les produits biologiques et la thérapie cellulaire et génique | +0.8% | Amérique du Nord et Europe s'étendant vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance des marques d'aliments pour animaux de compagnie et de nutraceutiques vétérinaires | +0.6% | Mondial avec une concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Transition portée par la durabilité vers des films mono-matériaux recyclables | +0.7% | Europe en tête, Amérique du Nord et Asie-Pacifique suivent | Long terme (≥ 4 ans) |
| Montée des lancements de cafés prêts à boire à faible acidité | +0.4% | Mondial, marchés urbains | Court terme (≤ 2 ans) |
| Modules de maintenance prédictive activés par l'IA de périphérie | +0.5% | Marchés développés en premier, adoption dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Personnalisation à la demande des produits de grande consommation (différenciation en phase finale) | +0.3% | Mondial, segments premium | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Emballage Aseptique dans les Produits Biologiques et la Thérapie Cellulaire et Génique
Les fabricants pharmaceutiques développent des systèmes à former-remplir-sceller qui maintiennent la stérilité pour les produits biologiques et les thérapies cellulaires et géniques hautement sensibles. Les contenants prêts à l'emploi réduisent les risques de contamination de 50 % par rapport aux approches de remplissage conventionnelles, diminuant les reprises de lots et les rebuts. La ligne liquide SynTiso de Syntegon traite 600 contenants par minute grâce au transport sans contact et à la surveillance des particules en temps réel, démontrant comment les fabricants d'équipements d'origine intègrent les mises à jour de l'Annexe 1 européenne dans la conception des machines. Le basculement des investissements a d'abord gagné en traction en Amérique du Nord et en Europe, mais s'étend désormais aux centres de fabrication sous contrat asiatiques à mesure que la convergence réglementaire s'accélère. Ces installations associent généralement la technologie des isolateurs à l'inspection par vision en ligne, raccourcissant les cycles de validation et facilitant la préparation aux audits de la FDA et de l'EMA. La hausse du débit de produits biologiques se traduit par des commandes répétées de systèmes à plus grande vitesse, renforçant les carnets de commandes de pièces de rechange et de services après-vente pour les principaux fournisseurs.
Croissance des Marques d'Aliments pour Animaux de Compagnie et de Nutraceutiques Vétérinaires
Les tendances à l'humanisation des animaux de compagnie ont stimulé les lancements d'aliments premium et thérapeutiques pour animaux nécessitant des pochettes à portion contrôlée qui préservent les composés volatils de saveur et les ingrédients nutraceutiques actifs. Les emballages nutraceutiques spécialisés imposent des fermetures résistantes aux enfants et des preuves d'inviolabilité, ce qui favorise les configurations à former-remplir-sceller horizontale à entraînement par servomoteur pour un dosage précis et l'intégrité des soudures. La fréquence des changements de recettes oblige les fabricants à rechercher des équipements permettant des changements de format sans outils et le téléchargement des recettes via des préréglages IHM, réduisant les temps d'arrêt dans les productions de courtes séries. Les co-traitants nord-américains et européens sont à l'avant-garde de cette demande, mais des tendances similaires émergent au Brésil, en Corée du Sud et dans l'Inde urbaine à mesure que le revenu disponible et l'adoption d'animaux de compagnie augmentent. Les fabricants d'équipements d'origine ont répondu en associant des logiciels de gestion des recettes à des contrats de support à distance garantissant la disponibilité lors des pics de demande saisonnière. La croissance résultante des volumes élève les renouvellements de la base installée à mesure que les conditionneurs passent des lignes semi-automatiques aux plateformes entièrement automatiques avec détection intégrée des fuites.
Transition Portée par la Durabilité vers des Films Mono-Matériaux Recyclables
Les statuts européens de Responsabilité Élargie du Producteur ont considérablement accéléré l'intérêt pour les stratifiés mono-polyoléfine pouvant intégrer les filières de recyclage en bordure de trottoir existantes. Les recherches sur les mâchoires de soudure flexibles montrent que ces films se soudent à des températures plus basses, réduisant la consommation d'énergie et préservant les performances barrières. Les modernisations d'équipements se concentrent désormais sur des collets de formage spécialisés et des éléments chauffants multizone qui compensent des fenêtres thermiques plus étroites. Les propriétaires de marques dans les soins personnels et les snacks passent entièrement aux structures mono-matériaux d'ici 2027, contraignant les conditionneurs sous contrat des deux côtés de l'Atlantique à requalifier chaque référence. L'effet d'apprentissage encourage des essais collaboratifs entre fournisseurs de films et fabricants d'équipements d'origine qui raccourcissent le délai de passage à l'échelle commerciale. En s'alignant sur les directives mondiales de recyclabilité, les conditionneurs protègent également leurs investissements contre les éventuelles taxes carbone sur les multicouches, multipliant les commandes de remplacement au sein de la base installée existante.
L'IA de Périphérie Réduit les Temps d'Arrêt grâce à la Maintenance Prédictive
Les capteurs embarqués et l'analytique de périphérie migrent des projets pilotes vers les spécifications standard sur les modèles premium de machines à former-remplir-sceller, permettant une surveillance continue des vibrations, de la température et du couple. Les algorithmes d'apprentissage automatique comparent les données en temps réel aux références historiques, signalant l'usure des roulements ou le désalignement des heures avant une défaillance catastrophique. Les utilisateurs signalent jusqu'à 40 % de réduction des arrêts imprévus et une baisse de 15 % du stock de pièces de rechange, renforçant l'argumentaire économique en faveur de l'automatisation complète. Les tableaux de bord connectés au cloud fournissent aux techniciens des fabricants d'équipements d'origine des diagnostics à distance, facilitant les corrections à distance et réduisant les coûts de déplacement des techniciens. Les premiers adoptants sont généralement des acteurs pharmaceutiques et des fabricants de snacks à haut volume, mais les fabricants d'équipements d'origine proposent désormais des modèles par abonnement aux conditionneurs de taille intermédiaire, démocratisant l'accès aux informations prédictives. La diffusion de la technologie soutient des cycles d'amortissement plus longs et des revenus de services premium, orientant la concurrence des fabricants d'équipements d'origine vers les écosystèmes logiciels plutôt que vers le seul matériel.
Analyse de l'Impact des Freins*
| Frein | (~) % Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Non rentable pour les produits à faible densité | -0.4% | Mondial, particulièrement dans les marchés émergents | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre qualifiée pour les systèmes à servomoteurs avancés | -0.6% | Marchés développés s'étendant aux économies émergentes | Court terme (≤ 2 ans) |
| Volatilité des prix des résines polymères | -0.5% | Mondial, dépendant de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Régimes de taxe carbone croissants sur les films multicouches | -0.3% | Europe en tête, expansion mondiale | Moyen terme |
| Source: Mordor Intelligence | |||
Non Rentable pour les Produits à Faible Densité
Les systèmes à former-remplir-sceller font face à une économie défavorable lors du traitement de poudres ou de snacks extrudés ayant des densités apparentes inférieures à 0,3 g/cm³, car la consommation de film par unité de poids augmente fortement. Les dépenses en matériaux peuvent dépasser 15 % de la valeur du produit, érodant les marges dans les marchés en développement sensibles aux prix. Les alternatives en carton et sacs tissés offrent parfois un coût inférieur par kilogramme malgré un attrait en rayon réduit, incitant les propriétaires de marques régionaux à reporter les dépenses en capital pour les lignes à former-remplir-sceller. Les fabricants d'équipements d'origine s'attaquent à cet obstacle en introduisant des conceptions tubulaires qui éliminent les soudures latérales et optimisent le pas vertical, mais l'adoption reste timide là où les prix des résines et les fluctuations monétaires compriment l'EBIT. Par conséquent, ce frein exerce une contrainte à long terme sur le remplacement global des équipements dans les économies émergentes dépendantes des produits de base à faible densité.
Pénurie de Main-d'Œuvre Qualifiée pour les Systèmes à Servomoteurs Avancés
Des taux de vacance supérieurs à 25 % pour les techniciens en mécatronique continuent de tourmenter les usines à haute automatisation en Amérique du Nord et en Europe occidentale, retardant les calendriers de mise en service et gonflant les budgets de maintenance. Les lacunes de la main-d'œuvre se creusent à mesure que les mécaniciens chevronnés prennent leur retraite et que les programmes de formation professionnelle tardent à intégrer les curricula numériques. Les plateformes avancées de machines à former-remplir-sceller intègrent désormais des superpositions en réalité augmentée et des applications de maintenance guidée, mais ces aides ne peuvent pas compenser entièrement la rareté de l'expertise humaine pour le réglage des servomoteurs et le dépannage des automates programmables industriels. Les fabricants d'équipements d'origine gèrent des académies régionales et des simulateurs à jumeaux virtuels pour accélérer la formation ; cependant, le braconnage entre co-traitants maintient un fort taux de rotation. Cette contrainte maintient certaines entreprises du marché intermédiaire sur des configurations semi-automatiques plus longtemps que prévu, tempérant la croissance du volume à court terme malgré des modèles de retour sur investissement favorables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement :
La Domination des Machines à Former Remplir Sceller Verticale Face au Défi des Machines à Former Remplir Sceller HorizontaleLes systèmes verticaux contrôlaient 57,83 % du marché des machines d'emballage à former-remplir-sceller en 2025, tirant parti de leur polyvalence pour les aliments granulaires, les poudres et les produits industriels. La taille du marché des machines d'emballage à former-remplir-sceller pour les machines horizontales devrait progresser à un TCAC plus rapide de 6,58 % jusqu'en 2031, les applications pharmaceutiques et les snacks à haute barrière préférant leur géométrie à bande plate pour une distribution uniforme de la chaleur. Les collets de formage optimisés par éléments finis ont amélioré la qualité des soudures des machines à former-remplir-sceller verticale, atténuant les défauts de produit dans la soudure et maintenant le leadership. Pourtant, les configurations à former-remplir-sceller horizontale permettent des chemins de produits plus propres et un transport sans contact qui s'alignent avec les révisions de l'Annexe 1, incitant les segments premium de remplissage pharmaceutique à migrer. Les marques multinationales adoptent souvent une stratégie de double parc, déployant des machines à former-remplir-sceller verticale pour les références courantes tout en réservant les machines à former-remplir-sceller horizontale pour les formats à valeur ajoutée.
Les choix d'adoption pivotent sur la classe d'hygiène, le style d'emballage et les objectifs de vitesse de ligne plutôt que sur le seul coût. Les bobines à former-remplir-sceller horizontale portent généralement des revêtements barrières plus élevés, permettant une parité de durée de conservation à des épaisseurs réduites et neutralisant partiellement les désavantages de coût des matériaux. La polyvalence des opérateurs sur les deux formats reste un défi, poussant les fabricants d'équipements d'origine vers des cadres IHM communs qui réduisent les courbes d'apprentissage. Par conséquent, la domination des machines à former-remplir-sceller verticale s'érodera légèrement jusqu'en 2031, bien que les expéditions en volume absolu augmentent en ligne avec la demande croissante de sachets en Asie.


Par Niveau d'Automatisation :
L'Automatisation Complète Gagne du TerrainLes lignes entièrement automatiques ont capturé 71,85 % du chiffre d'affaires en 2025, la pénurie de main-d'œuvre et des exigences d'hygiène plus strictes ayant orienté les décisions d'achat vers un fonctionnement sans contact. Ce segment surpassera le marché global des machines d'emballage à former-remplir-sceller avec un TCAC de 6,05 %, alimenté par les diagnostics d'IA de périphérie qui garantissent des contrats de disponibilité. Les lignes semi-automatiques persistent dans les productions spéciales et les PME des pays en développement où les contraintes de dépenses en capital et les petites tailles de lots dominent. Cependant, les architectures de contrôle modulaires offrent désormais des mises à niveau par étapes, permettant aux utilisateurs de moderniser les peseuses, les robots de préhension et de placement, et les axes à servomoteurs sans remplacement intégral.
Les tableaux de bord IoT fournissent des métriques d'efficacité globale des équipements que les directeurs d'usine utilisent pour justifier les primes d'amélioration continue, ancrant l'adhésion de la direction. De plus, les contraintes de dimensionnement pour le commerce électronique favorisent la cohérence dimensionnelle uniquement réalisable avec le contrôle de mouvement en boucle fermée, poussant davantage vers la migration vers le haut. Néanmoins, un marché résiduel exploitable pour le chargement manuel et l'ensachage continue dans les produits agricoles en vrac où la variabilité des produits met en défi l'inspection par caméra.
Par Compatibilité des Matériaux :
Les Bioplastiques Défient le PolyéthylèneLe polyéthylène a conservé 41,74 % de part en 2025, ancré par la disponibilité mondiale des résines et les fenêtres de thermosoudure établies. La taille du marché des machines d'emballage à former-remplir-sceller liée aux films en bioplastique devrait se développer à un TCAC de 6,74 % jusqu'en 2031, la législation imposant des solutions recyclables ou compostables. Les stratifiés mono-polyoléfine et à base de papier nécessitent des ensembles de formage rénovés et des barres de soudure multizone, stimulant les revenus de modernisation. Les études de cas des premiers adoptants dans les références de snacks et de soins personnels documentent des températures de soudure inférieures de 5 à 10 °C qui réduisent la consommation d'énergie et diminuent le risque de déformation des sacs.
Cependant, la continuité de l'approvisionnement en résines compostables certifiées est en retard sur la demande, posant un risque pour les délais de lancement. Les fabricants d'équipements forment des consortiums avec des extrudeurs de films et des conditionneurs pour co-développer des bibliothèques de profils de soudure, raccourcissant les tests d'acceptation en usine. La réduction de l'épaisseur croise désormais les objectifs de durabilité, mais un amincissement excessif menace l'intégrité barrière, soulignant l'importance du profilage précis des éléments chauffants rendu possible par les commandes de pression à servomoteurs.
Par Type d'Emballage :
Les Formats Spécialisés s'AccélèrentLes sacs et pochettes ont représenté 31,96 % du chiffre d'affaires du segment en 2025, favorisés pour les emballages de céréales, de confiseries et d'engrais qui récompensent les rapports film/produit. Les blisters et emballages en bandelettes, bien que plus modestes en volume de base, enregistreront un TCAC de 6,62 % à mesure que les produits biologiques, les probiotiques et les aliments fonctionnels à haute valeur adoptent des schémas posologiques en doses unitaires. Les sticks et sachets conjuguent praticité et dosage précis, atteignant des cadences incrémentielles supérieures à 400 emballages par minute sur les nouvelles conceptions à axes à servomoteurs. Les flacons aseptiques et les ampoules émergent de plus en plus à partir de plateformes à former-remplir-sceller qui thermoforment du polypropylène barrière, stérilisent en ligne et découpent les contenants en un seul passage, contournant le dépalettisation aval.
Les impératifs de durabilité poussent davantage l'innovation dans les barquettes et les films d'operculation, avec des barquettes en fibres de papier thermosoudées par des films d'operculation en polyéthylène de faible épaisseur désormais testées pour les yaourts et les desserts laitiers. Les outils de conception assistés par ordinateur aident les conditionneurs à simuler les contraintes de pliage des coins, minimisant la propagation des fissures dans les structures papier-polyéthylène recyclables. En conséquence, la diversification des types d'emballage agit comme un moteur durable pour les extensions de lignes.
Par Industrie Utilisatrice Finale :
Les Produits Pharmaceutiques Progressent RapidementL'alimentation et les boissons ont maintenu 27,91 % de part en 2025, soutenues par une demande continue de produits de base et de snacks d'impulsion. Les produits pharmaceutiques et biologiques se développeront à un TCAC de 6,66 % jusqu'en 2031, augmentant la part du marché des machines d'emballage à former-remplir-sceller des formats stériles à mesure que les organisations de développement et de fabrication sous contrat développent des pipelines à haute puissance. Les nutraceutiques vétérinaires et les aliments premium pour animaux de compagnie réalisent des gains à deux chiffres, absorbant les coûts des feuilles d'aluminium flexibles grâce à des prix de vente au détail premium. Les acteurs des soins à domicile et des soins personnels s'intéressent aux formats en bandelettes solubles pour les détergents concentrés, orientant les dépenses en capital vers des lignes de sticks multi-voies.
Les produits industriels en vrac, notamment les produits chimiques de construction et les enrobages de semences, gravitent vers des sacs à soufflets lourds où la thermosoudure multi-passes assure la résistance aux chocs à la chute. Cette variété de cas d'utilisation finale souligne l'adaptabilité de la plateforme, renforçant la diversité des services des fabricants d'équipements d'origine, des modules en acier inoxydable stérilisables aux boîtiers robustes à indice de protection IP.
Analyse Géographique
Marché des machines d'emballage à former-remplir-sceller (FFS) en Asie-Pacifique
L'Asie-Pacifique a conservé la plus grande part de 39,75 % du marché des machines d'emballage à former-remplir-sceller en 2025, portée par la hausse de la consommation urbaine et des bases de fabrication orientées vers l'exportation en Chine, en Inde et au Vietnam. Les incitations politiques en faveur de la production pharmaceutique localisée en Inde et les avantages fiscaux liés à l'automatisation en Chine stimulent de nouvelles capacités, tandis que la croissance des exportations de snacks en provenance de Thaïlande et d'Indonésie génère une demande pour des lignes à vitesse moyenne. Les clusters locaux d'extrusion de films permettent des cycles d'approvisionnement rapides, atténuant le risque de change sur les consommables importés.
Marché des machines d'emballage à former-remplir-sceller (FFS) en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe maintiennent leur leadership technologique grâce à des programmes d'emballage de haute précision et durables. Ces deux régions s'inscrivent dans des cycles de remplacement, et non de création de nouvelles capacités : les opérateurs américains investissent dans des modernisations par intelligence artificielle embarquée et dans la robotique pour compenser le turnover de la main-d'œuvre, tandis que les usines européennes allouent leurs dépenses d'investissement à la compatibilité avec les matériaux mono-matière et aux systèmes de chauffage à haute efficacité énergétique. Leurs cadres réglementaires matures accélèrent le déploiement des isolateurs conformes à l'Annexe 1 et des tests de libération en temps réel, consolidant des marges premium pour les équipementiers spécialisés.
Marché des machines d'emballage à former-remplir-sceller (FFS) au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique s'imposent comme le cluster à la croissance la plus rapide, avec un CAGR de 7,25 % d'ici 2031, à mesure que les pôles pharmaceutiques régionaux en Arabie Saoudite, en Égypte et en Afrique du Sud localisent la production de médicaments génériques. Les améliorations des infrastructures de logistique en chaîne du froid génèrent une demande supplémentaire pour les lignes de conditionnement aseptique en sachets, tandis que la hausse du revenu disponible soutient le lancement de snacks conditionnés et de cafés prêts à boire. Les fournisseurs d'équipements remportent des commandes grâce à un accompagnement clé en main, incluant la formation des opérateurs et le stockage après-vente, afin de pallier le manque de compétences locales. Dans l'ensemble, la diversification géographique amortit les fluctuations cycliques, offrant au marché des machines d'emballage à former-remplir-sceller une trajectoire de croissance mondiale équilibrée.

Paysage réglementaire
Les fournisseurs de machines d'emballage de formage-remplissage-scellage (FFS) opèrent sous un ensemble de conformités superposées couvrant la sécurité des machines, la durabilité des emballages et les usages finaux réglementés, notamment pharmaceutiques. Dans l'Union européenne, le nouveau règlement Machines (UE) 2023/1230 remplace la directive Machines 2006/42/CE avec application à partir du 20 janvier 2027. Cela impose aux OEM et intégrateurs d'aligner l'évaluation de conformité CE, les dossiers techniques et les contrôles de risques avec le cadre mis à jour. La normalisation est également mise à jour, notamment via la décision d'exécution (UE) 2026/546 de la Commission (publiée le 12 mars 2026), qui actualise les normes harmonisées utilisées pour démontrer la conformité des catégories de machines d'emballage dans le système de l'UE.
La réglementation en matière de durabilité façonne de plus en plus les formats d'emballage que les machines FFS doivent traiter. Le règlement (UE) 2025/40 relatif aux emballages et aux déchets d'emballages renforce les exigences de conception et de performance concernant la minimisation et la composition des emballages, accentuant la transition vers des structures recyclables et entraînant une requalification des profils de scellage, des jeux de formage et des protocoles de validation. Pour les formats pharmaceutiques et aseptiques, la conformité s'étend au-delà de la sécurité des machines aux domaines des BPF et de la gouvernance des données. Les déploiements aux États-Unis doivent respecter les 21 CFR Parts 210/211 (cGMP) et 21 CFR Part 11 (dossiers et signatures électroniques) de la FDA, tandis que les opérations stériles basées dans l'UE s'alignent sur l'EudraLex Volume 4 et les exigences des Annexes 1/15 en matière de contrôle de la contamination, de qualification et de validation, ce qui influence à son tour l'architecture des machines, notamment la compatibilité avec les isolateurs, la surveillance et la préparation documentaire.
Analyse de la chaîne de valeur
La chaîne de valeur des machines d'emballage FFS commence avec des intrants industriels amont tels que les aciers inoxydables et les polymères techniques, puis passe par des composants électromécaniques et d'automatisation, notamment les moteurs, les entraînements, les systèmes pneumatiques, les capteurs et le matériel PLC/HMI, avant d'atteindre la conception OEM, l'assemblage et les essais de réception en usine. Des sous-systèmes spécialisés tels que les colliers et épaules de formage, les jeux de mâchoires de scellage, la manipulation des bobines et les commandes de repérage sont des déterminants clés de performance pour les plateformes VFFS et HFFS. Ceux-ci sont couramment fournis par des fournisseurs de précision ou développés en tant que modules propriétaires OEM. Les fournisseurs de matériaux d'emballage, y compris les fournisseurs de films en polyéthylène et polypropylène ainsi que les structures à laminé barrière et les structures émergentes mono-matériau ou compostables, se situent à proximité du choix des équipements car les fenêtres thermiques des films et le comportement du coefficient de frottement déterminent les spécifications de l'outillage et des zones de chauffe.
En aval, les intégrateurs de systèmes et les équipes de projet OEM relient l'ensachage primaire au dosage et au pesage en amont, ainsi qu'à l'inspection, à l'encartonnage ou à l'emballage en caisses et à la palettisation en aval. Les réseaux de services après-vente prennent en charge les pièces détachées, les rénovations et les abonnements logiciels pour le diagnostic. Des associations professionnelles telles que PMMI (Amérique du Nord) et IPMMI (Inde) servent de connecteurs entre les constructeurs de machines, les fournisseurs de composants et les utilisateurs finaux, en mettant l'accent sur la connaissance des normes et le développement de la main-d'œuvre, ce qui affecte les délais de mise en service et la facilité d'entretien. Le stockage régional de pièces et la couverture des services deviennent également un facteur de différenciation pratique, les utilisateurs finaux privilégiant la disponibilité et des changements de format plus rapides, tandis que les OEM regroupent des outils numériques de maintenance et de formation pour atténuer les contraintes de main-d'œuvre qualifiée sur les plateformes servo avancées.
Paysage Concurrentiel
Le marché des machines d'emballage à former-remplir-sceller présente une concentration modérée où les cinq premiers fabricants d'équipements d'origine contrôlent environ 55 à 60 % du chiffre d'affaires mondial. Les fabricants européens tels que Syntegon, IMA et Marchesini dominent les niches pharmaceutiques et aseptiques avec des portefeuilles en acier inoxydable certifiés Bonnes Pratiques de Fabrication. ProMach et Barry-Wehmiller, basés aux États-Unis, mettent l'accent sur l'intégration modulaire et des services après-vente robustes, ancrant leur part de marché en Amérique du Nord. Les producteurs chinois, notamment Foshan Coretamp, remportent des commandes de snacks et de condiments à haut volume en proposant une automatisation d'entrée de gamme à des prix attractifs.
Les trajectoires stratégiques s'articulent autour de la numérisation, les entreprises leaders déployant des plateformes d'analytique par abonnement qui associent la maintenance prédictive et l'optimisation des stocks de pièces détachées. Les dépôts de brevets en géométrie de collets de formage et en micro-texture de barres de soudure témoignent d'une innovation mécanique, mais les avantages concurrentiels reposent de plus en plus sur des écosystèmes logiciels qui élèvent les métriques d'efficacité globale des équipements. L'activité de fusions et acquisitions tend vers des opérations d'intégration verticale, telles que des fournisseurs de films acquérant des fabricants de machines pour proposer des essais en boucle fermée pour les structures recyclables.
Les empreintes de service après-vente régionales deviennent des différenciateurs clés à mesure que les délais de livraison des pièces de rechange influencent l'efficacité globale des équipements. Les fabricants d'équipements d'origine italiens tirent parti de partenariats régionaux pour stocker les pièces critiques à Dubaï et à Singapour, minimisant les délais de dédouanement. Pendant ce temps, les entreprises américaines développent des jumeaux numériques basés sur le cloud qui permettent des études de simulation de ligne pour les changements de références, raccourcissant les cycles de projet. En conséquence, les capacités technologiques plutôt que la simple envergure déterminent le leadership du marché, maintenant une concentration modérée.
Leaders du Secteur des Machines d'Emballage à Former Remplir Sceller (FFS)
Syntegon Technology GmbH
ProMach Inc.
SACMI Imola S.C.
Winpak Ltd.
Mespack S.L.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines d'emballage à former-remplir-sceller (FFS)
- Syntegon Technology GmbH
- ProMach Inc.
- SACMI Imola S.C.
- Winpak Ltd.
- Mespack S.L.
- HDG Verpackungsmaschinen GmbH
- Huhtamaki Oyj
- Rovema GmbH
- Duravant LLC
- ULMA Packaging, S.Coop.
- ILAPAK International S.A.
- IMA Industria Macchine Automatiche S.p.A.
- Viking Masek Global Packaging Technologies, LLC
- Nichrome India Ltd.
- Triangle Package Machinery Company
- PFM Group S.p.A.
- Fres-co System USA, Inc.
- Paxiom Group (WeighPack Systems Inc.)
- Multivac Sepp Haggenmller SE and Co. KG
- TNA Australia Pty Ltd
- Schneider Packaging Equipment Co., Inc.
- Bosch Rexroth AG
- Scholle IPN Company, LLC
- ProAmpac Holdings Inc.

Opportunités de marché et perspectives d'avenir
Une opportunité se situe à l'intersection des évolutions matérielles axées sur la durabilité et de la préparation des équipements. La pression de la responsabilité élargie des producteurs en Europe et le règlement (UE) 2025/40 sur les emballages et les déchets d'emballages accélèrent l'adoption de structures mono-matériau recyclables, mais de nombreux parcs de machines FFS installés nécessitent des rénovations, notamment des jeux de formage, des barres de scellage, un profilage multi-zones du chauffage et des bibliothèques de recettes, pour fonctionner de manière fiable dans des fenêtres thermiques plus étroites. Interpack 2026 a montré l'accent continu des OEM sur les machines agnostiques en matière de matériaux et la compatibilité avec les structures monopolymères, ce qui ouvre une voie permettant aux fournisseurs de raccourcir les cycles de requalification grâce à la co-développement avec les fournisseurs de films et les transformateurs.
La conception hygiénique et le coût total de possession ouvrent également des poches d'opportunité dans les applications alimentaires, protéinées et à haute exigence, où le lavage et la simplicité d'entretien influencent les décisions d'achat. En juillet 2026, Harpak-ULMA a introduit le système d'emballage vertical lavable ULMA VTC 840 WD, doté d'un lavage intégral certifié IP66 et d'un parcours de film simplifié avec un nombre réduit de rouleaux, ainsi qu'une consommation réduite d'électricité et d'air comprimé. Cela indique une demande commerciale pour des conceptions réduisant la complexité des services et des utilités. Dans le même temps, le passage de la différenciation matérielle à la gestion des performances par logiciel, notamment l'analyse en périphérie pour la qualité des scellages, les alarmes et la surveillance des conditions, soutient des modèles d'abonnement et de rénovation qui aident les conditionneurs de niveau intermédiaire à moderniser leur automatisation sans remplacement complet de ligne, en particulier lorsque la disponibilité de main-d'œuvre qualifiée limite la mise en service et le dépannage.
Recent Industry Developments in Marché des machines d'emballage à former-remplir-sceller (FFS)
- Mai 2026 : Bartelt (ProMach) a annoncé la machine de formage-remplissage-scellage horizontale MAG-R avec mode duplex à Interpack 2026. L'annonce met en avant des gains de débit et une nouvelle flexibilité de format conçue pour aider les co-emballeurs à gérer la prolifération des références sans agrandir l'empreinte de la ligne.
- Mai 2025 : Syntegon a introduit le concept de ligne de remplissage pharmaceutique liquide SynTiso avec transport sans contact et surveillance des particules en temps réel, visant un débit de 600 contenants par minute. Ce lancement renforce la premiumisation des plateformes FFS pour la production stérile conforme à l'Annexe 1, où les fonctionnalités de surveillance, de préparation à la validation et de contrôle de la contamination influencent l'allocation du capital.
- Décembre 2024 : Westrock Coffee a installé trois lignes de production automatisées de boissons prêtes à boire (RTD) à Conway, en Arkansas, dont une ligne PET ESL conçue pour une durée de conservation réfrigérée de six mois. L'augmentation de la capacité RTD soutient la demande de performances de formage et de scellage rapides et constantes, renforçant ainsi la justification économique des investissements dans l'emballage automatisé et l'inspection intégrée sur les formats adjacents aux boissons.


Marché des machines d'emballage à former-remplir-sceller (FFS) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus des équipements qui forment un emballage à partir d'un matériau flexible, le remplissent de produit, puis le scellent sur la même ligne, pour des utilisateurs finaux tels que l'alimentation, les boissons et les produits pharmaceutiques.
Exclusions de périmètre : sont exclus les équipements de remplissage autonomes, les équipements de scellage autonomes, l'étiquetage, l'encartonnage et les équipements d'emballage secondaire/fin de ligne qui n'effectuent pas le cycle de formage plus remplissage plus scellage.
Aperçu de la segmentation
- Par Type d'Équipement
- À Former Remplir Sceller Verticale (VFFS)
- À Former Remplir Sceller Horizontale (HFFS)
- Par Niveau d'Automatisation
- Entièrement Automatique
- Semi-Automatique
- Par Compatibilité des Matériaux
- Films en Polyéthylène (PE)
- Films en Polypropylène (PP)
- Films en Bioplastique et Compostables
- Films en Stratifié Aluminium et Barrières
- Par Type d'Emballage
- Sacs et Pochettes
- Sachets et Sticks
- Flacons Aseptiques et Ampoules
- Blisters et Emballages en Bandelettes
- Autres Types d'Emballage
- Par Industrie Utilisatrice Finale
- Alimentation et Boissons
- Produits Pharmaceutiques et Biologiques
- Aliments pour Animaux de Compagnie et Vétérinaires
- Soins à Domicile et Soins Personnels
- Autres Industries Utilisatrices Finales
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites extérieures du bassin de demande et pour maintenir la cohérence des unités et des définitions entre les régions. Nous nous sommes appuyés sur des sources publiques telles que les statistiques commerciales UN Comtrade pour les flux de machines d'emballage, le US Census Bureau et Eurostat pour les signaux de production industrielle, ainsi que la Banque mondiale et le FMI pour les indicateurs macroéconomiques influençant les cycles de dépenses d'investissement et les mouvements de change.
Pour relier la demande de machines à l'activité d'emballage, nous avons également examiné des sources telles que l'Organisation des Nations unies pour l'alimentation et l'agriculture pour les tendances de production alimentaire transformée, la base de données de la FDA et les publications de l'Agence européenne des médicaments pour les signaux d'intensité d'emballage dans les produits réglementés, ainsi que des bases de données de brevets pour comprendre où se produisent les changements dans les composants de scellage, les formats de film et l'automatisation. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse professionnelle réputée ont été utilisés pour valider la couverture des produits et les récits relatifs au parc installé, et un abonnement payant pour les données financières et l'actualité des entreprises a été utilisé de manière sélective pour résoudre les répartitions de revenus manquantes et les écarts temporels. Ces sources sont illustratives, et d'autres références publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est expédié et installé au cours d'une année donnée, et sur la manière dont les prix évoluent en fonction du niveau d'automatisation, des matériaux traités et des objectifs de débit vendus par les fournisseurs de machines. Nous avons échangé avec des fabricants de machines, des fournisseurs de composants, des intégrateurs de systèmes et des utilisateurs finaux dans les secteurs des aliments emballés, des boissons et des produits pharmaceutiques. Les données recueillies ont ensuite été utilisées pour confirmer les tendances d'adoption régionales dans les zones APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Cadres dirigeants (CXO) : 15 % | APAC : 50 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 29 % |
| Petits acteurs : 21 % | Managers : 58 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande annuelle d'équipements en utilisant la croissance de la production de produits emballés, la pénétration de l'automatisation des lignes et les cycles typiques de remplacement et de modernisation dans les usines à haut débit. Ces totaux sont ensuite corroborés à l'aide d'approximations ascendantes sélectives, où les volumes d'expédition échantillonnés et les prix de vente moyens sont vérifiés par rapport à ce que les personnes interrogées observent par type de machine et par région.
Les facteurs importants pour ce marché incluent la répartition entre systèmes verticaux et horizontaux, la part des lignes entièrement automatiques, le rythme d'adoption des sachets et pochettes, les transitions de films et de matériaux barrières affectant les configurations de scellage, ainsi que la sensibilité des dépenses d'investissement aux taux d'intérêt et aux mouvements de devises. Lorsqu'un écart de données apparaît pour un pays ou un usage final de niche, nous interpolons à l'aide d'indicateurs de demande proches tels que la production alimentaire emballée et la valeur ajoutée manufacturière, puis nous revérifions les niveaux implicites de machines par unité de production avec les retours du secteur.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différents environnements de dépenses d'investissement et calendriers réglementaires, et la trajectoire finale a été alignée sur les attentes des experts concernant l'automatisation et les formats d'emballage flexible au cours des cinq prochaines années. Les hypothèses sont maintenues explicites afin que le modèle puisse être reproduit lorsque de nouveaux signaux de production, de commerce ou de tarification deviennent disponibles.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants tels que les flux commerciaux de machines, les carnets de commandes signalés et l'activité d'emballage sur les marchés finaux, afin de signaler rapidement les écarts extrêmes. Si une région présente un changement inhabituel, nous effectuons une vérification des écarts sur les principaux facteurs et recontactons les sources pour confirmer s'il s'agit d'un véritable changement de demande ou d'un effet de calendrier.
Avant validation finale, le modèle et les hypothèses font l'objet d'un examen analytique en plusieurs étapes, incluant des vérifications d'unités, des vérifications de calendrier de conversion des devises et des tests de sensibilité sur la pénétration de l'automatisation et l'évolution des prix de vente moyens. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des échéances réglementaires majeures, de fortes fluctuations de change ou des ralentissements soudains des dépenses d'investissement. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des machines d'emballage de formage-remplissage-scellage de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les machines d'emballage de formage-remplissage-scellage peuvent différer même lorsque le nom du sujet semble identique, car l'ensemble des équipements comptabilisés, l'année de référence et la logique de tarification ne correspondent pas toujours. Des différences apparaissent également lorsqu'une étude mélange des catégories de machines d'emballage adjacentes, ou lorsque le calendrier des devises et la pondération régionale sont traités de manière simplifiée.
Les équipements de remplissage et de scellage de pochettes préformées se situent hors du périmètre de Mordor Intelligence ici, ce qui réduit les revenus comptabilisés par rapport aux estimations qui les regroupent avec les lignes de formage-remplissage-scellage verticales et horizontales. Les écarts proviennent également de la manière dont les modernisations d'automatisation sont tarifées, de la question de savoir si les prévisions supposent une reprise agressive des dépenses d'investissement, et de la question de savoir si la vérification par rapport aux indicateurs de production d'emballages est effectuée région par région ou appliquée sous forme d'un ratio global unique.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,05 milliards USD (2025) | |
| Éditeur du secteur A | 9,60 milliards USD (2025) | Inclut les équipements de remplissage et de scellage de pochettes préformées dans la même catégorie et utilise un horizon de prévision plus long, ce qui peut modifier ce qui est traité comme demande de l'année en cours par rapport au remplacement futur. |
| Plateforme de recherche B | 7,27 milliards USD (2024) | Utilise une année de référence antérieure et une cartographie différente des technologies et des types d'emballage, ce qui peut sous-estimer les systèmes entièrement automatiques à prix plus élevé lorsque le mix régional est simplifié. |
Dans l'ensemble, l'écart s'explique principalement par les familles d'équipements comptabilisées, l'année de référence choisie et la manière dont les prix de vente moyens évoluent en fonction de l'automatisation et de la compatibilité des matériaux. En rattachant les variables à des signaux observables de production d'emballages et en validant ensuite les hypothèses par des vérifications sectorielles, le chiffre final reste traçable et reproductible dans le temps et selon les régions.


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des machines d'emballage à former-remplir-sceller en 2026 ?
Il est évalué à 10,56 milliards USD et devrait atteindre 13,5 milliards USD d'ici 2031.
Qu'est-ce qui stimule les nouvelles commandes d'équipements dans le secteur pharmaceutique ?
La fabrication stérile pour les produits biologiques et les thérapies cellulaires et géniques nécessite des lignes conformes à l'Annexe 1, augmentant la demande de machines à former-remplir-sceller aseptiques.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un TCAC de 7,25 % jusqu'en 2031, portés par la hausse des capacités pharmaceutiques et de biens de consommation.
Quelle région détient la plus grande part dans le marché des machines d'emballage à former-remplir-sceller ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché dans le marché des machines d'emballage à former-remplir-sceller.
Comment les objectifs de durabilité influencent-ils les choix de matériaux ?
Les propriétaires de marques passent des films barrières multicouches aux stratifiés mono-polyoléfine recyclables ou en papier, entraînant des modernisations de machines pour les nouveaux profils de soudure.
Quel rôle joue l'IA de périphérie dans la maintenance ?
L'analytique embarquée réduit les temps d'arrêt imprévus jusqu'à 40 %, améliorant l'efficacité globale des équipements et abaissant le coût total de possession pour les lignes automatisées.
Pourquoi la disponibilité de la main-d'œuvre est-elle un frein ?
Les pénuries de techniciens pour les systèmes à servomoteurs avancés retardent la mise en service et augmentent les coûts de maintenance, notamment en Amérique du Nord et en Europe.
Dernière mise à jour de la page le:



