
Taille et part de marché des ingrédients fermentés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 52.82 Milliards de dollars |
| Taille du Marché (2031) | 77.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
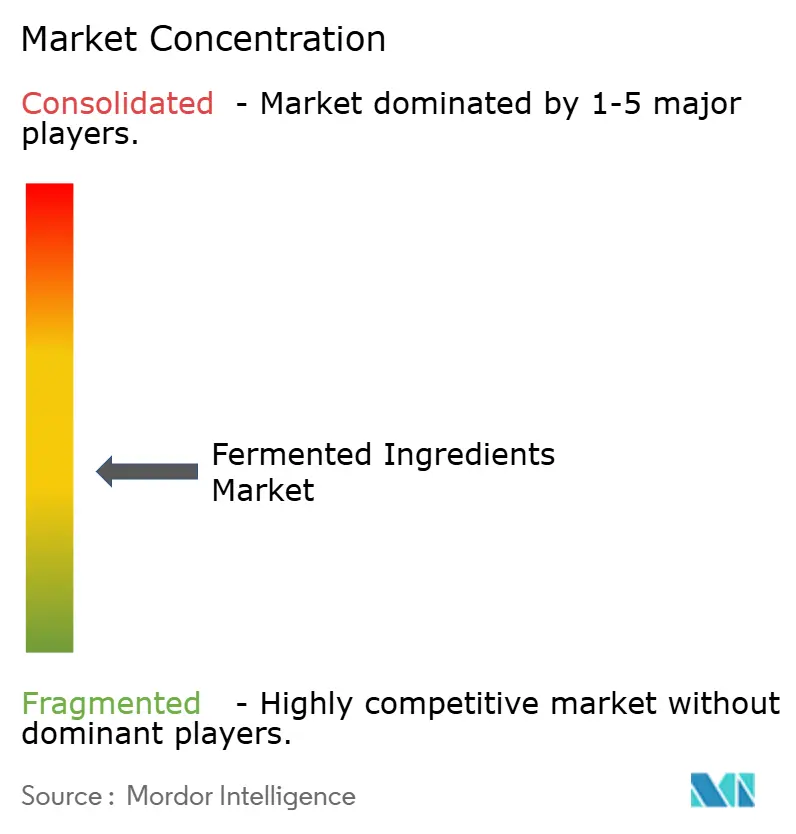
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ingrédients fermentés par Mordor Intelligence
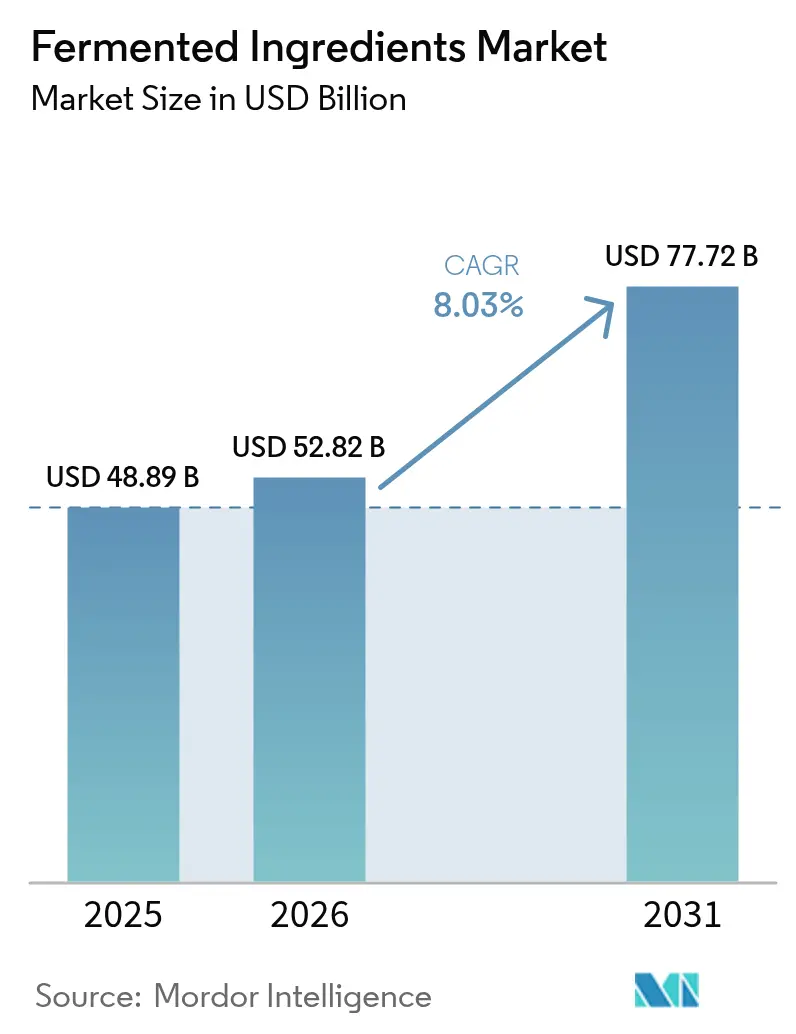
Le marché des ingrédients fermentés était évalué à 48,89 milliards USD en 2025 et devrait croître de 52,82 milliards USD en 2026 pour atteindre 77,72 milliards USD d'ici 2031, à un TCAC de 8,03 % au cours de la période de prévision (2026-2031). Cette croissance met en lumière une transition plus large dans les secteurs mondiaux de l'alimentation, des boissons, de la nutraceutique et de la pharmacie vers des ingrédients fonctionnels, naturels et bioactifs qui favorisent la santé, le bien-être et les soins préventifs. La sensibilisation croissante des consommateurs au rôle de l'alimentation dans la gestion des maladies chroniques, le renforcement de l'immunité et l'amélioration de la santé intestinale a stimulé l'adoption d'ingrédients fermentés tels que les probiotiques, les postbiotiques, les acides aminés et les enzymes. Par ailleurs, les avancées dans les technologies de fermentation, notamment la fermentation de précision, l'optimisation des souches microbiennes et les méthodes de bioprocédés améliorées, permettent aux fabricants de produire des ingrédients de haute pureté, durables et spécialisés à plus grande échelle.
Principaux enseignements du rapport
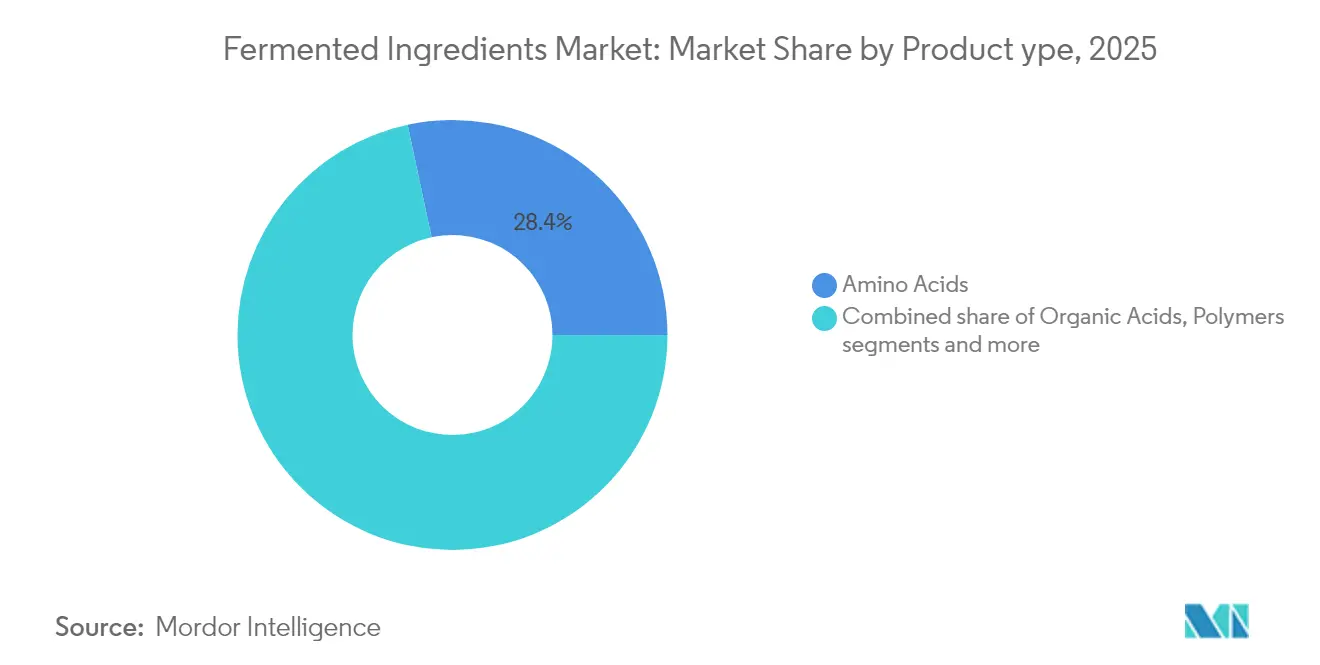
- Par type de produit, les acides aminés ont représenté la part de revenus la plus élevée, soit 28,35 %, en 2025, tandis que les probiotiques et postbiotiques progressent à un TCAC de 8,82 % jusqu'en 2031.
- Par forme, les formats secs ont représenté 60,55 % de la part de marché des ingrédients fermentés en 2025 ; les formats liquides sont en voie d'expansion à un TCAC de 8,12 % jusqu'en 2031.
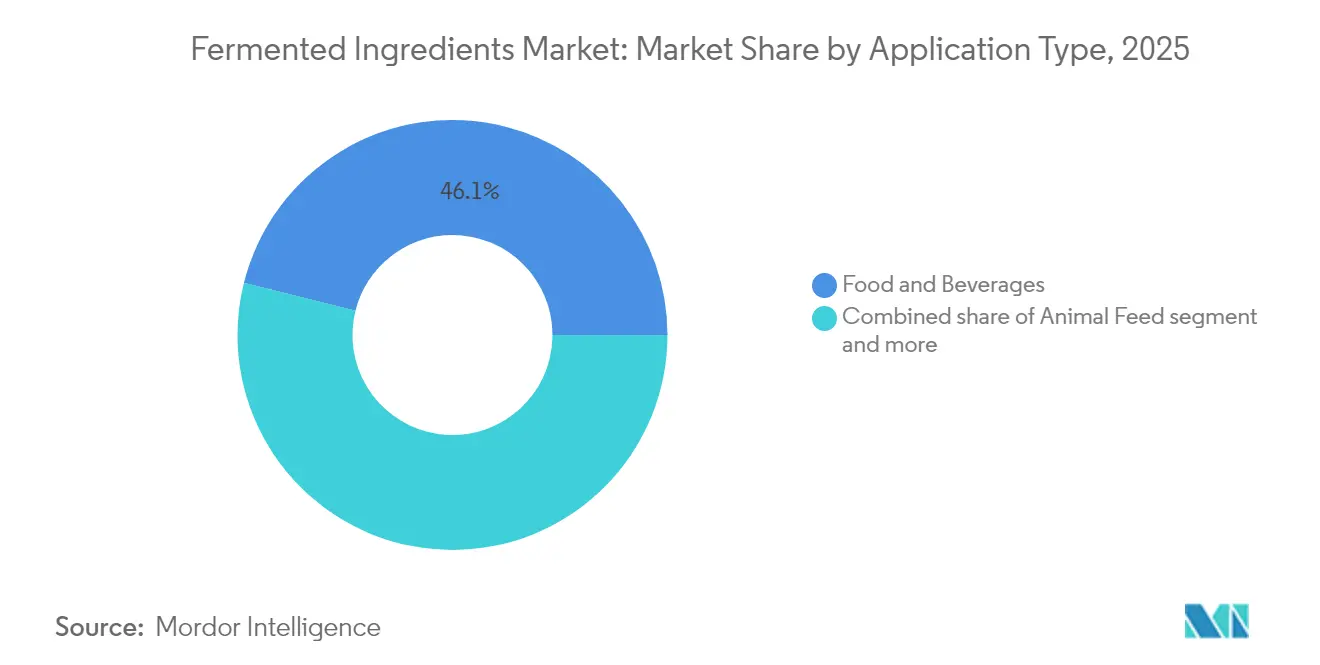
- Par application, l'alimentation et les boissons ont représenté 46,10 % de la taille du marché des ingrédients fermentés en 2025, et le secteur pharmaceutique devrait afficher un TCAC de 8,29 % jusqu'en 2031.
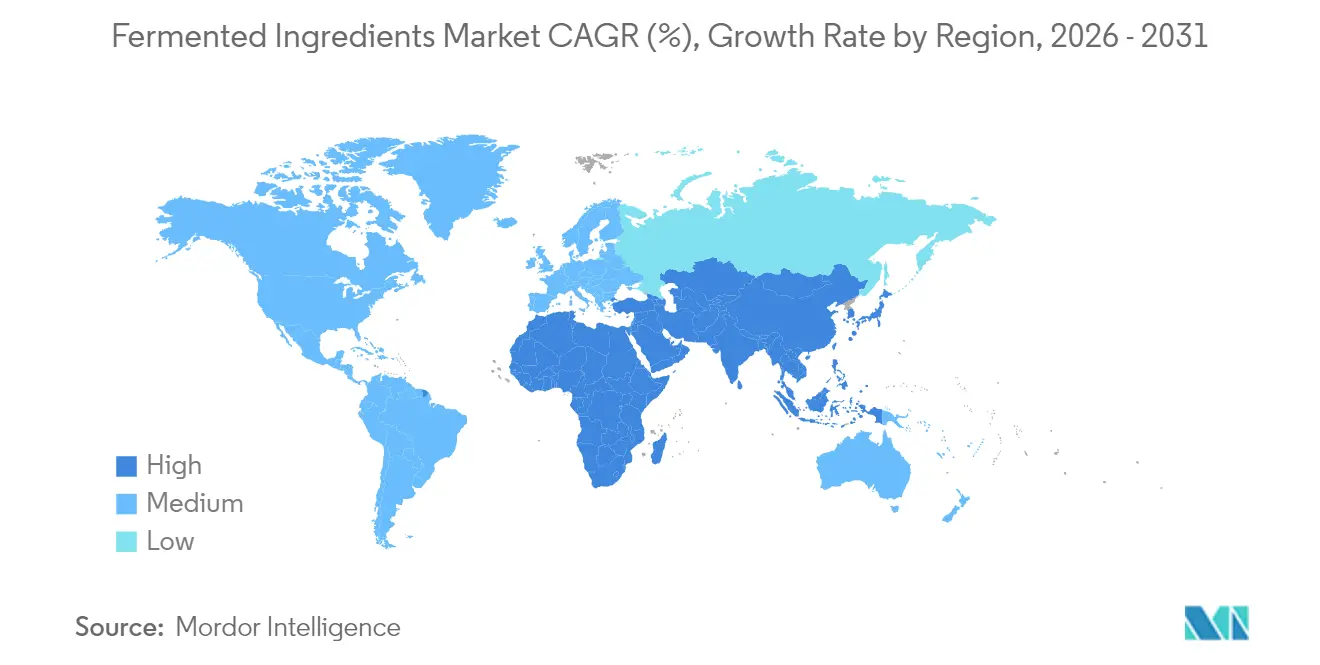
- Par géographie, l'Asie-Pacifique a capturé une part de 34,20 % en 2025, et la région devrait croître à un TCAC de 8,88 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à la santé et au bien-être | +1.8% | Mondial, avec la plus forte adoption en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des régimes alimentaires à base de plantes | +1.5% | Centres urbains d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Tendances des produits à étiquette propre et naturels | +1.4% | Mondial, sous l'impulsion de l'Amérique du Nord et de l'Europe occidentale | Court terme (≤ 2 ans) |
| Avancées technologiques en matière de fermentation | +1.3% | Cœur de l'Asie-Pacifique (Chine, Inde, Japon), Amérique du Nord | Long terme (≥ 4 ans) |
| Durabilité et production respectueuse de l'environnement | +1.2% | Europe, Amérique du Nord, diffusion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Durée de conservation prolongée et conservation naturelle | +0.9% | Mondial, avec un accent sur les marchés émergents (Amérique du Sud, Moyen-Orient et Afrique) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la santé et au bien-être
La sensibilisation croissante à la santé et au bien-être est un facteur clé de la croissance du marché des ingrédients fermentés. Les consommateurs recherchent de plus en plus des produits offrant non seulement une nutrition de base, mais également des bénéfices santé mesurables. Cette tendance a conduit à une hausse significative de l'adoption de composés fermentés, notamment les probiotiques et les postbiotiques, largement reconnus pour leurs bienfaits sur la santé digestive, l'immunité et le bien-être métabolique. Par exemple, les souches de Lactobacillus se sont avérées capables de réduire les marqueurs inflammatoires chez les patients atteints du syndrome métabolique, démontrant leur potentiel dans la gestion des maladies chroniques et l'amélioration du bien-être général. La prévalence croissante des maladies liées au mode de vie souligne davantage le potentiel du marché. Selon la Fédération internationale du diabète, environ 11,1 % de la population adulte mondiale était atteinte de diabète en 2024, ce chiffre devant passer à 13 % d'ici 2050, soulignant le besoin urgent de solutions nutritionnelles préventives et fonctionnelles [1]Source : Fédération internationale du diabète, « Pourcentage de diabétiques dans la population adulte mondiale », idf.org. Par conséquent, les consommateurs se tournent de plus en plus vers les aliments fonctionnels, les boissons, les compléments alimentaires et les nutraceutiques enrichis en ingrédients fermentés.
Expansion des régimes alimentaires à base de plantes
La croissance des régimes alimentaires à base de plantes influence considérablement le marché, les consommateurs du monde entier adoptant des habitudes alimentaires végétariennes, véganes et flexitariennes, motivées par des considérations de santé, éthiques et environnementales. Les ingrédients fermentés jouent un rôle crucial dans l'amélioration de la valeur nutritionnelle, de la saveur et de la digestibilité des aliments et boissons à base de plantes, qui manquent souvent de certains nutriments essentiels présents dans les produits d'origine animale. La fermentation améliore la qualité des protéines, augmente la biodisponibilité des micronutriments et améliore les propriétés fonctionnelles. De plus, elle contribue au développement de saveurs naturelles, de textures et de la stabilité à la conservation, rendant les produits à base de plantes plus attrayants et nutritionnellement équilibrés. Cette tendance est particulièrement visible dans des catégories telles que les alternatives laitières, les substituts de viande à base de plantes, les boissons fermentées et les en-cas enrichis en protéines, où les ingrédients fermentés offrent des avantages à la fois technologiques et liés à la santé. L'essor mondial de l'alimentation à base de plantes, conjugué aux préoccupations relatives à la durabilité et au bien-être animal, a stimulé une demande significative de technologies de fermentation produisant des composés bioactifs, des ingrédients fonctionnels à étiquette propre et des formulations riches en nutriments.
Tendances des produits à étiquette propre et naturels
Les tendances des produits à étiquette propre et naturels contribuent significativement à la croissance du marché des ingrédients fermentés, les consommateurs accordant une importance croissante à la transparence, à une transformation minimale et à des ingrédients perçus comme sûrs et sains. Les ingrédients fermentés s'alignent sur ces préférences car ils sont produits par des procédés biologiques plutôt que par synthèse chimique, offrant des avantages fonctionnels et nutritionnels tout en répondant à la demande de produits naturels et peu transformés. La volonté des consommateurs de payer un supplément pour de tels produits renforce davantage cette tendance. Par exemple, le rapport 2025 de l'Organisation Roundup indique que 55 % des consommateurs sont prêts à dépenser davantage pour des marques respectueuses de l'environnement, mettant en évidence une préférence plus large pour les produits durables, naturels et à étiquette propre. Les ingrédients à base de fermentation répondent à cette demande en permettant la production de composés bioactifs de haute qualité avec un impact environnemental réduit, une teneur moindre en additifs synthétiques et une fonctionnalité améliorée. De plus, ces ingrédients jouent un rôle crucial dans la satisfaction de la demande croissante de formulations innovantes pour les aliments et les boissons, offrant aux fabricants des opportunités de différencier leurs produits sur un marché concurrentiel.
Avancées technologiques en matière de fermentation
Les avancées technologiques en matière de fermentation stimulent la croissance du marché des ingrédients fermentés en permettant la production à grande échelle d'ingrédients de haute pureté, bioactifs et durables. Des développements tels que la fermentation de précision, l'ingénierie des souches microbiennes, l'optimisation des bioréacteurs et les procédés de traitement en aval avancés ont permis aux fabricants de produire une large gamme de composés fermentés, notamment des acides aminés, des probiotiques, des postbiotiques, des acides organiques, des enzymes et des acides gras oméga-3 dérivés de la fermentation, avec une stabilité, une puissance et une fonctionnalité améliorées. Ces avancées soutiennent également la production d'ingrédients bio-identiques et sans origine animale, tels que les oligosaccharides du lait humain et le collagène, répondant à la demande croissante des consommateurs pour des produits à étiquette propre, à base de plantes et d'origine éthique. En surmontant les défis de production traditionnels, les technologies de fermentation permettent la fourniture d'ingrédients d'une qualité constante, offrant des bénéfices santé ciblés et une dépendance réduite aux sources synthétiques ou d'origine animale, en accord avec les tendances alimentaires actuelles et les normes réglementaires.
Analyse de l'impact des freins*
| Frein | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés | -1.1% | Mondial, les plus aigus en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Défis réglementaires | -0.9% | Mondial, avec la plus forte friction sur les marchés émergents (Amérique du Sud, Moyen-Orient et Afrique, parties d'Asie-Pacifique) | Moyen terme (2 à 4 ans) |
| Vulnérabilités de la chaîne d'approvisionnement | -0.7% | Mondial, avec des goulets d'étranglement critiques dans l'approvisionnement en matières premières d'Asie-Pacifique et la disponibilité énergétique européenne | Court terme (≤ 2 ans) |
| Sensibilisation limitée sur les marchés émergents | -0.5% | Amérique du Sud, Moyen-Orient et Afrique, villes de rang 2 et 3 en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés
Les coûts de production élevés constituent un défi significatif pour le marché des ingrédients fermentés, en particulier dans les régions et applications sensibles aux prix. La production d'ingrédients fermentés tels que les acides aminés, les probiotiques, les postbiotiques, les vitamines et les enzymes de spécialité implique des procédés de fermentation microbienne complexes, des mesures de contrôle qualité rigoureuses et des procédés de traitement en aval avancés. Ces exigences nécessitent des investissements en capital substantiels et des dépenses opérationnelles importantes. De plus, garantir une qualité, une stabilité et une puissance constantes des produits d'un lot à l'autre nécessite souvent des équipements spécialisés, des environnements contrôlés et du personnel qualifié, augmentant encore les coûts. Par conséquent, les ingrédients fermentés sont souvent plus coûteux que les alternatives synthétiques conventionnelles ou les options non fermentées, ce qui peut limiter leur utilisation dans les applications à faibles marges telles que les aliments transformés de grande consommation et l'alimentation animale de base.
Défis réglementaires
Les défis réglementaires freinent considérablement le marché des ingrédients fermentés, car les composés dérivés de la fermentation tels que les probiotiques, les postbiotiques, les acides aminés, les vitamines et les enzymes doivent respecter des réglementations complexes et spécifiques à chaque région. Les principaux organismes et cadres réglementaires comprennent la Food and Drug Administration (FDA) des États-Unis, l'Autorité européenne de sécurité des aliments (EFSA) pour les approbations de nouveaux aliments, Santé Canada pour la réglementation des nutraceutiques et des aliments fonctionnels, l'Autorité de sécurité sanitaire des aliments et des normes de l'Inde (FSSAI) pour les aliments fonctionnels, et le Centre national chinois pour l'évaluation des risques liés à la sécurité alimentaire (CFSA). Ces agences appliquent des directives strictes concernant la sécurité des ingrédients, l'étiquetage, les allégations de santé autorisées et la justification clinique, qui varient considérablement selon les régions. La conformité nécessite souvent des tests de sécurité approfondis, des essais cliniques et une documentation détaillée, rendant le processus long, coûteux et particulièrement difficile pour les petits acteurs ou les nouveaux entrants sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les acides aminés ancrent les volumes, les probiotiques stimulent l'innovationLe segment des acides aminés, représentant 28,35 % de la part de marché des ingrédients fermentés en 2025, demeure un contributeur significatif à la croissance du secteur. Cela est attribué à sa large applicabilité dans divers secteurs d'utilisation finale et à son rôle essentiel dans la nutrition humaine et animale. Les acides aminés fermentés, notamment la lysine, l'acide glutamique, la thréonine et le tryptophane, sont très appréciés pour leur biodisponibilité supérieure et leur efficacité par rapport aux alternatives synthétisées chimiquement. Ces attributs les rendent indispensables dans la fortification alimentaire, le secteur pharmaceutique et les compléments alimentaires. De plus, la sensibilisation croissante des consommateurs aux régimes riches en protéines, à la nutrition sportive et à la popularité croissante des aliments fonctionnels ont considérablement stimulé la demande d'acides aminés, en particulier sur les marchés développés.
Le segment des probiotiques et postbiotiques est la catégorie à la croissance la plus rapide du marché des ingrédients fermentés, avec un TCAC notable de 8,82 % prévu jusqu'en 2031. Cette croissance est principalement due à la sensibilisation mondiale croissante à la santé intestinale, au renforcement de l'immunité et au bien-être général. La demande croissante des consommateurs pour des produits naturels et à étiquette propre a encore soutenu l'adoption des probiotiques et postbiotiques, de nombreux consommateurs favorisant désormais des approches de santé préventives et holistiques plutôt que des alternatives synthétiques. De plus, la prévalence croissante des troubles gastro-intestinaux dans le monde a intensifié cette tendance. Par exemple, les données de l'Institut national de la statistique (ISTAT) indiquent qu'environ 1,15 million de personnes de tous âges en Italie étaient touchées par la maladie ulcéreuse peptique en 2023, soulignant une population cible significative qui pourrait bénéficier d'une supplémentation en probiotiques pour améliorer la santé digestive et réduire les complications.


Par forme :
le sec domine la logistique, le liquide progresse dans les boissonsLe segment des ingrédients fermentés secs devrait représenter 60,55 % de la part de marché en 2025, soulignant sa position dominante sur le marché des ingrédients fermentés. Cette domination est attribuée à la stabilité, à la facilité de manipulation et à la durée de conservation prolongée offertes par les formes sèches, qui les rendent bien adaptées aux applications industrielles à grande échelle. Généralement disponibles sous forme de poudre ou de granulés, les ingrédients secs permettent aux fabricants de les doser, mélanger et incorporer avec précision dans diverses formulations sans compromettre la qualité ou l'efficacité. De plus, la polyvalence des formes sèches leur permet d'être utilisées dans un large éventail de secteurs, notamment l'alimentation et les boissons, le secteur pharmaceutique et l'alimentation animale, renforçant encore leur présence sur le marché. En outre, les formes sèches sont particulièrement bénéfiques dans les régions disposant d'une infrastructure de chaîne du froid limitée, car elles minimisent le recours à la réfrigération par rapport aux alternatives liquides, soutenant ainsi la distribution sur les marchés émergents.
Le segment des ingrédients fermentés sous forme liquide connaît une croissance significative, avec un TCAC de 8,12 % prévu jusqu'en 2031. Cette croissance est portée par la demande croissante de formulations prêtes à l'emploi, fonctionnelles et spécialisées dans diverses applications, notamment l'alimentation, les boissons, le secteur pharmaceutique et la cosmétique. Les ingrédients fermentés liquides, notamment les probiotiques liquides, les acides organiques, les enzymes et les vitamines liquides, offrent des avantages tels qu'une solubilité immédiate, un mélange homogène et une biodisponibilité plus rapide. Ces attributs les rendent bien adaptés à une utilisation dans les boissons, les sirops, les sauces, les boissons laitières et les produits de nutrition clinique. De plus, l'expansion du segment est soutenue par la préférence croissante des consommateurs pour les produits axés sur la santé et la sensibilisation croissante aux avantages des ingrédients fermentés. La popularité croissante des boissons fonctionnelles et des boissons nutraceutiques soutient encore cette croissance, les probiotiques et postbiotiques liquides étant de plus en plus privilégiés pour leur commodité et leur efficacité à délivrer des microorganismes vivants.
Par application :
l'alimentation domine les volumes, le secteur pharmaceutique accélère la croissanceLe segment alimentation et boissons a représenté 46,10 % de la part des applications en 2025, s'établissant comme la plus grande catégorie d'utilisation finale du marché des ingrédients fermentés. Cette part de marché significative est attribuée à la demande croissante des consommateurs pour des produits alimentaires fonctionnels et naturels, ainsi qu'à une préférence croissante pour les arômes, conservateurs et exhausteurs nutritionnels produits par des procédés de fermentation. Les ingrédients fermentés sont largement utilisés dans les produits de boulangerie, les produits laitiers, les boissons, la viande et les produits de la mer pour améliorer le goût, la texture, la durée de conservation, la valeur nutritionnelle et la digestibilité. La croissance du segment est en outre soutenue par le virage mondial vers des régimes alimentaires axés sur la santé et le bien-être, notamment les aliments enrichis en protéines, les produits favorables à la santé intestinale et les boissons fortifiées, qui tirent parti des avantages fonctionnels des ingrédients fermentés pour s'aligner sur l'évolution des préférences des consommateurs.
Le segment pharmaceutique du marché des ingrédients fermentés progresse à un TCAC de 8,29 % jusqu'en 2031, porté par la demande croissante de solutions de soins de santé thérapeutiques, préventives et fonctionnelles. Les ingrédients fermentés sont essentiels dans la production de nutraceutiques, de compléments alimentaires, de produits de nutrition clinique et de biopharmaceutiques, en faisant un composant clé de la médecine moderne et des applications de bien-être. Les avancées en fermentation de précision, en optimisation des souches microbiennes et en ingénierie des bioprocédés ont amélioré l'efficacité de production, la stabilité et la biodisponibilité des ingrédients fermentés de qualité pharmaceutique. Ces développements permettent aux entreprises pharmaceutiques de créer des formulations à haute puissance offrant des bénéfices santé spécifiques, tels que la modulation immunitaire, les effets anti-inflammatoires et l'absorption améliorée des nutriments, tout en respectant les normes de sécurité et réglementaires.
Analyse géographique
Marché des Ingrédients Fermentés en Asie-Pacifique
L'Asie-Pacifique représentait 34,20 % de la part de marché des ingrédients fermentés en 2025 et devrait croître à un CAGR de 8,88 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide au monde. Cette croissance est principalement portée par la domination de la Chine dans la production et l'exportation d'acides aminés, qui soutient à la fois la consommation intérieure et les chaînes d'approvisionnement mondiales. Par exemple, les données de l'Observatoire de la Complexité Économique (OEC) indiquent que la Chine a exporté pour 1,5 milliard USD d'acides aminés en 2024, soulignant son rôle central sur le marché mondial. L'Inde émerge également comme un contributeur important, son industrie de la fermentation se développant rapidement grâce au soutien gouvernemental, à l'augmentation des investissements dans la biotechnologie et à la demande croissante d'aliments fonctionnels, de nutraceutiques et d'aliments pour animaux. Des facteurs tels qu'une population importante, une sensibilisation croissante à la santé, des revenus disponibles en hausse et des capacités industrielles en expansion positionnent l'Asie-Pacifique comme un moteur de croissance clé sur le marché des ingrédients fermentés.
Marché des Ingrédients Fermentés en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent des marchés matures pour les ingrédients fermentés, caractérisés par une croissance des volumes plus lente mais une création de valeur plus élevée. Ces régions bénéficient de tendances telles que la premiumisation, des capacités avancées de Recherche et Développement (R&D) et la reformulation des produits sous l'impulsion de la réglementation. Les fabricants de ces marchés se concentrent sur le développement de produits à étiquette propre, fonctionnels et à haute efficacité pour répondre à la demande croissante des consommateurs en matière de santé, de bien-être et de nutrition préventive. L'Europe, en particulier, a connu une forte adoption des probiotiques, des postbiotiques et des acides organiques dans les applications alimentaires et pharmaceutiques. Pendant ce temps, l'Amérique du Nord met l'accent sur l'innovation dans les boissons fonctionnelles, les nutraceutiques et les produits de nutrition clinique. L'accent dans ces régions est mis sur la création de valeur, les avancées en matière de formulation et le respect de normes réglementaires strictes, garantissant une rentabilité soutenue malgré des taux de croissance plus lents.
Marché des Ingrédients Fermentés en Amérique du Sud et en MEA
L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des opportunités émergentes pour le marché des ingrédients fermentés, portées par une sensibilisation croissante à la nutrition, des initiatives de fortification alimentaire et le développement des secteurs des aliments fonctionnels. Cependant, ces régions font face à des défis tels que les limitations d'infrastructure, la fragmentation des chaînes d'approvisionnement et les incohérences réglementaires, qui peuvent freiner l'adoption à grande échelle. En Amérique du Sud, une adoption progressive est observée dans l'alimentation animale, les produits laitiers et les aliments transformés, tandis que le Moyen-Orient et l'Afrique montrent un potentiel dans les aliments fonctionnels, les produits laitiers et les produits pharmaceutiques, notamment à mesure que l'urbanisation et les revenus disponibles augmentent. Les entreprises qui pénètrent ces marchés doivent relever des défis logistiques, réglementaires et éducatifs, mais le potentiel inexploité offre d'importantes opportunités de croissance à long terme à mesure que ces régions continuent de développer leurs industries alimentaires et de santé.

Paysage réglementaire
Les ingrédients fermentés, notamment les probiotiques, postbiotiques, acides aminés, vitamines et enzymes, empruntent généralement des voies réglementaires établies pour les additifs alimentaires, les nouveaux aliments et les compléments alimentaires, plutôt qu'un cadre mondial unique dédié aux ingrédients issus de la fermentation de précision. Aux États-Unis, la Food and Drug Administration (FDA) supervise les additifs alimentaires et les déterminations GRAS en vertu du Federal Food, Drug, and Cosmetic Act, et les entreprises utilisent couramment la procédure de notification GRAS pour les ingrédients issus de micro-organismes. En mars 2026, la FDA a émis une réponse « sans questions » relative au statut GRAS d'une souche de Saccharomyces cerevisiae (BY-1532) destinée à un usage en tant qu'additif alimentaire direct secondaire.
En Europe, l'Autorité européenne de sécurité des aliments (EFSA) soutient l'évaluation de la sécurité des nouveaux aliments dans le cadre du règlement (UE) 2015/2283, et les exigences relatives aux souches microbiennes et à la génomique se sont précisées grâce aux lignes directrices de l'EFSA pour les ingrédients produits par fermentation microbienne. L'EFSA maintient également l'approche de présomption qualifiée de sécurité (QPS) pour les micro-organismes utilisés dans la chaîne alimentaire et a publié une liste QPS mise à jour en janvier 2026 couvrant un large ensemble de notifications de micro-organismes, ce qui peut simplifier la justification de la sécurité préalable à la mise sur le marché pour les souches éligibles. Des organismes sectoriels comme EuropaBio et d'autres associations continuent de plaider pour une classification plus claire et des voies d'autorisation simplifiées pour les cultures alimentaires et les ingrédients issus de la fermentation, afin de réduire les frictions liées au délai de mise sur le marché dans l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des ingrédients fermentés commence par les intrants biologiques et matériels en amont, notamment le développement de souches microbiennes (collections de cultures, ingénierie de souches et validation), les milieux et matières premières de fermentation (sucres, sources d'azote et micronutriments), ainsi que les auxiliaires de procédé. La fabrication comprend ensuite la fermentation en amont dans des bioréacteurs industriels, suivie de la séparation, la purification, la concentration, la stabilisation et la formulation en aval sous forme sèche ou liquide. La chaîne de valeur s'étend également aux fournisseurs d'équipements et de technologies (bioréacteurs, systèmes de filtration et de chromatographie, et analytique), aux CDMO qui proposent des infrastructures de fermentation et de conformité aux BPF, ainsi qu'aux maisons d'ingrédients qui mélangent, standardisent et adaptent les actifs fermentés pour des applications dans l'alimentation et les boissons, la pharmacie, les soins personnels et la nutrition animale.
Les contraintes en aval sont largement liées à l'échelle et à la conformité, notamment l'accès à une capacité de fermentation à grande échelle et les longs délais d'obtention des principaux équipements de fermentation et de purification, ce qui peut ralentir la commercialisation des ingrédients spécifiques à une application et de plus haute pureté. Les entreprises recourent de plus en plus à des partenariats pour combler ces lacunes, notamment Wacker Chemie AG et BENEO (février 2025) collaborant pour produire l'oligosaccharide du lait humain 2-Fucosyllactose en Europe grâce à la fermentation de précision, et ADM avec Asahi Group Foods (février 2025) signant un accord de distribution internationale exclusif pour Lactobacillus gasseri CP2305 (un postbiotique). En aval, la distribution s'effectue via les circuits mondiaux d'ingrédients et les formulateurs d'applications (produits laitiers, boulangerie, boissons, nutrition clinique et compléments alimentaires), tandis que les exigences de chaîne du froid et de durée de conservation influencent les décisions logistiques, en particulier pour les produits à cultures vivantes par rapport aux postbiotiques et enzymes stabilisés.
Paysage concurrentiel
Le marché des ingrédients fermentés présente une concentration modérée, associant de grandes multinationales et des entreprises plus petites et innovantes. Des entreprises établies telles que BASF SE, Archer-Daniels-Midland Company, Ajinomoto Co. Inc. et Cargill, Incorporated s'appuient sur leurs vastes relations clientèle, leurs réseaux de distribution mondiaux et leur notoriété de marque pour maintenir une position concurrentielle. Ces entreprises vendent souvent des ingrédients fermentés en complément de leurs portefeuilles de produits synthétiques et conventionnels, renforçant la fidélisation des clients et capturant une valeur supplémentaire dans des applications telles que l'alimentation, les boissons, le secteur pharmaceutique et l'alimentation animale. Leur taille leur permet d'investir de manière significative dans la recherche et le développement (R&D), favorisant les avancées dans les technologies de fermentation, l'optimisation des procédés et la diversification des produits.
Le marché met de plus en plus l'accent sur les ingrédients de spécialité dérivés de la fermentation, tels que les acides gras oméga-3. Ces produits répondent aux préoccupations de durabilité associées à l'approvisionnement en huile de poisson, les rendant attrayants pour les consommateurs et investisseurs soucieux de l'environnement. Les fournisseurs d'ingrédients établis et les jeunes entreprises soutenues par des investisseurs en capital-risque investissent dans des solutions d'oméga-3 à base de fermentation pour répondre à la demande mondiale croissante en bioactifs à base de plantes, durables et de haute pureté. Ce virage met en évidence l'expansion de la technologie de fermentation au-delà des acides aminés et enzymes traditionnels vers des composés nutritionnels à haute valeur ajoutée qui s'alignent sur l'évolution des tendances en matière de santé, de durabilité et de réglementation.
Les perturbateurs émergents transforment le paysage concurrentiel en utilisant la fermentation de précision pour produire des molécules à haute valeur ajoutée. Ces innovations répondent à la demande croissante d'ingrédients à étiquette propre, sans origine animale et bio-équivalents, qui sont essentiels dans les aliments fonctionnels, la nutrition infantile, les nutraceutiques et les produits de soins personnels. En éliminant les intrants d'origine animale, ces avancées s'alignent non seulement sur les préférences des consommateurs, mais permettent également de nouvelles applications auparavant limitées par des contraintes éthiques ou réglementaires. Ensemble, les acteurs établis et les jeunes entreprises agiles axées sur l'innovation favorisent un environnement concurrentiel dynamique caractérisé par la différenciation technologique, les partenariats stratégiques et le développement rapide de produits.
Leaders du secteur des ingrédients fermentés
Ajinomoto Co. Inc.
Archer-Daniels-Midland Company
Associated British Foods PLC
BASF SE
Cargill, Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ingrédients Fermentés
- Ajinomoto Co. Inc.
- Archer-Daniels-Midland Company
- Associated British Foods PLC
- BASF SE
- Cargill, Incorporated
- Chr. Hansen Holding A/S
- Corbion NV
- Dohler Group SE
- DSM-Firmenich
- DuPont (IFF Nutrition & Biosciences)
- Evonik Industries AG
- Kerry Group PLC
- Kyowa Hakko Kirin Co. Ltd
- Lallemand Inc.
- Lesaffre
- Lonza Group
- Novonesis (Novozymes + Chr. Hansen enzymes)
- Tate & Lyle PLC
- Angel Yeast Co. Ltd
- Meiji Holdings Co. Ltd

Opportunités de marché et perspectives d'avenir
La montée en échelle industrielle et la disponibilité des capacités constituent un espace clairement ouvert pour les ingrédients fermentés au-delà des acides aminés et enzymes traditionnels, en particulier pour les protéines à plus forte valeur et les bioactifs spécialisés nécessitant une purification en aval robuste. Les investissements récents et les actions sur site fournissent des signaux concrets sur les zones d'ajout de capacité : FERM FOOD (mars 2026) a acquis un ancien site d'Orkla à Skovlund, au Danemark, visant jusqu'à 20 000 tonnes par an d'ingrédients fermentés d'origine végétale, tandis que Kerry (avril 2026) a ouvert un pôle de fabrication biotechnologique élargi à Carrigaline, en Irlande, pour développer la production d'enzymes lactase destinées à la transformation laitière mondiale. L'innovation en matière d'équipements soutient également les économies d'échelle, notamment avec le lancement par Tetra Pak de son Bioreactor RF en juillet 2026, conçu pour soutenir la fermentation industrielle de 10 à 50 000 litres et réduire les coûts opérationnels.
Les opportunités s'élargissent autour des équivalents sans origine animale et des performances fonctionnelles répondant aux priorités d'étiquette propre et de nutrition, notamment les protéines laitières et la lactoferrine issues de la fermentation de précision destinées à la nutrition infantile et grand public. En 2026, des partenariats et des mouvements de financement ont mis en lumière cette orientation, notamment le partenariat de Nestlé avec Helaina pour développer Effera (lactoferrine humaine bio-identique) et le partenariat de TurtleTree avec Novonesis pour développer et commercialiser la lactoferrine issue de la fermentation de précision destinée à la nutrition infantile. Parallèlement, l'Europe renforce et clarifie les exigences réglementaires en matière de caractérisation des micro-organismes et d'évaluation des risques, dans le cadre de l'engagement continu du secteur autour de l'agenda de simplification de la sécurité alimentaire et des aliments pour animaux de l'UE, ce qui peut favoriser les entreprises disposant déjà de dossiers solides, de souches validées et de systèmes de production traçables afin de raccourcir les cycles d'approbation et d'élargir l'accès géographique.
Recent Industry Developments in Marché des Ingrédients Fermentés
- Juillet 2026 : Archer-Daniels-Midland Company (ADM) s'est associé à The Every Company pour produire une protéine d'œuf sans origine animale sur le site d'ADM à Clinton, Iowa, en utilisant la fermentation de précision. Cette collaboration relie un fabricant d'ingrédients à grande échelle à un site de production défini, contribuant à transformer les protéines issues de la fermentation de précision d'une activité pilote en un approvisionnement reproductible pour les formulateurs alimentaires.
- Novembre 2025 : BASF SE a introduit un ingrédient aromatique naturel de citron vert Isobionics produit grâce à la technologie de fermentation, positionné autour d'une haute pureté. Cela a élargi le rôle de la fermentation dans les ingrédients aromatiques et de parfumerie, soutenant les besoins de premiumisation et de reformulation à étiquette propre dans les boissons et les aliments emballés.
- Septembre 2024 : Nosh.bio et Zur Muehlen Group ont conclu un partenariat commercial pour lancer Koji Chunks en tant qu'analogue de viande à ingrédient unique. Cette collaboration a relié une plateforme d'ingrédients issus de la fermentation à un transformateur de viande établi, favorisant des voies d'adoption plus rapides pour les protéines fermentées dans les formulations de protéines alternatives.


Marché des Ingrédients Fermentés Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des ingrédients fermentés couvre les ingrédients fabriqués par fermentation contrôlée (croissance microbienne et action enzymatique) puis vendus pour être utilisés dans l'alimentation et les boissons, l'alimentation animale, la pharmacie et les applications industrielles.
Exclusions du périmètre : les aliments et boissons finis destinés aux consommateurs, où la fermentation fait partie du produit final, ainsi que les équipements de fermentation et les services d'ingénierie, ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type de produit
- Acides aminés
- Acides organiques
- Polymères
- Vitamines
- Enzymes industrielles
- Antibiotiques
- Probiotiques et postbiotiques
- Autres
- Par forme
- Sec
- Liquide
- Par application
- Alimentation et boissons
- Produits laitiers
- Boulangerie et confiserie
- Boissons
- Produits carnés et de la mer
- Autres
- Alimentation animale
- Pharmaceutique
- Soins personnels et cosmétiques
- Autres applications
- Alimentation et boissons
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du contexte de l'offre et de la demande où les ingrédients à base de fermentation sont utilisés, puis se recentre sur les sorties d'ingrédients commercialisables par usage final. Nous nous appuyons sur des statistiques publiques et des normes pour maintenir des définitions cohérentes, en utilisant des sources telles que l'USDA et d'autres agences agricoles nationales pour les données de référence sur les cultures et l'alimentation animale, la FAOSTAT pour les signaux de production agricole, UN Comtrade pour vérifier les orientations des flux commerciaux, ainsi que la FDA américaine et la Commission européenne pour les indications réglementaires et d'usage autorisé.
Nous examinons également les rapports annuels d'entreprises, les présentations aux investisseurs et les notes techniques publiées par les associations d'ingrédients et les universités, car elles aident à valider la logique d'utilisation des produits (par exemple, lorsque les enzymes sont utilisées comme auxiliaires technologiques plutôt que comme additifs déclarés sur l'étiquette). Les bases de données de brevets et une base de données au niveau des expéditions import-export sont utilisées de manière sélective pour détecter où se produisent les ajouts de capacité, les nouvelles souches ou les évolutions d'applications, puis pour tester la fiabilité du calendrier. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été consultées pour collecter, recouper et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire vise à confirmer ce qui est effectivement vendu en tant qu'ingrédient fermenté et le comportement des volumes et des prix par application et par région. Nous échangeons avec des producteurs d'ingrédients, des distributeurs et des formulateurs d'usage final, puis nous revérifions les hypothèses dans les régions APAC, EMEA et Amériques afin qu'aucune région ne domine excessivement le chiffre final. En cas de divergence entre les données, des questions de suivi sont posées pour cerner les facteurs pratiques expliquant les écarts de demande déclarée et de réalisation des prix.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 14 % | APAC : 40 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 46 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une approche descendante où la production agricole et alimentaire transformée, la production de protéines animales et les indicateurs d'adoption de la fermentation industrielle sont utilisés pour reconstituer un bassin de demande réaliste pour les intrants d'ingrédients fermentés. Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des signaux de revenus de fournisseurs échantillonnés, des retours de canaux sur les mouvements, et des fourchettes de prix au kg appliquées aux volumes de consommation typiques, ce qui aide à corriger les surestimations ou les segments manqués.
Les principales données du modèle incluent la pénétration au niveau applicatif des ingrédients issus de la fermentation, les volumes de production dans la transformation alimentaire et animale, les changements d'orientation commerciale pour les acides aminés et les acides organiques, l'évolution de la répartition entre formes sèches et liquides, et les mouvements de prix observés liés au coût du sucre ou des matières premières et à l'intensité énergétique. Les prévisions sont produites à l'aide d'une analyse de scénarios appuyée par les tendances de ces variables, puis vérifiées par des avis d'experts sur l'utilisation des capacités et la vitesse de déploiement des nouvelles applications. Lorsque les vérifications ascendantes sont insuffisantes pour un pays ou un ingrédient de niche, nous comblons les lacunes par des analogues régionaux, puis appliquons des fourchettes prudentes jusqu'à validation ultérieure lors d'appels de suivi.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs passes afin que le chiffre soit cohérent sous plusieurs angles. Nous comparons les résultats du modèle avec des signaux indépendants tels que la croissance des échanges régionaux, les annonces de capacités majeures et les évolutions de la demande par application, puis nous examinons toute variation marquée du prix ou du volume implicite avant validation finale.
Un second examen par un analyste permet de revérifier les formules, les conversions d'unités et la logique des hypothèses, suivi de recontacts ciblés en cas d'écart important par rapport aux retours d'entretiens. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que le démarrage de grandes usines, des changements réglementaires ou des chocs sur les matières premières. Avant la livraison, un dernier passage de vérification est effectué pour s'assurer que les dernières mises à jour publiques sont bien prises en compte.
Taille du marché des ingrédients fermentés selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les ingrédients fermentés ne concordent souvent pas, car chaque étude trace différemment la limite entre ce qui compte comme un ingrédient et un produit fermenté fini, et parce que les années de référence, le calendrier des devises et les constructions tarifaires sont traités de différentes manières.
Certains chiffres publiés intègrent des catégories plus larges liées à la fermentation et peuvent également appliquer une expansion agressive des prix sur la période de prévision, ce qui peut rapidement gonfler la valeur de départ. Chez Mordor Intelligence, le chiffre est ancré aux sorties d'ingrédients utilisées dans l'alimentation et les boissons, l'alimentation animale, la pharmacie et les applications industrielles, et il reste aligné sur la couverture par type de produit (y compris les antibiotiques), avec des vérifications répétées de la répartition des formes et des signaux de demande au niveau régional.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 52,82 milliards USD (2026) | |
| Éditeur sectoriel A | 44,02 milliards USD (2025) | Utilise une année de référence différente et un panier plus restreint dans certaines parties du récit, avec une clarté limitée quant à savoir si des éléments comme les antibiotiques et certains cas d'usage industriels sont inclus dans le périmètre central des ingrédients. |
| Éditeur sectoriel B | 31,50 milliards USD (2025) | Adopte une vision plus stricte qui exclut explicitement les aliments et boissons fermentés finis, et semble également privilégier des catégories d'ingrédients comme les cultures et les ingrédients laitiers, ce qui peut modifier les totaux par rapport à un ensemble de types plus large. |
L'écart entre les valeurs publiées s'explique principalement par les choix de périmètre et le calendrier des années de référence, puis amplifié par la manière dont les évolutions de prix et de répartition sont projetées. En maintenant les données liées à la demande d'application observable, aux vérifications d'orientation commerciale et à des fourchettes de prix réalistes, notre estimation reste traçable selon des étapes reproductibles qu'un lecteur peut suivre et remettre en question.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des ingrédients fermentés en 2026 ?
Le marché est évalué à 52,82 milliards USD en 2026 et devrait atteindre 77,72 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part ?
Les acides aminés sont en tête avec 28,35 % des revenus de 2025 en raison d'une forte demande dans l'alimentation animale.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique, en expansion à un TCAC de 8,88 % jusqu'en 2031, portée par les additions de capacité en Chine et en Inde.
Pourquoi les formats liquides gagnent-ils en popularité ?
Les transformateurs de boissons et de produits laitiers préfèrent les ingrédients liquides pour le mélange direct, ce qui réduit les étapes de traitement et maintient une viabilité probiotique plus élevée.
Dernière mise à jour de la page le:



