
Taille et part du marché européen de l'automatisation des entrepôts
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
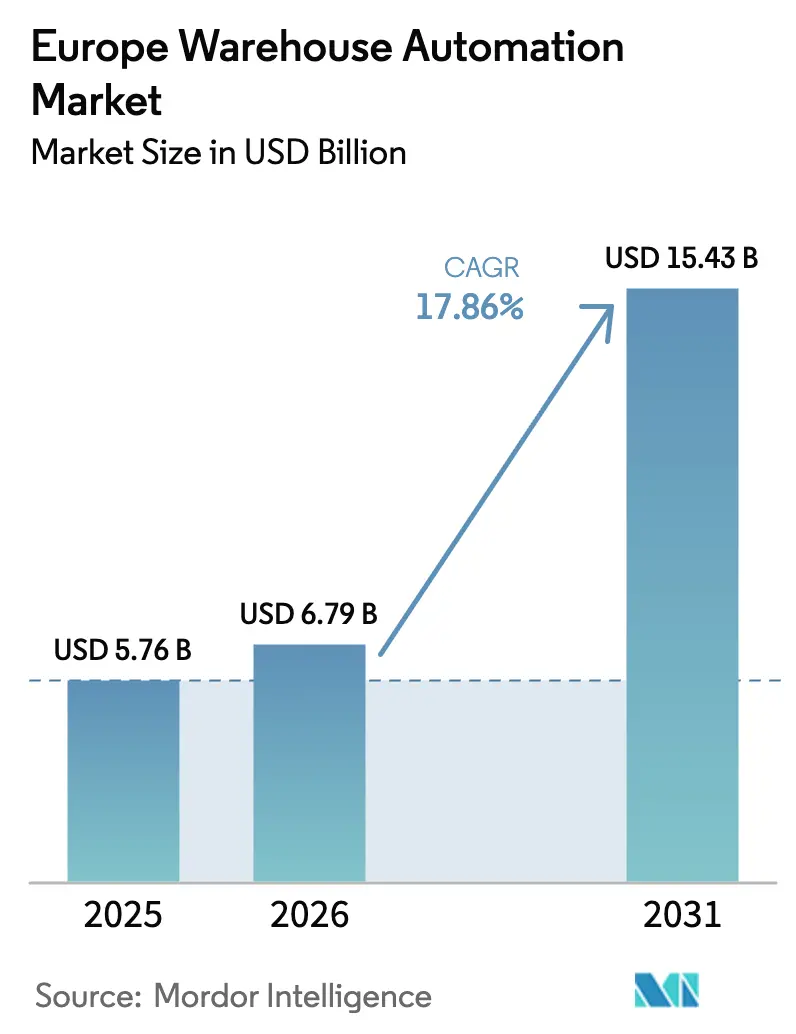
| Taille du marché de l'année de base (2025) | 5.76 Milliards de dollars |
| Taille du Marché (2026) | 6.79 Milliards de dollars |
| Taille du Marché (2031) | 15.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.86 % |
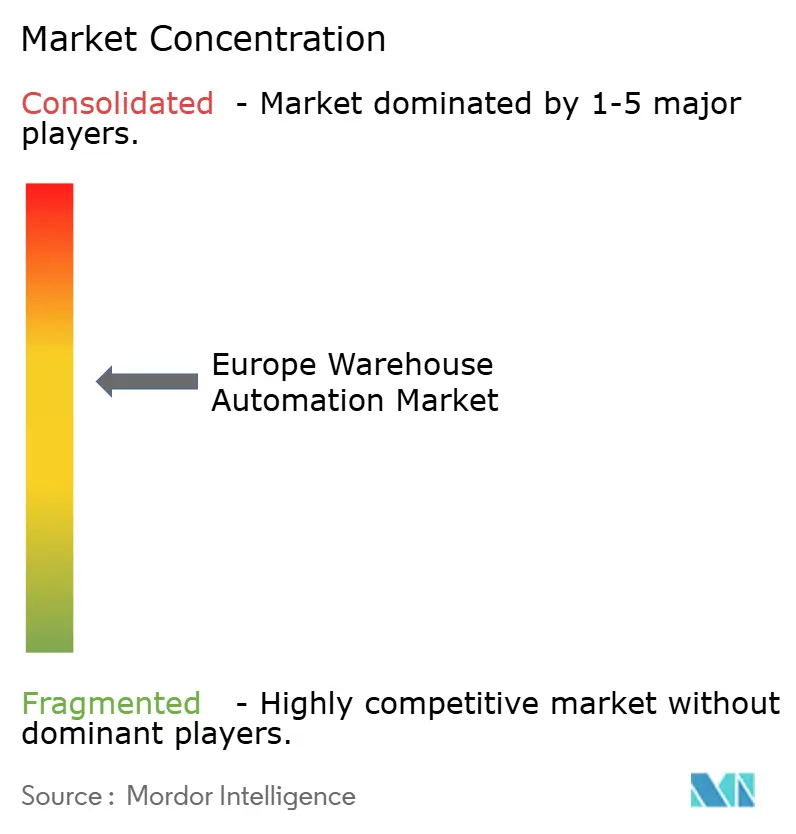
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'automatisation des entrepôts par Mordor Intelligence
La taille du marché européen de l'automatisation des entrepôts devrait passer de 5,76 milliards USD en 2025 à 6,79 milliards USD en 2026 et atteindre 15,43 milliards USD d'ici 2031, soit un TCAC de 17,86 % sur la période 2026-2031. La rapidité du traitement des commandes, la pénurie de main-d'œuvre et la convergence de la robotique pilotée par l'IA élargissent la base d'adoption aussi bien sur les sites greenfield que sur les sites de modernisation, tandis que des modèles de financement flexibles ouvrent la voie aux petites et moyennes entreprises. Le matériel continue d'ancrer la majorité des investissements grâce à des équipements à forte valeur tels que les systèmes automatisés de stockage et de récupération (AS/RS) et les convoyeurs à palettes, mais les couches logicielles qui transforment les données brutes des machines en décisions en temps réel connaissent une croissance encore plus rapide. Le commerce électronique paneuropéen, notamment dans le secteur de l'alimentation, maintient des volumes d'exécution élevés à chaque trimestre, incitant les opérateurs d'entrepôts à construire des réseaux de micro-exécution distribués plutôt que quelques méga-hubs.[1]FedEx, "Opportunités de croissance dans le commerce électronique transfrontalier," fedex.com Parallèlement, le durcissement des réglementations relatives à la chaîne du froid et les objectifs de développement durable poussent les opérateurs à installer des moteurs économes en énergie, une orchestration par IA de périphérie et des analyses prédictives qui réduisent la consommation de kilowattheures par prélèvement.
Principaux enseignements du rapport
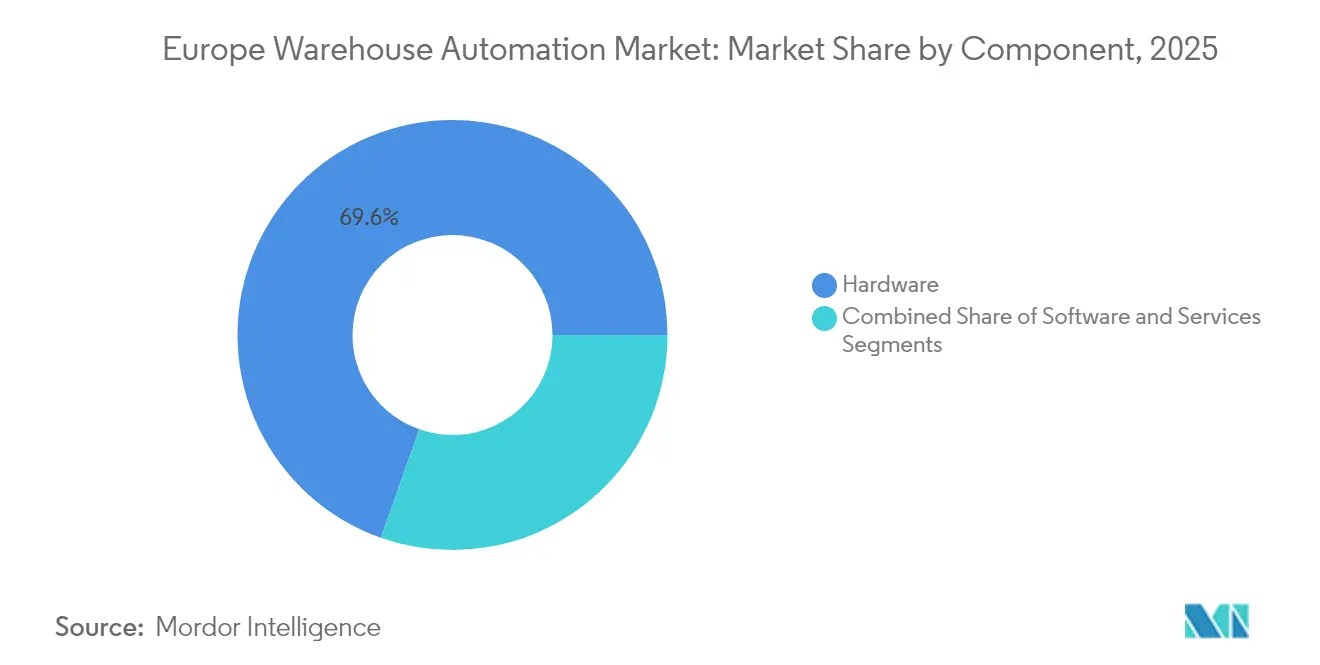
- Par composant, le matériel représentait 69,60 % de la part du marché européen de l'automatisation des entrepôts en 2025 ; les solutions logicielles devraient afficher le TCAC le plus élevé, soit 18,6 %, d'ici 2031.
- Par secteur d'utilisation final, le commerce électronique et l'alimentation étaient en tête avec une part de revenus de 32,45 % du marché européen de l'automatisation des entrepôts en 2025 ; le secteur manufacturier devrait se développer à un TCAC de 19,15 % entre 2026 et 2031.
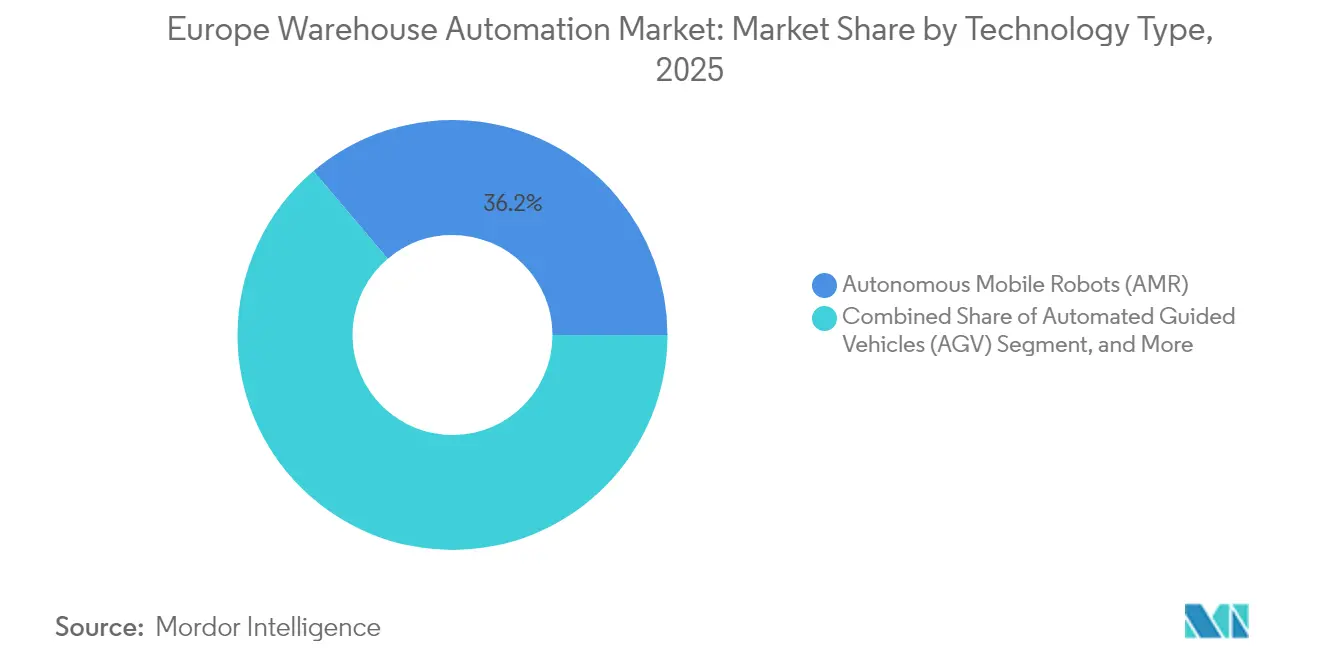
- Par type de technologie, les robots mobiles autonomes (AMR) représentaient 36,20 % de la taille du marché européen de l'automatisation des entrepôts en 2025 ; les véhicules à guidage automatique (AGV) progressent à un TCAC de 19,1 % jusqu'en 2031.
- Par taille d'entrepôt, les installations de plus de 40 000 m² représentaient 51,05 % de la taille du marché européen de l'automatisation des entrepôts en 2025, tandis que les petits sites de moins de 10 000 m² croissent à un TCAC de 18,55 %.
- Par pays, l'Allemagne représentait 29,35 % des revenus 2025 du marché européen de l'automatisation des entrepôts, tandis que l'Espagne devrait afficher le TCAC le plus élevé, soit 19,3 %, d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance exponentielle des volumes de commandes du commerce électronique | +2.5% | Allemagne, Royaume-Uni, France | Court terme (≤ 2 ans) |
| Adoption rapide de l'Industrie 4.0 dans le secteur manufacturier | +1.8% | Région DACH, Europe centrale | Moyen terme (2 à 4 ans) |
| Pénuries aiguës de main-d'œuvre en entrepôt et inflation salariale | +1.9% | Europe occidentale et orientale | Moyen terme (2 à 4 ans) |
| Expansion du commerce transfrontalier au sein de l'UE | +2.1% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Réglementations plus strictes en matière de chaîne du froid | +1.2% | Europe du Nord et méditerranéenne | Long terme (≥ 4 ans) |
| Orchestration par IA de périphérie et économies d'énergie | +1.7% | Allemagne, Pays-Bas, pays nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance exponentielle des volumes de commandes du commerce électronique
Sept marchés représenteront 70 % du commerce électronique continental d'ici 2025, mais la Roumanie et la Hongrie affichent déjà une croissance annuelle d'environ 15 %. DHL eCommerce Pologne souligne que le succès repose sur une optimisation avancée des itinéraires, un suivi en temps réel des colis et des retours sans friction que les dispositifs manuels ne peuvent assurer. Les opérateurs dispersent donc leurs stocks dans de nombreux hubs régionaux afin que les commandes ne franchissent qu'une ou deux frontières au lieu de quatre. Des moteurs d'orchestration des commandes sophistiqués décident en quelques millisecondes quel nœud doit exécuter un panier en fonction des coûts douaniers, des délais de transit et de la fraîcheur des stocks. Les plateformes d'automatisation remportent des contrats lorsqu'elles proposent la même interface utilisateur et les mêmes listes de pièces détachées dans chaque pays, simplifiant ainsi les déploiements multi-sites.
Adoption rapide de l'Industrie 4.0 dans le secteur manufacturier
La densité de robots en Allemagne, de 429 unités pour 10 000 employés, témoigne de son leadership dans l'automatisation industrielle, mais des études de MHP et de l'Université Ludwig-Maximilian indiquent que la région DACH au sens large accuse un retard par rapport à la Chine et aux États-Unis en matière de maturité de l'Industrie 4.0. Les fabricants étendent désormais la numérisation aux entrepôts adjacents afin que la production, le conditionnement et l'expédition s'enchaînent dans une boucle synchronisée unique. L'expansion de MULTIVAC de 100 millions EUR (110 millions USD) à Wolfertschwenden associe la logistique automatisée à des cellules de production flexibles pour préserver le temps de fonctionnement. Le banc d'essai numérique cargo aérien de Fraunhofer IML, d'une valeur de 18 millions EUR (19,8 millions USD), illustre la façon dont les laboratoires public-privé comblent les lacunes en matière de R&D. Les modernisations brownfield dominent les dépenses, car la plupart des opérateurs préfèrent installer des allées de navettes et des voies AMR dans des installations existantes plutôt que de construire de nouveaux bâtiments.
Pénuries aiguës de main-d'œuvre en entrepôt et inflation salariale
Le vieillissement démographique, le durcissement des règles d'immigration et la hausse des salaires minimums ont conduit plusieurs opérateurs à exiger des délais de retour sur investissement de trois mois sur les offres d'automatisation. Les stations AMR en mode marchandise-à-personne multiplient les taux de prélèvement par deux à trois tout en réduisant la distance de marche à moins de 100 mètres par poste. AG Logistics aux Pays-Bas a combiné les préleveurs par couches de Körber avec des convoyeurs existants et a maintenu ses effectifs stables malgré une croissance à deux chiffres, mettant en évidence le rôle de la technologie dans la fidélisation des employés. Fabory, basée à Tilburg, est passée à un modèle quasi entièrement automatisé où deux membres du personnel par poste supervisent une flotte STILL et constatent que les cycles commande-expédition se réduisent d'un jour à moins de trois heures. Les programmes de montée en compétences portent désormais sur les diagnostics d'automates programmables, le dépannage des cobots et la prise de décision basée sur les données plutôt que sur le prélèvement manuel.
Expansion du commerce transfrontalier au sein de l'UE
Les ventes transfrontalières au sein du bloc progressent désormais deux fois plus vite que le commerce électronique domestique, avec 32 % des acheteurs effectuant des achats dans un autre État membre en 2025. La décision de Temu d'exécuter 80 % des commandes européennes via six entrepôts nationaux d'ici décembre 2024 démontre comment la proximité réduit les délais de livraison de plusieurs semaines à quelques jours seulement.[2]Forest Shipping, "Entrepôts locaux de Temu pour les commandes européennes," forestshipping.com Les centres de micro-exécution espagnols montrent que les systèmes de navettes robotisées associés à la prévision de la demande par IA peuvent tripler la densité des commandes dans des empreintes urbaines réduites. L'élasticité en période de pointe est une autre raison pour laquelle les opérateurs adoptent des flottes AMR évolutives pouvant être louées pour des périodes de deux mois puis restituées. Le programme d'investissement de DHL de 3,066 milliards EUR (3,373 milliards USD) pour 7 500 cobots et 51 000 équipements portables souligne les capitaux initiaux nécessaires pour tenir les engagements de livraison le lendemain.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en matière de dépenses d'investissement initiales | −1.4% | Europe du Sud et orientale | Court terme (≤ 2 ans) |
| Préoccupations relatives à la cybersécurité et à la souveraineté des données | −1.2% | À l'échelle de l'UE | Moyen terme (2 à 4 ans) |
| Pénurie de talents en intégration et longs délais d'exécution | −1.6% | Régions à forte automatisation | Moyen terme (2 à 4 ans) |
| Lacunes d'interopérabilité des systèmes existants | −0.9% | Zones industrielles matures | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en matière de dépenses d'investissement initiales
Un système personne-à-marchandise commence souvent à 1 million USD par site, laissant de nombreuses PME en marge. Les modèles de robotique en tant que service réduisent désormais le ticket d'entrée à environ 100 000 USD en convertissant les dépenses d'investissement en mensualités, mais les banques exigent toujours des garanties ou des cautions parentales. TGW conseille d'impliquer les équipes financières dès le premier jour afin que les indicateurs de taux de rendement interne définissent le périmètre. Les offres de préfinancement de DLL, qui regroupent les robots, les logiciels et les coûts d'intégration, montrent que les prêteurs adaptent leurs produits à l'intralogistique. Enfin, des triateurs de poche comme le TGW SmartPocket peuvent être mis en service en six mois, réduisant les dépenses de construction et les coûts d'intérêts par rapport aux triateurs conventionnels.
Préoccupations relatives à la cybersécurité et à la souveraineté des données
La loi européenne sur l'IA et le règlement sur le calcul à haute performance obligent les fournisseurs à documenter les risques algorithmiques, poussant certains opérateurs à maintenir l'orchestration sur site plutôt que dans un cloud américain.[3]Warehouse-Logistics & Fraunhofer IML, "Actualités de la logistique d'entrepôt," warehouse-logistics.com Les normes de réseau sensible au temps renforcent l'Ethernet industriel mais augmentent également les coûts de certification. L'Allemagne et la France, soucieuses de la protection des données, demandent souvent des architectures en tunnel divisé où les données de commandes sensibles ne quittent jamais le territoire national. La croissance de la surface d'attaque est évidente à mesure que chaque capteur, AMR et équipement portable se connecte au Wi-Fi 6 ou à un réseau 5G privé. En conséquence, les audits de sécurité ajoutent désormais deux à trois mois aux calendriers de projet habituels et peuvent retarder la mise en service finale jusqu'à ce que tous les tests de pénétration soient réussis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
la domination du matériel face à la disruption du logicielLe matériel représentait 69,60 % de la taille du marché européen de l'automatisation des entrepôts en 2025, ancré par les allées AS/RS, les convoyeurs et les flottes AMR. Le stockage à base de cubes, tel qu'AutoStore, quadruple la densité des stocks tout en réduisant la consommation de kilowattheures par prélèvement, ce qui explique son adoption rapide dans les hubs urbains à loyers élevés. Le chiffre d'affaires des services progresse régulièrement, les contrats de service complet garantissant la disponibilité et les analyses de maintenance prédictive signalant les remplacements de pièces plusieurs semaines à l'avance. L'accord de service à vie de 20 ans de TGW avec Betty Barclay illustre la manière dont les intégrateurs sécurisent des flux de revenus récurrents au-delà des installations initiales.
Parallèlement, le logiciel a enregistré le TCAC le plus rapide, soit 18,6 %, et commence à empiéter sur les budgets matériels en extrayant davantage de cycles des machines existantes grâce aux moteurs d'orchestration IA. Les systèmes d'exécution d'entrepôt font désormais appel aux GPU de périphérie pour orchestrer des centaines de robots en quelques microsecondes, prouvant que la valeur se déplace autant vers le code que vers l'acier.


Par secteur d'utilisation final :
le commerce électronique en tête tandis que le secteur manufacturier accélèreLe commerce électronique et l'alimentation représentaient une part de revenus de 32,45 % en 2025, la livraison le lendemain étant devenue la norme en Allemagne, en France et au Royaume-Uni. Les dark stores et les allées de navettes à température ambiante et surgelée permettent aux épiciers de préparer des paniers à température mixte sans manutention manuelle.
Le secteur manufacturier devrait toutefois croître à un TCAC de 19,15 %, avec des gains de part du marché européen de l'automatisation des entrepôts portés par des modernisations brownfield qui associent les MES d'atelier aux systèmes de gestion d'entrepôt. Les usines automobiles et d'électroménager séquencent désormais les bacs de conditionnement directement vers les postes d'assemblage, éliminant les stocks tampons et réduisant les délais. Les opérateurs du secteur alimentaire et des boissons déploient des navettes à palettes dans des zones à −25 °C pour respecter les réglementations européennes sur la chaîne du froid, tandis que les acteurs pharmaceutiques tels que B. Braun intègrent une robotique conforme aux bonnes pratiques (GxP) pour minimiser les risques de contamination.
Par type de technologie :
le leadership des AMR remis en question par la résurgence des AGVLes systèmes AMR ont capté 36,20 % de la part du marché européen de l'automatisation des entrepôts en 2025, grâce à leur navigation flexible et leur redéploiement rapide. L'érosion continue des prix et les bibliothèques de cartographie en code source ouvert ont réduit les coûts unitaires d'environ 15 % depuis 2022, rendant les AMR viables pour les pics saisonniers.
Paradoxalement, les AGV devraient afficher un TCAC de 19,1 %, car le guidage laser standardisé à basse spécification séduit les entrepôts de taille moyenne avec des trajets en ligne droite. L'AS/RS à base de navettes excelle lorsque le débit élevé prime sur la densité, tandis que les grilles à base de cubes règnent dans la mode et les cosmétiques, où la diversité des références est reine. Les robots de palettisation à l'IA gèrent désormais des cartons mixtes à 700 cycles par heure, égalant la polyvalence humaine avec une meilleure ergonomie. Enfin, les suites logicielles d'entrepôt affichent la croissance la plus rapide, les couches WMS, WES et WCS fusionnant en une pile de décision unifiée hébergée en périphérie pour des raisons de latence.
Par taille d'entrepôt :
la domination des grandes installations face à l'innovation des petits sitesLes installations de plus de 40 000 m² ont contribué à hauteur de 51,05 % à la taille du marché européen de l'automatisation des entrepôts en 2025, les hubs 3PL multi-clients et les centres de distribution rattachés aux usines attirant toujours des budgets à neuf chiffres.
Pourtant, les sites de moins de 10 000 m² s'étendront à un TCAC de 18,55 % après que la robotique en tant que service et les systèmes plug-and-play auront éliminé les importants travaux de fosse et de mezzanine. Le TGW SmartPocket et Ocado Porter illustrent la modularité : les opérateurs ajoutent des poches ou des robots lorsque le nombre de références augmente, préservant ainsi la trésorerie. Les bâtiments de taille moyenne entre 10 000 et 40 000 m² restent le terrain de bataille où les intégrateurs proposent soit des grilles à haute densité de cubes, soit des flux hybrides AMR plus convoyeur, selon le mix produit.
Analyse géographique
Marché allemand de l'automatisation des entrepôts
L'Allemagne a représenté 29,35 % du chiffre d'affaires total de 2025 et demeure la pierre angulaire de l'expansion du marché européen de l'automatisation des entrepôts. Des projets phares tels que le centre de Nußloch de Betty Barclay, avec 120 000 emplacements de stockage, illustrent l'appétit pour les solutions clés en main qui fusionnent mode, commerce électronique et réapprovisionnement de la grande distribution. Les dépenses de recherche sont robustes, comme en témoigne le Testbed numérique pour le fret aérien du Fraunhofer IML, un environnement de test de 18 millions EUR dédié aux flux de matières pilotés par l'IA. Cela dit, les logiciels d'orchestration hébergés localement sont souvent obligatoires, car les clients allemands placent la souveraineté des données au même niveau que la disponibilité des systèmes.
Marché espagnol de l'automatisation des entrepôts
L'Espagne progresse à un CAGR de 19,3 %, portée par la micro-préparation de commandes urbaine et son rôle de porte d'entrée vers l'Afrique du Nord. Barcelone et Madrid accueillent désormais plusieurs sites de systèmes de stockage et de récupération automatisés (AS/RS) à structure cubique de moins de 5 000 m², où les robots et les élévateurs à navettes compriment les cycles de la commande à l'expédition en dessous de 90 minutes. Le hub automatisé de Genebre et la nouvelle usine de B. Braun illustrent la diversité de la demande des utilisateurs finaux. Le climat chaud, conjugué au Règlement UE 2019/138, stimule davantage les investissements dans la chaîne du froid, poussant les opérateurs à adopter des variateurs de vitesse à haut rendement énergétique et des voies de navettes isolées.
Marchés européens plus larges
Le Royaume-Uni, la France, l'Italie et les Pays-Bas complètent le premier groupe. La Grande-Bretagne continue d'investir malgré les complexités du Brexit ; l'installation KNAPP de Matalan à Knowsley offre un modèle évolutif capable de passer de 200 000 à 400 000 prélèvements par jour sans augmenter la surface au sol. La France bénéficie de hubs à emplacement central comme Poupry, où C-LOG traite 3,5 millions de commandes en ligne par an avec une heure limite de livraison le lendemain soir à 19 h. L'Italie montre que des secteurs diversifiés, du commerce électronique AgriEuro à l'usine de composants d'ABB, privilégient les cubes modulaires pour les pics B2C, tout en conservant les convoyeurs traditionnels pour les expéditions de palettes sortantes. Les Pays-Bas, quant à eux, tirent parti des plateformes logistiques de Rotterdam et de Schiphol ; les préparateurs de couches Körber d'AG Logistics illustrent la façon dont les prestataires logistiques tiers locaux combinent des rayonnages existants avec de nouvelles solutions robotiques pour des modernisations progressives.
Paysage réglementaire
Les déploiements d'automatisation d'entrepôts en Europe se situent à l'intersection des règles européennes de sécurité des produits et de gouvernance de l'IA, ce qui explique pourquoi les intégrateurs intègrent de plus en plus la documentation de conformité aux équipements et logiciels. Le règlement européen sur les machines (UE) 2023/1230, qui vise explicitement les robots autonomes et les logiciels critiques pour la sécurité, impose une conformité obligatoire à partir du 20 janvier 2027 et renforce les exigences relatives aux instructions numériques, à l'évaluation de la conformité (y compris pour certaines fonctions de sécurité utilisant l'apprentissage automatique), et à la gestion des modifications substantielles lors des rétrofits.
Parallèlement, le règlement européen sur l'IA (règlement (UE) 2024/1689) introduit des obligations échelonnées pour les systèmes d'IA et impose des devoirs de littératie en IA aux déployeurs à partir du 2 février 2025. Cela concerne les opérateurs d'entrepôts utilisant des outils d'orchestration, de vision ou d'aide à la décision basés sur l'IA. Pour les systèmes d'IA intégrés dans des produits réglementés tels que les machines, les exigences applicables aux systèmes à haut risque s'appliquent à partir du 2 août 2028, créant une double filière de planification de la conformité pour les fournisseurs vendant des systèmes AMR/AGV et AS/RS avec IA intégrée. Le 6 mai 2026, les institutions européennes sont parvenues à un accord provisoire sur un Digital Omnibus sur l'IA destiné à rationaliser les chevauchements entre le règlement sur l'IA et les cadres sectoriels de sécurité des produits, une évolution que les fournisseurs suivent attentivement lorsqu'ils définissent leurs stratégies de certification et de dossier technique pour les déploiements à l'échelle européenne.
Analyse de la chaîne de valeur
La chaîne de valeur de l'automatisation des entrepôts en Europe s'étend des fournisseurs de composants (moteurs, capteurs, matériel de sécurité, contrôleurs) aux fabricants d'équipements d'origine pour robots et systèmes de stockage (AMR/AGV, navettes et AS/RS à base de cubes, convoyeurs et trieurs), en passant par les éditeurs de logiciels (WMS/WES/WCS, outils de simulation et de jumeau numérique), et les intégrateurs de systèmes qui conçoivent, installent et assurent la maintenance de sites de bout en bout. Les services d'intégration et de cycle de vie concentrent également la monétisation, en particulier dans les déploiements fortement axés sur le brownfield, car les transitions par phases, le travail d'interopérabilité avec les convoyeurs et systèmes hôtes existants, ainsi que les engagements à long terme en matière de pièces détachées et de disponibilité prolongent l'engagement au-delà de l'installation initiale.
Les récents mouvements de l'écosystème indiquent également un couplage plus étroit entre logiciels et équipements, ainsi qu'un accent renforcé sur l'industrialisation de l'intralogistique autonome. En avril 2026, Siemens et KION ont annoncé un partenariat stratégique centré sur l'IA, la simulation et les jumeaux numériques, KION adoptant Siemens Digital Twin Composer. En juillet 2026, Colruyt Group et KION ont lancé un centre de R&D à Anvers pour faire progresser la robotique de chaîne d'approvisionnement de nouvelle génération, y compris la technologie de transpalettes autonomes. À travers l'Europe, le risque d'exécution et les délais dépendent de plus en plus de contraintes non liées aux équipements, notamment la disponibilité de la capacité électrique dans les hubs logistiques, les délais d'obtention de permis (cités entre 18 et 24 mois dans certaines régions de Flandre), et les pénuries de talents en maintenance électromécanique et en configuration WMS, ce qui accroît la valeur des partenaires capables de soutenir la mise en service, la formation et les services gérés continus.
Paysage concurrentiel
Le marché européen de l'automatisation des entrepôts reste modérément fragmenté. Swisslog, SSI Schaefer, TGW Logistics et Dematic continuent de s'appuyer sur leurs portefeuilles mondiaux et leurs piles logicielles internes, mais des innovateurs tels qu'AutoStore, Ocado et Exotec continuent de grignoter des parts de marché avec des architectures spécifiques à des niches. Les partenariats plutôt que les acquisitions pures dominent, car la rapidité de mise sur le marché prime sur l'intégration verticale ; témoin FORTNA s'associant à AutoStore, Rockwell et Hai Robotics pour regrouper grilles de cubes, automates programmables et AMR en une solution unique à interlocuteur unique.
La consolidation s'accélère néanmoins. L'acquisition par Vanderlande de Siemens Logistics pour 300 millions EUR a ajouté des triateurs de colis express à ses racines dans la bagagerie aéroportuaire, tandis que le rachat d'ABCO par Element Logic élargit son empreinte en Amérique du Nord. Les fournisseurs se différencient désormais par leur puissance algorithmique : le WMS Moonshot d'Arvato avec Microsoft intègre l'IA pour prédire les pics de densité de prélèvement des heures à l'avance, réduisant la main-d'œuvre de deux chiffres en pourcentage. La conformité réglementaire a également son importance ; les entreprises capables de fournir la documentation requise par la loi européenne sur l'IA remportent des appels d'offres face à des concurrents techniquement similaires. Un espace blanc subsiste dans la robotique en tant que service pour les petits sites, où les mensualités s'alignent sur les contraintes de trésorerie des PME.
Trois thèmes stratégiques dominent les conseils d'administration : 1) L'informatique de périphérie qui réduit la latence du cloud tout en respectant les lois sur la localisation des données ; 2) Les variateurs écoénergétiques et le freinage régénératif pour réduire les émissions ; 3) Les services sur le cycle de vie intégrés aux contrats afin que la disponibilité, les pièces de rechange et les mises à jour logicielles relèvent d'un seul accord de niveau de service. En conséquence, les intégrateurs de premier plan regroupent financement, conformité et service après-vente dans leurs propositions, rendant plus difficile pour les start-ups de robots pure-play de concurrencer sans partenariats.
Leaders du secteur européen de l'automatisation des entrepôts
Swisslog Holding AG (KUKA AG)
SSI Schaefer AG
TGW Logistics Group GmbH
KNAPP AG
Vanderlande Industries B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de l'automatisation des entrepôts
- Swisslog Holding AG (KUKA AG)
- SSI Schaefer AG
- TGW Logistics Group GmbH
- KNAPP AG
- Vanderlande Industries B.V.
- Dematic GmbH (KION Group AG)
- WITRON Logistik + Informatik GmbH
- AutoStore Holdings Ltd.
- Ocado Group plc
- Exotec SAS
- Mecalux S.A.
- Körber Supply Chain GmbH
- Geekplus Technology Co. Ltd.
- Locus Robotics Inc.
- GreyOrange Pte. Ltd.
- Jungheinrich AG
- Honeywell Intelligrated
- Bastian Solutions LLC
- BEUMER Group GmbH and Co. KG
- Kardex Holding AG
- HAI Robotics Co. Ltd.
- Cimcorp Oy
Lire l’analyse des entreprises de Marché européen de l'automatisation des entrepôts

Opportunités de marché et perspectives d'avenir
Les programmes de standardisation multi-sites menés par les grands détaillants et expéditeurs créent une opportunité pour les fournisseurs capables de reproduire une conception de référence éprouvée à travers les pays tout en répondant aux attentes locales en matière de gestion des données, de documentation de sécurité et de soutien à la mise en service. En mars 2026, Decathlon a révélé un programme d'automatisation multi-sites (Skyfleet) couvrant sept sites d'entrepôts en France, au Royaume-Uni, au Portugal, en Italie et en Allemagne utilisant les systèmes Exotec Skypod, renforçant la demande d'architectures reproductibles et de couches logicielles harmonisées à travers des réseaux distribués. En mars 2026, LPP Logistics a annoncé avoir étendu sa flotte de robots autonomes de 555 unités à plus de 3 500 unités dans ses centres d'exécution en Pologne et en Roumanie, illustrant les besoins de mise à l'échelle en Europe centrale et orientale, où la dynamique du travail et la croissance du commerce électronique favorisent une adoption plus rapide de la robotique mobile et des logiciels d'orchestration.
Un deuxième domaine d'opportunité concerne la modernisation des grands parcs d'exécution, avec les logiciels et services superposés au matériel, notamment la gestion de flotte, la simulation et l'analyse de la santé des systèmes conçues pour réduire les temps d'arrêt et l'intensité énergétique. En juin 2026, Amazon a annoncé un investissement de 10 milliards d'euros pour moderniser les centres d'exécution européens avec une robotique de nouvelle génération et créer 25 000 emplois, soulignant le maintien des budgets d'entreprise consacrés aux gains de débit permis par la robotique, ainsi que l'intégration, la validation de sécurité et l'outillage opérationnel qui en découlent. Du côté du développement, le lancement en juillet 2026 du KION Automation Center Antwerp avec Colruyt Group témoigne d'un appétit croissant pour les filières de co-développement et de commercialisation des technologies de véhicules autonomes, ce qui peut susciter une demande pour des piles de sécurité conformes, des tests et un soutien du cycle de vie dans les déploiements EMEA.
Recent Industry Developments in Marché européen de l'automatisation des entrepôts
- Juillet 2026 : KION Group et Colruyt Group ont conclu un partenariat stratégique dans le cadre duquel KION a acquis 70 % des activités de R&D de Colruyt sur les transpalettes autonomes afin d'accélérer la commercialisation. L'accord renforce l'accès de KION à un savoir-faire spécialisé en autonomie et crée une voie plus claire du pilote technologique vers des produits standardisés pour les opérations d'entrepôt EMEA.
- Mars 2025 : Ocado Intelligent Automation a présenté le Porter AMR conçu pour des palettes de 1,5 tonne. Cette introduction a élargi le champ d'action robotique d'Ocado au-delà des flux de travail de type épicerie et a soutenu des cas d'usage intralogistiques plus lourds, courants dans les entrepôts 3PL et industriels européens.
- Décembre 2024 : Temu a activé six entrepôts européens pour honorer 80 % des commandes continentales localement. La localisation des stocks a réduit les délais de livraison transfrontaliers et a poussé les réseaux d'exécution à ajouter de l'automatisation capable d'absorber des volumes de colis plus élevés et des délais de coupure plus rapides.


Marché européen de l'automatisation des entrepôts Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans cette étude, le marché européen de l'automatisation des entrepôts est défini comme les revenus générés par le matériel, les logiciels et les services associés à l'automatisation déployés dans les entrepôts et centres de distribution pour stocker, déplacer, prélever, trier et gérer les marchandises.
Exclusions du périmètre : nous excluons l'automatisation de la livraison du dernier kilomètre qui opère hors de l'entrepôt, telle que les flottes de livraison en bordure de trottoir et les services de porte-à-porte de colis.
Aperçu de la segmentation
- Par composant
- Matériel
- Robots mobiles (AGV, AMR)
- Systèmes automatisés de stockage et de récupération (AS/RS)
- Systèmes de convoyage et de tri
- Systèmes de palettisation et de dépalettisation
- Identification automatique et saisie de données (IASD)
- Robots de prélèvement à la pièce
- Logiciel
- Systèmes de gestion d'entrepôt (WMS)
- Systèmes d'exécution d'entrepôt (WES)
- Services
- Matériel
- Par secteur d'utilisation final
- Alimentation et boissons
- Courrier et colis
- Commerce électronique et alimentation
- Marchandise générale et prestation logistique 3PL
- Habillement et chaussures
- Secteur manufacturier (biens durables/non durables)
- Autres secteurs d'utilisation final
- Par type de technologie
- Robots mobiles autonomes (AMR)
- Véhicules à guidage automatique (AGV)
- AS/RS à base de cubes (ex. AutoStore)
- AS/RS à base de navettes
- Robotique de palettisation en cas mixtes
- Suites logicielles d'entrepôt (WMS/WES/WCS)
- Par taille d'entrepôt
- Petite échelle (< 10 000 m²)
- Moyenne échelle (10 000 – 40 000 m²)
- Grande échelle (> 40 000 m²)
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, construire la vue par pays et établir les hypothèses de départ sur l'adoption et la tarification. Nous nous sommes appuyés sur des sources publiques telles qu'Eurostat pour les indicateurs logistiques et de main-d'œuvre, la Commission européenne pour les signaux liés aux politiques et à la sécurité, et les offices statistiques nationaux pour les tendances de production industrielle et d'activité d'entreposage. Pour les indices commerciaux et d'approvisionnement, nous avons également consulté UN Comtrade et des résumés au niveau douanier lorsqu'ils étaient disponibles, car certaines catégories d'équipements d'automatisation apparaissent à travers les schémas d'importation.
Pour relier la demande aux cycles d'achat réels, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse décrivant les expansions d'entrepôts, les déploiements d'automatisation et les arriérés de service. Nous avons également passé en revue les brevets et les références aux normes à l'aide d'une base de données de brevets payante afin de comprendre quelles fonctions d'automatisation gagnent une traction pratique à travers l'Europe. Un abonnement payant aux données financières et de renseignement d'entreprises nous a aidés à recouper l'exposition par ligne d'activité lorsque le reporting sectoriel public était limité. Ces sources documentaires sont uniquement illustratives, et de nombreux autres documents publics ont été examinés pour collecter des données, valider des hypothèses et clarifier les écarts.
Entretiens et enquêtes primaires
Les travaux primaires ont été réalisés par le biais d'entretiens avec des experts et d'enquêtes structurées auprès d'intégrateurs de systèmes, de fournisseurs de solutions d'automatisation, de fournisseurs de composants et d'opérateurs d'entrepôts dans les secteurs du commerce de détail, du commerce électronique, de la fabrication et du 3PL. Nous avons utilisé ces discussions pour confirmer les tailles de projets typiques, les cycles de remplacement, les taux d'attachement des services, et la manière dont les logiciels et les commandes sont regroupés, puis avons revérifié tout écart important au niveau des pays par des appels de suivi.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32 % | Direction générale (CXO) : 20 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 24 % |
| Petits acteurs : 21 % | Managers : 56 % |
Dimensionnement et prévision du marché
Notre dimensionnement part d'une construction descendante où le bassin de demande est reconstruit en reliant l'activité des entrepôts et les cycles d'investissement à l'adoption de l'automatisation dans les principaux pays européens, puis il est réparti entre équipements, logiciels et services. Les totaux ont été corroborés par des approximations ascendantes sélectives, telles que des valeurs de projets échantillonnées communiquées par les intégrateurs, des vérifications de canaux au niveau national, et une simple vérification de cohérence prix moyen de vente multiplié par volume pour les systèmes courants.
Quelques intrants ont porté la majeure partie du poids dans le modèle, notamment les nouvelles surfaces d'entrepôt et d'exécution, la pression des coûts de main-d'œuvre et les tendances de vacance, la croissance du débit d'exécution du commerce électronique et du commerce de détail, la part des sites en construction neuve par rapport aux rétrofits, et la pénétration typique de l'automatisation selon la taille de l'entrepôt. Nous avons également suivi comment les revenus des logiciels et services se rattachent au matériel, car cela peut modifier la valeur globale même lorsque les installations unitaires sont stables. Lorsque la visibilité ascendante était plus faible pour les petits pays ou les technologies de niche, les écarts ont été traités à l'aide de ratios de pays comparables et confirmés avec des experts couvrant des projets multi-pays.
Pour la prévision, une analyse de scénarios a été utilisée avec un scénario de base reflétant les attentes des personnes interrogées concernant le calendrier des dépenses d'investissement, les délais de mise en service et l'orientation des prix. Les résultats des scénarios ont été vérifiés par rapport aux commentaires connus sur les arriérés de commandes et au rythme des mises à niveau annoncées des centres de distribution avant de finaliser la courbe jusqu'en 2031.
Validation des données et cycle de mise à jour
Nous validons les résultats en triangulant le modèle de marché avec des signaux indépendants, notamment les annonces de projets d'automatisation, l'orientation des arriérés déclarés et les évolutions visibles de l'activité d'investissement dans les entrepôts. Lorsqu'un pays ou une ligne de composants présente une hausse inhabituelle, les hypothèses sont rouvertes et le facteur explicatif est retracé jusqu'aux intrants tels que la pénétration, le prix moyen de vente ou l'attachement des services avant d'être accepté. Un second examen par un analyste est effectué pour vérifier la cohérence de l'arithmétique, du traitement des devises et de la correspondance des années dans l'ensemble du classeur.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants susceptibles d'affecter la demande se produisent, tels que des changements marqués dans la disponibilité de la main-d'œuvre, des changements de politique affectant les opérations d'entrepôt, ou des changements majeurs dans les délais d'automatisation. Avant la livraison, le modèle fait l'objet d'une nouvelle passe afin que les chiffres reflètent les informations les plus récentes disponibles à ce moment-là.
Taille du marché européen de l'automatisation des entrepôts selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'automatisation des entrepôts en Europe peuvent sembler très éloignées les unes des autres, car différentes études tracent la limite à des endroits différents, et elles traitent également les services, le regroupement logiciel et la couverture par pays chacune à leur manière. Les différences proviennent aussi de la vitesse à laquelle les prix sont supposés évoluer, et du fait que la prévision reflète un scénario de demande de base ou un cycle de dépenses d'investissement plus agressif.
L'automatisation de la livraison du dernier kilomètre est hors du périmètre de Mordor Intelligence ici, la valeur est donc ancrée aux systèmes d'entrepôt et de centre de distribution tels que les AS/RS, les robots mobiles, les convoyeurs et trieurs, les logiciels de contrôle, et les services associés. Certains chiffres publiés élargissent également le marché en combinant l'automatisation des entrepôts avec l'intralogistique plus large ou l'automatisation logistique de bout en bout, ce qui peut inclure des lignes d'automatisation portuaire, aéroportuaire ou de transport. La variance est en outre créée lorsque le logiciel est comptabilisé à la valeur de licence d'entreprise complète plutôt qu'à une allocation d'usage entrepôt, et lorsque la conversion des devises utilise des taux moyens annuels différents pour les totaux multi-pays européens.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,76 milliards USD (2025) | |
| Cabinet de conseil mondial A | 17,03 milliards USD (2023) | Utilise un cadrage plus large de l'automatisation logistique pour l'Europe, qui peut inclure l'automatisation au-delà des entrepôts, et applique également une année de référence antérieure qui n'est pas directement comparable à une définition centrée uniquement sur les entrepôts en 2025. |
| Cabinet de conseil régional B | 31,10 milliards USD (2035) | Étend l'horizon de prévision et tend à regrouper plusieurs technologies d'automatisation dans un ensemble de solutions plus large, ce qui peut amplifier le total à long terme grâce à une pénétration supposée plus élevée et une revalorisation des prix à plus long terme. |
La comparaison montre que le périmètre et le calendrier expliquent la majeure partie de l'écart, en particulier lorsque des systèmes exclusivement dédiés aux entrepôts sont mélangés avec une automatisation logistique plus large et lorsque des prévisions d'année finale sont comparées à une vue d'année de référence. En maintenant des intrants traçables jusqu'à l'activité d'investissement en entrepôts, l'adoption par type d'installation, et un attachement réaliste des logiciels et services, le modèle reste reproductible et plus facile à auditer à travers les pays européens.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen de l'automatisation des entrepôts en 2026 ?
Le marché a atteint 6,79 milliards USD en 2026 et devrait progresser jusqu'à 15,43 milliards USD d'ici 2031 à un TCAC de 17,86 %.
Quelle catégorie de composant connaît la croissance la plus rapide ?
Le logiciel, notamment les systèmes d'exécution d'entrepôt et les couches d'orchestration IA, devrait afficher un TCAC de 18,6 % d'ici 2031.
Quel pays européen affiche le dynamisme de croissance le plus élevé ?
L'Espagne devrait se développer à un TCAC de 19,3 % grâce à la micro-exécution urbaine et à son rôle de hub logistique du sud de l'Europe.
Quel type de technologie détient actuellement la plus grande part de marché ?
Les robots mobiles autonomes représentent 36,20 % des revenus de 2025, bien que les véhicules à guidage automatique se développent plus rapidement.
Comment les petits entrepôts financent-ils l'automatisation ?
La robotique en tant que service et les systèmes modulaires plug-and-play réduisent les coûts initiaux à environ 100 000 USD, rendant les solutions avancées accessibles aux PME.
Quel est le principal frein qui entrave une adoption plus large ?
Les dépenses d'investissement initiales élevées constituent le principal obstacle, notamment dans les régions à forte concentration de PME, bien que les modèles de location et de robotique en tant que service facilitent l'accès au marché.
Dernière mise à jour de la page le:


