
Taille et parts du marché de la gestion des installations au Portugal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
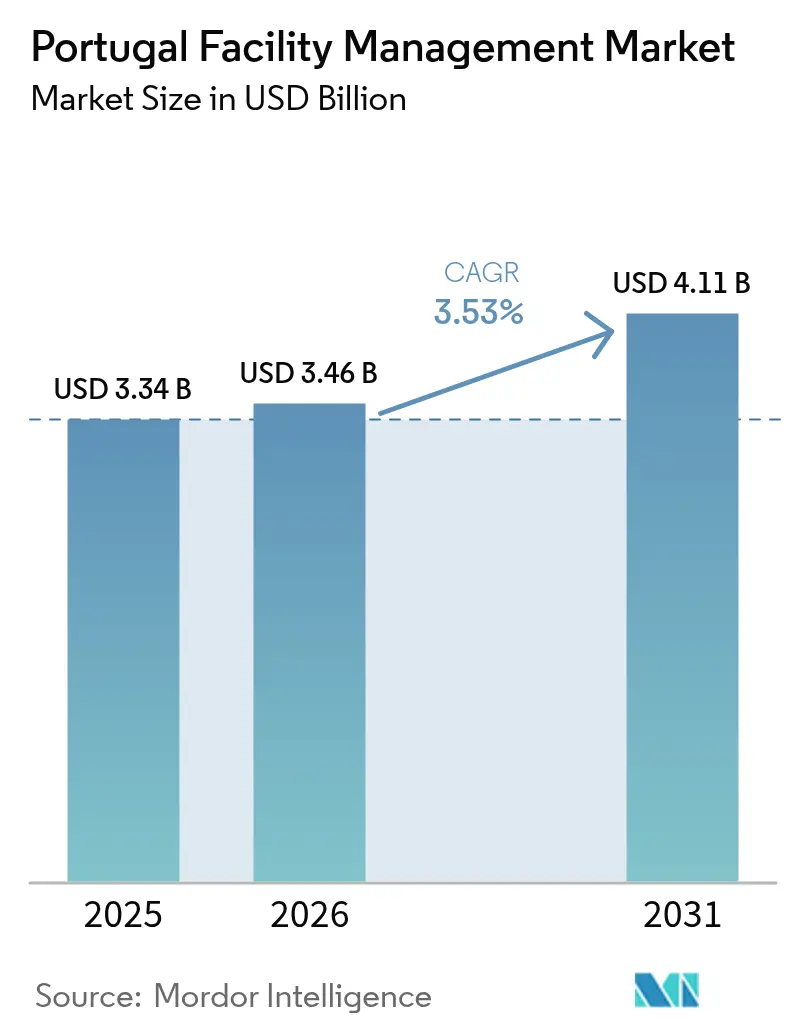
| Taille du marché de l'année de base (2025) | 3.34 Milliards de dollars |
| Taille du Marché (2026) | 3.46 Milliards de dollars |
| Taille du Marché (2031) | 4.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.53 % |
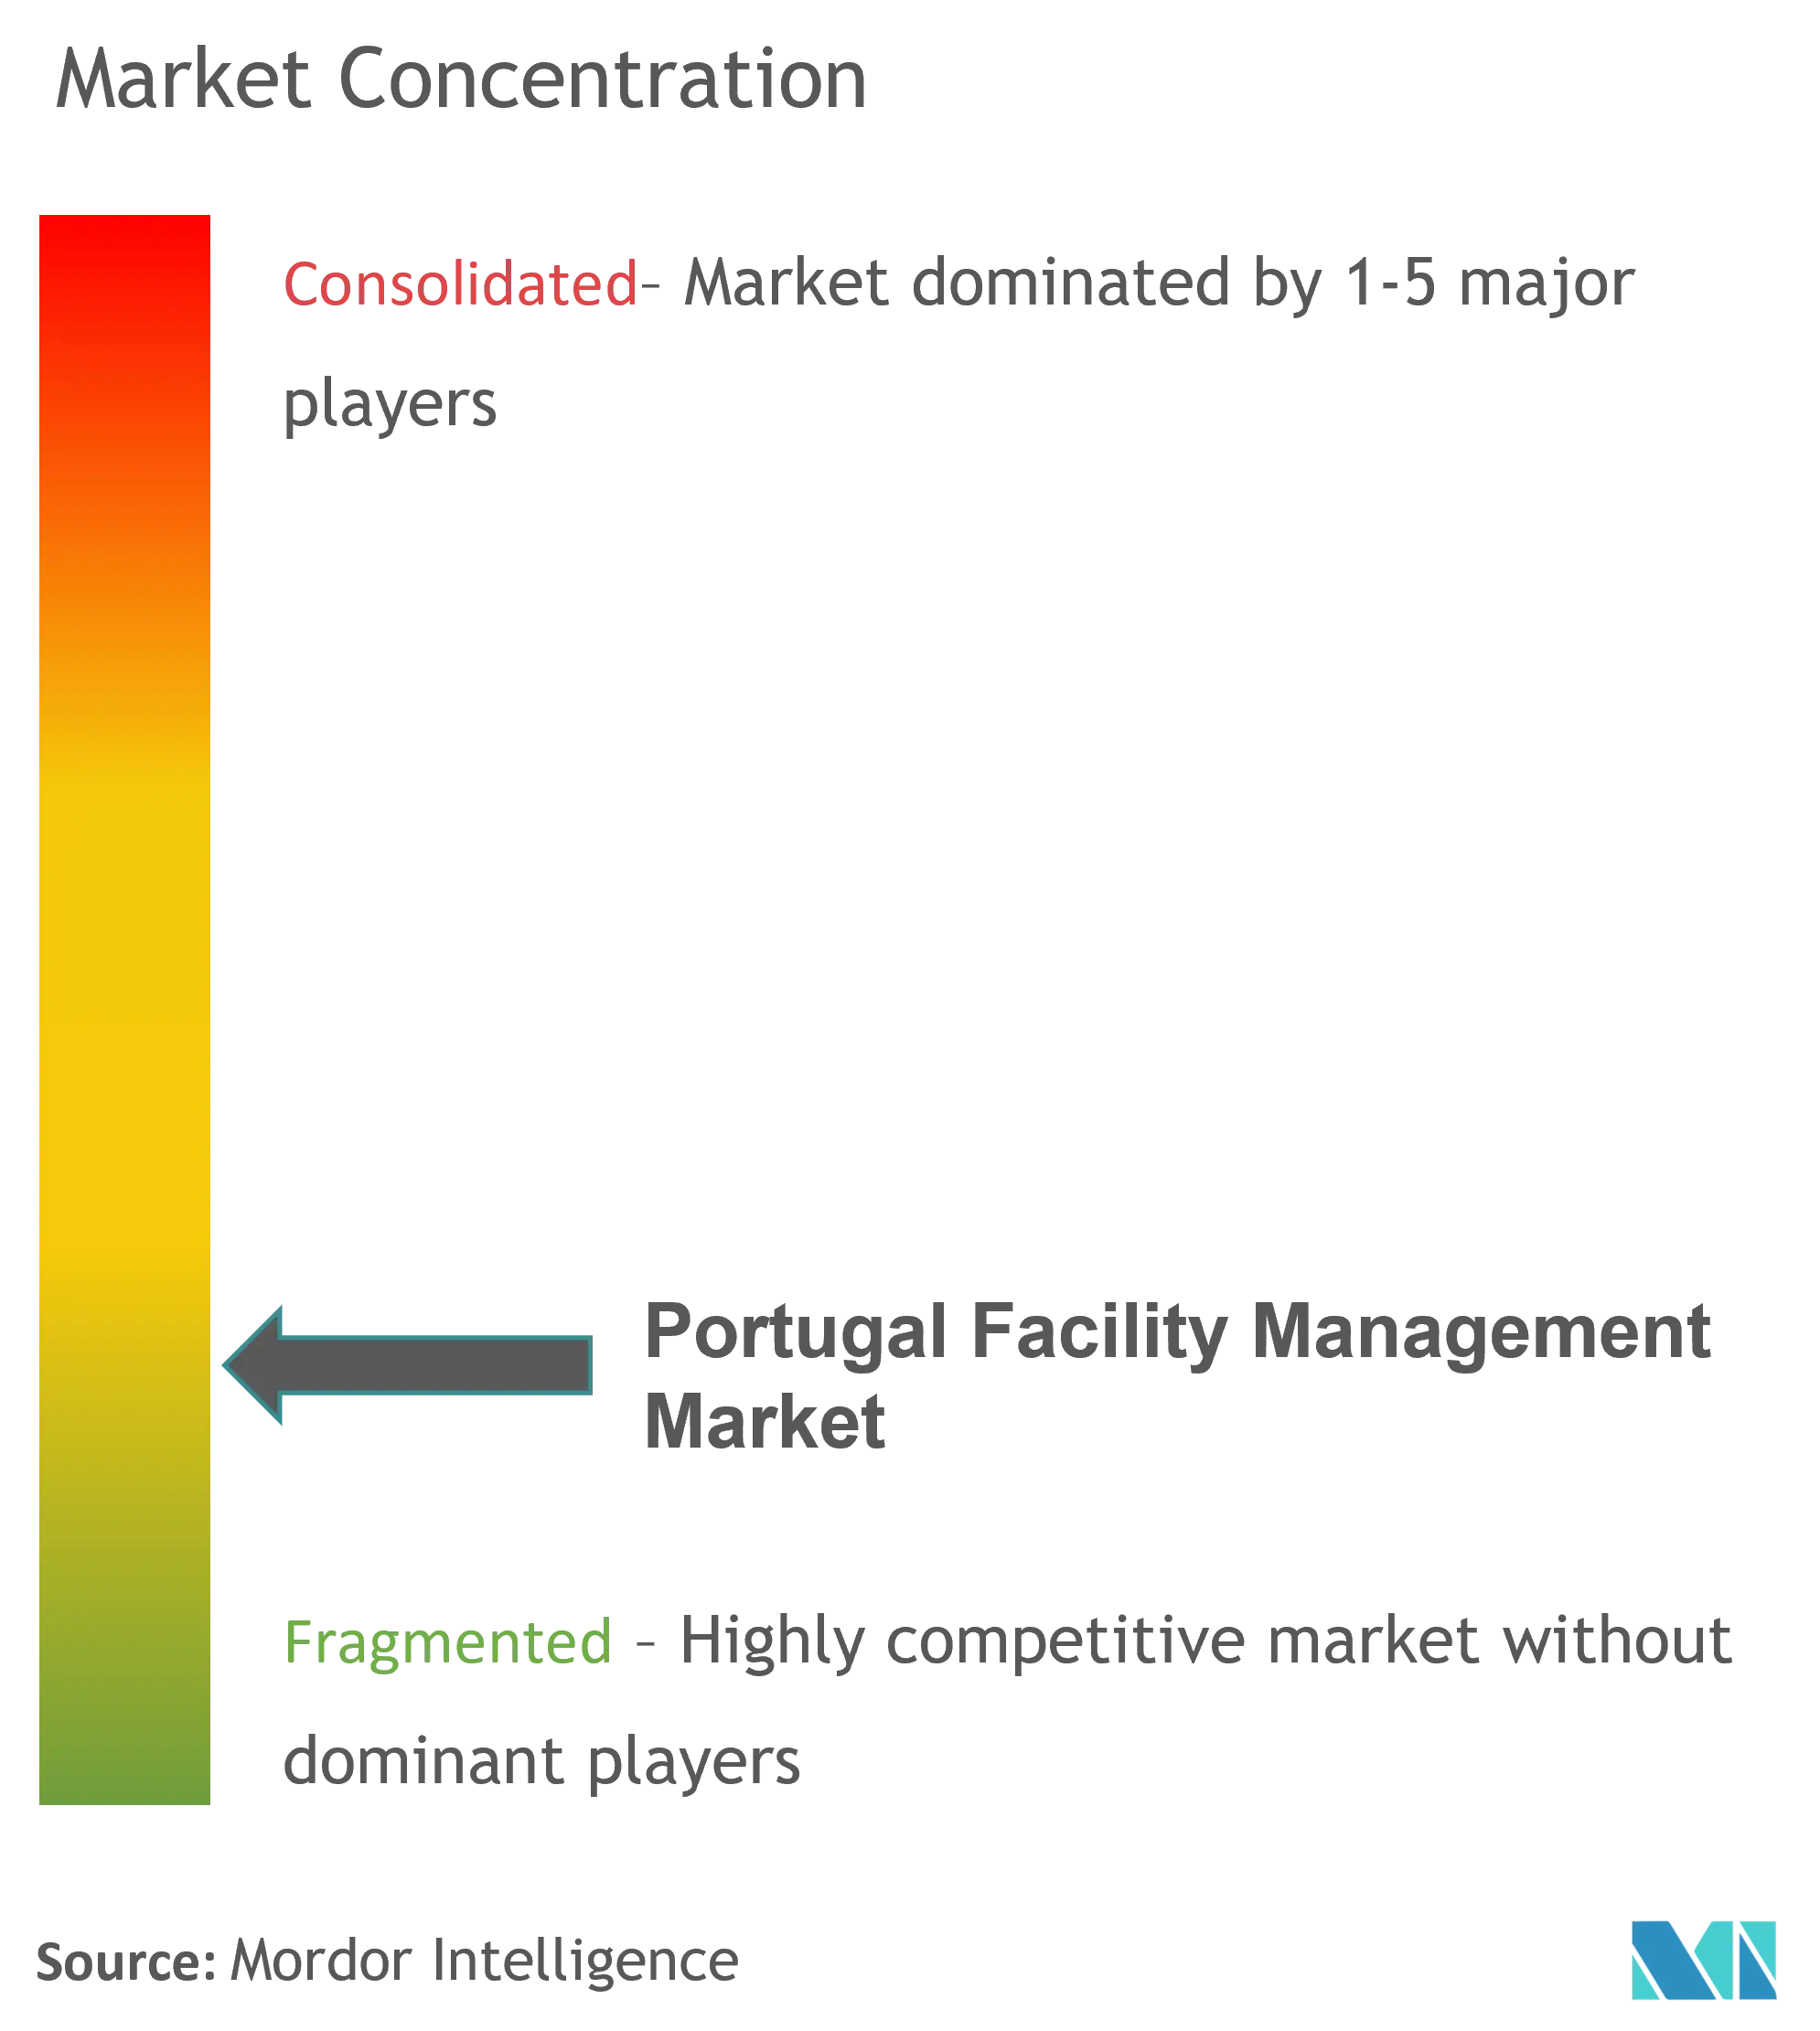
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des installations au Portugal par Mordor Intelligence
La taille du marché de la gestion des installations au Portugal était évaluée à 3,34 milliards USD en 2025 et devrait croître de 3,46 milliards USD en 2026 pour atteindre 4,11 milliards USD d'ici 2031, à un TCAC de 3,53 % durant la période de prévision (2026-2031). La croissance s'est modérée à mesure que les services de gestion des installations sont passés d'une offre émergente à une dépense opérationnelle standardisée pour la plupart des organisations. Des règles plus strictes en matière d'efficacité énergétique, un programme national de rénovation des bâtiments ciblant 69 % du parc immobilier d'ici 2030, et des pipelines d'investissement en infrastructure stables tels que l'extension Porto Metro 3.0 d'un milliard EUR (1,16 milliard USD) ont généré des flux de contrats prévisibles. Dans le même temps, des pénuries chroniques de main-d'œuvre et une inflation salariale persistante dans les métiers techniques poussent les prestataires de services vers des technologies axées sur l'efficacité plutôt que vers une expansion territoriale rapide. La consolidation reste le thème concurrentiel dominant, les grands acteurs internationaux défendant leurs parts tandis que les spécialistes technologiques locaux s'appuient sur des systèmes pilotés par l'IoT pour offrir des gains de performance progressifs.
Principaux enseignements du rapport
- Par type de service, les services techniques ont représenté 60,55 % des parts du marché de la gestion des installations au Portugal en 2025.
- Par type d'offre, le modèle externalisé a représenté 67,05 % de la taille du marché de la gestion des installations au Portugal en 2025 et progresse à un TCAC de 4,66 % jusqu'en 2031.
- Par secteur d'utilisation finale, le segment commercial a généré 40,25 % des parts de revenus du marché de la gestion des installations au Portugal en 2025, tandis que le secteur institutionnel et des infrastructures publiques devrait se développer à un TCAC de 4,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la gestion des installations au Portugal
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Urbanisation et croissance démographique dans les principales métropoles portugaises | +0.8% | Lisbonne, Porto, Amadora, Braga, Coimbra | Moyen terme (2-4 ans) |
| Investissement dans le pipeline d'infrastructures nationales dans les secteurs des transports, de l'énergie et des actifs sociaux | +1.1% | National, avec une concentration dans le corridor Lisbonne-Porto | Long terme (≥ 4 ans) |
| Des réglementations plus strictes en matière de travail et de sécurité au travail accroissent la demande de gestion des installations liée à la conformité | +0.7% | National | Court terme (≤ 2 ans) |
| Adoption de la gestion des installations intégrée pilotée par la technologie (IoT, BMS, analyse prédictive) | +0.9% | Centres urbains, zones industrielles | Moyen terme (2-4 ans) |
| Les mandats d'efficacité énergétique du Pacte vert européen accélèrent les services de gestion des installations de rénovation | +0.6% | National, alignement à l'échelle de l'UE | Long terme (≥ 4 ans) |
| Demande croissante de gestion des installations conforme aux critères ESG et pilotée par les données pour obtenir des certifications de bâtiments verts | +0.5% | Quartiers commerciaux, sièges sociaux d'entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et croissance démographique dans les principales métropoles portugaises
Entre 2025 et 2030, Lisbonne et Porto ont continué d'attirer des résidents et des activités d'entreprises, représentant ensemble plus de 40 % du PIB national. De nouveaux projets à usage mixte regroupés autour des corridors de transport ont créé un flux régulier de contrats de génie mécanique, électrique et de plomberie (MEP) plutôt que des pics épisodiques de demande. Les occupants ont de plus en plus favorisé des accords intégrés pluriannuels pour maintenir des structures de coûts prévisibles, renforçant l'évolution du marché de la gestion des installations au Portugal vers la maturité. La densité des empreintes métropolitaines a également permis aux prestataires de mutualiser les techniciens et d'acheminer efficacement les appels de service, compensant en partie la pénurie de main-d'œuvre qualifiée. Les portefeuilles de services dans ces métropoles standardisent désormais les audits de durabilité, reflétant les attentes des locataires en matière de performance énergétique certifiée.
Investissement dans le pipeline d'infrastructures nationales dans les secteurs des transports, de l'énergie et des actifs sociaux
Les plans d'investissement du secteur public ont fourni l'horizon de visibilité le plus long du marché. Le Plan de relance et de résilience a alloué 143 millions EUR (161 millions USD) par an jusqu'en 2050 pour la rénovation des bâtiments, tandis que des projets phares tels que Porto Metro 3.0 et le site de l'aéroport d'Alcochete ont intégré des exigences à long terme en matière d'installations dans les contrats de concession.[1]Ayesa, "Ayesa remporte de nouveaux contrats pour Porto Metro 3.0," aysa.com Les programmes d'électrification ferroviaire à grande vitesse exécutés par Infraestruturas de Portugal ont encore étendu le pipeline de travaux de maintenance technique. Ces engagements ont renforcé le marché de la gestion des installations au Portugal en garantissant des revenus pluriannuels plutôt qu'en stimulant une offre spéculative.
Des réglementations plus strictes en matière de travail et de sécurité au travail accroissant la demande de gestion des installations liée à la conformité
L'Autorité des conditions de travail a intensifié ses inspections durant 2024-2025, alourdissant les pénalités de non-conformité pour les systèmes de sécurité incendie, la qualité de l'air intérieur et la manipulation de matières dangereuses. Le futur Code de la construction, attendu en 2026, a consolidé 100 textes législatifs distincts en un cadre unique qui place une responsabilité claire sur les propriétaires d'installations pour la conformité continue. Les clients ont donc évolué des corrections transactionnelles vers des programmes de conformité préventive, favorisant les prestataires disposant d'une expertise intégrée en matière de CVC, de systèmes incendie et de santé au travail. Par conséquent, les cycles de renouvellement des contrats se sont allongés, ancrant le marché de la gestion des installations au Portugal autour de la routine réglementaire plutôt que des dépenses discrétionnaires.
Adoption de la gestion des installations intégrée pilotée par la technologie (IoT, BMS, analyse prédictive)
La numérisation mesurée a remplacé l'expérimentation des premières étapes de la décennie précédente. Les capteurs IoT intégrés dans les systèmes de gestion des bâtiments ont permis des économies d'énergie de 20 % dans un projet pilote du secteur public à Lisbonne, illustrant les rendements progressifs mais tangibles que les propriétaires d'installations attendent désormais. Les essais de maintenance prédictive à l'usine Renault Cacia ont réduit les coûts de maintenance d'environ 25 %, encourageant les occupants industriels à négocier des accords de niveau de service basés sur les résultats. Les éditeurs de logiciels portugais tels qu'Infraspeak ont canalisé les produits de leur Série B de 18 millions EUR (20,88 millions USD) vers des fonctionnalités de collaboration plutôt que vers un marketing expansionniste, soulignant la mentalité axée sur les opérations du marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Fluctuations économiques et incertitude du marché immobilier | -0.6% | National, avec un impact plus élevé à Lisbonne et Porto | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée et inflation salariale dans les métiers techniques | -0.9% | National, particulièrement aigu dans les secteurs de la construction et technique | Moyen terme (2-4 ans) |
| Un paysage de fournisseurs très fragmenté limitant la standardisation et l'échelle | -0.4% | National | Moyen terme (2-4 ans) |
| Hausse des coûts d'assurance et de conformité pour le parc immobilier vieillissant | -0.3% | Centres urbains avec un parc immobilier plus ancien | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre qualifiée et inflation salariale dans les métiers techniques
Le Portugal a enregistré un déficit de 80 000 personnes dans les métiers de la construction et des secteurs techniques connexes durant 2024-2025, portant les tarifs moyens de nettoyage et de maintenance à 8-15 EUR (9-17 USD) par heure dans les grandes villes.[2]The Portugal News, "Le Portugal souffre d'un manque chronique de main-d'œuvre," theportugalnews.com Les prestataires de services ont répondu en perfectionnant le personnel existant et en adoptant des outils de surveillance à distance pour réduire les déplacements sur site, mais la hausse des bases salariales a érodé les marges sur les contrats de moindre complexité. Les barrières à l'entrée sur le marché ont augmenté, protégeant les parts des acteurs en place tout en plafonnant l'expansion globale du marché de la gestion des installations au Portugal jusqu'à la reconstitution du vivier de formation professionnelle.
Fluctuations économiques et incertitude du marché immobilier
Après l'expiration des plafonds de loyer, les loyers résidentiels ont augmenté de 6,94 % en 2024, tandis que les coûts de construction ont progressé de 4,3 % en décembre de la même année. Les promoteurs ont ralenti les constructions spéculatives, réduisant la demande à court terme pour les services d'aménagement. Bien que le PIB devrait croître de 2,1 à 2,3 % en 2025, la volatilité des taux d'intérêt maintient les décisions d'immobilier d'entreprise dans une posture conservatrice. Les renouvellements de contrats se poursuivent, mais les expansions de portefeuille restent modestes, tempérant la croissance des revenus du marché de la gestion des installations au Portugal au cours des deux prochaines années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'offre : le modèle externalisé s'impose comme préférence majoritaire
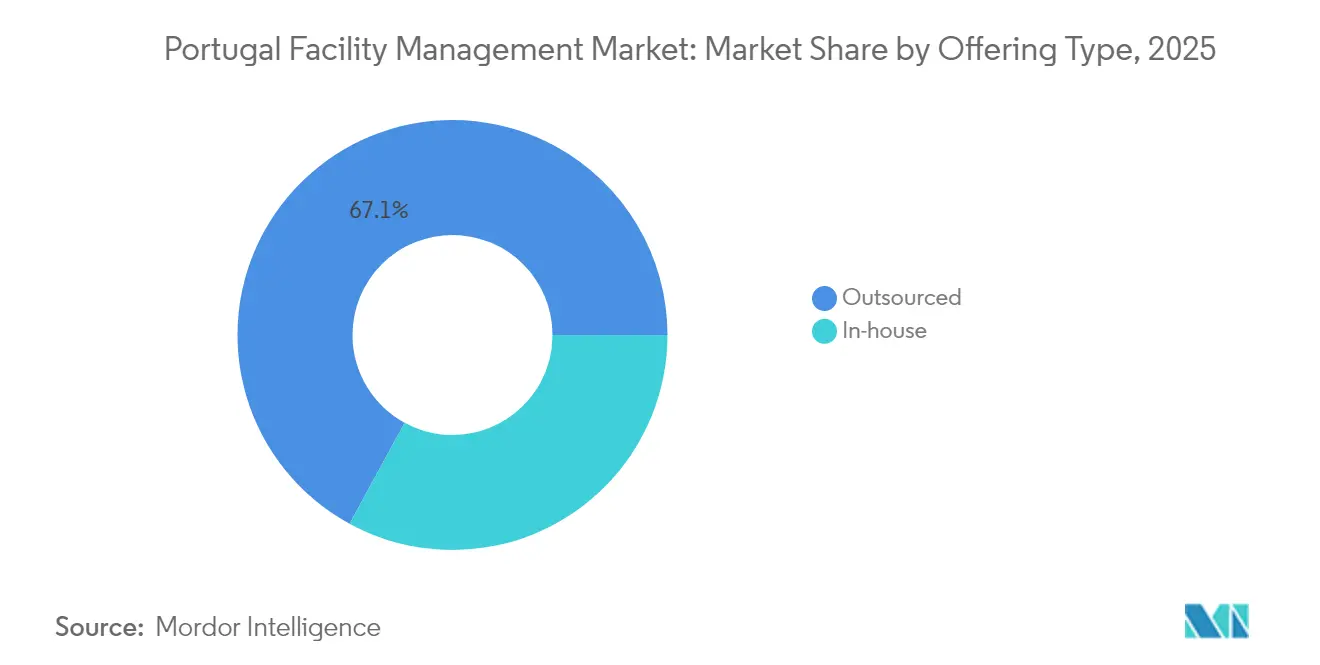
Les organisations ont externalisé 67,05 % de leurs dépenses de gestion des installations en 2025, une part qui devrait légèrement augmenter à mesure que la tension sur le marché du travail persiste. Les propriétaires ont perçu les offres de services intégrés comme la couverture la plus fiable contre le risque de conformité, catalysant un TCAC de 4,66 % pour les accords externalisés au sein de la taille du marché de la gestion des installations au Portugal jusqu'en 2031. Les banques, les opérateurs de télécommunications et les services publics d'énergie ont renouvelé des cadres quinquennaux couplant la maintenance technique à l'analyse de gestion des espaces, attendant des prestataires qu'ils livrent des améliorations de l'intensité énergétique alignées sur les déclarations de taxonomie de l'UE.
Les équipes internes ont conservé le contrôle stratégique des portefeuilles immobiliers d'entreprise mais ont délégué les tâches non essentielles telles que l'entretien des chaudières et le tri des déchets. La hausse des primes d'assurance pour le parc immobilier vieillissant a incité les conseils d'administration à transférer la responsabilité à des prestataires spécialisés disposant de certifications de processus robustes. Néanmoins, certains organismes du secteur public ont conservé des modèles mixtes pour protéger l'emploi local ; ces arrangements contribuent aux 32,95 % restants mais inversent rarement la trajectoire globale d'externalisation sur le marché de la gestion des installations au Portugal.


Par secteur d'utilisation finale : le secteur commercial comme socle, les infrastructures publiques comme potentiel de croissance
Le secteur commercial a généré 40,25 % des revenus du marché de la gestion des installations au Portugal en 2025, reflétant une structure économique de services centrée sur les bureaux, les centres de données et les pôles commerciaux. La législation sur la souveraineté des données a stimulé la demande d'hébergement national, maintenant des installations telles que le campus SINES de 1,2 GW sous des régimes de maintenance technique intensive 24h/24 et 7j/7. Le filtrage ESG par les locataires multinationaux a fait des audits de bâtiments verts une base contractuelle, transformant les certifications spécialisées de facteurs de différenciation en prérequis.
Le secteur institutionnel et des infrastructures publiques, couvrant les hôpitaux, les universités et les actifs ferroviaires, devrait être le segment à la croissance la plus rapide avec un TCAC de 4,74 % jusqu'en 2031. L'Hospital de Lisboa Oriental et de multiples renouvellements de partenariats public-privé dans le domaine de la santé alimentent des contrats pluridisciplinaires combinant MEP, nettoyage en environnement stérile et gestion de flotte. Les campus universitaires, quant à eux, reconvertissent les mises à niveau de ventilation post-pandémie en projets permanents d'efficacité énergétique. Le pipeline régulier de projets financés par l'UE rend le marché de la gestion des installations au Portugal particulièrement résilient au sein de ce segment d'utilisation finale.
Par type de service : les services techniques maintiennent leur primauté structurelle
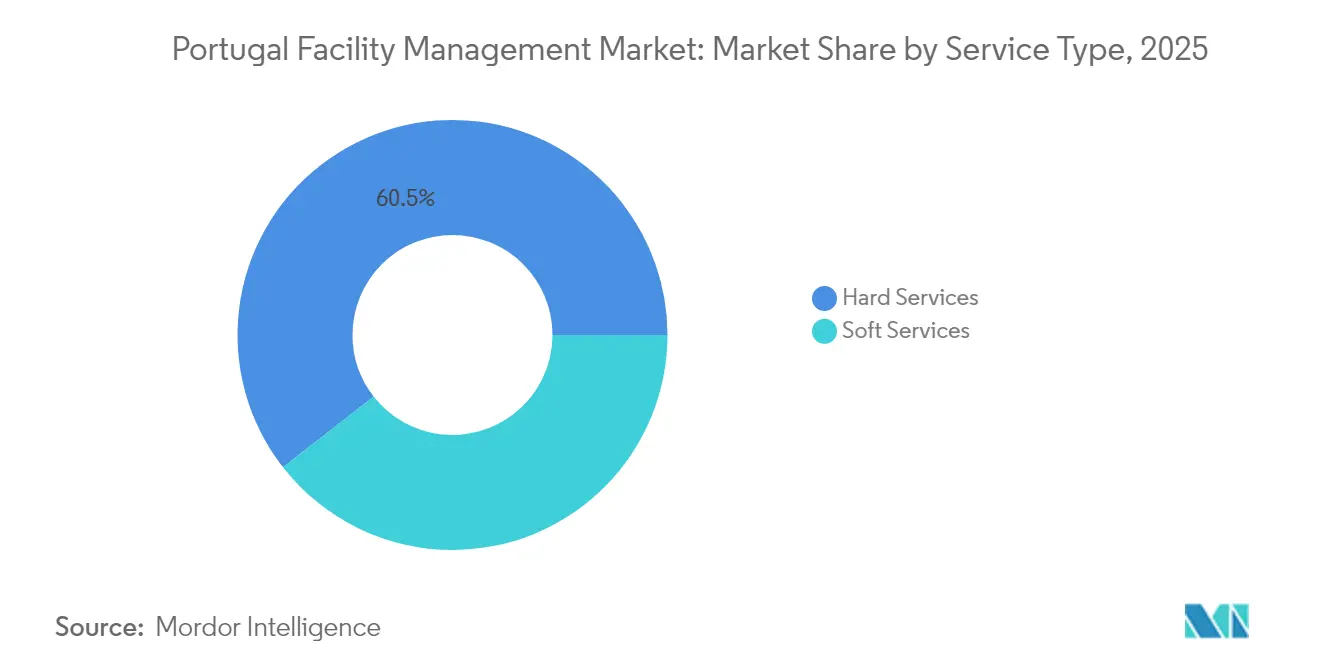
Les services techniques ont représenté 60,55 % des parts du marché de la gestion des installations au Portugal en 2025 et ont soutenu la majeure partie des dépenses de conformité obligatoires, tandis que les services généraux ont progressé à un TCAC de 4,92 % jusqu'en 2031 grâce aux améliorations en matière d'hygiène et d'expérience des espaces de travail. La concentration des mandats d'efficacité énergétique de l'UE a orienté les capitaux vers les systèmes CVC, les rénovations MEP et les contrôles des systèmes incendie, intégrant les budgets de services techniques dans les lignes OPEX des propriétaires. La taille du marché de la gestion des installations au Portugal associée à la gestion des actifs a fortement augmenté parallèlement à l'extension Porto Metro d'un milliard EUR (1,16 milliard USD), qui a intégré des contrats de maintenance pluridécennaux dans les concessions de transport en commun.
Les prestataires de services généraux ont tiré parti des exigences réglementaires relatives aux contrats de travail formels dans le nettoyage et la sécurité pour faire passer les opérateurs informels vers des réseaux professionnels. L'infusion technologique — tels que les robots laveurs guidés par la plateforme de maintenance d'Infraspeak — a amélioré la productivité par agent de nettoyage, compensant en partie la hausse des salaires. Les modes de travail hybrides ont maintenu une demande modeste de services de conciergerie et de courrier, maintenant les revenus du segment sur une trajectoire prévisible plutôt que sur les pics rapides observés lors des cycles de désinfection de l'ère pandémique.
Analyse géographique
L'activité du marché de la gestion des installations au Portugal est restée concentrée le long de l'axe Lisbonne-Porto, qui a absorbé environ 59 % des dépenses nationales en 2025. Le parc de bâtiments gouvernementaux, de sièges sociaux d'entreprises et de développements à usage mixte de Lisbonne a consolidé sa position de leader ; la conformité ESG et la certification ISO 41001 sont désormais intégrées dans la plupart des appels d'offres de renouvellement, augmentant la complexité technique et la valeur moyenne des contrats. Porto a bénéficié des travaux de génie civil de Metro 3.0 et de son écosystème de startups logicielles, qui ont défendu des projets pilotes de maintenance prédictive pour présenter des solutions exportables.
Les pôles urbains secondaires tels que Braga, Coimbra et Amadora ont attiré des financements de R&D liés aux universités qui ont alimenté des initiatives de campus intelligents. Les projets menés dans le cadre de l'Aveiro Tech City Living Lab ont illustré comment des municipalités de taille moyenne ont déployé l'IA pour l'analyse de la sécurité routière et l'optimisation des itinéraires de collecte des déchets, ouvrant ainsi des niches pour les entreprises régionales de gestion des installations spécialisées dans l'intégration de capteurs. Le long de la côte de l'Algarve, la saisonnalité liée à l'hôtellerie a maintenu des pics cycliques pour les services d'entretien ménager et de CVC. Cependant, les opérateurs ont de plus en plus opté pour des contrats annuels afin de se prémunir contre les pénuries de main-d'œuvre en haute saison, lissant ainsi les courbes de revenus. Les zones industrielles telles que Sines ont ancré des contrats spécialisés sur la gestion de la densité de puissance, la surveillance du traitement des eaux et la maintenance des sous-stations. Les régions rurales, bien que fragmentées, ont commencé à recevoir des subventions de rénovation énergétique qui incluaient des clauses de gestion des installations pour le suivi à long terme, élargissant la pénétration du marché de la gestion des installations au Portugal au-delà des centres métropolitains.
Paysage réglementaire
La demande de gestion des installations au Portugal est ancrée dans la conformité en matière de performance énergétique et de sécurité des bâtiments. Le système de certification énergétique des bâtiments (SCE) en vertu du décret-loi 101-D/2020 (supervisé par la DGEG) relie l'exploitation et la maintenance continues des systèmes techniques du bâtiment à des pratiques documentées de gestion de l'énergie, incitant les propriétaires vers une planification structurée de la maintenance et des dossiers prêts pour l'audit. La sécurité incendie des bâtiments (SCIE), supervisée par l'Autorité nationale de la protection civile et des urgences (ANEPC), les municipalités gérant les catégories à risque plus faible, soutient des cycles récurrents d'inspection, d'essais et de travaux correctifs sur les systèmes CVC, les alarmes, l'extinction et les systèmes d'urgence.
Les exigences de conformité numérique et de construction resserrent le périmètre de la gestion des installations pour les sites intensifs en télécommunications et en données. Le décret-loi 125/2025 établit un nouveau régime juridique de cybersécurité transposant la directive NIS 2, avec une entrée en vigueur le 3 avril 2026, élevant les attentes en matière de résilience, de préparation aux incidents et de contrôles des fournisseurs. Pour la gestion des installations, cela se traduit par des SLA plus stricts et des obligations de vérification dans les contrats pour les installations critiques. Parallèlement, le régime juridique des activités de construction (loi 41/2015, gérée par l'IMPIC) et les obligations relatives aux infrastructures de télécommunications, telles que les règles ITED et le système d'information sur les infrastructures adaptées (SIIA) de l'ANACOM, renforcent l'exécution technique normalisée et la documentation lorsque les prestataires de gestion des installations soutiennent les salles de télécommunications des bâtiments, les espaces de câblage structuré et les infrastructures passives partagées.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des installations au Portugal commence avec les propriétaires et occupants d'actifs (bureaux commerciaux, infrastructures publiques, santé, hôtellerie et sites industriels) qui définissent les exigences de conformité et de performance, puis se poursuit avec l'approvisionnement en contrats de gestion des installations externalisés, uniques, groupés ou intégrés. Les intrants comprennent la main-d'œuvre (techniciens CVC-électricité-plomberie, agents d'entretien, personnel de sécurité), les sous-traitants spécialisés (sécurité incendie, ascenseurs, traitement de l'eau), les consommables et pièces de rechange, ainsi que les composants technologiques du bâtiment tels que les capteurs BMS/IoT alimentant les rapports basés sur la performance. Des organismes sectoriels tels que l'Associacao Portuguesa de Facility Management (APFM) et Portugal DC (association des centres de données) agissent comme des facilitateurs de connaissances et de normalisation, façonnant la formation, les attentes en matière de service et les pratiques de résilience pour les infrastructures numériques critiques.
La prestation de services est de plus en plus médiée par des plateformes logicielles qui relient les ordres de travail, les registres d'actifs, la documentation de conformité et les données énergétiques, avec un écart de maturité numérique notable, de nombreuses organisations opérant encore à des niveaux de maturité BIM-FM faibles. Les éditeurs de plateformes et intégrateurs, y compris des spécialistes portugais de logiciels de gestion des installations et fournisseurs de solutions, soutiennent l'interopérabilité entre le matériel BMS et les couches de reporting, tandis que les grands opérateurs de gestion des installations et gestionnaires immobiliers déploient des plateformes de gestion intégrées pour un contrôle opérationnel en temps réel, une maintenance prédictive et des rapports automatisés (par exemple, MVGM a mis en avant la digitalisation au Portugal en juillet 2025). En aval, la vérification des performances et la gouvernance client bouclent la boucle grâce aux indicateurs clés de performance, aux audits et aux rapports de durabilité, renforçant la demande de résultats de service mesurables plutôt qu'une contractualisation basée uniquement sur la main-d'œuvre.
Paysage concurrentiel
La dynamique concurrentielle reflétait un secteur mature et axé sur l'efficacité. ISS a préservé sa part de marché de premier plan grâce à des cadres multinationaux, notamment un accord annuel de 7 ans d'une valeur de 1,2 milliard DKK (0,19 milliard USD) avec le Département britannique du travail et des retraites, donnant au groupe l'envergure nécessaire pour optimiser les achats sur les contrats portugais.[4]ISS A/S, "ISS mobilise un contrat historique avec le DWP," issworld.com Sodexo a maintenu une croissance organique mesurée de 2,1 % en Europe, illustrant comment les acteurs en place ont privilégié l'optimisation des contrats plutôt qu'un déploiement agressif.
Les spécialistes technologiques locaux ont intensifié les alliances horizontales plutôt que les prises de parts directes. Infraspeak a canalisé son investissement de 18 millions EUR (20,92 millions USD) vers des intégrations API avec le matériel BMS, permettant aux acteurs en place d'intégrer la télémétrie en temps réel dans les systèmes d'ordres de travail existants. NextBITT a alloué 5 millions EUR (5,81 millions USD) à des modules d'empreinte carbone, se positionnant comme un moteur de conformité face aux obligations croissantes de reporting CSRD.
Les fusions et acquisitions se sont déroulées de manière sélective : le rachat de Pro Impec par Samsic a renforcé sa capacité dans le nettoyage, tandis que des conglomérats internationaux de services énergétiques ont ciblé les opportunités de refroidissement des centres de données. Les critères de sélection des fournisseurs se sont de plus en plus centrés sur les références ESG — seulement 7 % des bureaux portugais disposaient de labels environnementaux tiers en 2024, bien en deçà de la norme européenne de 22 %, créant un écart de valeur pour les certifications au sein du marché de la gestion des installations au Portugal.
Leaders du secteur de la gestion des installations au Portugal
Infraspeak
Apleona GmbH
TDGI SA
BMG-Services
NextBITT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé est la convergence de la gestion physique des installations avec les opérations d'infrastructure numérique, notamment alors que les programmes gouvernementaux et d'entreprise mettent l'accent sur le cloud souverain, l'IA et la capacité des centres de données. En avril 2026, le gouvernement a publié le Plan d'action 2026-2027 pour la Stratégie numérique nationale, qui priorise un Plan national des centres de données et alloue des financements pour l'infrastructure numérique. Cela crée un pipeline d'installations nécessitant une couverture de services techniques 24 heures sur 24 et 7 jours sur 7 (alimentation, refroidissement, systèmes de sécurité), ainsi que des pratiques structurées de reporting et de résilience. L'opportunité se déplace vers des offres de gestion des installations intégrées combinant optimisation énergétique, maintenance d'environnements critiques et documentation prête pour la gouvernance, alignée sur les exigences des clients.
Les modèles de service axés sur la technologie gagnent des points de référence concrets dans les environnements télécoms et industriels. En avril 2026, MEO a déployé une architecture d'usine à IA sur Microsoft Azure pour automatiser l'intelligence opérationnelle des activités de terrain et le dépannage, renforçant la demande de partenaires de gestion des installations capables d'intégrer la télémétrie, d'automatiser les flux de travail et de soutenir des SLA basés sur les résultats. Sur les sites industriels, CIMPOR a achevé des déploiements 5G privés sur plusieurs usines en partenariat avec Vodafone Portugal et Ericsson (janvier 2026), soutenant une maintenance plus capteurisée et des opérations à distance plus sûres, ce qui élargit le périmètre adressable pour la maintenance prédictive, la surveillance de l'état et l'analyse de la consommation d'énergie. Parallèlement, l'entrée en vigueur du régime de cybersécurité portugais basé sur NIS 2 le 3 avril 2026 relève la barre en matière d'auditabilité et de contrôles des fournisseurs sur les sites critiques, augmentant la valeur des prestataires de gestion des installations capables d'opérationnaliser la conformité sur les systèmes de bâtiment tant physiques que dépendants du numérique.
Développements récents du secteur
- Avril 2026 : Infraspeak a organisé les Infraspeak FM Awards 2026, récompensant des organisations pour leurs opérations de gestion des installations, y compris des prix liés aux opérations intelligentes et à la gestion des installations intégrée. Le programme a renforcé la visibilité des modèles opérationnels standardisés et pilotés par les données, soutenant une adoption plus large des CMMS collaboratifs et des flux de travail de service intégrés au Portugal.
- Mars 2026 : Apleona a acquis Morrison Facilities Services Limited au Royaume-Uni afin d'étendre sa capacité d'auto-prestation et sa présence dans le secteur public. L'opération a renforcé la plateforme de services techniques d'Apleona et sa profondeur de mise en œuvre de la décarbonation, ce qui peut être exploité auprès de comptes multinationaux incluant des périmètres de gestion des installations portugais.
- Octobre 2024 : Infraspeak a levé un tour de croissance (annoncé à 18 millions d'EUR dans la couverture axée sur l'Europe et 19,5 millions d'USD dans la couverture américaine) pour étendre les capacités de collaboration en gestion des installations. Le financement a soutenu l'investissement produit dans les flux de travail connectés et les intégrations, contribuant à accélérer la prestation pilotée par plateforme pour les contrats de gestion des installations externalisés et intégrés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché portugais de la gestion des installations couvre la valeur des services utilisés pour exploiter, entretenir et soutenir les bâtiments et sites à travers le pays, y compris les services immatériels (soft services) quotidiens et les services techniques matériels (hard services) fournis par des équipes internes ou des contrats externalisés.
Exclusions du périmètre : nous excluons les travaux de construction neuve ponctuels et les ventes pures d'équipements lorsqu'ils ne font pas partie d'un accord de service de gestion des installations en cours.
Aperçu de la segmentation
- Par type d'offre
- Interne
- Externalisé
- Gestion des installations unique
- Gestion des installations groupée
- Gestion des installations intégrée
- Par secteur d'utilisation finale
- Commercial (informatique et télécommunications, commerce de détail et entreposage)
- Hôtellerie (hôtels, établissements de restauration et restaurants)
- Institutionnel et infrastructure publique (gouvernement, éducation, transport)
- Santé (établissements publics et privés)
- Industriel et procédés (fabrication, énergie, mines)
- Autres secteurs d'utilisation finale (logement collectif, divertissement, sports et loisirs)
- Par type de service
- Services techniques
- Gestion des actifs
- Services MEP et CVC
- Systèmes incendie et sécurité
- Autres services techniques
- Services généraux
- Soutien aux bureaux et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux
- Services techniques
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier ce qui est géré au Portugal et la façon dont les dépenses apparaissent généralement dans les registres publics. Nous avons référencé des sources telles que l'INE (Statistiques Portugal) pour les indicateurs du parc immobilier et de l'activité sectorielle, la Commission européenne et Eurostat pour les séries macroéconomiques et liées à la construction, et les statistiques du marché du travail de l'OCDE et de l'OIT pour comprendre la pression salariale dans la prestation de services.
Pour garder le modèle ancré dans la réalité, nous avons également utilisé les portails de marchés publics et les avis gouvernementaux pour observer les schémas de contractualisation dans les sites institutionnels, suivis des rapports annuels d'entreprises et des présentations aux investisseurs pour vérifier la cohérence du mix de services et la concentration des clients. Les bases de données de brevets ont été examinées de manière sélective pour comprendre où les outils d'automatisation et de gestion de l'énergie pourraient déplacer l'intensité de service au fil du temps. De plus, nous avons utilisé un abonnement payant pour les données financières des entreprises et l'actualité afin de valider les périmètres opérationnels, les gains de contrats et les événements marquants. Les sources listées ici sont uniquement illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour vérifier comment les services sont tarifés et groupés au Portugal, et où la prestation interne reste préférée par rapport à l'externalisation. Nous avons échangé avec un mélange de gestionnaires d'installations, de responsables des achats, de prestataires de services et d'experts thématiques dans les sites commerciaux, la santé, l'hôtellerie, les sites industriels et les infrastructures publiques, ce qui nous a aidés à confirmer les hypothèses et à combler les lacunes que les sources documentaires n'expliquent pas bien.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Top tier : 27 % | Dirigeants (CXO) : 17 % |
| Mid tier : 56 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 17 % | Managers : 49 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit en utilisant à la fois une logique descendante et ascendante, la vision descendante partant du bassin de demande national pour les bâtiments gérés, puis le traduisant en dépenses de services. Pour le Portugal, la demande a été reconstituée en combinant le parc immobilier et l'activité par utilisateur final (bureaux commerciaux et commerce de détail, sites hôteliers, hôpitaux et cliniques, installations industrielles et de procédés, et infrastructures publiques) avec la pénétration typique de l'externalisation et l'intensité de service.
Une fois le bassin de demande établi, nous avons appliqué des empreintes de marché constamment référencées par les praticiens, telles que la répartition entre services matériels et immatériels, la durée typique des contrats, la part des contrats intégrés ou groupés, l'inflation salariale des rôles de première ligne, et les cycles de maintenance liés à la conformité en matière d'efficacité énergétique. Les prévisions ont été construites à l'aide d'une analyse de scénarios afin que différentes trajectoires d'adoption de l'externalisation, de pression sur les coûts de main-d'œuvre et d'activité de rénovation puissent être reflétées sans imposer une tendance linéaire unique. Des vérifications ascendantes ont ensuite été utilisées pour corroborer les totaux, y compris des échantillons de prix par mètre carré et des hypothèses de fréquence de service, ainsi que des agrégations limitées à partir de divulgations publiques disponibles, puis les écarts ont été traités avec des fourchettes prudentes qui ont été retestées lors d'appels de suivi.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants, y compris les tendances de l'emploi dans les services, le flux des contrats publics et l'orientation des coûts affectant la prestation de gestion des installations. Lorsqu'un résultat de segment paraissait incohérent, les hypothèses ont été rouvertes, la trace du calcul a été revue par un autre analyste, et des reprises de contact ciblées ont été déclenchées pour confirmer si l'écart provenait de la tarification, du périmètre ou de la pénétration.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande ou les hypothèses de tarification, comme des changements de politique majeurs ou des annonces de contrats exceptionnels. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les dernières publications publiques et les enseignements des entretiens soient reflétés dans les chiffres reçus par les clients.
Dimensionnement du marché portugais de la gestion des installations par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de taille de marché pour la gestion des installations au Portugal varient souvent parce que les sources ne comptabilisent pas toujours le même périmètre de services, et elles diffèrent également quant à savoir si elles modélisent de manière cohérente la prestation interne, les contrats groupés et les sites du secteur public. Le calendrier compte également, car les révisions de prix dans les services à forte intensité de main-d'œuvre peuvent faire évoluer la valeur globale même si les volumes sont stables.
Les autres facteurs communs sont la façon dont les services matériels et immatériels sont regroupés, si les contrats intégrés sont comptabilisés comme un seul package ou répartis sur plusieurs lignes, et comment la conversion des devises est chronométrée lorsque la tarification locale est mise à jour en cours d'année. Le tableau permet de rendre ces différences visibles afin que les acheteurs puissent voir ce qui est inclus avant d'utiliser le chiffre à des fins de planification.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,34 milliards d'USD (2025) | |
| Association sectorielle A | 2,95 milliards d'USD (2025) | Penche souvent vers la seule valeur des contrats externalisés, ce qui peut sous-estimer la prestation interne encore utilisée dans certaines parties des infrastructures publiques et des sites industriels. |
| Cabinet de conseil mondial B | 3,78 milliards d'USD (2025) | Élargit couramment le périmètre en intégrant les services de bâtiment adjacents et les dépenses de gestion de l'énergie dans la gestion des installations, et utilise des hypothèses d'augmentation de prix plus agressives pour les contrats pluriannuels. |
Le tableau montre un écart resserré autour de 2025, et les principales différences proviennent de ce qui est comptabilisé comme gestion des installations par rapport aux services de bâtiment adjacents, ainsi que de la manière dont l'activité interne est traitée. Dans le modèle de Mordor Intelligence, le total du Portugal est construit autour des services récurrents de gestion des installations matériels et immatériels sur l'ensemble des utilisateurs finaux, et ne comptabilise les dépenses que lorsqu'elles sont liées à une prestation continue d'exploitation et de maintenance plutôt qu'à un travail de projet ponctuel. Ce choix rend l'estimation plus facile à réconcilier avec l'intensité de service, le mix d'externalisation et l'évolution des prix liée aux salaires, que nous pouvons expliquer et revérifier à mesure que de nouveaux signaux apparaissent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la gestion des installations au Portugal ?
La taille du marché de la gestion des installations au Portugal a atteint 3,46 milliards USD en 2026 et devrait atteindre 4,11 milliards USD d'ici 2031.
Quel segment de service détient la plus grande part ?
Les services techniques ont dominé avec 60,55 % des parts du marché de la gestion des installations au Portugal en 2025, grâce à la conformité obligatoire en matière de MEP et de sécurité incendie.
Pourquoi l'externalisation est-elle préférée aux modèles internes ?
Une part de 67,05 % en 2025 reflétait le besoin des employeurs en compétences spécialisées face aux pénuries de main-d'œuvre et à la complexité réglementaire croissante.
Quel secteur d'utilisation finale connaîtra la croissance la plus rapide d'ici 2031 ?
Le secteur institutionnel et des infrastructures publiques devrait afficher un TCAC de 4,74 % à mesure que les projets de modernisation financés par l'UE se déploient.
Comment les tendances technologiques façonnent-elles le marché ?
Les systèmes de gestion des bâtiments activés par l'IoT et la maintenance prédictive ont permis des économies d'énergie d'environ 20 % sur les sites pilotes, faisant de la gestion des installations pilotée par les données un élément incontournable des achats.
Quel est le principal obstacle à une croissance plus rapide du marché ?
Un déficit de 80 000 personnes dans les métiers techniques fait grimper les salaires et contraint l'expansion des capacités chez les prestataires de services.
Dernière mise à jour de la page le:



