
Taille et part de marché du facility management en Bulgarie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
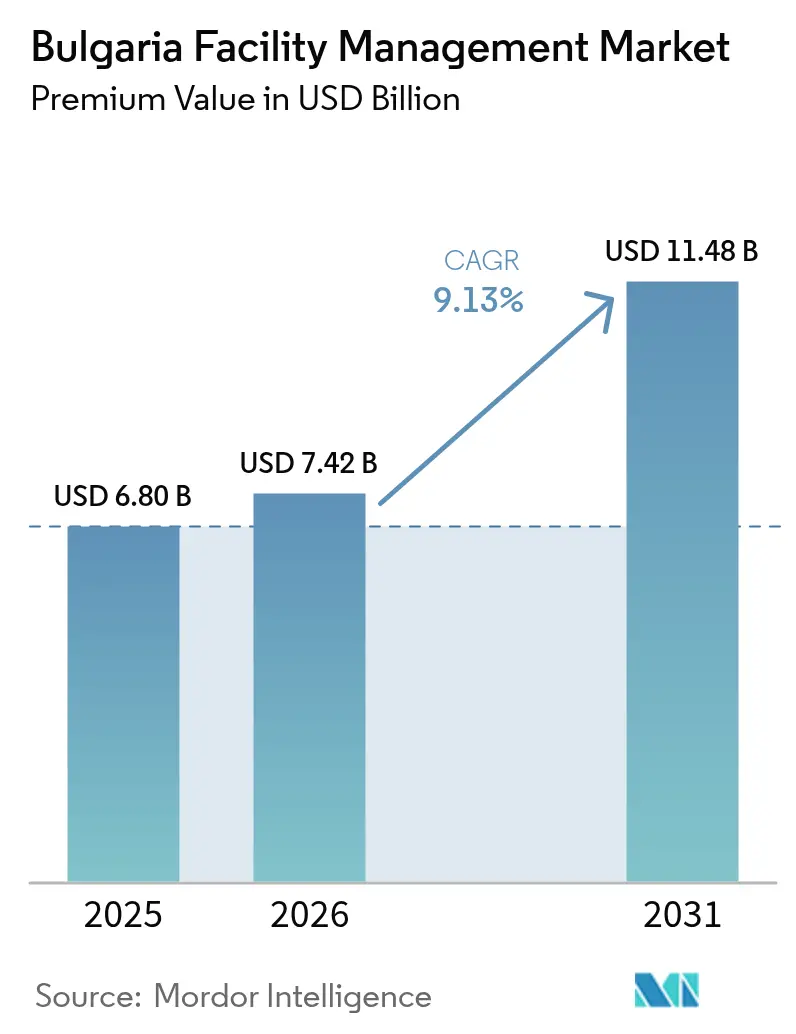
| Taille du marché de l'année de base (2025) | 6.8 Milliards de dollars |
| Taille du Marché (2026) | 7.42 Milliards de dollars |
| Taille du Marché (2031) | 11.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.13 % |
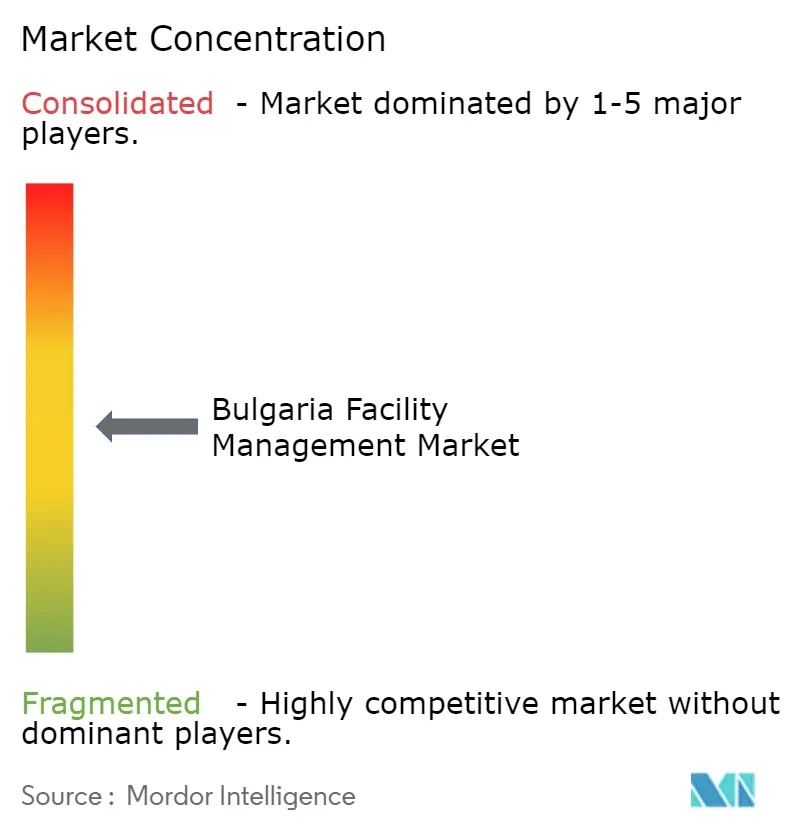
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du facility management en Bulgarie par Mordor Intelligence
La taille du marché du facility management en Bulgarie était évaluée à 6,8 milliards USD en 2025 et devrait croître de 7,42 milliards USD en 2026 pour atteindre 11,48 milliards USD d'ici 2031, à un TCAC de 9,13 % au cours de la période de prévision (2026-2031). Cette dynamique soutenue est portée par l'accélération du développement de l'immobilier commercial à Sofia et dans les villes secondaires, le renouvellement des infrastructures soutenu par l'État, ainsi que l'adhésion prévue du pays à la zone euro en 2026, qui stimule les investissements directs étrangers. La croissance des pôles technologiques, des corridors logistiques et des mandats d'efficacité énergétique s'est traduite par une demande soutenue en services techniques tels que la CVC, les installations mécaniques, électriques et de plomberie (MEP), et la maintenance des systèmes de sécurité incendie. Les entreprises se tournent de plus en plus vers des contrats intégrés externalisés pour améliorer l'efficacité opérationnelle et réaliser des économies. Parallèlement, l'adoption croissante de solutions de bâtiments intelligents et d'IoT permet la maintenance prédictive et la surveillance des actifs en temps réel, renforçant la proposition de valeur pour les prestataires de services. Les pénuries persistantes de main-d'œuvre et l'inflation salariale demeurent les principaux freins aux marges, tandis que les risques liés à la transition monétaire compliquent la tarification des contrats à long terme.
Principaux enseignements du rapport
- Par type de service, les services techniques ont dominé avec 63,92 % de la part de marché du facility management en Bulgarie en 2025. Par type de service, les services généraux devraient se développer à un TCAC de 9,39 % jusqu'en 2031.
- Par type d'offre, le modèle externalisé représentait 66,78 % de la taille du marché du facility management en Bulgarie en 2025. Par type d'offre, les contrats externalisés devraient croître à un TCAC de 9,24 % sur la période.
- Par utilisateur final, le segment commercial représentait 44,05 % de la taille du marché du facility management en Bulgarie en 2025. Par utilisateur final, le secteur institutionnel et des infrastructures publiques affiche le TCAC le plus élevé de 9,44 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du facility management en Bulgarie
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du développement de l'immobilier commercial | +2.1% | Sofia, Plovdiv, Varna, Burgas | Moyen terme (2 à 4 ans) |
| Accent croissant sur l'efficacité opérationnelle et la réduction des coûts | +1.8% | National, concentré dans les centres urbains | Court terme (≤ 2 ans) |
| Intégration des technologies de bâtiments intelligents et de l'IoT | +1.5% | Sofia, principaux quartiers d'affaires | Moyen terme (2 à 4 ans) |
| Priorités d'investissement dans les infrastructures : les actifs renouvelables élargissent les besoins en facility management | +1.3% | National, sites renouvelables ruraux | Long terme (≥ 4 ans) |
| Incitations gouvernementales à la rénovation énergétique des bâtiments | +1.0% | National, priorité au secteur public | Moyen terme (2 à 4 ans) |
| Expansion des parcs logistiques et industriels favorisant l'externalisation du facility management | +0.8% | Corridors Sofia, Plovdiv, Burgas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du développement de l'immobilier commercial
Des valeurs de transactions record de 12 milliards BGN en 2024 et un portefeuille de bureaux de classe AAA tels que Crystal Business Center soulignent la croissance continue du secteur. [1]BTA, "L'année de pointe pour les prix de l'immobilier sera 2025," bta.bg Les nouvelles constructions nécessitent des solutions de facility management sophistiquées intégrant les installations MEP, la surveillance énergétique et les systèmes de sécurité dès le premier jour. Les promoteurs lancent désormais des appels d'offres pour des contrats groupés pluriannuels, offrant aux prestataires une visibilité sur leurs revenus récurrents. Les certifications comme BREEAM encouragent des services de plus haute qualité, tandis que l'arrivée de locataires technologiques régionaux accroît la complexité des services. L'intensification de l'activité immobilière dans les villes secondaires reproduit cette dynamique, élargissant la base adressable pour le marché du facility management en Bulgarie.
Accent croissant sur l'efficacité opérationnelle et la réduction des coûts
Les pressions liées au ralentissement de la croissance du PIB et à l'inflation persistante incitent les entreprises à déployer des contrats de facility management basés sur les résultats, garantissant des économies mesurables. L'Académie médicale militaire a réalisé une réduction de 26 % de ses dépenses tout en améliorant la qualité des soins de santé grâce à des processus de facility management rénovés. Des fabricants tels que Melexis ont équipé de nouvelles lignes à Sofia d'un stockage automatisé nécessitant une maintenance prédictive, en confiant ces tâches à des équipes spécialisées en gestion d'actifs. Des innovateurs logiciels nationaux proposent des plateformes en nuage comme StackFM pour visualiser l'état des actifs et l'allocation de la main-d'œuvre, renforçant davantage la prise de décision basée sur les données. Ensemble, ces évolutions renforcent le bien-fondé de l'externalisation professionnelle au sein du marché du facility management en Bulgarie.
Intégration des technologies de bâtiments intelligents et de l'IoT
Les financements publics inscrits dans le Plan national pour la reprise et la résilience donnent la priorité aux modernisations LED connectées et à l'automatisation des bâtiments, visant des économies d'énergie annuelles de 485 GWh. Des solutions de technologie immobilière telles que la plateforme Building X de Siemens agrègent les données de CVC, de sécurité et d'éclairage sur une couche en nuage unique, permettant des diagnostics à distance et des protections en matière de cybersécurité. [2]Siemens, "Building X – Un saut vers l'avenir," siemens.com Les services publics ont commencé à déployer la surveillance des compteurs d'eau via LPWAN à Sofia, créant un précédent pour une adoption plus large de l'IoT dans les actifs commerciaux. Les prestataires de facility management capables d'interpréter les analyses en temps réel et de mettre en œuvre des flux de travail prédictifs gagnent un avantage concurrentiel et s'assurent des contrats à plus long terme.
Priorités d'investissement dans les infrastructures : les actifs renouvelables élargissent les besoins en facility management
Un parc solaire de 88 MW développé par PPC Group figure en tête d'un portefeuille de projets à grande échelle nécessitant un nettoyage continu des panneaux, des tests d'onduleurs et des rondes de sécurité. [3]Green Forum, "PPC Group va ajouter un parc solaire de 88 MW," green-forum.eu La participation de SUNOTEC dans Adex Energy aligne les travaux de construction-installation (EPC) avec les flux de services de facility management post-mise en service, tandis que l'extension nucléaire de Kozloduy introduit des exigences hautement spécialisées en matière d'intégrité des actifs. Les installations d'énergie renouvelable, souvent situées dans des zones éloignées, s'appuient sur la modélisation par jumeaux numériques et les inspections par drone, créant de nouvelles niches de revenus pour le marché du facility management en Bulgarie.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre et hausse des pressions salariales | -1.7% | National, aigu à Sofia et dans les grandes villes | Court terme (≤ 2 ans) |
| Fluctuations économiques et préoccupations liées à l'inflation | -1.2% | National, effets de la transition monétaire | Moyen terme (2 à 4 ans) |
| Fragmentation de la chaîne d'approvisionnement du facility management limitant la standardisation de la qualité des services | -0.8% | National, zones rurales les plus touchées | Long terme (≥ 4 ans) |
| Faible pénétration des contrats de facility management intégrés parmi les PME | -0.6% | National, concentré dans les petites villes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre et hausse des pressions salariales
Le déclin démographique et l'émigration réduisent la population bulgare en âge de travailler, tandis que la hausse du salaire minimum en 2025 à 1 077 BGN alourdit les coûts salariaux pour les tâches de nettoyage et de sécurité à forte intensité de main-d'œuvre. Les techniciens qualifiés en CVC et en automatisation migrent souvent vers l'Europe occidentale, obligeant les entreprises de facility management à proposer des revalorisations salariales et une formation continue. Les prestataires accélèrent le déploiement de la robotique pour le nettoyage des sols et s'appuient sur la surveillance à distance pour pallier les manques en personnel, mais la compression des marges à court terme persiste.
Fluctuations économiques et préoccupations liées à l'inflation
Une inflation de 2,3 % en mai 2024 et la volatilité des prix de l'immobilier compliquent la planification budgétaire à long terme pour les contrats de facility management pluriannuels [NSI.BG]. L'adoption de l'euro en 2026 introduit des risques de conversion monétaire qui compliquent les clauses d'indexation. Les clients du secteur public font face à des budgets contraints dans un contexte de déficit budgétaire de 1,9 %, réduisant les volumes d'appels d'offres dans les segments institutionnels. Les prestataires intègrent de plus en plus des formules d'escalade et des mécanismes de répercussion des coûts énergétiques dans leurs accords pour préserver leur rentabilité au sein du marché du facility management en Bulgarie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services techniques soutiennent la conformité et la fiabilité
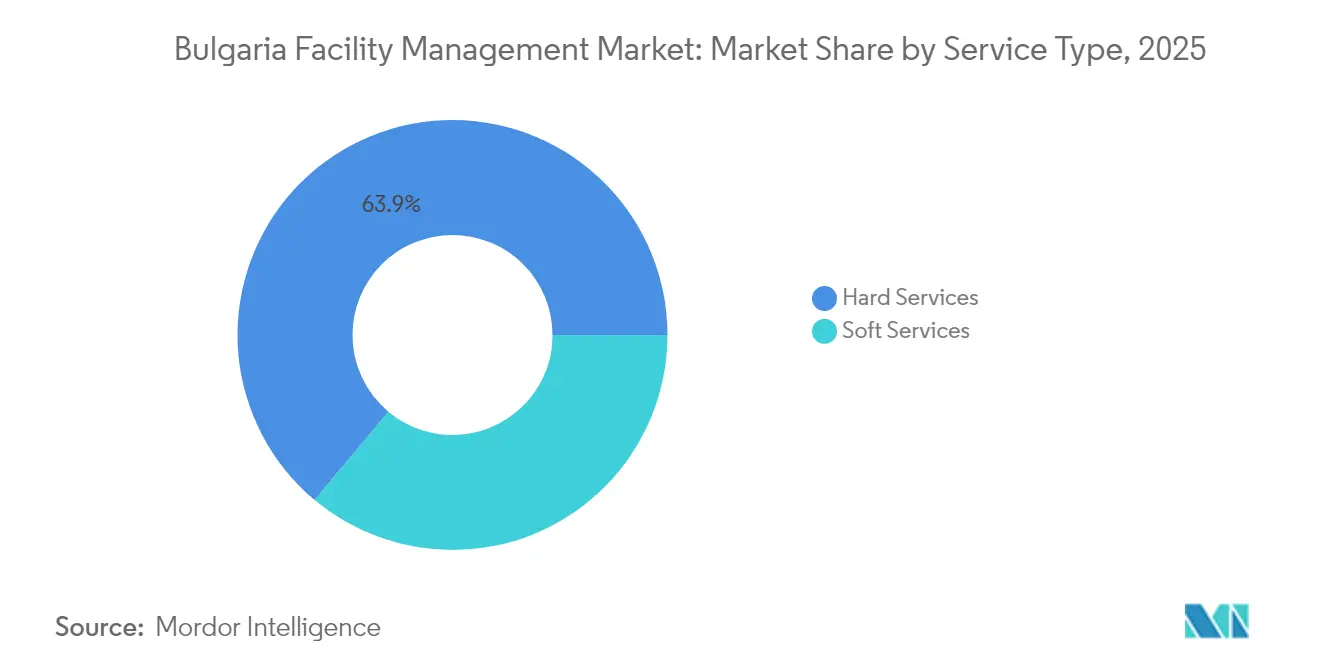
Les services techniques ont capté 63,92 % de la part de marché du facility management en Bulgarie en 2025, ancrés par les obligations de conformité en matière de sécurité incendie, d'installations MEP et de CVC. La taille du marché du facility management en Bulgarie imputable aux services techniques devrait augmenter parallèlement aux mandats d'occupation des nouvelles constructions et aux rénovations axées sur l'efficacité énergétique. La croissance est renforcée par les expansions industrielles qui dépendent d'utilités ininterrompues et d'une maintenance spécialisée. Les sous-services de gestion d'actifs bénéficient de plateformes de maintenance prédictive qui minimisent les temps d'arrêt.
Les services généraux, bien que moins importants, surpassent les services techniques avec un TCAC de 9,39 % jusqu'en 2031. Les volumes de nettoyage s'accroissent parallèlement aux nouvelles façades en verre et matériaux composites qui requièrent des techniques spécialisées. Les services aux espaces de travail tels que l'accueil, la restauration et la gestion du courrier sont regroupés dans des offres intégrées pour aider les employeurs à se différencier dans le vivier de talents compétitif de Sofia. Les contrats de sécurité intègrent de plus en plus le contrôle d'accès électronique avec des agents sur site, estompant les frontières entre les prestations techniques et les prestations générales au sein du marché du facility management en Bulgarie.


Par type d'offre : l'externalisation se consolide autour de modèles intégrés
La prestation externalisée représentait 66,78 % de la taille du marché du facility management en Bulgarie en 2025, reflétant la préférence des entreprises pour l'expertise spécialisée et la flexibilité des coûts. Les entreprises qui adoptent des accords intégrés à fournisseur unique bénéficient d'indicateurs de niveau de service harmonisés et d'une charge administrative réduite. Des groupes industriels comme Videoton Holding externalisent l'entretien de leurs propriétés industrielles et les contrôles de sécurité de leur personnel pour se concentrer sur l'assemblage électronique principal.
Les modèles internes restent prévalents dans les petites organisations qui considèrent le facility management comme un vivier d'emplois fixe, mais l'inflation salariale et la complexité technologique érodent cette position. Les dispositifs hybrides voient souvent des techniciens chargés des actifs critiques maintenus en interne, tandis que les services périphériques migrent vers des contrats groupés. La dynamique d'externalisation devrait se poursuivre à mesure que l'analyse des bâtiments intelligents s'avère difficile à internaliser sans économies d'échelle, soutenant l'expansion future des revenus au sein du marché du facility management en Bulgarie.
Par secteur d'utilisateur final : domination commerciale, rattrapage institutionnel
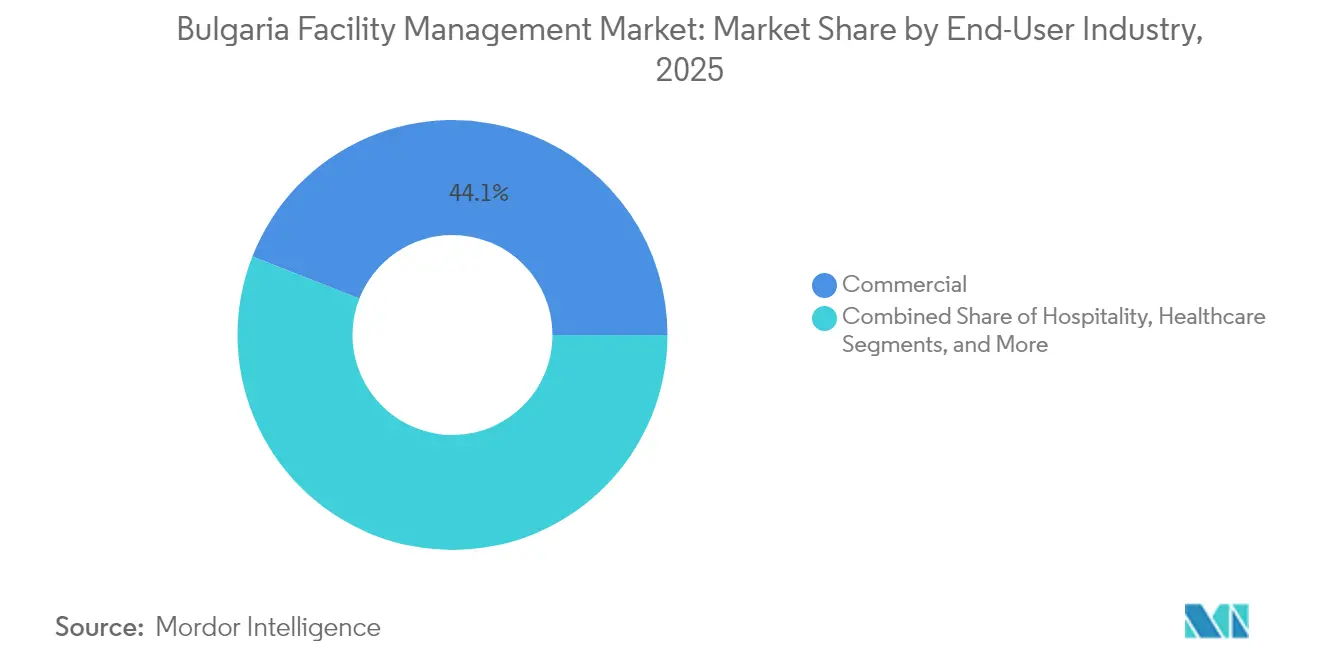
Le segment commercial a contribué à hauteur de 44,05 % de la taille du marché du facility management en Bulgarie en 2025, porté par les bureaux des technologies de l'information et des télécommunications (TI et télécoms), les centres commerciaux et les entrepôts du dernier kilomètre regroupés autour du périphérique de Sofia. Les promoteurs prévoient un facility management intégré dès le lancement des travaux pour garantir la conformité aux normes énergétiques et la satisfaction des locataires. Les grands distributeurs adoptent des centres de commandement des installations centralisés pour surveiller la consommation énergétique de leurs multiples sites.
Les actifs institutionnels et d'infrastructure publique enregistrent le TCAC le plus rapide de 9,44 %, propulsés par des programmes de rénovation d'hôpitaux, d'écoles et de bâtiments municipaux financés par l'Union européenne. Le contrat à la performance de l'Académie médicale militaire met en évidence les gains d'efficacité réalisables grâce à l'adoption d'un facility management qualifié. La modernisation des réseaux de transport et les programmes d'éclairage public intelligent multiplient les opportunités pour les spécialistes du facility management dans le secteur public. Le segment industriel et de traitement reste solide grâce au déploiement des énergies renouvelables et aux investissements dans la chaîne d'approvisionnement automobile, diversifiant davantage la demande au sein du marché du facility management en Bulgarie.
Analyse géographique
Sofia concentre plus de 40 % de la production économique nationale et constitue le principal pôle de dépenses en facility management, abritant des parcs technologiques, des bureaux de classe AAA et des complexes de sièges sociaux qui exigent des services sophistiqués. L'absorption locative dans les nouvelles tours comme Sofia Office Center maintient une haute intensité de service. La main-d'œuvre qualifiée de la ville et le taux d'imposition forfaitaire sur les sociétés de 10 % attirent des multinationales dont les cadres mondiaux d'achat favorisent les contrats de facility management intégrés.
Plovdiv, Varna et Burgas constituent l'échelon suivant d'opportunités. Le cluster logistique de Plovdiv le long de l'autoroute Trakia attire des projets d'entreposage nécessitant une maintenance d'utilités à grande échelle et une sécurité des cours de parc. L'usine de véhicules blindés de 20 millions BGN à Burgas élargit la demande de facility management industriel tandis que les opérations portuaires génèrent des besoins spécialisés en nettoyage et sécurité. L'héritage touristique et maritime de Varna alimente les services d'entretien hôtelier, de restauration et de terminaux portuaires.
Les corridors ruraux abritent l'empreinte en énergie renouvelable à la croissance la plus rapide de Bulgarie, incluant le solaire, l'éolien et les futures constructions nucléaires. Ces actifs dispersés s'appuient sur des inspections par drone, la surveillance SCADA et des centres de maintenance à réponse rapide. L'entrée dans la zone euro devrait harmoniser les conditions économiques entre les régions, réduisant les différentiels de salaires et élargissant le vivier de main-d'œuvre pour les prestataires de facility management recherchant une couverture nationale au sein du marché du facility management en Bulgarie.
Paysage réglementaire
Les exigences opérationnelles de la gestion des installations (FM) en Bulgarie sont façonnées par des normes en matière d'énergie des bâtiments, d'entretien des bâtiments, de sécurité du travail et de numérisation du secteur public, administrées par plusieurs organismes plutôt que par un régulateur FM unique. Le champ d'application de la FM lié à l'énergie et à la rénovation est influencé par la loi sur l'efficacité énergétique et les règles d'application connexes, y compris une ordonnance de janvier 2024 qui fixe les exigences relatives aux contrats de sociétés de services énergétiques (ESCO) dans les bâtiments publics et municipaux. Cela affecte la manière dont les services de performance énergétique, la mesure et la vérification sont structurés dans les appels d'offres publics.
Pour les bâtiments de service public, le cadre du ministère du Développement régional et des Travaux publics comprend l'ordonnance n° RD-02-20-3 (2015), qui régit les exigences de conception, d'exécution et d'entretien des bâtiments dans les domaines de l'éducation, de la santé, de la culture et de la science. Elle renforce la demande, motivée par la conformité, pour les services techniques (MEP, CVC, incendie et sécurité). Pour les couches numériques et d'automatisation des actifs publics, l'Agence d'État pour l'administration électronique (SEGA) fixe des spécifications techniques obligatoires pour les systèmes d'information de l'administration publique et l'interopérabilité via le Cadre national d'interopérabilité, façonnant les exigences des prestataires FM lors de l'intégration de BMS, CAFM ou de surveillance IoT dans des installations et des marchés publics liés au gouvernement.
Analyse de la chaîne de valeur
Les intrants de la chaîne de valeur de la FM en Bulgarie commencent avec les propriétaires d'actifs et les promoteurs (bureaux commerciaux, centres commerciaux, parcs logistiques et autorités publiques) qui définissent les exigences de conformité et de performance. Vient ensuite l'approvisionnement en services à forte intensité de main-d'œuvre (nettoyage, sécurité, aménagement paysager) et en services techniques (CVC, MEP, sécurité incendie, ascenseurs), soutenu par des pièces détachées, des consommables et des métiers spécialisés en sous-traitance. Une couche amont en croissance est celle de la technologie du bâtiment et de l'automatisation, où les plateformes mondiales de BMS/contrôles et les intégrateurs locaux fournissent des capteurs, des contrôleurs et de la connectivité. Cela permet des services tels que le diagnostic à distance et la réponse d'urgence 24 h/24 et 7 j/7, de plus en plus intégrés dans les périmètres techniques de la FM.
La prestation de services est assurée par des prestataires multiservices internationaux et des spécialistes locaux qui constituent des équipes sur site, des techniciens mobiles et des sous-traitants, avec des outils CAFM/CMMS reliant les ordres de travail, les SLA et les historiques des actifs. La FM intégrée agit comme le hub coordinateur, regroupant les services non techniques et techniques, la gestion de l'énergie et les opérations technologiques dans des structures uniques de gouvernance et de reporting pour les clients. En aval, l'assurance de performance et le renouvellement dépendent des rapports de niveau de service, de la préparation aux audits pour les exigences de sécurité et d'énergie, et des programmes d'amélioration continue. Les prolongations de contrats sur des actifs commerciaux majeurs (par exemple, l'implication technique continue de First Facility en FM au Mall Markovo Tepe à Plovdiv) montrent comment les relations à long terme et une performance démontrée en matière de disponibilité et d'efficacité énergétique alimentent en retour la reconduction des affaires et l'élargissement des gains de portefeuille.
Paysage concurrentiel
Les grands acteurs internationaux — ISS Facility Services Bulgaria, Sodexo Bulgaria et Veolia Bulgaria — s'appuient sur des processus standardisés, des chaînes d'approvisionnement mondiales et des plateformes technologiques propriétaires. Leurs économies d'échelle soutiennent des offres de services complets couvrant l'ingénierie, la gestion de l'énergie, la restauration et l'expérience du lieu de travail, répondant aux attentes des multinationales qui exigent une responsabilité monoprestataire.
Les spécialistes locaux tels que GI Enterprise Ltd., KEY Facilities Management et First Facility Bulgaria EOOD remportent des contrats grâce à leur connaissance approfondie des exigences réglementaires, leur agilité dans l'adaptation des périmètres et leur compétitivité tarifaire. Les partenariats avec des entreprises de technologie immobilière renforcent leurs capacités numériques ; par exemple, la plateforme StackFM de BGO Software propose des tableaux de bord d'actifs en temps réel et un acheminement mobile des ordres de travail.
La consolidation s'accélère : le lancement d'un centre de service par dormakaba en 2024 illustre les manœuvres stratégiques visant à sécuriser les talents en ingénierie et à élargir les portefeuilles de contrôle d'accès. Les prestataires se différencient par des offres alignées sur les critères ESG, la maintenance d'actifs renouvelables et la rémunération basée sur les résultats. Les entreprises capables d'allier expertise réglementaire et analytique pilotée par l'IoT sont les mieux placées pour capter des parts dans le marché du facility management en Bulgarie en pleine évolution.
Leaders du secteur du facility management en Bulgarie
GI Enterprise Ltd.
KEY Facilities Management
First Facility Bulgaria EOOD
Mundus Services AD
Landmark Property Management Jsc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc visible est la formalisation de la gestion des propriétés multifamiliales et résidentielles vers une prestation de services plus normalisée et professionnelle. En 2026, le ministère du Développement régional et des Travaux publics a introduit le Système d'information unifié pour la propriété en copropriété (EISES) et un registre public obligatoire pour les gestionnaires professionnels de copropriétés en vertu de l'ordonnance n° RD-02-20-1. Cela crée des attentes plus claires en matière de conformité et de traçabilité, susceptibles d'accélérer l'externalisation et la consolidation parmi les prestataires qualifiés dans les portefeuilles résidentiels et à usage mixte.
Dans les segments commercial et entreprise, les opportunités reposent sur la mise à l'échelle de la FM technique intégrée et des contrats multisites à l'échelle nationale, où la disponibilité, la sécurité et la performance énergétique sont gérées sous une gouvernance centralisée. Parmi les exemples figurent le lancement par Mundus Services d'une gestion intégrée des installations pour le réseau national de Postbank (juin 2026) et la prise en charge par First Facility de la maintenance technique avec assistance d'urgence 24 h/24 et 7 j/7 pour un grand complexe de bureaux à Sofia (Office X Business Garden, environ 70 000 mètres carrés, février 2026). Ces gains mettent en évidence la demande pour des prestataires combinant une expertise approfondie des services techniques avec une surveillance numérique, des SLA normalisés sur des sites dispersés et la capacité de gérer des actifs complexes dans le cadre de contrats groupés ou intégrés, tout en créant une voie pour intégrer des mises à niveau énergétiques et d'automatisation dans le cadre des opérations continues plutôt que de projets ponctuels.
Développements récents du secteur
- Juin 2026 : Mundus Services a lancé des services intégrés de gestion des installations pour Postbank, couvrant le réseau national d'agences et les installations administratives de la banque. Cette initiative élargit la pénétration de la FMI au-delà des mandats mono-bâtiment vers une prestation normalisée multisite avec une gouvernance centralisée. Elle accroît également la pression concurrentielle sur les prestataires pour offrir des SLA, des rapports et une couverture technique cohérents sur des sites dispersés.
- Juillet 2025 : Citi agit en tant que coordinateur exclusif pour le financement de l'extension de la centrale nucléaire de Kozloduy, permettant un programme d'infrastructure national majeur qui soutient des mises à niveau pluriannuelles d'exploitation et de maintenance et façonne la demande en FM dans des environnements à haute sécurité. Cet arrangement débloque un financement pour la modernisation pluriannuelle de l'O&M et des systèmes de sécurité, et signale une croissance de la demande pour des services FM intégrés sur des sites dispersés.
- Mai 2024 : Les rapports statistiques nationaux ont montré une inflation de 2,3 % en mai 2024, renforçant la nécessité de mécanismes d'indexation et de répercussion des coûts énergétiques dans les contrats FM pluriannuels. Les structures contractuelles intègrent de plus en plus des formules d'escalade pour protéger la continuité de service face à la volatilité des coûts des intrants. Cela a poussé les prestataires à renforcer l'analytique du coût de service et la discipline d'approvisionnement en matière de main-d'œuvre et de consommables.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché bulgare de la gestion des installations est défini comme les dépenses consacrées aux services externalisés et internes qui maintiennent les bâtiments et sites en fonctionnement, en sécurité et en conformité, couvrant les opérations quotidiennes, la maintenance et les fonctions de support auprès des principaux utilisateurs finaux.
Exclusions du périmètre : nous excluons les travaux de construction de nouveaux bâtiments, les rénovations majeures traitées comme des projets d'investissement, et les ventes purement liées à la fabrication d'équipements qui ne sont pas fournies dans le cadre d'un contrat de services d'installation.
Aperçu de la segmentation
- Par type de service
- Services techniques
- Gestion d'actifs
- Services MEP et CVC
- Systèmes incendie et sécurité
- Autres services techniques de facility management
- Services généraux
- Soutien aux bureaux et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux de facility management
- Services techniques
- Par type d'offre
- Interne
- Externalisé
- Facility management unique
- Facility management groupé
- Facility management intégré
- Par secteur d'utilisateur final
- Commercial (TI et télécoms, commerce de détail et entrepôts, etc.)
- Hôtellerie (hôtels, restaurants, grands établissements de restauration)
- Institutionnel et infrastructure publique (gouvernement, éducation, transport)
- Santé (établissements publics et privés)
- Industriel et de traitement (fabrication, énergie, exploitation minière)
- Autres secteurs d'utilisateurs finaux (logement collectif, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir le pool de demande et à maintenir des hypothèses réalistes avant le début des entretiens. Nous nous sommes référés à des sources publiques et officielles telles que l'Institut national des statistiques de Bulgarie (production de services, emploi et séries de salaires), Eurostat (économie des entreprises et indicateurs de prix), la Commission européenne et les portails de marchés publics de l'UE (activité des appels d'offres et avis d'attribution), et la base de données de l'Office européen des brevets (dépôts liés aux technologies d'exploitation et de maintenance des bâtiments). Nous avons également utilisé des communiqués d'associations et une presse réputée pour comprendre l'adoption de l'externalisation et l'intensité de service par type d'installation.
Pour traduire les signaux d'activité en dépenses, nous avons recoupé les dépôts d'entreprises, les rapports annuels et les présentations aux investisseurs des entreprises actives en Bulgarie, et utilisé des bases de données payantes pour les données financières des entreprises et la veille d'actualités. Lorsque les cycles de maintenance liés aux équipements étaient pertinents, nous avons également utilisé des données au niveau des expéditions d'import-export. Ces intrants ont été utilisés pour définir le mix de services initial, la durée typique des contrats et la part probable de prestation externalisée par secteur. Les sources listées ici sont illustratives, et de nombreux autres documents et ensembles de données publics ont été utilisés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Nous menons des entretiens et des enquêtes en Bulgarie auprès de directeurs des installations, de prestataires de services, de responsables des achats, de responsables des opérations et de contacts de la gestion immobilière publique. Leurs contributions aident à quantifier les parts externalisées, les évolutions des coûts de main-d'œuvre et d'énergie, les renouvellements de contrats, les tarifs des services et les lacunes dans les rapports NACE. Ces discussions sont utilisées pour ajuster les données secondaires et concilier les différences entre l'activité déclarée et le mix opérationnel observé en Bulgarie.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Cadres dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 25 % | Managers : 50 % |
Dimensionnement et prévisions du marché
Le dimensionnement part d'une vue descendante, utilisant des indicateurs nationaux de l'économie des services et des signaux de marchés publics pour reconstituer les dépenses en services d'installation attribuables aux activités FM techniques et non techniques en Bulgarie. Les totaux sont ensuite vérifiés par un travail ascendant sélectif, tel que l'agrégation des valeurs de contrats échantillonnés, l'application de fourchettes de prix observées par mètre carré à une base de surface testée, et l'utilisation des répartitions de revenus des prestataires pour vérifier la cohérence du mix de services.
Quelques variables pratiques ont été traitées comme intrants principaux, notamment la répartition entre services techniques et non techniques, la prestation externalisée par rapport à interne, l'inflation des coûts de main-d'œuvre pour les postes de nettoyage et de sécurité, l'orientation des coûts énergétiques affectant l'intensité de la maintenance, et la part des installations évoluant vers des contrats groupés ou intégrés. Lorsque des valeurs directes manquaient pour les petits prestataires ou la sous-traitance informelle, les écarts ont été traités à l'aide de fourchettes basées sur des entretiens et d'une normalisation prudente par rapport aux signaux d'emploi sectoriel et de nombre d'installations.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande à court terme est sensible aux cycles des marchés publics et aux évolutions salariales, qui peuvent évoluer plus rapidement que la croissance à long terme du parc immobilier. Les hypothèses sur la pénétration de l'externalisation, le renouvellement des contrats et la refixation des prix des services ont été examinées avec les acteurs du marché afin que les prévisions restent liées à la manière dont les contrats sont renouvelés et facturés en Bulgarie.
Validation des données et cycle de mise à jour
La validation a été effectuée à travers plusieurs contrôles afin que les valeurs aberrantes ne s'infiltrent pas dans le chiffre final. Nous avons comparé les totaux modélisés à des signaux indépendants tels que les volumes d'attribution de marchés publics, les tendances rapportées de la production de services et l'orientation des revenus au niveau des prestataires, puis nous avons examiné toute variance significative avant validation finale. Si un intrant clé sortait des fourchettes attendues, comme des variations de coûts de main-d'œuvre ou un changement brusque des appels d'offres publics, les répondants étaient recontactés pour confirmer si l'évolution était temporaire ou structurelle.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs peuvent modifier la tarification des contrats ou les décisions d'externalisation. Avant la livraison, un analyste effectue une dernière relecture pour intégrer les dernières publications publiques et s'assurer que les hypothèses et les calculs restent cohérents sur l'ensemble de la série temporelle.
Taille du marché bulgare de la gestion des installations selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des chiffres de taille de marché différents pour la gestion des installations en Bulgarie, car les éditeurs ne comptabilisent pas toujours les mêmes services, structures contractuelles ou niveaux de tarification. Des différences apparaissent également lorsqu'une étude utilise d'anciennes références de chiffre d'affaires public, tandis qu'une autre utilise des hypothèses plus récentes de tarification et de mix contractuel.
Certaines estimations intègrent des services immobiliers connexes ou un chiffre d'affaires plus large lié à l'entretien des bâtiments qui n'est pas systématiquement rattaché à des contrats FM récurrents. Dans l'approche de Mordor Intelligence, seules les valeurs correspondant aux services techniques et non techniques d'installations définis et fournis aux utilisateurs finaux sont comptabilisées, et les travaux de rénovation majeurs à caractère d'investissement ponctuel sont exclus. Cela resserre le chiffre autour des dépenses contractuelles répétables pour les opérations des utilisateurs finaux en Bulgarie.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,80 milliards USD (2025) | |
| Revue professionnelle A | 0,66 milliard USD (2011) | Utilise une référence de chiffre d'affaires plus ancienne déclarée en monnaie locale et ne sépare pas les services FM récurrents des dépenses plus larges d'entretien des bâtiments, et le calendrier de conversion des devises peut également modifier le résultat en USD. |
| Cabinet de conseil mondial B | 2,57 milliards USD (2026) | Utilise une année de base différente et un cadre de dépenses plus étroit qui peut sous-estimer la prestation interne et certains contrats groupés, et les hypothèses de mix de services et de refixation des prix ne sont pas clairement rattachées aux normes contractuelles spécifiques à la Bulgarie. |
Dans l'ensemble, l'écart s'explique principalement par l'alignement des années et par ce qui est comptabilisé comme gestion des installations par rapport à l'entretien des bâtiments connexe. Notre approche maintient le dimensionnement rattaché à des lignes de service claires, à un comportement de tarification observable et à des recoupements provenant à la fois des signaux de marchés publics et de l'orientation des revenus des prestataires, afin que les clients puissent retracer le total jusqu'à des intrants concrets.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du facility management en Bulgarie ?
Le marché est évalué à 7,42 milliards USD en 2026.
À quelle vitesse le marché du facility management en Bulgarie devrait-il croître ?
Il est prévu d'enregistrer un TCAC de 9,13 % entre 2026 et 2031.
Quel type de service détient la plus grande part dans le marché du facility management en Bulgarie ?
Les services techniques dominent avec une part de marché de 63,92 % en 2025.
Pourquoi les entreprises bulgares externalisent-elles de plus en plus le facility management ?
L'externalisation déverrouille l'efficacité opérationnelle, les économies de coûts et l'accès à une expertise spécialisée en bâtiments intelligents, portant le modèle externalisé à une part de 66,78 % en 2025.
Quel segment d'utilisateur final connaît la croissance la plus rapide ?
Les actifs institutionnels et d'infrastructure publique affichent le TCAC le plus rapide de 9,44 % pendant la période de prévision.
Quels sont les principaux défis auxquels font face les prestataires de facility management en Bulgarie ?
Les pénuries aiguës de main-d'œuvre, la hausse des pressions salariales et les risques de tarification liés à l'inflation constituent les principales contraintes limitant l'expansion des marges.
Dernière mise à jour de la page le:



