
Taille et part du marché européen du prêt participatif et de l'investissement participatif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 13.68 Milliards de dollars |
| Taille du Marché (2026) | 13.92 Milliards de dollars |
| Taille du Marché (2031) | 15.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 1.74 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du prêt participatif et de l'investissement participatif par Mordor Intelligence
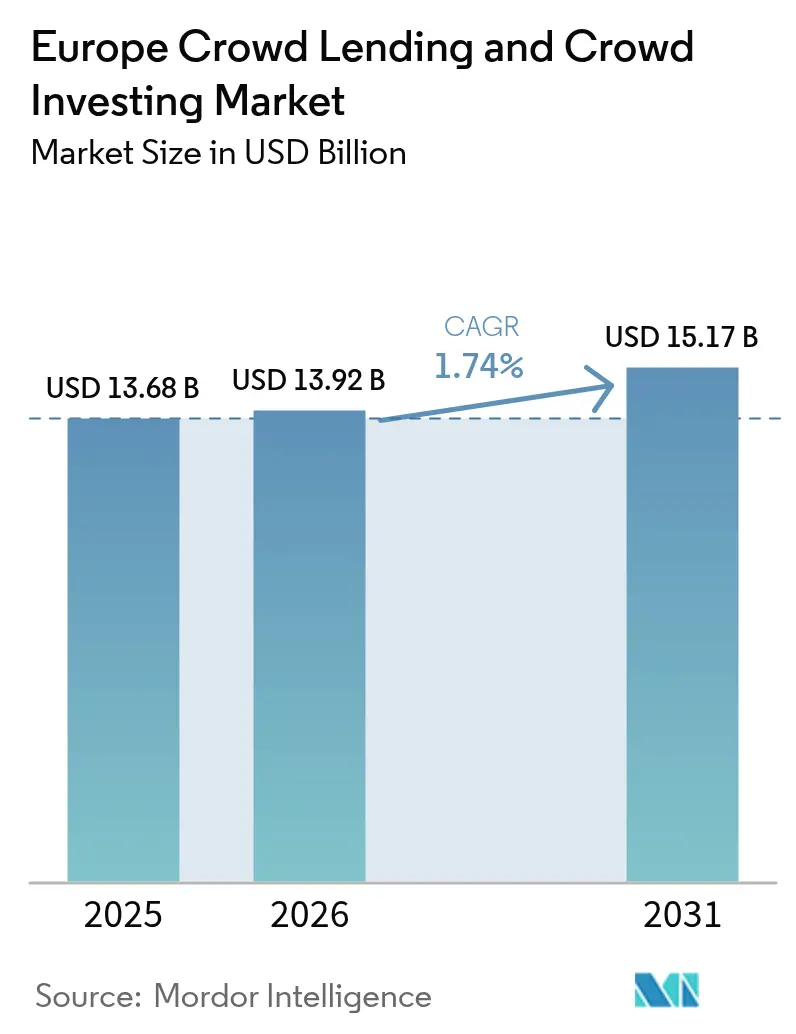
La taille du marché européen du prêt participatif et de l'investissement participatif était évaluée à 13,68 milliards USD en 2025 et devrait croître de 13,92 milliards USD en 2026 pour atteindre 15,17 milliards USD d'ici 2031, à un CAGR de 1,74 % durant la période de prévision (2026-2031). Cette expansion mesurée signale un écosystème en voie de maturité dans lequel la convergence réglementaire issue du Règlement européen relatif aux prestataires de services de financement participatif (ECSPR) remplace la phase antérieure de croissance exponentielle. Les plateformes basées sur la dette continuent de dominer les volumes d'origination, toutefois leur avantage de rendement par rapport aux dépôts bancaires s'est réduit à 150-200 points de base fin 2024 alors que la Banque centrale européenne relevait ses taux directeurs à 3,75 %. Les opportunités de marché s'articulent de plus en plus autour des API de finance intégrée, des instruments de dette tokenisés et des pipelines de projets d'énergie renouvelable alignés sur les règles de la taxonomie européenne. La consolidation stratégique est en cours, car le coût fixe de la conformité favorise les opérateurs de plus grande taille, tandis que le passeport transfrontalier permet à tout prestataire agréé de servir 27 juridictions de l'UE à partir d'une seule licence d'origine. Par conséquent, la Lituanie, les Pays-Bas et l'Allemagne émergent comme des pôles de croissance régionaux, tandis que la France a connu une contraction du financement en 2024 dans un contexte de retards immobiliers et de scandales de fraude.
Principaux points à retenir du rapport
- Par modèle économique, le prêt participatif basé sur la dette détenait 19,75 % de la part du marché européen du prêt participatif et de l'investissement participatif en 2025, tandis que les titres tokenisés devraient se développer à un CAGR de 2,75 % jusqu'en 2031.
- Par type d'emprunteur, les PME et les véhicules ad hoc immobiliers ont capturé 43,12 % de la part du marché européen du prêt participatif et de l'investissement participatif en 2025, et progressent à un CAGR de 3,58 % vers 2031.
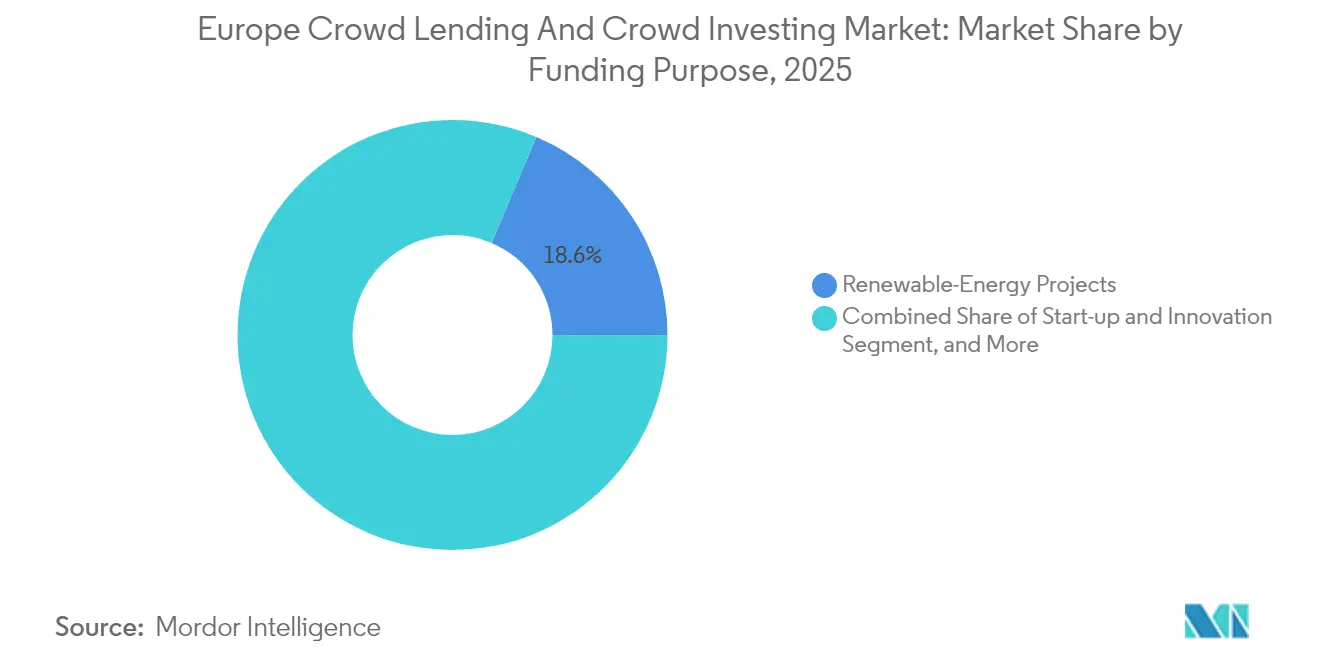
- Par objet du financement, les projets d'énergie renouvelable représentaient 18,62 % de la part du marché européen du prêt participatif et de l'investissement participatif en 2025, et avancent à un CAGR de 2,85 % jusqu'en 2031.
- Par type d'investisseur, le capital institutionnel et des family offices devrait croître à un CAGR de 2,93 % jusqu'en 2031, tandis que les investisseurs particuliers avertis détenaient 13,70 % de la part du marché européen du prêt participatif et de l'investissement participatif en 2025.
- Par géographie, la Lituanie a affiché la trajectoire la plus rapide avec un CAGR de 2,06 % entre 2026 et 2031, tandis que le Royaume-Uni a préservé 14,50 % de la part du marché européen du prêt participatif et de l'investissement participatif en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intégration mobile et API de finance intégrée | +0.3% | Régions nordiques et baltes | Court terme (≤ 2 ans) |
| Rails PSD2 / SEPA Instant réduisant les frictions de paiement | +0.4% | Allemagne, Pays-Bas, UE entière | Moyen terme (2-4 ans) |
| Le passeport ECSPR accélère la montée en puissance transfrontalière | +0.5% | Toute l'UE sauf le Royaume-Uni, la Suisse | Moyen terme (2-4 ans) |
| Le prêt participatif immobilier remplaçant les prêts mezzanine | +0.2% | Royaume-Uni, Allemagne, France | Long terme (≥ 4 ans) |
| Mandats de transition verte pour les PME | +0.3% | Allemagne, Pays-Bas, France, UE élargie | Long terme (≥ 4 ans) |
| Instruments de dette tokenisés et liquidité fractionnée | +0.1% | Allemagne, Pays-Bas, Suisse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration mobile et API de finance intégrée
L'omniprésence des smartphones permet aux emprunteurs et aux investisseurs d'effectuer la vérification d'identité, le profilage des risques et les transactions de financement en quelques minutes, favorisant une acquisition rapide d'utilisateurs pour les plateformes baltes et nordiques. Les API d'open banking permettent à ces prestataires d'intégrer des flux de prêt en marque blanche dans des applications de services financiers tiers, augmentant la distribution à un coût d'acquisition client additionnel minimal.[1]De Nederlandsche Bank, "Services bancaires en tant que service," dnb.nl L'amélioration de l'expérience utilisateur raccourcit le tunnel de conversion entre la création de compte et l'engagement de prêt, améliorant les taux de conversion qui stimulent les volumes d'origination. Les processus instantanés de KYC numérique fondés sur les cadres d'identité électronique gouvernementaux rationalisent davantage la conformité. Collectivement, ces facteurs ajoutent environ 0,3 point de pourcentage au CAGR du marché en élargissant l'audience adressable. La différenciation concurrentielle se déplace de la performance de rendement vers un accès omnicanal fluide, poussant les plateformes en retard à mettre à niveau leurs infrastructures mobiles.
Rails PSD2 / SEPA Instant réduisant les frictions de paiement
La Directive sur les services de paiement 2 a imposé l'accès aux données bancaires des clients aux tiers agréés, tandis que le système SEPA Instant Credit offre des virements en euros quasi en temps réel. Ensemble, ils compriment les cycles de règlement de deux à trois jours à moins de dix secondes, améliorant sensiblement le calendrier des flux de trésorerie pour les PME et la vélocité de réinvestissement des investisseurs.[2]Fonds européen d'investissement, "Le FEI investit 200 millions EUR dans un fonds de crédit privé vert," eif.org Des analyses néerlandaises montrent que les rails instantanés réduisent l'abandon des transactions de 18 % par rapport aux paiements par lots hérités. Un recyclage plus rapide des liquidités augmente les revenus des plateformes, car les frais de service s'accumulent plus tôt, et réduit le risque des soldes inactifs. La couche de paiement harmonisée soutient également le déploiement multijuridictionnel, rendant l'expansion régionale moins complexe sur le plan opérationnel. À mesure que l'adoption progresse, les plateformes peuvent tarifer les primes de liquidité de manière plus compétitive, renforçant une hausse de 0,4 point de pourcentage de la croissance à long terme.
Le passeport ECSPR accélère la montée en puissance transfrontalière
Depuis novembre 2023, tout prestataire agréé au titre de l'ECSPR peut solliciter des investisseurs et des emprunteurs dans l'ensemble de l'Espace économique européen sans approbations nationales supplémentaires, supprimant le régime fragmenté qui parcellisait auparavant la demande. Les plateformes lituaniennes, par exemple, ont vu leur financement agrégé passer de 230 millions EUR en 2023 à un montant projeté de 300 millions EUR en 2024 après l'ouverture des entonnoirs d'investisseurs allemands et espagnols. Le passeport permet également aux prêteurs spécialisés d'adosser le financement à des emprunteurs de niche — tels que des projets éoliens à petite échelle — dans des marchés où le volume local serait autrement insuffisant. Les documents de commercialisation et de divulgation suivent désormais un modèle commun unique, réduisant les dépenses juridiques par nouveau pays. Ces gains d'efficacité contribuent approximativement 0,5 point de pourcentage au CAGR, faisant de l'alignement réglementaire le principal vent arrière structurel jusqu'en 2030.
Le prêt participatif immobilier remplaçant les prêts mezzanine bancaires
Les promoteurs immobiliers substituent de plus en plus les tranches mezzanine bancaires par de la dette à coupon élevé via les plateformes afin de maintenir leurs ratios de levier dans un cycle de crédit tendu. En Europe occidentale, les rendements se situent 400 à 600 points de base au-dessus des hypothèques de premier rang, tout en restant moins chers que les tranches de capital-investissement en fonds propres, ce qui rend le produit attractif des deux côtés de la place de marché. Les originations au Royaume-Uni ont augmenté fin 2024 malgré des vents contraires macroéconomiques, car les plateformes de premier rang souscrivent des portefeuilles à faible ratio prêt-valeur et libèrent les fonds par tirage de construction. Alors que les banques se retirent des projets résidentiels spéculatifs en raison des exigences en capital de Bâle III, les prestataires de prêt participatif occupent le vide et obtiennent une protection en première perte via des coussins de fonds propres junior. Le glissement séculaire soutient une hausse de 0,2 point de pourcentage de la croissance, notamment dans les niches de réhabilitation urbaine et de réaménagement de friches industrielles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| La hausse des taux de la BCE érode l'avantage de rendement | -0.6% | Zone euro | Court terme (≤ 2 ans) |
| Pics de défaut en cycle macro dans le crédit à la consommation | -0.4% | Europe du Sud | Court terme (≤ 2 ans) |
| Les scandales de fraude dans le financement participatif réduisent la confiance | -0.2% | France, Allemagne | Moyen terme (2-4 ans) |
| Plafonds de commercialisation MiFID II pays par pays | -0.3% | Tous les membres de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des taux de la BCE érode l'avantage de rendement des plateformes
Entre début 2022 et octobre 2024, le taux de la facilité de dépôt de la BCE est passé de -0,50 % à 3,75 %, comprimant l'écart de taux qui sous-tendait autrefois l'appétit des particuliers pour les prêts via les plateformes. Lorsque les dépôts à terme allemands ont commencé à rapporter 2,5 %, les prêteurs à la consommation ne pouvaient plus facturer aux emprunteurs 14-15 % sans subir un risque de défaut insoutenable. Les capitaux en quête de rendement ont donc migré vers les fonds monétaires, faisant chuter les volumes de financement des plateformes de 25 % d'un trimestre à l'autre en Italie et en Espagne. Les opérateurs ont répondu en réduisant les budgets marketing et en renforçant les critères de score de crédit, mais ces mesures défensives limitent la croissance du chiffre d'affaires. Les analystes estiment que ce vent contraire soustrait 0,6 point de pourcentage au CAGR agrégé au cours des deux prochaines années, jusqu'à la reprise de la normalisation des taux.
Les scandales de fraude dans le financement participatif réduisent la confiance des investisseurs.
La fermeture en 2024 de 181 sites d'investissement frauduleux par l'Autorité des marchés financiers française a souligné les lacunes persistantes en matière de diligence raisonnable.[3]Autorité des marchés financiers, "L'AMF ferme 181 sites d'investissement frauduleux en 2024," amf-france.org Le très médiatisé système de Ponzi JuicyFields de 645 millions EUR a encore entamé le sentiment, notamment parmi les investisseurs particuliers novices. Les plateformes ont répondu par des structures de ségrégation en séquestre et de fiduciaire tiers, mais le taux de conversion à l'intégration a tout de même chuté de 12 % en France par rapport aux niveaux antérieurs au scandale. La divulgation harmonisée prévue par l'ECSPR pourrait restaurer la confiance, mais les dommages à la réputation persistent et entraînent un effet de freinage estimé à -0,2 point de pourcentage sur la croissance à moyen terme. Les régimes d'indemnisation des investisseurs et les tests d'honorabilité et de compétence pour les gestionnaires de plateformes augmentent les coûts de conformité, rendant l'échelle encore plus critique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle économique :
leadership de la dette et potentiel des titres tokenisésLes plateformes basées sur la dette ont origné des prêts d'une valeur de 2,7 milliards USD en 2025, soit l'équivalent de 19,75 % de la part du marché européen du prêt participatif et de l'investissement participatif. Des revenus de frais stables et un traitement juridique plus clair au titre de l'ECSPR devraient soutenir un CAGR de 2,06 % pour ce groupe jusqu'en 2031. L'investissement participatif en fonds propres est en retrait car MiFID II classe de nombreuses offres comme des valeurs mobilières négociables, augmentant les coûts de prospectus et refroidissant l'offre. Les titres tokenisés, en revanche, progressent vers un CAGR de 2,75 % depuis que le Pfandbrief blockchain de 100 millions EUR de Berlin Hyp a validé la demande institutionnelle en faveur du règlement sur chaîne. Sur l'horizon de prévision, les modèles hybrides de partage des revenus resteront probablement en dessous de 5 % de la taille du marché européen du prêt participatif et de l'investissement participatif en raison d'une liquidité limitée sur le marché secondaire.
Le profil de marge opérationnelle favorise également les plateformes de dette, dont les revenus de service se capitalisent sur des calendriers d'amortissement pluriannuels. En revanche, les portails de fonds propres tirent la majeure partie de leurs revenus en amont et doivent continuellement renouveler l'inventaire des opérations. Les instruments de dette tokenisés ajoutent de l'optionnalité car ils créent des tranches négociables qui attirent l'activité de tenue de marché ; les premiers pilotes indiquent des écarts acheteur-vendeur inférieurs à 50 points de base une fois que les pools de prêts dépassent 5 millions EUR. Dans l'ensemble, les économies d'échelle intégrées de la dette cimentent son avance, mais les niches portées par la technologie capteront une part de portefeuille croissante parmi les allocateurs institutionnels.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type d'emprunteur :
domination des PME et de l'immobilierLes emprunteurs PME et immobiliers ont obtenu 43,12 % des originations totales de 2025, la plus grande tranche du marché européen du prêt participatif et de l'investissement participatif. Ces groupes devraient se capitaliser à 3,58 % car les obligations de rénovation ESG, d'électrification et d'efficacité énergétique génèrent des besoins de financement incessants. Les segments de crédit à la consommation restent conséquents mais font face à un risque de défaut plus marqué en Europe du Sud, où le taux de chômage a dépassé 9 % en 2024. Les plateformes appliquent désormais des plafonds de ratio dette sur revenu plus stricts et des algorithmes de tarification dynamique, ce qui freine l'expansion des volumes mais protège les portefeuilles de prêts.
La taille moyenne des tickets dans le prêt aux entreprises, de 125 000 EUR, produit de meilleures économies unitaires par rapport aux avances à la consommation inférieures à 5 000 EUR, permettant aux plateformes d'amortir les coûts fixes de souscription sur des soldes plus importants. Le soulagement des actifs pondérés par les risques que les banques obtiennent de la titrisation des pools de PME vertes crée des voies de sortie par syndication, renforçant davantage l'attrait du segment. À l'inverse, les retards immobiliers en France soulignent la sensibilité au cycle de construction ; néanmoins, la demande mezzanine persiste car les promoteurs préfèrent la dette participative à la dilution en fonds propres lorsque les marges se compriment.
Par objet du financement :
l'énergie renouvelable surpasse tous les segmentsLes projets d'énergie renouvelable représentaient 18,62 % des volumes de 2025 et affichent l'ascension prévisionnelle la plus rapide à un CAGR de 2,85 %, surpassant le développement immobilier, le fonds de roulement des PME et les prêts personnels. Les agrégateurs de toitures solaires en Allemagne et en Pologne structurent des sorties par ABS à grande échelle, offrant aux plateformes une sortie programmatique. La pérennité des tarifs de rachat et les flux de trésorerie prévisibles au kilowattheure séduisent les fonds de pension en quête de couvertures contre le taux naturel. L'immobilier occupe toujours la position de leader absolu en dollars prêtés, mais les retards d'autorisation et l'inflation des coûts de construction ont réduit sa contribution de 24,9 % en France au premier semestre 2024.
À l'avenir, les budgets carbone réglementaires intensifient les pipelines de projets de rénovation énergétique des bâtiments commerciaux. Ces initiatives sont éligibles au label de la taxonomie européenne, les rendant finançables avec des tranches participatives subordonnées. Le financement des démarrages et de l'innovation restera probablement volatil, lié aux cycles du capital-risque, tandis que les niches de consolidation de dettes perdent de l'attrait relatif lorsque les taux de la BCE se normalisent.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type d'investisseur :
l'afflux institutionnel modifie la dynamique de liquiditéLes investisseurs particuliers avertis contrôlaient 13,70 % des originations en 2025, mais les capitaux institutionnels et des family offices progressent à un CAGR prévu de 2,93 %, encouragés par le mandat de crédit privé vert de 217 millions USD du FEI. Les compagnies d'assurance, par exemple, utilisent des pools de PME à courte durée pour combler les écarts de passif sans enfreindre les contraintes de Solvabilité II. Les segments de particuliers non avertis font face à des plafonds d'exposition plus stricts au titre de MiFID II, réduisant leur part des flux futurs.
La participation institutionnelle exige une plus grande granularité des données ; les plateformes investissent donc dans des tableaux de bord de reporting conformes aux IFRS et des boîtes à outils d'analyse de scénarios. La liquidité du marché secondaire s'améliore lentement grâce à des billets tokenisés qui fractionnent les flux de remboursement en lots de 100 EUR, élargissant la base des acheteurs. À mesure que la part du groupe professionnel augmente, les maturités moyennes des prêts s'allongent et la dispersion des coupons se réduit, poussant les plateformes vers une origination spécialisée où l'avantage de souscription est défendable.
Analyse géographique
Marché du prêt participatif et de l'investissement participatif au Royaume-Uni
Le Royaume-Uni a conservé 14,50 % des volumes agrégés de 2025, tirant parti de la valeur de marque héritée de la première vague d'adoption fintech, malgré la perte des droits de passeport ECSPR après le Brexit. Les principaux acteurs, tels que Funding Circle, mettent l'accent sur des programmes de co-prêt avec des banques régionales pour maintenir la densité du pipeline, tandis que la levée de fonds de 87 millions USD réalisée par Zopa en décembre 2024 est affectée aux modèles de risque basés sur l'IA générative en vue d'un éventuel retour sur les marchés continentaux. La consolidation nationale est soutenue ; 70 opérations de fusions-acquisitions ont été conclues en 2024 à mesure que les charges de conformité augmentaient.
Marché du prêt participatif et de l'investissement participatif en Allemagne
L'Allemagne constitue le centre de gravité de la dette liée aux énergies vertes. Enpal a titrisé 100 millions EUR de créances sur panneaux solaires en toiture sous garantie de crédit de la BEI, établissant un modèle reproduit par les financeurs de pompes à chaleur. Des réformes d'accélération des procédures d'autorisation pourraient débloquer un pipeline annuel de 5 milliards EUR d'ici 2027, soulignant la pertinence stratégique de l'Allemagne pour le marché européen du prêt participatif et de l'investissement participatif.
Marché du prêt participatif et de l'investissement participatif en France et en Lituanie
La France a enregistré une baisse de 24,9 % en glissement annuel à 830 millions EUR au premier semestre 2024, car 15 à 20 % des programmes immobiliers ont dépassé les seuils de délai de six mois. Cependant, la répression de la fraude par l'AMF a renforcé la crédibilité à long terme en expulsant 181 portails frauduleux. Parallèlement, la Lituanie a enregistré une perspective de CAGR de 2,06 % grâce à des procédures d'agrément simplifiées et à une réduction de 48 % du nombre de plateformes actives, permettant aux survivants d'attirer des investisseurs d'Europe occidentale à un coût d'acquisition moindre.
Marché européen du prêt participatif et de l'investissement participatif
La Pologne illustre le potentiel de croissance des marchés émergents via des titrisations synthétiques. Le programme de 625 millions PLN (156 millions USD) d'Inbank finance des installations solaires et des pompes à chaleur, signalant la confiance des investisseurs institutionnels envers l'infrastructure de crédit locale. Les Pays-Bas et l'Espagne tirent parti des rails instantanés PSD2, améliorant le recyclage de trésorerie pour les emprunteurs PME. Dans l'ensemble, les corridors de croissance géographique s'alignent sur l'agilité réglementaire, les incitations à la finance verte et la pénétration de l'identité numérique.
Paysage réglementaire
Le crowdlending et le crowdinvesting en Europe fonctionnent sous le Règlement européen sur les prestataires de services de financement participatif (ECSPR), Règlement (UE) 2020/1503, qui établit un cadre harmonisé pour le financement participatif basé sur l'investissement et sur le prêt à travers l'UE. Dans le cadre de l'ECSPR, l'ESMA tient un registre public des prestataires de services de financement participatif (CSP) autorisés, et une autorisation unique dans un État membre permet le passeport transfrontalier sur les marchés de l'UE via l'Autorité nationale compétente (NCA) d'origine, remplaçant les anciens régimes nationaux fragmentés.
Les règles de protection des investisseurs et de structuration des offres constituent l'essentiel de la charge de conformité et façonnent le modèle opérationnel. Les exigences clés comprennent la Fiche d'informations clés sur l'investissement (KIIS), les tests de connaissances obligatoires et les simulations de capacité à supporter des pertes pour les investisseurs non sophistiqués, ainsi que les exigences de gouvernance, de gestion des risques et de coopération en matière de supervision mises en œuvre via les RTS/ITS de niveau 2 et les actes délégués. L'ECSPR limite également les levées de fonds relevant de son champ d'application à 5 millions d'EUR par projet, calculés sur 12 mois, ce qui pousse les levées plus importantes vers les voies MiFID II/prospectus et influence la conception des produits des plateformes ainsi que la sélection des emprunteurs, en particulier pour le financement des PME et des SPV immobiliers.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'origination des emprunteurs et des projets (PME, SPV immobiliers et développeurs d'énergies renouvelables) et l'acquisition d'investisseurs à travers les canaux retail, retail sophistiqué et institutionnel. Elle se poursuit avec la souscription, la notation de crédit, la tarification et la production de la documentation d'information conforme aux modèles ECSPR (y compris le KIIS). Les plateformes occupent la couche d'orchestration, intégrant l'onboarding numérique, les contrôles e-ID/KYC et AML, la connectivité open banking, et l'exécution des paiements via l'accès PSD2 et les rails SEPA Instant, suivis du décaissement, du servicing, du recouvrement et du reporting aux investisseurs, qui doivent répondre à des attentes normalisées de transparence et de gestion des risques.
En aval, la continuité du financement est de plus en plus soutenue par des structures de capital institutionnel telles que les accords de flux à terme (forward-flow) et les titrisations, qui recyclent les créances et réduisent l'intensité bilancielle pour les plateformes leaders. Les dispositifs de conservation/nominee (lorsqu'ils sont utilisés) et les structures de type fiduciaire aident à gérer les registres de propriété des investisseurs et la ségrégation des liquidités, tandis que les expérimentations de liquidité secondaire, y compris les billets tokenisés, prolongent la couche de distribution pour certains produits. Un goulet d'étranglement structurel majeur reste le plafond de projet ECSPR de 5 millions d'EUR, qui limite les emprunteurs de plus grande taille et redirige les émetteurs plus matures vers les voies MiFID II/prospectus ; parallèlement, la supervision de l'ESMA et des NCA augmente les coûts de conformité fixes, ce qui favorise les acteurs de grande envergure et accélère la consolidation.
Paysage concurrentiel
L'harmonisation réglementaire et la compression des marges liées à la hausse des taux d'intérêt réduisent les spreads bruts, faisant de l'échelle opérationnelle le fossé décisif. Les trois premières plateformes lituaniennes commandent déjà environ 30 % du volume national suite au déploiement de l'ECSPR, illustrant l'arc de consolidation. Les acteurs incumbents d'Europe occidentale plus importants s'appuient sur le prêt au bilan et les partenariats de flux continu avec les gestionnaires d'actifs pour lisser les cycles d'origination. Les moteurs de décision de crédit basés sur l'IA réduisent le temps de souscription manuelle de 40 %, libérant des ressources pour la différenciation du service client.
Les mises à niveau technologiques stratégiques se concentrent sur les rails de finance intégrée : les API permettent aux banques d'externaliser des niches de prêt verticales selon un modèle en marque blanche, captant des revenus de frais sans risque direct. Pendant ce temps, les pilotes de tokenisation exécutés par Berlin Hyp et OpenBrick séduisent les institutions qui évitaient autrefois le crédit privé illiquide. Les fusions-acquisitions transfrontalières sont appelées à s'intensifier car le passeport débloque des synergies de revenus immédiates dès l'alignement des protocoles de conformité. Le marché européen du prêt participatif et de l'investissement participatif ressemble donc à un haltère, avec d'un côté une poignée de leaders panrégionaux et de l'autre des acteurs spécialisés dans des niches verticales, tandis que les généralistes de niveau intermédiaire peinent à se démarquer.
Leaders du secteur européen du prêt participatif et de l'investissement participatif
Funding Circle Holdings plc
Zopa Bank Limited
LendInvest plc
Crowdcube Limited
Mintos Marketplace AS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché européen du prêt participatif et de l'investissement participatif
- Funding Circle Holdings plc
- Zopa Bank Limited
- LendInvest plc
- Crowdcube Limited
- Seedrs Limited
- Mintos Marketplace AS
- Bondora AS
- Companisto Beteiligungs GmbH
- Invesdor GmbH
- PeerBerry SIA
- EstateGuru OÜ
- CrowdProperty Limited
- October SA
- Profitus UAB
- Trine AB
- Ecoligo GmbH
- Lendahand Finance B.V.
- Debitum Network UAB
- Fellow Finance plc
- Raisin DS GmbH

Opportunités de marché et perspectives d'avenir
La montée en échelle transfrontalière permise par le passeport ECSPR crée un espace pour les plateformes capables d'industrialiser la distribution, l'onboarding et le reporting multi-pays tout en maintenant des protections des investisseurs cohérentes entre juridictions. Les registres d'autorisation de l'ESMA et le suivi du marché indiquent une base de plateformes réglementées significative (avec des centaines d'entités titulaires d'une licence ECSPR référencées dans les jeux de données de l'UE), et l'activité se concentre dans un nombre limité de pays, laissant de la place pour approfondir la pénétration dans des marchés sous-desservis. La voie la plus pratique consiste en une acquisition d'emprunteurs localisée, associée à des entonnoirs d'investisseurs paneuropéens.
Du côté des produits et des modèles de financement, les opportunités se concentrent autour de l'infrastructure sur laquelle s'appuient les investisseurs institutionnels, notamment les dossiers de données normalisés, l'analyse des risques et les structures de sortie reproductibles. Les éléments observés dans le périmètre de la recherche comprennent une attention réglementaire continue portée aux informations harmonisées (KIIS) et à la gouvernance, ainsi que des programmes de finance verte à l'échelle de l'UE, comme le programme de partenariat du Fonds européen d'investissement (FEI) annoncé en 2025 pour partager le risque de crédit lié aux projets d'énergies renouvelables et autres projets verts. La dette tokenisée et la liquidité fractionnée restent des domaines de développement dans le périmètre de l'ECSPR, tandis que la limite de 5 millions d'EUR par projet continue de façonner la taille des transactions adressables. Cette contrainte influence la manière dont les plateformes construisent leurs pipelines et leurs structures de syndication, en maintenant les projets dans le champ de l'ECSPR ou en orientant les offres plus importantes vers les canaux MiFID II/prospectus.
Recent Industry Developments in Marché européen du prêt participatif et de l'investissement participatif
- Juin 2026 : Funding Circle a finalisé sa dixième titrisation publique de prêts aux investisseurs (SBOLT 2026-1), marquant une décennie d'émissions et portant l'émission cumulée de titrisations publiques à 2,5 milliards de GBP. La British Business Bank a participé pour la première fois, renforçant le rôle du capital public et quasi-public dans la mise à l'échelle du financement de prêts de type marketplace. La transaction soutient une structure de financement plus reproductible pour l'origination de prêts aux PME, au-delà des seuls flux d'investisseurs retail.
- Mai 2026 : Zopa Bank a reçu l'approbation de la FCA pour proposer des services d'investissement retail dans le cadre d'un nouveau régime réglementaire britannique entré en vigueur le 6 avril 2026. Cette approbation permet à Zopa d'étendre son activité au-delà du prêt et de l'épargne vers l'investissement, élargissant le portefeuille client adressable et intensifiant la concurrence pour les plateformes servant des investisseurs retail sophistiqués. Elle signale également une maturation réglementaire pour la distribution d'investissements pilotée par application, pouvant être associée à des produits de finance intégrée et de crédit marketplace.
- Septembre 2025 : La deuxième phase des règles européennes sur les marchés de crypto-actifs (MiCA) est entrée en vigueur, offrant un cadre réglementaire plus clair pour les activités liées aux crypto-actifs pertinentes pour la tokenisation et l'expérimentation en matière de règlement. Pour les plateformes de crowdlending et de crowdinvesting, ce changement a favorisé l'exploration de billets de prêt tokenisés et de flux de paiement transfrontaliers activés par des stablecoins, en parallèle des informations conformes à l'ECSPR. Cette clarté réglementaire a fait progresser les options de conception de produits pour les plateformes explorant les titres numériques en Europe.


Marché européen du prêt participatif et de l'investissement participatif Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché mesure la valeur des fonds levés via des plateformes en ligne européennes qui mettent en relation des investisseurs avec des emprunteurs ou des émetteurs, en couvrant les transactions de crowdlending et de crowdinvesting réalisées dans la région et exprimées en termes monétaires.
Exclusions du périmètre : nous excluons le financement participatif par don et par récompense, ainsi que les prêts bancaires traditionnels et les placements privés qui ne proviennent pas de plateformes de type financement participatif.
Aperçu de la segmentation
- Par modèle économique
- Prêt participatif basé sur la dette
- Investissement participatif basé sur les fonds propres
- Partage des revenus / Redevances
- Titres tokenisés
- Par type d'emprunteur
- Entreprises (PME et véhicule ad hoc immobilier)
- Consommateur
- Par objet du financement
- Développement immobilier
- Projets d'énergie renouvelable
- Fonds de roulement et dépenses d'investissement des PME
- Démarrage et innovation
- Finances personnelles et consolidation de dettes
- Par type d'investisseur
- Particuliers (non avertis)
- Particuliers avertis
- Institutionnels et family offices
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Lituanie
- Pologne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par cartographier ce qui constitue une origination facilitée par une plateforme en Europe, puis par aligner cela sur la manière dont l'activité est rapportée dans les sources publiques. Nous avons utilisé des documents officiels qui ancrent les définitions et les volumes, notamment les rapports sur le marché du financement participatif de l'Autorité européenne des marchés financiers (ESMA), les publications de la Commission européenne sur le Règlement européen sur les prestataires de services de financement participatif (ECSPR), et les séries de taux et macroéconomiques de la Banque centrale européenne (BCE) qui influencent les anticipations de rendement des investisseurs.
Pour faciliter la validation des tendances par pays, nous avons également examiné les mises à jour et registres des régulateurs nationaux lorsqu'ils étaient disponibles, tels que les superviseurs financiers nationaux, ainsi que les pages d'associations et les informations publiées par les plateformes présentant les originations, les commentaires sur les défauts et la composition des investisseurs à un niveau général. Le contexte complémentaire a été tiré des dépôts d'entreprises, des présentations aux investisseurs et de la couverture médiatique fiable. Nous avons utilisé une base de données payante de manière sélective pour les données financières des entreprises et les recherches de brevets lorsque des précisions étaient nécessaires sur des caractéristiques spécifiques de produits. Les sources documentaires listées ci-dessus sont illustratives, et nous nous sommes également appuyés sur d'autres sources publiques pour la collecte de données, la vérification croisée et la clarification des hypothèses.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la part de volume réellement originée par des plateformes, sur la manière dont le prêt et l'investissement sont comptabilisés, et sur la vitesse d'expansion de l'activité transfrontalière dans le cadre de l'ECSPR. Nous avons échangé avec des opérateurs de plateformes, des intermédiaires en relation avec les investisseurs et des professionnels du risque ou de la conformité dans les principaux marchés européens, puis avons utilisé ces éléments pour éprouver les hypothèses documentaires, telles que le comportement des investisseurs actifs et la taille type des transactions.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 22 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le modèle débute par une construction descendante (top-down) qui reconstitue l'origination des plateformes en Europe à l'aide de signaux d'activité réglementés, de tendances d'adoption par pays et de moteurs macroéconomiques qui façonnent la demande de finance alternative. Une fois le bassin de demande principal établi, nous le corroborons avec des approximations ascendantes (bottom-up) sélectives, telles que l'échantillonnage de tailles de tickets moyennes typiques multipliées par le nombre de transactions issu des informations publiées, ainsi que des vérifications par canal sur la répartition des volumes entre financement consommateur, PME et immobilier.
Les intrants traités comme des repères pratiques de dimensionnement comprennent le nombre de prestataires autorisés actifs par pays, le mix observé prêt/actions, la taille typique des projets selon l'usage (par exemple, développement immobilier par rapport au fonds de roulement des PME), les tendances de participation des investisseurs (retail par rapport aux investisseurs plus sophistiqués), et l'environnement des taux d'intérêt qui affecte le succès des levées de fonds et les taux de réinvestissement. Les prévisions utilisent une analyse de scénarios pilotée par ces facteurs, où les trajectoires du scénario de base sont examinées avec les répondants primaires pour confirmer ce qui semble réaliste en matière d'origination, d'appétit pour le risque et de mise à l'échelle transfrontalière. Lorsque la visibilité ascendante est faible pour les marchés plus petits, les écarts sont traités en appliquant des analogues de pays présentant une maturité réglementaire et une densité de plateformes similaires, puis en appliquant un ajustement final après retour des entretiens.
Validation des données et cycle de mise à jour
La validation se déroule en plusieurs passages afin que les chiffres restent explicables. Nous comparons les résultats à des signaux indépendants tels que les volumes officiels de financement participatif de l'UE, les nombres d'autorisations et les points d'inflexion clairs liés aux taux ou à la réglementation, puis nous examinons les valeurs aberrantes avant validation finale. Si le total d'un pays évolue trop fortement sans signal externe correspondant, nous révisons les hypothèses, et dans certains cas recontactons les répondants pour confirmer ce qui a réellement changé.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des évolutions réglementaires majeures, des sorties de plateformes ou des contractions soudaines du financement dans un pays clé. Avant la livraison, un analyste effectue une dernière passe de mise à jour afin que la taille de marché publiée reflète les dernières données disponibles, publiques et issues des entretiens.
Taille du marché européen du crowdlending et du crowdinvesting selon Mordor Intelligence, comparée à d'autres estimations publiées
Les estimations publiées pour ce marché diffèrent souvent car la définition sous-jacente n'est pas toujours cohérente. Les écarts les plus courants proviennent de la couverture géographique et de ce qui est comptabilisé comme une transaction de plateforme éligible. Le calendrier des devises et le traitement de l'activité transfrontalière peuvent également modifier les totaux rapportés, même lorsque la narration globale est similaire.
Les principaux facteurs d'écart sont généralement pratiques plutôt que complexes. Certaines estimations s'appuient sur des volumes réglementés uniquement au sein de l'UE, ce qui peut sous-estimer les totaux si des pays européens hors UE sont inclus dans un autre périmètre. D'autres intègrent des modèles adjacents tels que le financement participatif par récompense ou le prêt fintech plus large, qui ne répond pas au critère d'origination par plateforme. Des différences apparaissent également dans la manière dont les tailles moyennes de transaction sont projetées, si le scénario de base suppose des taux de réinvestissement stables après des changements de taux, et dans la fréquence de mise à jour du jeu de données lorsque les listes d'autorisation et le reporting des plateformes évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,68 milliards d'USD (2025) | |
| Jeu de données du régulateur A de l'UE | 4,64 milliards d'USD (2024) | Ce chiffre reflète les volumes rapportés par l'UE dans le périmètre de reporting de l'ECSPR, ce qui le rend plus restreint qu'une vision paneuropéenne et le rend sensible à la montée en puissance des licences et de la couverture de reporting par État membre. |
| Indice sectoriel B | 3,49 milliards d'USD (2025) | Cette estimation repose généralement uniquement sur les volumes d'investissement en prêts P2P suivis, ce qui peut exclure le financement participatif en actions, omettre certaines parties des flux institutionnels, et s'appuyer sur un reporting partiel des plateformes ou des divulgations volontaires. |
Le tableau montre un large éventail qui provient principalement de ce qui est inclus dans le périmètre de transactions mesuré. Dans le modèle de Mordor Intelligence, le comptage est construit pour couvrir à la fois le crowdlending et le crowdinvesting à travers l'Europe, plutôt que uniquement les volumes de l'UE rapportés dans le cadre de l'ECSPR ou les traqueurs d'investissement en prêts P2P. Ce périmètre étant clarifié, les différences restantes tiennent principalement à la fréquence d'actualisation et à la manière dont la taille des transactions et la dynamique transfrontalière sont intégrées dans l'année de référence.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché européen du prêt participatif en 2031 ?
Le marché devrait atteindre 15,17 milliards USD d'ici 2031, reflétant un CAGR de 1,74 % à partir de 2026.
Comment le passeport ECSPR bénéficie-t-il aux plateformes ?
Une seule licence donne désormais accès à 27 juridictions de l'UE, réduisant les coûts juridiques et permettant aux prestataires baltiques et nordiques plus petits de solliciter des pools d'investisseurs d'Europe occidentale plus importants.
Quel segment connaît la croissance la plus rapide au sein du prêt participatif européen ?
Le financement de projets d'énergie renouvelable affiche les meilleures perspectives, progressant à un CAGR de 2,85 % dans le sillage des mandats du Pacte vert européen.
Pourquoi les investisseurs institutionnels augmentent-ils leurs allocations ?
Les primes de rendement par rapport aux obligations d'entreprise, les opportunités alignées sur les critères ESG et l'amélioration des normes de reporting attirent les fonds de pension, les compagnies d'assurance et les family offices sur le marché.
Comment la hausse des taux de la BCE a-t-elle affecté l'économie des plateformes ?
La hausse des taux de dépôt a réduit la prime de rendement historique de 300-400 points de base à 150-200 points, incitant les plateformes à se concentrer sur l'efficacité et les niches spécialisées.
Dernière mise à jour de la page le:



