
Taille et part du marché de la construction de centres de données en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
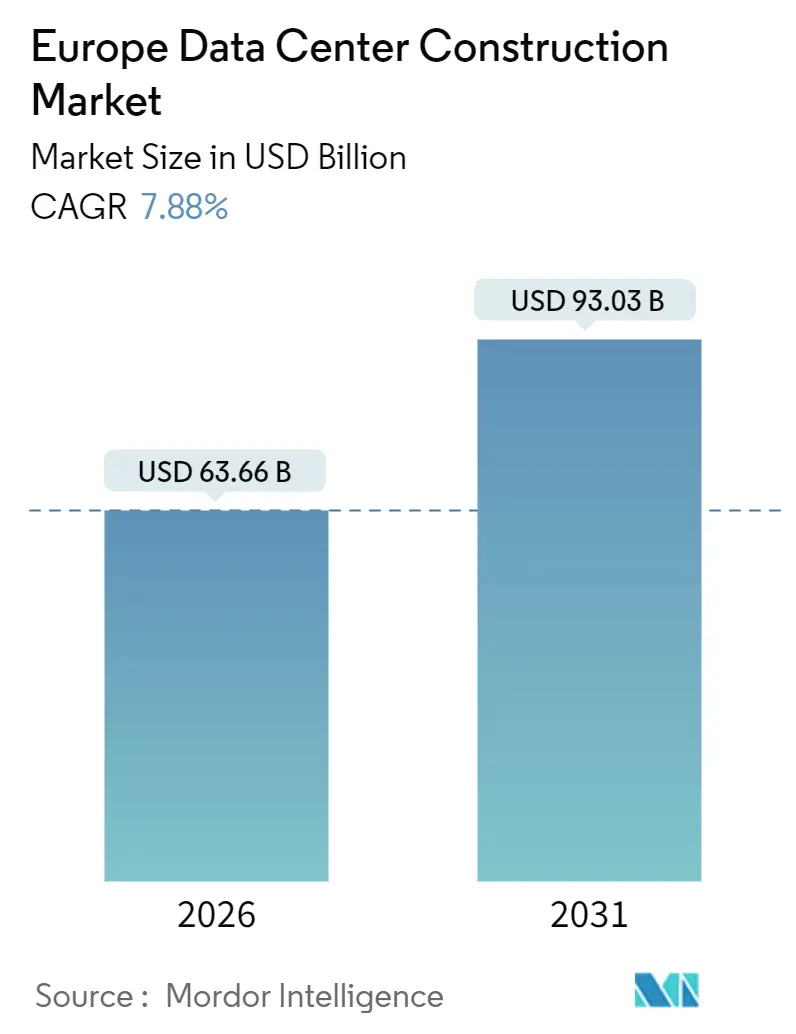
| Taille du Marché (2026) | 63.66 Milliards de dollars |
| Taille du Marché (2031) | 93.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.88 % |
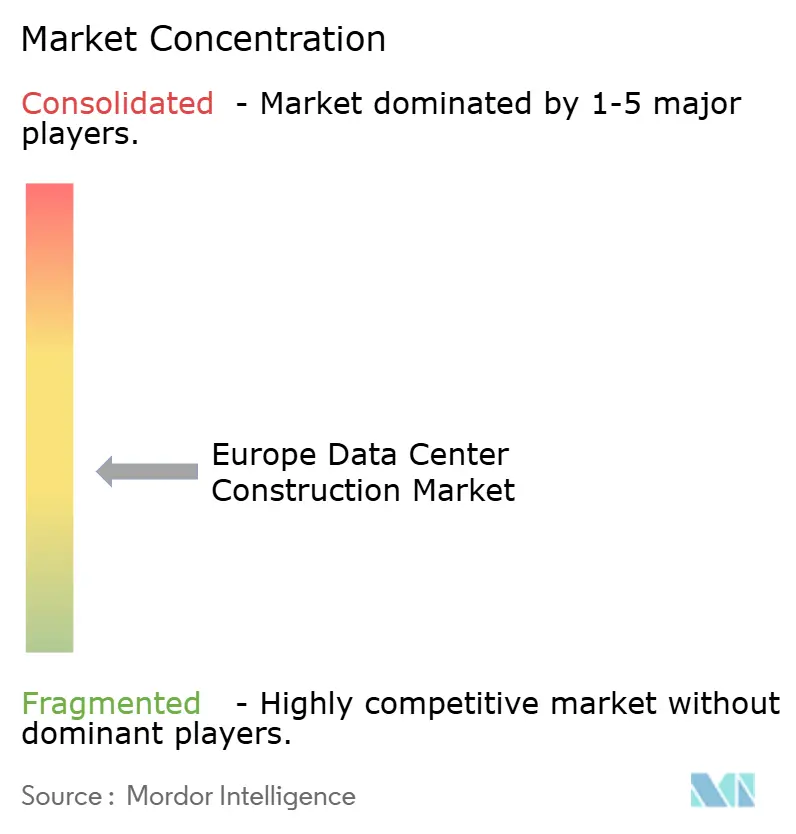
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de centres de données en Europe par Mordor Intelligence
La taille du marché de la construction de centres de données en Europe s'établit à 63,66 milliards USD en 2026 et devrait atteindre 93,03 milliards USD d'ici 2031, progressant à un TCAC de 7,88 % sur la période de prévision. Cette hausse reflète les mandats de cloud souverain, les déploiements de capacités hyperscale et la transition rapide vers des architectures natives à l'IA qui exigent des densités de baies de 50 à 100 kilowatts. Les opérateurs repensent les dorsales électriques autour de topologies à courant continu de 400 volts, tandis que les rénovations de refroidissement liquide font progresser les dépenses mécaniques devant les travaux structurels. Les salles d'alimentation préfabriquées, les refroidisseurs modulaires et le stockage de batteries sur site réduisent les délais d'exécution, un avantage alors que les files d'attente de raccordement au réseau dans les principales métropoles s'étendent sur plusieurs dizaines d'années. Par ailleurs, les prix de gros de l'énergie renouvelable dans les pays nordiques inférieurs à 0,06 EUR par kilowattheure en 2025 positionnent la Suède et la Finlande comme des pôles d'attraction pour les nouvelles annonces hyperscale.
Principaux enseignements du rapport
- Par type de niveau, le niveau 3 détenait 57,14 % de la part du marché de la construction de centres de données en Europe en 2025, tandis que le niveau 4 devrait se développer à un TCAC de 8,42 % jusqu'en 2031.
- Par taille de centre de données, les constructions hyperscale ont capté 60,75 % de la taille du marché de la construction de centres de données en Europe en 2025 et croissent à un TCAC de 8,23 % jusqu'en 2031.
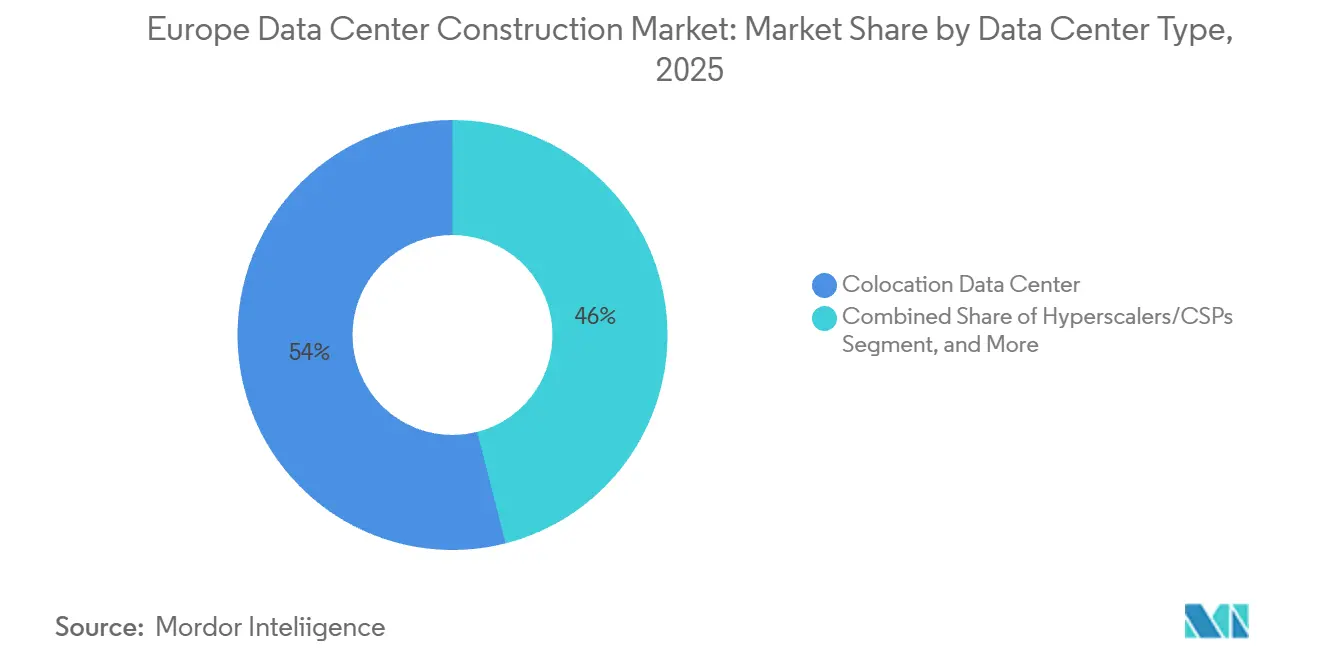
- Par type de centre de données, la colocation a dominé le marché de la construction de centres de données en Europe avec une part de marché de 53,98 % en 2025, tandis que les fournisseurs de services cloud progressent à un TCAC de 8,53 %.
- Par catégorie d'infrastructure, les systèmes mécaniques connaissent la croissance la plus rapide avec un TCAC de 8,65 %, même si les équipements électriques représentaient encore 41,95 % des dépenses de 2025.
- Par pays, l'Allemagne représentait 18,54 % du chiffre d'affaires de 2025, et l'Espagne représente le marché à la croissance la plus rapide avec un TCAC de 9,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des charges de travail liées à l'IA générative et aux mégadonnées | +2.1% | Allemagne, Royaume-Uni, France, pays nordiques | Moyen terme (2 à 4 ans) |
| Essor des déploiements hyperscale et de colocation | +1.8% | Allemagne, Royaume-Uni, France, Pays-Bas | Court terme (≤ 2 ans) |
| Expansion régionale des fournisseurs de services cloud | +1.5% | Allemagne, France, Espagne, Italie, pays nordiques | Moyen terme (2 à 4 ans) |
| Incitations à la réutilisation de la chaleur résiduelle dans le cadre du Pacte vert européen | +1.2% | Allemagne, France, Danemark, Finlande | Long terme (≥ 4 ans) |
| Accords d'achat d'énergie renouvelable dans les pays nordiques réduisant le coût total de possession | +0.9% | Suède, Finlande, Norvège, Danemark | Moyen terme (2 à 4 ans) |
| Adoption de salles d'alimentation modulaires préfabriquées | +0.4% | Royaume-Uni, Allemagne, France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des charges de travail liées à l'IA générative et aux mégadonnées
Les grappes de GPU consommant 50 à 100 kilowatts par baie redéfinissent les bases de conception, incitant les opérateurs à déployer des baies refroidies par liquide sur leurs campus phares. Les installations suédoises de Microsoft ont atteint des ratios d'efficacité d'utilisation de l'énergie inférieurs à 1,2 en 2024, un seuil inaccessible avec le refroidissement par air. Les cycles d'entraînement des modèles de pointe s'exécutent sans interruption pendant des semaines, stimulant la demande d'architectures tolérantes aux pannes de niveau 4 malgré une prime de coût de 20 à 30 %. Les entreprises qui ne peuvent pas atteindre les objectifs de latence dans les clouds publics rénovent leurs sites sur site, accélérant les commandes de boucles de refroidissement N+2 et d'alimentations sans interruption de 400 volts. Les charges de travail liées à l'IA générative devraient dominer les ajouts de capacité incrémentielle en fin de décennie, remodelant les achats vers des armoires de serveurs haute densité. Cette évolution accentue également l'attention portée à la résilience du réseau, suscitant un intérêt pour le stockage de batteries sur site afin d'atténuer les baisses de tension pendant les cycles d'entraînement.
Essor des déploiements hyperscale et de colocation
Les opérateurs hyperscale consolident les charges dans des domaines multi-campus dépassant 1 gigawatt de capacité informatique, permettant des accords d'achat d'énergie renouvelable en gros à des prix inférieurs au marché au comptant. Le programme EUR 7,8 milliards d'Amazon Web Services dans le Brandebourg s'étend sur trois sites totalisant 1,2 gigawatt, garantissant des réservations de réseau à long terme.[1]Amazon Web Services, "AWS annonce un investissement de plusieurs milliards d'euros en Allemagne," aws.amazon.com Les spécialistes de la colocation répondent avec des baux en coque alimentée permettant aux locataires d'installer des systèmes de refroidissement et des réseaux sur mesure, un modèle que Colt Data Centre Services a développé grâce à des expansions allemandes de 2 milliards EUR (2,4 milliards USD) en 2024. La taille moyenne des installations livrées en 2025 est passée à 45 mégawatts, contre 28 mégawatts en 2020, intensifiant la demande d'entrepreneurs capables d'intégrer des salles d'alimentation modulaires à grande échelle. Les économies d'échelle permettent également des schémas de redondance inter-campus, réduisant le sur-approvisionnement en capacité de réserve. Ces dynamiques stimulent collectivement l'intensité de la construction même dans les métropoles secondaires telles que Madrid et Milan.
Expansion régionale des fournisseurs de services cloud
Les mandats de cloud souverain et les cas d'usage à latence ultra-faible déclenchent une vague de clusters régionaux. L'investissement de 5,5 milliards EUR de Google en Allemagne et aux Pays-Bas positionne des micro-régions à Berlin et à Groningue pour satisfaire aux règles de résidence des données.[2]Google, "Expansion de notre infrastructure en Europe," cloud.google.com Le campus Dataland de Microsoft d'une valeur de 3,2 milliards EUR (3,8 milliards USD) en Rhénanie-du-Nord-Westphalie servira d'ancrage aux zones Azure Government pour les locataires de la défense et de la santé. La diversification régionale résout également les plafonds de latence de l'informatique en périphérie dont ont besoin la télémétrie des véhicules autonomes et les flux IoT industriels, nécessitant des temps d'aller-retour inférieurs à 20 millisecondes. L'Espagne et l'Italie émergent comme bénéficiaires, avec des sites plus petits de 5 à 10 mégawatts autour de Madrid, Barcelone, Milan et Rome. La demande de construction s'oriente donc vers des conceptions de coque et noyau adaptables pouvant s'implanter dans des parcelles urbaines contraintes tout en s'alignant sur les indicateurs de durabilité conformes à la taxonomie de l'UE.
Incitations à la réutilisation de la chaleur résiduelle dans le cadre du Pacte vert européen
La directive sur l'efficacité énergétique, applicable à partir de 2025, oblige les installations de plus de 1 mégawatt à intégrer des systèmes de récupération de chaleur là où des réseaux de chaleur existent. Les orientations de mise en œuvre allemandes de 2024 inscrivent cette exigence dans les permis municipaux.[3]Ministère fédéral des Affaires économiques et de l'Action pour le Climat, "Lignes directrices sur la récupération de la chaleur résiduelle pour les centres de données," bmwk.de Les opérateurs qui couplent leurs salles de données avec les services publics locaux bénéficient d'un avantage concurrentiel en matière de conformité et d'un flux de revenus accessoire, comme en témoignent les campus de Microsoft à Västerås et Stockholm qui acheminent la chaleur rejetée vers les réseaux résidentiels. Des ensembles préfabriqués regroupant échangeurs de chaleur, capteurs et systèmes de contrôle raccourcissent les cycles de projet, rendant les déploiements de petite taille viables dans les zones suburbaines. Le Danemark et la Finlande sont en tête pour les accords d'achat de chaleur à long terme qui monétisent la production thermique tout en réduisant les émissions de portée 1. À mesure que les rapports au titre de la taxonomie de l'UE se renforcent, les taux d'utilisation de la chaleur résiduelle deviendront un indicateur clé de performance au niveau du conseil d'administration pour le financement.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des coûts de l'énergie et de l'immobilier | -1.4% | Royaume-Uni, Allemagne, Pays-Bas | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans l'approbation des raccordements au réseau | -1.1% | Royaume-Uni, Irlande, Allemagne | Moyen terme (2 à 4 ans) |
| Taxonomie de l'UE plus stricte sur les matériaux non verts | -0.6% | Allemagne, France, Pays-Bas, pays nordiques | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre qualifiée pour la mise en service avancée | -0.5% | Royaume-Uni, Allemagne, France | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de l'énergie et de l'immobilier
L'électricité industrielle en Allemagne et au Royaume-Uni a atteint en moyenne 0,15 à 0,25 EUR (0,18 à 0,30 USD) par kilowattheure en 2025, ce qui représente 11,9 à 19,8 millions USD de coûts énergétiques annuels pour un site de 10 mégawatts fonctionnant à 80 % d'utilisation. Le foncier à Francfort a dépassé 1 200 EUR par mètre carré en 2025, en hausse de 40 % par rapport à 2022, alors que les opérateurs recherchent des parcelles disposant d'un accès préexistant au réseau. La formule de taxe foncière du Royaume-Uni, indexée sur le coût de remplacement, ajoute 10 à 15 millions USD par an à une construction de 20 mégawatts. Ces pressions détournent les investissements vers des métropoles secondaires à moindre coût et stimulent la popularité des accords d'achat d'énergie renouvelable pluriannuels dans les pays nordiques, où les tarifs de gros sont inférieurs à 0,06 EUR par kilowattheure. Les promoteurs se tournent également vers des salles de données verticales et des auvents solaires en toiture pour optimiser les emprises contraintes, bien que ces adaptations augmentent le tonnage d'acier structurel et les coûts d'investissement initiaux.
Goulots d'étranglement dans l'approbation des raccordements au réseau
Les gestionnaires de réseau de transport au Royaume-Uni annoncent des délais de 10 à 15 ans pour la capacité à Londres et dans le Sud-Est, obligeant les promoteurs à réserver des mégawatts des années avant que le moindre béton ne soit coulé. Le moratoire irlandais sur les nouveaux raccordements dans la région de Dublin, imposé pour la première fois en 2022 et toujours en vigueur en 2025, freine de même l'expansion. En Allemagne, les raccordements supérieurs à 10 mégawatts déclenchent des évaluations environnementales et des consultations publiques, ajoutant 18 à 24 mois supplémentaires aux calendriers. Ces retards orientent la construction vers des régions disposant d'une capacité de transport excédentaire, notamment le Brandebourg et le Schleswig-Holstein, où les déploiements d'éoliennes offshore soutiennent la capacité. Certains opérateurs déploient des batteries sur site et des générateurs diesel pour réduire le prélèvement sur le réseau, mais cela augmente l'intensité capitalistique jusqu'à 20 % et complique la comptabilisation des émissions. Le Plan d'action pour le réseau de la Commission européenne de 2024 promet un allègement des procédures d'autorisation, mais les délais restent incertains, renforçant la prime accordée aux sites disposant de sous-stations existantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau :
l'investissement dans les infrastructures critiques s'oriente vers le niveau 4Le niveau 3 a capté 57,14 % des dépenses du marché de la construction de centres de données en Europe en 2025, reflétant son équilibre entre budget et disponibilité. La taille du marché de la construction de centres de données en Europe allouée au niveau 4 croît à un TCAC de 8,42 % alors que les locataires des services financiers et des administrations publiques exigent une disponibilité de 99,995 %. La redondance tolérante aux pannes 2N+1 élimine les points de défaillance uniques, une condition préalable pour les rails de paiement à règlement instantané et les systèmes de commandement de la défense. Les opérateurs absorbent la prime d'investissement de 20 à 30 % car les pénalités d'indisponibilité dépassent largement les coûts initiaux. Francfort et Londres enregistrent la demande de niveau 4 la plus forte, bien que les contraintes de capacité du réseau redirigent les projets vers le Brandebourg et le Pays de Galles. Les appareillages de commutation modulaires et les ensembles d'alimentation sans interruption à remplacement à chaud standardisent les déploiements de niveau 4, réduisant les cycles d'ingénierie. Les fournisseurs de cloud qui expérimentent des conceptions hybrides - niveau 4 pour l'alimentation et niveau 3 pour le refroidissement - reflètent une stratégie de hiérarchisation des risques nuancée.
Les constructions de niveau 1 et niveau 2 sont tombées en dessous de 10 % de la part du marché de la construction de centres de données en Europe en 2025, les opérateurs abandonnant les configurations non redondantes. Les petites et moyennes entreprises acceptent encore des suites de colocation de niveau 3 pour des raisons de coût, mais la hausse des charges d'inférence IA pourrait mettre à rude épreuve ces architectures. Les assureurs européens ajoutent des surprimes pour les pannes de niveau 3, accélérant la migration vers des niveaux supérieurs. Par ailleurs, les règles de la taxonomie de l'UE favorisant la tolérance aux pannes pour les infrastructures critiques orientent le financement vers les obligations de niveau 4. Les fournisseurs de composants répondent avec des kits de niveau 4 précertifiés, comprimant la mise en service à moins de 20 mois. L'interaction entre la densité de l'IA générative et le risque de disponibilité renforce ainsi la trajectoire du niveau 4.


Par taille de centre de données :
les domaines hyperscale dominent l'allocation des capitauxLes campus hyperscale ont sécurisé 60,75 % de la taille du marché de la construction de centres de données en Europe en 2025, progressant à un TCAC de 8,23 % jusqu'en 2031. Les installations dans la tranche de 50 à 250 mégawatts permettent aux opérateurs de négocier des accords d'achat d'énergie renouvelable de plusieurs gigawatts, lissant les courbes de coûts énergétiques. La part du marché de la construction de centres de données en Europe pour les constructions hyperscale bénéficie des économies de consolidation, notamment dans l'approvisionnement en coques d'alimentation et en échangeurs de chaleur. Le Brandebourg, Groningue et Västerås sont en tête des flux de transactions, où les gouvernements locaux accélèrent les permis pour les grandes intégrations d'énergies renouvelables. Les investisseurs apprécient les flux de trésorerie prévisibles des baux d'ancrage hyperscale, réduisant le coût moyen pondéré du capital par rapport aux formats plus petits.
Les installations grandes (10 à 50 mégawatts) et moyennes (2 à 10 mégawatts) conservent un rôle dans les réseaux d'agrégation régionaux, alimentant les nœuds périphériques tout en fournissant une capacité de pointe. Les sites périphériques et micro-périphériques de moins de 2 mégawatts prolifèrent dans les centres urbains pour garantir une latence inférieure à 20 millisecondes pour les véhicules autonomes et la télémétrie IoT industrielle. Les modules de conteneurs préfabriqués, déployables sur les parkings de centres commerciaux, compriment la construction à 12 à 18 mois. La portée moyenne des projets hyperscale est passée de 28 mégawatts en 2020 à 45 mégawatts en 2025, une tendance susceptible de se poursuivre à mesure que les feuilles de route des puces repoussent les enveloppes thermiques vers le haut. Le campus de Google à Groningue vise 200 mégawatts à pleine capacité, illustrant cette trajectoire.
Par type de centre de données :
la colocation en tête tandis que les auto-constructions cloud s'accélèrentLa colocation a représenté 53,98 % des dépenses du marché de la construction de centres de données en Europe en 2025, mais les fournisseurs de cloud se développent à un TCAC de 8,53 % en internalisant les charges de travail. Les entreprises manquant d'envergure capitalisent sur l'alimentation et le refroidissement partagés de la colocation, mais la hausse des exigences de densité incite aux baux en coque alimentée qui brouillent les frontières avec les modèles de gros. Le déploiement allemand de 2 milliards EUR (2,4 milliards USD) de Colt illustre ce pivot, offrant des emprises flexibles pour les charges de travail IA. La composition des locataires se diversifie, les clients de la santé et de la fintech exigeant des suites dédiées au sein de campus plus grands pour gérer les risques de souveraineté des données.
Les hyperscalers cloud, poussés par les lois sur la résidence des données, intègrent des zones de disponibilité régionales dans les frontières souveraines, orientant le marché de la construction de centres de données en Europe vers des constructions à locataire unique. Les zones Azure Government de Microsoft occupent des salles dédiées au sein de campus multi-bâtiments, tirant parti de sous-stations partagées tout en préservant l'isolation logique. Les centres de données d'entreprise continuent de se réduire à mesure que les charges de travail sur site migrent vers des environnements SaaS et PaaS. Les formats périphériques gagnent en faveur dans les secteurs des transports et de la sécurité publique, où des pods conteneurisés peuvent être montés en toiture dans les gares pour répondre aux seuils de latence de l'analyse vidéo. Le contrôle réglementaire sur les transferts de données transfrontaliers renforce davantage les stratégies multicloud régionales.
Par infrastructure :
les systèmes mécaniques dépassent l'électrique en dynamique de croissanceLes équipements électriques représentaient encore 41,95 % des dépenses de 2025, mais les systèmes mécaniques progressent à un TCAC de 8,65 %, dépassant toutes les autres catégories. Les rénovations de refroidissement liquide dominent les dépenses d'investissement, les échangeurs de chaleur en porte arrière et les boucles directes vers la puce réduisant la consommation des ventilateurs jusqu'à 90 %. La taille du marché de la construction de centres de données en Europe consacrée aux mises à niveau mécaniques augmente à mesure que les opérateurs visent un ratio d'efficacité d'utilisation de l'énergie inférieur à 1,15. Le déploiement suédois de Microsoft en 2024 a entièrement supprimé les unités de traitement d'air des salles informatiques, prouvant la viabilité à grande échelle. Les fournisseurs de systèmes mécaniques en profitent en regroupant des pompes montées sur ensembles, des échangeurs de chaleur et des vannes intelligentes dans des offres clés en main.
Les architectures d'alimentation évoluent vers le courant continu de 400 volts, réduisant les pertes de conversion de 3 à 5 points de pourcentage et facilitant l'intégration des systèmes de stockage d'énergie par batterie. Les générateurs diesel perdent des parts au profit des batteries lithium-ion et à flux de vanadium à mesure que les opérateurs visent des engagements de neutralité carbone. Les salles électriques préfabriquées raccourcissent l'installation de 30 à 40 %, un avantage précieux dans les zones de réseau surchargées. La construction générale représente encore environ un quart des budgets, mais les principes de conception pour la fabrication réduisent la main-d'œuvre sur site, atténuant les pénuries de travailleurs qualifiés. Les dépenses de services augmentent à mesure que la certification ISO 50001 et les rapports au titre de la taxonomie de l'UE nécessitent des travaux d'audit spécialisés. L'élan combiné propulse l'innovation mécanique et électrique au premier plan des stratégies d'approvisionnement.
Analyse géographique
Marché de la Construction de Centres de Données en Allemagne et en Espagne
L'Allemagne reste le plus grand nœud du marché de la construction de centres de données en Europe en termes de dépenses, soutenue par la densité d'interconnexion de Francfort et la politique fédérale de souveraineté numérique. En 2025, l'Allemagne a capturé 18,54 % de la part de revenus, tandis que l'Espagne s'est imposée comme le marché à la croissance la plus rapide, affichant un CAGR de 9,21 % projeté jusqu'en 2031. Les domaines de Brandebourg d'Amazon, d'une valeur de 7,8 milliards EUR (9,3 milliards USD), totalisant 1,2 gigawatt, constituent l'investissement phare, tandis que l'expansion multi-villes de Google pour 5,5 milliards EUR (6,6 milliards USD) renforce les empreintes de cloud souverain. Le projet Dataland de Microsoft ajoute une capacité Azure Government en Rhénanie-du-Nord-Westphalie. Les contraintes du réseau électrique à Francfort orientent les développeurs vers le Brandebourg et le Schleswig-Holstein, où l'excédent d'énergie éolienne offshore soutient la résilience du réseau. Les directives fédérales sur la récupération de chaleur publiées en 2024 revitalisent les projets de Munich et de Hambourg qui s'intègrent aux réseaux de chaleur urbains.
Marché de la Construction de Centres de Données au Royaume-Uni et en France
Le Royaume-Uni se classe en deuxième position, ancré par le secteur financier de Londres et complété par l'émergence de Manchester en tant que pôle secondaire. Amazon s'est engagé à investir 8 milliards GBP (11 milliards USD) pour étendre les zones londoniennes et établir des nœuds de périphérie à Birmingham et à Édimbourg. Les contraintes de capacité de transmission dans le Sud-Est réorientent les constructions vers l'Écosse et le Pays de Galles, où les ressources marémotrice et éolienne fournissent une énergie économique. La France suit, avec Paris et Marseille bénéficiant de l'investissement de Colt de 2,3 milliards EUR (2,8 milliards USD) axé sur la location en cloud hybride. La stratgie numérique 2030 de la France incite au cloud domestique grâce à des subventions pour les infrastructures de réutilisation de la chaleur résiduelle, accélérant les partenariats municipaux.
Marchés Européens au Sens Large
L'Espagne s'impose comme le marché à la croissance la plus rapide, tandis que l'Italie évolue vers des marchés secondaires axés sur la latence. Les constructions de colocation à Madrid et à Barcelone répondent à la demande des entreprises ibériques, tandis que Milan et Rome attirent des zones cloud conformes aux règles de résidence de l'UE. Le bloc nordique concentre une part disproportionnée des annonces hyperscale grâce à des prix de gros de l'électricité inférieurs à 0,06 EUR (0,07 USD) par kilowattheure en 2025. L'investissement de Microsoft en Suède de 3,3 milliards EUR (3,95 milliards USD) intègre des dispositifs de réutilisation de la chaleur qui remplissent les conditions des incitations à la taxonomie de l'UE. Le reste de l'Europe — Pays-Bas, Belgique et Suisse — conserve son importance pour la neutralité d'interconnexion, Amsterdam et Zurich maintenant des charges de travail de périphérie pour le secteur financier.
Paysage réglementaire
Les règles européennes en matière d'énergie et de durabilité se durcissent pour les centres de données, parallèlement aux exigences nationales d'autorisation pour les raccordements électriques de grande puissance. La directive sur l'efficacité énergétique (directive (UE) 2023/1791) crée une obligation à l'échelle de l'UE de reporting sur la performance énergétique pour les centres de données de plus de 500 kW, et elle interagit avec des mesures locales telles que les lignes directrices allemandes de 2024 sur la chaleur résiduelle, qui intègrent des exigences de récupération de chaleur dans les procédures municipales d'autorisation là où des réseaux de chaleur urbains existent. Par ailleurs, le règlement délégué (UE) 2024/1364 établit une structure commune de système de notation de durabilité de l'Union avec des éléments obligatoires de reporting d'indicateurs clés de performance (KPI), ce qui augmente la charge de conformité pour les nouvelles constructions (mesure, systèmes de reporting et documentation) ainsi que pour les périmètres de rénovation.
L'évolution de la politique laisse également présager une harmonisation accrue à venir. La Commission européenne travaille sur des normes minimales d'efficacité énergétique pour les centres de données et mène un appel à contributions sur le système commun de notation, du 26 mars au 23 avril 2026. Combinées aux processus de raccordement au réseau qui exigent déjà des évaluations environnementales et des consultations pour les raccordements de grande envergure dans des marchés tels que l'Allemagne, ces mesures européennes poussent les promoteurs et les EPC vers des choix de conception vérifiables, incluant le suivi énergétique, les mesures d'efficacité de l'eau et du refroidissement, ainsi que l'intégration de la réutilisation de la chaleur, afin de satisfaire à la fois aux critères de financement et à l'examen des autorisations.
Paysage concurrentiel
Le marché de la construction de centres de données en Europe se caractérise par une fragmentation, avec de grands groupes EPC mondiaux en concurrence avec des spécialistes régionaux et des fournisseurs de modules préfabriqués. AECOM, Jacobs Solutions et DPR Construction s'appuient sur des outils de jumeau numérique pour accélérer les itérations de conception mécanique-électrique-plomberie, réduisant les reprises et améliorant la certitude des calendriers. Des acteurs régionaux tels que Mercury Engineering et Collen Construction remportent des contrats en se spécialisant dans les rénovations de refroidissement liquide et la mise en service haute densité en Irlande et au Royaume-Uni. Les salles d'alimentation préfabriquées et les modules de refroidissement, capables de réduire les délais de mise en service jusqu'à 40 %, sont devenus des offres incontournables parmi les soumissionnaires.
La construction d'installations périphériques présente un potentiel inexploité. Les opérateurs recherchent des déploiements en toiture ou sur parking de moins de 1 mégawatt que les entrepreneurs conventionnels négligent, permettant aux fournisseurs modulaires de se tailler une niche avec des salles de données conteneurisées. Les intégrateurs de stockage par batterie s'associent aux entreprises EPC pour regrouper des batteries de 20 à 40 mégawatts et des panneaux solaires en toiture, aidant les clients à obtenir un financement conforme à la taxonomie de l'UE. Les intégrateurs de systèmes de refroidissement liquide émergent comme des sous-traitants influents à mesure que les densités d'IA générative s'ancrent dans les constructions courantes. Les certifications ISO 50001 et EN 50600 constituent des facteurs de différenciation lors des évaluations d'appels d'offres, les opérateurs évaluant les offres sur la capacité avérée à satisfaire aux critères de gestion de l'énergie.
La stratégie concurrentielle repose de plus en plus sur la rapidité de mise sur le marché compte tenu des goulots d'étranglement dans l'approbation des raccordements au réseau. Les entrepreneurs disposant de chaînes d'approvisionnement préfabriquées établies peuvent mobiliser des kits en 10 semaines, une proposition de valeur convaincante pour les hyperscalers tenus de livrer de la capacité en moins de 24 mois. Par ailleurs, les coentreprises entre constructeurs et services publics de réseaux de chaleur ouvrent des synergies de co-développement, comme en témoigne l'alliance de Digital Realty à Marseille qui monétise la chaleur résiduelle tout en accélérant les permis. La convergence de l'innovation mécanique, de la conformité en matière de durabilité et de l'agilité en matière d'autorisation dicte donc le positionnement concurrentiel pour la prochaine décennie.
Leaders du secteur de la construction de centres de données en Europe
NTT Ltd. (filiale en propriété exclusive de NTT DATA Inc.)
CBRE Group Inc.
Bouygues Energies and Services SAS
ISG plc
DPR Construction
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction de Centres de Données en Europe
- AECOM
- NTT Ltd.
- Rider Levett Bucknall LLP
- The Whiting-Turner Contracting Co.
- Jacobs Solutions Inc.
- DPR Construction
- Collen Construction Ltd.
- Mercury Engineering Unlimited Co.
- Hensel Phelps Construction Co.
- Hochtief AG
- Gilbane Building Co.
- Vinci Construction
- Clune Construction Co. LP
- Bouygues Energies and Services SAS
- CBRE Group Inc.
- Fluor Corp.
- ISG plc
- Skanska AB
- Arup Group Ltd.
- Lendlease Corporation Ltd.

Opportunités de marché et perspectives d'avenir
L'opportunité la plus immédiate pour les entrepreneurs et les fournisseurs de modules se situe là où les contraintes d'approvisionnement sont visibles et mesurables, et là où l'IT à plus haute densité entraîne une refonte plutôt qu'un aménagement incrémental. CBRE a signalé un taux de vacance des centres de données européens de 6,5 % au T1 2026 et a souligné des conditions tendues sur les marchés FLAPD principaux (Francfort, Londres, Paris, Amsterdam, Dublin), ce qui soutient la demande pour des solutions de rapidité de mise en énergie telles que les salles électriques préfabriquées, les centrales de refroidissement modulaires et les services de mise en service qui compriment les délais dans les métropoles contraintes par le réseau. Le même ensemble de données pointe également vers des soupapes de décharge sur des marchés secondaires, avec un report d'intérêt vers des marchés tels que Milan, alors que les promoteurs recherchent des sites constructibles et des délais de raccordement au réseau réalisables.
Un second groupe d'opportunités concerne les travaux mécaniques et de contrôle motivés par la conformité, portés par le reporting européen de performance énergétique et les KPI de durabilité. Les projets qui intègrent la récupération de chaleur là où le chauffage urbain existe, un refroidissement à plus haute efficacité pour les baies de 50 à 100 kW, et le stockage d'énergie sur site s'alignent sur les indicateurs opérationnels que les régulateurs codifient à travers le cadre EED et l'approche émergente de notation de durabilité de l'Union. La référence de CBRE concernant un pipeline de construction à l'échelle européenne de plus de 750 MW prévus pour achèvement en 2026 maintient l'attention sur des modèles de livraison reproductibles et industrialisés, favorisant les EPC et les sous-traitants spécialisés capables de standardiser le déploiement du refroidissement liquide, l'intégration électrique haute tension, ainsi que l'instrumentation de mesure et de reporting à travers des programmes multi-sites.
Recent Industry Developments in Marché de la Construction de Centres de Données en Europe
- Janvier 2026 : Extension du campus de centre de données de Brandebourg avec 300 MW de capacité optimisée pour l'IA, refroidissement liquide et batteries sur site. Cette extension ajoute de la capacité à l'UE et soutient la préparation aux charges de travail IA, intensifiant la concurrence sur les marchés allemand et plus largement de la région du Danube.
- Décembre 2025 : Extension du campus Dataland en Rhénanie-du-Nord-Westphalie vers une puissance de niveau Tier 4 avec intégration du chauffage urbain. Cela renforce l'empreinte hyperscale européenne et consolide les référentiels d'efficacité énergétique.
- Novembre 2025 : Approbation d'un projet de centre de données de 40 MW à Francfort utilisant des salles électriques préfabriquées et un refroidissement direct sur puce. Cela soutient une capacité de construction modulaire et rapide sur un marché européen clé.


Marché de la Construction de Centres de Données en Europe Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les dépenses totales liées à la construction et à l'aménagement des centres de données à travers l'Europe, y compris les travaux de site principaux et les principaux lots de construction nécessaires pour rendre la capacité prête à l'emploi.
Exclusions de périmètre : nous excluons les dépenses d'exploitation et de maintenance continues des centres de données une fois l'installation mise en service, ainsi que les achats purs de matériel informatique qui ne font pas partie du périmètre de construction.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de centre de données
- Centre de données de colocation
- Hyperscalers/Fournisseurs de services cloud (FSC)
- Centre de données d'entreprise et périphérique
- Par infrastructure
- Infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Services - Conception et conseil, intégration, support et maintenance
- Infrastructure électrique
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites de ce qui doit être compté comme construction et pour ancrer le modèle à l'aide de signaux externes vérifiables. Nous commençons généralement par des sources publiques telles que les indices de construction et de prix d'Eurostat, les offices nationaux de statistiques pour l'activité de construction, et les notes de politique de la Commission européenne influençant les autorisations et les attentes en matière d'efficacité énergétique.
Pour rendre le dimensionnement plus réaliste, nous nous référons également aux publications sur le réseau et les systèmes électriques (telles que celles d'ENTSO-E), aux divulgations de planification et d'autorisation lorsqu'elles sont disponibles publiquement, et aux organismes professionnels couvrant les centres de données et l'activité de construction en Europe. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse fiables aident à confirmer les plans de construction annoncés et les calendriers. Nous utilisons ensuite des abonnements payants axés sur les données financières des entreprises, les dépôts de brevets et les données d'importation et d'exportation au niveau des expéditions de manière sélective pour tester les hypothèses de coûts et l'intensité en équipement. Cette liste est illustrative, et de nombreuses autres sources ont également été consultées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire vise à valider ce que couvrent les dépenses de construction dans les différents marchés européens, et à quelle vitesse évoluent les prix pour la main-d'œuvre, les équipements électriques et les systèmes mécaniques. Nous interrogeons les propriétaires de projets, les parties prenantes en conception et ingénierie, les entrepreneurs généraux et les fournisseurs de lots spécialisés dans les principaux pôles et les localisations secondaires, afin de combler les lacunes issues de la recherche documentaire et d'ajuster les hypothèses avant de finaliser les totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 20 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 38 % |
| Petits acteurs : 20 % | Managers : 42 % |
Dimensionnement du marché et prévisions
Le marché est dimensionné selon une approche combinée descendante (top-down) et ascendante (bottom-up). Du côté descendant, la demande de construction est reconstituée en suivant le pipeline de nouvelles capacités et d'extensions en Europe, puis en appliquant des fourchettes de coûts réalistes par MW pour la construction générale, l'électricité, la mécanique et les services, qui sont ensuite ajustées selon le mix de construction par pays.
Pour maintenir des totaux fondés, des vérifications ascendantes sélectives sont ajoutées à l'aide de consolidations de fournisseurs, de vérifications par canal sur les principaux lots d'équipement, et de coûts de projets échantillonnés multipliés par la capacité de mise en service. Cela permet de mettre en évidence les points où les totaux descendants nécessitent une correction. Les intrants utilisés dans le modèle incluent la capacité annoncée et en construction (MW), les délais typiques de construction, les fourchettes de coûts régionaux par MW, les évolutions des indices de matériaux et de main-d'œuvre, ainsi que les changements dans les exigences de conception, tels que des densités de baies plus élevées augmentant l'intensité électrique et de refroidissement.
Pour les prévisions, une analyse de scénarios est utilisée car les démarrages de projets et les calendriers de mise en service peuvent évoluer selon la disponibilité de l'énergie, la rapidité des autorisations et les conditions de financement. Lorsque les divulgations au niveau des projets présentent des lacunes, nous les comblons en utilisant des référentiels prudents issus de constructions européennes comparables, puis nous les révisons lors d'entretiens d'experts afin que l'intensité de coût implicite reste plausible pour chaque géographie.
Validation des données et cycle de mise à jour
Les résultats sont validés par des contrôles croisés par rapport à des signaux indépendants tels que les indices de prix de la construction, les ajouts de capacité suivis publiquement, et la répartition observée entre les dépenses électriques et mécaniques sur les constructions récentes. Si un résultat au niveau d'un pays semble incohérent, les hypothèses sont rouvertes et recalculées, puis la logique est revue par un autre analyste avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie le tableau de la demande, tel qu'un changement de politique majeur, une contrainte d'énergie, ou une vague importante d'annonces de projets. Avant livraison, une dernière révision est réalisée afin que les clients reçoivent une vue actualisée alignée sur les dernières divulgations disponibles.
Comparaison du dimensionnement du marché de la construction de centres de données en Europe de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour la construction de centres de données en Europe peuvent sembler très éloignées les unes des autres, même lorsque le sujet semble identique. Les différences proviennent généralement de ce que chaque étude compte comme construction, de la manière dont elle traite les rénovations par rapport aux nouvelles constructions, et du calendrier utilisé pour la conversion des devises et l'escalade des prix.
Un facteur clé sur ce marché est de savoir si l'estimation est construite à partir de pipelines en MW avec des hypothèses de coûts par MW actualisées, ou si elle repose sur un ensemble limité de valeurs de projets phares qui ne sont pas normalisées en termes de calendrier et de périmètre. Lorsque l'escalade des coûts pour les lots électriques et mécaniques est actualisée et que les taux de change sont alignés sur l'année de la dépense (et non l'année de l'annonce), le dimensionnement évolue, et ces vérifications de mise à jour se reflètent chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 63,66 milliards USD (2026) | |
| Rapport sectoriel A | 11,60 milliards USD (2024) | Utilise une année de référence antérieure et une dépense comptabilisée plus restreinte, qui exclut généralement la construction générale et les services au sens large, et peut sous-estimer les programmes de construction pluriannuels en ne tenant compte que des démarrages à court terme. |
| Association sectorielle B | 5,50 milliards USD (2026) | Présente le chiffre comme une dépense d'investissement annuelle, ce qui n'est pas comparable à une vue de valeur de marché complète sur l'ensemble des lots de construction actifs, et peut manquer les montées en puissance de projets hyperscale plus importants. |
L'écart entre les chiffres publiés reflète principalement le calendrier et ce qui est comptabilisé, certaines sources rapportant l'investissement annuel et d'autres un pool de valeur de construction plus large. En maintenant des règles de périmètre cohérentes, en normalisant la devise et les prix sur l'année de dépense, et en revérifiant les hypothèses par rapport aux pipelines en MW et aux signaux de coûts au niveau des lots, notre estimation reste traçable à des intrants clairs qui peuvent être reproduits et mis à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la construction de centres de données en Europe en 2026 et à quelle vitesse croît-il ?
Il est évalué à 63,66 milliards USD en 2026 et devrait s'étendre à 93,03 milliards USD d'ici 2031, enregistrant un TCAC de 7,88 %.
Quel niveau d'installation gagne le plus de terrain parmi les nouvelles constructions ?
Les conceptions de niveau 4 connaissent la croissance la plus rapide, affichant un TCAC de 8,42 % alors que les locataires des services financiers et du secteur public exigent une disponibilité de 99,995 %.
Pourquoi les opérateurs hyperscale privilégient-ils les pays nordiques ?
L'électricité de gros en Suède et en Finlande a atteint en moyenne moins de 0,06 EUR par kilowattheure en 2025, réduisant considérablement les coûts d'exploitation et permettant des accords d'achat d'énergie renouvelable.
Comment les réglementations de l'UE façonnent-elles les pratiques de construction ?
La directive sur l'efficacité énergétique impose la récupération de la chaleur résiduelle pour les sites de plus de 1 mégawatt à partir de 2025, accélérant l'intégration avec les réseaux de chaleur urbains.
Quelles technologies sont adoptées pour prendre en charge les densités de baies pilotées par l'IA ?
Les opérateurs déploient des baies refroidies par liquide, une distribution d'énergie en courant continu de 400 volts et un stockage de batteries sur site pour gérer des charges de 50 à 100 kilowatts par baie tout en maintenant le ratio d'efficacité d'utilisation de l'énergie en dessous de 1,15.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données
- Marché de la construction de data centers au Brésil
- Marché de la construction de data centers en Italie
- Marché de la construction de data centers en Chine
- Marché de la construction de centres de données en Suisse
- Marché de la construction de centres de données en Pologne
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché de l'alimentation pour data centers en Italie Demande de systèmes d'alimentation en Italie, couvrant le composant, le type d'installation et la taille de l'installation.
- Marché des centres de données hyperscale en Europe Sites hyperscale en Europe, répartis par type d'installation, composant et niveau (tier).
- Marché des centres de données hyperscale au Royaume-Uni Sites hyperscale au Royaume-Uni, répartis par type d'installation, composant et niveau (tier).
- Marché des serveurs de centres de données en Inde Serveurs en Inde, répartis par facteur de forme, architecture de processeur et modèle de déploiement.


