
Taille et parts du marché du test participatif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.62 Milliards de dollars |
| Taille du Marché (2031) | 5.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du test participatif par Mordor Intelligence
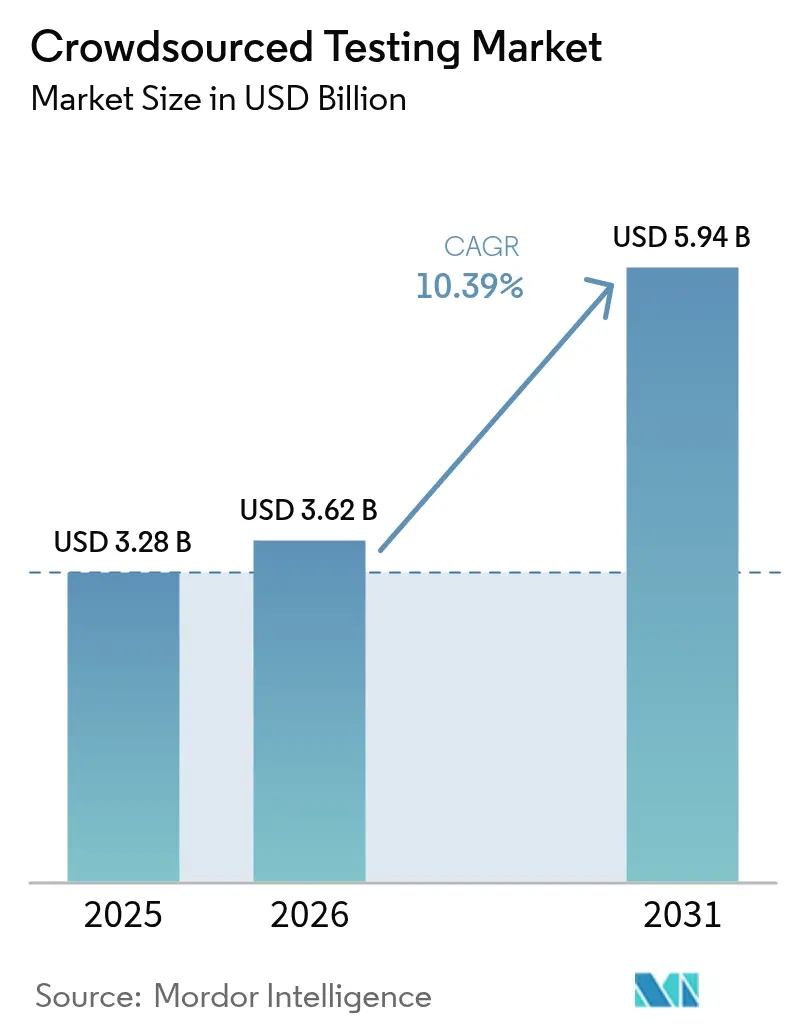
La taille du marché du test participatif devrait croître de 3,28 milliards USD en 2025 à 3,62 milliards USD en 2026 et devrait atteindre 5,94 milliards USD d'ici 2031 à un CAGR de 10,39 % sur la période 2026-2031. La dynamique soutenue reflète le passage des entreprises d'équipes d'assurance qualité centralisées vers des communautés de testeurs mondialement distribuées, capables de valider les logiciels dans des scénarios réels. L'accélération des lancements d'applications mobiles, la fragmentation croissante des appareils et des systèmes d'exploitation, ainsi que le renforcement des mandats de sécurité et de conformité dans les services financiers et la santé continuent d'orienter la demande. L'attention concurrentielle se tourne vers l'orchestration assistée par l'IA qui réduit les délais des cycles de test, tandis que l'adoption croissante de l'IoT ouvre de nouveaux flux de revenus pour les plateformes capables de reproduire des environnements périphériques complexes. Par ailleurs, le marché du test participatif bénéficie de modèles économiques à coûts flexibles, attractifs pour les PME à ressources limitées qui ont besoin d'une validation rapide de la qualité sans charges salariales permanentes.
Points clés du rapport
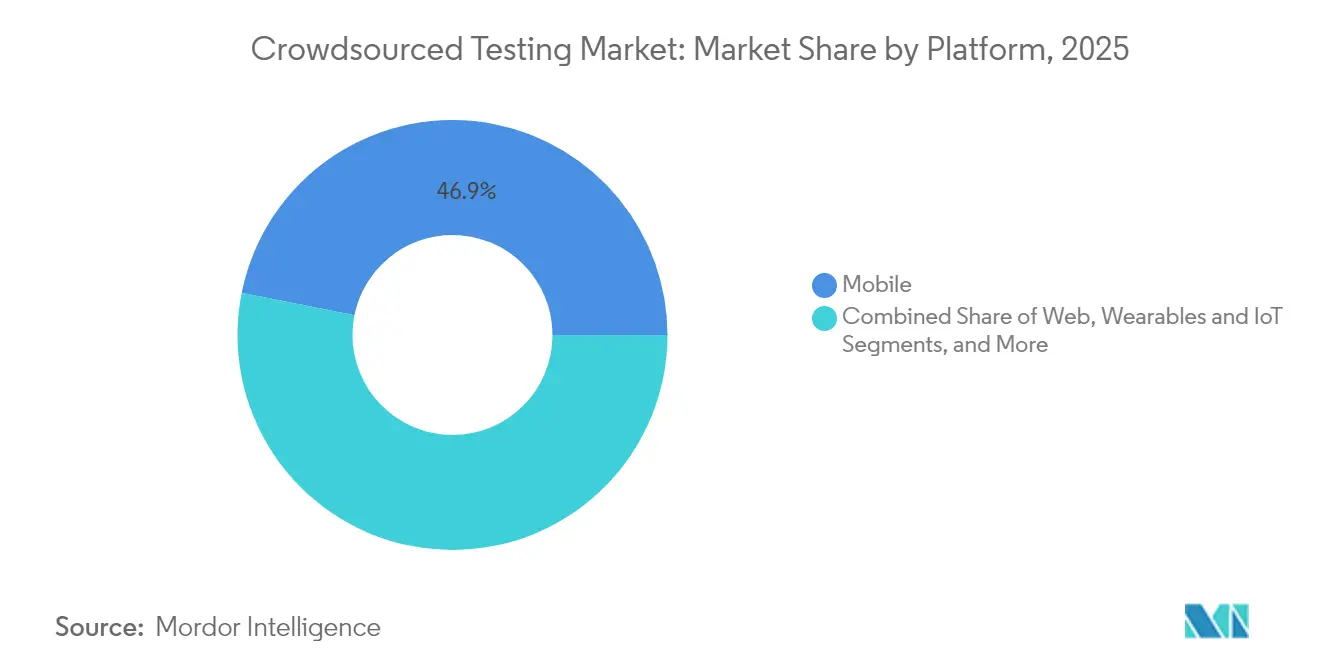
- Par plateforme, le mobile détenait 46,85 % de la part du marché du test participatif en 2025, tandis que les applications pour objets connectés et appareils portables devraient se développer à un CAGR de 11,62 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 55,60 % de la taille du marché du test participatif en 2025 ; les PME devraient enregistrer le CAGR le plus rapide à 10,55 %.
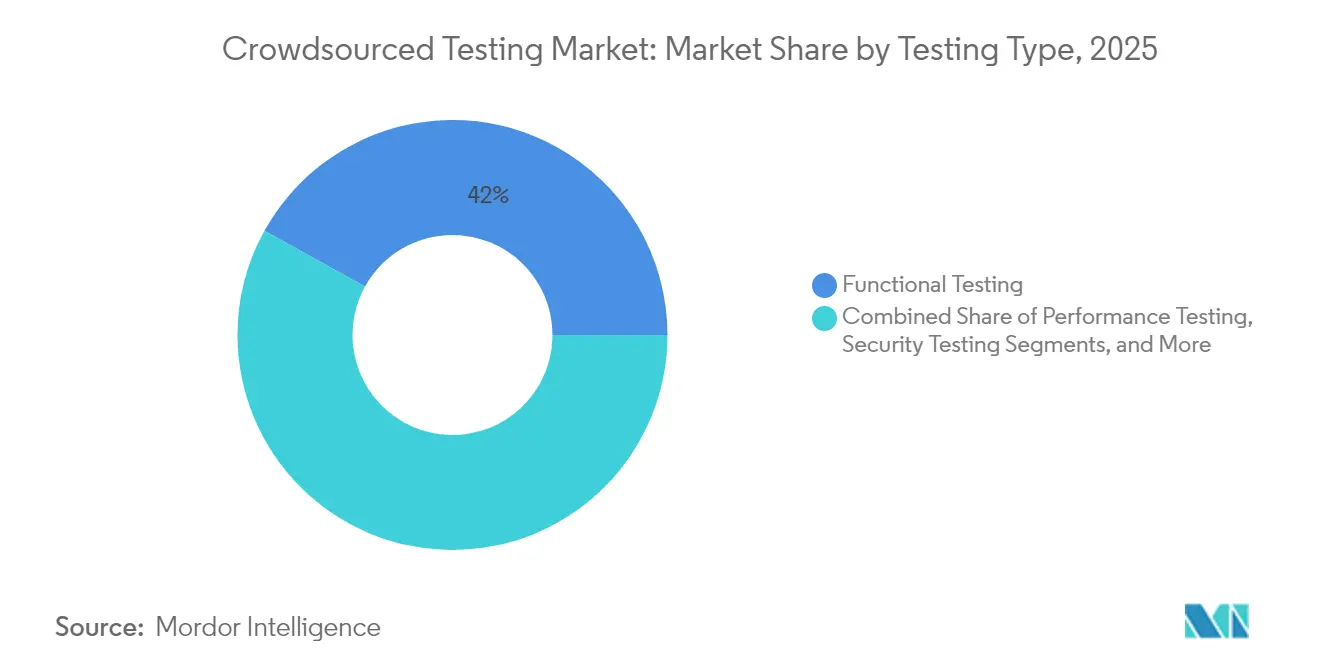
- Par type de test, le test fonctionnel était en tête avec une part de revenus de 41,95 % en 2025 ; le test d'intrusion devrait s'accélérer à un CAGR de 12,45 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI représentait 27,25 % de la taille du marché du test participatif en 2025, tandis que la santé et les sciences de la vie devraient croître à un CAGR de 11,05 %.
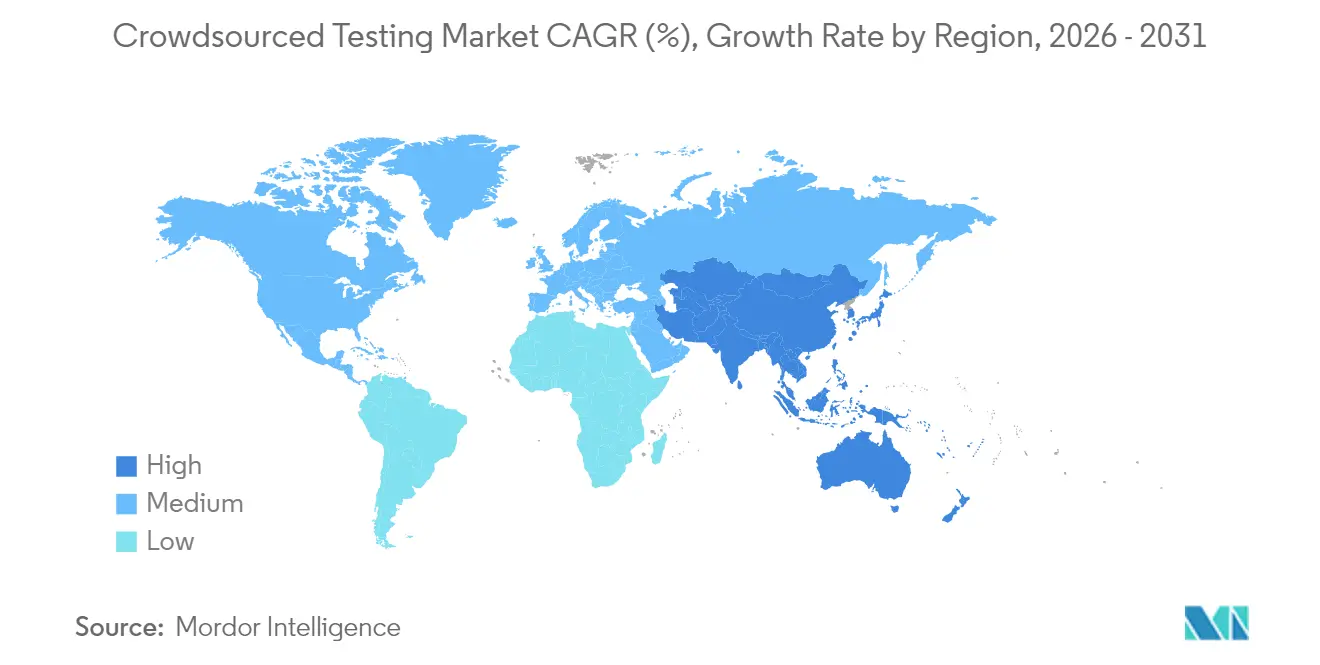
- Par région, l'Amérique du Nord dominait avec 36,10 % de la part du marché du test participatif en 2025 ; l'Asie-Pacifique devrait progresser à un CAGR de 12,10 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prolifération des systèmes d'exploitation / appareils / applications (courant) | +2.8% | Mondial, avec un impact plus élevé en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage à l'Agile et au DevOps nécessitant une AQ continue (courant) | +2.1% | Mondial, avec un impact plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Mise à l'échelle rentable de l'AQ via des pools de testeurs mondiaux (courant) | +1.9% | Mondial, avec un impact plus élevé sur les marchés émergents | Moyen terme (2-4 ans) |
| Mandats croissants de test d'intrusion pour la conformité à la sécurité des applications (sous-estimé) | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| L'orchestration participative assistée par l'IA débloque des retours en temps réel (sous-estimé) | +1.3% | Mondial, avec une adoption précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des économies d'applications mobiles et IoT | +1.2% | Mondial, avec un impact plus élevé en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'orchestration participative assistée par l'IA débloque des retours en temps réel
Les algorithmes d'apprentissage automatique rationalisent la sélection des testeurs, le routage des tâches et l'agrégation des résultats, réduisant les délais d'exécution des projets de 40 % et améliorant la précision de détection des défauts sur la plateforme de Global App Testing[1]Global App Testing, "L'état de l'AQ participative 2024," globalapptesting.com. L'intégration transparente avec les pipelines d'intégration continue supprime les délais importants dans les cycles de publication agiles. À mesure que les métadonnées des testeurs s'accumulent, la précision algorithmique s'améliore, créant des effets de réseau auto-renforçants qui augmentent les coûts de changement pour les clients entreprises. Ces dynamiques renforcent l'avantage concurrentiel à long terme des premiers acteurs du marché du test participatif.
Mandats croissants de test d'intrusion pour la conformité à la sécurité des applications
Des réglementations telles que la loi européenne sur la résilience opérationnelle numérique (DORA) contraignent les institutions financières à effectuer des tests d'intrusion récurrents, poussant les entreprises vers des communautés externes d'évaluation des vulnérabilités capables de simuler divers vecteurs d'attaque.[2]Agence de l'Union européenne pour la cybersécurité, "La loi sur la résilience opérationnelle numérique expliquée," enisa.europa.eu Bugcrowd a traité plus de 184 millions de tests de sécurité en 2024, soulignant l'écart croissant entre les ressources internes et les paysages de menaces modernes. Lorsque les entreprises financières ont combiné des équipes de sécurité internes avec des programmes de test d'intrusion participatifs, la détection des vulnérabilités s'est améliorée de 45 %, consolidant le test de sécurité comme un segment de croissance durable.
Mise à l'échelle rentable de l'AQ via des pools de testeurs mondiaux
Les modèles d'engagement à coûts variables permettent aux petites entreprises d'ajuster la capacité de test à la hausse ou à la baisse en fonction des calendriers de publication, leur évitant la masse salariale fixe d'équipes AQ à temps plein. Les PME tirant parti des programmes de test participatif ont signalé une évitement significatif des coûts tout en accédant à des appareils régionaux et à des conditions réseau que les laboratoires internes ne peuvent pas reproduire.[3]Business Perspectives, "Adoption des pratiques de sous-traitance participative dans l'AQ logicielle par les PME," businessperspectives.org Cette élasticité économique accélère les sprints d'innovation et réduit le délai de mise sur le marché pour les start-ups numériques aux ressources limitées.
Passage à l'Agile et au DevOps nécessitant une AQ continue
Les équipes DevOps ont besoin que les tests soient exécutés en parallèle avec les flux de développement, plutôt qu'en phases séparées. Les services de test participatif s'intègrent directement dans les flux de travail d'intégration continue, permettant aux organisations de réduire les cycles de publication moyens de 50 % tout en maintenant les objectifs de qualité. Les architectures de microservices ne font qu'accentuer le besoin d'une couverture environnementale étendue que les communautés de testeurs distribués satisfont.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Préoccupations relatives à la confidentialité des données et aux fuites de propriété intellectuelle (courant) | -1.4% | Mondial, avec un impact plus élevé en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Qualité fragmentée des testeurs et lacunes de gouvernance (courant) | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Hausse des coûts d'acquisition de travailleurs participatifs dans les régions de premier rang (sous-estimé) | -0.8% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Connaissance limitée du domaine pour les secteurs réglementés (sous-estimé) | -0.7% | Mondial, avec un impact plus élevé sur les marchés fortement réglementés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la confidentialité des données et aux fuites de propriété intellectuelle
Les entreprises gérant du code propriétaire hésitent à exposer des versions pré-lancement sur des réseaux de testeurs ouverts. Des recherches mettent en évidence des pistes d'audit ancrées dans la blockchain qui sécurisent la propriété intellectuelle tout en maintenant la transparence, mais l'ambiguïté réglementaire et les règles de transfert de données transfrontalières freinent encore l'adoption généralisée.
Qualité fragmentée des testeurs et lacunes de gouvernance
L'absence de certification universelle pour les testeurs participatifs entraîne des taux de détection des défauts incohérents et des normes d'exécution des tests variables. Les plateformes répondent avec des moteurs de classement des compétences et des tableaux de bord de performance en temps réel, mais tant que les cadres de gouvernance ne mûrissent pas, les organisations doivent investir dans des couches de validation secondaires, diluant les économies de coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme :
la domination du mobile élargit la demande IoTLes applications mobiles représentaient 46,85 % de la part du marché du test participatif en 2025, en raison de la fragmentation des appareils qui oblige à valider sur des centaines de modèles de terminaux. La taille du marché du test participatif liée au mobile devrait se développer à mesure que l'adoption de la 5G intensifie les cas d'usage sensibles à la latence. L'IoT et les appareils portables, bien que représentant encore une base plus petite, progressent à un CAGR de 11,62 % jusqu'en 2031, à mesure que les points de terminaison pour la maison intelligente, l'industrie et la santé se multiplient. Selon le Conseil consultatif IoT du NIST américain, l'interopérabilité et la sécurité restent les principaux défis, amplifiant les exigences de test dans les environnements périphériques multi-capteurs. Les segments Web et bureau forment ensemble le reste, mais cèdent des parts aux initiatives axées sur le mobile.
Des effets de second ordre découlent de la convergence 5G-IoT qui impose des tests de bout en bout dans des contextes à latence ultra-faible. Les configurations de laboratoire traditionnelles reproduisent rarement la gigue réseau du monde réel, tandis que les testeurs distribués opérant sur des réseaux en direct détectent les défauts plus tôt. Par conséquent, les investisseurs continuent de soutenir les plateformes qui privilégient les tests sur le terrain à grande échelle, renforçant le leadership du marché du test participatif.


Par taille d'organisation :
l'adoption par les PME s'accélèreLes grandes entreprises ont conservé 55,60 % des revenus de 2025, combinant souvent des testeurs internes et externes pour les sprints d'acceptation utilisateur, de localisation ou de sécurité. Néanmoins, les PME ont produit le CAGR le plus rapide à 10,55 % car les modèles à coûts variables s'alignent sur une budgétisation allégée. Des études montrent que les PME tirant parti du test participatif réduisent les dépenses d'infrastructure initiales tout en élargissant la couverture sur des marchés autrement inaccessibles dans des délais serrés. Avec le financement par capital-risque qui revient vers les entreprises logicielles en phase de démarrage, le pipeline de clients PME pour le marché du test participatif reste solide.
Les fournisseurs de plateformes adaptent les niveaux de tarification pour abaisser les barrières à l'entrée, proposant des abonnements basés sur l'utilisation qui s'adaptent automatiquement à la fréquence des builds. Cette approche intègre les tests dans le rythme de développement des start-ups sans les enfermer dans des contrats pluriannuels, élargissant encore davantage la base adressable du secteur du test participatif.
Par type de test :
le test de sécurité prend de l'élanLe test fonctionnel est resté dominant à 41,95 % en 2025, mais le test d'intrusion enregistre désormais un CAGR de 12,45 % alors que les régulateurs s'appuient sur la validation continue de la sécurité. L'escalade réglementaire continue garantit que les engagements axés sur la sécurité commandent des tarifs de facturation premium, poussant les plateformes à constituer des communautés de hackers éthiques vérifiés. La génération d'exploits assistée par l'IA stimule encore davantage la demande car elle équipe les testeurs de boîtes à outils qui automatisent la reconnaissance, permettant une couverture plus approfondie dans les fenêtres contractuelles.
Par secteur d'utilisation final :
la transformation de la santé s'accélèreLe BFSI détenait 27,25 % de la taille du marché du test participatif en 2025 en raison des déploiements de l'open banking et des mandats de sécurité des paiements. La santé et les sciences de la vie, cependant, affichent le CAGR le plus élevé à 11,05 %, portées par la télémédecine, la surveillance à distance et les thérapeutiques numériques qui doivent répondre à des exigences strictes en matière d'utilisabilité et de confidentialité. La validation dans le monde réel sur les appareils des patients garantit la conformité en matière d'accessibilité et la confiance des patients, incitant les clients du secteur de la santé à allouer des budgets de test plus élevés.
Le commerce de détail, le commerce électronique et les médias représentent collectivement une part importante, car les applications grand public rivalisent pour des expériences sans friction et une disponibilité maximale pendant les périodes de pointe. Les cas limites, tels que l'évaluation de l'accessibilité pour les personnes handicapées ou le rendu multi-navigateurs, soulignent la polyvalence du marché du test participatif pour les secteurs centrés sur le client.
Analyse géographique
Marché des Tests en Crowdsourcing en Amérique du Nord
L'Amérique du Nord a représenté 36,10 % des revenus de 2025, portée par une adoption mature des pratiques DevOps et des régimes de conformité stricts tels que SOX, HIPAA et les lois étatiques sur la protection des données personnelles. Des écosystèmes de capital-risque profonds stimulent une innovation continue en matière d'outils, et les acheteurs en entreprise valorisent l'orchestration de tests pilotée par l'IA qui s'intègre aux pipelines CI/CD existants. À mesure que les grandes plateformes arrivent à maturité, les clients migrent de plus en plus des engagements ponctuels vers des abonnements, stabilisant ainsi la visibilité des revenus sur le marché des tests en crowdsourcing.
Marché des Tests en Crowdsourcing en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR de 12,10 % jusqu'en 2031, portée par des agendas numériques axés sur le mobile en Chine, en Inde et en Asie du Sud-Est. La GSMA recense 1,8 milliard d'abonnés mobiles dans la région, la contribution d'internet mobile représentant 5,3 % du PIB, ce qui souligne l'immense empreinte applicative nécessitant une validation en conditions réelles. Les initiatives gouvernementales autour des villes intelligentes et du fintech grand public renforcent le besoin de couverture de tests en langues locales, sur les appareils et les réseaux locaux, positionnant les communautés de testeurs régionaux comme des atouts inestimables.
Marché des Tests en Crowdsourcing en EMEA et en Amérique du Sud
L'Europe capte environ un quart des dépenses mondiales. Le RGPD, la loi sur les services numériques et la directive NIS 2 exigent toutes une assurance logicielle rigoureuse, stimulant les engagements en matière de tests de pénétration et de conformité. Les plateformes investissent dans la certification des testeurs et dans des cadres sécurisés de gestion des données afin de satisfaire aux strictes règles européennes en matière de confidentialité. Parallèlement, l'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés naissants, mais comblent rapidement leurs lacunes en matière d'infrastructure. L'adoption des smartphones et l'expansion du fintech ouvrent la voie à une croissance à deux chiffres, bien que la gouvernance de la qualité des testeurs et les dispositions relatives aux transferts transfrontaliers de données demeurent des obstacles.

Paysage réglementaire
Les tests participatifs (crowdsourced testing) s'inscrivent dans un ensemble croissant d'exigences en matière d'assurance logicielle, de confidentialité et de sécurité de la chaîne d'approvisionnement, qui façonnent la manière dont les communautés de testeurs externes sont intégrées, segmentées et gouvernées. Aux États-Unis, les directives de janvier 2026 du White House Office of Management and Budget (OMB Memorandum M-26-05) ont renforcé une approche fondée sur le risque pour la sécurité logicielle et matérielle dans les contextes fédéraux. Ces directives ont accru l'importance accordée aux contrôles fondés sur des preuves, aux pratiques de développement sécurisé et à la responsabilisation tout au long de la chaîne de livraison. Parallèlement, les directives du NIST relatives aux programmes de divulgation des vulnérabilités (Vulnerability Disclosure Program guidance, alignées sur SP 800-216) favorisent des processus VDP plus structurés, renforçant le rôle des flux de travail de sécurité participative gérés pour les entreprises et les sous-traitants.
Des contraintes propres à chaque juridiction façonnent également l'exécution transfrontalière, en particulier pour les tests de sécurité et de conformité. Le Data Security Program du Département de la Justice des États-Unis (avril 2025) restreint qui peut réaliser certaines activités d'audit de sécurité impliquant des données personnelles sensibles ou liées à des gouvernements, lorsqu'elles concernent des personnes visées ou des pays préoccupants. Cela pousse les fournisseurs à mettre en place du géo-blocage, une minimisation des données et des contrôles d'accès pour les bassins de testeurs. En Chine, la norme GB/T 43741-2024 formalise les exigences applicables aux services de tests participatifs en matière de sécurité réseau, et précise que les tests participatifs cybernétiques pour les infrastructures d'information critiques doivent se dérouler sous la supervision d'organismes de cybersécurité autorisés. Ce cadre stimule la demande de gouvernance documentée et d'engagement contrôlé des testeurs. Au niveau des processus, des cadres standards tels que l'ISO/IEC/IEEE 29119 (série sur les tests logiciels, 2021-2022) et des spécifications nationales comme T/CQAE 11017-2021 et T/CQAE 11020-2022 contribuent à des exigences plus formelles d'assurance qualité de service pour les organisateurs et plateformes de crowdsourcing.
Analyse de la chaîne de valeur
La chaîne de valeur des tests participatifs commence avec les donneurs d'ordre, notamment les acteurs de la BFSI, de la santé, des TI et télécommunications, du commerce de détail et du e-commerce, et des médias, qui ont besoin d'une couverture réelle pour les tests fonctionnels, de performance, d'utilisabilité, d'accessibilité et de sécurité sur mobile, web, ordinateur de bureau et points de terminaison IoT émergents. Les intrants comprennent divers appareils et navigateurs réels, des conditions de réseau réelles (Wi-Fi, 4G, 5G), des contextes linguistiques et culturels localisés, ainsi que des profils de testeurs allant des professionnels de l'assurance qualité aux utilisateurs métier. Les plateformes se trouvent au cœur de la livraison, en assurant la prise en charge de la conception des tests, la distribution sécurisée des versions, le recrutement et la vérification des testeurs, l'orchestration, la capture de preuves (journaux, captures d'écran, enregistrements), le triage des défauts et l'analytique pour la préparation à la mise en production.
La livraison en aval est étroitement liée aux outils SDLC et DevOps, où les constats sont convertis en tickets et en artefacts de flux de travail. Par conséquent, les intégrations et les écosystèmes de partenaires jouent un rôle important dans l'exécution. Des partenariats récents montrent un couplage plus étroit avec les flux de travail d'identité et de développement, notamment le partenariat de UserTesting avec LinkedIn (avril 2025) pour utiliser Verified on LinkedIn afin de vérifier l'identité des participants, répondant aux préoccupations liées à la confiance et à l'intégrité des panels. LambdaTest a également élargi ses alliances couvrant le DevOps et l'automatisation mobile, notamment un partenariat avec KineticSkunk (mars 2025) et une collaboration approfondie avec Appium (juillet 2025). L'expansion de l'écosystème étend l'assurance qualité fonctionnelle vers la sécurité et des partenaires de livraison plus larges, comme le reflète le programme Apex Partner de Testlio avec Bugcrowd et InnoWave (octobre 2025). Les principaux points de blocage incluent la garantie de disponibilité de testeurs qualifiés pour des zones géographiques et domaines réglementés spécifiques, la gestion de la confidentialité des données et de l'exposition de la propriété intellectuelle lors de la distribution avant lancement, et le maintien d'une qualité d'exécution cohérente au sein de communautés de testeurs vastes et distribuées.
Paysage concurrentiel
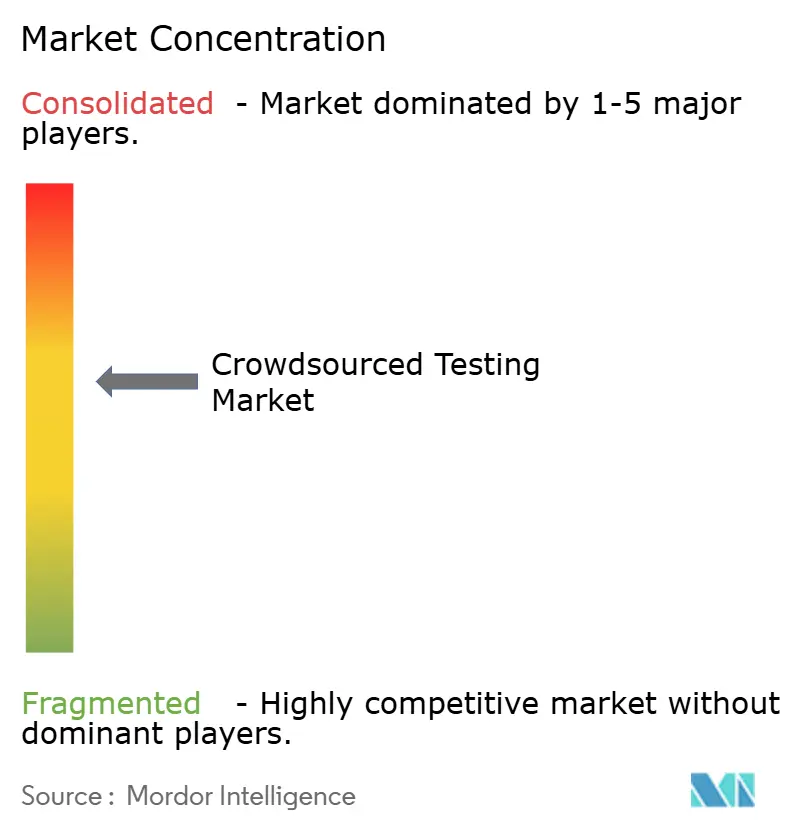
Le marché du test participatif est modérément fragmenté. Les fournisseurs se différencient par une orchestration axée sur l'IA, une spécialisation sectorielle et des intégrations CI/CD transparentes. Global App Testing, Bugcrowd, Testlio et Cigniti continuent de développer leurs communautés de testeurs tout en investissant dans l'automatisation qui sélectionne les compétences et alloue les tâches avec une supervision humaine minimale.
L'activité stratégique se concentre sur l'élargissement des écosystèmes de plateformes : places de marché d'API, plug-ins pour Jenkins et GitLab, et tableaux de bord analytiques qui convertissent les données de test brutes en informations sur la préparation à la publication. Des partenariats se forment avec des fournisseurs de cybersécurité pour intégrer les tests d'intrusion participatifs dans des programmes DevSecOps à pile complète. Les acquisitions progressives ciblent une expertise de niche telle que les tests AR/VR ou l'assurance logicielle de qualité automobile pour approfondir les portefeuilles verticaux.
Les nouveaux entrants poursuivent une spécialisation verticale, adaptant les pools de testeurs et les flux de travail aux domaines réglementés tels que la santé ou la sécurité fonctionnelle automobile. La protection de la propriété intellectuelle ancrée dans la blockchain bénéficie d'un financement en phase de démarrage, séduisant les clients méfiants vis-à-vis des fuites de code. L'intensité concurrentielle reflète également la hausse des dépenses d'acquisition de testeurs dans les économies de premier rang, incitant les entreprises à développer des communautés en Amérique latine, en Afrique et en Asie du Sud-Est, où la diversité des appareils apporte une valeur ajoutée à un coût soutenable.
Leaders du secteur du test participatif
Applause App Quality Inc.
Testbirds GmbH
Global App Testing
Bugcrowd Inc.
test IO Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests en Crowdsourcing
- Applause App Quality Inc.
- Global App Testing
- test IO Inc.
- Testbirds GmbH
- Cobalt Labs Inc.
- Bugcrowd Inc.
- Synack Inc.
- Rainforest QA Inc.
- Digivante Ltd.
- Flatworld Solutions Pvt Ltd
- Qualitest Group
- QA InfoTech (QAIT)
- Infosys Ltd (Digital Assurance)
- Planit Testing
- Qualitrix Technologies Pvt Ltd
- CrowdSource Testing SpA
- Cigniti Technologies Ltd
- Frugal Testing
- Ubertesters Inc.
- Testlio Inc.
- UserTesting Inc.
- Digisphere Solutions (99tests)

Opportunités de marché et perspectives d'avenir
De nouvelles poches de demande émergent autour des tests d'expériences numériques activées par l'IA, où les scripts automatisés seuls ne parviennent pas à saisir les cas limites conversationnels, culturels et d'accessibilité. Les plateformes transforment en produit l'évaluation avec intervention humaine et les boucles de rétroaction rapide pour les fonctionnalités d'IA intégrées aux flux de travail logiciels quotidiens, comme l'illustrent Global App Testing avec le lancement de GAT AI GroundTruth (mars 2026) pour une évaluation de l'IA générative centrée sur l'humain, et Digivante avec le lancement de JourneyEval AI (juin 2026) pour fournir des évaluations participatives structurées en 24 heures. Cette combinaison crée un espace de croissance pour les fournisseurs capables d'associer gouvernance participative, délais d'exécution rapides et capture de preuves avec des politiques d'IA responsable, des contrôles d'accessibilité et des rapports de niveau entreprise.
Un autre domaine d'opportunité concerne un alignement plus étroit entre les tests de sécurité participatifs et les programmes axés sur la conformité, en particulier lorsque les acheteurs gouvernementaux et des secteurs réglementés ont besoin de processus structurés et de canaux approuvés. Le partenariat de Bugcrowd avec Carahsoft (avril 2026) pour proposer des solutions de tests de sécurité proactifs autorisées FedRAMP met en évidence une voie d'accès pour les fournisseurs de tests de sécurité participatifs aux marchés publics via une distribution alignée sur la conformité. Parallèlement, des signaux politiques et normatifs tels que l'OMB M-26-05 (janvier 2026) et les directives de divulgation des vulnérabilités alignées sur le NIST renforcent la demande de mécanismes de tests externes bien gouvernés. Des contraintes telles que le DOJ Data Security Program (avril 2025) accentuent également le besoin de contrôles de résidence des données, de bassins de testeurs segmentés et de gestion des accès auditables. Les fournisseurs qui opérationnalisent ces contrôles, ainsi que les intégrations dans les chaînes d'outils CI/CD et la vérification d'identité, peuvent élargir leur utilisation au-delà des projets ponctuels vers des flux de travail de mise en production continus pour les tests mobiles, IoT et de sécurité.
Recent Industry Developments in Marché des Tests en Crowdsourcing
- Juin 2026 : Applause a annoncé une collaboration avec Progress Software pour réduire les problèmes d'accessibilité sur la plateforme ShareFile. Cette collaboration souligne la manière dont les tests participatifs sont appliqués aux exigences d'accessibilité et d'utilisabilité au sein des produits SaaS d'entreprise, élargissant les tests participatifs au-delà de l'assurance qualité fonctionnelle vers une validation de l'expérience numérique axée sur la conformité.
- Mai 2026 : Bugcrowd a lancé des environnements d'apprentissage par renforcement conçus pour aider les modèles d'IA à acquérir des compétences réelles en sécurité. Cela a élargi la boîte à outils de tests de sécurité augmentée par l'humain de Bugcrowd vers des flux de travail assistés par l'IA, permettant un triage plus rapide et des programmes de tests évolutifs pour les besoins modernes de sécurité applicative.
- Février 2025 : Applause a élargi son expertise en accessibilité et sa couverture de tests pour Webex by Cisco. Cet engagement met en évidence la demande des acheteurs entreprise pour des capacités participatives spécialisées liées à l'accessibilité et à la qualité de l'expérience numérique dans des logiciels de collaboration largement déployés.


Marché des Tests en Crowdsourcing Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les services payants de tests logiciels participatifs par des tiers, où des testeurs externes distribués valident des produits numériques sur des appareils réels, des versions de système d'exploitation, des réseaux et dans des conditions d'utilisation réelles, incluant les exigences de localisation et de langue.
Exclusions du périmètre : nous excluons les communautés bêta internes, les contributions de tests open source non rémunérées, et les programmes de bug bounty purs qui ne récompensent que les découvertes de sécurité.
Aperçu de la segmentation
- Par plateforme
- Web
- Mobile
- Bureau
- Appareils portables et IoT
- Autres
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par type de test
- Test fonctionnel
- Test de performance
- Test de sécurité / test d'intrusion
- Autres
- Par secteur d'utilisation final
- BFSI
- IT et télécommunications
- Commerce de détail et commerce électronique
- Santé et sciences de la vie
- Médias et divertissement
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des référentiels publics qui expliquent la quantité de logiciels développés et maintenus, ainsi que le durcissement des exigences de qualité et de sécurité. Nous nous référons principalement à des sources telles que le US Bureau of Labor Statistics pour les tendances de la main-d'œuvre logicielle, le NIST pour les directives logicielles et de cybersécurité, et les publications ISO et IEC qui façonnent les attentes en matière de tests et de qualité.
Pour ancrer le modèle dans des signaux de demande réels, nous utilisons également des sources telles que les dépôts SEC des États-Unis d'acheteurs et de fournisseurs de services cotés, les indicateurs de l'OCDE et de la Banque mondiale sur l'adoption numérique, ainsi que les publications des autorités nationales des télécommunications ou des TIC lorsqu'elles sont disponibles. Les bases de données de brevets sont utilisées pour vérifier le rythme de l'automatisation, l'automatisation des tests activée par l'IA, et les thématiques de couverture d'appareils qui influencent le mix de services. Pour les répartitions de revenus par entreprise et des vérifications croisées plus rapides sur les entités privées, nous utilisons sélectivement des abonnements payants d'informations financières d'entreprise et de veille d'actualité. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les entretiens primaires se concentrent sur la validation de ce que les clients achètent réellement et de la manière dont les fournisseurs tarifient et livrent ces services, ce qui est difficile à déduire des seules données publiques. Nous nous entretenons avec des fournisseurs de services, des opérateurs de plateformes, des gestionnaires de communautés de testeurs et des responsables de l'assurance qualité en entreprise dans les Amériques, la région EMEA et la région APAC, afin de confirmer les hypothèses relatives à la couverture des appareils, à l'intensité de la localisation et aux mix entre modèles gérés et à la demande.
Répartition des répondants à l'enquête de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 14 % | APAC : 52 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 29 % |
| Acteurs plus petits : 17 % | Managers : 54 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Notre dimensionnement part d'une vision descendante du bassin de demande, où les dépenses de tests logiciels et d'assurance qualité sont reconstituées, puis filtrées pour isoler la part externalisée vers des modèles participatifs externes. Cette répartition est guidée par les données d'entretiens sur les cas où le crowdsourcing est choisi, tels que les besoins d'accélération des mises en production, la fragmentation des appareils et systèmes d'exploitation, et la nécessité de tester dans des conditions de réseau réelles.
Le modèle utilise un ensemble restreint de moteurs reproductibles, notamment le nombre de produits numériques actifs nécessitant des mises en production fréquentes, les niveaux d'adoption des applications mobiles, et la part du travail de test confiée à des fournisseurs externes. Nous modélisons également la répartition entre travail fonctionnel et travail de localisation et d'accessibilité, ainsi que les points de prix types selon le type d'engagement, tels que le cycle de test, le cas de test, ou le programme de type abonnement. Lorsque les données sont fragmentaires, des vérifications ascendantes sont utilisées pour ajuster les totaux, notamment des taux de revenus échantillonnés de fournisseurs, des tailles observées de programmes clients, et des approximations de volume basées sur le prix moyen de vente par grandes régions.
Pour les prévisions, nous appliquons principalement une analyse de scénarios, où chaque moteur est projeté selon un scénario de base, puis testé face à des variations dans le rythme des mises en production, la pénétration de l'automatisation et les cycles de maîtrise des coûts en entreprise. Les hypothèses sont revues avec des experts afin que la trajectoire future reste alignée sur l'évolution attendue des budgets et des modèles de livraison.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre le modèle, les signaux documentaires et les retours primaires, afin qu'aucune source unique ne biaise excessivement le résultat. Les valeurs aberrantes sont signalées lorsque la dépense implicite par application, l'utilisation des testeurs, ou la croissance régionale diffèrent nettement de ce que suggèrent les entretiens et les indicateurs publics de demande, puis les intrants sont revérifiés.
Avant validation finale, les résultats passent par un examen analytique en plusieurs étapes, avec des déclencheurs de nouvelle prise de contact lorsqu'un nouveau schéma de tarification, un changement de conditionnement de service, ou un événement macroéconomique modifie sensiblement les perspectives de demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées pour les événements significatifs. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché des tests participatifs selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour les tests participatifs diffèrent souvent car chaque éditeur trace différemment la frontière entre les services d'assurance qualité participatifs et les domaines adjacents, tels que les tests gérés, les programmes uniquement axés sur la sécurité, ou les dépenses plus larges de tests logiciels. Les différences proviennent également de la manière dont la tarification est convertie entre régions, et du fait que le dimensionnement parte des indicateurs de demande ou des consolidations de revenus des fournisseurs.
L'écart principal provient du mélange des paiements de bug bounty liés à la sécurité et des communautés bêta internes dans la même catégorie. Mordor Intelligence ne comptabilise que les services payants de tests participatifs par des tiers et exclut ces activités adjacentes du total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,62 milliards USD (2026) | |
| Cabinet de conseil régional A | 2,40 milliards USD (2024) | Utilise une année de référence antérieure et applique des ratios d'adoption larges sans séparer clairement les tests participatifs payants des autres services d'assurance qualité externalisés et groupés avec des plateformes, ce qui réduit le total à court terme. |
| Revue spécialisée B | 2,60 milliards USD (2023) | Part d'une année de référence de type communiqué de presse et prolonge la croissance à l'aide d'une seule hypothèse de TCAC, tandis que les détails de périmètre relatifs aux exclusions, au calendrier des devises, et aux évolutions du mix de services ne sont pas validés de manière transparente. |
Pris ensemble, l'écart s'explique principalement par ce qui est inclus dans les tests participatifs et par l'année choisie comme point de départ. En maintenant les intrants liés à des moteurs de livraison observables tels que la fréquence des mises en production, les besoins de couverture d'appareils et la tarification des engagements, l'estimation reste plus facile à retracer et à reproduire lors de la mise à jour du marché.


Questions clés auxquelles le rapport répond
Qu'est-ce que le test participatif ?
Le test participatif est une approche d'assurance qualité qui fait appel à des testeurs distribués dans le monde entier pour valider des logiciels sur des appareils et des réseaux réels, fournissant des retours rapides et concrets sans les coûts fixes des laboratoires internes.
Quelle est la taille du marché du test participatif en 2026 ?
Le marché s'élève à 3,62 milliards USD en 2026 et devrait atteindre 5,94 milliards USD d'ici 2031, avec un CAGR de 10,39 %.
Quel segment de plateforme connaît la croissance la plus rapide ?
Les applications pour appareils portables et IoT constituent le segment de plateforme à la croissance la plus rapide, progressant à un CAGR de 11,62 % jusqu'en 2031.
Pourquoi les petites et moyennes entreprises adoptent-elles le test participatif ?
Les PME privilégient les pools de testeurs à coûts variables qui s'adaptent à la hausse lors des lancements de produits, leur permettant d'éviter les charges liées aux équipes AQ à temps plein tout en accédant à des appareils et des emplacements diversifiés.
Quels sont les principaux défis à une adoption plus large ?
Les principaux obstacles comprennent les préoccupations relatives à la confidentialité des données et à la propriété intellectuelle, la qualité fragmentée des testeurs et la hausse des coûts d'acquisition de talents dans les régions de premier rang.
Quelle région domine le marché mondial aujourd'hui ?
L'Amérique du Nord détient la plus grande part à 36,10 % en raison de règles de conformité strictes et de pratiques DevOps matures, tandis que l'Asie-Pacifique enregistre la croissance la plus rapide.
Dernière mise à jour de la page le:



