
Taille et part du marché des services de conseil en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
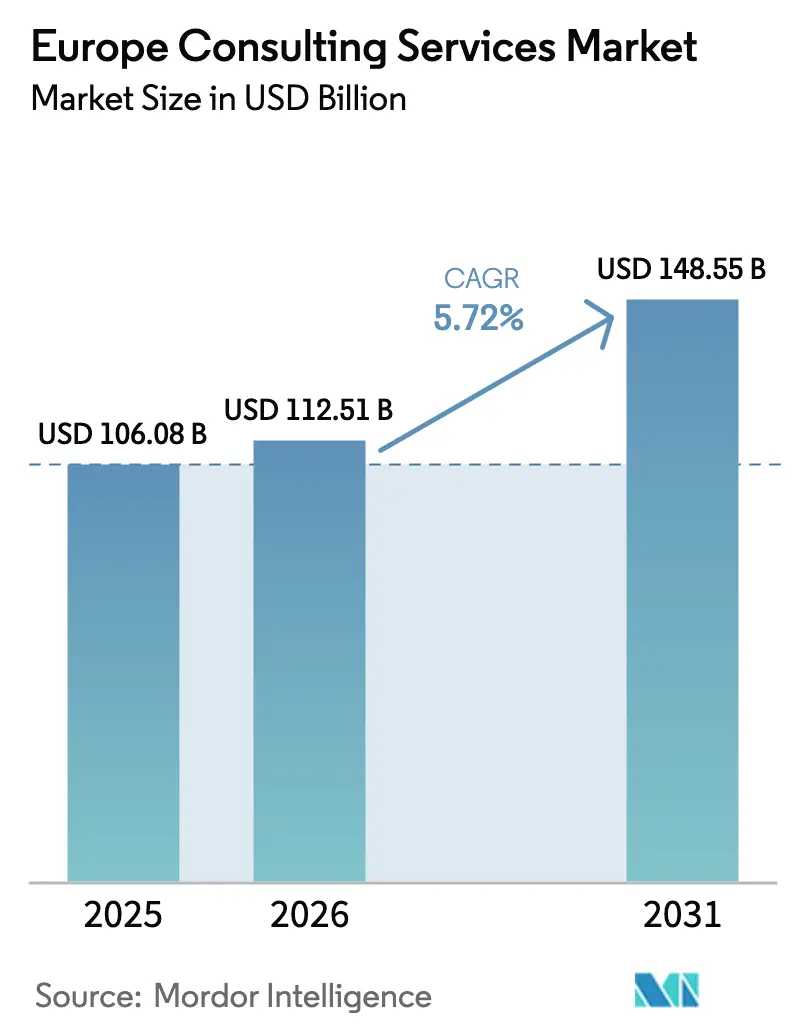
| Taille du marché de l'année de base (2025) | 106.08 Milliards de dollars |
| Taille du Marché (2026) | 112.51 Milliards de dollars |
| Taille du Marché (2031) | 148.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.72 % |
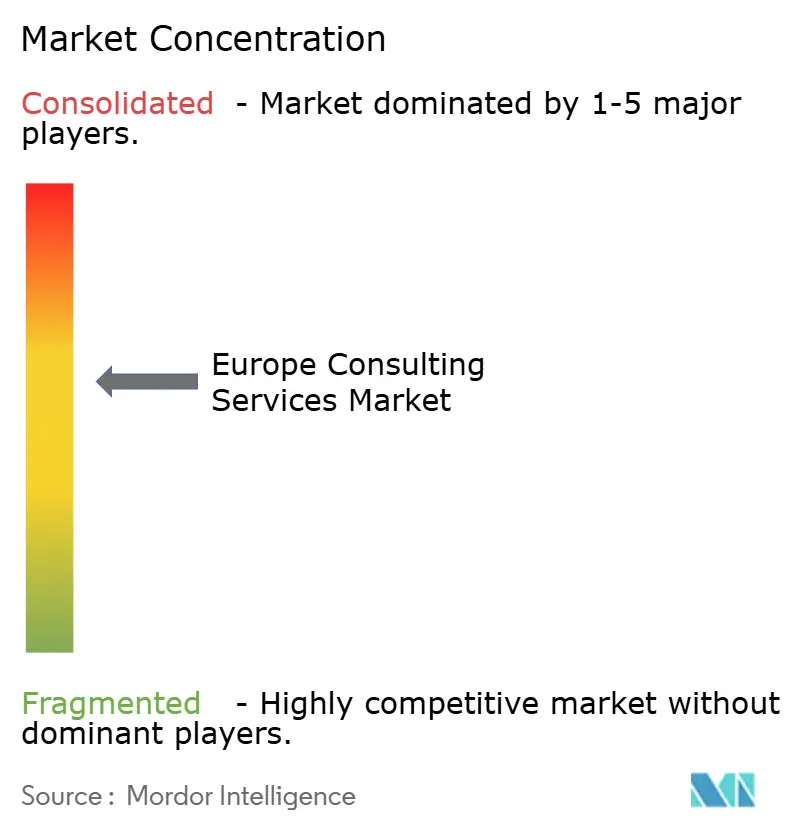
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conseil en Europe par Mordor Intelligence
La taille du marché des services de conseil en Europe est projetée à 106,08 milliards USD en 2025, 112,51 milliards USD en 2026, et devrait atteindre 148,55 milliards USD d'ici 2031, avec un TCAC de 5,71 % de 2026 à 2031. Cette expansion reflète la hausse des dépenses de conseil liées à la conformité à la directive sur les rapports de durabilité des entreprises (CSRD), le déploiement rapide de l'IA générative et les programmes de numérisation financés par le Mécanisme pour la reprise et la résilience (MRR). Les entreprises réallouent leurs budgets des projets stratégiques discrétionnaires vers les rapports de durabilité imposés par la loi et les gains de productivité permis par la technologie. L'adoption de l'IA générative remodèle les modèles de prestation, la prestation à distance et virtuelle gagnant du terrain sur le travail traditionnel sur site. L'intensité concurrentielle s'accentue à mesure que les intégrateurs des Big Four, les cabinets de stratégie et les grands acteurs des services informatiques convergent vers des missions axées sur les résultats et intégrant la technologie.
Principaux enseignements du rapport
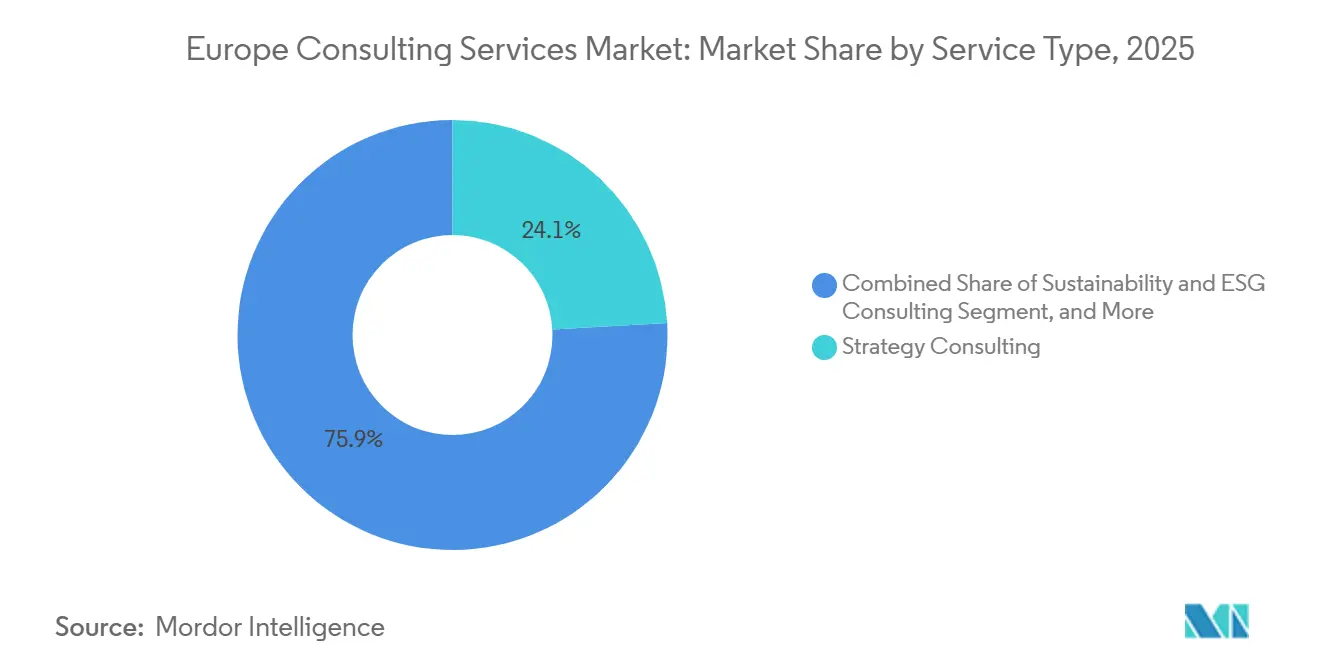
- Par type de service, le conseil en stratégie détenait une part de revenus de 24,11 % en 2025, tandis que le conseil en durabilité et ESG devrait progresser à un TCAC de 6,81 % jusqu'en 2031.
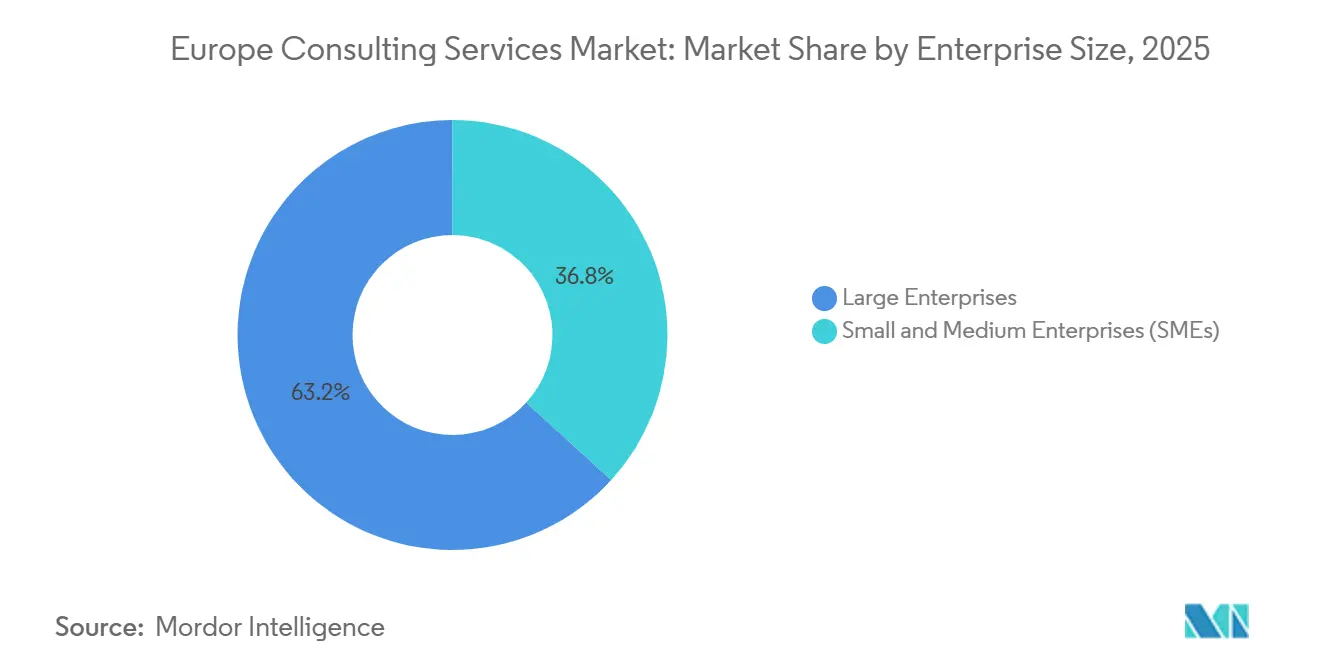
- Par taille d'entreprise, les grandes entreprises représentaient 63,21 % des dépenses de 2025, tandis que les PME devraient croître à un TCAC de 6,23 % jusqu'en 2031.
- Par secteur client, le BFSI a généré 19,87 % des revenus de 2025, mais le conseil en énergie et services aux collectivités devrait croître à un TCAC de 6,58 % jusqu'en 2031.
- Par modèle de prestation, les formats hybrides représentaient 49,53 % des missions de 2025, tandis que la prestation à distance devrait progresser à un TCAC de 6,35 % jusqu'en 2031.
- Par géographie, le Royaume-Uni était en tête avec une part de 27,39 % du marché des services de conseil en Europe en 2025 ; l'Espagne progresse au TCAC le plus rapide, soit 6,31 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des services de conseil en Europe
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pressions liées au Pacte vert européen et à la conformité à la CSRD | +1.20% | À l'échelle de l'UE, plus marqué en Allemagne, en France et dans les pays nordiques | Moyen terme (2 à 4 ans) |
| Demande client accélérée pour le conseil en productivité assistée par l'IA | +1.00% | Mondial, concentré au Royaume-Uni, en Allemagne et au Benelux | Court terme (≤ 2 ans) |
| Financement de la maturité numérique des PME via les subventions du MRR de l'UE | +0.90% | Espagne, Italie, Europe centrale et orientale | Moyen terme (2 à 4 ans) |
| Convergence réglementaire pour les services transfrontaliers | +0.70% | À l'échelle de l'UE, particulièrement au Benelux et dans les pays nordiques | Long terme (≥ 4 ans) |
| Passage à des modèles de tarification axés sur les résultats | +0.50% | Royaume-Uni, Allemagne, France | Moyen terme (2 à 4 ans) |
| Délocalisation de proximité motivée par le risque géopolitique dans les chaînes d'approvisionnement | +0.40% | Europe centrale et orientale, Espagne, Portugal | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pressions liées au Pacte vert européen et à la conformité à la CSRD
Environ 50 000 entreprises européennes doivent publier des informations de durabilité auditées à partir des rapports de l'exercice 2025, soit une multiplication par dix par rapport aux régimes précédents.[1]Commission européenne, "Directive sur les rapports de durabilité des entreprises (CSRD)," finance.ec.europa.eu La demande de conseil se concentre sur les plateformes de données ESG, la modélisation du Scope 3 et la préparation à l'assurance, un grand cabinet ayant cité une hausse de 43 % en glissement annuel des travaux liés à la CSRD en 2025.[2]Deloitte, "CSRD Corporate Sustainability Reporting Directive : Guide de mise en œuvre," deloitte.com La responsabilité juridique s'étend désormais aux directeurs financiers, faisant de l'ESG une priorité de conformité au niveau du conseil d'administration plutôt qu'une initiative de réputation. Le principe de double matérialité de la directive oblige les entreprises à quantifier à la fois le risque financier lié au climat et leur empreinte environnementale, des capacités rarement disponibles en interne. L'Allemagne et la France ont progressé le plus rapidement en raison d'une application nationale stricte, tandis que les membres du Sud et de l'Est montent en puissance plus progressivement dans l'attente des orientations définitives.[3]PwC, "Guide de mise en œuvre de la CSRD pour les entreprises européennes," pwc.com
Demande client accélérée pour le conseil en productivité assistée par l'IA
L'adoption de l'IA générative dans les entreprises européennes est passée de 12 % début 2024 à 38 % en décembre 2025.[4]McKinsey and Company, "L'état de l'IA en 2025 : l'année de percée de l'IA générative," mckinsey.com Les missions de conseil couvrent désormais la sélection de modèles, l'ingénierie des invites et la conformité à la loi européenne sur l'IA. Les cabinets regroupent la cartographie des cas d'usage, l'exécution de pilotes et la reconversion des effectifs dans des programmes pluriannuels qui s'appuient de plus en plus sur une tarification axée sur les résultats ; 62 % des projets d'IA européens d'un intégrateur en 2025 comportaient des honoraires liés au succès. Le Royaume-Uni et l'Allemagne dominent les dépenses grâce à de vastes viviers de talents et à une infrastructure cloud mature, tandis que les marchés du Sud s'accélèrent à mesure que les hyperscalers localisent leurs centres de données pour satisfaire aux règles de résidence des données.
Financement de la maturité numérique des PME via les subventions du MRR de l'UE
L'Espagne et l'Italie ont ensemble reçu plus de 261 milliards EUR d'allocations du MRR jusqu'en 2026, dont au moins 20 % fléchés vers la transition numérique. Des programmes tels que le Kit de numérisation espagnol subventionnent jusqu'à 12 000 EUR par PME pour des services de conseil. Les crédits d'impôt italiens Transizione 4.0 génèrent une adoption similaire, notamment dans les clusters industriels du nord. Les membres d'Europe centrale et orientale déploient des subventions pour moderniser l'administration publique et les systèmes informatiques de santé, comprimant les délais et favorisant les cabinets de conseil disposant d'accélérateurs préconstruits. La fermeture de la fenêtre de financement en 2026 intensifie la demande d'interventions de conseil rapides.
Convergence réglementaire pour les services transfrontaliers
La directive européenne sur les services et les régimes de reconnaissance mutuelle réduisent les obstacles administratifs à la prestation de conseil multinationale. Une proposition de janvier 2025 visant à standardiser les contrats de mission cherche à réduire les coûts juridiques pour les entreprises de taille intermédiaire qui s'étendent au-delà des frontières. Le Benelux et les pays nordiques reconnaissent déjà les qualifications professionnelles à travers les frontières, permettant une affectation de personnel de projet sans friction. L'harmonisation est la plus précieuse pour les compétences de niche rares telles que la tarification de transfert ou la conception d'essais cliniques, où les clients exigent une couverture cohérente dans plusieurs juridictions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Déficit persistant de talents en analytique avancée | -0.80% | Allemagne, Royaume-Uni, pays nordiques | Moyen terme (2 à 4 ans) |
| Compression des honoraires due aux négociations menées par les achats | -0.60% | Royaume-Uni, France, Allemagne | Court terme (≤ 2 ans) |
| Boîtes à outils en libre-service d'IA générative réduisant les travaux d'entrée de gamme | -0.40% | Mondial, plus aigu au Royaume-Uni et au Benelux | Court terme (≤ 2 ans) |
| Contrôle réglementaire des fusions-acquisitions entre grands intégrateurs et cabinets de conseil | -0.30% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déficit persistant de talents en analytique avancée
L'Allemagne a recensé 124 000 postes non pourvus en informatique et en analytique des données en décembre 2025, soit 17 % de plus que l'année précédente. La rareté fait grimper les salaires, comprime les marges des projets et pousse les cabinets à acquérir des boutiques ou à ouvrir des centres de proximité. Les plafonds d'immigration au Royaume-Uni restreignent davantage l'afflux de spécialistes en science des données non européens, incitant les pratiques londoniennes à transférer la prestation vers Dublin et Varsovie. Les universités nordiques forment moins de diplômés en informatique que la demande locale, aggravant le déficit malgré des règles de visa libérales. Les clients réglementés insistent souvent sur des équipes locales, limitant la délocalisation comme levier d'atténuation.
Compression des honoraires due aux négociations menées par les achats
Les grandes entreprises européennes ont centralisé les dépenses de conseil dans des cadres de gestion par catégorie qui ont réduit les tarifs journaliers moyens de 15 à 25 % depuis 2023. Les achats co-approuvent désormais les missions supérieures à 500 000 EUR et comparent les propositions à des alternatives offshore ou internes. La tarification axée sur les résultats transfère le risque de prestation sur les cabinets de conseil et exige un investissement initial dans des outils propriétaires, ce qui représente un défi pour les entreprises de taille intermédiaire. Les assistants de recherche basés sur l'IA générative érodent davantage la volonté de payer pour la main-d'œuvre junior, poussant les cabinets à se repositionner vers le conseil à haute valeur ajoutée au niveau de la direction générale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : le conseil en durabilité dépasse les lignes traditionnelles
Le conseil en stratégie a généré la plus grande part de 24,11 % des revenus du marché des services de conseil en Europe en 2025. Les projets de durabilité et d'ESG devraient toutefois afficher le TCAC le plus élevé, soit 6,81 %, portés par les échéances de la CSRD et la supervision du risque climatique au niveau du conseil d'administration. Les missions de transformation numérique captent une demande adjacente à mesure que les clients intègrent les indicateurs ESG dans les ERP et les tableaux de bord clients. Le conseil en opérations reste résilient grâce à la maîtrise des coûts et à la volatilité des chaînes d'approvisionnement. Le conseil financier bénéficie d'un flux soutenu de transactions dans les énergies renouvelables et la santé, tandis que le conseil en technologie et en cybersécurité convergent sous le régime plus strict de la NIS2.
L'élan de la durabilité redistribue les parts de portefeuille. Les cabinets disposant de méthodologies CSRD vérifiées et d'accélérateurs de comptabilisation du Scope 3 remportent des mandats pluriannuels. La taille du marché des services de conseil en Europe liée à l'assurance ESG devrait croître plus vite que toute autre sous-ligne jusqu'en 2031. Parallèlement, la tarification axée sur les résultats gagne du terrain dans les opérations et la transformation numérique, bien que les missions de conseil en stratégie et en finance restent largement en régie en raison de la création de valeur intangible. Les pratiques RH et de gestion du changement pivotent vers la planification des effectifs assistée par l'IA, intégrant la formation à l'IA générative dans plus de la moitié des missions de 2025.


Par secteur client : la transition énergétique stimule le conseil aux services aux collectivités
Le BFSI a contribué à hauteur de 19,87 % des honoraires de 2025, ancré par les programmes de conformité à Bâle IV et à la loi sur la résilience opérationnelle numérique (DORA). Les missions dans l'énergie et les services aux collectivités devraient enregistrer le TCAC le plus rapide, soit 6,58 %, reflétant les mandats de modernisation du réseau dans le cadre de REPowerEU. Les clients industriels maintiennent des dépenses robustes sur l'Industrie 4.0 et les transitions vers l'économie circulaire, tandis que le conseil en santé s'étend parallèlement aux approbations de médicaments record en 2025.
Les projets dans les services aux collectivités regroupent de plus en plus la stratégie, la feuille de route technologique et l'analytique de maintenance prédictive, augmentant la taille du marché des services de conseil en Europe attachée au secteur. La demande des consommateurs et du commerce de détail rebondit, centrée sur l'intégration omnicanale et l'étiquetage de durabilité. Les missions dans le secteur public augmentent à mesure que les gouvernements déploient les fonds du MRR pour les services numériques, et les clients du secteur des transports s'associent pour des feuilles de route de décarbonation alignées sur les normes CO₂ du paquet Ajustement à l'objectif 55.
Par taille d'entreprise : les PME accélèrent l'adoption du conseil
Les grandes entreprises ont capté 63,21 % des dépenses en 2025, mais les PME devraient afficher le TCAC le plus soutenu, soit 6,23 %. Les programmes subventionnés par des aides tels que le Kit de numérisation espagnol réduisent les coûts d'entrée dans le conseil, élargissant la part de marché des services de conseil en Europe des missions PME. Les accélérateurs standardisés et la tarification modulaire aident les grands cabinets de conseil à pénétrer la demande du marché intermédiaire, tandis que les boutiques s'appuient sur la langue locale et la spécialisation sectorielle.
La prestation à distance réduit les frais de déplacement, rendant économique le service aux PME dans les régions périphériques. La taille du marché des services de conseil en Europe pour le conseil aux PME est appelée à s'étendre à mesure que les propositions d'harmonisation des contrats réduisent la complexité juridique entre les États membres. Les grandes entreprises continueront de dominer les programmes ERP à forte intensité capitalistique et les programmes post-fusion, bien que la pression des achats comprime les marges et oblige les cabinets à se différencier par l'analytique propriétaire et les modèles de co-investissement.
Par modèle de prestation : le modèle hybride domine, la prestation à distance progresse
Les formats hybrides représentaient 49,53 % des missions de 2025, équilibrant le développement des relations sur site avec les gains d'efficacité de l'exécution virtuelle. La prestation à distance, le modèle à la croissance la plus rapide avec un TCAC de 6,35 %, bénéficie de plateformes de collaboration matures et de la discipline de maîtrise des coûts des clients. La taille du marché des services de conseil en Europe associée au travail entièrement à distance s'étend à mesure que les missions déploient des talents spécialisés au-delà des frontières sans obstacles liés aux visas.
La présence sur site reste essentielle pour les programmes d'intégration et de gestion du changement à enjeux élevés, mais suit de plus en plus un rythme de semaines d'immersion plutôt qu'une résidence continue. La prestation à distance soutient également l'accès au conseil pour les PME et les projets de niche dans les secteurs réglementés. Les orientations proposées par l'UE sur la fiscalité du travail à distance transfrontalier pourraient accélérer davantage l'adoption en allégeant les contraintes de conformité.
Analyse géographique
Le Royaume-Uni représentait 27,39 % des revenus de 2025, soutenu par la concentration de sièges sociaux mondiaux à Londres et par des marchés de capitaux profonds. L'Allemagne et la France représentent conjointement environ 35 % des dépenses, portées par de grandes bases industrielles et des environnements réglementaires complexes. Les nations du Benelux pèsent au-delà de leur poids économique grâce à des populations denses de PME et à une infrastructure numérique avancée.
L'Espagne devrait enregistrer le TCAC le plus rapide, soit 6,31 %, jusqu'en 2031, alors que 69,5 milliards EUR de subventions du MRR financent les transitions numériques et vertes. L'Italie suit une trajectoire similaire portée par les incitations Transizione 4.0 ciblant les clusters industriels du nord. Les pays nordiques affichent une intensité de conseil élevée par habitant, soutenue par l'adoption précoce des rapports de durabilité et une adoption de l'IA de premier plan.
L'Europe centrale et orientale gagne du terrain en tant que hub de délocalisation de proximité pour l'industrie manufacturière et les services partagés, stimulant la demande de conseil en chaîne d'approvisionnement et en cybersécurité. L'Irlande bénéficie de son rôle de base européenne pour les multinationales technologiques et pharmaceutiques, tandis que le Portugal et la Grèce voient une activité de projets liée à la modernisation du tourisme et aux investissements dans la fabrication intelligente. Les pays baltes exploitent leur expertise en matière d'administration électronique pour attirer le conseil en fintech et en cybersécurité, renforçant la diversité géographique du marché des services de conseil en Europe.
Paysage réglementaire
L'environnement réglementaire sous-tendant la demande de conseil en Europe reflète de plus en plus les obligations numériques et de durabilité à l'échelle de l'UE, qui exigent une gestion de programme, des contrôles et un reporting prêt pour l'audit. La CSRD étend les obligations de divulgation de durabilité auditées à environ 50 000 entreprises à partir des rapports de l'exercice 2025, entraînant les cabinets de conseil vers la conception de modèles de données ESG, l'estimation du Scope 3 et la refonte des processus de reporting. Sur le plan technologique et des risques, le règlement européen sur les données (Data Act) s'applique depuis le 12 septembre 2025, et les clients entrent dans 2026 avec des travaux de mise en œuvre autour de l'accès aux données, du partage et des conditions de changement de fournisseur cloud, ce qui accroît la demande de conseil juridico-technique couvrant la contractualisation, la gouvernance des données et les changements de modèle opérationnel.
Une deuxième vague de conformité se concentre sur la responsabilité des plateformes, la cybersécurité et l'IA responsable. L'application du Digital Services Act se renforce en 2026, la Commission européenne se concentrant sur les obligations liées aux risques systémiques pour les très grandes plateformes en ligne et les moteurs de recherche. Cette évolution accroît la demande de modèles opérationnels de conformité, de gouvernance de la modération de contenu et de soutien à l'audit. Le règlement européen sur l'IA (Règlement (UE) 2024/1689) fixe un calendrier d'obligations daté, avec des exigences majeures de transparence applicables à partir du 2 août 2026, et des obligations de conformité supplémentaires pour les systèmes à haut risque liées au 2 août 2027. Cela pousse les clients entreprises à rechercher des conseils sur la gestion des risques liés aux modèles, la documentation et les contrôles, tandis que la préparation des autorités de surveillance nationales reste inégale selon les États membres.
Paysage concurrentiel
Le marché reste modérément concentré ; les Big Four détiennent collectivement environ 35 à 40 % des revenus, mais aucun ne dépasse 12 % individuellement. Deloitte, PwC, EY et KPMG s'appuient sur des empreintes multidisciplinaires et des relations d'audit pour remporter de grands mandats de transformation. Les cabinets de stratégie McKinsey, BCG et Bain dominent le conseil au niveau de la direction générale, pratiquant des tarifs premium tout en étant de plus en plus concurrencés par les grands acteurs des services informatiques tels qu'Accenture, Capgemini, IBM Consulting, Infosys, TCS et Wipro, qui associent le conseil à la mise en œuvre et aux services gérés.
Les cabinets européens de taille intermédiaire, notamment Roland Berger, BearingPoint et PA Consulting, se différencient par la spécialisation sectorielle et l'agilité de la prestation locale. Les espaces blancs dans le conseil en durabilité et en IA générative permettent aux boutiques dotées d'une expertise sectorielle approfondie de pratiquer des tarifs premium et d'attirer des offres d'acquisition.
Les seuils antitrust introduits en janvier 2025 ralentissent les méga-transactions mais créent de la place pour des acquisitions complémentaires inférieures à 500 millions EUR, redessinant l'échiquier concurrentiel. La capacité technologique s'impose comme le facteur de différenciation décisif, les cabinets leaders déployant des plateformes d'analytique propriétaires, des assistants IA et des portails clients en libre-service qui augmentent les coûts de changement.
Leaders du secteur des services de conseil en Europe
Deloitte Touche Tohmatsu Limited
Ernst & Young Global Limited
KPMG International
PricewaterhouseCoopers LLP
McKinsey & Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité pour les cabinets de conseil européens se situe à l'intersection du déploiement de l'IA générative et du développement de gouvernances portées par la réglementation. Le calendrier du règlement européen sur l'IA, avec des dispositions majeures applicables à partir du 2 août 2026, suscite déjà une demande de conseil de bout en bout reliant la sélection des cas d'usage et les opérations sur les modèles aux livrables de conformité tels que les divulgations de transparence, la gestion des risques et la documentation. Parallèlement, le contexte du rapport indique une évolution vers des missions à forte composante technologique et des honoraires liés à la performance, ce qui favorise le regroupement des programmes de productivité IA avec des résultats mesurables, des accélérateurs standardisés et des méthodologies de gouvernance reproductibles plutôt que des projets de stratégie sur mesure uniquement.
La transformation portée par la conformité en matière de durabilité et de partage de données offre une deuxième voie de croissance. La mise en œuvre de la CSRD pour le reporting de l'exercice 2025 étend les travaux de préparation à l'assurance ESG vers la modernisation des ERP, des plateformes de données et des contrôles internes, tandis que le règlement européen sur les données (applicable depuis le 12 septembre 2025) crée une nouvelle demande de conseil en matière de remédiation des contrats cloud, de processus d'accès aux données et de stratégies de monétisation des données de produits et services connectés. Les modèles de prestation comptent également, les approches opérationnelles transfrontalières et l'exécution à distance gagnant du terrain alors que les clients recherchent un accès plus rapide à des talents analytiques rares. La compression des honoraires portée par les achats depuis 2023 rend les offres modulaires et évolutives plus attractives pour les PME, en particulier lorsque des programmes RRF de l'UE tels que le Kit de Digitalisation espagnol et Transizione 4.0 en Italie subventionnent les coûts d'entrée dans le conseil.
Développements récents du secteur
- Juin 2026 : Deloitte Touche Tohmatsu Limited a lancé Deloitte EMEA, une entité commerciale intégrée couvrant 80 pays avec 6 000 associés et 132 000 professionnels, soutenue par un engagement d'investissement supplémentaire de 1,5 milliard € sur 4 ans. L'intégration du conseil et de l'exécution transfrontaliers renforce les capacités paneuropéennes et positionne Deloitte pour remporter de grands mandats de transformation tout en développant ses offres GenAI et cloud souverain dans toute la région.
- Mars 2026 : Deloitte Touche Tohmatsu Limited rassemble les cabinets EMEA pour former une entité intégrée de 20 milliards €. Cette initiative crée une offre de services intégrée à l'échelle paneuropéenne qui renforce les missions clients transfrontalières et fait évoluer à grande échelle les transformations numériques et pilotées par l'IA en Europe.
- Février 2026 : Deloitte Touche Tohmatsu Limited annonce le lancement d'un cabinet EMEA. Cette expansion à l'échelle européenne accélère la prestation de conseil paneuropéenne et l'investissement dans des capacités pilotées par l'IA pour soutenir les clients dans toute la région.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les missions de conseil professionnel fournies à des organisations à travers l'Europe, où le résultat principal est un apport de conseil, un soutien à la transformation ou une résolution de problèmes par des experts, facturé sous forme d'honoraires pour services.
Exclusions du périmètre : nous excluons l'augmentation pure de personnel et l'intérim, les travaux de processus métier externalisés de routine, ainsi que les revenus de licences logicielles qui ne sont pas séparables du service de conseil.
Aperçu de la segmentation
- Par type de service
- Conseil en opérations
- Conseil en stratégie
- Conseil financier
- Conseil technologique
- RH et gestion du changement
- Conseil en durabilité et ESG
- Conseil en transformation numérique
- Par secteur client
- BFSI
- Industrie manufacturière et secteur industriel
- Santé et sciences du vivant
- Énergie et services aux collectivités
- TIC et médias
- Consommateurs et commerce de détail
- Reste des secteurs clients
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par modèle de prestation
- Mission sur site
- À distance / Virtuel
- Modèle hybride
- Par pays
- Royaume-Uni
- Allemagne
- France
- Benelux
- Italie
- Pays nordiques
- Espagne
- Europe centrale et orientale (dont Pologne)
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte macroéconomique et construire la première ébauche des signaux de demande par pays et par secteur. Nous nous sommes appuyés sur des publications statistiques publiques et des sources politiques telles qu'Eurostat, la Commission européenne, l'OCDE et la Banque mondiale, et nous avons recoupé les indicateurs de travail et de prix à l'aide de l'OIT et des offices statistiques nationaux lorsque nécessaire.
Pour rendre le bassin de demande de conseil réaliste, nous avons également examiné les rapports annuels et les présentations aux investisseurs de grands groupes de conseil et de services professionnels, ainsi que la couverture par la presse économique réputée des cycles de dépenses de transformation. Pour les preuves justificatives sur les travaux portés par la réglementation, nous avons référencé des publications officielles liées à des éléments tels que les calendriers de préparation à la CSRD et les grands programmes numériques publics. Lorsque les répartitions financières et les structures de propriété n'étaient pas transparentes, nous avons utilisé un abonnement payant pour les données financières et l'intelligence d'entreprise, ainsi qu'une base de données de brevets payante distincte, pour combler des lacunes de classification de base. Ces sources documentaires sont uniquement illustratives, et nous avons également utilisé d'autres références publiques et payantes pour collecter, vérifier et clarifier l'ensemble de données final.
Entretiens et enquêtes primaires
Les travaux primaires visaient à confirmer la façon dont les projets sont tarifés, la manière dont la demande évolue entre la prestation sur site et à distance, et quels thèmes de conseil gagnent en priorité budgétaire. Nous avons échangé avec un mélange de prestataires de conseil, d'acheteurs corporate et de spécialistes du domaine dans les principales économies européennes afin que les hypothèses d'utilisation, les fourchettes de taux d'honoraires et les durées de projet types puissent être testées avant d'être verrouillées dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26% | Directeurs généraux (CXO) : 21% |
| Niveau intermédiaire : 53% | Responsables fonctionnels/d'unité : 29% |
| Acteurs plus petits : 21% | Managers : 50% |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une construction descendante où l'activité des services professionnels au niveau européen a été reconstituée à l'aide du PIB, des indicateurs de production de services et des signaux de dépenses des entreprises, puis filtrée pour la part raisonnablement attribuable au conseil facturé aux honoraires. Une fois cette première approche construite, nous l'avons corroborée par des vérifications ascendantes sélectives telles que des taux d'honoraires échantillonnés par rôle, la durée typique des missions et des fourchettes d'utilisation facturable estimées discutées lors des entretiens.
Certains éléments ont pesé plus que d'autres, notamment l'intensité du conseil par secteur (par exemple, les cycles de transformation des services financiers et de la fabrication), les investissements publics et privés dans les programmes numériques, la demande de conseil induite par la réglementation (y compris la préparation au reporting de durabilité), et la part du travail effectué à distance par rapport au sur site, car cela modifie la composition des effectifs et les taux mixtes. Lorsque les données manquaient pour les pays plus petits ou les lignes de service de niche, les lacunes ont été traitées à l'aide de ratios proxy provenant de marchés comparables, puis revérifiées par rapport aux retours d'experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une régression multivariée légère sur les indicateurs macroéconomiques et de dépenses, puis ajusté la trajectoire en fonction des attentes des personnes interrogées concernant le travail de stratégie discrétionnaire par rapport aux projets pilotés par la conformité et la technologie. Cela rend la prévision reproductible, tout en reflétant la manière dont les cycles d'achat et les modèles de prestation évoluent réellement.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation sur trois niveaux : les indicateurs macroéconomiques, les signaux côté prestataires et les indices budgétaires côté acheteurs. Lorsqu'un pays ou une ligne de service présentait une hausse inhabituelle, nous avons revérifié le moteur, et si elle ne pouvait pas être expliquée par un événement clair comme le calendrier politique ou les cycles d'investissement, nous avons resserré les hypothèses et recalculé.
Avant validation finale, le modèle et les hypothèses clés font l'objet d'un examen interne à plusieurs étapes afin de valider l'arithmétique, la logique et la cohérence du périmètre. Le rapport est actualisé annuellement, et en cas d'événement significatif (comme un changement réglementaire majeur ou un choc macroéconomique brusque), nous déclenchons un examen intermédiaire et pouvons recontacter des experts. Juste avant la livraison, nous effectuons une dernière mise à jour afin que les chiffres reflètent les informations les plus récentes disponibles.
Taille du marché européen des services de conseil selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le conseil en Europe ne correspondent souvent pas, car chaque éditeur fait des choix différents sur ce qui est compté comme du conseil et sur la manière dont l'Europe est définie en tant que zone géographique. Les différences proviennent également du fait que les chiffres sont rapportés en tant qu'honoraires facturés par rapport à la valeur totale du projet, et si le modèle suppose une tarification stable ou des taux mixtes en hausse.
Les écarts les plus importants apparaissent généralement lorsque certaines estimations mélangent des services adjacents comme l'externalisation informatique, les services gérés à forte composante de mise en œuvre, ou le staffing dans le total, ce qui gonfle le chiffre même s'il semble directionnellement correct. Le traitement des devises compte également, car certaines sources utilisent une agrégation en devise locale tandis que d'autres convertissent en USD à l'aide d'un taux d'une seule année, et le rythme de mise à jour peut accuser un retard lorsque des sujets à évolution rapide comme la conformité ESG et les programmes GenAI déplacent les budgets en cours d'année. Dans notre référentiel, l'écart s'explique principalement par l'exclusion de la prestation de type externalisation et par le comptage uniquement des revenus de conseil facturés aux honoraires à travers l'Europe, un choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 106,08 milliards USD (2025) | |
| Association sectorielle A | 96,50 milliards USD (2024) | Reflète souvent un panel de pays plutôt qu'une couverture complète de l'Europe, et peut privilégier le chiffre d'affaires du conseil en management tout en laissant de côté des domaines de conseil adjacents que les acheteurs considèrent toujours comme du conseil. |
| Cabinet de conseil mondial B | 125,00 milliards USD (2025) | Tend à utiliser une définition plus large pouvant inclure des services à forte composante de mise en œuvre et des travaux de type externalisation, et peut appliquer des hypothèses de taux mixtes plus élevées lors de la projection de grands programmes numériques. |
La comparaison montre que l'écart est largement déterminé par les limites de périmètre, la couverture du panel, et la manière dont la tarification et les devises sont traitées. En maintenant les étapes traçables jusqu'à des indicateurs de demande clairs, puis en revérifiant les hypothèses avec des praticiens, le chiffre final reste pratique à interpréter et plus facile à mettre à jour lorsque les conditions changent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services de conseil en Europe en 2026 et quel est son taux de croissance ?
Il s'établit à 112,51 milliards USD en 2026 et devrait croître à un TCAC de 5,71 % jusqu'en 2031.
Quelle ligne de service connaît la croissance la plus rapide ?
Le conseil en durabilité et ESG devrait afficher le TCAC le plus élevé, soit 6,81 %, à l'approche des échéances de conformité à la CSRD.
Quel secteur client présente le plus fort potentiel de croissance ?
Le conseil en énergie et services aux collectivités devrait progresser à un TCAC de 6,58 %, reflétant les investissements dans la modernisation du réseau et la transition énergétique.
Quel modèle de prestation gagne le plus rapidement des parts de marché ?
La prestation à distance et virtuelle croît à un TCAC de 6,35 % alors que les clients recherchent l'efficacité des coûts et la flexibilité des talents.
Comment les PME influencent-elles la dynamique du marché ?
Les dépenses de conseil des PME augmentent à un TCAC de 6,23 %, alimentées par les subventions de l'UE qui subventionnent le conseil en numérisation et en durabilité.
Quels facteurs exercent une pression sur les honoraires de conseil ?
Les négociations centralisées par les achats et la disponibilité d'outils de recherche basés sur l'IA générative compriment les tarifs journaliers de 15 à 25 %.
Dernière mise à jour de la page le:


