
Taille et part du marché européen de l'analyse des médias sociaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
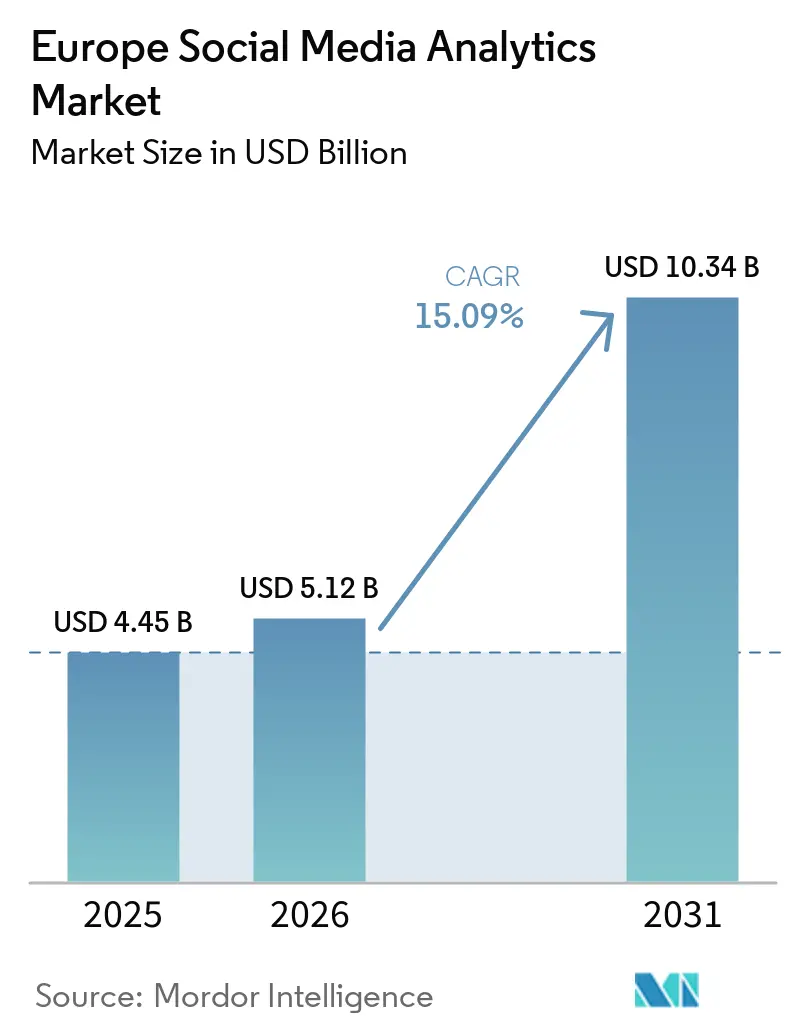
| Taille du Marché (2026) | 5.12 Milliards de dollars |
| Taille du Marché (2031) | 10.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.09 % |
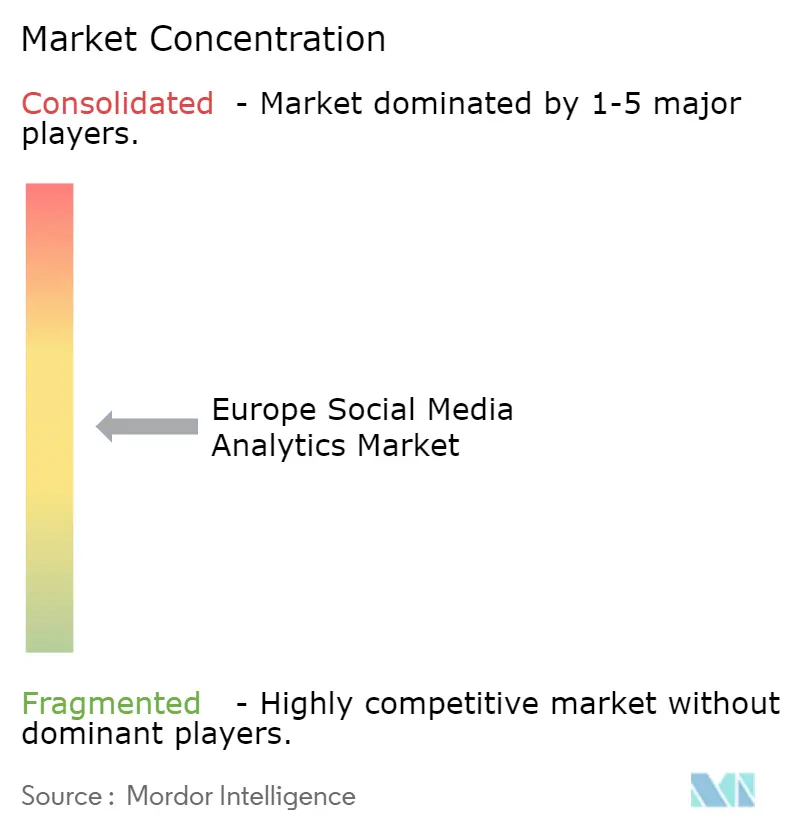
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'analyse des médias sociaux par Mordor Intelligence
La taille du marché européen de l'analyse des médias sociaux devrait passer de 4,45 milliards USD en 2025 à 5,12 milliards USD en 2026 et devrait atteindre 10,34 milliards USD d'ici 2031 à un CAGR de 15,09 % sur la période 2026-2031.
Cette croissance reflète un changement structurel, passant du suivi de métriques de base à la modélisation prédictive des sentiments, alors que les entreprises européennes recherchent une intelligence en temps réel alignée sur les exigences de divulgation réglementaire de la loi sur les services numériques. La hausse des budgets publicitaires numériques — avec des dépenses sociales atteignant 15,394 milliards EUR (16,89 milliards USD) en 2024, en hausse de 32,8 % d'une année sur l'autre — a intensifié la demande d'outils reliant les impressions aux conversions. La livraison en cloud domine car les modèles multilingues de traitement du langage naturel nécessitent une capacité de calcul élastique que les petites et moyennes entreprises ne peuvent pas héberger sur site. L'intensité concurrentielle augmente à mesure que les acteurs établis intègrent des grands modèles de langage, tandis que les contraintes d'accès aux données chez X et Meta poussent les fournisseurs vers des sources alternatives.
Principaux points à retenir du rapport
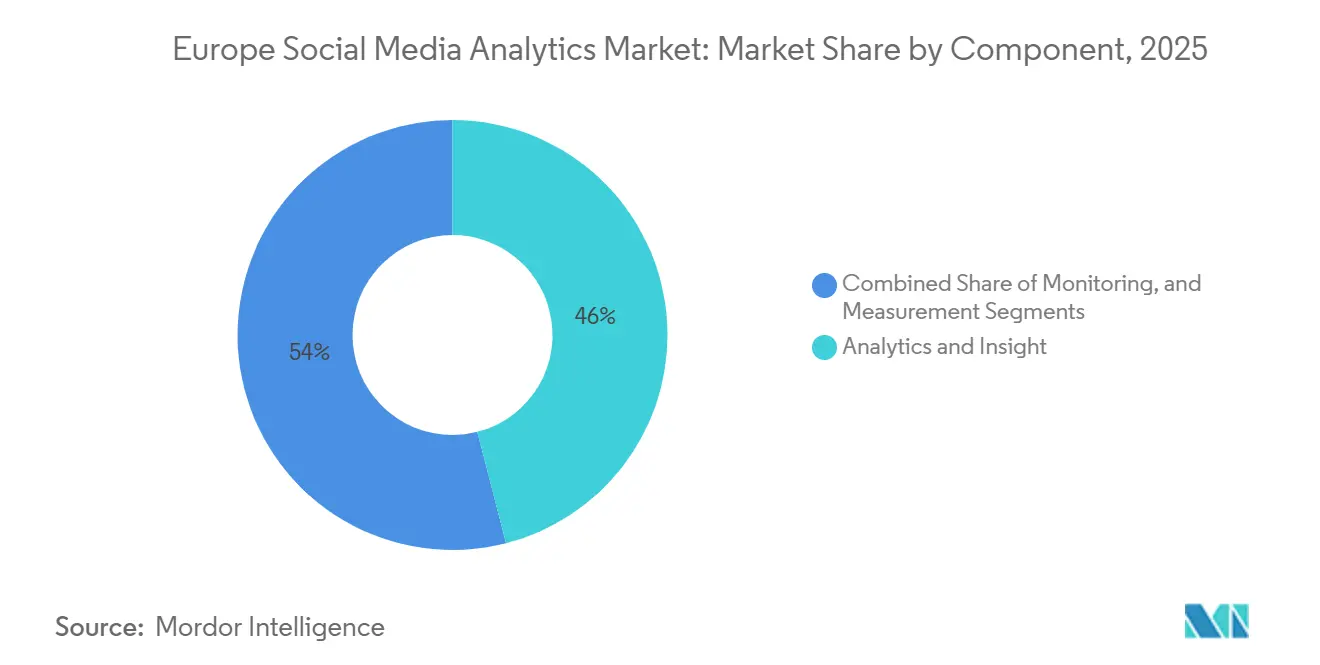
- Par composant, Analyse et Insight a capturé 46,00 % des revenus de 2025 et devrait se développer à un CAGR de 15,87 % jusqu'en 2031, le rythme le plus élevé de sa segmentation.
- Par mode de déploiement, le cloud représentait 71,00 % de la valeur de 2025 et croîtra à un CAGR de 16,12 % jusqu'en 2031.
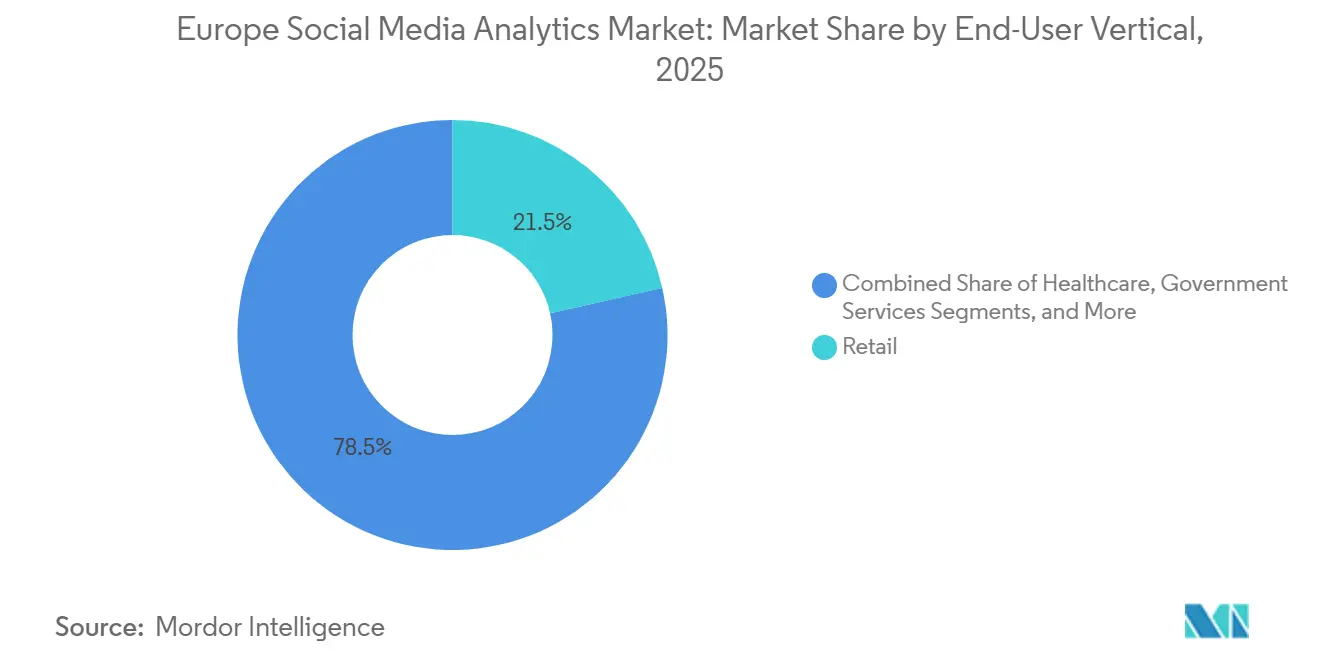
- Par secteur d'utilisateur final, le commerce de détail détenait une part de 21,50 % en 2025, tandis que la santé devrait croître à un CAGR de 15,98 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 62,00 % des revenus en 2025, tandis que les petites et moyennes entreprises devraient afficher le taux de croissance le plus rapide, soit un CAGR de 16,32 % jusqu'en 2031.
- Par pays, le Royaume-Uni était en tête avec une part de 28,30 % en 2025 ; l'Espagne est positionnée pour le CAGR le plus rapide de 16,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Prolifération des utilisateurs des médias sociaux en Europe | +2.8% | Paneuropéen, plus élevé au Royaume-Uni, en Allemagne, en France | Moyen terme (2-4 ans) |
| Adoption croissante des plateformes d'insights clients pilotées par l'IA | +3.2% | Royaume-Uni, Allemagne, Pays-Bas | Court terme (≤ 2 ans) |
| Augmentation des dépenses publicitaires numériques des entreprises européennes | +2.5% | Royaume-Uni, Allemagne, France, Espagne | Moyen terme (2-4 ans) |
| Demande croissante d'analyse des sentiments des consommateurs en temps réel | +2.1% | Commerce de détail et BFSI au Royaume-Uni, en Allemagne | Court terme (≤ 2 ans) |
| Émergence de mandats réglementaires en matière de transparence algorithmique | +1.9% | Portée par la loi sur les services numériques et la loi sur l'intelligence artificielle | Long terme (≥ 4 ans) |
| Besoins de localisation pour les modèles de sentiments multilingues | +1.6% | Espagne, Italie, Belgique, Suisse | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des plateformes d'insights clients pilotées par l'IA
L'intégration en mars 2025 d'IBM watsonx dans Adobe Experience Platform a permis aux spécialistes du marketing d'interroger les sentiments en langage naturel plutôt qu'en SQL, réduisant les cycles d'analyse de plusieurs semaines à quelques heures.[1] Salesforce a emboîté le pas le même mois, lançant Marketing Intelligence avec 13 connecteurs préconfigurés qui fusionnent les indicateurs des médias sociaux payants et le sentiment organique dans une vue unifiée. Ces lancements repositionnent l'intelligence artificielle comme colonne vertébrale du système plutôt que comme fonctionnalité additionnelle. Les fournisseurs se livrent désormais concurrence sur l'étendue du corpus et la précision multilingue, car les classificateurs de sentiment entraînés principalement sur l'anglais interprètent mal les nuances des langues romanes et germaniques, une lacune soulignée par le projet d'égalité des langues européennes.
Augmentation des dépenses publicitaires numériques des entreprises européennes
L'étude AdEx Benchmark a enregistré 15,394 milliards EUR (16,89 milliards USD) de dépenses publicitaires sur les médias sociaux en 2024, soit une hausse de 32,8 % ayant éclipsé la croissance de l'affichage et de la recherche. La vidéo sociale a représenté 56 % de ces dépenses, reflétant des algorithmes de plateformes qui favorisent les formats courts. En conséquence, les marques insistent sur des moteurs d'attribution reliant la diffusion des impressions aux ventes en aval, tout en satisfaisant aux exigences de divulgation de la loi sur les services numériques. Les suites analytiques qui automatisent le reporting de conformité passent ainsi de l'optionnel à l'obligatoire.
Demande croissante d'analyse des sentiments des consommateurs en temps réel
Les équipes du commerce de détail et du secteur bancaire suivent désormais des tableaux de bord en direct pour contenir les crises de marque en quelques minutes plutôt qu'en quelques jours. Le rapport d'août 2025 de Pulsar a révélé une hausse de 106 % des conversations sur TikTok autour du concept de « désinfluentisation », contraignant les marques de produits de grande consommation à restructurer leurs accords avec les influenceurs en pleine campagne. Les banques intègrent les signaux de sentiment dans leurs modèles de liquidité et de détection de fraude, tandis que les entreprises pharmaceutiques analysent les forums de patients pour détecter les signaux émergents d'événements indésirables, pratique validée lorsque 43 % des répondants à une enquête de juin 2025 de l'Agence européenne des médicaments ont indiqué que les canaux sociaux de l'agence contribuaient à la sensibilisation à la pharmacovigilance.
Émergence de mandats réglementaires en matière de transparence algorithmique stimulant la demande d'analyse
La loi sur les services numériques oblige les très grandes plateformes à publier des rapports sur leurs recommandations algorithmiques, contraignant les annonceurs à documenter les interactions des campagnes. La loi sur l'intelligence artificielle classe certaines applications de sentiment utilisées dans les décisions de crédit ou d'embauche comme à haut risque, nécessitant des évaluations de conformité. Les fournisseurs d'outils d'analyse intègrent désormais des pistes d'audit qui tracent chaque transformation de données, faisant de la capacité de conformité un facteur de différenciation produit et renforçant les barrières à l'entrée pour les startups aux ressources limitées.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Contraintes strictes de conformité au RGPD | -1.8% | Allemagne, France, Belgique | Long terme (≥ 4 ans) |
| Coûts de mise en œuvre élevés pour les outils d'analyse avancée | -1.5% | PME en Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Résistance des consommateurs à la surveillance perçue | -0.9% | Allemagne, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Accès fragmenté aux données en raison des restrictions des API de plateformes | -1.3% | Tous les marchés dépendant des données de X et Meta | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes strictes de conformité au RGPD
Les régulateurs nationaux en Allemagne, en France et en Belgique ont infligé des amendes cumulées dépassant 1 milliard EUR (1,1 milliard USD) pour profilage illicite depuis 2018. Les plateformes doivent obtenir un consentement explicite avant de traiter des données personnelles, mais l'analyse des sentiments infère souvent des données démographiques à partir de publications publiques, une pratique scrutée par les régulateurs. Les fournisseurs cloud font également face à des mandats de résidence qui imposent des centres de données locaux, gonflant des coûts que les fournisseurs répercutent sur leurs clients.
Accès fragmenté aux données en raison des restrictions des API de plateformes
X a fixé un prix de niveau Basic à 100 USD par mois pour 10 000 publications et un niveau Entreprise à 42 000 USD en février 2024, mettant fin à l'accès académique gratuit. Meta a fermé CrowdTangle en août 2024, le remplaçant par une bibliothèque de contenu à accès restreint.[2] Ces évolutions divisent le marché : les entreprises bien financées souscrivent à des licences entreprise, tandis que les petites et moyennes entreprises aux ressources limitées réduisent la profondeur des données, ralentissant l'adoption.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les modules d'insight dépassent la collecte de donnéesAnalyse et Insight a représenté 46,00 % des revenus de 2025, la part de composant la plus élevée du marché européen de l'analyse des médias sociaux, et devrait afficher un CAGR de 15,87 % jusqu'en 2031. La dynamique du segment provient des entreprises qui privilégient les résultats prescriptifs aux tableaux de bord bruts, illustrée par l'Agent Orchestrator d'Adobe, qui automatise la segmentation de l'audience et les tests. La surveillance et la mesure captent toujours des flux essentiels, mais les piles open source comme Kafka réduisent leur valeur, déplaçant les budgets vers des utilitaires prédictifs qui signalent à l'avance les points d'inflexion des sentiments.
La pression du Règlement général sur la protection des données renforce l'orientation vers les modules Insight, car les résultats agrégés comportent une exposition juridique moindre que les journaux au niveau des utilisateurs. Les fournisseurs intègrent l'anonymisation directement dans les pipelines pour satisfaire les régulateurs allemands et français, combinant ainsi conformité et aide à la décision dans un flux de travail unique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par mode de déploiement :
le cloud domine grâce au calcul élastiqueLe déploiement cloud a généré 71,00 % des revenus de 2025 et se développera à un CAGR de 16,12 % jusqu'en 2031, éclipsant les alternatives sur site dans le marché européen de l'analyse des médias sociaux. Les modèles multilingues de traitement du langage naturel font évoluer la capacité de calcul lors des pics de campagne, puis se mettent en veille une fois le trafic retombé, un schéma qui favorise la tarification à l'usage. Les petites et moyennes entreprises, le groupe de clients à la croissance la plus rapide, se tournent vers des abonnements en charges d'exploitation qui évitent l'acquisition de matériel.
Les installations sur site persistent dans le secteur bancaire et gouvernemental en raison des mandats de résidence des données. Les institutions financières suivent les directives d'externalisation de la Banque centrale européenne qui tiennent les conseils d'administration responsables des manquements à la sécurité des données, même dans les contrats cloud. Des schémas hybrides émergent : les données brutes restent derrière les pare-feux d'entreprise, tandis que les agrégats assainis migrent vers les clouds publics pour l'entraînement des modèles.
Par secteur d'utilisation final :
la santé progresse grâce à l'analyse des sentiments des patientsLe commerce de détail représentait 21,50 % des dépenses de 2025, mais la santé devrait être le secteur à la croissance la plus rapide avec un CAGR de 15,98 % jusqu'en 2031. Les équipes pharmaceutiques combinent l'écoute sociale avec des logiciels de suivi des événements indésirables pour enrichir la pharmacovigilance, un flux de travail validé lorsque l'Agence européenne des médicaments a constaté une hausse de 10 points de pourcentage de l'engagement sur YouTube lors des campagnes de sécurité des médicaments en 2025. Les services bancaires, financiers et d'assurance intègrent des alertes de sentiment dans les systèmes de risque de crédit et de fraude, affinant les avertissements précoces.
Les entreprises de médias et de divertissement analysent les premières de séries par rapport aux réactions du public pour planifier les pics marketing. Les organismes gouvernementaux examinent le sentiment public autour des lancements de politiques, tandis que les services publics surveillent les perceptions des pannes pour trier les tickets de service. Les utilisateurs émergents dans l'éducation, l'hôtellerie et l'immobilier accusent un retard en maturité numérique, mais s'accéléreront à mesure que les fournisseurs cloud abaisseront les coûts d'entrée.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille d'organisation :
les PME accélèrent grâce aux pôles numériquesLes grandes entreprises contrôlaient 62,00 % des revenus de 2025, tirant parti d'équipes d'analyse dédiées et de contrats pluriannuels. Pourtant, les petites et moyennes entreprises enregistreront le CAGR le plus rapide de 16,32 %, portées par 228 Pôles d'innovation numérique qui fournissent des projets pilotes subventionnés et des formations. Une enquête d'Eurofound d'octobre 2025 a montré que 73 % des PME européennes avaient atteint une intensité numérique de base, marquant un terrain fertile pour les suites combinées d'écoute sociale et d'intelligence économique.
Les plans de logiciel en tant que service avec facturation mensuelle trouvent un écho auprès des entreprises soucieuses de leur trésorerie, s'articulant avec la part cloud de 71 %. Les fournisseurs intègrent la gestion du consentement, réduisant la charge juridique pour les entreprises qui manquent de responsables de la protection de la vie privée et mettant des capacités avancées à la portée des équipes non techniques.
Analyse géographique
Marchés européens plus larges
Le Royaume-Uni a fourni 28,30 % de la valeur de 2025, porté par les clusters de services financiers et de médias de Londres. L'Espagne, cependant, est positionnée pour mener le peloton avec un CAGR de 16,23 % jusqu'en 2031, stimulée par le programme Spain Digital 2026 qui vise 75,00 % de numérisation des PME d'ici 2030. L'Allemagne et la France contribuent à des volumes importants mais font face à des régimes stricts de protection des données qui façonnent les feuilles de route des fournisseurs. L'Italie s'accélère grâce aux fonds nationaux de relance et de résilience qui financent le haut débit et la formation aux compétences numériques, élargissant la base adressable du marché européen de l'analyse des médias sociaux.
Marché de l'analyse des médias sociaux en Belgique, en Suisse et dans les pays nordiques
Les petits États comme la Belgique et la Suisse nécessitent des moteurs d'analyse de sentiment calibrés pour plusieurs langues officielles, tandis que les pays nordiques privilégient les déploiements en anglais mais exigent néanmoins une inférence en langue locale pour le service client. La stratégie européenne pour l'égalité linguistique numérique visant à combler les fractures numériques d'ici 2030 maintiendra la localisation comme critère d'achat central.
Paysage réglementaire
Le marché européen de l'analytique des médias sociaux évolue sous un ensemble de règles à l'échelle de l'UE qui se durcissent, axées sur la transparence, le traitement licite et des contrôles auditables sur le ciblage et la prise de décision automatisée. La loi sur les services numériques (Règlement (UE) 2022/2065) établit des obligations pour les plateformes en matière de transparence publicitaire et de divulgation des systèmes de recommandation pour les très grandes plateformes en ligne, ce qui augmente les exigences de documentation pour les annonceurs et les fournisseurs d'analytique qui appuient les flux de travail de reporting et de vérification des campagnes.
Sur le plan de la confidentialité, l'application du RGPD contre le profilage illicite continue de façonner la manière dont les fournisseurs collectent, stockent et traitent les données personnelles, poussant le marché vers l'agrégation, l'anonymisation et les fonctionnalités de gestion du consentement. Le Comité européen de la protection des données a renforcé ces contraintes avec des orientations sur le ciblage des utilisateurs de médias sociaux et, en juillet 2026, a adopté les Lignes directrices 03/2026 sur le web scraping dans le contexte de l'IA générative, mettant l'accent sur un filtrage précis pour éviter le traitement de données de catégories particulières. Cette exigence contraint directement les pipelines de veille sociale qui s'appuient sur la collecte à grande échelle de données publiques.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'origination des données sur les plateformes sociales et les sources publiques adjacentes (forums, avis et communautés de messagerie lorsque cela est permis), suivie de l'acquisition des données via des API officielles, des flux sous licence et une collecte web conforme. En Europe, l'acquisition et la gouvernance des données constituent des étapes déterminantes, car les fournisseurs doivent aligner la collecte sur les exigences du RGPD (base légale, transparence, minimisation des données et mécanismes de transfert transfrontalier) ainsi que sur les politiques d'accès aux plateformes en évolution, qui influent sur la couverture, le coût et la continuité.
En aval, les fournisseurs d'analytique transforment le contenu multilingue par ingestion, normalisation, résolution d'identité (lorsque cela est permis) et traitement du langage naturel pour produire des résultats de surveillance, de mesure et d'analytique et d'insights à plus forte valeur ajoutée. Ces résultats s'intègrent dans les flux de travail liés à l'expérience client, à l'automatisation marketing et à la gestion des risques. La distribution se fait principalement via des places de marché SaaS et cloud, les déploiements en entreprise ajoutant des couches juridiques, de sécurité et d'approvisionnement (accords de traitement des données, contrôles de résidence et auditabilité). Un lien spécifique à l'Europe notable est la base de données de transparence de la DSA (opérationnelle depuis septembre 2023), qui fournit des signaux structurés sur les actions de modération via des déclarations de motifs, tandis que l'article 40 de la DSA crée une voie réglementée pour l'accès des chercheurs agréés aux données, ce qui influence la manière dont les plateformes et les parties prenantes de l'analytique opérationnalisent les processus de partage des données et de conformité.
Paysage concurrentiel
Le marché européen de l'analyse des médias sociaux présente une fragmentation modérée. Les suites mondiales d'Adobe, Oracle, Salesforce, SAP et IBM sont en concurrence avec des spécialistes européens tels que Talkwalker, Brandwatch, Meltwater et Hootsuite. L'acquisition de Talkwalker par Sprinklr en février 2024 illustre la consolidation horizontale portée par le coût élevé de l'entraînement de modèles multilingues sur 24 langues officielles de l'Union européenne.[3]
Trois axes stratégiques dominent. Premièrement, les éditeurs de plateformes intègrent le sentiment dans des clouds d'expérience client complets, vendant des outils d'analyse en complément à leurs utilisateurs d'automatisation du marketing. Deuxièmement, les fournisseurs de niche se spécialisent dans les secteurs réglementés, proposant des pistes d'audit granulaires pour des secteurs tels que la pharmacie ou la banque. Troisièmement, les startups régionales se différencient par leur couverture en langue native et leur expertise en conformité locale, ciblant les petites et moyennes entreprises souvent négligées par les grands acteurs mondiaux.
Les difficultés d'accès aux données modifient les règles du jeu. Les frais élevés des interfaces de programmation d'applications de X et la suppression de CrowdTangle par Meta augmentent les coûts d'entrée, favorisant les entreprises disposant de contrats de plateforme préexistants. Les nouveaux entrants répliquent en collectant des données alternatives, telles que les forums, les sites d'avis et les applications de messagerie, et en tirant parti de l'intelligence artificielle générative pour la génération automatisée d'insights, ce qui réduit les besoins en personnel chez les clients.
Leaders du secteur européen de l'analyse des médias sociaux
-
IBM Corporation
-
SAS Institute Inc.
-
Clarabridge Inc.
-
Adobe Systems Incorporated
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de l'analyse des médias sociaux
- Adobe Inc.
- Oracle Corporation
- Salesforce Inc.
- International Business Machines Corporation
- SAP SE
- SAS Institute Inc.
- Talkwalker Sarl
- Brandwatch (part of Cision US Inc.)
- Sprout Social Inc.
- Hootsuite Inc.
- Meltwater B.V.
- NetBase Solutions Inc.
- Khoros LLC
- Emplifi Czech Republic a.s.
- Qualtrics International Inc.
- Zoho Corporation Private Limited
- Google LLC
- Meta Platforms Inc.
- Ipsos Group S.A.
- Digimind
- Clarabridge (part of Qualtrics)
Lire l’analyse des entreprises de marché européen de l'analyse des médias sociaux
Opportunités de marché et perspectives d'avenir
L'analytique et le reporting axés sur la conformité constituent un espace blanc clé, alors que la loi sur les services numériques fait passer la transparence d'une divulgation volontaire à des obligations structurées. Ce changement accroît la demande pour des outils qui associent l'activité payante et organique aux registres de transparence publicitaire, aux signaux de modération de contenu et à la documentation prête pour l'audit. Un exemple concret de cette dynamique est le Règlement délégué (UE) 2025/2050 de la Commission (juillet 2025), qui établit les conditions techniques et les procédures permettant aux VLOP et VLOSE de partager des données avec des chercheurs agréés en vertu de l'article 40 de la DSA, élargissant ainsi l'accès aux données standardisé et encadré. Cela crée également une opportunité pour les fournisseurs d'analytique de proposer le conditionnement des données, des contrôles de gouvernance et des environnements d'analyse reproductibles favorisant une surveillance formelle.
Une deuxième opportunité réside dans la génération d'insights multilingues préservant la confidentialité, qui réduit la dépendance au profilage au niveau utilisateur tout en répondant aux besoins des entreprises en matière de sentiment et d'attribution en temps réel. Le marché s'oriente déjà vers des modules d'insight à plus forte valeur ajoutée (Analytique et Insight représentaient 46 % des revenus de 2025) et la livraison cloud (71 % de la valeur en 2025), laissant place à des offres combinant des requêtes assistées par LLM et des récits automatisés avec la minimisation des données, des pistes d'audit et des options de résidence exigées par les acheteurs réglementés. Les restrictions d'API des plateformes et le retrait d'outils de transparence historiques, notamment l'arrêt de CrowdTangle par Meta en 2024, créent également un espace pour des stratégies de données diversifiées combinant des données propriétaires, des jeux de données d'intérêt public et des sources tierces conformes, réduisant la dépendance à une seule plateforme tout en maintenant les normes de gouvernance européennes.
Recent Industry Developments in Marché européen de l'analyse des médias sociaux
- Juillet 2026 : le Comité européen de la protection des données a adopté les Lignes directrices 03/2026 sur le web scraping dans le contexte de l'IA générative, mettant l'accent sur un filtrage précis et des garanties pour éviter le traitement de données personnelles de catégories particulières. Cela renforce les exigences de conformité pour les pipelines de veille sociale qui collectent de grands volumes de publications publiques et pousse les fournisseurs à renforcer leurs capacités de minimisation des données, de rédaction et de piste d'audit dans les déploiements européens.
- Septembre 2025 : Adobe a lancé Experience Platform Agent Orchestrator, ajoutant des agents autonomes pour la segmentation d'audience et l'expérimentation. Cette sortie renforce le passage d'une veille centrée sur les tableaux de bord vers une automatisation d'insights orientée action, augmentant la pression concurrentielle sur les suites d'analytique pour offrir des résultats plus rapides et explicables, conformes aux attentes de gouvernance des entreprises.
- Février 2024 : X a introduit des niveaux d'accès API payants, comprenant un plan Basic au prix de 100 USD par mois pour 10 000 publications et un niveau Enterprise au prix de 42 000 USD par mois, resserrant les conditions d'accès pour la collecte de données à grande échelle. Des coûts de données plus élevés et des conditions d'accès plus strictes ont accru l'avantage des fournisseurs disposant de contrats existants avec les plateformes et ont accéléré la diversification vers des sources alternatives et des stratégies d'acquisition de données hybrides.
Marché européen de l'analyse des médias sociaux Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les logiciels et services associés utilisés par les organisations en Europe pour collecter, surveiller, mesurer et analyser les données des médias sociaux afin de générer des informations telles que le sentiment, les tendances, la performance des campagnes et la santé de la marque.
Exclusions du périmètre : Ce dimensionnement exclut les dépenses publicitaires sur les médias sociaux, les outils autonomes de gestion des médias sociaux qui ne fournissent pas d'analyse, et la revente pure de données sans couche analytique.
Aperçu de la segmentation
- Par composant
- Surveillance
- Mesure
- Analyse et insight
- Par mode de déploiement
- Sur site
- Cloud
- Par secteur d'utilisation final
- Banque, services financiers et assurance (BFSI)
- Technologies de l'information et télécommunications
- Commerce de détail
- Santé
- Services gouvernementaux
- Médias et divertissement
- Services publics
- Transport et logistique
- Autres secteurs d'utilisation final
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui est comptabilisé et pour ancrer le modèle avec des signaux publics vérifiables pays par pays. Nous avons consulté des sources telles qu'Eurostat pour les indicateurs de l'économie numérique, la Commission européenne pour le contexte réglementaire (y compris les éléments liés à la loi sur les services numériques) et les ensembles de données de l'OCDE pour comprendre les schémas d'adoption numérique des entreprises à travers l'Europe.
Pour maintenir une logique de demande réaliste, nous avons également examiné des références non payantes telles que les publications de l'IAB Europe sur l'activité de marketing numérique, les communiqués de l'UIT et des régulateurs nationaux des télécommunications pour le contexte de connectivité et d'utilisation, ainsi que des revues à comité de lecture couvrant l'adoption de l'écoute sociale et du traitement du langage naturel. Les dépôts d'entreprises, les présentations aux investisseurs, la documentation produit et la presse réputée ont été utilisés pour comprendre les modèles de conditionnement, la logique de tarification et les schémas de déploiement courants. Des abonnements à des bases de données payantes sélectionnées ont été utilisés uniquement pour les données financières des entreprises, les vérifications d'actualités et les analyses de tendances de brevets liées à l'analyse et au traitement du langage. Ces sources documentaires sont illustratives, et d'autres références ont été utilisées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens primaires et enquêtes
Les entretiens primaires se sont concentrés sur la validation de ce qui est réellement acheté en Europe et sur la manière dont les budgets sont répartis entre les abonnements logiciels, les services et les outils adjacents. Nous avons échangé avec un ensemble de fournisseurs de solutions, de partenaires d'implémentation et d'utilisateurs en entreprise dans les principales économies européennes, puis avons effectué des relances pour confirmer les hypothèses clés telles que l'adoption du cloud, les tailles de contrats typiques et l'intensité d'utilisation par secteur.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 21 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs plus petits : 22 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une approche descendante où les bassins de demande des entreprises européennes sont reconstitués à travers des indicateurs d'adoption numérique, l'intention de dépenses en marketing et en expérience client au niveau sectoriel, et la pénétration pratique des cas d'usage de l'écoute sociale et de l'analyse. Ces totaux ont ensuite été corroborés par des approximations ascendantes sélectives, en utilisant des ventilations de revenus de fournisseurs échantillonnés lorsqu'elles étaient disponibles, des vérifications auprès des partenaires de distribution, et des schémas de prix par siège ou par contrat appliqués aux volumes d'utilisateurs attendus.
Les principaux paramètres utilisés dans le modèle comprenaient la répartition entre déploiement cloud et sur site, la part de la demande provenant des secteurs réglementés (tels que les services bancaires, financiers et d'assurance et le secteur public), les exigences de couverture multilingue dans les langues européennes, les cycles de renouvellement et le comportement d'expansion des sièges, et la proportion d'analyses intégrées dans des suites plus larges d'expérience client ou de marketing. Lorsque les signaux ascendants étaient incomplets pour les pays plus petits, nous avons utilisé une mise à l'échelle par proxy basée sur des métriques comparables de maturité numérique et de densité d'entreprises, puis avons effectué une vérification manuelle par rapport aux retours des entretiens.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par des vérifications de régression multivariée simples, où la croissance est liée au rythme de migration vers le cloud, à l'intensité du commerce social et de l'engagement numérique, et aux besoins de surveillance liés à la conformité. Les hypothèses ont été examinées avec les répondants primaires afin que les prévisions reflètent la manière dont les budgets sont généralement planifiés, plutôt que de simplement prolonger les tendances historiques.
Validation des données et cycle de mise à jour
La validation est effectuée en couches afin qu'aucun point de données unique ne domine le chiffre final. Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que la direction des revenus des fournisseurs, les conditions de dépenses en logiciels d'entreprise rapportées et les évolutions observables dans la préférence de déploiement cloud, et toute variance importante est examinée avant validation.
Si des sauts inhabituels apparaissent au niveau national, nous revérifions le calendrier des devises, la répartition des déploiements et les dépenses implicites par client, puis nous recontactons certains répondants pour confirmer ce qui a changé. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, et une dernière révision par un analyste est effectuée peu avant la livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du marché européen de l'analyse des médias sociaux par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'analyse des médias sociaux en Europe peuvent sembler différentes car la ligne de périmètre n'est pas tracée de la même manière, et parce que les entreprises ne traitent pas toujours les services, les suites groupées et les modèles de déploiement de manière cohérente. Le calendrier est également important car les cycles d'actualisation et les choix de conversion de devises peuvent modifier la valeur apparente de l'année en cours.
Les schémas de tarification des abonnements cloud, le comportement de renouvellement dans les grandes entreprises et les vérifications croisées par rapport aux signaux d'adoption numérique au niveau national sont les éléments de preuve que nous avons utilisés pour maintenir l'estimation de Mordor Intelligence ancrée sur ce que les organisations en Europe achètent généralement pour les capacités de surveillance, de mesure et d'analyse. Les différences proviennent généralement de l'ajout ou non de catégories adjacentes (comme la gestion des médias sociaux sans analyse), de l'adoption ou non de scénarios d'adoption agressifs, et de la validation ou non de la pondération multi-pays avec des vérifications sur le terrain.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,12 milliards USD (2026) | |
| Consultance mondiale A | 3,66 milliards USD (2025) | Cette estimation semble utiliser une année de base antérieure et une fenêtre de prévision plus courte, et elle peut appliquer une inclusion plus étroite pour les services et les analyses intégrées dans des suites, ce qui peut réduire les dépenses comptabilisées pour l'année en cours. |
| Consultance régionale B | 4,89 milliards USD (2025) | Ce chiffre s'appuie sur une définition de plateforme plus large qui peut mélanger l'analyse avec des outils sociaux connexes, et il utilise également un ensemble différent d'hypothèses de tarification et de croissance jusqu'en 2034, ce qui modifie le taux d'exécution implicite pour l'année en cours. |
L'écart entre les sources s'explique principalement par le choix de l'année de base, ce qui est comptabilisé comme analyse par rapport aux outils adjacents, et par la manière dont la tarification groupée et les services sont traités. En maintenant des inclusions explicites et en validant les hypothèses avec des signaux de demande reproductibles, le dimensionnement reste plus facile à tracer et à mettre à jour lorsque les conditions du marché évoluent.
Questions clés auxquelles répond le rapport
À quel rythme le marché européen de l'analyse des médias sociaux devrait-il croître ?
Il devrait afficher un TCAC de 15,09 %, passant de 5,12 milliards USD en 2026 à 10,34 milliards USD d'ici 2031.
Quel composant domine les dépenses en Europe ?
Analyse et Insight détenait 46,00 % des revenus de 2025 et se développe plus rapidement que les modules de surveillance ou de mesure.
Quelle est l'importance du déploiement cloud pour les acheteurs européens ?
Le cloud représentait 71,00 % des revenus de 2025 et bénéficie d'une capacité de calcul élastique qui prend en charge les modèles multilingues, générant un CAGR de 16,12 % jusqu'en 2031.
Quel secteur d'utilisation final progresse le plus rapidement ?
La santé devrait croître à 15,98 % jusqu'en 2031, les entreprises pharmaceutiques exploitant le sentiment des patients à des fins de pharmacovigilance.
Quels défis freinent l'adoption parmi les petites entreprises ?
Les coûts élevés des outils et les règles fragmentées d'accès aux données limitent l'adoption, bien que les pôles d'innovation numérique et la tarification en mode SaaS contribuent à lever les obstacles.