
Taille et part du marché des encodeurs
VUE D’ENSEMBLE DU MARCHÉ
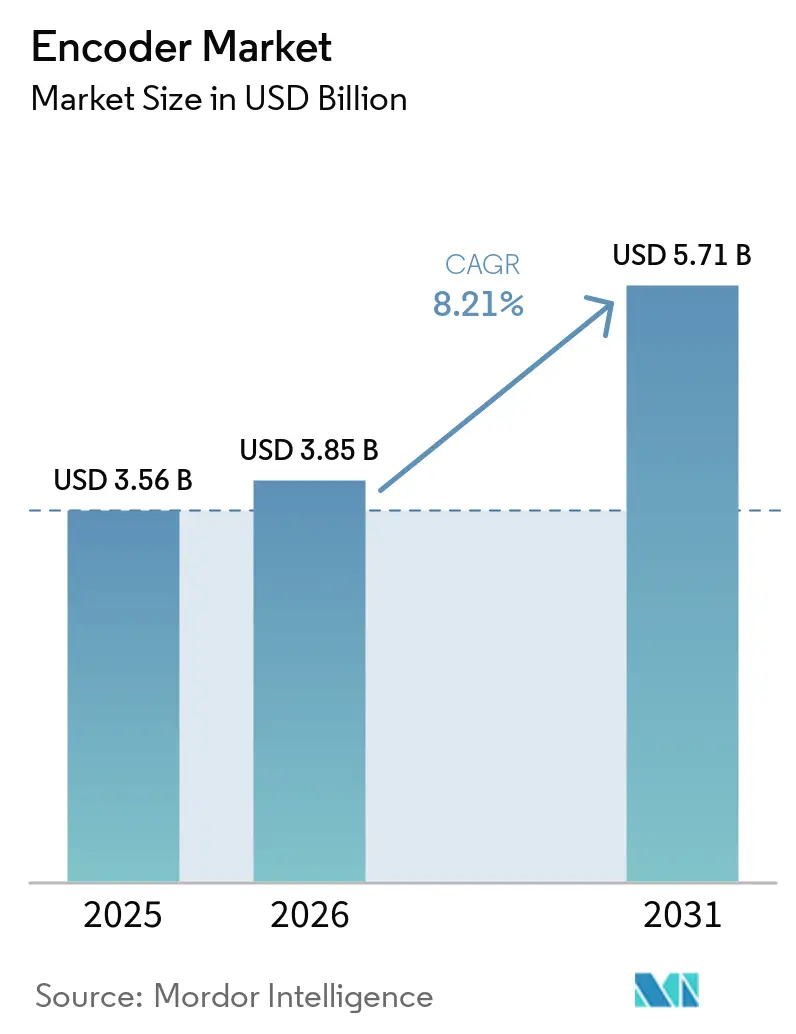
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.85 Milliards de dollars |
| Taille du Marché (2031) | 5.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des encodeurs par Mordor Intelligence
La taille du Marché des Encodeurs était évaluée à 3,56 milliards USD en 2025 et devrait croître de 3,85 milliards USD en 2026 pour atteindre 5,71 milliards USD d'ici 2031, à un CAGR de 8,21 % pendant la période de prévision (2026-2031).
L'automatisation soutenue des ateliers de production, la prolifération des robots collaboratifs et le renforcement des règles de sécurité fonctionnelle sont les principales forces qui propulsent cette expansion. La demande refoulée de retours à plus haute résolution accélère la migration des conceptions incrémentales vers les conceptions absolues, tandis que les modules moteur-encodeur intégrés réduisent le temps d'assemblage et améliorent le temps moyen entre les pannes. L'Asie-Pacifique, portée par la Chine, le Japon et l'Inde, contribue au plus grand volume d'expéditions et enregistre également le taux de croissance le plus rapide, les fabricants régionaux développant leurs lignes d'emballage de précision, d'électronique et de machines-outils. Les fournisseurs européens établis conservent leur leadership dans les produits optiques sub-microniques, mais les solutions CI magnétiques en rapide amélioration provenant de Suzhou et de Shenzhen ont élargi la concurrence mondiale sur les prix et poussé de nombreux acheteurs vers des alternatives hybrides ou inductives.
Principaux enseignements du rapport
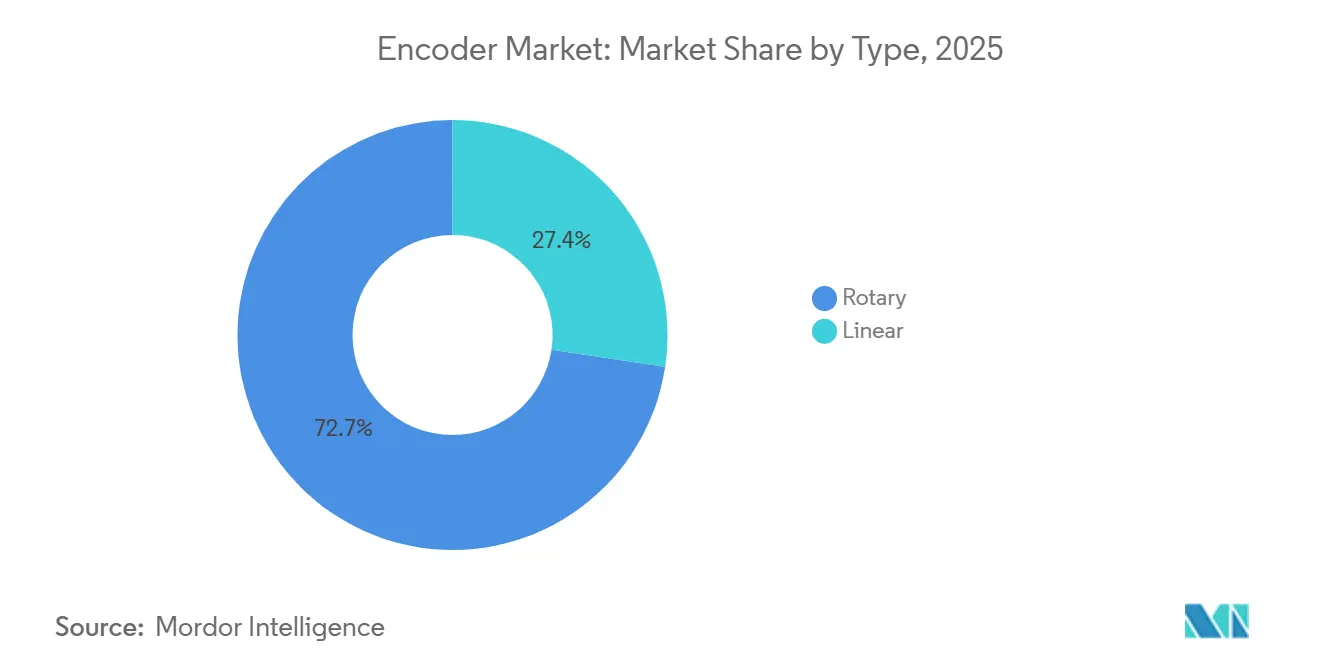
- Par type de produit, les dispositifs rotatifs détenaient 72,65 % de la part de marché des encodeurs en 2025, tandis que les encodeurs linéaires enregistraient le CAGR le plus rapide, à 9,28 %, jusqu'en 2031.
- Par technologie, les systèmes optiques étaient en tête avec 51,85 % du chiffre d'affaires en 2025, tandis que les conceptions magnétiques affichaient la croissance la plus élevée à 10,17 % jusqu'en 2031.
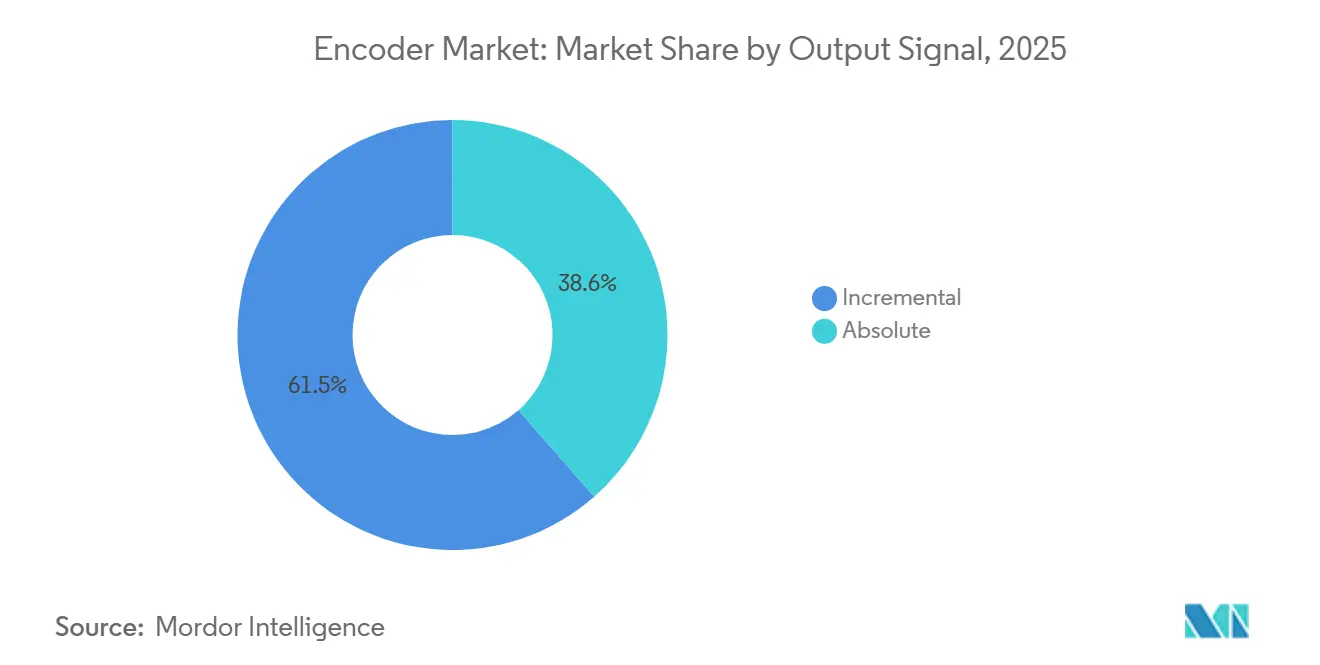
- Par signal de sortie, les unités incrémentales représentaient 61,45 % de la taille du marché des encodeurs en 2025, tandis que les encodeurs absolus croissaient à 9,62 % par an.
- Par secteur d'utilisation finale, l'automatisation industrielle représentait 38,55 % du chiffre d'affaires 2025, tandis que les dispositifs médicaux représentaient l'application à la croissance la plus rapide avec un CAGR de 12,11 %.
- Par géographie, l'Asie-Pacifique représentait 35,25 % des ventes mondiales en 2025 et devrait maintenir un CAGR de 9,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption des robots collaboratifs dans l'UE | +0.6% | Europe occidentale et septentrionale | Moyen terme (2-4 ans) |
| Lignes d'emballage intelligent en Chine | +0.8% | Chine, Taïwan | Court terme (≤2 ans) |
| Réglementation de sécurité SIL 2/3 au Japon | +0.5% | Japon | Long terme (≥4 ans) |
| Expansion des machines-outils CNC soutenue par le PLI en Inde | +0.4% | Inde | Moyen terme (2-4 ans) |
| Transition de la robotique médicale américaine vers des modules moteur-encodeur intégrés | +0.5% | États-Unis | Court terme (≤2 ans) |
| Demande de la lithographie des semi-conducteurs pour des retours d'information sub-nanométriques | +0.7% | Usines de fabrication de premier rang mondiales | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Adoption des robots collaboratifs dans l'UE
L'utilisation plus large des cobots dans les usines allemandes, françaises et nordiques nécessite un retour d'information sub-micronique pour garantir une interaction homme-robot sécurisée. Les équipementiers spécifient désormais des encodeurs avec une résolution de 1 nm et une précision système de ±4 µm pour satisfaire aux normes de limitation de force, permettant aux robots de détecter le moindre contact et de s'arrêter en quelques millisecondes. Les optiques absolues haute résolution telles que la gamme RESOLUTE de Renishaw répondent à ces seuils et supportent des vitesses allant jusqu'à 100 m/s, permettant aux fournisseurs d'automatisation d'augmenter le débit sans compromettre la protection des travailleurs. Le déploiement plus large de systèmes conformes à la norme ISO/TS 15066 fait donc monter les prix de vente moyens sur le marché des encodeurs, même lorsque les volumes unitaires augmentent [1].
Lignes d'emballage intelligent en Chine
Les entreprises d'emballage électronique et pharmaceutique en Chine exploitent des lignes qui positionnent des pièces avec des tolérances sub-100 nm tout en cadençant des centaines d'unités par minute. Les vibrations, les fluctuations thermiques et les particules en suspension dans l'air obligent les constructeurs de lignes à combiner des règles optiques avec des boîtiers robustes ou à passer à des formats inductifs qui offrent toujours une précision nanométrique. Chaque projet d'expansion spécifie généralement plusieurs axes de retour d'information, de sorte que la croissance dans ce secteur augmente sensiblement les expéditions d'encodeurs. Les subventions provinciales pour les usines entièrement automatisées amplifient la demande en abaissant les obstacles en capital pour les fabricants de niveau intermédiaire.
Réglementation de sécurité fonctionnelle (SIL 2/3) dans les industries de process japonaises
Les sites chimiques et pharmaceutiques au Japon doivent désormais prouver leur conformité aux mandats SIL 2/3 qui garantissent un arrêt sécurisé en cas de défaillance d'un composant. Les encodeurs à pistes redondantes et à diagnostics intégrés gagnent des parts de marché car ils acquièrent la position absolue à la mise sous tension et valident l'intégrité du signal en temps réel. Ce cadre réglementaire stimule le remplacement anticipé des unités incrémentielles héritées, allongeant le revenu moyen par installation et renforçant le marché des encodeurs dans un pays déjà reconnu pour sa haute densité d'automatisation.
Croissance des machines-outils CNC soutenue par le PLI en Inde
Le programme d'incitation liée à la production (PLI) de l'Inde a mobilisé 19,3 milliards USD (₹1,61 lakh crore) de capital engagé et créé plus de 1,15 million d'emplois dans les secteurs de l'électronique, des dispositifs médicaux et des lignes automobiles. Les constructeurs de machines CNC répondant aux nouvelles commandes nationales équipent les nouvelles broches et les moteurs linéaires d'encodeurs rotatifs haute précision pour maintenir des tolérances de pièces au niveau du micron. L'augmentation résultante de la demande unitaire soutient l'assemblage local de sous-composants d'encodeurs et incite les fournisseurs étrangers à accroître leur approvisionnement en Inde [2].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défaillances des encodeurs optiques dues à la poussière | -0.3% | Corridors sidérurgiques et cimentiers de l'ASEAN | Court terme (≤2 ans) |
| Érosion des prix par les circuits intégrés magnétiques bas coût | -0.4% | Automatisation de niveau intermédiaire mondial | Moyen terme (2-4 ans) |
| Contrôles à l'exportation américains et européens sur les encodeurs ultra-précis | -0.2% | Chine continentale | Court terme (≤2 ans) |
| Prime de prix résiduelle des encodeurs absolus | -0.2% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Défaillances par contamination optique dans les aciéries de l'ASEAN à forte teneur en poussière
Les retombées de particules dans les baies de hauts fourneaux obstruent les disques de code traditionnels, entraînant une perte soudaine de position et des arrêts non planifiés. Les responsables d'installations se tournent désormais vers la détection magnétique ou inductive qui tolère les débris sans sacrifier la disponibilité, freinant la demande de remplacement des modèles optiques et ralentissant marginalement le chiffre d'affaires du marché des encodeurs dans les niches de l'industrie lourde [3].
Encodeurs à circuits intégrés magnétiques bas coût de Suzhou et Shenzhen entraînant une érosion des prix
Les avancées au niveau des fonderies permettent aux entreprises chinoises sans usine de propre fabrication de proposer des encodeurs monopuces de 10 à 12 bits à une fraction des prix traditionnels. Les clients de l'automatisation générale adoptent ces composants pour les convoyeurs et les bras de prise et de dépose où la résolution ultime est moins critique. Une offre plus abondante exerce une pression à la baisse sur les prix de vente moyens dans le monde entier, réduisant les marges brutes et limitant l'expansion du chiffre d'affaires à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
Dominance du rotatif renforcée par l'accélération du linéaireLes dispositifs rotatifs représentaient 72,65 % du chiffre d'affaires du marché des encodeurs en 2025, car pratiquement chaque servomoteur et chaque articulation de robot nécessite un retour angulaire. Leur base bien établie, leur large gamme de tailles d'arbre jusqu'en 2031, telles que les priorités des steppers à semi-conducteurs, des étages de lithographie et des tables à entraînement direct, ainsi que leur compatibilité directe avec les variateurs disponibles sur étagère maintiennent la demande soutenue. Les encodeurs linéaires, cependant, affichent un CAGR de 9,28 % jusqu'en 2031, les steppers à semi-conducteurs, les étages de lithographie et les tables à entraînement direct privilégiant la translation sans friction. La taille du marché des encodeurs pour les solutions linéaires devrait passer de 973,66 millions USD en 2025 à 1,48 milliard USD en 2031, portée par les constructeurs de machines-outils qui remplacent les systèmes à vis à billes par des glissières à paliers à air ou à lévitation magnétique. La croissance de la fabrication additive favorise également les règles linéaires qui assurent un contrôle en boucle fermée de l'axe z à une granularité sub-micronique.
L'utilisation émergente de conceptions fermées, telles que le FORTiS de Renishaw, réduit les temps d'arrêt dans les centres d'usinage riches en liquide de refroidissement, tandis que les variantes ultra-haute-vide captent des parts dans les chambres de lithographie EUV. Bien que les modernisations soutiennent les volumes rotatifs, les équipements d'investissement neufs intègrent de plus en plus un double capteur rotatif pour la position de la broche et linéaire pour le mouvement du chariot, augmentant les expéditions globales du marché des encodeurs sans cannibaliser l'une ou l'autre sous-catégorie.
Par technologie :
Précision optique versus résilience magnétiqueLes encodeurs optiques ont conservé 51,85 % du chiffre d'affaires en 2025, portés par des modèles à résolution de 1 nm requis dans les steppers de plaquettes, les machines à mesurer tridimensionnelles et les cobots haut de gamme. La part de marché des encodeurs pour les unités optiques pourrait légèrement diminuer d'ici 2031, les options magnétiques comblant l'écart de résolution historique. Les dispositifs magnétiques se développent à un CAGR de 10,17 % car ils résistent aux brouillards d'huile, à la poussière et aux grandes variations de température, réduisant le coût total de possession dans les applications sidérurgiques, minières et d'éoliennes. Les magnétiques absolus sans batterie récemment lancés par Nidec élargissent encore les cas d'utilisation en éliminant les supercondensateurs et les cycles de maintenance.
Les plateformes capacitives et inductives occupent des niches bien définies : les encodeurs capacitifs résistent aux interférences électromagnétiques pour les lits d'IRM et les implanteurs d'ions à semi-conducteurs, tandis que les solutions inductives prospèrent dans les zones alimentaires ou de lavage grâce à des boîtiers entièrement étanches. Les fournisseurs consacrent leurs budgets de R&D à des empilements hybrides qui combinent des bandes de code optiques avec des pistes de référence magnétiques, gérant un désalignement axial élevé sans perte de répétabilité nanométrique. Cette convergence devrait maintenir la différenciation du marché des encodeurs centrée sur le micrologiciel, les diagnostics et la connectivité plutôt que sur la physique de détection pure.
Par signal de sortie :
L'absolu gagne en dynamique face à l'incrémentalLes encodeurs incrémentaux ont dominé les expéditions unitaires en 2025, car les automates programmables et les variateurs de fréquence prennent déjà en charge les entrées en quadrature et parce que ces dispositifs coûtent 15 % à 20 % de moins. Pourtant, les formats absolus enregistrent un CAGR de 9,62 % dépassant toutes les autres catégories, car les utilisateurs ne peuvent pas se permettre un retour à l'origine après une coupure de courant dans des entrepôts sans lumière ou des salles d'opération. La taille du marché des encodeurs pour les modèles absolus devrait passer de 1,37 milliard USD en 2025 à 2,25 milliards USD en 2031. Les primes de prix diminuent à mesure que les ASIC magnétiques monotour intègrent le comptage multitour par récupération d'énergie, tandis que les disques optiques haut de gamme partagent désormais des réseaux de photodiodes sur deux pistes pour préserver la nomenclature.
Le balayage inductif de nouvelle génération de Heidenhain offre une sortie 22 bits dans un boîtier à bride de 35 mm, adapté aux robots collaboratifs et aux préhenseurs delta où les contraintes d'encombrement sont strictes. Alors que les budgets d'équipements d'investissement intègrent de plus en plus les temps d'arrêt dans les modèles de coût du cycle de vie, la capacité des encodeurs absolus à démarrer depuis l'arrêt avec une conscience positionnelle complète justifie souvent la dépense initiale supplémentaire.
Par secteur d'utilisation final :
L'épine dorsale industrielle rencontre l'innovation médicaleLa fabrication discrète a capté 38,55 % du chiffre d'affaires 2025, soutenue par les lignes de production automobiles, d'électroménager et d'électronique qui déploient des centaines d'axes par site. La croissance reste liée au resserrement des objectifs de temps de cycle et à l'amélioration du rendement au premier passage, qui bénéficient tous deux d'un retour de position en temps réel. Le secteur des encodeurs trouve des opportunités incrémentales dans les dispositifs médicaux où les robots chirurgicaux, les portiques de tomodensitométrie et les pompes à perfusion doivent suivre les mouvements dans des plages sub-millimétriques. L'adoption médicale affiche un CAGR de 12,11 % alors que les hôpitaux aux États-Unis et en Europe occidentale accélèrent la mise en place de blocs opératoires numérisés.
Les groupes motopropulseurs de véhicules électriques soutiennent un flux régulier d'unités pour les résolveurs et les encodeurs d'arbre moteur, notamment en Chine où les équipementiers locaux expédient des millions de moteurs électriques chaque année. Les fabricants de semi-conducteurs représentent un bassin plus restreint mais à forte marge, car chaque scanner de lithographie peut intégrer plus de 120 encodeurs linéaires et rotatifs, dont beaucoup sont tarifés bien au-dessus des niveaux de commodité. Dans ces secteurs verticaux, l'intégration avec les protocoles Ethernet industriel et le micrologiciel de maintenance prédictive émerge comme un facteur de différenciation clé.
Analyse géographique
Marché des Encodeurs en Asie-Pacifique
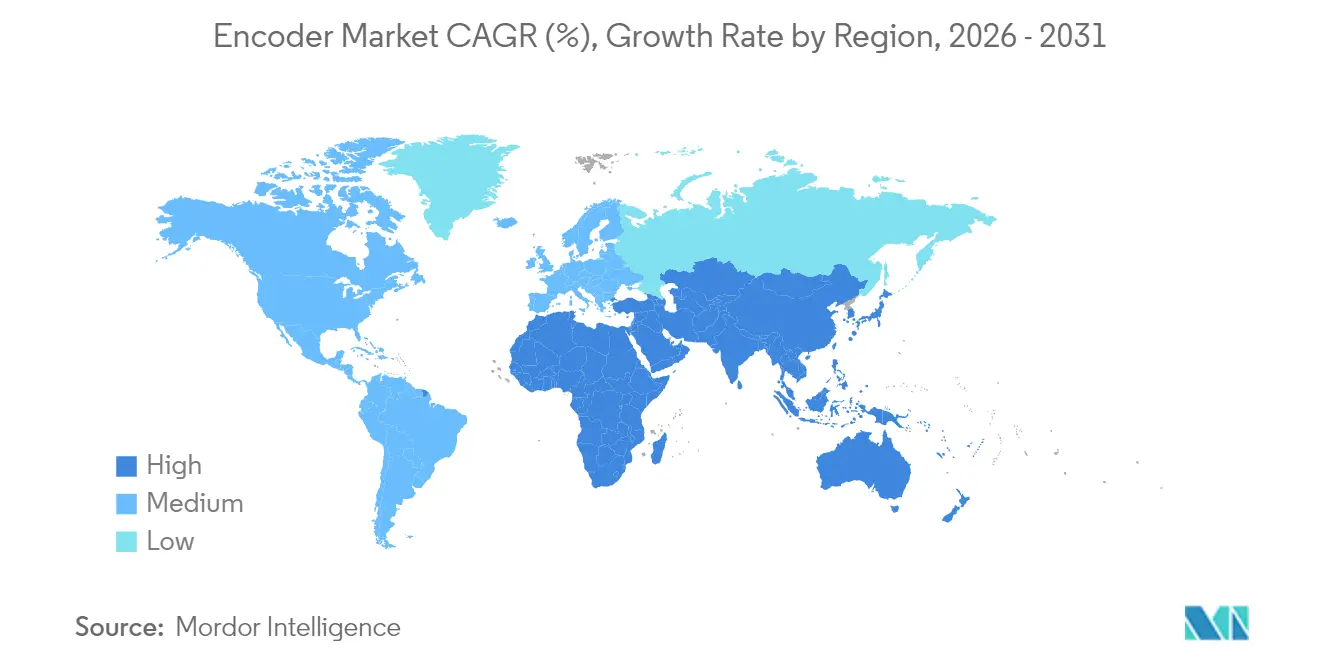
L'Asie-Pacifique a dominé avec 35,25 % du chiffre d'affaires mondial en 2025 et maintient un CAGR de 9,45 % jusqu'en 2031. Le soutien politique chinois en faveur des usines intelligentes et des fabs de semi-conducteurs composés continue d'orienter les commandes d'encodeurs vers les provinces côtières. Le parc de robots installés au Japon dépasse 420 unités pour 10 000 travailleurs, ce qui maintient une demande résiliente pour les composants de rétroaction homologués SIL adaptés aux empreintes de servomoteurs existants. La tranche PLI de l'Inde génère les gains incrémentiels les plus rapides, les appels d'offres d'encodeurs s'attachant aux nouvelles lignes CNC, PCB et dispositifs médicaux financées dans le cadre du programme. La taille du marché des encodeurs en Asie-Pacifique progresse ainsi de 1,26 milliard USD en 2025 vers 2,16 milliards USD en 2031.
Marché des Encodeurs en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent ensemble environ la moitié du chiffre d'affaires 2025, portées par l'aérospatiale, la robotique médicale et l'usinage de précision. Les États-Unis ancrent la demande de qualité clinique : la plateforme chirurgicale OTTAVA de Johnson & Johnson MedTech intègre des encodeurs optiques ultra-compacts sur chaque bras robotique pour garantir une répétabilité sub-millimétrique. Les fournisseurs allemands et suisses exportent des règles de haute précision dans le monde entier, cimentant le rôle de l'Europe en tant que pôle d'innovation même si les volumes unitaires migrent vers l'Est. Les subventions de l'UE pour le déploiement de robots collaboratifs orientent les revenus vers des solutions de retour de classe 1 nm, augmentant le prix de vente moyen dans toute la région.
Marché des Encodeurs en Amérique Latine et en Afrique et Moyen-Orient
L'Amérique latine et le Moyen-Orient et l'Afrique demeurent des régions contributrices plus modestes, mais affichent une croissance régulière à un chiffre, les usines existantes modernisant leurs convoyeurs automatisés, palettiseurs et lignes d'embouteillage. Les assembleurs automobiles brésiliens et les fournisseurs mexicains de rang 1 intègrent désormais des encodeurs magnétiques aux variateurs de moteurs dans le cadre de rénovations plus larges liées à l'Industrie 4.0. Les producteurs pétroliers des États du Golfe spécifient des conceptions inductives et magnétiques robustifiées, homologuées pour une température ambiante de 125 °C et certifiées pour les zones de Classe 1 Division 2. Cette adoption diversifie le marché mondial des encodeurs et protège les fournisseurs contre les ralentissements cycliques dans une zone géographique donnée.
Paysage réglementaire
L'encodage vidéo est principalement défini par les spécifications internationales de codecs et les règles régionales des systèmes de diffusion qui déterminent quels flux binaires, profils et contraintes de conformité sont autorisés pour la distribution. En janvier 2026, l'UIT-T a approuvé la Rec. H.266 (VVC) et mis à jour la Rec. H.265 (HEVC, V11), créant une base formelle pour les fournisseurs et les opérateurs de plateformes qui ont besoin d'implémentations alignées sur les normes et de tests d'interopérabilité sur les flux de contribution et de diffusion.
Les écosystèmes de diffusion et de haut débit ont évolué en phase avec ces bases de codecs en 2026 grâce à des spécifications système mises à jour. DVB a publié A001 Rev. 23 (TS 101 154) en février 2026 pour définir les exigences techniques de codage vidéo et audio dans les applications de diffusion et de haut débit, et ATSC a approuvé les mises à jour de A/345 (VVC Video) et A/341 (HEVC) pour les systèmes ATSC 3.0 en avril 2026. Parallèlement, la maintenance de l'AVC par l'ISO/IEC se poursuit, avec l'ISO/IEC 14496-10:2025 (AVC) suivie pour son statut de révision en juillet 2026, renforçant les besoins de conformité continus pour les déploiements fortement basés sur l'AVC ancien, parallèlement aux déploiements plus récents de HEVC et VVC.
Paysage concurrentiel
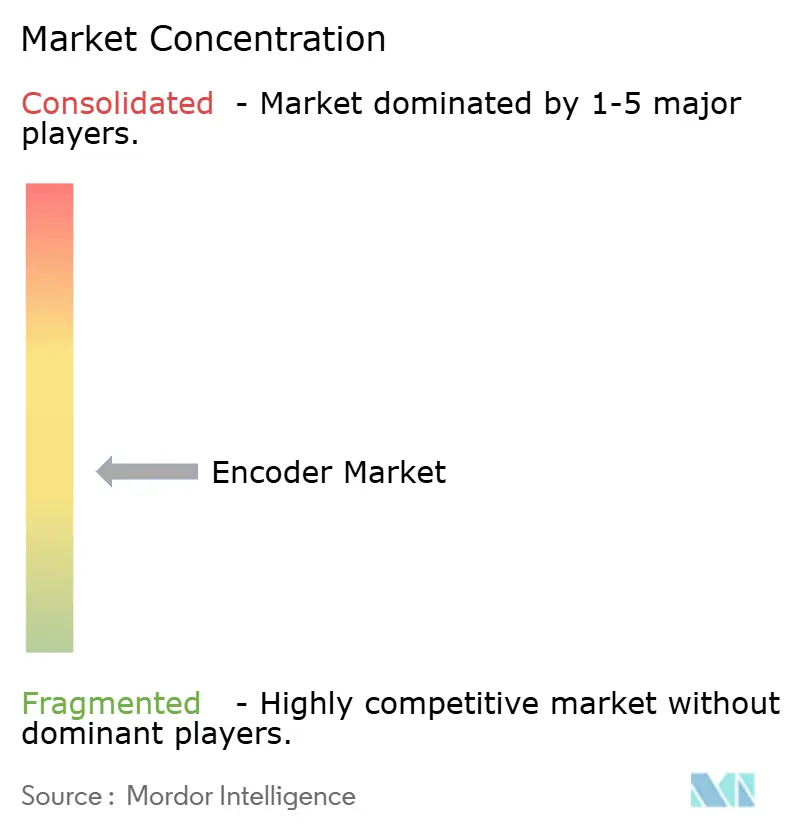
La bataille pour les parts de marché reste ouverte, aucune entreprise ne dépassant 15 % du chiffre d'affaires mondial. Les leaders européens tels que Renishaw, Heidenhain et Baumer protègent leurs niches de haute précision en lançant des sorties numériques multi-protocoles, des variantes de sécurité fonctionnelle et des micrologiciels d'auto-surveillance. Les conglomérats japonais Omron et Panasonic se concentrent sur l'intégration mécatronique qui raccourcit le temps de mise en service pour les clients équipementiers. Pendant ce temps, les challengers chinois, notamment Shanghai SICK, HONTKO et plusieurs maisons de circuits intégrés de Suzhou, inondent le segment d'automatisation de niveau intermédiaire avec des produits à système sur puce magnétique 12 bits qui réduisent les coûts de nomenclature de 30 % par rapport aux unités optiques traditionnelles.
Les mouvements stratégiques reposent de plus en plus sur des partenariats d'écosystème. Heidenhain co-développe des réseaux de balayage inductif avec le fabricant de variateurs Siemens pour intégrer un retour d'information de position à haute bande passante directement dans les boîtiers de servomoteurs. Renishaw collabore avec des entreprises d'impression 3D métal pour alimenter les boucles de contrôle du bain de fusion avec des données de platine en temps réel, améliorant la qualité de construction et ouvrant un service d'étalonnage après-vente lucratif. Nidec aligne son nouvel encodeur magnétique sans batterie avec ses servomoteurs internes, proposant une pile de mouvement unifiée qui élimine les modules d'alimentation de secours.
Les opportunités d'espaces blancs se concentrent sur l'analyse de maintenance prédictive. Les fournisseurs qui collectent des statistiques de signal d'erreur, des signatures de vibration et des dérives de température peuvent avertir les ingénieurs d'usine d'une défaillance imminente de l'encodeur plusieurs semaines à l'avance. L'ajout de cette couche d'information permet aux fournisseurs de vendre des abonnements logiciels qui multiplient les revenus et différencient le matériel qui risque autrement d'être banalisé. Le marché des encodeurs évolue donc d'une simple fourniture de composants vers des plateformes intégrées d'intelligence de mouvement.
Leaders du secteur des encodeurs
-
Omron Corporation
-
Dr. Johannes Heidenhain GmbH
-
Rockwell Automation Inc.
-
Honeywell International
-
Pepperl+Fuchs SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Encodeurs Entreprises couvertes dans ce rapport
- Omron Corporation
- Dr. Johannes Heidenhain GmbH
- Honeywell International
- Rockwell Automation Inc.
- Pepperl+Fuchs SE
- Panasonic Holdings Corp.
- Baumer Holding AG
- Sensata Technologies (Hengstler and Dynapar)
- Renishaw plc
- SICK AG
- Maxon Group
- FAULHABER Drive Systems
- Allied Motion Technologies
- AMETEK (Haydon Kerk, Maurey)
- Canon Precision Inc.
- CUI Devices
- TE Connectivity
- Posital FRABA B.V.
- Tamagawa Seiki Co., Ltd.
Opportunités de marché et perspectives d'avenir
L'espace le plus immédiat pour les fournisseurs d'encodeurs est la modernisation opérationnelle des piles de diffusion et de streaming, où les mises à jour des normes en 2026 ouvrent de nouveaux choix de codecs et exigent également une refonte des flux de travail. Avec la publication par ATSC des mises à jour A/345 (VVC) et A/341 (HEVC) en avril 2026 et la publication par DVB de A001 Rev. 23 (TS 101 154) en février 2026, les diffuseurs et fournisseurs de services disposent de contraintes plus claires pour ajouter le VVC et affiner leurs implémentations HEVC, y compris la capacité à prendre en charge des migrations devant coexister avec des chaînes H.264/AVC bien ancrées.
Une deuxième opportunité réside dans la transition vers l'encodage et la diffusion logiciels natifs pour le cloud, associés à des opérations médiatiques assistées par l'IA, ce qui élargit le marché adressable au-delà des appliances dédiées vers des architectures de calcul élastiques et hybrides. En juillet 2026, Fox Corporation a désigné Amazon Web Services comme son fournisseur cloud d'IA privilégié, intégrant AWS Elemental MediaLive et AWS Elemental Inference pour le streaming intelligent et le reformatage de contenu en temps réel, un signal concret d'adoption commerciale des flux de travail d'encodage assistés par IA chez un grand opérateur média. Par ailleurs, des investissements côté distribution, comme le choix par SIMBA du Broadpeak Advanced CDN en juillet 2026 pour un nouveau réseau de diffusion de streaming au Brésil, indiquent une demande pour des profils d'encodage ajustés en fonction des performances et des coûts de diffusion en direct et à la demande, notamment à mesure que le Brésil avance dans ses choix de codecs TV 3.0 intégrant le VVC comme codec principal.
Développements industriels récents dans Marché des Encodeurs
- Juillet 2026 : ifm a élargi sa famille d'encodeurs de sécurité RM900S avec des options certifiées pour machines mobiles, prenant en charge CANopen Safety et les niveaux SIL2/PLd. Cette mise à jour soutient l'adoption dans les applications de mouvement critiques pour la sécurité où les diagnostics d'encodeurs et les interfaces certifiées sont requis pour la conformité et la disponibilité des machines. Elle relève également la barre concurrentielle pour les portefeuilles d'encodeurs certifiés sécurité, alors que davantage d'équipementiers standardisent des variantes de sécurité fonctionnelle.
- Mai 2026 : HEIDENHAIN a mis en avant de nouvelles offres de retour moteur et d'encodeurs au SPS Italia 2026, dont l'encodeur linéaire inductif ILC 3019 et des mises à jour liées au portefeuille de son groupe. L'accent mis sur les solutions inductives soutient les clients opérant dans des environnements sujets à la contamination, où les dispositifs optiques subissent des pénalités de fiabilité. Cela renforce également le positionnement de HEIDENHAIN dans les segments d'automatisation haute performance où la détection robuste et la connectivité industrielle imposent des spécifications premium.
- Janvier 2024 : Renishaw a élargi la famille RESOLUTE avec des variantes de sécurité fonctionnelle certifiées pour les applications SIL 2/3. L'ajout d'options de sécurité certifiées élargit l'usage dans les environnements industriels réglementés qui nécessitent un comportement d'arrêt validé et une détection de défauts. Cette évolution soutient des déploiements à plus forte valeur dans les cellules d'automatisation et les systèmes de robots collaboratifs où la conformité sécuritaire est spécifiée au niveau du composant.
Marché des Encodeurs Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Pour cette étude, le marché des encodeurs couvre les dispositifs qui convertissent le mouvement mécanique ou la position en signaux électriques pouvant être lus par les systèmes de contrôle des machines, de l'automatisation industrielle et des équipements. Le marché est dimensionné en termes de chiffre d'affaires pour les principales utilisations finales et géographies.
Exclusions du périmètre : Nous excluons les contrôleurs de mouvement autonomes, les automates programmables et les systèmes de variateurs servo complets lorsque les encodeurs sont regroupés et ne sont pas tarifés en tant que poste distinct.
Aperçu de la Segmentation
- Par type
- Rotatif
- Linéaire
- Par technologie
- Optique
- Magnétique
- Capacitif
- Inductif
- Autres technologies
- Par signal de sortie
- Incrémental
- Absolu
- Par secteur d'utilisation final
- Automobile
- Électronique et semi-conducteurs
- Industrie
- Textile
- Machines d'impression
- Dispositifs médicaux
- Énergie et électricité
- Aérospatiale et défense
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a commencé par la définition de ce qui constitue une vente d'encodeur et de ce qui ne l'est pas, étant donné que les composants encodeurs sont souvent conditionnés dans des kits d'automatisation plus importants. Nous nous sommes appuyés sur des sources publiques qui soutiennent les signaux de production et de demande, tels que les séries de production industrielle et de fabrication de la Banque mondiale et de l'OCDE, les statistiques commerciales UN Comtrade pour les flux de composants pertinents, et les données de la Commission du commerce international des États-Unis pour le contexte des tendances tarifaires et d'importation.
Pour réduire les approximations en matière de tarification et d'adoption, nous avons également examiné les normes et les références d'application d'organismes tels que l'IEC et l'ISO, ainsi que des revues d'ingénierie évaluées par des pairs qui traitent de l'utilisation des encodeurs en robotique et dans les machines-outils. Les rapports annuels des entreprises, les dépôts auprès de la SEC et les présentations aux investisseurs ont été vérifiés pour obtenir des indications sur la composition du chiffre d'affaires et l'exposition aux marchés finaux, ainsi que les sites web des associations et la presse réputée pour les commentaires sur les cycles d'automatisation et les annonces de capacité. Dans quelques cas, un abonnement payant utilisé pour les données financières et les actualités des entreprises a aidé à valider les structures de propriété et à combler les lacunes dans les divulgations publiques plus restreintes. Les sources répertoriées ici sont uniquement illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes ont été utilisés pour tester la solidité du bassin de demande, notamment lorsque les encodeurs sont choisis dans le cadre de la conception de la machine plutôt qu'achetés en tant que poste distinct. Nous avons échangé avec un ensemble de fournisseurs de composants, d'intégrateurs de systèmes d'automatisation et d'équipes d'approvisionnement et de maintenance dans des usines d'utilisateurs finaux en Asie-Pacifique, en EMEA et dans les Amériques, puis nous avons utilisé ces informations pour confirmer les taux d'adoption, les évolutions de prix et les schémas de remplacement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 15 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 37 % |
| Acteurs plus petits : 16 % | Responsables : 48 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, en partant de l'activité d'automatisation industrielle et de machinerie, puis en traduisant cette activité en demande d'encodeurs par le biais d'hypothèses d'intensité d'utilisation. Pour la construction descendante, des indicateurs de production et de commerce ont été utilisés pour reconstituer où les systèmes de mouvement sont installés, puis des taux de pénétration ont été appliqués par utilisation finale pour estimer la demande unitaire, qui a été convertie en valeur à l'aide de fourchettes de prix typiques.
Pour maintenir le modèle pratique, il se concentre sur un petit ensemble de facteurs mesurables, notamment le sentiment des dépenses d'investissement en automatisation industrielle, les tendances d'expédition des machines-outils et de la robotique, le glissement de la composition entre encodeurs incrémentaux et absolus, les choix technologiques optiques par rapport aux magnétiques, et les cycles de remplacement typiques dans les environnements à usage intensif. Les résultats ont été corroborés par des approximations ascendantes sélectives, notamment des vérifications du prix de vente moyen multiplié par le volume par utilisation finale, et des vérifications de cohérence du chiffre d'affaires des fournisseurs lorsque les divulgations étaient disponibles. Lorsque les données manquaient, nous avons utilisé des fourchettes conservatrices validées par des entretiens.
Les prévisions ont utilisé une analyse de scénarios étayée par des avis d'experts, étant donné que les marchés finaux tels que la production automobile et la production électronique peuvent varier selon les régions. Dans la dernière étape, les hypothèses sur les prix, la composition technologique et l'adoption ont été mises à jour afin que les prévisions reflètent le comportement d'achat le plus récent observé lors des discussions sur le terrain.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée par le biais de multiples vérifications afin que le bruit d'une source unique ne détermine pas le résultat. Nous avons comparé les résultats du modèle avec des signaux indépendants tels que les indices de production, la direction des mouvements commerciaux et les commentaires publiés sur les investissements en automatisation, puis nous avons examiné les grandes variations avant validation.
Une deuxième révision par un analyste est effectuée pour les hypothèses clés, suivie de reprises de contact sélectives lorsqu'un chiffre semble hors norme pour une région ou une utilisation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des expansions majeures d'usines, des variations importantes de devises ou des ralentissements visibles de la demande. Avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue mise à jour la plus récente.
Dimensionnement du Marché des Encodeurs par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les chiffres publiés sur le marché des encodeurs peuvent sembler très éloignés même lorsque le matériel sous-jacent est similaire. L'écart provient généralement de la façon dont le périmètre est défini, de la façon dont le prix moyen est traité selon les technologies, et de la façon dont le cycle de demande est cartographié par rapport aux secteurs d'utilisation finale.
La direction de la production manufacturière, le mouvement des importations et des exportations pour les composants pertinents, et les vérifications par entretien des taux de remplacement sont les éléments de preuve qui maintiennent l'estimation 2025 de Mordor Intelligence ancrée au chiffre d'affaires des dispositifs encodeurs, les contrôleurs de mouvement, les automates programmables et les systèmes servo groupés étant exclus lorsqu'ils ne sont pas tarifés séparément. Des différences apparaissent également lorsque certaines sources supposent une expansion plus rapide du prix de vente moyen pour les encodeurs absolus premium sans faire correspondre cela à ce que les acheteurs rapportent dans les cycles d'approvisionnement récents.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,56 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 3,84 milliards USD (2025) | Applique une cartographie d'application plus large qui peut traiter le contenu encodeur groupé dans des assemblages d'automatisation plus importants comme un chiffre d'affaires autonome, et semble également utiliser des niveaux de prix supposés plus élevés pour les encodeurs absolus premium sans validation cohérente basée sur des devis pour les différentes utilisations finales. |
| Éditeur Sectoriel B | 5,34 milliards USD (2025) | Inclut probablement du matériel de mouvement et de contrôle adjacent dans le bassin de chiffre d'affaires comptabilisé, ce qui élève le total au-dessus des ventes de dispositifs encodeurs uniquement, et les hypothèses de calendrier de devise de l'année de base et de composition régionale peuvent encore gonfler la valeur actuelle rapportée. |
Le tableau pointe principalement vers l'alignement du périmètre et la validation des prix comme raisons pratiques derrière l'écart. Lorsque les éléments comptabilisés sont limités aux dispositifs encodeurs et que la construction de valeur est vérifiée par rapport aux signaux d'adoption et de remplacement, le résultat devient plus facile à tracer et à reproduire pour la planification.
Questions clés auxquelles répond le rapport
Quelle est la taille du Marché des Encodeurs en 2026 ?
La taille du Marché des Encodeurs était évaluée à 3,56 milliards USD en 2025 et devrait croître de 3,85 milliards USD en 2026 pour atteindre 5,71 milliards USD d'ici 2031, à un CAGR de 8,21 % pendant la période de prévision (2026-2031).
Qui sont les acteurs clés du Marché des Encodeurs ?
Omron Corporation, Honeywell International, Schneider Electric, Rockwell Automation Inc. et Panasonic Corporation sont les principales entreprises opérant sur le Marché des Encodeurs.
Quelle est la région à la croissance la plus rapide sur le Marché des Encodeurs ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé sur la période de prévision (2026-2031).
Quelles années couvre ce Marché des Encodeurs, et quelle était la taille du marché en 2025 ?
En 2025, la taille du Marché des Encodeurs était estimée à 3,56 milliards USD. Le rapport couvre la taille historique du Marché des Encodeurs pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du Marché des Encodeurs pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Quelles années couvre ce rapport sur le marché des encodeurs, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des encodeurs était estimée à 3,85 milliards USD. Le rapport couvre la taille historique du marché des encodeurs pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des encodeurs pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.