
Taille et part du marché du streaming média
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
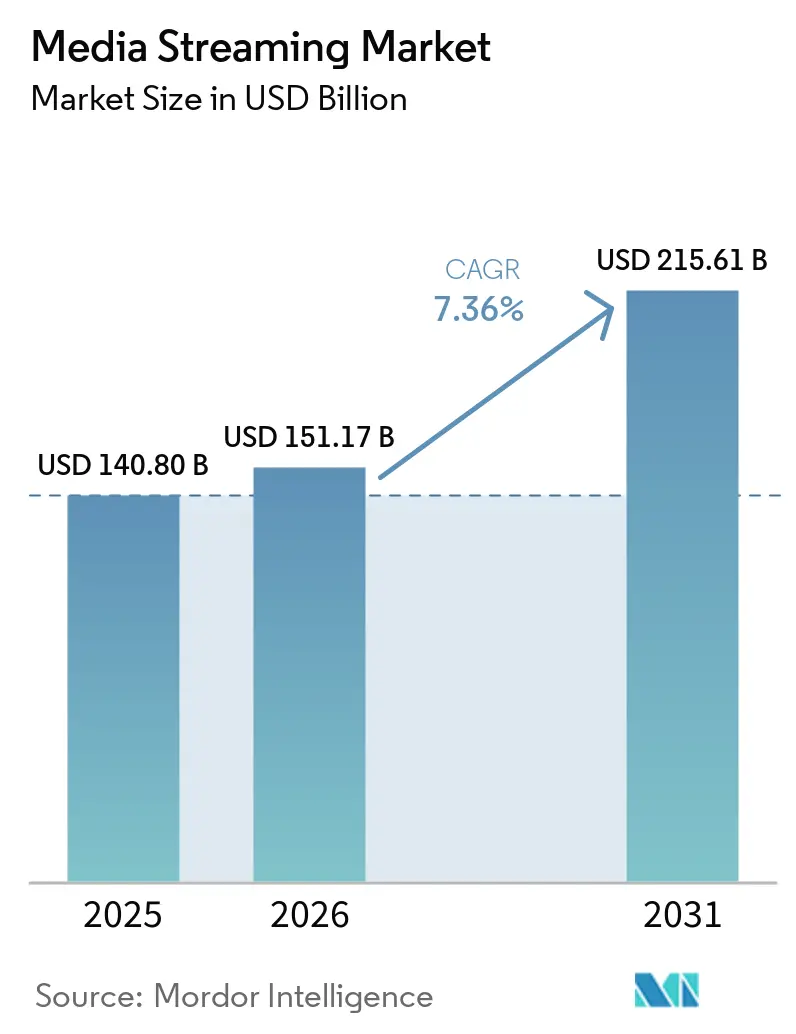
| Taille du Marché (2026) | 151.17 Milliards de dollars |
| Taille du Marché (2031) | 215.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du streaming média par Mordor Intelligence
Le marché du streaming média était valorisé à 140,80 milliards USD en 2025 et devrait croître de 151,17 milliards USD en 2026 pour atteindre 215,61 milliards USD d'ici 2031, à un TCAC de 7,36 % durant la période de prévision (2026-2031). Cette solide perspective repose sur un pivot décisif, passant des offres exclusivement par abonnement vers une monétisation hybride combinant des niveaux payants avec des inventaires publicitaires, permettant aux plateformes de compenser la hausse des coûts d'acquisition de clients et d'améliorer la rentabilité. La différenciation concurrentielle découle de plus en plus du contrôle des piles technologiques publicitaires, des moteurs de recommandation en temps réel et des droits de contenu exclusifs qui sécurisent une tarification premium. Les mises à niveau des réseaux — en particulier les déploiements de la 5G — soutiennent une diffusion à débit binaire plus élevé, tandis que l'adoption de l'informatique en périphérie (edge compute) réduit la latence, permettant aux flux 4K et 8K d'atteindre les utilisateurs mobiles sans mise en mémoire tampon. La fragmentation des droits sportifs génère des pics d'abonnés liés aux événements et des CPM plus élevés, tandis que les bibliothèques de contenu localisé attirent de nouveaux téléspectateurs dans les marchés ruraux sous-pénétrés. Dans le même temps, la pression sur les marges exercée par des budgets de contenu annuels de 18 milliards USD oblige les opérateurs à équilibrer la production originale avec des accords de partage de catalogue, accélérant une évolution à l'échelle du secteur vers l'optimisation du revenu par utilisateur.
Principaux enseignements du rapport
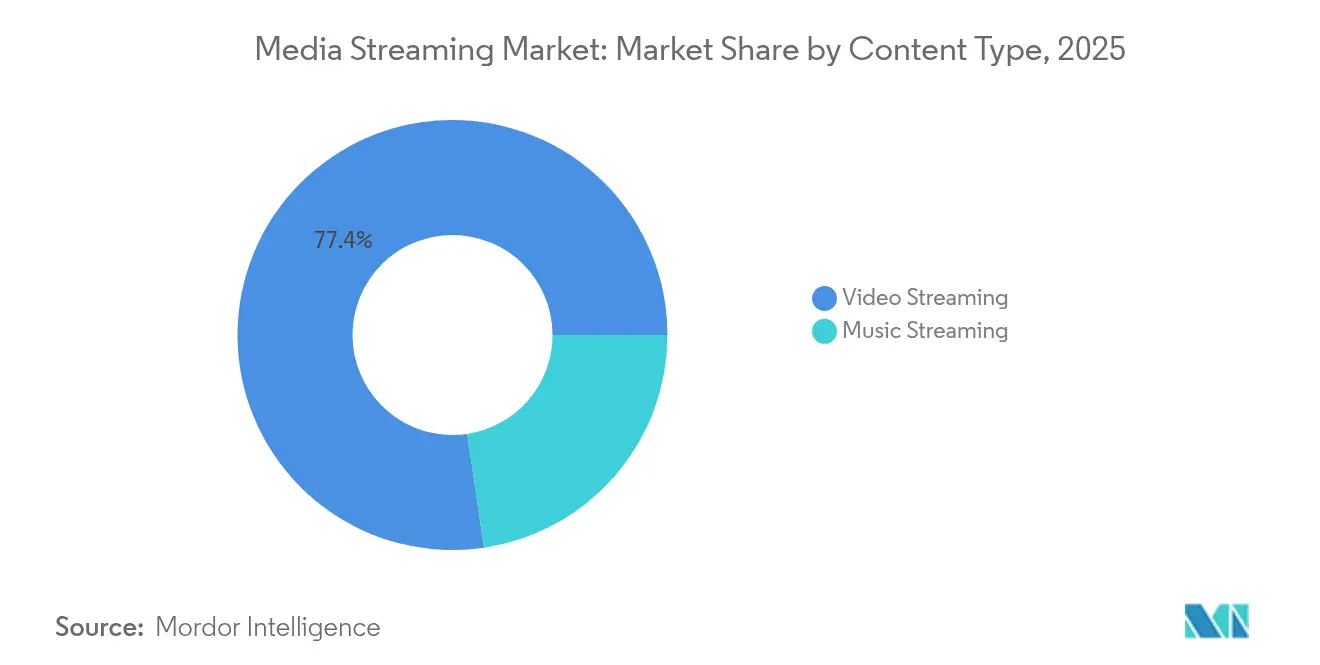
- Par type de contenu, le streaming vidéo a dominé avec une part de revenus de 77,35 % en 2025 ; le streaming musical devrait se développer à un CAGR de 8,39 % jusqu'en 2031.
- Par type de service, la visualisation à la demande représentait 86,76 % de la part de marché du streaming multimédia en 2025, tandis que le streaming en direct progresse à un CAGR de 9,44 % jusqu'en 2031.
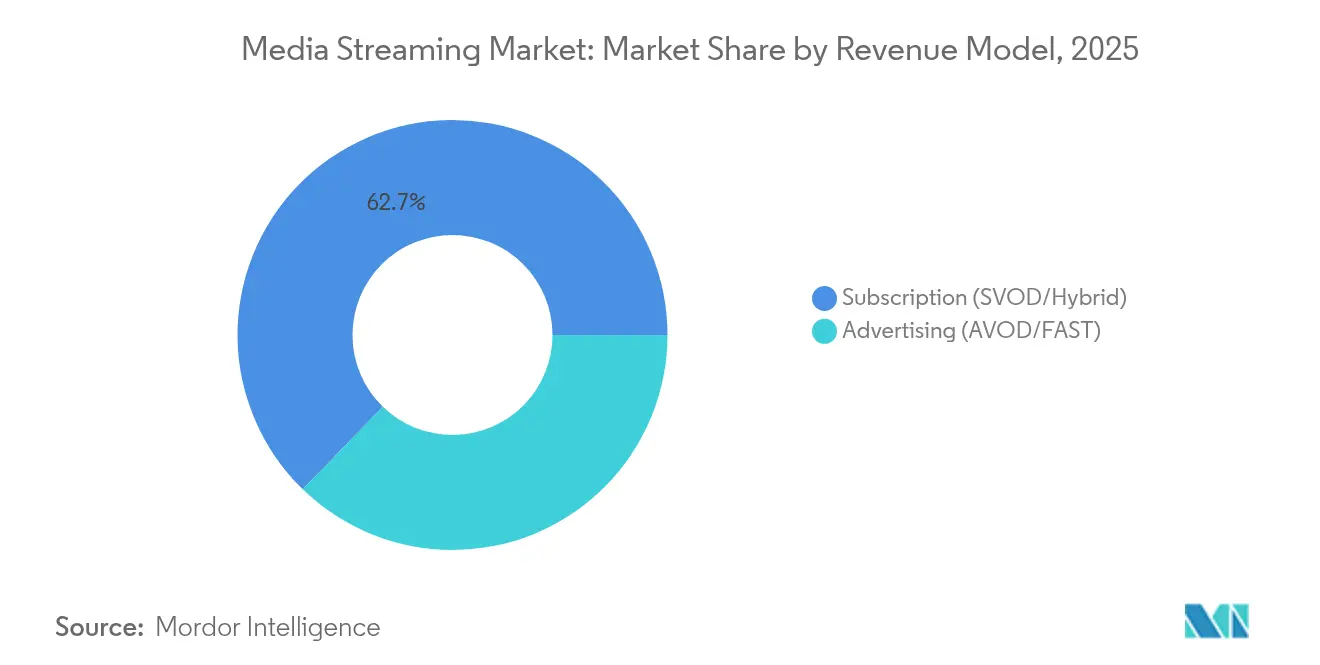
- Par modèle de revenus, les abonnements représentaient 62,74 % de la taille du marché du streaming multimédia en 2025 ; les offres financées par la publicité devraient afficher un CAGR de 8,37 % jusqu'en 2031.
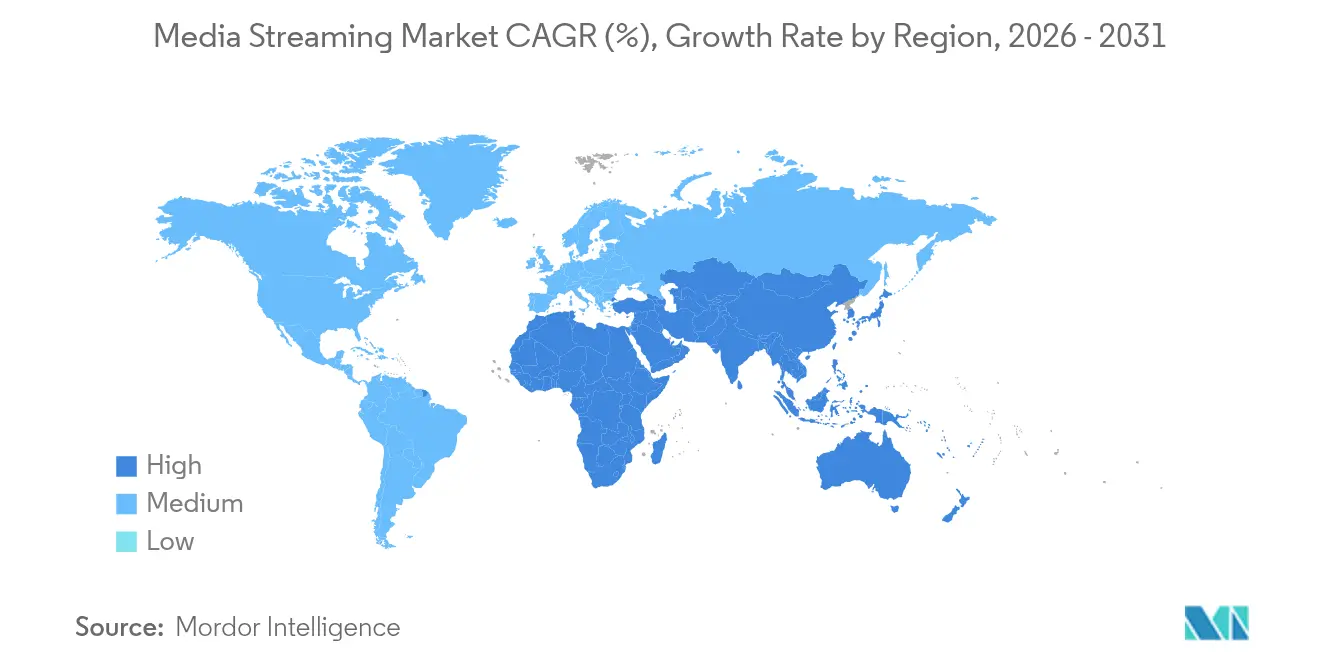
- Par zone géographique, l'Amérique du Nord a contribué à hauteur de 34,48 % des revenus en 2025, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,97 % jusqu'en 2031.
- Par qualité de streaming, la HD a conservé une part de 55,05 % de la taille du marché du streaming multimédia en 2025 ; la visualisation en 8K s'accélère à un CAGR de 17,7 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prolifération des forfaits de données 5G à faible coût | +1.2% | Cœur Asie-Pacifique, débordement vers MEA | Moyen terme (2-4 ans) |
| Expansion du SVOD dans les villes de niveau II/III | +0.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Guerres des droits sportifs exclusifs | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Adoption des CDN natifs du cloud et de l'informatique en périphérie | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Essor des chaînes FAST | +1.1% | Cœur Amérique du Nord, expansion vers l'APAC | Court terme (≤ 2 ans) |
| Offres groupées télécommunications-médias | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des forfaits de données 5G à faible coût en Asie-Pacifique
Le déploiement de réseaux 5G abordables a remodelé les schémas de consommation en permettant des flux HD et 4K ininterrompus sur les connexions mobiles. Les opérateurs subventionnent les forfaits de données car le trafic vidéo élevé monétise les investissements dans les réseaux premium, créant une boucle de rétroaction qui stimule à la fois le déploiement des infrastructures et l'engagement envers le contenu. Les nœuds périphériques positionnés à proximité des téléspectateurs réduisent encore davantage la latence, permettant aux recommandations personnalisées de se rafraîchir en temps réel. Il en résulte une croissance soutenue du marché du streaming média dans les économies émergentes sensibles aux prix.
Expansion des plateformes SVOD dans les villes de niveau II/III en Amérique du Nord et en Europe
Ayant saturé les grandes métropoles, les principaux services ciblent les villes secondaires où le déploiement de la fibre optique et l'amélioration du haut débit rural ont réduit les coûts de diffusion. Les budgets de production localisés sont modestes par rapport aux titres phares mondiaux, mais les séries culturellement adaptées fidélisent davantage les audiences insuffisamment desservies. Les algorithmes de recommandation sophistiqués qui tiennent compte des dialectes régionaux et des horaires de visionnage maintiennent l'engagement sans augmenter les dépenses de contenu, ajoutant des revenus supplémentaires au marché du streaming média.
Les guerres des droits sportifs exclusifs tirent les prix premium vers le haut
Le contrôle exclusif des tournois de prestige sous-tend les niveaux d'abonnement premium et attire des créneaux publicitaires lucratifs. L'acquisition par Netflix des droits de la Coupe du Monde Féminine de la FIFA démontre comment la programmation événementielle peut compenser le désabonnement saisonnier et augmenter le revenu moyen par utilisateur. Les sports en direct commandent des CPM plus élevés que les titres de bibliothèque, permettant aux plateformes de récupérer les droits via les publicités et les plans à prix plus élevés. Alors que les diffuseurs traditionnels perdent l'exclusivité, les opérateurs de streaming disposent d'un plus grand levier de négociation avec les annonceurs et les ligues.
Intégration des CDN natifs du cloud et de l'informatique en périphérie pour les flux en direct à latence ultra-faible
Des opérateurs tels que Comcast déploient des grappes de calcul en périphérie qui réduisent de moitié la latence par rapport aux CDN classiques, garantissant une lecture synchronisée lors des événements à fort trafic. Les architectures natives du cloud s'adaptent automatiquement, maîtrisant les dépenses de bande passante tout en préservant la qualité. Une fiabilité accrue différencie les offres de services et soutient la croissance sur l'ensemble du marché du streaming média.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse des coûts de licence de contenu | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Gestion fragmentée des droits | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Latence persistante au dernier kilomètre dans les marchés émergents | -1.2% | APAC, MEA, Amérique latine | Long terme (≥ 4 ans) |
| Contrôle réglementaire accru en matière de confidentialité des données et de localisation | -0.7% | UE, cœur APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des coûts de licence de contenu comprime les marges
La dépense de 18 milliards USD de Netflix en 2025 souligne une spirale inflationniste qui grève la rentabilité même des leaders à grande échelle. Les enchères féroces pour les bibliothèques premium diminuent la différenciation car les services concurrents ne peuvent répercuter qu'une partie des coûts sur les abonnés. Les accords de partage réduisent les sorties de trésorerie immédiates mais émoussent les avantages d'exclusivité qui sous-tendent l'acquisition d'abonnés, mettant à l'épreuve l'économie globale du marché du streaming média.
Contrôle réglementaire accru en matière de confidentialité des données et de localisation
Les juridictions imposant des mandats de stockage de données obligent les plateformes à dupliquer les infrastructures et à restreindre les systèmes de recommandation mondiaux, gonflant les budgets de conformité. Les silos de données fragmentés dégradent la précision de la personnalisation, ce qui peut réduire les indicateurs d'engagement. Les acteurs plus petits font face à des charges disproportionnées, limitant la diversité concurrentielle au sein du marché du streaming média.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de contenu :
La domination de la vidéo face à la disruption du streaming musicalLa vidéo a maintenu une part de revenus dominante de 77,35 % en 2025, reflétant des habitudes de visionnage bien ancrées et des investissements massifs dans des séries exclusives qui fidélisent les utilisateurs. Les services musicaux, en revanche, se développent à un CAGR de 8,39 %, aidés par des tailles de fichiers compactes qui se diffusent de manière fiable sur des réseaux à capacité limitée. La taille du marché du streaming multimédia pour l'audio est en pleine expansion, les playlists pilotées par l'IA augmentant la fréquence d'écoute quotidienne et élargissant l'inventaire publicitaire.
Des coûts de production plus faibles et un attrait sans frontières permettent aux plateformes musicales de monétiser rapidement des audiences mondiales, tandis que les acteurs de la vidéo supportent des budgets croissants pour les contenus de longue durée. Cette asymétrie de coûts encourage le regroupement de formats croisés, annonçant un avenir où les offres audio et vidéo convergeront au sein d'une seule application pour protéger les parts de marché.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de service :
La monétisation du streaming en direct s'accélèreLes bibliothèques à la demande représentaient 86,76 % des revenus de 2025, pourtant le TCAC de 9,44 % du streaming en direct illustre un appétit croissant pour les expériences en temps réel. Les rencontres sportives et les émissions de téléréalité phares créent un visionnage sur rendez-vous que les annonceurs apprécient, faisant monter le revenu par flux au-dessus des moyennes à la demande.
La complexité technique renforce les fossés concurrentiels : l'informatique en périphérie et les protocoles personnalisés gèrent les pics de trafic, garantissant une latence inférieure au seuil psychologique de deux secondes. Les plateformes maîtrisant ces capacités sont positionnées pour capturer une part supplémentaire du marché du streaming média lors des grands événements mondiaux.
Par modèle de revenus :
La croissance de la publicité remodèle l'économieLes abonnements ont conservé une part de 62,74 % en 2025, les consommateurs continuant à privilégier les environnements sans publicité, mais les offres financées par la publicité progressent à un CAGR de 8,37 %, soutenues par le rapport de Netflix indiquant que plus de 55 % des nouvelles inscriptions choisissent désormais l'offre moins chère avec publicité. Les chaînes FAST ajoutent de l'échelle en recyclant les bibliothèques existantes dans des flux de style linéaire, alimentant une hausse de 42 % sur deux ans du nombre de chaînes mondiales.
Un ciblage avancé permet d'obtenir des CPM plus élevés, permettant aux plateformes de subventionner les coûts de contenu. La migration soutenue des annonceurs depuis la télévision linéaire renforce l'emprise du marché du streaming multimédia sur les budgets des marques, mais le succès dépend de l'équilibre entre la charge publicitaire et la tolérance des téléspectateurs.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par qualité de streaming :
L'adoption de la 8K accélère les investissements d'infrastructureLes flux HD représentaient 55,05 % de l'utilisation en 2025 grâce à un compromis favorable entre bande passante et qualité. Néanmoins, le contenu 8K devrait progresser à un TCAC de 17,7 % grâce aux avancées des codecs qui réduisent les débits binaires de 40 %. La diffusion olympique en 8K par Intel a prouvé la viabilité technique, incitant les fabricants d'appareils à intégrer des puces compatibles.
Les nœuds de calcul en périphérie mettent en cache les actifs en ultra-haute définition plus près des téléspectateurs, soulageant la congestion du réseau principal. Les plateformes offrant des expériences 8K transparentes lors des grands événements sportifs commanderont des primes de prix, renforçant la croissance à long terme du marché du streaming média.
Analyse géographique
Marché du streaming multimédia en Amérique du Nord
L'Amérique du Nord a généré 34,48 % des revenus de 2025, mais le marché arrive à maturité, ce qui incite les opérateurs à passer de l'acquisition d'utilisateurs à une valeur vie client plus élevée. La mise en offre groupée avec les contrats fibre et mobile, comme le démontre la stratégie de convergence de Verizon, fidélise les foyers et élargit l'ARPU sans dépenses marketing importantes. La concurrence pour les droits sportifs fait grimper les coûts de programmation, mais la présence de marchés publicitaires établis maintient la rentabilité des offres hybrides.
Marché du streaming multimédia en Asie-Pacifique, Europe, Amérique latine et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 8,97 %, portée par l'encouragement gouvernemental à la création de contenus locaux et par l'accélération de la couverture 5G. Netflix a enregistré une hausse de 20 % des audiences régionales après avoir lancé des productions originales adaptées aux cultures locales, confirmant que les récits locaux génèrent un engagement exceptionnel. Les gouvernements proposent des fonds de soutien aux créateurs — l'initiative indienne d'un milliard USD en est emblématique — qui alimentent de nouveaux catalogues et stimulent le marché du streaming multimédia. Néanmoins, la diversité des réglementations en matière de localisation des données impose des infrastructures parallèles, ce qui renforce les barrières à l'entrée pour les marques de plus petite taille. L'Europe affiche une croissance inégale, la conformité au RGPD et la fragmentation des marchés linguistiques alourdi les charges opérationnelles. Des accords de distribution, tels que le partenariat de Netflix avec TF1, illustrent un modèle hybride où les services de streaming et les diffuseurs traditionnels collaborent pour satisfaire les régulateurs et les audiences. La pénétration de la fibre en Amérique latine — 77,2 % au Brésil et 70,9 % au Chili — commence à se traduire par une adoption croissante du streaming en haute résolution, créant de nouveaux revenus adressables. L'Afrique reste axée sur le mobile ; les optimisations pour faible bande passante et les options de téléchargement de contenus sont essentielles pour libérer la demande latente.
Paysage réglementaire
La réglementation se durcit autour des grands services de vidéo en ligne et de streaming à mesure que les gouvernements étendent la surveillance de type radiodiffusion et les obligations de sécurité des plateformes à l'OTT et à la vidéo à la demande. Au Royaume-Uni, le On-demand Programme Services (Tier 1 Services) Regulations 2026 (SI 2026/235) est entré en vigueur le 1er avril 2026, introduisant un cadre de seuil d'utilisateurs (plus de 500 000 utilisateurs au Royaume-Uni) qui place les services VOD désignés Tier 1 sous une réglementation renforcée de l'Ofcom. L'Ofcom fait également progresser les travaux de mise en œuvre liés au Media Act 2024, y compris des consultations en 2026 sur un Tier 1 VOD Standards Code et des exigences connexes.
Dans l'Union européenne, le Digital Services Act (Règlement (UE) 2022/2065) continue de façonner la gouvernance des services en ligne à travers des obligations de gestion des risques et de transparence, tandis que le European Media Freedom Act (Règlement (UE) 2024/1083, adopté en avril 2024) ajoute un cadre commun pour les services de médias et la coopération entre régulateurs nationaux. Ce cadre relève la barre de conformité pour les opérations transfrontalières. Au Canada, le CRTC fait progresser la mise en œuvre de l'Online Streaming Act, avec une attention accrue portée aux contributions au contenu national, ce qui accroît également la sensibilité en matière de conformité et de politique commerciale pour les plateformes de streaming multinationales opérant sur les marchés nord-américains.
Paysage concurrentiel
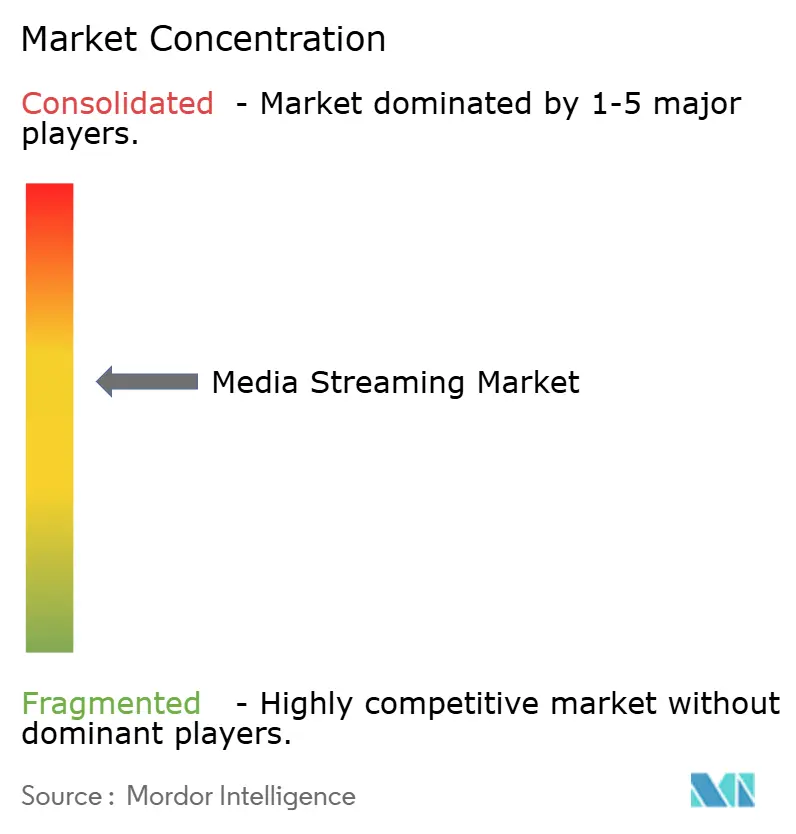
Le marché du streaming média accueille un champ modérément concentré où les cinq principaux acteurs contrôlent une part significative mais font face à une concurrence vigoureuse de la part de spécialistes régionaux. Netflix, Disney et Amazon s'appuient sur des empreintes de distribution mondiales et des chaînes de production internes pour attirer les meilleurs talents, tandis que les champions locaux se concentrent sur des niches linguistiques et culturelles. La priorité d'investissement s'est déplacée vers la technologie publicitaire ; le lancement en avril 2025 par Netflix d'une plateforme publicitaire interne illustre le pivot vers la profondeur de monétisation plutôt que vers la largeur des abonnés.
La technologie est un champ de bataille décisif. Les déploiements d'informatique en périphérie par Comcast et des opérateurs similaires favorisent des garanties de qualité exclusives que les concurrents plus petits peinent à reproduire.[1] Les dépôts de brevets révèlent des travaux en cours sur l'adaptation de contenu pilotée par l'IA qui ajuste automatiquement les profils d'encodage scène par scène, réduisant les débits binaires sans perte de qualité perceptible et économisant des millions en frais de diffusion.[2] Les mouvements stratégiques soulignent une concurrence intensifiée : l'acquisition à 70 % par Disney de Fubo TV fusionne la force des sports en direct avec une vaste bibliothèque à la demande, tandis que l'acquisition de Frndly TV par Roku étend son offre groupée de chaînes familiales.[3]
Des opportunités dans des espaces inexploités persistent dans les formats interactifs et les partenariats avec l'économie des créateurs qui raccourcissent le délai de mise sur le marché pour les récits de niche. L'entrée des géants des réseaux sociaux dans la vidéo longue durée pourrait comprimer les acteurs traditionnels à moins qu'ils ne tirent parti de leurs bases d'abonnés existantes pour tester rapidement de nouveaux formats. La consolidation reste probable à mesure que la hausse des coûts de contenu et de conformité favorise l'échelle, ce qui signifie que le marché du streaming média pourrait évoluer vers un ratio de concentration plus élevé au cours des cinq prochaines années.
Leaders du secteur du streaming média
-
Spotify Technology S.A.
-
Apple Inc.
-
Amazon Prime (Amazon.com Inc.)
-
Tencent Holdings Limited
-
AT&T Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du streaming multimédia Entreprises couvertes dans ce rapport
- Netflix Inc.
- Spotify Technology S.A.
- Apple Inc. (Apple TV+, Apple Music)
- Amazon.com Inc. (Prime Video, Amazon Music)
- Alphabet Inc. (YouTube, YouTube Music)
- Tencent Holdings Ltd. (Tencent Video, QQ Music)
- The Walt Disney Company (Disney+, ESPN+)
- AT&T Inc. (Max / HBO, DirecTV Stream)
- Comcast Corp. (Peacock, NOW TV)
- Roku Inc.
- Deezer S.A.
- Baidu Inc. (iQIYI, Qian Qian Music)
- British Broadcasting Corporation (BBC iPlayer)
- Hulu LLC
- Pandora Media LLC
- ViacomCBS Inc. (Paramount+)
- Sony Group Corp. (Crunchyroll, Sony LIV)
- Naspers Ltd. (Showmax)
- FuboTV Inc.
- DAZN Group Ltd.
Opportunités de marché et perspectives d'avenir
La monétisation hybride crée un espace vierge dans l'infrastructure publicitaire et de regroupement, les services de streaming allant au-delà des stratégies uniquement basées sur l'abonnement vers des revenus par utilisateur diversifiés. Le partenariat entre Amazon Ads et Roku annoncé en juin 2025, positionné autour de l'accès à une large part des foyers équipés de télévision connectée avec une mesure intégrée, indique la direction vers une portée publicitaire évolutive, interopérable et une redevabilité accrue entre plateformes. Il soutient également la croissance des offres soutenues par la publicité, l'agrégation de canaux FAST et les outils d'audience propriétaires résistants à la perte de signaux.
Les partenariats de distribution de contenu et la localisation induite par la réglementation ouvrent également des voies pour élargir la profondeur du catalogue sans reproduire intégralement les dépenses de production sur chaque marché. L'accord de diffusion de Netflix avec TF1, annoncé en juin 2025 et structuré pour ajouter cinq chaînes linéaires et 30 000 heures de contenu à la demande aux abonnés français en juillet 2026, offre un modèle hybride d'inventaire de diffuseur qui s'associe à l'expérience utilisateur du streaming pour répondre aux goûts locaux et aux attentes réglementaires, tout en prolongeant les heures de visionnage. Sur le plan technologique, le streaming en direct à faible latence et les formats interactifs restent un domaine d'opportunité concret alors que la fragmentation des droits sportifs augmente la valeur d'une diffusion synchronisée, et les investissements des plateformes dans le calcul en périphérie, les CDN natifs du cloud et les codecs plus récents soutiennent des expériences mobiles à débit plus élevé liées aux programmes de déploiement de la 5G, notamment en Asie-Pacifique.
Développements industriels récents dans Marché du streaming multimédia
- Juillet 2026 : Samsung et Amazon Music ont annoncé un partenariat stratégique pour préinstaller l'application Amazon Music sur des millions d'appareils mobiles et tablettes Samsung dans le monde entier, associé à une offre Amazon Music Unlimited de trois mois pour les nouveaux utilisateurs. Le partenariat élargit la distribution au niveau de l'appareil et peut réduire les coûts d'acquisition de clients tout en augmentant le temps d'écoute au sein de l'écosystème publicitaire et commercial d'Amazon.
- Juin 2025 : Amazon Ads et Roku ont annoncé un partenariat conçu pour donner aux marques un large accès aux foyers équipés de télévision connectée, en alignant l'achat et la mesure publicitaires entre les deux plateformes. La collaboration renforce l'économie du streaming soutenu par la publicité en améliorant la planification de portée et en réduisant la fragmentation pour les annonceurs CTV.
- Mai 2025 : Roku a acquis Frndly TV pour 185 millions USD, ajoutant un ensemble de chaînes en direct et élargissant les options d'abonnement à moindre coût au sein de l'environnement Roku. L'accord soutient une agrégation plus approfondie du streaming de type linéaire et augmente l'inventaire pour la monétisation de type AVOD et FAST.
Marché du streaming multimédia Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés lorsque des contenus audio ou vidéo sont diffusés aux utilisateurs via internet par streaming, dans le cadre de modèles de monétisation par abonnement et par publicité, et sur les appareils grand public courants.
Exclusions du périmètre : nous excluons les ventes de supports physiques non diffusés en streaming et les téléchargements hors ligne principalement achetés pour une possession permanente plutôt que pour une consommation en streaming.
Aperçu de la segmentation
- Par type de contenu
- Streaming vidéo
- Streaming musical
- Par type de service
- Streaming en direct
- Streaming à la demande
- Par modèle de revenus
- Abonnement (SVOD/AVOD/Hybride)
- Publicité (AVOD/FAST)
- Par qualité de streaming
- SD
- HD
- 4K / UHD
- 8K
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Mexique
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient et de l'Afrique
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par des indicateurs publics expliquant qui peut diffuser en streaming, à quelle qualité et comment la monétisation fonctionne généralement. Nous nous sommes appuyés sur des sources telles que l'UIT et les régulateurs nationaux des télécommunications pour la couverture haut débit, la vitesse et la connectivité des appareils, puis avons utilisé des tableaux d'économie numérique de type OCDE lorsqu'ils étaient disponibles pour recouper les comportements d'abonnement et les habitudes de dépenses des ménages.
Pour relier la demande aux réalités du côté de l'offre, nous avons examiné les dépôts réglementaires des entreprises, les retranscriptions d'appels de résultats, les présentations aux investisseurs et la couverture presse de confiance concernant les tendances d'abonnés, la direction de la charge publicitaire et les évolutions tarifaires. Nous avons également utilisé des bases de données de brevets pour repérer les évolutions en matière de codecs, d'optimisation du streaming et de technologies de diffusion susceptibles de modifier la composition qualitative (de la SD à la 4K/UHD et au-delà) et les courbes de coûts, et pour certaines vérifications, nous avons eu recours à des abonnements payants fournissant des données financières et des renseignements sur les entreprises ainsi que des actualités et des données financières. Ces sources documentaires sont illustratives, et nous avons également consulté d'autres références publiques pour collecter des données, valider des hypothèses et clarifier des questions de périmètre.
Entretiens primaires et enquêtes
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de dirigeants de plateformes, de responsables produit et monétisation, d'équipes de vente publicitaire et d'exploitation de contenu, ainsi que de participants à l'écosystème tels que des spécialistes des appareils, de la connectivité et de la mesure d'audience. Ce marché étant mondial, nous avons couvert les comportements de demande et les pratiques tarifaires dans les principales régions, puis utilisé ces échanges pour affiner les répartitions entre offres financées par la publicité et abonnements, l'adoption des niveaux de qualité et le calendrier réaliste d'adoption des nouvelles offres.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 13 % | APAC : 43 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 36 % |
| Acteurs de plus petite taille : 19 % | Managers : 59 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à partir d'une approche descendante dans laquelle les utilisateurs haut débit, la pénétration des smartphones et des téléviseurs connectés, ainsi que les connexions compatibles avec le streaming ont été utilisés pour reconstituer le bassin de demande adressable, puis filtrés par l'adoption payante et l'utilisation financée par la publicité. Une fois ce bassin constitué, les revenus ont été estimés à l'aide d'une structure simple composée du nombre d'abonnés payants multiplié par l'ARPU, plus les impressions publicitaires multipliées par les CPM effectifs, la répartition étant guidée par le modèle abonnement versus publicité.
Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des approximations ascendantes sélectives, telles que l'échantillonnage des tarifs connus des plateformes, la vérification des fourchettes d'abonnés déclarées et le test de résistance des revenus implicites par utilisateur par rapport aux déclarations publiques. Les principaux paramètres utilisés dans le modèle comprenaient les évolutions des prix des abonnements, les comportements de résiliation et de réabonnement, la direction de la charge publicitaire dans les offres publicitaires, la composition qualitative du streaming (SD, HD, 4K/UHD, 8K) et les évolutions de la composition des appareils entre smartphones/tablettes, ordinateurs portables/de bureau, téléviseurs connectés et consoles de jeux.
Les prévisions ont été produites à l'aide d'une analyse de scénarios, dans laquelle les trajectoires d'adoption, de tarification et de rendement publicitaire ont été variées puis alignées sur le consensus des experts issu des entretiens primaires. Lorsque les vérifications ascendantes présentaient des lacunes pour les acteurs privés ou les zones géographiques plus petites, nous avons utilisé des fourchettes d'ARPU et de pénétration par proxy ancrées à des marchés comparables, puis resserré la fourchette à l'aide de signaux régionaux de connectivité et de revenus.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre des signaux indépendants, notamment les déclarations d'abonnés, la direction du marché publicitaire et les indicateurs d'appareils et de haut débit, afin qu'aucun point de données unique ne puisse dominer le chiffre final. Lorsqu'une région ou une année présentait un saut inhabituel, nous avons vérifié les hypothèses une par une, puis recontacté les experts si l'écart ne pouvait pas être expliqué par des changements de tarification, de composition ou de politique.
Avant validation finale, le modèle et les hypothèses clés font l'objet d'une révision analytique en plusieurs étapes au cours de laquelle les vérifications arithmétiques, la cohérence des unités et le calendrier de conversion des devises sont contrôlés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient substantiellement la tarification, la structure de monétisation ou l'accès régional. Juste avant la livraison, un analyste effectue une nouvelle vérification pour s'assurer que la vue reflète les dernières informations publiquement disponibles et les signaux du marché.
Taille du marché du streaming multimédia selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres de marché publiés pour le streaming multimédia diffèrent souvent parce que les revenus comptabilisés et l'année de référence ne sont pas toujours alignés, et parce que certaines sources combinent des catégories de divertissement numérique adjacentes dans le même total.
L'écart principal provient de l'élargissement du périmètre aux médias en streaming au sens large, ce qui peut intégrer des types de contenu supplémentaires et des segments d'utilisateurs finaux, puis appliquer des rythmes d'adoption plus rapides et des progressions d'ARPU plus prononcées. Face à ce facteur d'écart, Mordor Intelligence maintient le périmètre lié au streaming vidéo et musical monétisé par abonnement et publicité, et il est soumis à des tests de résistance à l'aide de vérifications de l'utilisation des appareils et de la composition qualitative du streaming, afin que les revenus comptabilisés reflètent les comportements de consommation réels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 151,17 milliards USD (2026) | |
| Market Newswire A | 108,73 milliards USD (2025) | Utilise une année de base antérieure et fournit peu de détails sur les lignes de revenus incluses, ce qui peut rendre les répartitions publicité/abonnement et le calendrier de conversion des devises moins comparables à un périmètre de streaming défini. |
| Industry Publisher B | 171,00 milliards USD (2025) | Définit le marché de manière plus large comme les médias en streaming et inclut des catégories de contenu et d'utilisateurs finaux plus larges, ce qui peut faire augmenter le total par rapport à une définition plus stricte du streaming multimédia. |
L'écart observé dans le tableau s'explique en grande partie par le choix de l'année et par ce qui est regroupé dans le total, notamment lorsque des catégories de médias en streaming plus larges sont incluses. En ancrant la construction du marché sur des moteurs d'adoption et de monétisation observables, puis en recoupant l'ARPU implicite et le rendement publicitaire avec des signaux réels, le chiffre final reste traçable et reproductible.
Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché du streaming média ?
Le marché du streaming média a généré 151,17 milliards USD en 2026 et devrait atteindre 215,61 milliards USD d'ici 2031.
Quel type de contenu domine les revenus ?
Le streaming vidéo a dominé avec 77,35 % des revenus en 2025, bien que le streaming musical connaisse la croissance la plus rapide avec un CAGR de 8,39 %.
À quelle vitesse le streaming en direct se développe-t-il ?
Les revenus du streaming en direct devraient se développer à un TCAC de 9,44 % jusqu'en 2031, principalement portés par la couverture sportive exclusive et le visionnage événementiel.
Quelle région contribuera à la croissance la plus rapide ?
L'Asie-Pacifique est positionnée pour le TCAC régional le plus élevé à 8,97 % grâce aux déploiements 5G et à la montée en puissance de la production de contenu local.
Pourquoi les niveaux financés par la publicité gagnent-ils du terrain ?
Les plans financés par la publicité répondent aux téléspectateurs sensibles aux prix et offrent des CPM plus élevés aux plateformes ; plus de la moitié des nouveaux abonnés de Netflix en 2026 ont choisi un niveau publicitaire.
Quelle est l'importance du streaming 8K pour la croissance future ?
Bien que la HD prédomine encore, les flux 8K devraient progresser à un TCAC de 17,7 % à mesure que les codecs avancés réduisent les charges de données et que l'infrastructure d'informatique en périphérie arrive à maturité.