
Taille et part du marché de l'édition vidéo
Analyse du marché de l'édition vidéo par Mordor Intelligence
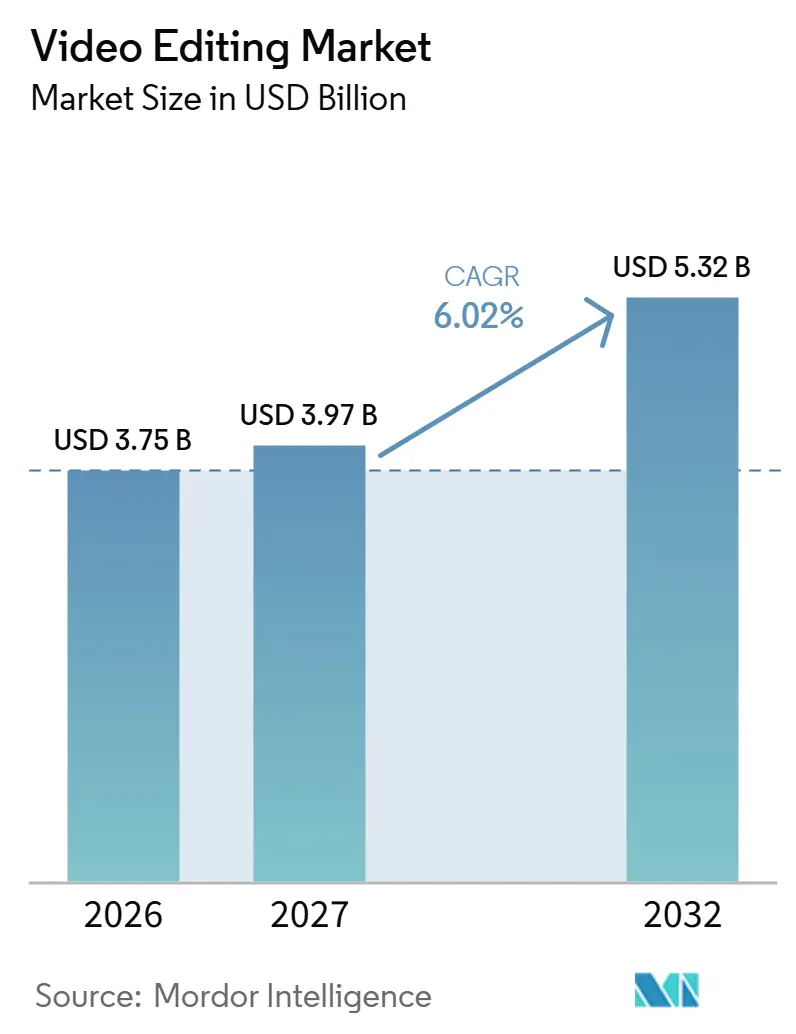
La taille du marché de l'édition vidéo était évaluée à 3,75 milliards USD en 2026 et devrait croître de 3,97 milliards USD en 2027 pour atteindre 5,32 milliards USD d'ici 2032, à un CAGR de 6,02 % durant la période de prévision (2027-2032).
Les sources de revenus des créateurs aux États-Unis et au Japon font de la vidéo courte format une tâche d'édition commerciale identifiable. L'activité des détaillants et la production télévisuelle offrent des contextes commerciaux supplémentaires, tandis que la coordination en nuage relie l'édition au travail des équipes de production. Les fournisseurs peuvent répondre en associant l'assistance par IA à des résultats éditables et à des flux de travail partagés. Les engagements contractuels et les frictions liées au transfert de projets peuvent limiter la facilité avec laquelle les éditeurs combinent des outils ou changent de prestataires. La croissance est plus susceptible de provenir de publications supplémentaires en format court, de clips commerciaux et de tâches de production partagées que du changement d'application, car les engagements d'abonnement et les frictions liées au transfert de projets fidélisent les utilisateurs existants.
Principaux enseignements du rapport
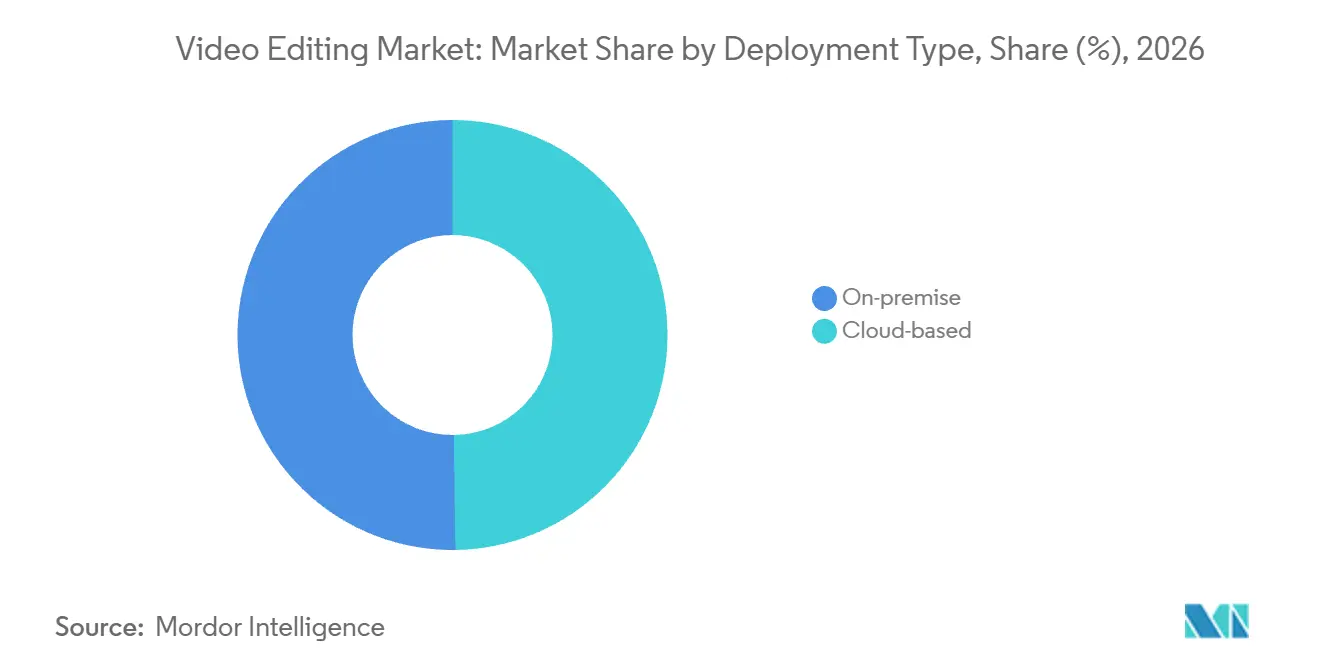
- Par type de déploiement, le logiciel sur site a dominé avec une part de marché de l'édition vidéo de 50,22 % en 2026, tandis que le logiciel en nuage devrait connaître la croissance la plus rapide avec un CAGR de 8,36 % durant 2027-2032.
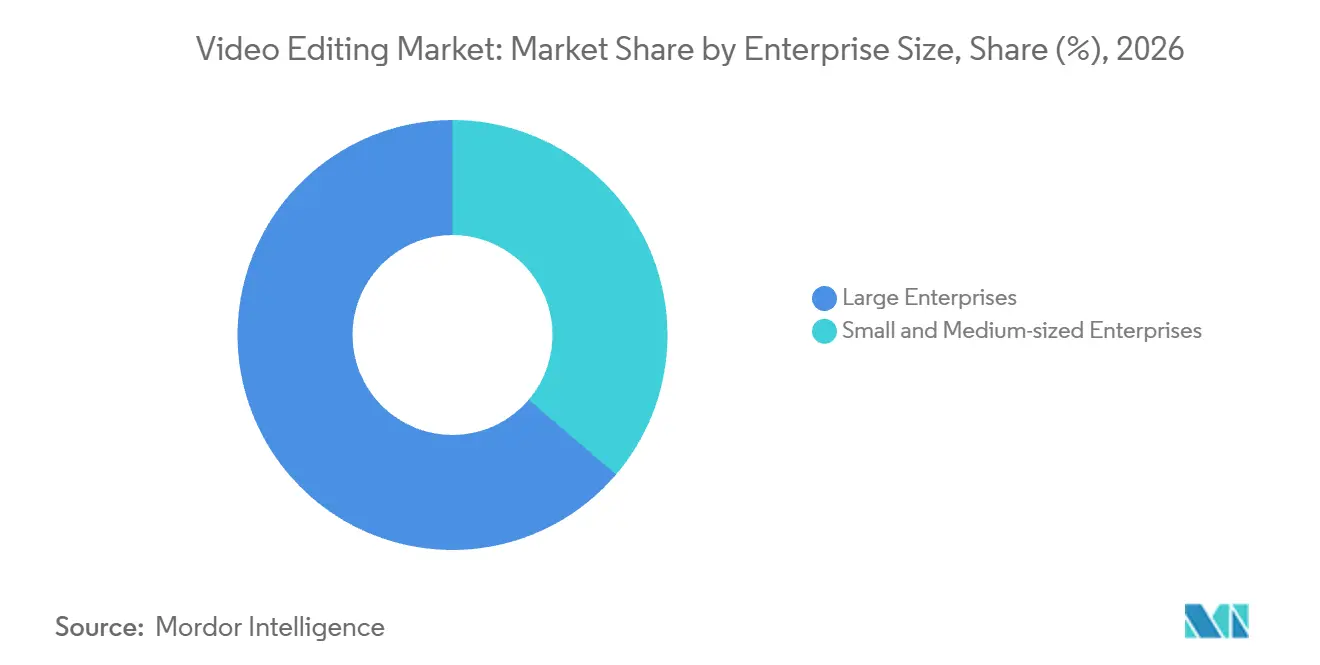
- Par taille d'entreprise, les grandes entreprises ont dominé avec une part de 63,77 % de la taille du marché de l'édition vidéo en 2026, et les petites et moyennes entreprises devraient connaître la croissance la plus rapide avec un CAGR de 8 % durant 2027-2032.
- L'utilisation professionnelle et commerciale a dominé les catégories d'utilisation finale avec une part de 58,75 % en 2026, tandis que l'utilisation personnelle devrait connaître la croissance la plus rapide avec un CAGR de 6,92 % durant 2027-2032.
- Parmi les plateformes, les logiciels pour ordinateurs de bureau et portables ont détenu la plus grande part à 53,43 % en 2026, et les logiciels pour smartphones et tablettes devraient connaître la croissance la plus rapide avec un CAGR de 8,8 % durant 2027-2032.
- Windows a dominé les catégories de systèmes d'exploitation avec une part de 45,27 % en 2026, tandis qu'iOS / iPadOS devrait connaître la croissance la plus rapide avec un CAGR de 9,15 % durant 2027-2032.
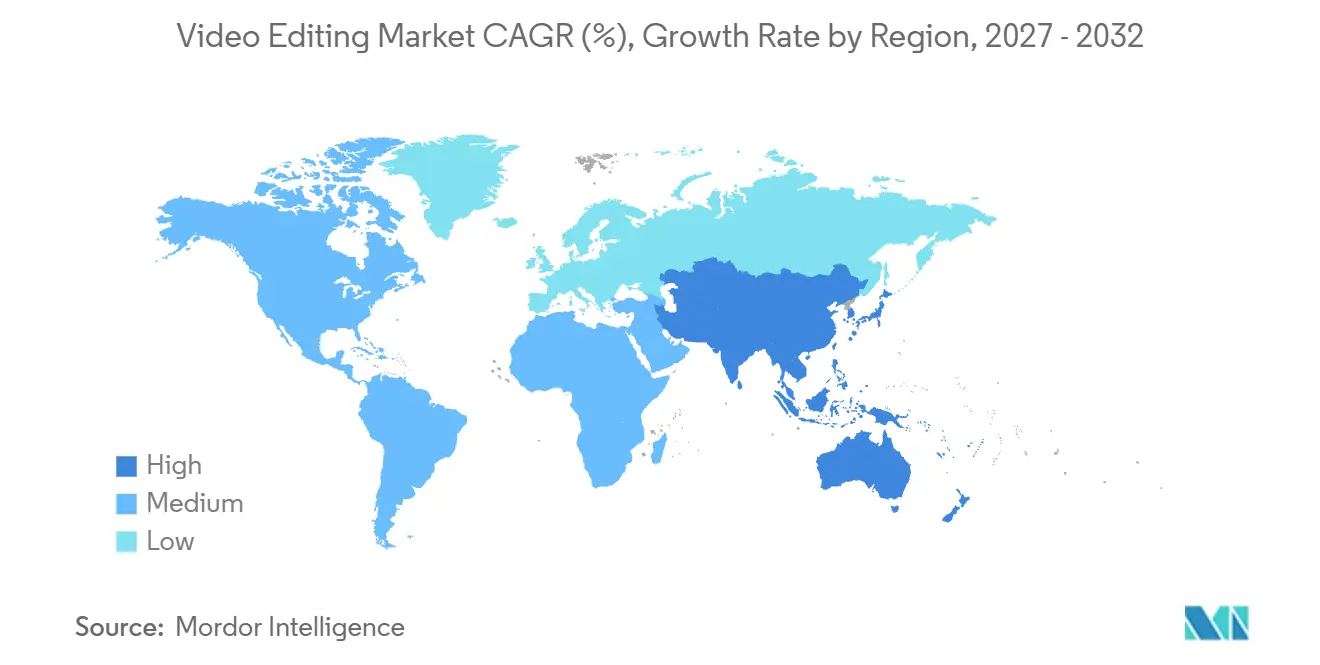
- Géographiquement, l'Amérique du Nord a détenu la plus grande part à 37,37 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 7,4 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la monétisation des créateurs sur les plateformes de vidéo courte format – Amérique du Nord et Asie | +2.1% | États-Unis et Japon | Court terme (≤ 2 ans) |
| Transition des studios OTT vers des pipelines de post-production natifs en nuage | +1.8% | Europe, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Adoption de la vidéo de commerce social par les détaillants PME | +1.5% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| L'édition assistée par IA stimulant l'adoption du DIY en Asie-Pacifique | +1.3% | Australie au sein de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Subventions gouvernementales pour les industries créatives nationales (ex. : Corée, Émirats arabes unis) | +0.7% | Émirats arabes unis | Moyen terme (2-4 ans) |
| Demande de contenu 8K et HDR liée aux droits de diffusion sportive | +0.5% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de la monétisation des créateurs sur les plateformes de vidéo courte format – Amérique du Nord et Asie
Les revenus des créateurs confèrent à l'édition de vidéos courtes un objectif commercial qui va au-delà de la simple augmentation du volume de publications. Facebook a versé aux créateurs près de 3 milliards USD via ses programmes de monétisation en 2025, soit une hausse de 35 % par rapport à 2024, dont 60 % sont allés aux Reels, qui incluent des vidéos courtes et longues. YouTube a ajouté le balisage de produits Amazon pour les créateurs américains éligibles sur les Shorts, les vidéos longues et les diffusions en direct en août 2026. En février 2026, il a lancé l'accès aux programmes d'affiliation pour les créateurs japonais éligibles avec le balisage de produits Rakuten sur les Shorts, les vidéos longues, les diffusions en direct et les publications. Les conditions d'éligibilité réduisent l'opportunité d'achat immédiate aux créateurs disposant d'une voie de commission utilisable dans leur pays. La publication basée sur des commissions qualifiées offre aux fournisseurs de solutions d'édition une cible concrète pour les outils payants, le flux de travail de monétisation déterminant les tâches de production commercialement utiles.
Transition des studios OTT vers des pipelines de post-production natifs dans le cloud
La post-production en nuage relie l'application d'édition au travail se déroulant simultanément ailleurs dans une production. En septembre 2026, Netflix a indiqué que sa suite de production médiatique en nuage était largement utilisée dans ses productions en Europe, au Moyen-Orient et en Afrique.[1] Il a également décrit un flux de travail en nuage permettant aux équipes éditoriales et aux équipes d'effets visuels de travailler en parallèle sans qu'une équipe attende l'autre. Ce travail en parallèle accroît la valeur du partage d'un montage en cours avant la remise finale. L'exigence commerciale s'étend de l'aide apportée à un éditeur individuel pour finaliser un montage au maintien de ce montage utilisable dans le cadre de tâches de production simultanées.
Adoption de la vidéo de commerce social par les détaillants PME
Les détaillants utilisant la vidéo achetable ont besoin d'une édition qui transforme les démonstrations de produits en actifs de vente reproductibles. TikTok Shop a indiqué que les petites entreprises américaines réalisant moins de 15 millions USD de chiffre d'affaires annuel ont augmenté leurs ventes sur la plateforme de 66 % en 2025 par rapport à 2024.[2] En mai 2026, il a signalé plus de 215 000 vendeurs actifs de petites entreprises américaines, soit une hausse de 25 % d'une année sur l'autre. L'élargissement de la base commerciale crée une opportunité pour les logiciels qui simplifient la production de clips spécifiques à des produits sans équipe d'édition dédiée. Pour ces acheteurs, les montages réutilisables peuvent rendre une nouvelle démonstration de produit moins laborieuse que de recommencer chaque vidéo de zéro. Cela favorise les modèles organisés autour des produits et des offres plutôt que les fonctionnalités cinématographiques dont la profondeur n'accélère guère le prochain clip de vente d'un détaillant.
L'édition assistée par l'IA stimule l'adoption du « faire soi-même » en Asie-Pacifique
L'assistance par IA offre aux créateurs DIY une voie pour réaliser davantage de leur travail de production eux-mêmes. Dans l'enquête d'Adobe de mai 2026, 80 % des créateurs australiens axés sur les réseaux sociaux qui utilisaient ou avaient essayé l'IA créative la décrivaient comme intégrée ou essentielle à leur travail.[3] Adobe a défini l'IA créative comme soutenant l'idéation, la génération et l'édition d'images, de vidéos, d'audio et de design. Pour les fournisseurs de solutions d'édition vidéo, cela crée une opportunité d'intégrer l'assistance dans un flux de travail dont le résultat peut être révisé par le créateur. La différenciation payante repose sur la capacité du créateur à réviser le résultat de l'IA au sein de l'éditeur, ce qui est là qu'un produit d'édition apporte de la valeur ajoutée par rapport à un outil d'IA créative gnéraliste.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fatigue croissante des abonnements SaaS chez les éditeurs indépendants | -0.8% | Royaume-Uni au sein de l'Europe | Court terme (≤ 2 ans) |
| Lacunes d'interopérabilité entre les flux de travail mobiles et de bureau | -0.6% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Logiciels piratés sur les marchés émergents freinant l'adoption payante | -0.3% | Inde au sein de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Réglementations sur la souveraineté des données limitant le rendu en nuage transfrontalier | -0.2% | Chine au sein de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fatigue croissante des abonnements SaaS chez les éditeurs indépendants
Les éditeurs indépendants peuvent faire face à un coût de sortie lorsqu'ils réduisent le nombre d'abonnements dans leur pile d'édition. Certains plans Adobe annuels facturés mensuellement au Royaume-Uni couvrent des produits incluant Premiere et engagent les clients pour un an. Les clients annulant plus de 14 jours après l'inscription doivent payer 50 % du coût annuel restant, tandis que l'accès prend fin à la fin de la période de facturation mensuelle en cours. Pour un éditeur concerné, la facturation mensuelle implique toujours un engagement annuel, limitant la possibilité de remplacer un outil durant l'année contractuelle. L'application de remplacement doit justifier son propre prix en plus du coût de résiliation du plan existant.
Lacunes d'interopérabilité entre les flux de travail mobiles et de bureau
Le déplacement d'un projet éditable entre appareils peut laisser les révisions ultérieures réparties entre des copies distinctes. Adobe a décrit un transfert bêta unidirectionnel d'iPhone vers ordinateur de bureau en septembre 2025, copiant le projet et les médias dans Adobe Cloud Storage. Le transfert nécessitait un compte Adobe avec un abonnement Premiere Pro et un espace de stockage en nuage, et les modifications ultérieures sur l'un ou l'autre appareil ne se synchronisaient pas automatiquement. Pour un éditeur alternant entre appareils, cette conception ne maintient pas en elle-même un état d'édition continuellement synchronisé. Travailler à partir de copies distinctes peut créer un travail de réconciliation avant la prochaine étape d'édition, augmentant le coût pratique de la combinaison d'outils mobiles et de bureau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de déploiement :
contrôle installé et expansion des tâches en ligneLe logiciel sur site représentait une part de 50,22 % de la taille du marché de l'édition vidéo en 2026, ce qui en fait le segment le plus important. La production de F1 : The Movie a utilisé des systèmes Avid dans une bande-annonce éditoriale qui se déplaçait entre les sites de course, aux côtés d'une suite d'édition au Royaume-Uni gérant les rushes de Silverstone. Ce flux de travail a placé des équipements d'édition installés à la fois près du tournage et dans une base de production distincte, faisant du déploiement physique une partie intégrante de la configuration éditoriale. Pour les équipes travaillant sur plusieurs sites de course, l'installation locale permet à l'environnement d'édition de voyager avec la production tandis qu'une suite fixe gère un autre flux de séquences.
Le logiciel en nuage est le segment à la croissance la plus rapide, avec un CAGR de 8,36 % prévu pour 2027-2032. En mai 2026, VEED a signalé plus de 300 000 créateurs utilisant son outil de sous-titrage en ligne chaque mois. Le sous-titrage crée un besoin de finition ciblé qui peut être satisfait indépendamment d'une application de production complète, offrant à l'édition en ligne un point d'entrée spécifique à une tâche. Remporter une tâche de sous-titrage permet à un fournisseur d'entrer dans un flux de travail de production sans exiger d'abord que le créateur remplace son application d'édition principale.

Par taille d'entreprise :
débit des grandes entreprises et petits annonceursLes grandes entreprises représentaient une part de marché de l'édition vidéo de 63,77 % en 2026, ce qui en fait le segment le plus important. L'Associated Press a finalisé un déploiement mondial de DaVinci Resolve Studio en 2025 avec plusieurs centaines de licences soutenant plus de 1 500 projets vidéo quotidiennement. Ce parc de licences relie le logiciel d'édition au débit de production quotidien, offrant à une grande organisation une application commune autour de laquelle organiser le travail d'édition. Dans l'opération d'information 24h/24 et 7j/7 de l'AP, une mise à jour défaillante ou un problème de licence pourrait interrompre la production, faisant de la stabilité des versions et du support fournisseur une composante de l'achat en entreprise.
Les petites et moyennes entreprises (PME) sont le segment à la croissance la plus rapide, avec un CAGR de 8 % prévu pour 2027-2032. L'enquête 2025 d'Intuit SMB MediaLabs a révélé que 30 % des petites entreprises américaines interrogées utilisaient la vidéo dans leurs publicités. La tâche d'édition dans une publicité vidéo consiste à assembler et réviser le message commercial avant sa publication, rendant l'application plus spécifique que l'exploration créative générale. Pour les entreprises choisissant d'éditer ces publicités en interne, le critère commercial est le temps nécessaire pour transformer les séquences en message de vente finalisé.
Par utilisation finale :
production professionnelle et contrôle personnelL'utilisation professionnelle et commerciale était le segment le plus important, représentant 58,75 % des dépenses logicielles en 2026. Adobe a indiqué que Premiere Pro était utilisé par 60 % des films parmi les participants au Festival du film de Sundance 2025, selon l'enquête annuelle du Sundance Institute. Ce groupe montre le logiciel d'édition au service de la production cinématographique professionnelle, où l'application contribue directement au travail créatif préparé pour un public. Servir ce groupe cinématographique exige de préserver un flux de travail d'dition tout au long d'une production complète, donnant au support professionnel un objectif différent de la simplification des tâches occasionnelles des créateurs.
L'utilisation personnelle est le segment à la croissance la plus rapide, avec un CAGR de 6,92 % prévu pour 2027-2032. Dans l'enquête d'Adobe de septembre 2025 auprès de créateurs émergents et semi-professionnels dans 8 pays, 72 % ont déclaré créer fréquemment du contenu sur mobile et 75 % s'attendaient à produire davantage de contenu mobile au cours de l'année suivante. Pour cet acheteur, l'utilité de l'accès payant dépend de la réalisation d'un projet personnel spécifique avec des fonctions suffisamment compréhensibles pour être utilisées directement. Des coupes et révisions simples sur le téléphone offrent un point d'entrée pour servir les créateurs dont le travail de contenu est déjà centré sur les appareils mobiles.
Par plateforme :
adoption en milieu professionnel et portabilité mobileLes logiciels pour ordinateurs de bureau et portables constituaient le segment le plus important, avec une part de 53,43 % en 2026. En octobre 2025, Torii a signalé l'utilisation de Premiere Pro par 47 % des organisations dans son ensemble de données anonymisé sur les piles logicielles clients. Un tel déploiement organisationnel fait de l'éditeur de bureau un candidat pour la poursuite de la production en milieu professionnel, où l'application peut servir plus que la tâche d'édition d'un utilisateur isolé. Lorsqu'un éditeur de bureau est déjà déployé, son remplacement devient une décision de flux de travail pour une organisation plutôt qu'un simple téléchargement d'une nouvelle application.
Les logiciels pour smartphones et tablettes sont le segment à la croissance la plus rapide, avec un CAGR de 8,8 % prévu pour 2027-2032. Andreessen Horowitz a signalé 736 millions d'utilisateurs mobiles actifs mensuels pour CapCut en janvier 2026, citant des données de Sensor Tower. La diffusion mobile place l'accès à l'édition sur une plateforme portable, permettant à un éditeur de traiter des tâches de production qui n'ont pas besoin d'être liées à un poste de travail fixe. La portée mobile de CapCut fait de la tâche d'édition spécifique qu'un utilisateur portable accomplit son principal point de différenciation.
Par système d'exploitation :
envergure de Windows et activité iOSWindows était le segment le plus important, représentant une part de 45,27 % des dépenses totales en logiciels d'édition vidéo payants en 2026. Microsoft a signalé plus de 1,6 milliard d'appareils Windows actifs mensuellement le 29 avril 2026. Pour un fournisseur choisissant où développer un éditeur, cette base permet à un produit vidéo spécialisé de s'adresser à des utilisateurs potentiels au sein d'un environnement informatique beaucoup plus large. La base d'appareils Windows est importante, mais la part des dépenses d'édition payantes qu'elle détient dépend de la qualité avec laquelle un produit sert les charges de travail de production vidéo.
iOS / iPadOS est le segment à la croissance la plus rapide, avec un CAGR de 9,15 % prévu pour 2027-2032. Les données de Sensor Tower rapportées par TechCrunch ont placé CapCut, l'éditeur vidéo de ByteDance, à 194 millions d'utilisateurs iOS actifs mensuels au deuxième trimestre 2025. CapCut a enregistré 28 millions de téléchargements iOS au cours de ce trimestre. L'audience active bien plus large que le flux de téléchargements trimestriels indique une utilisation substantielle au-delà des nouvelles installations. Avec une audience iOS active substantielle déjà en place, la croissance des abonnements dépend de la conversion de l'utilisation de l'édition en volonté de payer.
Analyse géographique
Marché de l'édition vidéo en Amérique du Nord
L'Amérique du Nord détenait une part de marché de l'édition vidéo de 37,37 % en 2026, ce qui en fait la plus grande zone géographique. Sensor Tower a placé l'application d'édition CapCut à 25,9 millions d'utilisateurs actifs aux États-Unis à la fin du quatrième trimestre 2025 et à des revenus hebdomadaires de l'application aux États-Unis de 4,7 millions USD fin décembre 2025. Une audience active associée à des revenus d'application offre aux fournisseurs à la fois une portée et un canal commercial sur lequel s'appuyer. Les revenus hebdomadaires de l'application associés à l'audience américaine active montrent que ce canal capte déjà des dépenses, de sorte qu'une nouvelle application nord-américaine est en concurrence pour une part des achats existants.
Marché de l'édition vidéo en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR de 7,4 % prévu pour 2027-2032. Dans l'enquête d'Adobe de mai 2026, 84 % des créateurs japonais axés sur les réseaux sociaux générant des revenus et utilisant l'IA créative, une catégorie d'outils couvrant les images, la vidéo, l'audio et le design, ont signalé une utilisation plus fréquente qu'un an auparavant. Dempa Times a rapporté en novembre 2025 que RKB Mainichi Broadcasting dans la préfecture de Fukuoka, au Japon, utilisait 20 licences DaVinci Resolve Studio, attribuant l'annonce du déploiement à Blackmagic Design. Le logiciel était utilisé pour l'édition de programmes d'information et de documentaires, avec des licences allouées aux départements d'édition et de production. Le cas du diffuseur illustre un mécanisme de licence départementale aux côtés de l'activité des créateurs, donnant aux fournisseurs de solutions d'édition un rôle dans plus d'une équipe au sein d'une organisation produisant des programmes.
En Amérique du Sud, l'ANCINE a délivré 3 979 certificats de produits brésiliens en 2025 et a signalé une troisième augmentation consécutive du volume de production, tandis que la Colombie a approuvé des projets de post-production soutenus par le CINA. En Europe, Blackbird plc a indiqué que sa technologie d'édition a été utilisée via un fabricant d'équipement d'origine (OEM) lors des jeux d'hiver 2026 à Cortina, en Italie. La recherche 2026 de CresCine a révélé que les producteurs des petits marchés cinématographiques européens considéraient l'IA principalement comme un outil d'efficacité et de post-production, tandis que sa recherche 2025 en Croatie a identifié des préoccupations concernant les capacités de post-production. Au Moyen-Orient et en Afrique, les données de la Commission saoudienne du film ont établi à 2,8 millions les entrées pour 11 films saoudiens en 2025 en Arabie saoudite, tandis que le régulateur nigérian a approuvé et classifié des films incluant des titres en langues étrangères cette année-là. Le nombre de certificats de l'ANCINE et les projets de post-production approuvés en Colombie indiquent un travail d'édition basé sur des projets en Amérique du Sud, tandis que les préoccupations relatives aux capacités de post-production en Croatie identifient une contrainte d'offre au sein d'un marché cinématographique européen plus petit.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fournisseurs d'édition en nuage dont les opérations traitent des informations personnelles à travers les frontières. La colonne des États-Unis utilise le cadre du California Consumer Privacy Act (CCPA) pour les entreprises concernées et le traitement spécifié en vertu de cette loi d'État. Les obligations de traitement et de transfert des données font partie de la conception opérationnelle du service lorsque les conditions légales pertinentes s'appliquent. L'attractivité reflète donc la charge procédurale et la clarté auxquelles fait face ce fournisseur, les conditions de chaque pays façonnant le modèle de service réalisable.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Agence californienne de protection de la vie privée | Autorités de surveillance fédérales et étatiques, selon la juridiction et la compétence publique/privée | Administration du cyberespace de Chine et Administration d'État pour la réglementation des marchés | Autorité nationale de protection des données (ANPD) | Régulateur de l'information |
| Instruments ou orientations clés | Réglementations CCPA 2026 ; les utilisations d'automatisation de décisions significatives antérieures à 2027 sont soumises à une conformité au 1er janvier 2027 | Principes de traitement du Règlement général sur la protection des données (RGPD) ; ajustements ciblés proposés | Mesures relatives à la voie de certification en vigueur au 1er janvier 2026 | Réglementation sur les transferts internationaux de la Loi générale sur la protection des données (LGPD) ; travaux d'interprétation sur l'IA en cours | Loi sur la protection des informations personnelles (POPIA), articles 21 et 72 |
| Effet commercial | Évaluations des risques conditionnelles, audits annuels de cybersécurité et obligations d'automatisation des décisions significatives | Contrôles de finalité, de minimisation, de conservation et de sécurité | Procédures de certification pour les exportations couvertes utilisant cette voie | Les transferts internationaux couverts utilisent des mécanismes juridiques spécifiés | Les parties responsables utilisant des opérateurs doivent contractualiser les mesures de sécurité par écrit ; les transferts à l'étranger nécessitent des bases légales statutaires |
| Attractivité politique actuelle | Moyen | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
La transition californienne du 1er janvier 2027 est limitée aux décisions automatisées significatives concernant les consommateurs, tandis que les ajustements ciblés du RGPD en Allemagne restent proposés aux côtés des principes de traitement opérationnels. La voie de certification chinoise ajoute des procédures, tandis que les exportations non sensibles qualifiées couvrant moins de 100 000 personnes depuis le 1er janvier de l'année concernée peuvent être exemptées des mécanismes de transfert spécifiés pour les traiteurs autres que les opérateurs d'infrastructures d'information critiques. Les mécanismes de transfert opérationnels de la LGPD au Brésil établissent la base commerciale tandis que les travaux d'interprétation de l'ANPD sur l'IA sont en cours. Les conditions légales de sécurité et de transfert en Afrique du Sud soutiennent la continuité, tandis que son plan 2026/27 a identifié des positions peu claires sur la politique d'adéquation.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les logiciels d'édition sont développés, conditionnés et vendus, avec des revenus liés à l'accès payant aux logiciels. Adobe développe Premiere Pro, tandis que Blackmagic Design développe et vend l'édition payante DaVinci Resolve Studio en ligne. Les ventes directes relient le produit d'édition au fournisseur qui perçoit le paiement, donnant à l'éditeur un rôle commercial au-delà de la simple fourniture de code. Une voie d'achat contrôlée par l'éditeur peut soutenir les mises à niveau payantes sans nécessiter qu'un distributeur distinct assemble l'offre.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Développement de logiciels d'édition | Développeurs de logiciels tels que Adobe Inc. et Blackmagic Design Pty Ltd | Ventes de logiciels d'édition payants | Travail continu de développement logiciel | Prioriser les versions autour de tâches d'édition spécifiques |
| Conditionnement commercial et licences | Éditeurs de logiciels tels que Apple Inc. | Frais d'abonnement et ventes de logiciels à usage unique | Administration de plusieurs modèles de paiement | Maintenir des conditions d'accès distinctes pour chaque modèle |
| Distribution en vitrine et conversion payante | Vendeurs opérés par les éditeurs tels que Apple Inc. et Blackmagic Design Pty Ltd | Revenus provenant des achats de logiciels en boutique ou en ligne direct | Conversion de l'intérêt pour l'édition gratuite en demande pour l'édition payante | Rendre explicites les fonctionnalités payantes et les voies d'achat |
| Source: Mordor Intelligence | ||||
En novembre 2025, l'Associated Press avait intégré DaVinci Resolve Studio à son système de gestion des actifs médiatiques pour faire évoluer le rendu sur des nœuds en nuage lors d'événements d'actualité majeurs. Cela relie l'application d'édition à une architecture de production dans laquelle la capacité de rendu peut s'étendre et se contracter en fonction de la charge de travail. L'intégration du rendu donne à l'éditeur sous licence un rôle dans la livraison lors des événements de pointe sans lier ce rôle à une augmentation permanente des postes d'édition.
Paysage concurrentiel
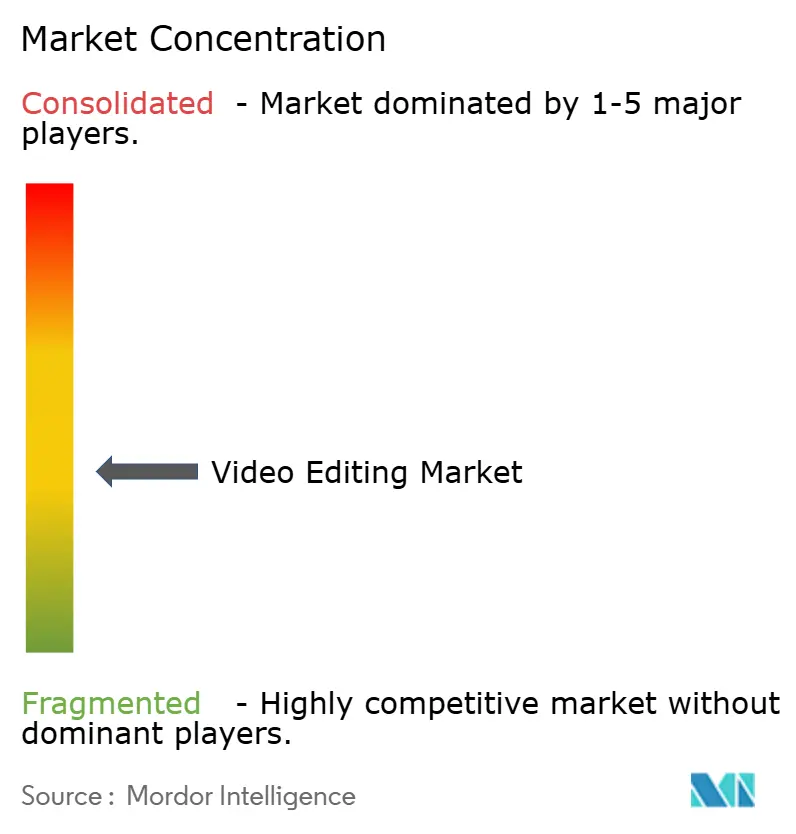
Le secteur présente une structure modérément fragmentée, avec de larges portefeuilles logiciels et des fournisseurs d'édition spécialisés incluant Adobe Inc., Apple Inc., Blackmagic Design Pty Ltd, Avid Technology Inc. et Corel Corporation. Adobe vend Premiere Pro, Apple vend Final Cut Pro pour Mac et iPad, Blackmagic Design fournit DaVinci Resolve Studio, et Avid fournit Media Composer et Wolftech News. En mai 2026, Vector Capital Management, L.P. a finalisé l'acquisition du portefeuille mondial de logiciels de créativité et de productivité de Corel et des marques associées, et Corel a été relancée en tant qu'entreprise indépendante. Corel propose VideoStudio et Pinnacle dans son portefeuille, et la société soutenue par Vector a désigné les acquisitions stratégiques et l'intégration de l'IA à l'échelle du portefeuille comme priorités, citant CorelDRAW, MindManager et WinZip comme exemples d'IA.
Les partenariats de flux de travail offrent à un fournisseur établi de logiciels médiatiques une voie pour ajouter une technologie d'édition spécialisée sans fournir lui-même chaque composant. En avril 2025, Avid a annoncé un partenariat avec CuttingRoom, basé en Norvège, pour un éditeur de navigateur de nouvelle génération, avec une intégration initiale prévue pour Wolftech News. En juillet 2025, Wolftech Broadcast Solutions a lancé Wolftech News 15 avec un éditeur web intégré alimenté par CuttingRoom pour l'édition collaborative de séquences et la publication sur les plateformes choisies. La version a placé le moteur d'édition spécialisé au sein du flux de travail de la salle de rédaction, permettant aux équipes d'éditer et de publier depuis cet environnement. Les fournisseurs de technologies spécialisées peuvent utiliser ce modèle de partenariat pour s'adresser aux acheteurs de production via un fournisseur de flux de travail, créant une voie possible pour concurrencer au-delà d'une application d'édition autonome.
La conception des contrats fait également partie du positionnement concurrentiel, car les conditions commerciales d'un fournisseur de solutions d'édition peuvent attirer l'attention des régulateurs. Le 19 mars 2026, l'Autorité de la concurrence et des marchés du Royaume-Uni a ouvert une enquête sur une clause de frais de résiliation anticipée pour certains produits britanniques fournis par Adobe Systems Software Ireland Limited, opérant sous le nom d'Adobe. L'affaire est ouverte et aucune décision juridique n'a été rendue. Pour un fournisseur, cela fait de la structure et de la présentation des conditions d'adhésion une considération concurrentielle aux côtés de la technologie d'édition elle-même. L'Autorité de la concurrence et des marchés a indiqué qu'elle examinerait si les clients reçoivent des informations claires et opportunes sur les frais d'annulation anticipée, faisant de la divulgation des coûts de sortie un point de contrôle réglementaire pour les fournisseurs d'édition par abonnement.
Leaders du secteur de l'édition vidéo
-
Adobe Inc.
-
Apple Inc.
-
Blackmagic Design Pty Ltd
-
Avid Technology Inc.
-
Corel Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'édition vidéo Entreprises couvertes dans ce rapport
- Adobe Inc.
- Apple Inc.
- Blackmagic Design Pty Ltd
- Avid Technology Inc.
- Corel Corporation
- Wondershare Technology Group
- CyberLink Corp.
- MAGIX Software GmbH
- Artlist
- VSDC
- Movavi Software Ltd.
- Vimeo Inc. (Livestream Studio)
- TechSmith Corporation
- WeVideo Inc.
- InVideo
- LumaTouch LLC (LumaFusion)
- KineMaster Corporation
- Animoto Inc.
- Kapwing Inc.
- CapCut
Principales opportunités pour les acteurs du marché
Les opportunités comparent l'accès payant à l'édition pour les utilisateurs du secteur éducatif, les équipes de créateurs produisant des vidéos courtes sous-titrées et les petites équipes de marque produisant des vidéos multi-formats. Apple a annoncé Creator Studio en janvier 2026 avec une tarification américaine pour les étudiants universitaires et les enseignants de 2,99 USD par mois ou 29,99 USD par an pour un bundle multi-applications incluant Final Cut Pro. L'offre de bundle américain standard est renouvelée à 12,99 USD par mois ou 129 USD par an jusqu'à annulation. L'opportunité commerciale réside dans l'association de ces options d'accès à une tâche d'édition définie et à des appareils prenant en charge son flux de travail.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Accès à l'édition à tarif éducatif | Annonce du bundle éducatif de janvier 2026 | Étudiants universitaires et enseignants vérifiés | Cibler l'accès individuel à l'édition sur les appareils compatibles existants | Exigences matérielles et de système d'exploitation de Final Cut Pro | Apple Inc. |
| Édition de vidéos courtes sous-titrées | Mise à jour Générer des sous-titres de juin 2026 | Équipes de créateurs anglophones américains | Vendre l'accès à l'édition autour des flux de travail de vidéo sous-titrée | Anglais américain uniquement ; Mac Apple silicon compatible ou iPad spécifié et système d'exploitation pris en charge requis | Apple Inc. |
| Édition de vidéos de marque multi-formats | Thèmes créateurs de juin 2026 avec plusieurs formats d'image | Petites équipes de marque et de créateurs | Proposer l'accès à l'édition autour de thèmes multi-formats réutilisables | Matériel et système d'exploitation compatibles pour Final Cut Pro | Apple Inc. |
| Source: Mordor Intelligence | |||||
La compatibilité matérielle établit une limite pratique autour de l'opportunité d'accès à prix réduit. La version Creator Studio de Final Cut Pro nécessite macOS 15.6 ou ultérieur sur Mac, ou iPadOS 18.6 ou ultérieur sur un iPad avec M1 ou ultérieur, iPad (A16) ou iPad mini (A17 Pro). L'accès à tarif éducatif nécessite une vérification annuelle du statut et n'inclut pas le partage familial. L'opportunité à court terme la plus forte est l'accès individuel payant à l'édition pour les utilisateurs éligibles déjà équipés, où un abonnement logiciel peut être envisagé sans ajouter l'achat d'un appareil.
Développements industriels récents dans Marché de l'édition vidéo
- Sep 2026 : Apple a annoncé des flux de travail en mode cinématique dans Final Cut Pro et Motion sur Mac pour les vidéos capturées nativement sur iPhone 18 Pro.
- Jun 2026 : Apple a ajouté Générer des sous-titres et Détection de montage à Final Cut Pro pour Mac et iPad. Générer des sous-titres est limité à l'anglais américain sur les Mac Apple silicon compatibles ou les iPad spécifiés avec des systèmes d'exploitation pris en charge.
- Mai 2026 : Vector Capital Management, L.P. a finalisé l'acquisition du portefeuille de logiciels de créativité et de productivité de Corel et des marques associées, incluant VideoStudio, et Corel Corporation a été relancée en tant qu'entreprise indépendante.
Marché de l'édition vidéo Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché de l'édition vidéo couvre les logiciels conçus pour manipuler et modifier des fichiers vidéo via des outils d'édition, vendus sous forme de licences ou d'abonnements pour une utilisation sur site, dans des services en nuage, des applications de bureau et mobiles, ou des studios web. Il mesure les dépenses annuelles mondiales en logiciels, classées par taille d'acheteur et utilisation, déploiement, plateforme, système d'exploitation et géographie.
Exclusions du périmètre : Les services de production et de post-production vidéo, les ordinateurs, smartphones, appareils photo et matériels de stockage, l'hébergement en nuage autonome, les services de rendu et de stockage, la diffusion vidéo en continu, la distribution et la vente de contenu, ainsi que les logiciels autonomes d'effets visuels et de compositing sans fonctionnalité d'édition vidéo sont exclus.
Aperçu de la segmentation
- Par type de déploiement
- Sur site
- Basé sur le cloud
- Par taille d'entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par utilisation finale
- Personnelle
- Professionnelle / commerciale
- Par plateforme
- Ordinateur de bureau / portable
- Smartphone / tablette
- Studio basé sur le web
- Par système d'exploitation
- Windows
- macOS
- Linux
- iOS / iPadOS
- Android / ChromeOS
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les indicateurs publics aident à cadrer le contexte de la demande et de la livraison pour les logiciels d'édition payants, avec des sources telles que la série d'utilisation régionale d'internet de l'Union internationale des télécommunications, l'enquête Creators' Toolkit d'Adobe, le compte rendu de Netflix sur les flux de travail de production en nuage, et les dépôts publics des sociétés de logiciels informant sur la connectivité, l'activité des créateurs, l'adoption du nuage et les revenus récurrents des logiciels. Ensemble, ces indicateurs montrent où les créateurs peuvent accéder aux services d'édition en ligne, comment les studios organisent la production en nuage et comment les sociétés de logiciels déclarent leurs revenus d'abonnement récurrents.
Les rapports annuels des entreprises, les documents destinés aux investisseurs et les reportages technologiques et médiatiques réputés peuvent clarifier les modèles de licence et d'abonnement, le périmètre des produits, la reconnaissance financière et les évolutions des flux de travail d'édition. Les sources mentionnées ici sont illustratives et non exhaustives. D'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme structuré d'entretiens et d'enquêtes inclurait des éditeurs de logiciels, des spécialistes de la distribution, des organisations de production, des créateurs indépendants et des acheteurs responsables des outils d'édition dans les régions mondiales et les catégories d'acheteurs, d'utilisation et de livraison du rapport. Les répondants aideraient à vérifier les résultats secondaires sur l'accès payant, le contexte d'utilisation, le calendrier d'achat et l'adoption des flux de travail, tandis que les lacunes non résolues seraient documentées et comparées avec des preuves publiques et d'entreprise indépendantes avant d'informer les estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 29 % |
| Acteurs plus petits : 24 % | Responsables : 43 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des dépenses annuelles mondiales en licences et abonnements d'édition vidéo payants, puis vérifie certains totaux par rapport aux agrégats de revenus des fournisseurs et aux tarifs des plans payants échantillonnés multipliés par les volumes estimés d'utilisateurs ou de postes. Il suit les revenus des licences et abonnements payants, la répartition des acheteurs personnels et commerciaux, le déploiement sur les services installés et en nuage, l'utilisation des plateformes et des systèmes d'exploitation, et l'activité régionale des créateurs et de la production. La connectivité et les dépôts des entreprises fournissent un contexte pour l'accès au marché et la monétisation, tandis que les divulgations sur les produits et les clients aident à construire les parts de segment. Une régression multivariée peut relier les mouvements historiques du marché à ces indicateurs lorsque des observations comparables existent, avec une analyse de scénarios utilisée pour les variables de prévision dont l'historique est court ou perturbé par la migration vers le nuage ou les nouvelles fonctionnalités d'IA. Les analystes réconcilieraient les parts de segment avec les preuves sur les produits et les acheteurs, demanderaient à des répondants compétents de vérifier si les prévisions au niveau des variables correspondent aux schémas d'achat et de flux de travail, et documenteraient les lacunes là où les divulgations régionales ou des fournisseurs ne soutiennent pas une estimation directe. Des vérifications ascendantes sélectives informeraient, sans remplacer, le total descendant.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux du marché et les estimations de segments à partir d'indicateurs publics, de divulgations des fournisseurs, de preuves tarifaires et d'explications des répondants, puis examinent les grandes variances et valeurs aberrantes par rapport à des signaux indépendants tels que la croissance des abonnements, les changements de produits et la connectivité régionale. Ils résolvent les anomalies par des vérifications de sources et des reprises de contact ciblées avec les répondants lorsque les définitions, le calendrier ou la couverture des acheteurs restent flous, suivies d'une deuxième révision par un analyste des hypothèses, de l'arithmétique et de la cohérence entre les segments avant validation. Les preuves sont actualisées annuellement, révisées entre les cycles après des événements de marché importants, et vérifiées à nouveau lors d'une nouvelle passe préalable à la livraison.
Taille du marché de l'édition vidéo selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'édition vidéo couvre les logiciels conçus pour manipuler et modifier des fichiers vidéo via des outils d'édition, vendus sous forme de licences ou d'abonnements pour une utilisation sur site, dans des services en nuage, des applications de bureau et mobiles, ou des studios web.
Les principaux facteurs d'écart incluent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Le modèle suit les revenus des licences et abonnements payants, la répartition des acheteurs personnels et commerciaux, le déploiement sur les services installés et en nuage, l'utilisation des plateformes et des systèmes d'exploitation, et l'activité régionale des créateurs et de la production.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,97 milliards USD (2027) | |
| Cabinet de conseil mondial A | 2,43 milliards USD (2023) | À sa base de 2023, cette estimation est inférieure de 38,8 % à la valeur 2027 de ce rapport de 3,97 milliards USD, 4 ans plus tard. Son année de base plus ancienne précède la croissance ultérieure des dépenses logicielles. |
| Cabinet de conseil mondial B | 2,52 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 36,5 % à la valeur 2027 de ce rapport de 3,97 milliards USD, 2 ans plus tard. Son année de mesure antérieure précède l'estimation ultérieure des dépenses mondiales. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les estimations de segments à partir d'indicateurs publics, de divulgations des fournisseurs, de preuves tarifaires et d'explications des répondants, puis examinent les grandes variances et valeurs aberrantes par rapport à des signaux indépendants tels que la croissance des abonnements, les changements de produits et la connectivité régionale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'édition vidéo et ses perspectives de croissance ?
Le marché était évalué à 3,75 milliards USD en 2026 et devrait atteindre 5,32 milliards USD d'ici 2032, à un CAGR de 6,02 % durant 2027-2032.
Quelles forces soutiennent la demande d'outils d'édition vidéo payants ?
Les voies de monétisation de YouTube aux États-Unis et au Japon, et les flux de travail de production en nuage de Netflix, illustrent les principales forces de la demande.
Quel modèle de déploiement domine les dépenses en logiciels d'édition ?
Le logiciel sur site a dominé avec une part de 50,22 % en 2026, tandis que le logiciel en nuage devrait croître à un CAGR de 8,36 % durant 2027-2032.
Quelles entreprises sont les principaux fournisseurs de logiciels d'édition ?
Les principaux fournisseurs incluent Adobe Inc., Apple Inc., Blackmagic Design Pty Ltd, Avid Technology Inc. et Corel Corporation.
Qu'est-ce qui peut ralentir l'adoption des outils d'édition payants ?
Certains plans Adobe annuels au Royaume-Uni facturés mensuellement, couvrant des produits incluant Premiere, facturent 50 % du coût annuel restant en cas d'annulation plus de 14 jours après l'inscription. Les limitations de transfert de projets peuvent également augmenter le travail de réconciliation.
Quelle région domine la demande de logiciels d'édition ?
L'Amérique du Nord détenait une part de 37,37 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 7,4 % durant 2027-2032.