
Analyse du marché des e books par Mordor Intelligence
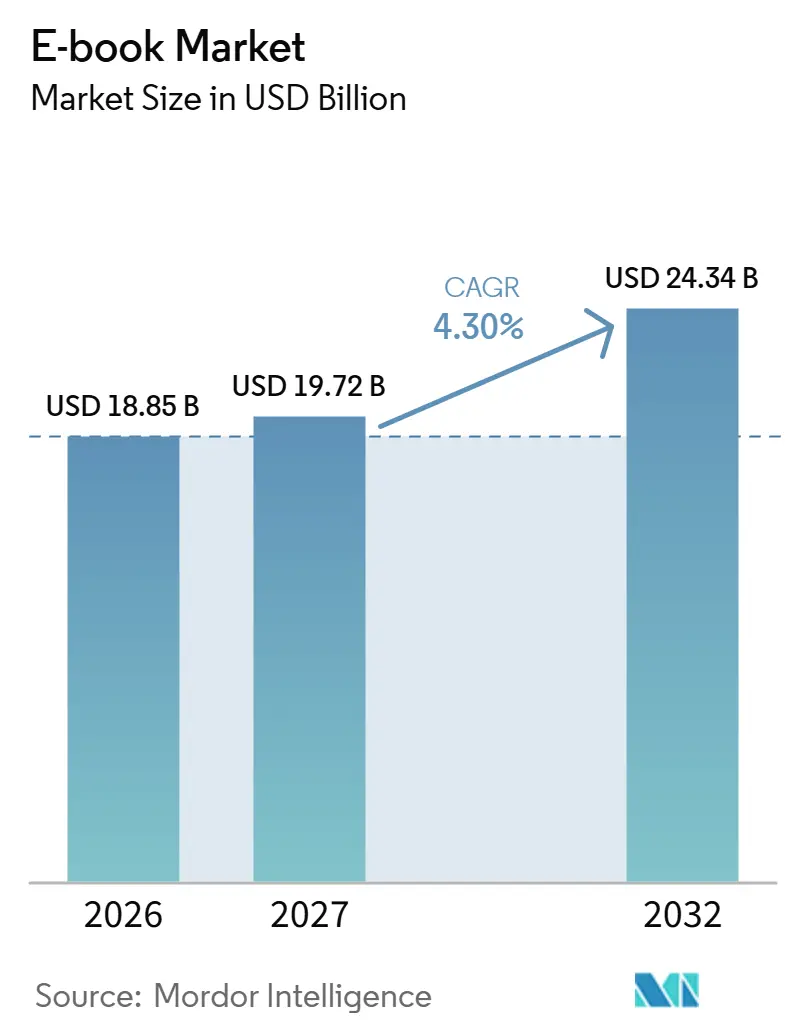
La taille du marché du e-book est estimée à 18,85 milliards USD en 2026 et devrait atteindre 19,72 milliards USD en 2027, pour s'établir à 24,34 milliards USD d'ici 2032, avec un CAGR de 4,3 % de 2027 à 2032.
Une connectivité plus large et un accès mobile étendu développent la distribution, plaçant la conception des services de lecture numérique aux côtés de la disponibilité du catalogue comme facteur de différenciation commerciale. Les audiences d'abonnement en France et la fourniture de manuels scolaires en formats mixtes aux États-Unis créent des voies d'accès répété à la lecture. Les détaillants et les intermédiaires proposent différents modèles de paiement et circuits de distribution, faisant du référencement dans les catalogues un choix commercial stratégique. Les préférences pour l'imprimé et les limites des licences de bibliothèques peuvent freiner la conversion ; une édition numérique utile doit donc associer le bon contenu à des conditions d'accès praticables.
Principaux enseignements du rapport
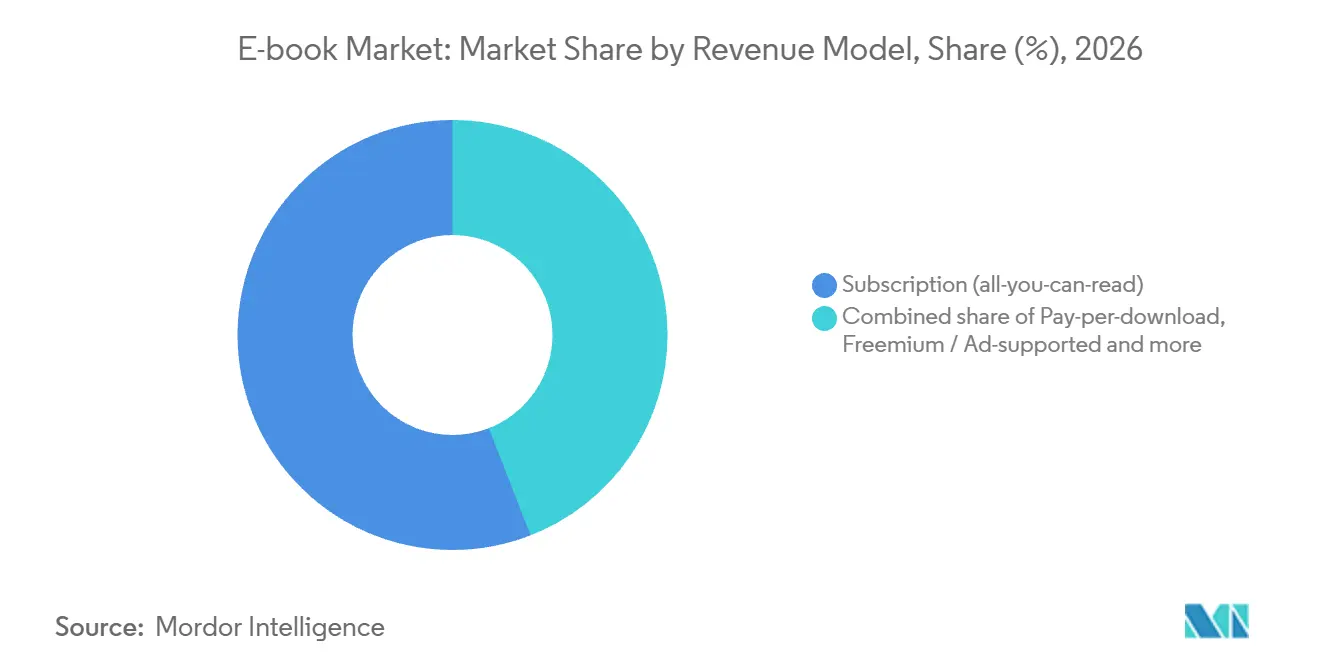
- Par modèle de revenus, l'abonnement (lecture illimitée) détenait une part de marché du e-book de 55,91 % en 2026, tandis que la licence institutionnelle devrait connaître la croissance la plus rapide avec un CAGR de 4,85 % de 2027 à 2032.
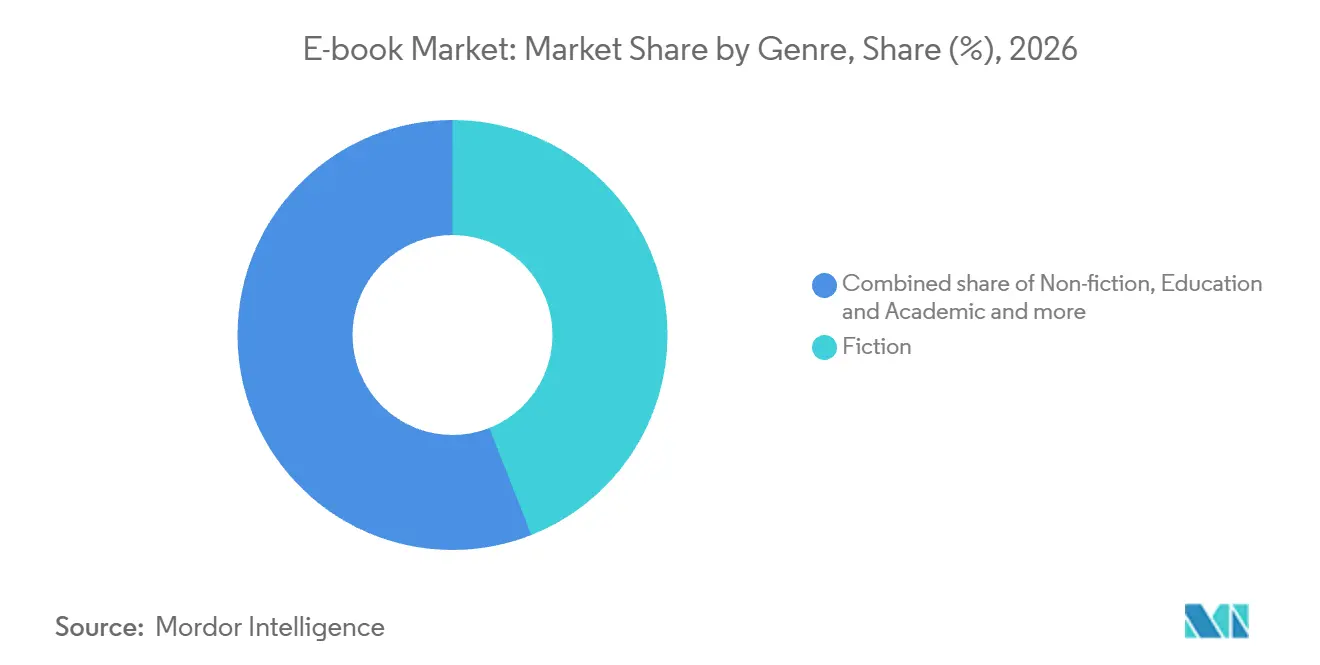
- Par genre, la fiction représentait une part de 44,02 % de la taille du marché du e-book en 2026, et les bandes dessinées et romans graphiques devraient constituer le segment à la croissance la plus rapide avec un CAGR de 4,65 % de 2027 à 2032.
- Parmi les utilisateurs finaux, les consommateurs individuels étaient en tête avec 61,8 % des revenus du marché du e-book en 2026, tandis que les acheteurs institutionnels devraient se développer le plus rapidement avec un CAGR de 5 % de 2027 à 2032.
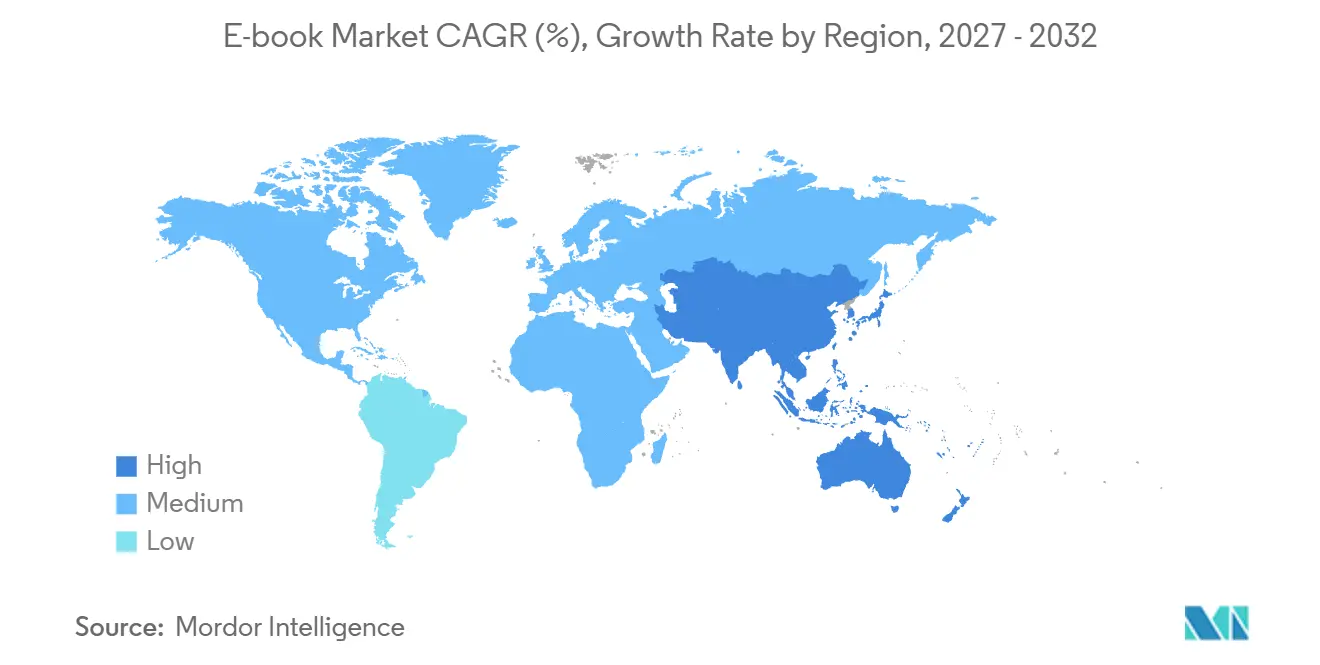
- Sur le plan géographique, l'Amérique du Nord était en tête avec 39,5 % des revenus du marché du e-book en 2026, et la région Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 4,55 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante des appareils mobiles | +1.3% | Europe, Asie-Pacifique et Amériques | Moyen terme (2-4 ans) |
| Expansion de la connectivité Internet mondiale | +1.1% | Europe, Amériques, Asie-Pacifique et Afrique | Moyen terme (2 à 4 ans) |
| Croissance de l'éducation numérique et de l'e-learning | +1.7% | Les États-Unis | Moyen terme (2 à 4 ans) |
| Adoption croissante des plateformes de lecture par abonnement | +1.5% | France et Canada | Court terme (≤ 2 ans) |
| Gestion des droits et micropaiements basés sur la blockchain | +0.2% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration des boutiques en ligne D2C des éditeurs avec les données CRM | +0.5% | Le Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des appareils mobiles
L'accès mobile élargit le lectorat potentiel des livres numériques sans faire d'un appareil de lecture dédié une condition préalable. Fin 2025, environ 4,8 milliards de personnes utilisaient l'internet mobile sur leur propre appareil dans le monde. Ce parc installé offre aux éditeurs un accès aux lecteurs susceptibles de s'intéresser aux titres numériques via des équipements qu'ils utilisent déjà. L'adoption de l'internet mobile a enregistré environ 160 millions de nouveaux utilisateurs en 2025, contre environ 190 millions en 2024. La poursuite de cette expansion soutient un public adressable plus large. Un ralentissement des nouvelles connexions mobiles renforce l'argument en faveur de la conversion des utilisateurs connectés existants en lecteurs payants, parallèlement à l'acquisition de nouveaux utilisateurs.
Expansion de la connectivité internet mondiale
La connectivité élargit la portée de la distribution numérique, tandis que l'amélioration de l'accessibilité financière peut réduire le coût du maintien de l'accès. L'UIT a estimé que 6 milliards de personnes, soit 74 % de la population mondiale, utilisaient internet en 2025, contre 5,8 milliards, soit 71 %, en 2024.[1] Le prix médian mondial du panier haut débit mobile données seules est passé de 1,5 % du revenu national brut par habitant en 2024 à 1,4 % en 2025. Pour les éditeurs, cette combinaison renforce le potentiel d'audience pour la diffusion de livres au-delà d'un réseau de distribution physique. L'élargissement du public connecté fait de l'accessibilité financière des contenus payants une question distincte de la portée technique. Même après l'amélioration de l'accessibilité financière du haut débit, les lecteurs font face aux coûts de connectivité en plus du prix des livres, de sorte que la tarification des contenus entre en concurrence dans le même budget total.
Croissance de l'éducation numérique et de l'apprentissage en ligne
La demande éducative peut se développer grâce à des compléments numériques à l'imprimé plutôt que de dépendre d'un remplacement complet des manuels scolaires. Parmi les enseignants américains du primaire et du secondaire interrogés, la fourniture des manuels obligatoires dans les deux formats est passée de 49 % en 2021-22 à 60 % en 2024-25. La fourniture en format imprimé uniquement a diminué de 32 % à 20 % sur les mêmes années scolaires. Ce changement crée une ouverture plus nette pour les éditeurs souhaitant intégrer la lecture numérique dans une relation existante avec les manuels scolaires. Le recul de la fourniture en format imprimé uniquement réduit également l'ensemble des classes où un éditeur peut s'appuyer sur la seule édition physique. Les fournisseurs de e-books éducatifs ont donc plus à gagner en s'associant au manuel imprimé déjà présent en classe qu'en cherchant à le supplanter.
Adoption croissante des plateformes de lecture par abonnement
Les abonnements payants aux livres peuvent inscrire le catalogue d'un éditeur dans une relation continue avec des lecteurs qui acceptent déjà l'accès par service. En France, 44 % des lecteurs de livres numériques en 2025 étaient abonnés à au moins une plateforme de lecture ou d'écoute de livres. Le service combiné de streaming de livres audio et de e-books du groupe Storytel a enregistré 220 000 abonnés payants supplémentaires en 2025, atteignant 2,67 millions en fin d'année, contre 2,45 millions en 2024. Ces audiences de lecture et d'écoute élargissent le cadre commercial au-delà de la vente d'un titre électronique individuel. La croissance des abonnés fait de la sélection soutenue de e-books au sein d'un service mixte de lecture et d'écoute un objectif éditorial plus pertinent que la simple inclusion dans un catalogue.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Problèmes de confidentialité et de droits d'auteur entre vendeurs en ligne et auteurs | -0.8% | Pays d'Europe | Moyen terme (2 à 4 ans) |
| Préférence persistante pour les livres imprimés dans les marchés émergents | -0.6% | Indonésie et Brésil | Moyen terme (2 à 4 ans) |
| Limites d'interopérabilité entre les écosystèmes de liseuses | -0.4% | Le Royaume-Uni | Court terme (≤ 2 ans) |
| Fatigue numérique entraînant des initiatives de réduction du temps d'écran | -0.2% | République d'Irlande | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Problèmes de confidentialité et de droits d'auteur entre vendeurs en ligne et auteurs
Les autorisations liées aux droits d'auteur peuvent limiter à la fois les canaux de vente numérique d'un auteur et le service de prêt d'une bibliothèque. Amazon exige que les e-books inscrits volontairement au programme KDP Select soient distribués uniquement via KDP ou les bibliothèques publiques pendant chaque période de 90 jours, tout en autorisant d'autres formats ailleurs. L'inscription se renouvelle automatiquement sauf si l'auteur se désinscrit, faisant de la restriction une décision de canal continue pour les auteurs participants. Les dispositions de licence des titulaires de droits et les mesures de protection technique ont limité la liberté de certaines bibliothèques européennes à prêter des e-books. Dans une étude européenne sur le prêt de e-books en bibliothèque, les répondants ont indiqué que des titres pourraient être retirés des offres groupées et proposés à nouveau selon des conditions différentes. Ces limites peuvent laisser les auteurs inscrits avec moins de débouchés numériques et les bibliothèques concernées avec un travail d'acquisition supplémentaire avant que les lecteurs puissent accéder à une collection.
Préférence persistante pour les livres imprimés dans les marchés émergents
La préférence pour l'imprimé peut être ancrée dans l'expérience de lecture elle-même, limitant l'effet de la disponibilité numérique sur le choix du format. Dans l'enquête GoodStats de 2025, 79 % des répondants indonésiens préféraient les livres imprimés, contre 18,5 % qui préféraient les livres électroniques. Dans l'enquête en ligne de GoodStats auprès de 1 000 répondants en Indonésie, l'expérience de lecture, notamment le toucher et l'odeur d'un livre, était l'une des raisons de la préférence pour un format. Ces attributs sensoriels confèrent à l'édition physique une forme de valeur qu'un fichier téléchargeable ne peut reproduire. Une édition numérique a besoin d'une proposition de lecture distincte pour concurrencer ces lecteurs. La contrainte résiduelle est l'effort nécessaire pour convaincre à l'achat lorsque la disponibilité numérique ne répond pas à l'expérience physique valorisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de revenus :
envergure de l'abonnement et usage institutionnelL'abonnement (lecture illimitée) représentait une part de 55,91 % de la taille du marché du e-book en 2026. Amazon a déclaré un total de 69,3 millions USD de revenus versés aux auteurs KDP Select en septembre 2026. Les livres inscrits au programme KDP Select sont automatiquement inclus dans Kindle Unlimited, qui permet aux abonnés de lire autant de livres qu'ils le souhaitent. Les abonnés peuvent passer d'un titre inscrit à un autre sans effectuer de nouvel achat pour chaque livre, ce qui donne aux lecteurs assidus une raison de valoriser un large catalogue d'abonnement. Pour un titre inscrit, les revenus provenant du Fonds mondial KDP Select nécessitent une lecture via Kindle Unlimited, rendant le lectorat précieux au-delà de la simple inclusion dans le catalogue.
La licence institutionnelle est le segment à la croissance la plus rapide, avec un CAGR projeté de 4,85 % de 2027 à 2032. Les bibliothèques et les établissements scolaires du réseau mondial d'OverDrive ont enregistré 379,4 millions d'emprunts de e-books en 2025, en hausse de 3 % par rapport à 2024.[2] Cette activité offre aux fournisseurs institutionnels un cas d'usage observable pour élargir l'accès à la lecture que les collections de bibliothèques et d'établissements scolaires proposent. Une proposition de licence peut donc être évaluée en fonction du service de lecture qu'elle permet, en plus du contenu proposé. Étant donné que les bibliothèques accordent des licences pour des titres à emprunter, la circulation plutôt que le nombre de titres est la mesure à laquelle un fournisseur institutionnel devra probablement répondre.



Par genre :
préférence pour la fiction et offre de bandes dessinées numériquesLa fiction représentait une part de marché du e-book de 44,02 % en 2026. Parmi 718 lecteurs canadiens de e-books interrogés, 70 % lisaient de la fiction pour adultes en 2025, les répondants pouvant lire plusieurs catégories. Amazon a indiqué que la romance était en tête des genres de lecture Kindle au Brésil du 1er janvier au 1er décembre 2025, suivie de Littérature & Fiction et Jeunes adultes. La profondeur du genre est importante car la grande catégorie fiction englobe des préférences plus spécifiques qu'une simple volonté de lire une édition électronique. Une ligne romance dédiée offrirait aux éditeurs une proposition éditoriale plus ciblée pour les lecteurs Kindle brésiliens qu'une collection de fiction à l'étiquette générale.
Les bandes dessinées et romans graphiques constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 4,65 % de 2027 à 2032. Au 31 décembre 2025, WEBTOON Entertainment comptait environ 400 000 créateurs de webtoons et plus de 500 000 histoires en webtoon sur sa plateforme. La société a indiqué que les webtoons généraient la majeure partie de ses revenus de plateforme. Ce poids des revenus donne aux éditeurs une raison commerciale d'élargir les bandes dessinées numériques en série, en associant la narration visuelle à un modèle de revenus de plateforme établi. Face à ce catalogue étendu, un éditeur spécialisé a besoin d'une sélection éditoriale reconnaissable pour attirer l'attention des lecteurs.

Par utilisateur final :
participation des consommateurs et capacité des bibliothèques localesLes consommateurs individuels détenaient 61,8 % des revenus du marché du e-book en 2026, constituant le segment le plus important. Parmi 327 acheteurs canadiens de e-books interrogés, 96 % ont déclaré avoir acheté le livre pour eux-mêmes en 2025, contre 84 % de l'ensemble des acheteurs canadiens de livres interrogés. Cet écart fait de l'achat à usage personnel une caractéristique plus déterminante du canal numérique que de l'achat de livres en général, liant étroitement la transaction au lecteur visé. Cela soutient les éditions grand public et les offres de découverte organisées autour des choix de lecture personnels, la promotion orientée vers les cadeaux jouant un rôle moindre dans la proposition commerciale pour cette base d'acheteurs interrogés.
Les acheteurs institutionnels constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 5 % de 2027 à 2032. Le service eBiblio d'Espagne proposait 647 345 licences de e-books fin 2025, soit 17,94 % de plus qu'en 2024. La disponibilité des licences variait selon la communauté autonome et la ville participantes, ce qui permettait de compléter les collections en fonction des ressources financières disponibles et de la demande des utilisateurs. Cette combinaison d'un service partagé et d'une offre adaptée localement crée des opportunités pour les fournisseurs de répondre à différentes priorités de collection au sein d'un même système national. Un référencement national ne peut être traité comme une commande locale uniforme, car les autorités participantes peuvent compléter l'offre selon leurs propres ressources et leur demande.
Analyse géographique
Marché des e-books en Amérique du Nord
L'Amérique du Nord détenait une part de 39,5 % de la taille du marché du e-book en 2026. Aux États-Unis, les revenus de e-books déclarés par les éditeurs ont atteint 2,2 milliards USD en 2025, en hausse de 3,2 % par rapport à 2024. L'éditeur canadien University of Toronto Press (UTP) et Paradigm Publishing Services ont annoncé une collaboration d'accès à double plateforme pour les bibliothèques abonnées aux collections de e-books d'UTP en septembre 2026. Paradigm est une division de De Gruyter Brill, et l'arrangement proposé donnerait accès aux collections UTP sous licence via UTP Publishing et De Gruyter Brill. Un tel arrangement ferait du choix de la plateforme une partie des conditions de licence, offrant aux propriétaires de contenu une distinction de service au-delà des titres inclus.
Marché du e-book en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 4,55 % de 2027 à 2032. La base d'utilisateurs de littérature en ligne en Chine a atteint 646 millions en 2025, en hausse de 1,2 % d'une année sur l'autre, la mesure étant basée sur 31 grandes entreprises et environ 30 000 utilisateurs interrogés. L'Asie du Sud-Est était à égalité avec l'Amérique du Nord comme principale destination des exportations de littérature en ligne chinoise en 2025, couvrant les formats texte, audio et adaptation. Le service de bibliothèque numérique iPusnas de Perpusnas en Indonésie a enregistré 770 106 nouveaux utilisateurs en 2025, illustrant comment l'accès institutionnel peut élargir le public des collections de lecture des éditeurs parallèlement à la littérature en ligne commerciale.
En Amérique du Sud, les revenus d'abonnement aux e-books des éditeurs brésiliens ont augmenté de 63 % en 2025 par rapport à 2024, témoignant d'un rôle commercial pour l'accès récurrent. Les livres numériques techniques, scientifiques et éducatifs en Colombie utilisent principalement des e-books au format PDF ou EPUB et des licences multi-utilisateurs, conférant à l'accès institutionnel un rôle local distinct. En Europe, les ventes numériques représentaient une proportion plus faible des ventes de littérature des éditeurs français en 2025 qu'en 2024. Aux Pays-Bas, Bol.com Kobo Plus et Kobo Books étaient les plateformes de e-books les plus utilisées en 2026, rendant leur lectorat pertinent pour les choix de distribution des éditeurs. Pour le Moyen-Orient et l'Afrique, Amazon et le Centre de la langue arabe d'Abou Dhabi ont lanc une vitrine disponible mondialement avec plus de 33 000 e-books Kindle en arabe en 2026, offrant une voie linguistique au-delà des frontières nationales.
Éditions régionales
Cadre réglementaire et perspectives
La comparaison évalue certaines juridictions du point de vue des fournisseurs de e-books nouvellement proposés aux consommateurs et aux bibliothèques publiques. L'accessibilité des titres, l'accès web des bibliothèques publiques et la gestion des contenus numériques imposent des obligations à différentes parties de l'offre. Les plans de lecture publique ajoutent une voie politique vers l'accès numérique, rendant les questions de conformité et de canal pertinentes selon le service fourni.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Département de la Justice | Autorité conjointe de surveillance du marché des États fédérés pour l'accessibilité des produits et services (MLBF) | Administration nationale de la presse et des publications | Ministères de la Culture et de l'Éducation, coordinateurs conjoints du PNLL |
| Instruments ou orientations clés | Règle web ADA Titre II, WCAG 2.1 Niveau AA | Loi de renforcement de l'accessibilité (BFSG) et ordonnance d'application (BFSGV), couvrant les nouveaux e-books après le 28 juin 2025 | Règlement national de promotion de la lecture, en vigueur depuis le 1er février 2026 | Plan national du livre et de la lecture (PNLL) 2026-2036 approuvé, incluant un objectif de bibliothèque numérique publique gratuite |
| Effet commercial | Accessibilité pour les catalogues de bibliothèques publiques et les contenus de fournisseurs fournis au nom d'une entité publique | L'accessibilité est généralement une condition de l'offre couverte, sous réserve d'exceptions légales et de dispositions transitoires | Gestion obligatoire des contenus, avec des formats accessibles encouragés | Canal potentiel de lecture numérique publique gratuite dans le cadre des objectifs approuvés |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Renforcement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||
La règle finale provisoire du Département de la Justice d'avril 2026 a prolongé les délais américains WCAG 2.1 Niveau AA sans supprimer l'exigence, qui devient obligatoire le 26 avril 2027 pour les entités publiques desservant au moins 50 000 personnes, à l'exception des districts spéciaux, et le 26 avril 2028 pour les entités plus petites et les districts spéciaux. La nouvelle offre couverte en Allemagne fait face à une condition d'accessibilité établie, et l'amendement entré en vigueur le 16 juillet 2026 n'a pas modifié la disposition relative aux e-books. L'obligation de gestion des contenus en Chine crée une exigence opérationnelle, tandis que les priorités de mise en œuvre de septembre 2026 soutiennent la continuité du cadre existant. L'objectif approuvé de bibliothèque numérique publique gratuite 2026-2036 du Brésil confie la mise en œuvre au ministre compétent après les accords des organes de gouvernance, maintenant l'accent sur l'accès numérique public.
Étapes de la chaîne de valeur
La chaîne compare la publication de contenu, la préparation des fichiers et la distribution via les canaux de vente au détail et institutionnels, avec différents mécanismes de revenus à chaque étape. Amazon KDP propose aux auteurs des options de redevances de e-books à 35 % et 70 %. L'option à 70 % calcule les redevances sur le prix catalogue hors TVA, puis déduit les frais de livraison, et ne s'applique qu'aux livres éligibles dans les territoires listés. Les œuvres du domaine public ne sont pas éligibles à cette option supérieure, faisant du statut du contenu et du territoire de vente une partie du calcul du paiement.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Publication de contenu et fourniture de droits | Éditeurs commerciaux tels qu'Amazon Publishing | Recettes des éditeurs provenant des ventes de livres numériques | Obtention des droits nécessaires pour une édition numérique | Résoudre les droits de publication avant la sortie |
| Préparation et agrégation des fichiers | Agrégateurs de services aux auteurs tels que Draft2Digital | Commission sur les recettes des canaux de vente hors Smashwords.com | Précision de la conversion des fichiers de livres | Vérifier les fichiers convertis avant la livraison aux canaux |
| Distribution au détail et institutionnelle | Détaillants numériques tels que Google Play Books ; distributeurs institutionnels tels que OverDrive | Partage des revenus au détail ; ventes de contenus institutionnels | Territoires de vente au détail non pris en charge par le canal | Faire correspondre les canaux de vente au détail au territoire de vente visé |
| Source: Mordor Intelligence | ||||
En vertu des conditions en vigueur depuis le 14 avril 2026, Draft2Digital déduit une commission de 15 % sur les paiements des canaux de vente pour les e-books ou livres audio vendus, loués, donnés en location ou autrement distribués en dehors de Smashwords.com. Les participants doivent détenir ou posséder les droits de publication et de distribution requis et accorder une licence mondiale non exclusive pour les canaux choisis. Draft2Digital ne revendique aucun droit d'auteur ni propriété sur les œuvres, faisant de l'exécution via les canaux un service payant séparable de la propriété du contenu. Pour les auteurs, un pourcentage de redevance et une commission d'intermédiaire nécessitent une comparaison sur leurs bases de paiement respectives car ils décrivent différentes parties de la chaîne de revenus.
Paysage concurrentiel
Concentration du Marché
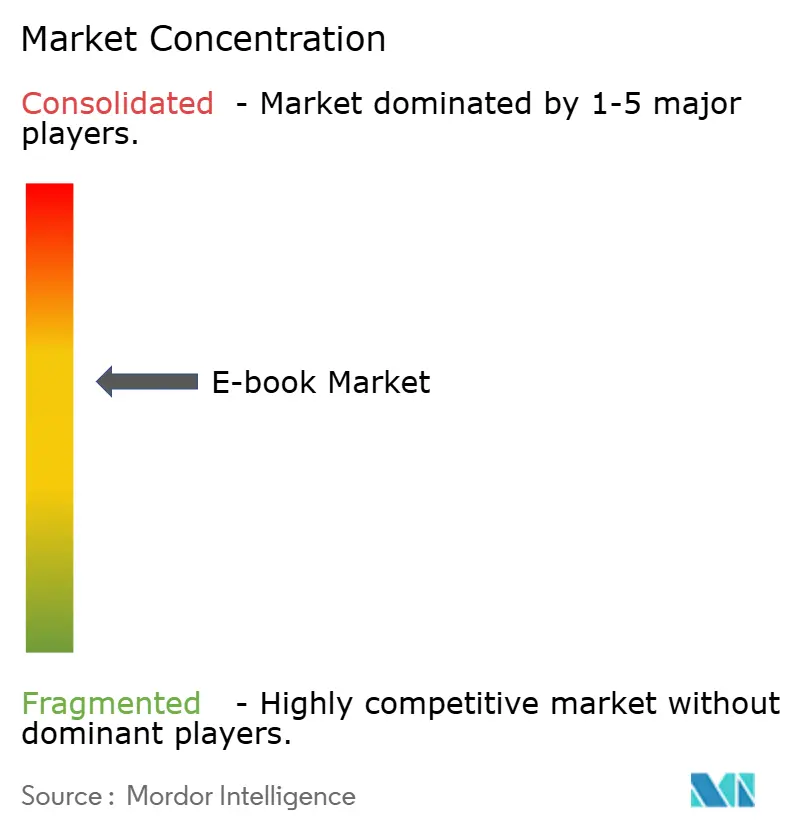
Amazon.com, Inc. et Rakuten Kobo Inc. exploitent des écosystèmes de lecture grand public, contribuant à créer une structure de vente au détail pilotée par les plateformes qui relie les services de lecture à l'accès à une boutique. Apple Inc. exploite Apple Books, tandis que Barnes & Noble Booksellers, Inc. connecte la lecture NOOK sur son application, ses appareils et BN.com. Draft2Digital, LLC fournit une voie spécialisée d'auto-publication et de distribution via des canaux de vente tiers. Dans son bilan de 2025, Draft2Digital a indiqué que la migration des comptes d'auteurs et d'éditeurs de Smashwords était terminée, à l'exception de quelques opérations de nettoyage mineures. La division commerciale se situe entre l'exploitation de la vitrine du lecteur et l'aide aux auteurs pour atteindre des débouchés qu'un intermédiaire n'exploite pas.
En août 2026, Rakuten Kobo a rendu ses liseuses disponibles dans plus de 500 magasins Best Buy aux États-Unis, les appareils se connectant à Kobo Store et Kobo Plus. Apple Books permet aux utilisateurs Mac en Inde d'acheter des e-books individuellement aux prix affichés, contrairement à l'abonnement lecture illimitée de Kobo Plus. Ces alternatives offrent aux éditeurs des décisions distinctes sur la manière de présenter un catalogue, soit via un accès continu par service, soit via la sélection de titres payants individuels par le lecteur. L'expansion en distribution physique de Kobo fait de la rencontre avec un appareil physique un point d'entrée vers les services de lecture numérique, tandis que l'offre par titre d'Apple entre en concurrence au moment de la sélection du livre.
Les autorisations de droits fixent une limite supplémentaire à l'expansion des canaux, car un débouché supplémentaire doit s'inscrire dans les conditions régissant le titre. En 2025, Amazon a commencé à autoriser la distribution des e-books KDP Select aux bibliothèques, selon Draft2Digital. Cette autorisation a créé une option de canal institutionnel spécifique pour les auteurs inscrits, rendant la portée de la distribution autorisée pertinente aux côtés de l'accès aux vitrines. Pour les intermédiaires, distinguer une voie autorisée d'un référencement automatique en bibliothèque fait partie d'une offre commerciale crédible aux auteurs pesant les ventes grand public contre la portée institutionnelle. Des challengers tels que Draft2Digital peuvent se différencier en aidant les auteurs inscrits à utiliser la voie bibliothèque autorisée, sans promettre un référencement automatique ni des droits de distribution plus larges.
Leaders du secteur des e books
-
Amazon.com, Inc.
-
Rakuten Kobo Inc.
-
Apple Inc.
-
Barnes & Noble Booksellers, Inc.
-
Draft2Digital, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des e-books Entreprises couvertes dans ce rapport
- Amazon.com, Inc.
- Rakuten Kobo Inc.
- Apple Inc.
- Barnes & Noble Booksellers, Inc.
- Draft2Digital, LLC
- Blurb, Inc.
- DIY Media Group, Inc.
- Lulu Press, Inc.
- Macmillan Publishers Ltd
- Scribd, Inc.
- Google LLC
- Hachette Livre SA
- HarperCollins Publishers LLC
- Penguin Random House LLC
- OverDrive, Inc.
- Storytel AB
- Wattpad Corp.
- Inkitt GmbH
- John Wiley & Sons, Inc.
- Pearson plc
- Cengage Learning, Inc.
Principales opportunités pour les acteurs du marché
La comparaison porte sur les éditions grand public accessibles, les collections de lecture académique et les licences de bibliothèques publiques. La loi européenne sur l'accessibilité a commencé à s'appliquer dans l'Union européenne le 28 juin 2025, exigeant que les e-books couverts soient accessibles aux personnes handicapées. Cela crée des décisions de publication distinctes pour les sorties grand public et les collections académiques, même lorsque les deux répondent à la même exigence légale. La tâche commerciale consiste à intégrer l'accessibilité dans une offre de lecture utilisable, tandis que la licence de bibliothèque répond à une contrainte financière distincte.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Éditions de e-books grand public accessibles | L'accessibilité est une condition opérationnelle pour l'offre couverte dans l'Union européenne | Libraires grand public et lecteurs individuels | Intégrer l'accessibilité dans les nouvelles sorties couvertes | Vérification de l'utilisabilité de l'édition fournie | Éditeurs fournissant des livres accessibles couverts |
| Collections de lecture académique accessibles | Les e-books académiques couverts font face à la même exigence d'accessibilité | Bibliothèques académiques et lecteurs académiques | Proposer des collections couvertes avec des descriptions vérifiées et des métadonnées d'accessibilité | Travail d'accessibilité au niveau du titre dans les collections | Éditeurs tels qu'Elsevier |
| Licences de bibliothèques publiques adaptées aux budgets | Pression des acheteurs pour un accès numérique durable | Bibliothèques publiques d'Amérique du Nord | Négocier les conditions d'accès en fonction des ressources des bibliothèques et de la demande de lecture | Contraintes budgétaires des bibliothèques et accord sur des conditions de licence viables | Plateformes institutionnelles telles qu'OverDrive et leurs partenaires éditeurs |
| Source: Mordor Intelligence | |||||
Le 26 mai 2026, des groupes de bibliothèques publiques nord-américaines ont appelé les éditeurs et les fournisseurs de plateformes à modifier les licences de e-books, l'augmentation de l'utilisation pesant sur les budgets des bibliothèques.[3] Cela confère à l'opportunité de licence un problème d'acheteur défini qu'une proposition de fournisseur peut aborder à travers ses conditions d'accès. Une offre viable doit rendre le coût du maintien de l'accès à la lecture praticable dans le cadre des ressources de la bibliothèque.
Développements industriels récents dans Marché des e-books
- Sep 2026 : University of Toronto Press et Paradigm Publishing Services ont annoncé une collaboration qui donnerait aux bibliothèques abonnées aux collections de e-books d'UTP accès à leur contenu sous licence via UTP Publishing et De Gruyter Brill.
- Août 2026 : Bookwire a intégré le catalogue numérique de Centraal Boekhuis, comprenant 80 000 e-books et 25 000 livres audio, sur Bookwire OS et a repris l'exécution des commandes pour le réseau du distributeur néerlandais.
- Juin 2026 : Ingram Publisher Services a mis à niveau IndiePubs, sa vitrine directe aux consommateurs pour les clients de distribution vendant des livres imprimés et des e-books, en ajoutant le paiement sur le site de l'éditeur et l'accès aux données des acheteurs sur option.
Marché des e-books Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du e-book mesure les revenus annuels générés par les livres numériques vendus ou sous licence pour la lecture dans le monde entier. Il couvre les achats grand public et institutionnels, les abonnements d'accès et les revenus publicitaires attribuables à la lecture de livres numériques gratuits ou financés par la publicité dans tous les genres.
Exclusions du périmètre : les livres imprimés, les services d'impression et la distribution physique, les livres audio, ainsi que les liseuses et autres appareils de lecture sont exclus.
Aperçu de la segmentation
- Par modèle de revenus
- Abonnement (lecture illimitée)
- Paiement par téléchargement
- Freemium / Financé par la publicité
- Licences institutionnelles
- Par genre
- Fiction
- Non-fiction
- Éducation et académique
- Bandes dessinées et romans graphiques
- Professionnel et technique
- Par utilisateur final
- Consommateurs individuels
- Adultes
- Enfants et jeunes adultes
- Institutionnels
- Établissements scolaires de la maternelle au secondaire
- Enseignement supérieur
- Formation en entreprise / Formation professionnelle
- Bibliothèques publiques
- Consommateurs individuels
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Indonésie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources officielles, associatives et opérateurs tels que les Faits et chiffres de l'UIT, l'enquête d'Eurostat sur les TIC des ménages, le StatShot de l'Association des éditeurs américains et les résumés de prêts mondiaux d'OverDrive fournissent des vérifications distinctes sur la connectivité, les achats de e-books en ligne, les revenus de e-books américains déclarés par les éditeurs et les emprunts numériques institutionnels. Ces indicateurs aident à aligner les signaux de demande régionaux et annuels tout en maintenant distincts l'activité des lecteurs, les revenus des éditeurs et les revenus du marché.
Les rapports annuels des entreprises et les dépôts SEC 10-K peuvent clarifier la portée géographique, les informations sur les produits numériques, les arrangements de licence et l'économie des canaux, tandis que les documents destinés aux investisseurs et la presse réputée peuvent dater les lancements et les changements dans les conditions de distribution ou d'accès. Les analystes comparent ces informations avec les statistiques officielles et les indicateurs publics du marché pour identifier les lacunes en matière de couverture et de calendrier. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés rechercheraient les perspectives d'éditeurs, de détaillants de e-books et de plateformes d'abonnement, de distributeurs numériques, d'acheteurs de licences pour bibliothèques et établissements d'enseignement, et d'analystes responsables des budgets d'édition numérique ou de collections. Ces discussions permettraient de tester les estimations secondaires sur les types de transactions, l'allocation des abonnements groupés, la portée des canaux régionaux, les conditions de licence et la relation entre l'activité d'emprunt et les revenus du marché payant. Lorsque les séries publiques ou les informations des entreprises laissent des lacunes, les analystes enregistreraient la variable concernée, la compareraient avec des indicateurs adjacents et des prix échantillonnés, et utiliseraient des preuves provenant de plus d'un type de répondant avant d'ajuster les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 18 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle part de l'estimation des revenus annuels mondiaux et répartit la valeur entre les modèles de revenus, les genres, les utilisateurs finaux et les zones géographiques en utilisant les revenus d'édition observés, l'activité de transactions et d'abonnements, et les données des canaux. La connectivité et l'adoption de l'internet mobile indiquent la base de lecteurs accessible, l'activité d'achat de e-books d'Eurostat et les ventes numériques déclarées par les éditeurs indiquent la demande payante, et les emprunts de e-books en bibliothèque indiquent l'utilisation institutionnelle sans être traités comme des revenus. Lorsque les séries historiques le permettent, la régression multivariée peut relier les mouvements de revenus à ces indicateurs, tandis que l'analyse de scénarios teste comment les changements dans la conversion payante, l'accès par abonnement et la licence institutionnelle affectent les prévisions jusqu'en 2032.
Les parts de segments seraient construites à partir des informations disponibles sur les revenus et des données des canaux, les mesures de lecteurs et d'emprunts étant utilisées comme vérifications directionnelles lorsque les répartitions de revenus ne sont pas disponibles. Des vérifications ascendantes sélectives multiplieraient les prix des utilisateurs finaux échantillonnés par les volumes de transactions payantes estimés pour certains canaux ou territoires, puis compareraient ces totaux avec l'allocation descendante. Les volumes de transactions manquants seraient encadrés par des données d'activité publiques et des preuves d'entretiens, et les lacunes resteraient explicites jusqu'à ce qu'elles soient étayées. Des analystes ayant une expérience dans l'édition, les plateformes, les bibliothèques et l'éducation examineraient les perspectives au niveau des variables, notamment si les indicateurs d'emprunt ou d'utilisation ont un lien défendable avec la valeur des licences payantes.
Validation des données et cycle de mise à jour
Les analystes triangulent les statistiques officielles, les informations des éditeurs, les données des canaux et la recherche primaire, en vérifiant chaque mesure pour l'année, la géographie, la base de transaction et le chevauchement avant de les combiner. Des signaux indépendants tels que la connectivité, l'activité d'achat en ligne, les revenus de e-books des éditeurs et les prêts en bibliothèque sont comparés avec le modèle, et les mouvements inhabituels ou les écarts par rapport aux estimations précédentes sont retracés jusqu'aux définitions des sources et aux changements d'entrées avant validation. Un second analyste examine les calculs, les réconciliations de segments et les ajustements documentés, avec une reprise de contact déclenchée lorsque les répondants fournissent des définitions contradictoires ou lorsqu'un changement de source matérielle modifie une entrée. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements de marché importants, et fait l'objet d'une révision complète des sources et des calculs avant la livraison.
Taille du marché du e-book de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du e-book mesure les revenus annuels générés par les livres numériques vendus ou sous licence pour la lecture dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Des analystes ayant une expérience dans l'édition, les plateformes, les bibliothèques et l'éducation examineraient les perspectives au niveau des variables, notamment si les indicateurs d'emprunt ou d'utilisation ont un lien défendable avec la valeur des licences payantes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,72 milliards USD (2027) | |
| Cabinet de conseil mondial A | 15,39 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 22,0 % à la valeur 2027 de ce rapport de 19,72 milliards USD, 2 ans plus tard. Son CAGR de prévision déclaré de 2,46 % est plus lent et peut contribuer à une comparaison plus basse. |
| Cabinet d'études de marché mondial B | 17,5 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 11,3 % à la valeur 2027 de ce rapport de 19,72 milliards USD, 2 ans plus tard. Son CAGR de prévision déclaré de 3,5 % est plus lent et peut contribuer à une comparaison plus basse. |
Pour Mordor Intelligence, un second analyste examine les calculs, les réconciliations de segments et les ajustements documentés, avec une reprise de contact déclenchée lorsque les répondants fournissent des définitions contradictoires ou lorsqu'un changement de source matérielle modifie une entrée.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du e-book et ses perspectives de croissance ?
La taille est estimée à 18,85 milliards USD en 2026. Elle devrait atteindre 19,72 milliards USD en 2027 et 24,34 milliards USD d'ici 2032, avec un CAGR de 4,3 % de 2027 à 2032.
Qu'est-ce qui soutient la demande de livres électroniques ?
L'accès mobile, l'éducation numérique et les abonnements soutiennent la demande. En France, 44 % des lecteurs de livres numériques en 2025 étaient abonnés à au moins une plateforme de lecture ou d'écoute de livres.
Quel modèle de revenus de e-book détient la plus grande part ?
Les abonnements à lecture illimitée étaient en tête avec 55,91 % des revenus du marché du e-book en 2026.
Quelles entreprises sont en concurrence dans la vente au détail et la distribution de e-books ?
Les principaux acteurs sont Amazon.com, Inc., Rakuten Kobo Inc., Apple Inc., Barnes & Noble Booksellers, Inc. et Draft2Digital, LLC.
Qu'est-ce qui freine l'adoption plus large du e-book ?
La préférence pour l'imprimé et les restrictions de distribution ou de prêt peuvent freiner l'expansion. Dans l'enquête GoodStats de 2025, 79 % des répondants indonésiens préféraient les livres imprimés.
Quelle région est en tête des revenus du marché du e-book et laquelle devrait connaître la croissance la plus rapide ?
L'Amérique du Nord détenait 39,5 % des revenus du marché du e-book en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 4,55 % de 2027 à 2032.