
Taille et part du marché des services de restauration après sinistre
Analyse du marché des services de restauration après sinistre par Mordor Intelligence
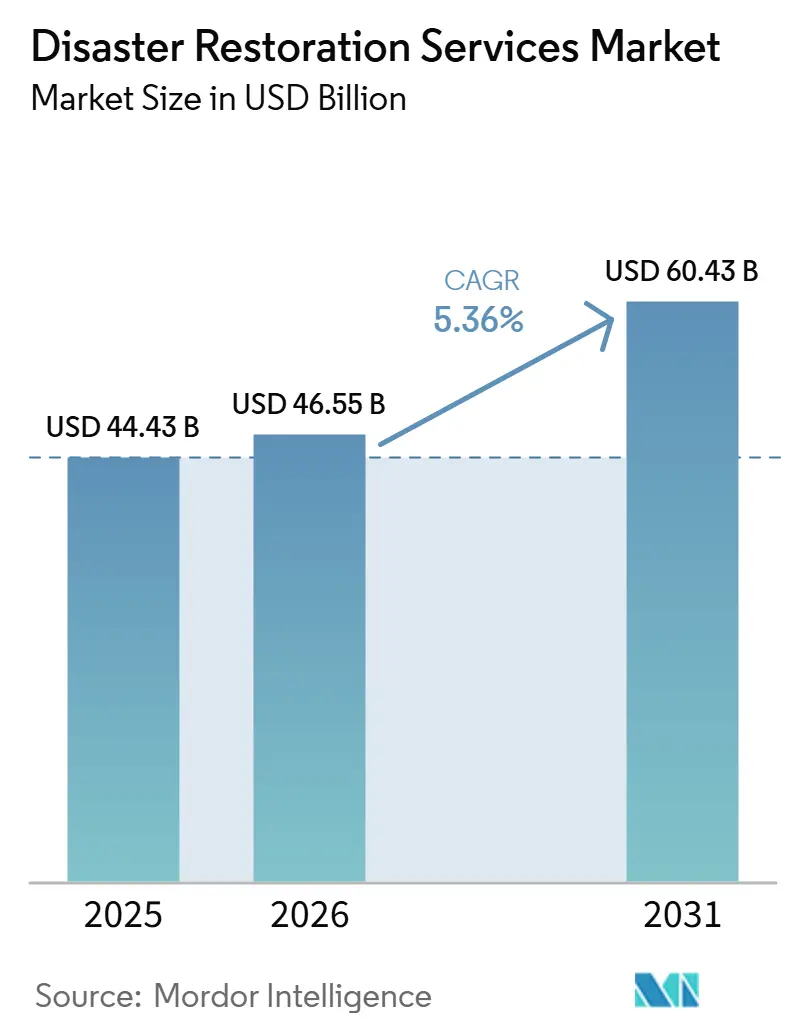
La taille du marché des services de restauration après sinistre est estimée à 46,55 milliards USD en 2026 et devrait atteindre 49,05 milliards USD en 2027, pour atteindre 62,96 milliards USD d'ici 2032, avec un CAGR de 5,12 % de 2027 à 2032.
L'exposition aux intempéries extrêmes crée une demande de récupération immobilière, tandis que les flux de travail liés aux assureurs déterminent l'accès aux missions de restauration. Aux États-Unis, les dommages causés par la fumée des incendies de forêt aux habitations californiennes survivantes illustrent une tâche de récupération résidentielle allant au-delà de la reconstruction des propriétés détruites. Les contraintes de main-d'œuvre et la pression sur les coûts des intrants peuvent ralentir l'achèvement des travaux et limiter la valeur que les entrepreneurs tirent des travaux supplémentaires. Les réseaux régionaux qui absorbent les opérateurs locaux peuvent élargir les capacités de réparation disponibles au sein de leur empreinte de livraison existante. L'achèvement de la décontamination par la fumée dans les habitations survivantes dépend donc de la coordination de travaux de récupération spécialisés avec les équipes et les marges nécessaires pour les pérenniser.
Principaux enseignements du rapport
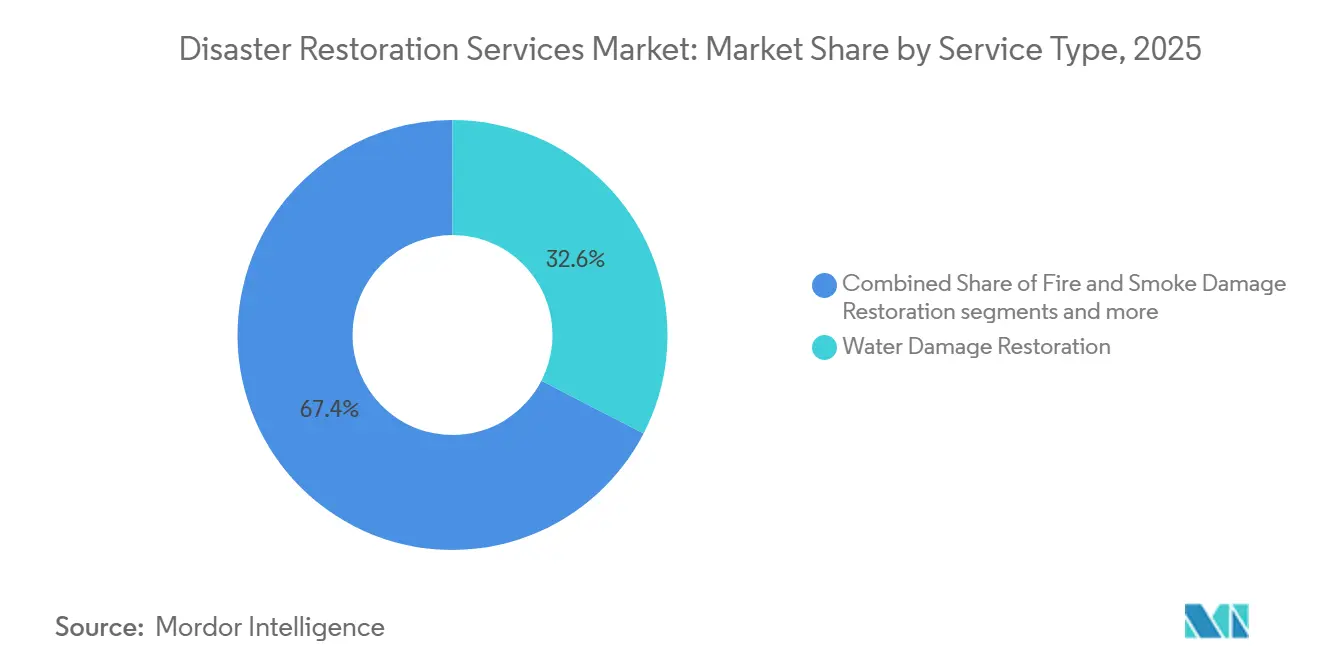
- Par type de service, la restauration après dégâts des eaux a dominé avec une part de marché de 32,4 % dans le marché des services de restauration après sinistre en 2026, tandis que la catégorie autres, incluant la restauration de contenu, le déménagement temporaire, le nettoyage et le stockage, devrait connaître la croissance la plus rapide avec un CAGR de 6,5 % de 2027 à 2032.
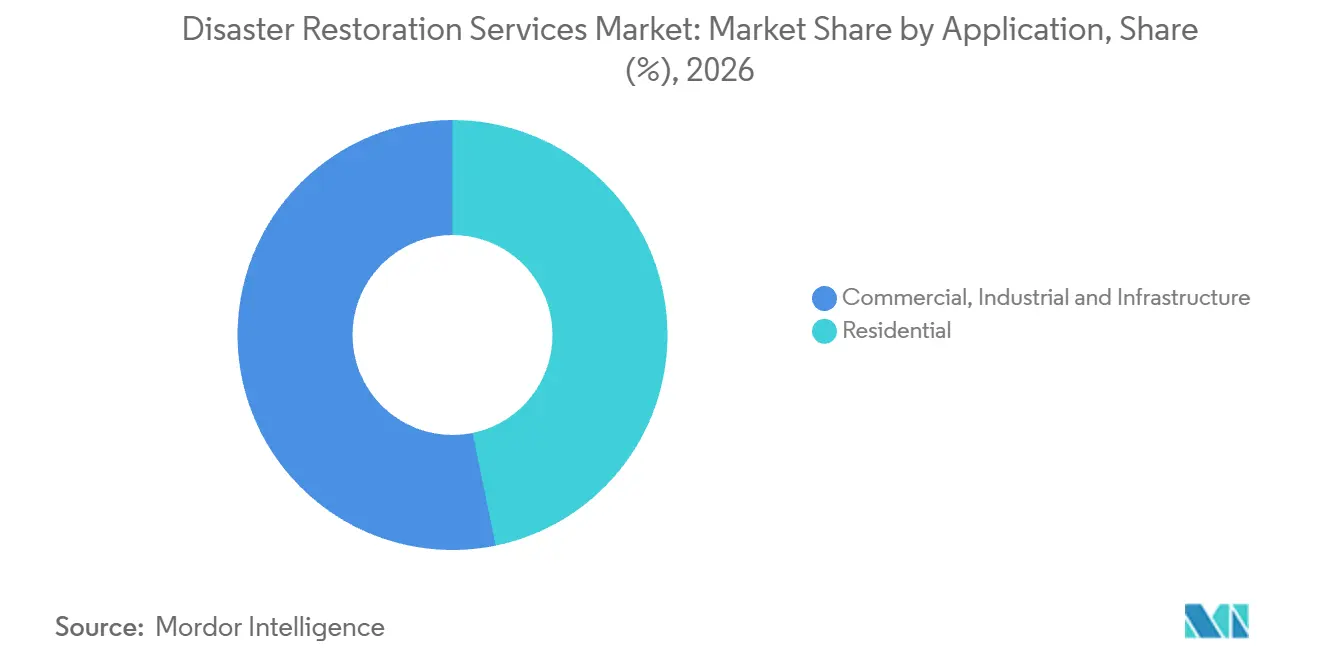
- Les applications commerciales, industrielles et d'infrastructure ont représenté une part de 53,22 % de la taille du marché des services de restauration après sinistre en 2026, tandis que le résidentiel devrait connaître la croissance la plus rapide avec un CAGR de 5,3 % de 2027 à 2032.
- Parmi les types de clients/payeurs, les travaux de restauration financés par les assurances ont dominé avec 51,84 % des dépenses en 2026, et les travaux de restauration financés par le secteur public et les gouvernements devraient connaître la croissance la plus rapide avec un CAGR de 5,4 % de 2027 à 2032.
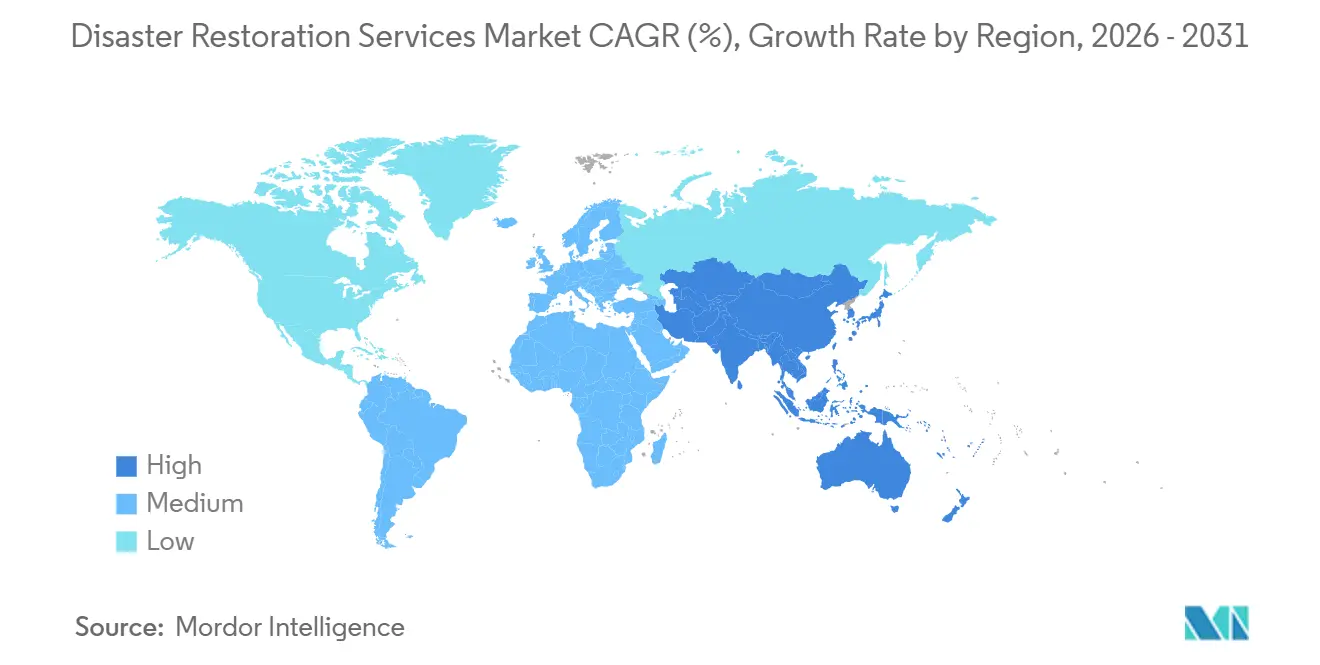
- Sur le plan géographique, l'Amérique du Nord a dominé avec 44,98 % des dépenses de services en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,05 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des événements météorologiques extrêmes liée au changement climatique | +4% | Amérique du Nord et Atlantique Nord | Court terme (≤ 2 ans) |
| Les capteurs IoT prédictifs soutiennent les contrats proactifs | +0.9% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| La numérisation des plateformes d'assurance accélère le flux de prospects | +1.4% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| L'expansion des franchises vers des villes secondaires insuffisamment desservies | +1.1% | Texas, Floride, Colorado, Ohio, Kentucky et Californie | Moyen terme (2-4 ans) |
| Demande ESG pour des produits chimiques durables à faible toxicité | +0.2% | Grande-Bretagne et Irlande du Nord | Long terme (≥ 4 ans) |
| Financement gouvernemental pour la résilience dans les programmes de rénovation | +0.5% | Provinces et territoires du Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des événements météorologiques extrêmes liée au changement climatique
En 2025, les inondations, les tempêtes convectives sévères et les incendies de forêt ont causé 166 milliards USD de pertes mondiales, dépassant les moyennes sur 10 et 30 ans ajustées à l'inflation.[1] Munich Re a indiqué que de nombreux événements extrêmes survenus cette année-là étaient probablement influencés par le changement climatique. Elle a également signalé un large consensus scientifique selon lequel ces risques deviennent plus graves et plus fréquents dans de nombreuses régions du monde. Ces risques créent des missions de récupération distinctes pour les propriétés endommagées, reliant le portefeuille de pertes mixtes à plus d'un besoin de service de restauration. Les prestataires peuvent élargir leur périmètre d'intervention en combinant la capacité de récupération après dégâts des eaux et après incendie au sein d'un même portefeuille de services.
Les capteurs IoT prédictifs soutiennent les contrats proactifs
Le service Escape of Water de Crawford aux États-Unis utilise des capteurs IoT pour détecter les fuites et connecter les alertes avec l'envoi d'équipes d'atténuation et la restauration via son réseau d'entrepreneurs. Le lien entre la détection et l'envoi d'équipes offre aux prestataires de restauration un accès aux missions de dommages lorsqu'une fuite est identifiée. Pour un propriétaire, le lien utile se situe entre l'alerte et une équipe capable de traiter les dommages qui en résultent. L'opportunité de revenus réside dans la réponse d'atténuation et de restauration, la surveillance servant de canal d'entrée. Étant donné que Crawford affecte des entrepreneurs de restauration issus de son réseau préférentiel après une alerte, l'appartenance au réseau est la voie par laquelle les entreprises de restauration accèdent à ces missions.
La numérisation des plateformes d'assurance accélère le flux de prospects
Une infrastructure d'attribution numérique peut rendre un réseau de restauration plus utilisable par les assureurs en connectant les travaux de réparation à un flux de travail partagé. Le 1er juin 2026, Crawford Contractor Connection a annoncé que le flux de travail Helixco était pleinement opérationnel dans son programme de réparation gérée commerciale et se déployait à l'échelle nationale sur des projets complexes de réparation et de restauration commerciales. Crawford gère le programme, tandis que Helixco fournit la plateforme technologique du réseau d'entrepreneurs. Pour les entrepreneurs, le flux de travail partagé connecte la livraison des réparations avec les assureurs et les équipes de programme impliqués dans un projet complexe. La valeur commerciale de la plateforme est de connecter les entrepreneurs avec les programmes de réparation liés aux assureurs, faisant de la participation au programme un canal de distribution pour les services de projets complexes.
L'expansion des franchises vers des villes secondaires insuffisamment desservies
La croissance des franchises peut rendre les services de restauration accessibles aux propriétaires dans des territoires locaux supplémentaires. ServiceMaster Restore a ouvert 25 emplacements de franchise en 2025 et a étendu sa couverture au Texas, en Floride, au Colorado, en Ohio, au Kentucky et en Californie. PuroClean a accueilli 16 nouveaux franchisés au premier trimestre 2025 pour des territoires de service prévus incluant Davenport, Iowa, et Lakeville, Minnesota. Les emplacements ouverts offrent aux propriétaires un point d'entrée local pour commander des travaux de récupération après sinistre, étendant la portée d'un réseau au-delà de ses points de vente existants. Le recrutement de propriétaires représente une couverture supplémentaire potentielle, la disponibilité des services étant conditionnelle aux ouvertures. Les ouvertures étendent la portée géographique de l'offre de restauration de la marque, offrant aux propriétaires dans les territoires ajoutés une autre voie locale pour commander des travaux de récupération.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les pénuries de main-d'œuvre qualifiée allongent les délais d'intervention | -1.2% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| La volatilité des coûts des matériaux et du carburant comprime les marges | -0.9% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| La prévention assistée par l'IA pourrait cannibaliser les revenus réactifs | -0.3% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Les retards dans le règlement des sinistres asphyxient la trésorerie | -0.6% | Los Angeles, Californie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les pénuries de main-d'œuvre qualifiée allongent les délais d'intervention
Les pénuries de main-d'œuvre contraignent le débit de restauration lorsque les missions en cours mobilisent des équipes rares plus longtemps. L'enquête 2026 de Contractor Connection auprès des entrepreneurs de restauration américains a révélé que les difficultés du marché du travail affectaient les activités de 86 % des répondants.[2] Elle a constaté que 73 % signalaient des impacts opérationnels, le plus souvent sous forme d'allongement des cycles de travail. Pour un opérateur confronté à cette contrainte, accepter une nouvelle mission de propriété endommagée peut augmenter la charge de travail sans créer la capacité de main-d'œuvre nécessaire pour la mener à bien. Un plus grand nombre de missions offre donc un avantage commercial limité si les mêmes équipes doivent répartir leur temps sur davantage de réparations inachevées. Cette contrainte peut laisser les propriétaires dans l'attente de l'achèvement des travaux tandis que les entrepreneurs portent des missions qui ne peuvent pas encore être converties en services de restauration livrés.
La volatilité des coûts des matériaux et du carburant comprime les marges
L'inflation des matériaux peut restreindre les travaux de restauration qu'un entrepreneur peut accepter de manière rentable lorsque les modèles de tarification sont en retard sur ses coûts. Dans l'enquête 2026 de Crawford, 19 % des entrepreneurs de restauration assurance américains interrogés ont cité la hausse des coûts des matériaux comme une préoccupation commerciale majeure. Les répondants du secteur de la restauration ont également signalé des coûts augmentant plus rapidement que les modèles de tarification Xactimate/Cotality dans l'enquête 2026 de Cleanfax. Cette enquête a révélé que 19 % déclaraient des marges brutes inférieures à 20 %, contre 12 % en 2025. Un entrepreneur confronté aux deux pressions dispose de moins de marge pour absorber les variations des prix des intrants entre l'estimation et l'achèvement d'une réparation de propriété endommagée. Les travaux supplémentaires peuvent donc consommer de la capacité sans fournir un tampon de marge adéquat.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les canaux d'entrée pour les pertes d'eau soutiennent la mise à l'échelleLa restauration après dégâts des eaux représentait une part de 32,4 % de la taille du marché des services de restauration après sinistre en 2026, ce qui en fait le segment le plus important. Chemed a déclaré 190,2 millions USD de revenus de restauration après dégâts des eaux en 2025 pour Roto-Rooter, qui sert principalement des clients résidentiels et commerciaux américains. Roto-Rooter fournit également des services de plomberie et de débouchage, et ses missions de restauration après dégâts des eaux font généralement suite à des appels initiaux de clients pour des services de débouchage. Le problème de canalisation sous-jacent et les dommages immobiliers qui en résultent peuvent donc créer des périmètres de service distincts au sein d'une même relation client. La capacité de restauration permet à un opérateur de poursuivre ce second périmètre dès l'appel initial, faisant de la transition depuis le service de débouchage une décision commerciale quant à qui conserve la mission de récupération des dommages.
La catégorie autres, couvrant la restauration de contenu, le déménagement temporaire, le nettoyage et le stockage, est le segment à la croissance la plus rapide, avec un CAGR projeté de 6,5 % de 2027 à 2032. Dans l'enquête américaine 2025 de Cleanfax, 52 % des entrepreneurs de restauration interrogés ont déclaré proposer des services de restauration de contenu. Une mesure distincte des offres de services dans la même enquête a révélé que 59 % des répondants proposaient des services de déménagement temporaire ou de déménagement de sortie. Pour un entrepreneur proposant les deux activités, l'opportunité commerciale s'étend de la gestion des effets personnels endommagés à la coordination de leur déplacement pendant la récupération de la propriété. La coordination du déplacement avec le calendrier de récupération de la propriété maintient la gestion du contenu liée au calendrier de restauration, connectant le soin des effets personnels endommagés aux travaux sur le bâtiment.

Par application :
la récupération des sites d'exploitation et l'assainissement résidentiel divergentLes applications commerciales, industrielles et d'infrastructure représentaient une part de marché de 53,22 % dans le marché des services de restauration après sinistre en 2026, formant le segment le plus important. First Onsite Restoration, une filiale de FirstService Corporation, sert des clients commerciaux, industriels et gouvernementaux à l'échelle mondiale grâce à des services de construction, de restauration et d'intervention d'urgence. Le prestataire compte plus de 110 emplacements en Amérique du Nord et plus de 2 600 membres d'équipe dans ses opérations. Les sites d'exploitation endommagés peuvent nécessiter à la fois une intervention d'urgence et une construction ultérieure, rendant cette combinaison pertinente pour le périmètre qu'un prestataire peut entreprendre. Un prestataire couvrant ces activités peut concourir pour une mission de récupération d'installation plus large que la seule atténuation d'urgence, offrant aux clients professionnels une continuité à travers les étapes distinctes de la restauration d'un site d'exploitation.
Le résidentiel est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,3 % de 2027 à 2032. Le Département des assurances de Californie a estimé que plus de 13 000 sinistres liés aux incendies de janvier 2025 concernaient des dommages causés par la fumée à des habitations qui n'avaient pas brûlé. Ces sinistres illustrent un besoin de restauration résidentielle s'étendant au-delà des maisons nécessitant une reconstruction après des dommages directs causés par le feu. Pour les propriétaires dont les structures ont survécu, l'évaluation et le traitement des dommages causés par la fumée peuvent néanmoins créer une mission de récupération distincte. Les prestataires capables d'organiser ces travaux en fonction de l'état des habitations survivantes peuvent répondre à un besoin d'acheteur différent de celui de la reconstruction des propriétés détruites, élargissant l'opportunité de service résidentiel dans le cadre du même effort de récupération après sinistre.
Par type de client/payeur :
les canaux de financement déterminent l'exposition des entrepreneursLes travaux de restauration financés par les assurances constituaient le segment le plus important, représentant 51,84 % des dépenses totales de services en 2026. Par ailleurs, les travaux d'assurance représentaient en moyenne 74,1 % de l'activité déclarée en 2025 parmi les 19 entreprises américaines de restauration assurance figurant dans le Top 500 2026 de Qualified Remodeler. La répartition déclarée indique que les missions liées aux assurances constituent un canal de charge de travail central pour ces spécialistes, ce qui est cohérent avec la position dominante du segment. Parmi ces 19 mêmes entreprises, les revenus 2025 ont diminué de 9,1 % et les missions achevées ont chuté de 18,6 %, de sorte qu'une charge de travail majoritairement constituée de travaux d'assurance évolue avec le volume des projets assurés.
Les travaux de restauration financés par le secteur public et les gouvernements constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 5,4 % de 2027 à 2032. La Californie a signalé l'achèvement substantiel du déblaiement des débris géré publiquement sur plus de 10 000 parcelles endommagées par les incendies le 7 juillet 2025, après les incendies de Los Angeles de janvier 2025. Le Bureau des services d'urgence du gouverneur de Californie et le Corps des ingénieurs de l'armée américaine ont conjointement géré le programme avec des partenaires fédéraux et locaux. Cet exemple relie la demande de récupération publique à une tâche définie de déblaiement des débris, organisée sur des parcelles endommagées dans le cadre d'un programme géré conjointement. Le périmètre basé sur les parcelles fait de la commande publique une voie distincte vers la demande de nettoyage, distincte des assurés individuels organisant les travaux via leurs sinistres d'assurance.
Analyse géographique
Marché des Services de Restauration après Sinistre en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 44,98 % dans le marché des services de restauration après sinistre en 2026, ce qui en fait la plus grande zone géographique. Les activités de restauration de FirstService ont généré 2,5 milliards USD de ventes à l'échelle du système en 2025 dans le cadre de leurs opérations couvrant l'ensemble de l'Amérique du Nord. Son empreinte de restauration comprenait 516 agences cette année-là, dont 144 en propriété directe et 372 en franchise. La majorité des agences étaient franchisées, plaçant une grande partie de la présence géographique du réseau auprès des opérateurs franchisés. Pour les acheteurs recherchant des services de récupération sur plusieurs sites, la composition des agences fait des opérateurs franchisés une partie importante de l'offre régionale de FirstService.
Marché des Services de Restauration après Sinistre en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 6,05 % de 2027 à 2032. Johns Lyng Group Limited a déclaré une empreinte de services de construction intégrés de 65 emplacements en Australie et en Nouvelle-Zélande (ANZ), dont 39 en Australie, pour l'exercice 2025, à l'exclusion de Bright & Duggan Strata Management et Steamatic Australia. L'examen 2026 de l'ASIC portant sur 5 assureurs australiens de construction résidentielle a décrit des règlements partiels combinant des espèces avec des réparations ou reconstructions gérées par l'assureur. La composante réparation montre une voie commissionnée par l'assureur vers des missions de récupération en Australie, qui coexiste avec l'empreinte ANZ d'un groupe de services de construction intégrés.
En Europe, la Commission européenne a proposé un soutien du Fonds de solidarité en mai 2026 pour l'Espagne, la Roumanie et Chypre après les catastrophes de 2025, le décaissement complet étant soumis à l'approbation du Parlement et du Conseil. Ce canal supranational fait du calendrier d'approbation une partie de la séquence commerciale pour la récupération des infrastructures. En Amérique du Sud, le Rio Grande do Sul au Brésil a signalé 48 travaux de récupération routière et de ponts en cours en juin 2026 après les inondations de 2024, financés par l'État et exécutés par l'agence routière d'État DAER. Au sein du Moyen-Orient et de l'Afrique, le Centre national de gestion des catastrophes d'Afrique du Sud a transféré des subventions de réparation d'urgence à 5 municipalités de la Garden Route, comme rapporté en septembre 2026, exigeant des dépenses dans les 6 mois suivant les dommages causés par les intempéries sévères de mai 2026. Les prestataires poursuivant des travaux financés par des fonds publics font donc face à des voies distinctes allant des décisions de financement régionales à l'exécution par l'État ou aux missions de réparation municipales à durée limitée.
Cadre réglementaire et perspectives
Cette comparaison examine des juridictions sélectionnées du point de vue d'un entrepreneur de restauration entreprenant un nettoyage de matières dangereuses réglementé ou des travaux de déblaiement des débris après sinistre. Les exigences commerciales pertinentes concernent les opérations couvertes, notamment le nettoyage post-urgence des matières dangereuses, la gestion des déchets de construction, les déchets municipaux après sinistre et la dépollution des sites contaminés. L'attractivité dépend de la clarté avec laquelle un entrepreneur peut accéder à ces travaux et organiser une livraison conforme, tandis que l'orientation politique reflète le cadre opérationnel pour ces activités spécifiques.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Brésil | Japon | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration de la sécurité et de la santé au travail (OSHA) | Gouvernements régionaux | Autorité environnementale municipale ou agence de délivrance de licences compétente au Minas Gerais | Ministère de l'Environnement et municipalités commanditaires | Centre national de conformité environnementale (NCEC) |
| Instruments clés ou orientation | Opérations sur déchets dangereux et intervention d'urgence (HAZWOPER), 29 CFR 1910.120(q)(11), pour le nettoyage post-urgence couvert | Ordonnance sur les déchets commerciaux pour les déchets commerciaux et de construction spécifiés | Résolution CONAMA 307/2002 et plans de gestion des déchets de construction pour les grands générateurs | Amendements à la loi sur la gestion des déchets concernant les déchets d'urgence après sinistre et normes d'externalisation en vigueur le 16 septembre 2026 | Réglementations sur la réhabilitation environnementale et la dépollution des sites contaminés |
| Effet commercial | Le nettoyage couvert suit des voies de conformité prescrites, incluant des alternatives spécifiées pour les employés sur site | Flux de déchets couverts séparés ou prétraitement requis | Les grands générateurs mettent en œuvre des plans ; l'examen du plan au Minas Gerais suit le statut de délivrance de licences | La sous-traitance des déchets d'urgence municipaux nécessite le respect des normes d'externalisation | Les prestataires agréés préparent des plans, avec des exceptions approuvées par le NCEC, et mettent en œuvre la méthodologie et le calendrier approuvés |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé | Faible |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Le nettoyage couvert aux États-Unis suit HAZWOPER tandis que le remplacement des Brigades de pompiers de l'OSHA est proposé, soutenant une attractivité moyenne, tandis que les règles japonaises de sous-traitance conditionnelle des déchets d'urgence municipaux, en vigueur le 16 septembre 2026, clarifient l'entrée dans le cadre d'un cadre opérationnel. Les obligations de collecte séparée ou de prétraitement de l'Allemagne pour les déchets commerciaux et de construction spécifiés soutiennent une attractivité moyenne, avec une surveillance plus stricte proposée mais retirée de l'ordre du jour du Bundesrat à l'été 2025. Les grands générateurs de déchets de construction au Brésil mettent en œuvre des plans, avec l'examen du Minas Gerais par statut de délivrance de licences, soutenant une attractivité moyenne, tandis que l'examen général de la Résolution 307 du CONAMA est archivé avec les dernières sessions répertoriées en 2011. Les travaux sur sites contaminés en Arabie Saoudite présentent une faible attractivité d'entrée car la préparation des plans nécessite des prestataires agréés, sous réserve d'exceptions approuvées par le NCEC, tandis que la délivrance de licences de mise en œuvre nécessite un équipement approprié, du personnel formé et des plans de qualité et de sécurité.
Étapes de la chaîne de valeur
Cette comparaison suit le travail du prestataire de restauration depuis l'évaluation des dommages jusqu'à l'atténuation, la récupération du contenu et la reconstruction. Les entrepreneurs d'atténuation tels que Servpro Industries LLC et BELFOR Holdings Inc. fournissent l'extraction et le séchage, créant une étape de service avant la réparation du bâtiment. Les entrepreneurs de restauration de contenu tels que ServiceMaster Restore et Servpro Industries LLC fournissent le déménagement temporaire et la récupération du contenu, reliant la gestion des effets personnels au calendrier du site. Les prestataires de reconstruction tels que BELFOR peuvent séquencer les travaux de construction en fonction de l'état d'avancement du nettoyage, faisant de l'atténuation inachevée une contrainte sur le moment où l'étape suivante peut commencer.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Évaluation des dommages | Évaluateurs de dommages immobiliers tels que ServiceMaster Restore | Travaux d'évaluation inclus dans les charges de restauration | Lacunes de périmètre reportées dans les travaux ultérieurs | Transmettre un périmètre de dommages documenté à l'atténuation |
| Atténuation d'urgence et séchage | Entrepreneurs d'atténuation tels que Servpro Industries LLC et BELFOR Holdings Inc. | Revenus des services d'atténuation et de séchage | Capacité de séchage engagée sur des missions simultanées | Séquencer les ressources d'extraction et de séchage selon l'état d'avancement des missions |
| Gestion et restauration du contenu | Entrepreneurs de restauration de contenu tels que Servpro Industries LLC et ServiceMaster Restore | Revenus des services de déménagement temporaire et de restauration de contenu | Capacité de déménagement temporaire inadaptée au calendrier de reconstruction | Coordonner la gestion du contenu avec le calendrier du site |
| Reconstruction | Entrepreneurs de reconstruction immobilière tels que Servpro Industries LLC, ServiceMaster Restore et BELFOR Holdings Inc. | Revenus des contrats de reconstruction | Équipes de construction engagées avant que le nettoyage ne soit prêt | Libérer la capacité de reconstruction en fonction des jalons d'atténuation |
| Source: Mordor Intelligence | ||||
La répartition des revenus de services peut changer lorsqu'un entrepreneur conserve la restauration de contenu dans sa propre offre plutôt que de référer cette activité à un prestataire distinct. La combinaison du déménagement temporaire avec la reconstruction, comme proposé par Servpro Industries LLC aux États-Unis, peut donner à cet entrepreneur un rôle sur une plus grande partie de la mission de récupération. Le périmètre du contenu affecte donc la manière dont les revenus de restauration sont répartis entre l'entrepreneur de réparation immobilière et un spécialiste distinct.
Paysage concurrentiel
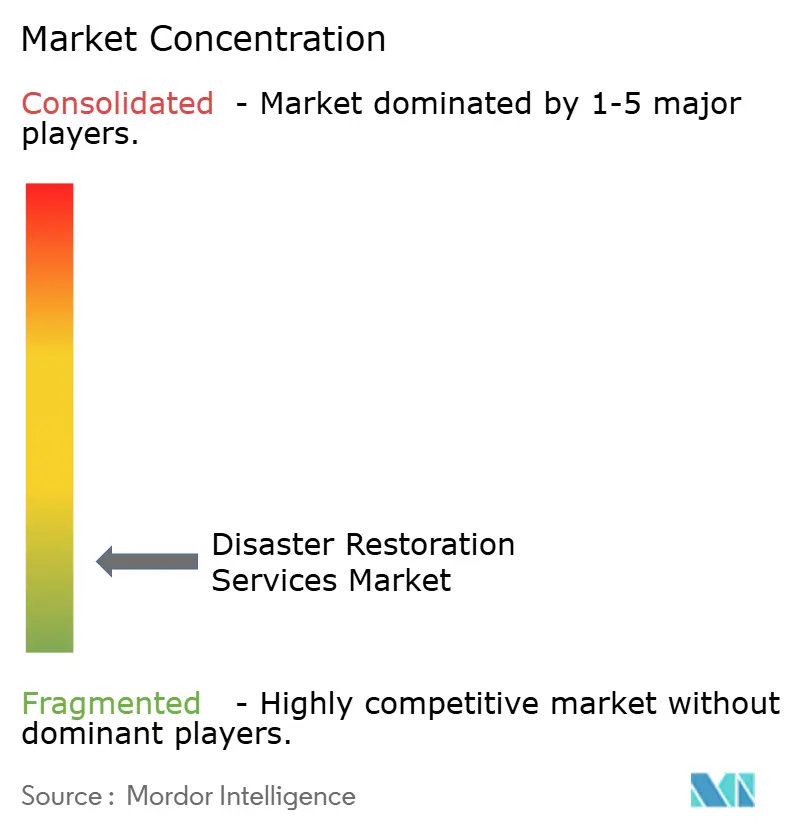
Le secteur combine des réseaux de marques avec des entreprises d'exploitation locales, avec Servpro Industries LLC, BELFOR Holdings Inc., Polygon Group, ServiceMaster Restore et Paul Davis Restoration comme principaux concurrents. Aux États-Unis, Servpro fournit l'extraction d'eau d'urgence, le séchage structurel, le déménagement temporaire et la restauration de contenu, ainsi que la reconstruction. ServiceMaster Restore assure l'évaluation, l'atténuation, la restauration, la reconstruction et le déménagement temporaire résidentiels et commerciaux américains via des franchises détenues et exploitées de manière indépendante ou une agence détenue par l'entreprise. BELFOR a déclaré 2,24 milliards USD de revenus de rénovation en 2025 sur 258 901 missions, se classant au 2e rang dans le Top 500 2026 de Qualified Remodeler, ce qui illustre l'échelle des projets d'un réseau national.
Les acquisitions peuvent étendre la portée géographique d'un groupe de restauration ou impliquer un opérateur individuel au sein d'un réseau de franchise. Le 27 mai 2025, Polygon Group a annoncé l'acquisition d'ATR Group (All Trades Response Group Ltd), basé à Dublin, une entreprise de restauration après dommages immobiliers.[3] L'avis du 2 octobre 2026 de Polygon a confirmé l'acquisition en 2025 et l'intégration achevée d'ATR par Polygon Ireland. Le 28 mai 2025, Justin Graham, président de Paul Davis Restoration de Portland/Vancouver, a annoncé son acquisition de la franchise Paul Davis Restoration du Grand Seattle. L'acquisition de Polygon et l'achat de franchise de Graham montrent que l'expansion territoriale peut se produire à différents niveaux de propriété au sein des réseaux de restauration de marque.
L'Institut de certification pour l'inspection, le nettoyage et la restauration (IICRC) a publié ANSI/IICRC S700 en janvier 2025 pour les dommages causés par le feu et la fumée autres que les incendies de forêt, traitant des qualifications des entrepreneurs et de la documentation. La norme aborde également la conformité avec les autorités ayant juridiction. Les services de restauration après incendie commercial de BELFOR aux États-Unis couvrent l'atténuation, l'élimination de la fumée et des suies, l'extraction d'eau, la restauration de contenu et la reconstruction. Un cadre commun de récupération après incendie peut donner aux acheteurs un étalon commun pour comparer le périmètre des propositions des réseaux et des opérateurs locaux. Pour un acheteur commercial, la distinction qui en résulte est entre la gamme de services annoncée par un entrepreneur et le plan de travail documenté pour la perte spécifique due à un incendie non lié aux feux de forêt.
Leaders du secteur des services de restauration après sinistre
-
Servpro Industries LLC
-
BELFOR Holdings Inc.
-
Polygon Group
-
ServiceMaster Restore
-
Paul Davis Restoration
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Restauration après Sinistre Entreprises couvertes dans ce rapport
- BELFOR Holdings Inc.
- Servpro Industries LLC
- Polygon Group
- ServiceMaster Restore
- Paul Davis Restoration
- Rainbow Restoration
- PuroClean
- First Onsite Restoration
- DKI Services
- BluSky Restoration
- ATI Restoration
- BMS CAT
- Steamatic
- Restoration
- Duraclean Corporation
- Bio-One Inc.
- Restoration 1
- RestorePro Reconstruction
- Signal Restoration Services
- United Water Restoration Group
- COIT Services
- Johns Lyng Group Limited
Principales opportunités pour les acteurs du marché
Cette comparaison distingue trois besoins de services de restauration découlant de l'approche de la Californie en matière de récupération des habitations éligibles endommagées par la fumée dans les zones d'incendies de forêt. Le texte signé le 15 septembre 2026 définit les obligations de couverture des assureurs pour les tests et la décontamination du plomb et de l'amiante, ainsi que le nettoyage complet et la restauration à l'état antérieur au sinistre, avec des normes en cours d'élaboration pour les futurs incendies. BELFOR Holdings Inc. fournit le nettoyage structurel, l'élimination de la fumée et des suies, la restauration et la reconstruction dans le Grand Los Angeles. L'ouverture commerciale consiste à connecter ces tâches de récupération en des offres qui répondent à la condition spécifique de chaque habitation endommagée.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur/prescripteur | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Décontamination des contaminants qualifiants | Le texte signé inclut des obligations de couverture pour les tests et la décontamination du plomb et de l'amiante | Propriétaires d'habitations éligibles endommagées par la fumée dans les zones d'incendies de forêt | Coordonner les tests avec des équipes de décontamination dûment qualifiées | Intégrer les résultats des spécialistes dans le périmètre de nettoyage | Entrepreneurs qualifiés en décontamination du plomb et de l'amiante |
| Nettoyage complet des dommages causés par la fumée | Le texte prévoit un nettoyage complet à l'état antérieur au sinistre | Propriétaires nécessitant un nettoyage éligible de la fumée | Combiner le nettoyage structurel avec l'élimination de la fumée et des suies | Coordonner les tâches de nettoyage sur l'ensemble de la propriété endommagée | Prestataires de nettoyage structurel tels que BELFOR Holdings Inc. |
| Réparation liée à la décontamination | Le texte relie le nettoyage éligible à la restauration à l'état antérieur au sinistre | Propriétaires nécessitant des réparations dans le cadre d'une restauration éligible | Aligner les travaux de reconstruction avec le périmètre de décontamination achevé | Transférer les résultats de la décontamination dans une mission de réparation cohérente | Prestataires de reconstruction tels que BELFOR Holdings Inc. |
| Source: Mordor Intelligence | |||||
L'ouverture la plus forte est un service de récupération résidentielle qui connecte les travaux de décontamination avec le nettoyage et les réparations nécessaires pour restaurer la propriété. Un prestataire peut organiser ces tâches autour d'un seul périmètre de récupération tout en faisant appel à des capacités spécialisées lorsque la mission l'exige. Les obligations de paiement des assureurs prévues par le texte signé font de l'éligibilité à la couverture un élément central du financement des tests et de la décontamination éligibles du plomb et de l'amiante.
Développements industriels récents dans Marché des Services de Restauration après Sinistre
- Août 2026 : Liberty Restoration Group, un franchisé ServiceMaster Restore multi-marchés, a finalisé l'acquisition de ServiceMaster Restoration Services by KRS, ajoutant des bureaux à Peoria et Bloomington, Illinois, et Milwaukee, Wisconsin.
- Mai 2026 : Aviva a finalisé l'acquisition de DisasterCare Group, incluant CJN Holdings Limited, Disaster Care Limited et The Flood School Limited. La transaction a intégré au groupe de l'assureur britannique un réseau connectant les assureurs et les clients avec des fournisseurs locaux de restauration, ainsi qu'un prestataire de formation en restauration après inondation.
Marché des Services de Restauration après Sinistre Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des services de restauration après sinistre mesure les dépenses annuelles des clients pour les travaux de restauration et de nettoyage contractés dans le monde entier. Ces travaux concernent les propriétés résidentielles, commerciales, industrielles et d'infrastructure et sont financés par les assurances, directement par les clients, ou par des financements publics et gouvernementaux.
Exclusions du périmètre : les ventes autonomes d'équipements de restauration, de produits chimiques et d'autres fournitures, les services autonomes de prévention, de surveillance, d'atténuation ou de rénovation, la gestion autonome des sinistres d'assurance et l'administration des sinistres, ainsi que les nouvelles constructions et les travaux généraux de rénovation sont exclus.
Aperçu de la segmentation
- Par type de service
- Restauration après dégâts des eaux (séchage/déshumidification, refoulement d'égouts)
- Restauration après dommages causés par le feu et la fumée
- Traitement des moisissures
- Restauration après tempête et catastrophe (vent, grêle, réponse aux inondations, grandes pertes)
- Nettoyage des risques biologiques et des traumatismes (scène de crime, décès sans assistance, nettoyage infectieux)
- Autres (restauration du contenu, déménagement, nettoyage, stockage, etc.)
- Services spécialisés et de tempête
- Par application
- Résidentiel
- Commercial et industriel
- Par type de client/payeur
- Travaux de restauration financés par les assurances
- Travaux de restauration autofinancés / à paiement direct
- Travaux de restauration financés par le secteur public ou les gouvernements
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Vietnam)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les chiffres annuels sur les catastrophes naturelles de Munich Re et l'ensemble de données archivé de la NOAA sur les catastrophes météorologiques et climatiques de plusieurs milliards de dollars jusqu'en 2024 aident à caractériser les pertes actuelles dues aux risques et fournissent une base historique d'événements pour les tendances et l'exposition géographique pouvant conduire à une demande de restauration. Le matériel S700 de l'IICRC et les directives d'intervention sur les chantiers de l'OSHA informent le périmètre de service et le contexte technique pour la restauration après incendie et fumée et le nettoyage des matières dangereuses.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les avis de marchés publics et la presse réputée peuvent aider à vérifier les gammes de services des prestataires, leur portée géographique, les canaux contractuels et les travaux de récupération financés par des fonds publics. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées cibleraient les dirigeants et responsables fonctionnels des prestataires de restauration, ainsi que les responsables des opérations, des relations avec les sinistres, des lignes de services et de la livraison régionale. Les répondants seraient invités à vérifier les résultats secondaires concernant la composition des services, les canaux de paiement, le calendrier des projets et la capacité locale, tandis que les différences non résolues seraient consignées pour un suivi. Les estimations seraient triangulées avec les informations communiquées par les entreprises, les attributions de récupération publiques et les indicateurs indépendants de risques et d'assurance.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Un modèle descendant estimerait les dépenses annuelles mondiales pour les travaux de restauration contractés, puis réconcilierait les parts par type de service, application, payeur et région avec les informations communiquées par les prestataires et des vérifications sélectives telles que des récapitulatifs de revenus de prestataires échantillonnés et des vérifications de canaux locaux. Les indicateurs clés incluraient la survenance et la gravité des pertes dues aux catastrophes pour délimiter le parc de propriétés endommagées, les logements et propriétés commerciales exposés pour refléter le stock adressable, l'activité de sinistres et de récupération d'assurance pour indiquer les missions financées, les attributions de récupération publiques pour suivre les travaux financés par les gouvernements, et les conditions de main-d'œuvre et de coûts des intrants pour informer la capacité de service et la valeur facturée des projets. L'analyse de scénarios porterait la volatilité liée aux événements à travers les prévisions, avec des trajectoires alternatives pour l'activité catastrophique, les missions liées aux assurances, les dépenses de récupération publiques et la capacité des prestataires. Les parts seraient construites à partir des offres de services déclarées, des descriptions des clients et des payeurs, des opérations régionales et des preuves de projets, chaque axe étant réconcilié avec son total de marché complet. Les répondants primaires vérifieraient la direction et la plausibilité pratique des moteurs individuels et des hypothèses de prévision. Lorsque les revenus ou les données de projets des prestataires sont incomplets, le modèle conserverait des informations comparables, délimiterait l'estimation avec des indicateurs indépendants et enregistrerait l'entrée non résolue pour examen.
Validation des données et cycle de mise à jour
Les analystes triangularaient les informations communiquées par les prestataires, l'activité de récupération publique, les archives de risques et les signaux d'assurance, puis examineraient les différences matérielles de couverture, de calendrier ou d'unités avant la validation finale. Un second examen testerait les totaux, les parts de segments, la cohérence régionale et les changements inhabituels par rapport aux périodes précédentes et aux indicateurs indépendants, avec un recontact des répondants déclenché par des changements inexpliqués ou des descriptions contradictoires de la couverture des services ou des payeurs. Les données seraient actualisées annuellement, réexaminées entre les cycles lorsqu'une catastrophe, une politique ou un événement sectoriel important modifie l'activité attendue, et vérifiées à nouveau lors d'un passage de pré-livraison actualisé.
Taille du marché des services de restauration après sinistre selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des services de restauration après sinistre mesure les dépenses annuelles des clients pour les travaux de restauration et de nettoyage contractés dans le monde entier.
Les principaux facteurs d'écart incluent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés incluraient la survenance et la gravité des pertes dues aux catastrophes pour délimiter le parc de propriétés endommagées, les logements et propriétés commerciales exposés pour refléter le stock adressable, l'activité de sinistres et de récupération d'assurance pour indiquer les missions financées, les attributions de récupération publiques pour suivre les travaux financés par les gouvernements, et les conditions de main-d'œuvre et de coûts des intrants pour informer la capacité de service et la valeur facturée des projets.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 49,05 milliards USD (2027) | |
| Banque d'investissement mondiale A | 70 milliards USD (2024) | Sur la base de 2024, cette estimation est supérieure de 42,7 % à la valeur 2027 de ce rapport de 49,05 milliards USD, 3 ans plus tard. Son périmètre de services déclaré inclut la consultance en protection immobilière, tandis que ce rapport comptabilise les travaux de restauration orientés clients et exclut les services autonomes de prévention et d'atténuation. |
| Cabinet mondial d'études de marché B | 45,2 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 7,8 % à la valeur 2027 de ce rapport de 49,05 milliards USD, 2 ans plus tard. Son année de base antérieure place l'estimation avant l'observation 2027 de ce rapport, ce qui justifie une comparaison inférieure. |
Les analystes de Mordor Intelligence triangularaient les informations communiquées par les prestataires, l'activité de récupération publique, les archives de risques et les signaux d'assurance, puis examineraient les différences matérielles de couverture, de calendrier ou d'unités avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de restauration après sinistre et ses perspectives de croissance ?
La taille est estimée à 46,55 milliards USD en 2026 et projetée à 49,05 milliards USD en 2027, pour atteindre 62,96 milliards USD d'ici 2032 avec un CAGR de 5,12 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services de restauration après sinistre ?
Les moteurs incluent l'exposition aux intempéries extrêmes, les flux de travail numériques de réparation gérée et l'expansion des franchises. ServiceMaster Restore a ouvert 25 emplacements de franchise en 2025.
Quel type de service de restauration détient la plus grande part ?
La restauration après dégâts des eaux a dominé avec 32,4 % des dépenses de services en 2026.
Quelles entreprises sont les principaux prestataires de restauration après sinistre ?
Les principaux prestataires incluent Servpro Industries LLC, BELFOR Holdings Inc., Polygon Group, ServiceMaster Restore et Paul Davis Restoration.
Quel est le principal défi opérationnel pour les entrepreneurs de restauration ?
Dans l'enquête 2026 de Contractor Connection, 73 % des entrepreneurs de restauration interrogés ont signalé des impacts opérationnels liés aux difficultés du marché du travail, le plus souvent sous forme d'allongement des cycles de travail.
Quelle région détient la plus grande part des services de restauration, et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord a dominé avec 44,98 % des dépenses de services en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 6,05 % de 2027 à 2032.