
Taille et part du marché des centres de données de Delhi-NCR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
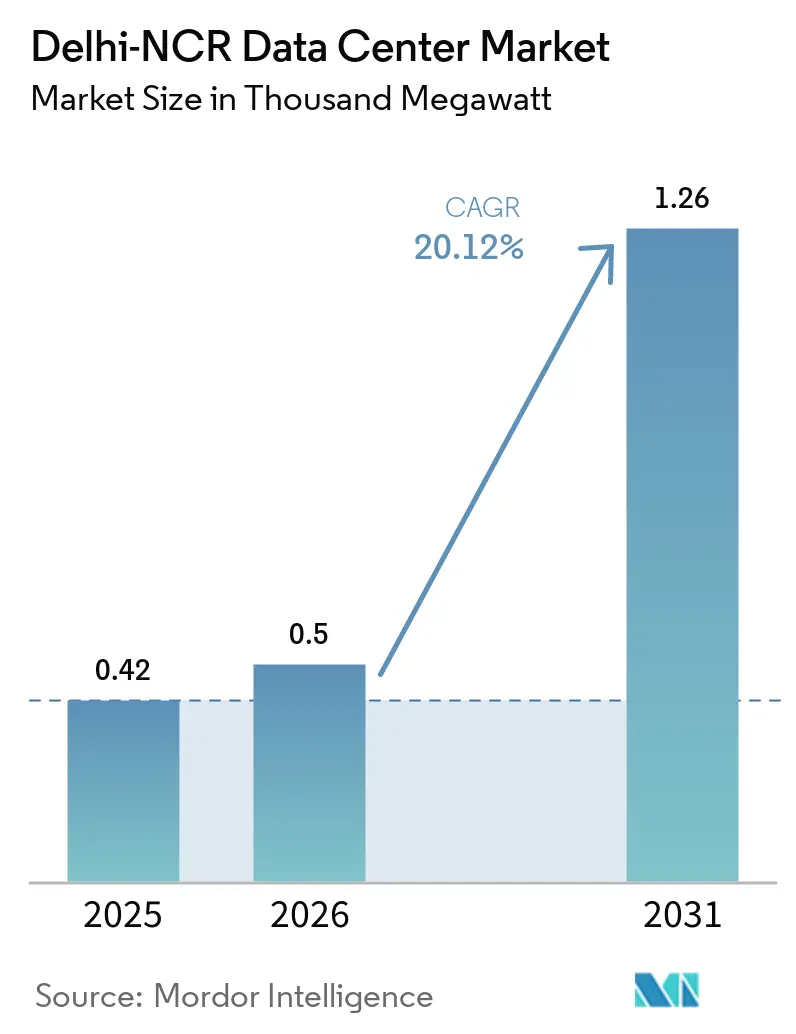
| Volume du Marché (2026) | 0.5 Mille mégawatts |
| Volume du Marché (2031) | 1.26 Mille mégawatts |
| Taux de croissance (2026 - 2031) | 20.30 % |
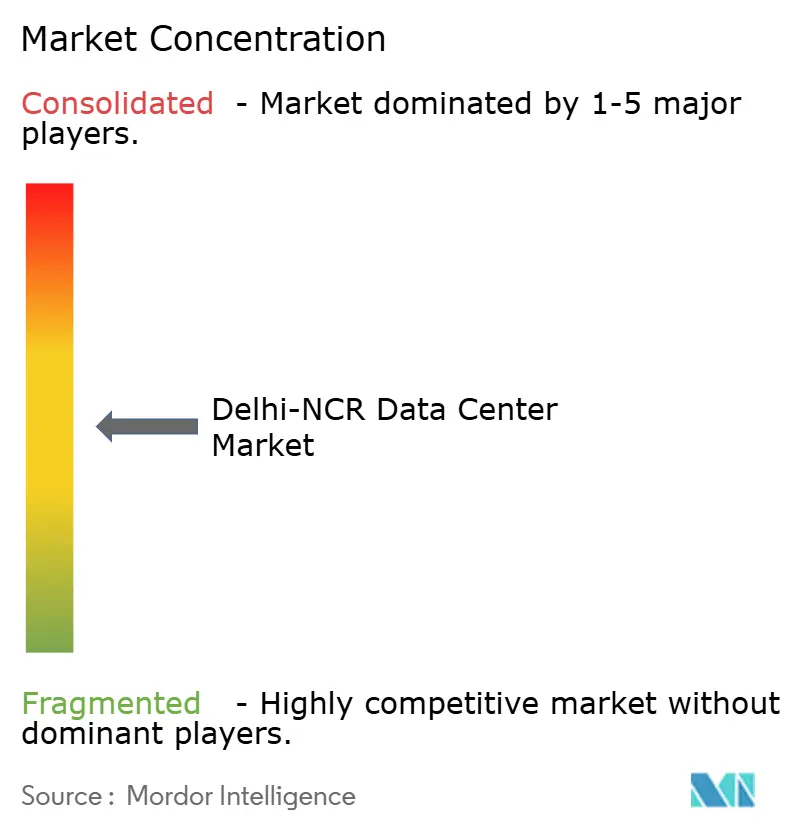
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Delhi-NCR par Mordor Intelligence
La taille du marché des centres de données de Delhi-NCR devrait passer de 0,42 millier de mégawatts en 2025 à 0,5 millier de mégawatts en 2026, pour atteindre 1,26 millier de mégawatts d'ici 2031, avec un TCAC de 20,30 % sur la période 2026-2031.
Le marché des centres de données de Delhi-NCR bénéficie de la convergence des charges de travail bancaires axées sur le cloud, des mises à niveau de densité de racks pilotées par l'IA, et des incitations au niveau des États qui abaissent les barrières à l'entrée pour les campus hyperscale. Les grandes installations et les méga-installations dominent la demande actuelle, car les entreprises privilégient la consolidation qui offre des économies d'échelle et des contrôles de sécurité rationalisés. Les mandats de localisation des données imposés par les politiques ancrent davantage les nouvelles capacités sur des sites nationaux, tandis que la densification soutenue des réseaux de fibres améliore l'efficacité des interconnexions pour les déploiements de contenu, fintech et de périphérie. Des objectifs agressifs d'approvisionnement en énergies renouvelables repositionnent également le marché des centres de données de Delhi-NCR comme terrain d'expérimentation pour les accords d'achat d'énergie verte et les solutions de refroidissement avancées qui limitent les ratios d'efficacité d'utilisation de l'énergie (PUE).
Principaux enseignements du rapport
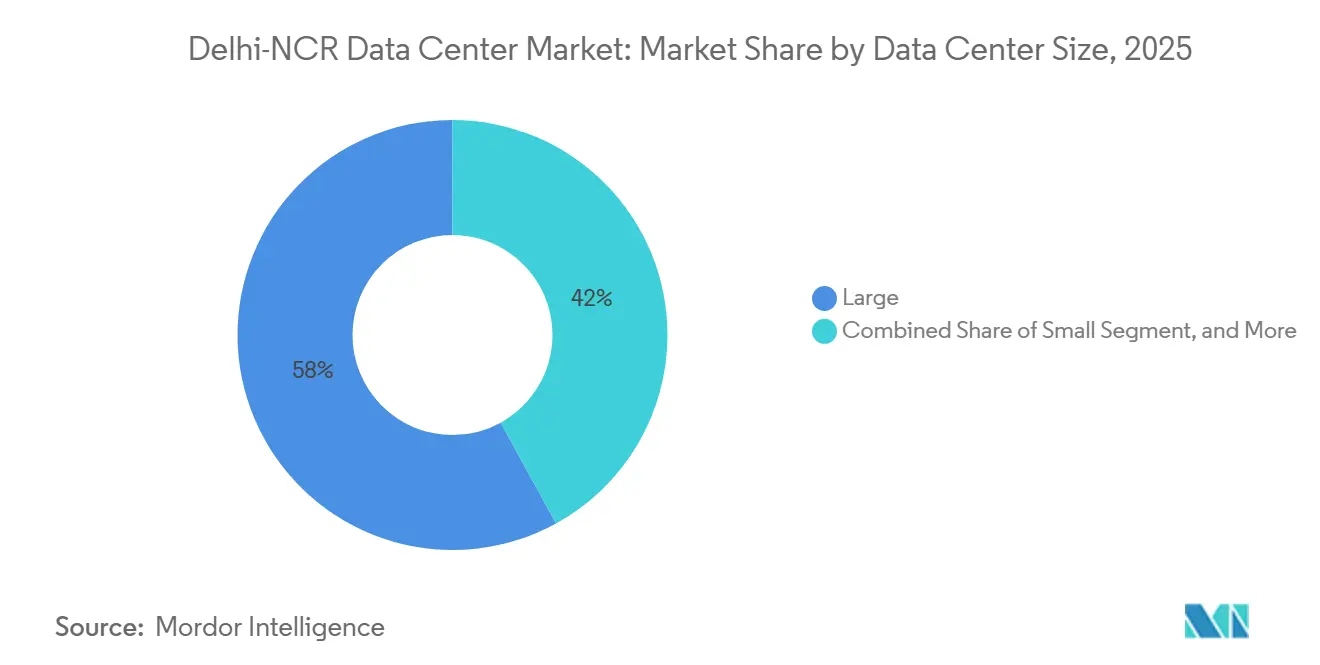
- Par taille de centre de données, les installations de grande taille et méga ont capturé 58 % de la part du marché des centres de données de Delhi-NCR en 2025, et la catégorie méga devrait se développer à un CAGR de 20,5 % jusqu'en 2031.
- Par norme de niveau, les sites de niveau III représentaient 61 % de la taille du marché des centres de données de Delhi-NCR en 2025, tandis que l'infrastructure de niveau IV devrait enregistrer un CAGR de 21,12 % jusqu'en 2031.
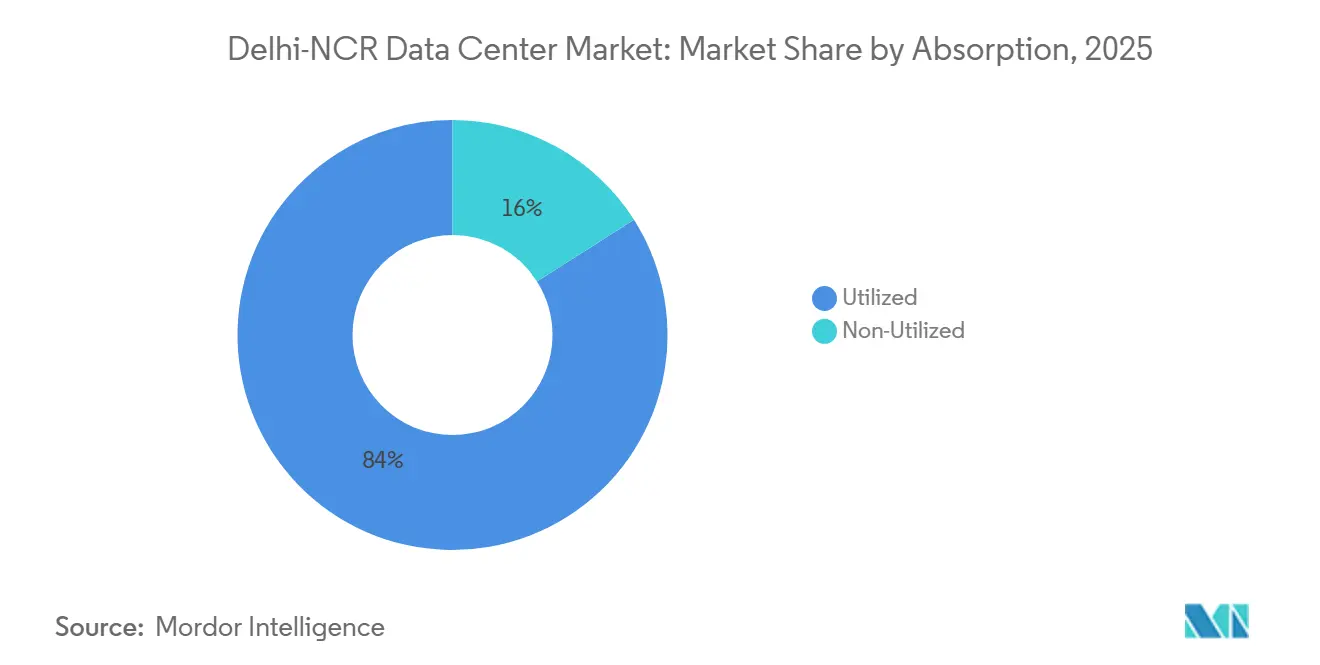
- Par absorption, la capacité utilisée représentait 84 % de la charge totale en 2025, et la colocation hyperscale progresse à un CAGR de 22,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des centres de données de Delhi-NCR
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Demande croissante axée sur le cloud de la part des acteurs des secteurs BFSI, médias et OTT | +4.2% | Cœur de Delhi-NCR et zones satellites | Moyen terme (2 à 4 ans) |
| Objectifs agressifs en matière d'énergie renouvelable par les DISCOM et les corridors d'accès ouvert | +3.8% | Haryana, Uttar Pradesh, Delhi | Long terme (≥ 4 ans) |
| Densification des fibres métropolitaines prêtes pour la périphérie à travers Delhi-NCR | +3.1% | Delhi-NCR urbain et banlieues | Court terme (≤ 2 ans) |
| Incitations dans le cadre des politiques relatives aux centres de données de l'Haryana et de l'Uttar Pradesh 2024 | +2.9% | Corridors de l'Haryana et de l'Uttar Pradesh | Moyen terme (2 à 4 ans) |
| Densités de puissance des baies IA/LLM entraînant des rénovations ≥ 30 kW | +3.7% | Campus hyperscale | Court terme (≤ 2 ans) |
| Pivot de la logistique de la chaîne du froid vers des hubs d'automatisation alimentés par les données | +1.5% | Zones logistiques de la NCR | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante axée sur le cloud de la part des acteurs des secteurs BFSI, médias et OTT
Les institutions financières exploitent désormais des cœurs de cloud communautaire qui prennent en charge les services IMPS et UPI, une évolution qui stimule une absorption soutenue pour les empreintes de niveau III+ offrant des cadres de sécurité rigoureux.[1] Les données des systèmes de paiement doivent rester sur le territoire national, ce qui ancre les nouvelles charges de travail sur le marché des centres de données de Delhi-NCR. Les plateformes OTT ajoutent une charge supplémentaire, car la diffusion vidéo en continu pour plus de 30 millions de consommateurs locaux nécessite des nœuds à faible latence. Ensemble, ces groupes de clients privilégient les installations proches des bourses financières, des passerelles Internet et des points de distribution de contenu, garantissant une absorption stable des suites de détail et de gros. La trajectoire de croissance devrait se maintenir à mesure que les banques déploient des nœuds de reprise après sinistre actif-actif et que les entreprises médiatiques orientent les diffusions sportives en direct vers des zones périphériques.
Densités de puissance des baies IA/LLM entraînant des rénovations d'espaces blancs ≥ 30 kW
Les serveurs d'apprentissage automatique équipés de GPU exigent deux à trois fois l'enveloppe de puissance des baies x86 traditionnelles. Les opérateurs procèdent donc à la rénovation des planchers avec un refroidissement liquide par immersion et par contact direct avec la puce afin de maintenir le PUE en dessous des limites de conception.[2] STT GDC et Firmus ont illustré ce pivot en lançant Sustainable Metal Cloud, un service refroidi par immersion pour les charges de travail axées sur l'IA.[3] Des densités plus élevées modifient les topologies électriques, augmentent les puissances nominales des générateurs de secours et nécessitent des jeux de barres plus épais, ce qui accroît l'intensité capitalistique tout en créant des opportunités de tarification premium. Les conceptions d'installations intègrent désormais des systèmes de vannes de dérivation flexibles permettant aux opérateurs de passer des régimes air à liquide sans interruption de service.
Densification des fibres métropolitaines prêtes pour la périphérie à travers Delhi-NCR
Des anneaux de fibres densément maillés réduisent les temps d'aller-retour pour les applications 5G et d'IoT industriel. Les constructeurs de réseaux installent des milliers de petites cellules connectées par de nouvelles boucles métropolitaines de 7 000 km, offrant aux locataires des centres de données des chemins de moins de 2 millisecondes vers les utilisateurs finaux. Une connectivité améliorée renforce l'attractivité du marché des centres de données de Delhi-NCR pour l'analyse en temps réel, la publicité géolocalisée et le traitement hors bord des véhicules autonomes. Les embranchements de fibres suburbains à Noida et Gurgaon étendent l'empreinte périphérique adressable, permettant des pods de colocation distribués qui complètent les halls hyperscale centralisés.
Incitations dans le cadre des politiques relatives aux centres de données de l'Haryana et de l'Uttar Pradesh 2024
Les deux États proposent une accélération de l'utilisation des terres, des concessions sur les droits de timbre et des remises sur les tarifs d'électricité qui réduisent le coût d'entrée pour les campus en construction neuve. Le plan de 21 000 hectares de New Noida en Uttar Pradesh réserve des réseaux dédiés et des sous-stations à double alimentation, tandis que l'Haryana propose des parcelles industrielles associées à des baies d'alimentation pré-approuvées. Ces dispositifs raccourcissent les cycles d'autorisation, facilitent les interconnexions électriques et réduisent les risques d'investissement pour les opérateurs planifiant des campus multi-bâtiments sur des horizons de 10 ans. Les cadres politiques promeuvent également des obligations d'achat d'énergie renouvelable qui s'articulent avec les engagements climatiques des hyperscalers.
Analyse de l'impact des contraintes*
| CONTRAINTES | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Rareté des parcelles foncières contiguës de 50 acres dans le cœur de la NCR | −2.8% | Zones industrielles de Delhi-NCR | Moyen terme (2 à 4 ans) |
| Files d'attente d'interconnexion au réseau 220 kV supérieures à 24 mois | −3.2% | Ceintures d'expansion suburbaine | Long terme (≥ 4 ans) |
| Risque d'inondation lié à la mousson et autorisations CRZ | −1.9% | Plaines inondables de la Yamuna | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs de mise en service certifiés Uptime Tier | −1.1% | Bassin de talents de la NCR | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Rareté des parcelles foncières contiguës de 50 acres dans le cœur de la NCR
Les plans hyperscale prévoient des campus à locataire unique s'étendant sur 50 acres ou plus, mais la constitution de réserves foncières dans le cœur urbain s'est resserrée. Les opérateurs se tournent vers des zones périphériques, mais ces sites manquent souvent de fibres noires et d'alimentations à double réseau, ce qui augmente les coûts de backhaul et de sous-station. Les allocations de zones économiques spéciales de New Noida atténueront la pénurie future, bien que la majeure partie de ces superficies ne soit achevée qu'après 2031, laissant des pénuries intermédiaires qui font pression sur les valeurs foncières et poussent certaines constructions vers des villes de rang 2.
Files d'attente d'interconnexion au réseau 220 kV > 24 mois
Les mégaprojets de centres de données nécessitent des baies haute tension dédiées qui font actuellement face à des délais d'attente dépassant deux ans. Les retards résultent du décalage entre l'expansion du réseau de transport et la demande métropolitaine en forte hausse, ainsi que des goulets d'étranglement liés à l'intégration des énergies renouvelables. Les opérateurs investissent donc dans des turbines à gaz sur site ou des liaisons provisoires à 33 kV, des mesures qui entraînent des dépenses d'exploitation plus élevées. Les programmes de modernisation du réseau combleront finalement cet écart, mais l'incertitude sur le calendrier pèse sur les délais de livraison et gonfle les budgets de contingence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données : les campus hyperscale font évoluer le marché
Les installations de grande taille et méga détenaient 58 % du marché des centres de données de Delhi-NCR en 2025, soulignant l'évolution vers des domaines consolidés capables de fournir des suites multi-mégawatts à des locataires uniques. La taille du marché des centres de données de Delhi-NCR pour le segment méga devrait progresser à un CAGR de 20,5 %, le plus rapide parmi toutes les catégories de taille. Les opérateurs privilégient ces campus car les actifs partagés d'eau glacée et de sous-stations permettent des économies d'énergie par baie. La construction de 250 MW de Yotta à Greater Noida illustre l'échelle désormais recherchée par les fournisseurs de cloud et les laboratoires d'IA.
Les campus méga permettent également un déploiement de coques par phases qui aligne la capacité sur les réservations, atténuant ainsi le risque de capital immobilisé. Les pods à haute densité à l'intérieur de ces constructions s'appuient sur des boucles de refroidissement liquide qui réutilisent la chaleur résiduelle pour les charges de climatisation des bureaux. Pendant ce temps, les salles de petite et moyenne taille trouvent encore une demande pour les charges de travail périphériques et les nœuds localisés de reprise après sinistre, bien que leur part relative devrait diminuer à mesure que davantage d'entreprises quittent les environnements sur site hérités.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par norme de niveau : l'adoption du niveau IV s'accélère pour les charges de travail critiques
Le niveau III a capturé 61 % de la taille du marché des centres de données de Delhi-NCR en 2025, mais le niveau IV croît à un CAGR de 21,12 % alors que les secteurs réglementés recherchent un temps d'arrêt quasi nul. Les clients des services financiers et de l'e-gouvernance rédigent désormais des accords de niveau de service spécifiant une disponibilité de 99,995 %, poussant les constructeurs à adopter des chemins électriques maintenables simultanément et une redondance de refroidissement 2N+1. La part du marché des centres de données de Delhi-NCR des salles de niveau IV augmentera à mesure que les opérateurs tireront parti des incitations fiscales qui compensent les primes de dépenses d'investissement plus élevées.
Les installations de niveau IV intègrent des coupleurs de bus intelligents, des tableaux à commutateurs statiques et des suites de maintenance prédictive pilotées par l'IA qui réduisent le temps moyen de réparation. Bien que les empreintes de niveau I et de niveau II persistent pour les charges de test-développement et d'archivage, elles sont peu susceptibles de remporter de nouveaux contrats critiques. Les pénuries de talents dans la mise en service certifiée Uptime ajoutent des frictions aux déploiements de niveau IV, mais des entreprises spécialisées développent des programmes de formation pour combler cet écart.
Par absorption : la colocation hyperscale transforme les schémas d'utilisation
Les baies utilisées représentaient 84 % du marché des centres de données de Delhi-NCR en 2025, signalant des pipelines d'approvisionnement disciplinés. Les suites de colocation hyperscale devraient enregistrer un CAGR de 22,6 % jusqu'en 2031, alors que les plateformes cloud mondiales poursuivent leurs zones de disponibilité dans le nord de l'Inde. Ce sous-segment bénéficie de modèles de location anticipée où les clients souscrivent des blocs d'énergie pluriannuels avant le début des travaux, ce qui stabilise les flux de trésorerie des développeurs.
La colocation en gros maintient sa pertinence pour les entreprises qui migrent vers des piles de cloud privé qui reflètent les architectures de cloud public tout en restant derrière des pare-feux dédiés. La capacité non utilisée reste proche de ses niveaux historiquement bas, car les opérateurs alignent les mises en service de coques sur les pré-engagements, évitant ainsi les surconstructions spéculatives. Le secteur des centres de données de Delhi-NCR présente donc des dynamiques offre-demande équilibrées qui limitent le risque de vacance.
Analyse géographique
Delhi, Gurgaon et Noida ancrent 14 % de la charge informatique nationale installée en 2025, faisant du corridor le deuxième plus grand cluster après Mumbai. Le marché des centres de données de Delhi-NCR bénéficie de la proximité des ministères fédéraux, des bourses de valeurs et des sièges sociaux de plus de 40 banques multinationales. Le secteur 150-167 de Noida mène la nouvelle offre car il propose des parcelles à vocation industrielle avec un accès direct aux lignes de 400 kV. Gurgaon reste attractive pour les locataires fintech et médias qui valorisent les itinéraires courts vers le coffre-fort de reprise après sinistre de la Bourse nationale.
Les récentes enchères de l'Autorité de développement industriel de l'autoroute Yamuna ont atteint 220 crores INR pour 200 acres destinés à l'usage des centres de données, signalant une absorption active des terres. Cependant, la cartographie de l'exposition climatique classe certaines parties de la plaine inondable de la Yamuna comme à haut risque, obligeant les nouvelles constructions à rehausser les hauteurs de soubassement et à installer des pompes à double puisard. Haryana complète son plan d'incitation avec des promesses de disponibilité du réseau à 99,9 %, mais la mise en œuvre pratique dépend de réformes de transmission accélérées.
Le cœur urbain de Delhi est largement saturé en grandes parcelles, orientant les conceptions hyperscale vers New Noida où le plan directeur alloue 21 000 hectares à l'infrastructure numérique. Cependant, la fibre du dernier kilomètre vers ces sites en champ libre est encore en cours de déploiement, et les constructeurs co-financent souvent des conduits pour maintenir les calendriers de construction. Dans l'ensemble, le marché des centres de données de Delhi-NCR conserve des avantages de coût par rapport à Mumbai sur les métriques de prix des terrains et de disponibilité de l'eau, bien que des températures ambiantes plus élevées augmentent les charges de refroidissement lors des pics estivaux.
Paysage concurrentiel
Le marché des centres de données de Delhi-NCR accueille un mélange d'opérateurs mondiaux, régionaux et affiliés aux télécommunications. STT GDC domine le classement avec une part de 28 % à la suite de son plan pluriannuel de 3,2 milliards USD visant à ajouter 550 MW à travers l'Inde. Yotta accélère sa montée en puissance avec un campus de 250 MW à Greater Noida qui met en ligne six bâtiments interconnectés par phases. Nxtra by Bharti Airtel exploite la profondeur de son réseau d'opérateur pour cibler des contrats d'interconnexion de cloud hybride, tandis qu'AdaniConneX positionne la durabilité comme facteur de différenciation grâce à une ligne de financement de construction de 1,44 milliard USD liée à des jalons d'énergie renouvelable.
Les mouvements stratégiques se concentrent autour des espaces blancs prêts pour l'IA, des rénovations de refroidissement liquide et des accords d'achat d'énergie d'entreprise. STT GDC et Firmus ont lancé Sustainable Metal Cloud pour attirer les charges de travail GPU, tandis que Nxtra s'associe à des développeurs d'énergies renouvelables pour atteindre 100 % d'énergie verte avant les divulgations de l'annexe III. La rivalité sur le marché se manifeste également dans la tarification des interconnexions, les opérateurs proposant des fibres inter-centres de données à coût zéro pour fidéliser les clients multi-sites. Un obstacle notable à l'entrée reste le délai de 24 mois pour l'obtention des interconnexions au réseau haute tension, ce qui favorise les opérateurs en place qui détiennent déjà des allocations de réseau. Le secteur des centres de données de Delhi-NCR apparaît modérément concentré mais sur une trajectoire de consolidation tirée par les économies d'échelle.
Leaders du secteur des centres de données de Delhi-NCR
-
STT Telemedia
-
CtrlS
-
NTT Data
-
Nxtra Data Limited
-
Yotta Infrastructure Solutions Llp
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Août 2025 : le MeitY a relancé les consultations sur une politique nationale introduisant des guichets uniques et des zones économiques dédiées aux centres de données, visant à décentraliser les capacités au-delà des métropoles.
- Juillet 2025 : Cisco s'est associé à Reliance Jio pour développer des installations prêtes pour l'IA basées sur le portefeuille Cisco 8000.
- Juillet 2025 : NTT DATA a nommé Alok Bajpai directeur général pour les centres de données mondiaux en Inde, renforçant sa feuille de route d'expansion métropolitaine.
- Juin 2024 : STT GDC a levé 1,75 milliard SGD auprès d'un consortium dirigé par KKR pour étendre sa capacité mondiale au-delà de 1,7 GW.
Périmètre du rapport sur le marché des centres de données de Delhi-NCR
Un centre de données est une salle, un bâtiment ou une installation physique qui héberge l'infrastructure informatique utilisée pour construire, exploiter et fournir des applications et des services, ainsi que pour stocker et gérer les données associées à ces applications et services.
Le marché des centres de données de Delhi-NCR est segmenté par taille de centre de données (petit, moyen, grand, massif et méga), type de niveau (niveau 1 et 2, niveau 3 et niveau 4) et absorption (utilisée (type de colocation (détail, gros et hyperscale), utilisateur final (cloud et informatique, télécommunications, médias et divertissement, gouvernement, BFSI, fabrication et commerce électronique)) et non utilisée). Les tailles de marché et les prévisions sont fournies en termes de valeur (MW) pour tous les segments ci-dessus.
| Petit |
| Moyen |
| Grand |
| Méga |
| Massif |
| Niveau I et II |
| Niveau III |
| Niveau IV |
| Non utilisée | ||
| Utilisée | Par type de colocation | Hyperscale |
| Détail | ||
| Gros | ||
| Par secteur d'utilisateur final | BFSI | |
| Fournisseurs de services cloud | ||
| Commerce électronique | ||
| Gouvernement | ||
| Fabrication | ||
| Médias et divertissement | ||
| Télécommunications | ||
| Autres utilisateurs finaux | ||
| Par taille de centre de données | Petit | ||
| Moyen | |||
| Grand | |||
| Méga | |||
| Massif | |||
| Par norme de niveau | Niveau I et II | ||
| Niveau III | |||
| Niveau IV | |||
| Par absorption | Non utilisée | ||
| Utilisée | Par type de colocation | Hyperscale | |
| Détail | |||
| Gros | |||
| Par secteur d'utilisateur final | BFSI | ||
| Fournisseurs de services cloud | |||
| Commerce électronique | |||
| Gouvernement | |||
| Fabrication | |||
| Médias et divertissement | |||
| Télécommunications | |||
| Autres utilisateurs finaux | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des centres de données de Delhi-NCR en 2025 ?
La charge informatique installée est de 418 MW en 2025 et devrait croître à un TCAC de 20,30 % jusqu'en 2031.
Quel segment de taille d'installation se développe le plus rapidement à Delhi-NCR ?
Les méga centres de données d'au moins 50 MW devraient se développer à un CAGR de 20,5 % jusqu'en 2031.
Quelle part les sites de niveau III détiennent-ils à Delhi-NCR ?
Les installations de niveau III représentaient 61 % de la charge totale en 2025.
Pourquoi les charges de travail IA modifient-elles les exigences de conception des centres de données ?
Les clusters basés sur GPU nécessitent 30 kW par baie, favorisant l'adoption du refroidissement liquide et des trains d'alimentation à plus haute capacité.
Quelles incitations politiques bénéficient le plus aux nouvelles constructions ?
Les politiques de Haryana et d'Uttar Pradesh de 2025 offrent un suivi accéléré de l'utilisation des terres, des remises sur les droits de timbre et un soutien à l'intégration des énergies renouvelables.
Quel est le principal obstacle à l'expansion hyperscale dans la région ?
Des délais de plus de 24 mois pour l'obtention des interconnexions au réseau 220 kV prolongent les délais des projets et augmentent les coûts.
- Marché du refroidissement des centres de données Refroidissement à l'échelle mondiale, réparti par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données au Danemark Refroidissement au Danemark, réparti par technologie de refroidissement, type et secteur d'activité des utilisateurs finaux.
- Marché des racks pour centres de données en Inde Racks en Inde, répartis par taille de rack, type de rack et compatibilité de refroidissement.
- Marché des centres de données hyperscale en Suède Sites hyperscale en Suède, répartis par type d'installation, composant et niveau.
- Marché RFID des centres de données Suivi des actifs dans toutes les régions, réparti par composant, type d'étiquette et type de centre de données.
- Marché du stockage des data centers en Arabie Saoudite Stockage en Arabie saoudite, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché des GPU pour centres de données à Singapour GPU à Singapour, répartis par type de déploiement, type de GPU et interconnexion.
- Marché du refroidissement pour data centers en Allemagne Refroidissement en Allemagne, réparti par technologie de refroidissement, type et secteur d'activité des utilisateurs finaux.
- Marché des serveurs de data centers en Arabie Saoudite Serveurs en Arabie saoudite, répartis par niveau de centre de données, facteur de forme et application/charge de travail.