
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
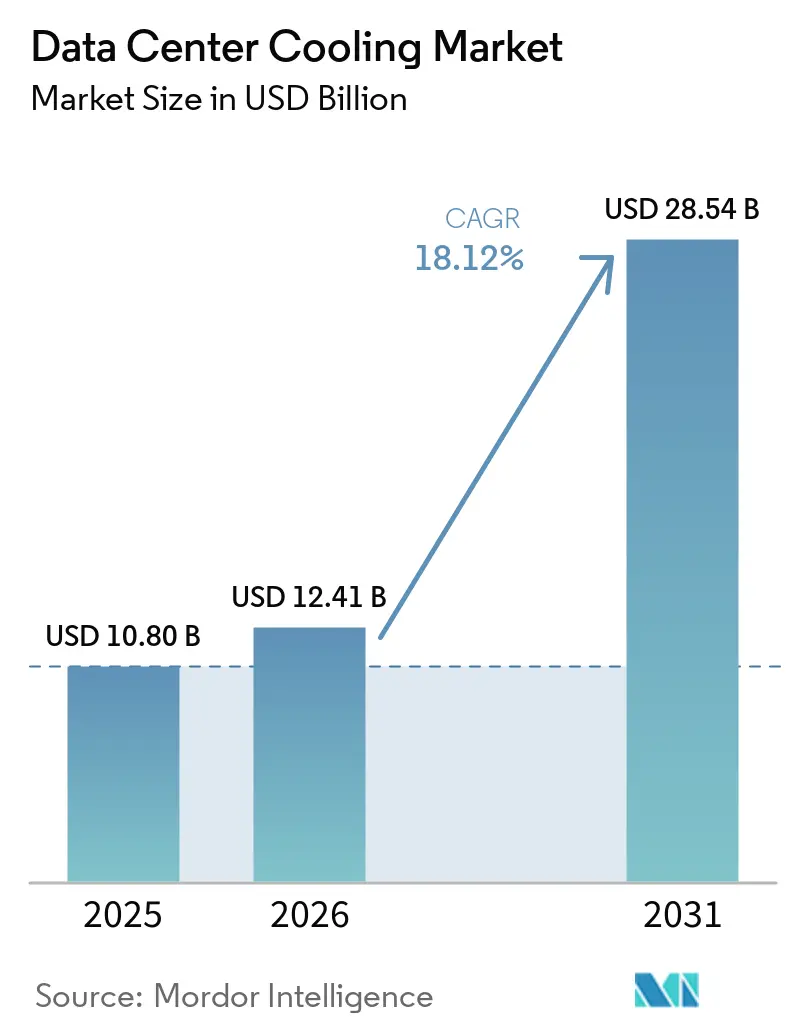
| Taille du Marché (2026) | 12.41 Milliards de dollars |
| Taille du Marché (2031) | 28.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
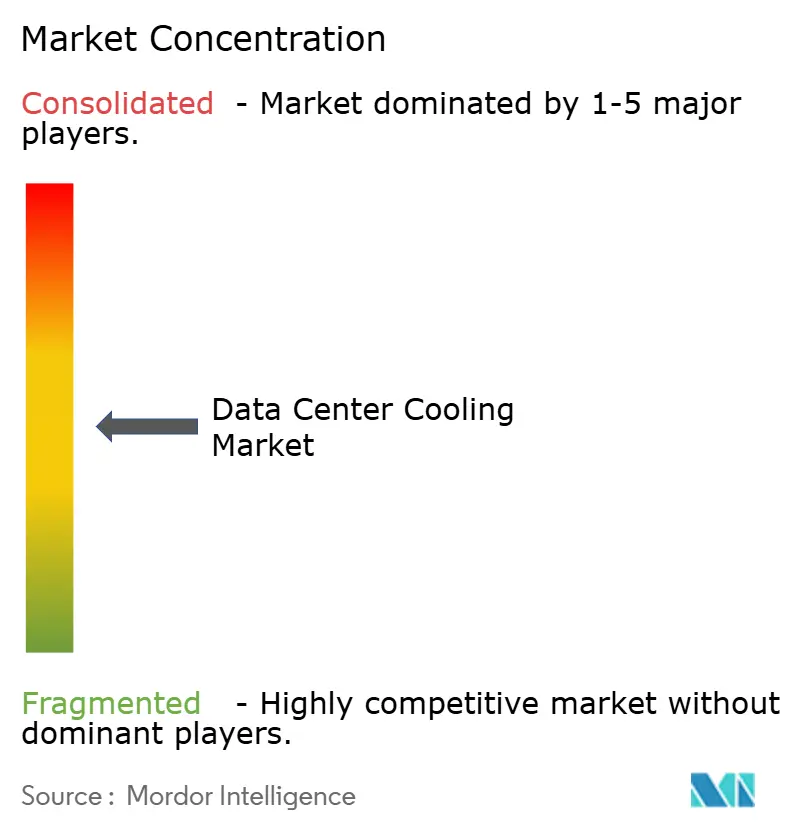
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement des centres de données par Mordor Intelligence
La taille du marché du refroidissement des centres de données est projetée à 10,80 milliards USD en 2025, 12,41 milliards USD en 2026, et devrait atteindre 28,54 milliards USD d'ici 2031, avec un TCAC de 18,12 % de 2026 à 2031.
La migration en cours des systèmes thermiques à base d'air vers des systèmes à base de liquide sous-tend cette expansion, tandis que les déploiements hyperscale, les charges thermiques des puces d'IA et les mandats relatifs aux réfrigérants à faible PRG renforcent la dynamique d'achat à court terme.
La dynamique concurrentielle s'est intensifiée en 2024-2025 : Johnson Controls a cédé 8,1 milliards USD d'actifs CVC à Bosch pour se concentrer davantage sur les refroidisseurs spécifiques aux centres de données, et Schneider Electric a ajouté le spécialiste de l'immersion Motivair à son portefeuille, signalant un pivot stratégique vers l'ingénierie des fluides.
Principaux enseignements du rapport
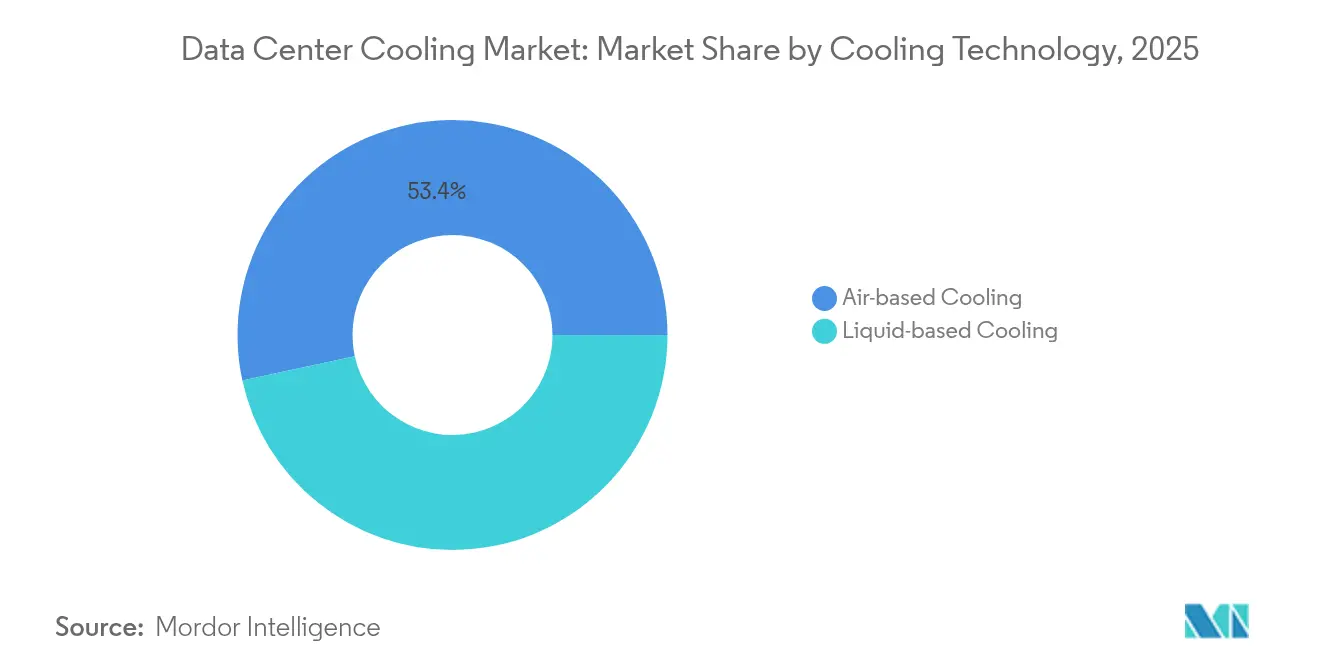
- Par technologie de refroidissement, les systèmes à base de liquide détenaient une part de 46,60 % du marché du refroidissement des centres de données en 2025 et progressent à un TCAC de 19,25 % jusqu'en 2031.
- Par composant de refroidissement, les unités de traitement d'air pour salles informatiques détenaient une part de 30,60 % du marché du refroidissement des centres de données en 2025, et les refroidisseurs et échangeurs de chaleur progressent à un TCAC de 18,75 % jusqu'en 2031.
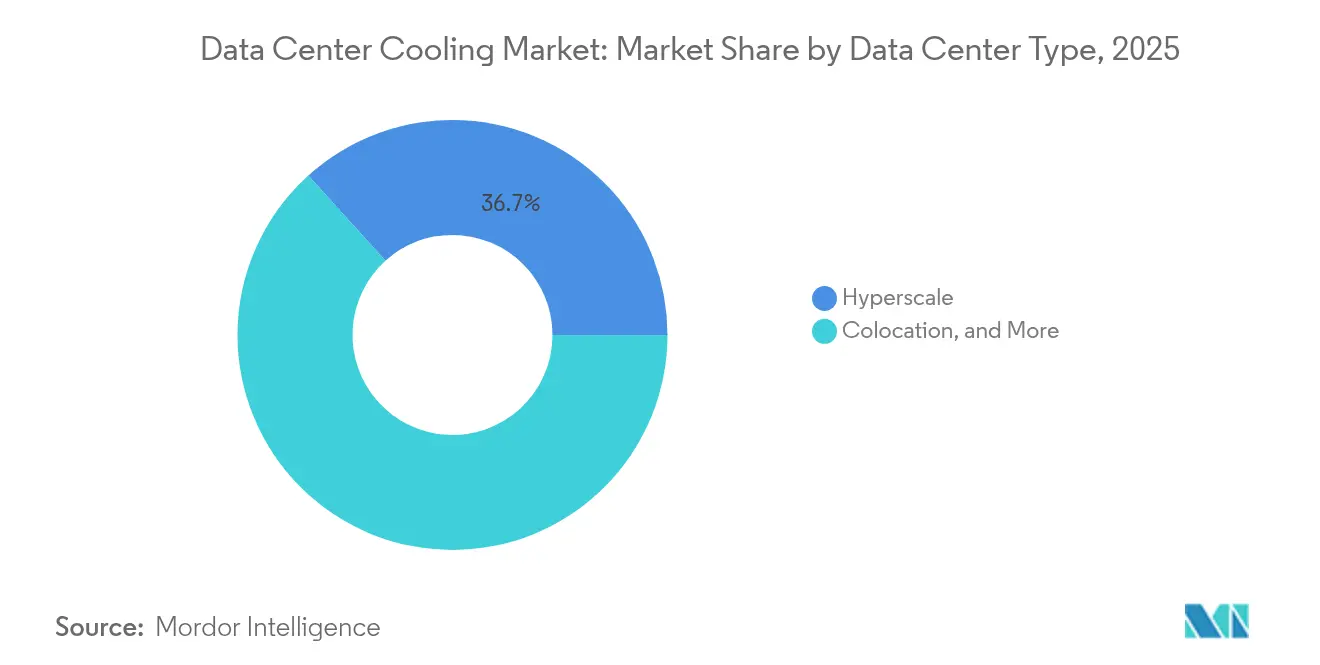
- Par type de centre de données, les installations hyperscale ont conservé une part de marché de 36,70 % en 2025, tandis que les centres de données d'entreprise devraient croître à un TCAC de 19,50 % jusqu'en 2031.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications représentaient 29,10 % du marché en 2025, tandis que les applications de santé devraient croître à un TCAC de 18,50 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a représenté 75,56 % des revenus en 2025, tandis que l'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un TCAC de 20,00 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
600+
rapports sur les centres de données par Mordor Intelligence
couvrant la construction, les installations IA, l'énergie et plus encore - à l'échelle mondiale, régionale ou nationale, jusqu'aux composants individuels des data centers
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la densité thermique des charges de travail d'intelligence artificielle et de calcul haute performance | +4.20% | Amérique du Nord, Chine | Court terme (≤ 2 ans) |
| Expansion de l'empreinte hyperscale dans les métropoles secondaires | +3.10% | Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Réglementations obligatoires de divulgation de l'efficacité énergétique (PUE) et des émissions de gaz à effet de serre | +2.80% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Augmentation de la fréquence des vagues de chaleur mondiales accroissant la demande de refroidissement | +1.90% | Moyen-Orient, Sud des États-Unis | Long terme (≥ 4 ans) |
| Monétisation de la chaleur résiduelle via des boucles d'énergie de district | +1.50% | Pays nordiques, Europe occidentale | Long terme (≥ 4 ans) |
| Déploiements en périphérie incentivés fiscalement dans les réseaux ruraux | +1.60% | États-Unis ruraux, Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la densité thermique des charges de travail d'intelligence artificielle et de calcul haute performance
Les serveurs à haute densité GPU dissipent désormais plus de 200 kW par rack, dépassant largement les enveloppes thermiques traditionnelles de 10 kW et rendant les unités CRAC conventionnelles inefficaces. Les plaques froides à contact direct avec les puces et les bains à immersion totale sont ainsi passés des phases pilotes aux environnements de production, notamment au sein des clusters d'intelligence artificielle de Meta et Microsoft. Les fabricants de puces intègrent des canaux d'interface liquide dans les packages de nouvelle génération, effaçant la frontière entre le silicium de calcul et l'infrastructure des installations [1]. Les organismes de réglementation exercent simultanément une pression pour ramener le PUE en dessous de 1,3, créant un environnement à double contrainte qui favorise les technologies liquides et soutient la croissance du marché du refroidissement des centres de données.
Expansion de l'empreinte hyperscale dans les métropoles secondaires
Les opérateurs recherchent des coûts fonciers plus bas et une énergie plus propre à Phoenix, Columbus et Osaka, mais ces sites manquent souvent d'une infrastructure de services publics mature. En conséquence, les projets spécifient des refroidisseurs modulaires et des échangeurs de chaleur en porte arrière de rack qui raccourcissent les cycles de mise en service et tolèrent de larges variations de température ambiante. Les conditions climatiques des villes secondaires offrent également davantage d'heures de free-cooling, réduisant les indicateurs de coût du cycle de vie qui orientent les approbations d'investissements au niveau des conseils d'administration et influencent les tendances du marché du refroidissement des centres de données.
Réglementations obligatoires de divulgation de l'efficacité énergétique (PUE) et des émissions de gaz à effet de serre
La directive européenne sur l'efficacité énergétique oblige les sites dont la charge informatique dépasse 500 kW à déposer des déclarations annuelles de PUE et de chaleur résiduelle. Le Title 24 de Californie et le Green Mark de Singapour vont dans le même sens. Les opérateurs incapables de démontrer une amélioration continue de leur efficacité risquent des pénalités carbone plus élevées ou des moratoires sur leur expansion, orientant les achats vers des refroidisseurs chargés au réfrigérant R-454B et des logiciels qui ajustent les vitesses des ventilateurs en temps réel, façonnant ainsi les prévisions du marché du refroidissement des centres de données [2].
Augmentation de la fréquence des vagues de chaleur mondiales accroissant la demande de refroidissement
En 2025, des records de température ont été enregistrés à Londres et à Phoenix, réduisant les fenêtres de free-cooling et sollicitant fortement les équipements mécaniques. L'ASHRAE a répondu en élargissant la plage recommandée de température d'entrée des serveurs à 27 °C, mais les opérateurs ont néanmoins ajouté des serpentins DX et des refroidisseurs adiabatiques pour renforcer la résilience. Les sites du Moyen-Orient déploient de plus en plus des condenseurs évaporatifs à deux étages qui limitent le temps de fonctionnement des compresseurs lors des après-midis à 50 °C, contribuant ainsi à la demande sur le marché du refroidissement des centres de données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de dépenses d'investissement des technologies liquides avancées | -2.40% | Mondial | Court terme (≤ 2 ans) |
| Complexité de la rénovation dans les espaces blancs hérités | -1.80% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Approvisionnement limité en réfrigérants à faible potentiel de réchauffement planétaire | -1.20% | Marchés développés | Moyen terme (2-4 ans) |
| Risque de garantie lié aux fluides d'immersion non standard | -0.90% | Premiers adoptants hyperscale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prime de dépenses d'investissement des technologies liquides avancées
Les cuves d'immersion coûtent 60 % de plus que le confinement traditionnel d'allée chaude, et les fluides diélectriques spécialisés varient entre 5 et 7 USD par litre, ce qui complique le retour sur investissement pour les sites inférieurs à 2 MW. Néanmoins, les économies d'énergie de 30 à 40 % ramènent le délai de récupération à moins de trois ans dans les régions à tarifs d'électricité élevés.
Complexité de la rénovation dans les espaces blancs hérités
Les aménagements avec planchers surélevés et les chemins de câbles sous-dimensionnés entravent le cheminement des conduites liquides, poussant souvent les budgets de mise à niveau à 70 % des dépenses en construction neuve. De nombreux opérateurs de colocation choisissent donc de mettre en sommeil les halls des années 2010 plutôt que d'entreprendre des rénovations perturbatrices[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de refroidissement :
les systèmes liquides élargissent la portée de l'adoptionLa taille du marché du refroidissement des centres de données pour les méthodes liquides a atteint 5,90 milliards USD en 2026 et devrait dépasser 15,33 milliards USD d'ici 2031, avec un TCAC de 19,25 %. Les circuits de refroidissement direct sur puce dominent les nouvelles baies d'IA, tandis que les cuves d'immersion diphasique s'imposent sur des charges de travail de niche, telles que les clusters de hachage cryptographique. Les refroidisseurs à air et les baies CRAC restent courants dans les environnements d'entreprise où les densités de baies restent inférieures à 15 kW, mais leur part diminue chaque année à mesure que les réglementations resserrent les objectifs de PUE. Les fournisseurs répondent avec des refroidisseurs hybrides associant des circuits glycolés et des tampons adiabatiques pour prolonger les saisons de refroidissement par air libre.
Les échangeurs de chaleur en porte arrière de baie comblent le fossé pour les opérateurs qui ne souhaitent pas réaménager des salles entières ; un seul échangeur fait passer la capacité d'une baie de 12 kW à 30 kW sans soudure au sol. Parallèlement, des brevets sur des plaques froides microconvectives promettent une dissipation thermique de 350 W/cm², préfigurant la progression du refroidissement liquide vers les serveurs x86 grand public. Les boîtiers de périphérie intègrent des modules de liquide de refroidissement scellés en usine pour réduire la main-d'œuvre sur site, en accord avec les mandats d'exploitation sans personnel.



Par composant de refroidissement :
les plateformes intégrées éclipsent le matériel autonomeLes unités de traitement d'air pour salles informatiques représentent encore 30,60 % des dépenses, mais leur TCAC de 3,75 % est inférieur à celui de l'ensemble du marché du refroidissement des centres de données. À l'inverse, les refroidisseurs et échangeurs de chaleur afficheront un TCAC de 18,75 % à mesure que l'adoption du refroidissement liquide accroît la demande en tuyauterie. Les pompes, vannes et collecteurs de redondance constituent un sous-marché de 1,95 milliard USD en 2026, bénéficiant de la prolifération des circuits de refroidissement direct sur puce. Les logiciels de supervision pilotés par l'IA affichent la croissance la plus rapide, réduisant la vitesse des ventilateurs et l'échelonnement des compresseurs pour économiser 15 à 25 % d'énergie sur les campus de Google et d'Alibaba. Les suites intégrées combinant matériel, télémétrie et contrôles d'apprentissage automatique commandent des prix premium tout en offrant une réduction quantifiable des coûts d'exploitation, convainquant les directeurs financiers plus rapidement que les consoles autonomes.
Par type de centre de données :
la périphérie monte en flèche, l'hyperscale maintient le volumeLes installations hyperscale représentaient 4,52 milliards USD du marché du refroidissement des centres de données en 2026, portées par les fermes d'IA à forte intensité capitalistique. Cependant, le TCAC de 19,50 % pour les entreprises dépasse tous les autres segments. Par ailleurs, les opérateurs de télécommunications déploient des pods préfabriqués de 20 à 50 kW à proximité des tours 5G, avec des circuits liquides scellés garantissant des intervalles de maintenance de 10 ans. Les fournisseurs de colocation monétisent les suites haute densité grâce à des modèles de supplément tarifaire, percevant des primes de 20 à 30 % par baie prête pour le refroidissement liquide. Les entreprises confrontées aux mises à niveau liées à l'IA évaluent le coût de modernisation par rapport aux baux de colocation, orientant la demande vers des salles haute densité tierces.

Par secteur d'utilisation final :
les soins de santé accélèrent les diagnostics numériquesLes technologies de l'information et les télécommunications ont représenté 3,54 milliards USD de dépenses en refroidissement en 2026, maintenant leur leadership tout en progressant à un TCAC stable de 12,60 %. La santé n'a affiché que 0,93 milliard USD, mais a enregistré un TCAC fulgurant de 18,50 % en raison du doublement de l'intensité de calcul des archives d'imagerie et des diagnostics par IA. Les institutions du secteur bancaire, financier et des assurances investissent dans des refroidisseurs redondants pour satisfaire aux exigences de disponibilité ; American Family Insurance a réduit ses dépenses énergétiques de 50 % après avoir adopté le confinement des allées froides. Les charges de travail du commerce de détail, des médias et du secteur public élargissent les déploiements en périphérie pour améliorer la latence client et les contrôles de données souveraines, augmentant collectivement la demande en refroidissement distribué.
Analyse géographique
Marché du Refroidissement des Centres de Données en Amérique du Nord
L'Amérique du Nord a enregistré une taille de marché du refroidissement des centres de données de 9,35 milliards USD en 2026, portée par les campus hyperscale de Phoenix, Atlanta et Columbus qui privilégient les refroidisseurs à liquide capables d'exploiter les eaux usées récupérées pour les boucles de condenseur. Les vagues de chaleur estivales prolongées réduisent les fenêtres de free-cooling, incitant les opérateurs à ajouter des refroidisseurs adiabatiques d'appoint pour renforcer la résilience.
Marché du Refroidissement des Centres de Données en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 1,73 milliard USD en 2026, mais dépassera 4,64 milliards USD d'ici 2031 avec un CAGR de 17,85 %. Singapour a rétabli les permis de nouvelles constructions sous condition d'atteindre des objectifs de PUE inférieurs à 1,3, orientant les appels d'offres vers l'eau de mer et l'immersion liquide. La stratégie de densification de Tokyo empile des salles multi-étages en utilisant des serpentins à détente directe pour chaque niveau, tandis que l'humidité côtière de Mumbai incline les projets vers des refroidisseurs à fluide hybrides qui atténuent la pénurie d'eau.
Marché du Refroidissement des Centres de Données en EMEA et en Amérique Latine
L'Europe a généré 1,14 milliard USD en 2026, les États nordiques extrayant 250 MW de valeur de chauffage urbain à partir des eaux d'exhaure des centres de données. Francfort et Amsterdam imposent désormais des quotas de réutilisation de la chaleur résiduelle, orientant les achats vers des boucles d'eau à haute température. Le Moyen-Orient et l'Afrique adoptent le refroidissement liquide pour faire face à des pics de température ambiante de 50 °C ; la ferme solaire colocalisée de Dubaï, associée à un réservoir de stockage thermique, réduit la consommation électrique des refroidisseurs de 17 %. L'Amérique latine a vu émerger des constructions à Querétaro et Santiago, où l'air nocturne plus frais favorise les modules évaporatifs indirects atteignant un PUE de 1,2 malgré des températures diurnes élevées.
Paysage réglementaire
La réglementation se durcit autour des impacts mesurables en matière d'énergie, d'eau et de réfrigérants liés au refroidissement des centres de données, poussant les opérateurs vers un reporting auditable du PUE et du WUE ainsi que vers des choix d'équipements à faible PRG. Dans l'Union européenne, la directive (UE) 2023/1791 et le règlement délégué (UE) 2024/1364 exigent un reporting annuel pour les centres de données dépassant 500 kW de demande informatique installée dans une base de données européenne, incluant des indicateurs tels que le PUE, le WUE et la réutilisation de la chaleur résiduelle, ce qui fait de la surveillance et du comptage du refroidissement une exigence de conformité plutôt qu'un complément d'efficacité.
La pression réglementaire commence également à influencer les décisions de conception pour les nouvelles constructions. Les exigences de l'UE incluent un seuil de conformité pour les installations démarrant leurs activités à partir du 1er juillet 2026, ce qui renforce la planification de la réutilisation de la chaleur résiduelle, souvent en parallèle de cadres tels que la norme DIN EN 50600-4-6, en complément des objectifs énergétiques traditionnels. Aux États-Unis, l'action réglementaire devient plus localisée et centrée sur l'eau, illustrée par la loi Vermont H-0727 exigeant un refroidissement en boucle fermée (ou une alternative approuvée) pour les centres de données utilisant l'eau à des fins de refroidissement, tandis que la dynamique fédérale se reflète dans l'introduction en 2026 du texte S. 4213 proposant un reporting obligatoire sur l'énergie et l'eau pour les grands sites (25 MW ou plus).
Analyse de la chaîne de valeur
La chaîne de valeur couvre la conception thermique et l'ingénierie, la fabrication de composants (CRAH/CRAC, refroidisseurs, aéroréfrigérants et tours, CDU, pompes et vannes, échangeurs de chaleur, commandes/logiciels), l'intégration système, la distribution, l'installation et la mise en service, ainsi que les services liés au cycle de vie. À mesure que les systèmes à liquide se développent, la chaîne devient plus modulaire et multi-sourcée, avec des fabricants d'équipements d'installation fournissant des refroidisseurs et des dispositifs de rejet thermique, des fournisseurs spécialisés proposant des CDU et des interfaces de plaques froides, et des intégrateurs coordonnant les boucles fluidiques, la télémétrie et les commandes à travers des ensembles d'équipements hétérogènes.
En 2026, l'accès à la capacité amont et la disponibilité des composants se sont révélés être des contraintes pratiques, poussant les grands acheteurs vers des réservations pluriannuelles et une collaboration plus étroite avec les fournisseurs. Modine a annoncé un accord à long terme engageant plus de 4 milliards USD d'achats de refroidissement de centres de données jusqu'en 2029, incluant un paiement anticipé pour sécuriser la capacité de production, ce qui signale un passage d'un approvisionnement au cas par cas à une infrastructure de fabrication réservée. La même dynamique se reflète dans la diversification des sources d'approvisionnement, Reuters ayant rapporté en mars 2026 que Google avait engagé des discussions d'approvisionnement avec des fournisseurs chinois, dont Envicool, dans un contexte de tension sur l'offre, tandis que les fabricants d'équipements ont élargi leurs capacités via des partenariats et acquisitions, notamment Daikin Holdings Singapore signant en avril 2026 un protocole d'accord avec Delta Electronics sur des solutions CDU de nouvelle génération pour les déploiements ASEAN-Océanie.
Paysage concurrentiel
Concentration du Marché
Les réalignements stratégiques de 2024-2025 ont reconfiguré les listes de fournisseurs. Johnson Controls a cédé son activité CVC résidentiel à Bosch pour 8,1 milliards USD, libérant des liquidités pour développer les refroidisseurs centrifuges YORK® YVAM qui réduisent l'énergie de 40 % grâce au réfrigérant R-454B. L'acquisition de Motivair par Schneider Electric a élargi les capacités d'immersion, tandis que Vertiv a absorbé BiXin Energy pour renforcer la conception de refroidisseurs modulaires pour les clients asiatiques.
Les entreprises challengers telles que LiquidStack livrent des cuves d'immersion diphasique certifiées pour des racks de 100 kW, capturant des projets pilotes en périphérie avec une bande passante de 20 à 30 % dans des armoires robustifiées. Asetek et JetCool font progresser la propriété intellectuelle des plaques froides, suscitant des collaborations avec des équipementiers tels que Dell et Lenovo. Le volume de brevets autour des canaux microfluidiques sur puce a augmenté de 38 % d'une année sur l'autre, mené par des dépôts d'IBM et de Microsoft.
La concurrence tarifaire s'intensifie dans les gammes CRAH banalisées, mais la différenciation par le haut persiste dans les suites de refroidissement définies par logiciel qui unifient la télémétrie, l'optimisation par intelligence artificielle et les tableaux de bord de reporting carbone. Les clients attribuent désormais des accords de service maîtres pluriannuels aux fournisseurs démontrant des réductions vérifiables des émissions de portée 1 et de portée 2.
Leaders du secteur du refroidissement des centres de données
-
Stulz GmbH
-
Rittal GmbH & Co. KG
-
Vertiv Group Corp.
-
Alfa Laval AB
-
Johnson Controls Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Refroidissement des Centres de Données Entreprises couvertes dans ce rapport
- Vertiv
- Schneider Electric
- Stulz
- Rittal
- Johnson Controls
- Alfa Laval
- Fujitsu General
- Hitachi
- CoolIT Systems
- LiquidStack
- Asetek
- Asperitas
- Chilldyne
- Mikros Technologies
- Kaori Heat Treatment
- Lenovo
- Nortek Air Solutions
- Delta Electronics
- Munters
- Airedale (Modine)
- Black Box (Chatsworth Prod.)
- Submer
- GRC (Green Revolution Cooling)
- Coolcentric
- Starline
Lire l’analyse des entreprises de refroidissement des centres de données
Opportunités de marché et perspectives d'avenir
Les constructions d'IA à haute densité transforment le refroidissement en une décision architecturale de première ligne, ce qui crée un espace pour les fournisseurs capables de livrer des piles intégrées et prêtes pour le liquide couvrant les plaques froides ou les interfaces d'immersion, les CDU, les commandes et le rejet thermique. L'activité de normalisation réduit également les frictions d'intégration, l'Open Compute Project ayant publié en 2025 son Modular Technology Cooling System (TCS) Rev. 1, une référence de conception commune qui permet un déploiement répétable à travers des programmes multi-sites et aide à aligner les offres des fournisseurs autour de sous-systèmes de refroidissement liquide interopérables.
Les contraintes hydriques et les règles de divulgation soutiennent également la demande pour des conceptions en boucle fermée, non évaporatives, et pour la valorisation de la chaleur résiduelle, en particulier lorsque l'obtention de permis et l'acceptation communautaire dépendent du WUE et de la réutilisation. En juillet 2026, plusieurs annonces de grands campus ont mentionné un refroidissement en boucle fermée ou par liquide direct, notamment le campus de centres de données IA de 1,0 GW de Crusoe et Lancium à Childress, au Texas (refroidissement liquide en boucle fermée, non évaporatif) et les plans de QTS pour 11 centres de données sur un campus Lancium de 1 GW dans le comté de Hall, au Texas (refroidissement en boucle fermée pour réduire la consommation d'eau). En Europe, Pure Data Centres Group a annoncé le campus IA SJK01 de 550 MW à Seinäjoki, en Finlande, utilisant des modules de refroidissement liquide direct, renforçant l'opportunité pour les fournisseurs capables d'associer le refroidissement liquide à des solutions de comptage, de commande et de rejet thermique adaptées aux contraintes énergétiques et hydriques locales.
Développements industriels récents dans Marché du Refroidissement des Centres de Données
- Juillet 2026 : Vertiv a ouvert une nouvelle usine de fabrication à Johor, en Malaisie, pour répondre à la demande croissante liée à l'IA et aux infrastructures numériques. Cette capacité régionale supplémentaire améliore les délais et les options de localisation pour le rejet thermique et les infrastructures thermiques associées en Asie-Pacifique, où les constructions à haute densité intègrent de plus en plus des architectures assistées par liquide.
- Août 2025 : Bosch a finalisé le rachat, pour 8,1 milliards USD, de la division CVC légère commerciale de Johnson Controls. Cette réorganisation du portefeuille a accru l'intensité concurrentielle dans l'approvisionnement en équipements de refroidissement et a renforcé la concentration stratégique des fournisseurs sur les offres de refroidisseurs et de commandes spécifiques aux centres de données.
- Septembre 2024 : Schneider Electric a finalisé l'acquisition de Motivair, ajoutant des capacités d'immersion et de refroidissement liquide orientées vers les clusters de GPU. Cette opération a accéléré la consolidation autour du savoir-faire en ingénierie liquide et a élargi les portefeuilles thermiques intégrés proposés aux opérateurs hyperscale et de colocation.
Marché du Refroidissement des Centres de Données Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les équipements de refroidissement et les composants de support au refroidissement utilisés pour dissiper la chaleur des centres de données afin que les charges informatiques puissent fonctionner dans des plages de température et d'humidité sûres, aussi bien dans les nouvelles constructions que dans les modernisations.
Exclusions du périmètre : Nous excluons la production d'énergie sur site, l'appareillage de commande électrique et le CVC général des bâtiments qui n'est pas dédié au circuit de refroidissement de la salle informatique.
Aperçu de la segmentation
- Par technologie de refroidissement
- Refroidissement par air
- Refroidisseur et économiseur
- CRAH (Unité de traitement d'air pour salle informatique)
- Tour de refroidissement (directe, indirecte, à deux étages)
- Autres technologies de refroidissement par air
- Refroidissement par liquide
- Refroidissement par immersion
- Refroidissement direct sur puce
- Échangeur thermique monté en fond de baie
- Refroidissement par air
- Par composant de refroidissement
- Unités de traitement d'air pour salle informatique (CRAH/CRAC)
- Refroidisseurs et unités d'échangeurs thermiques
- Tours de refroidissement et refroidisseurs secs
- Pompes et vannes
- Logiciels de contrôle et de surveillance
- Par type de centre de données
- Hyperscale (détenu et loué)
- Entreprise (sur site)
- Colocation
- Par secteur d'utilisation final
- Informatique et télécommunications
- Commerce de détail et biens de consommation
- Soins de santé
- Médias et divertissement
- Agences fédérales et institutionnelles
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de la demande et s'assurer que nos hypothèses correspondent à ce qui est visible dans les données publiques. Nous commençons généralement par les signaux de construction et d'exploitation des centres de données, puis nous les relions aux besoins en refroidissement à l'aide de références d'ingénierie et d'approvisionnement.
Pour ce marché, nous avons consulté des sources publiques telles que les normes d'énergie et d'efficacité d'agences comme le Département américain de l'énergie, les règles environnementales et les mises à jour sur la transition des réfrigérants de l'Agence américaine de protection de l'environnement, et les orientations internationales d'organismes tels que l'Agence internationale de l'énergie. Nous avons également utilisé des publications sur l'infrastructure et l'efficacité des centres de données d'organisations telles que l'ASHRAE, ainsi que des statistiques commerciales et douanières où les importations et exportations d'équipements de refroidissement aident à expliquer les schémas d'approvisionnement régionaux. De plus, nous avons examiné les dépôts de sociétés, les présentations aux investisseurs, les sites d'associations et la presse réputée pour suivre les lancements de produits et l'évolution des prix, et nous avons sélectivement utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets et les enregistrements commerciaux au niveau des expéditions. Ces sources sont données à titre illustratif uniquement, et de nombreuses autres références ont été utilisées pour la vérification croisée, la clarification et la validation.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de la manière dont les dépenses en refroidissement sont réellement dcidées et achetées dans les sites hyperscale, de colocation et d'entreprise, et sur les changements qui s'opèrent à mesure que les densités de baies augmentent. Nous avons échangé avec des fournisseurs d'équipements de refroidissement, des intégrateurs de systèmes, des entrepreneurs et des opérateurs de centres de données afin que les hypothèses documentaires sur les ajouts de capacité, le mix technologique et les points de prix typiques puissent être ajustées en fonction des comportements d'achat réels. La couverture a été maintenue à l'échelle mondiale, avec des vérifications supplémentaires sur les marchés à forte construction et dans les régions où les changements réglementaires et les contraintes d'alimentation électrique façonnent les choix de refroidissement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 13 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 30 % |
| Acteurs plus petits : 16 % | Responsables : 56 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le modèle principal est construit selon une logique descendante dans laquelle les ajouts de capacité des centres de données par région sont reconstitués, puis traduits en demande de refroidissement à l'aide des relations typiques entre charge de refroidissement et charge informatique et des schémas de déploiement. Une fois le bassin de demande établi, nous appliquons des répartitions du mix technologique (à base d'air par rapport à base de liquide) et des schémas de dépenses au niveau des composants pour obtenir la valeur du marché.
Pour maintenir des totaux réalistes, les résultats sont ensuite vérifiés par des approximations ascendantes sélectives, telles que l'échantillonnage d'un ensemble de devis de systèmes de refroidissement pour estimer les prix de vente moyens, puis la multiplication par des volumes d'expédition plausibles pour les principales familles d'équipements. Lorsque les données sont insuffisantes, les lacunes sont comblées en utilisant des fourchettes conservatrices issues des entretiens, puis en les affinant à l'aide de l'activité d'infrastructure des pays voisins et des signaux d'importation.
Les principaux intrants utilisés dans le modèle comprennent les nouvelles surfaces de plancher et les ajouts en MW des centres de données, la direction de la densité moyenne des baies, la part des modernisations par rapport aux nouvelles constructions, les objectifs d'efficacité énergétique (attentes en matière de PUE) et le taux d'adoption du refroidissement liquide dans les environnements haute densité. Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des relations multivariées, dans lesquelles les plans de construction de capacité, les contraintes de disponibilité de l'énergie et les changements du mix de refroidissement ont été soumis à des tests de résistance dans des conditions de croissance de charge plus rapide ou plus lente qui suit les déploiements haute densité.
Validation des données et cycle de mise à jour
Les résultats sont validés par de multiples vérifications afin que la trajectoire de valeur reste cohérente avec les signaux du monde réel. Nous comparons les dépenses implicites en refroidissement par MW avec les références connues des projets, examinons les répartitions régionales par rapport aux actualités sur les constructions et revérifions tout saut abrupt qui ne correspond pas aux ajouts de capacité ou aux changements de mix.
Avant la validation finale, le modèle passe par des étapes de révision analytique, et les valeurs aberrantes déclenchent un retour aux notes sources et, si nécessaire, une reprise de contact avec les répondants pour confirmer si les prix, les délais de livraison ou l'adoption technologique ont évolué. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements majeurs de politique, de prix ou d'approvisionnement modifient substantiellement les choix de systèmes de refroidissement. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus à jour du marché.
Taille du marché mondial du refroidissement des centres de données de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le refroidissement des centres de données varient souvent, même lorsque le sujet semble identique à première vue. Les différences proviennent généralement de ce qui est comptabilisé comme refroidissement, des années utilisées pour la conversion des devises et du fait que les prix sont traités comme une moyenne stable ou autorisés à évoluer avec les changements de mix.
Un facteur important d'écart ici est la manière dont les études traitent les dépenses en refroidissement liquide et en modernisation, car certaines estimations regroupent le CVC des installations adjacentes ou des dépenses de gestion thermique plus larges au-delà de la salle informatique. Une autre cause fréquente est le calendrier de mise à jour, car les prix de vente moyens des refroidisseurs, des unités CRAH et des circuits liquides peuvent fluctuer avec les transitions de réfrigérants, les tensions d'approvisionnement et les conceptions haute densité, et ces fluctuations modifient l'instantané de l'année en cours que les acheteurs voient. Lorsque le calendrier des devises et la normalisation des prix régionaux sont mis à jour près de la publication, le total 2026 utilisé ici reste lié aux fourchettes d'approvisionnement actuelles et aux vérifications croisées, ce qui est un choix de mise à jour appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,41 milliards USD (2026) | |
| Cabinet de conseil mondial A | 31,40 milliards USD (2026) | Cette estimation semble utiliser un périmètre de dépenses plus large, ce qui peut inclure un refroidissement d'installations plus étendu et des infrastructures connexes, et elle suppose également une expansion plus rapide des prix de vente moyens qui élève la valeur 2026 même avec une croissance de capacité similaire. |
| Éditeur sectoriel B | 21,00 milliards USD (2026) | Le périmètre inclut probablement un ensemble plus large de services de refroidissement et de revenus du marché secondaire, et la conversion des devises ainsi que la normalisation des prix régionaux peuvent être basées sur des moyennes d'années antérieures, ce qui peut faire monter le chiffre 2026. |
Sur les trois chiffres, l'écart s'explique principalement par les choix de périmètre et par la manière dont les prix sont actualisés et convertis entre les régions. En maintenant les hypothèses liées aux ajouts de capacité observables, aux répartitions pratiques du mix technologique et aux vérifications de prix répétables, l'approche donne aux clients un chiffre qu'ils peuvent relier à des intrants clairs et mettre à jour au fil du temps.
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché du refroidissement des centres de données en 2031 ?
La taille du marché du refroidissement des centres de données devrait atteindre 28,54 milliards USD d'ici 2031.
Quelle technologie de refroidissement connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les systèmes à base de liquide, englobant les méthodes de refroidissement direct sur puce et par immersion, sont prévus à un TCAC de 19,25 %.
Comment les réglementations influencent-elles les choix de technologie de refroidissement ?
Les règles obligatoires de PUE et d'élimination progressive des réfrigérants favorisent les refroidisseurs liquides à haute efficacité énergétique chargés de mélanges à faible potentiel de réchauffement planétaire, accélérant leur adoption.
Quelle région connaît la plus forte expansion des dépenses en refroidissement des centres de données ?
L'Asie-Pacifique est en tête avec un TCAC de 20,00 %, portée par des constructions urbaines denses à Singapour, Tokyo et Mumbai qui exigent des conceptions thermiques haute performance.
Quel délai de récupération les opérateurs peuvent-ils espérer lors du passage du refroidissement par air au refroidissement par liquide ?
Dans les régions à tarifs d'électricité élevés, les solutions liquides peuvent récupérer leurs dépenses d'investissement plus élevées en trois à cinq ans grâce à des économies d'énergie de 30 à 40 %.
Plus de rapports sur les centres de données
- Marché du refroidissement des centres de données aux États-Unis
- Marché du Refroidissement des Centres de Données en Asie-Pacifique
- Marché du refroidissement des data centers en Inde
- Marché chinois du refroidissement des centres de données
- Marché du refroidissement des centres de données en Europe
- Marché du refroidissement des centres de données en Malaisie
- Marché du refroidissement des centres de données au Royaume-Uni
- Marché du refroidissement des centres de données d'Amérique du Sud
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché de l'alimentation des centres de données en Amérique du Nord Les systèmes d'alimentation électrique en Amérique du Nord, répartis par type, type d'installation et secteur d'activité des utilisateurs finaux.
- Marché du refroidissement par immersion des centres de données Demande mondiale de refroidissement par immersion, répartie par type, fluide de refroidissement et application.
- Marché de l'alimentation des centres de données en Asie-Pacifique Systèmes d'alimentation en Asie-Pacifique, répartis par composant, type d'installation et taille d'installation.