
Taille et part du marché des centres de données hyperscale en Suède
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 0.53 Milliards de dollars |
| Taille du Marché (2031) | 2.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 36.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Suède par Mordor Intelligence
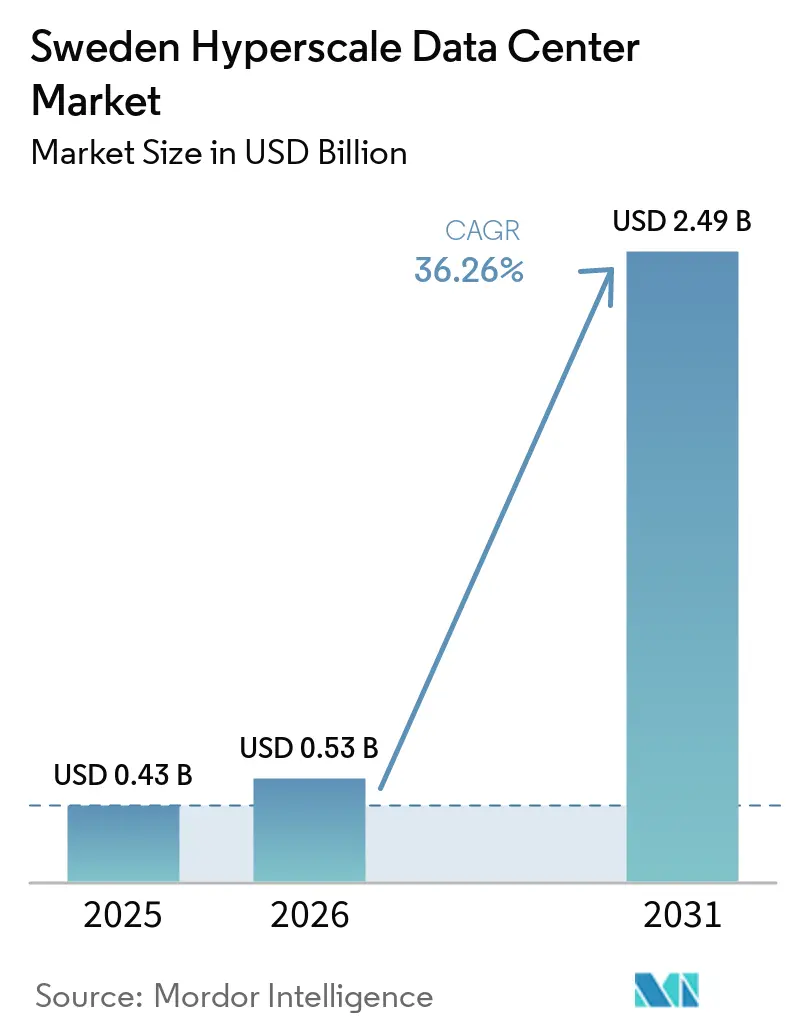
La taille du marché des centres de données hyperscale en Suède devrait passer de 0,43 milliard USD en 2025 à 0,53 milliard USD en 2026 et atteindre 2,49 milliards USD d'ici 2031, à un TCAC de 36,26 % sur la période 2026-2031. En termes de volume de production, le marché était évalué à 0,63 millier de mégawatts en 2025 et devrait passer de 0,65 millier de mégawatts en 2026 à 3,72 milliers de mégawatts d'ici 2031, à un TCAC de 41,90 % durant la période de prévision (2026-2031).
Un solide élan d'investissement, des prix de l'énergie renouvelable très compétitifs et un environnement réglementaire qui récompense le traitement des données sur le territoire national soutiennent cette expansion. Les mises à niveau des câbles sous-marins renforcent la connectivité internationale, tandis que les programmes de réutilisation de la chaleur urbaine réduisent les coûts d'exploitation et renforcent les atouts en matière de durabilité. L'arrivée de clusters d'entraînement d'IA de très grande taille accélère l'innovation dans les infrastructures mécaniques, notamment en matière de refroidissement par liquide. Ensemble, ces forces positionnent le marché des centres de données hyperscale en Suède comme le principal pôle d'attraction de la région nordique pour les charges de travail cloud et IA de nouvelle génération.
Principaux enseignements du rapport
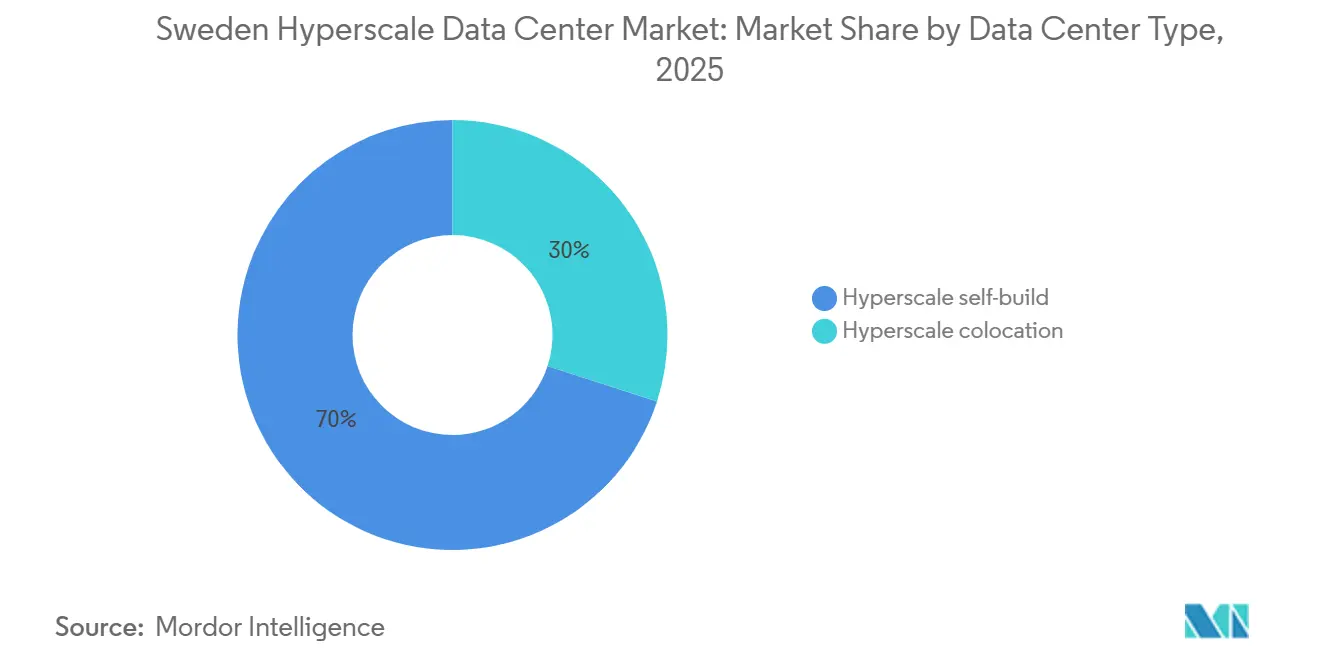
- Par type de centre de données, les constructions propres hyperscale ont représenté 70 % de la part de marché des centres de données hyperscale en Suède en 2025, tandis que la colocation hyperscale devrait se développer à un TCAC de 39,50 % jusqu'en 2031.
- Par composant, l'infrastructure informatique a représenté 45 % de la taille du marché des centres de données hyperscale en Suède en 2025, tandis que l'infrastructure mécanique devrait croître à un TCAC de 40,20 % jusqu'en 2031.
- Par norme de niveau, les installations de Niveau III ont représenté 80 % de la taille du marché des centres de données hyperscale en Suède en 2025, tandis que les déploiements de Niveau IV devraient croître à un TCAC de 42,10 % jusqu'en 2031.
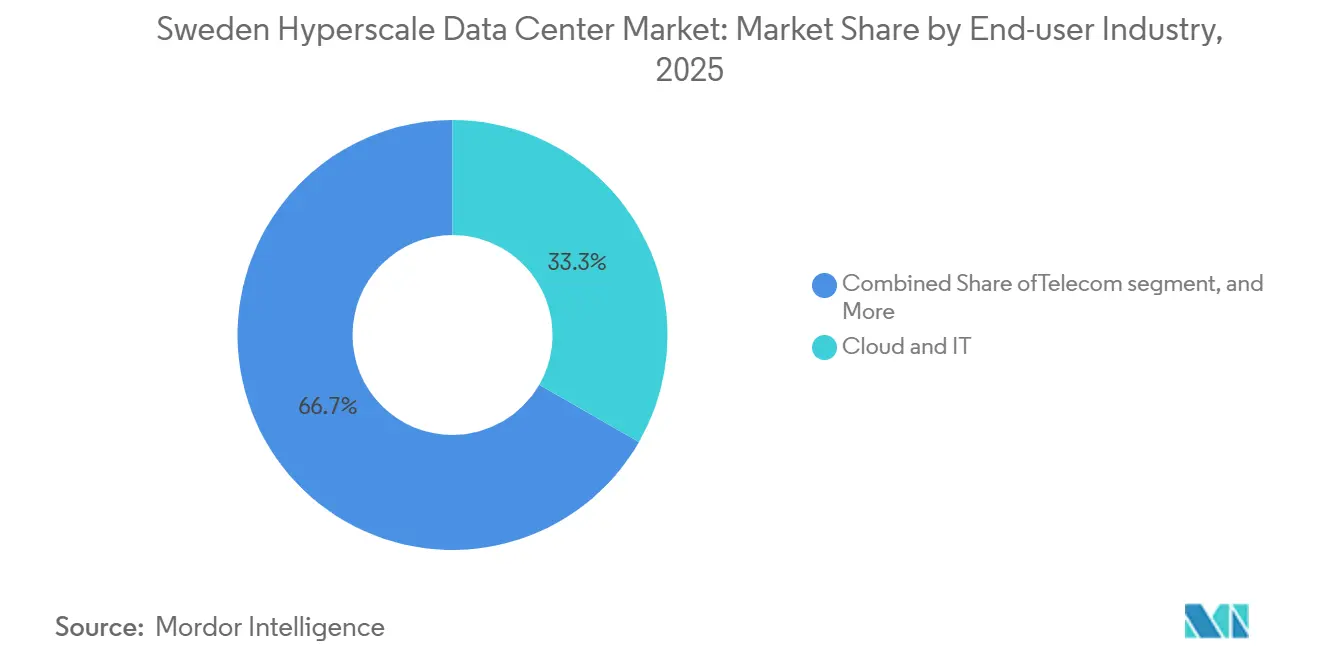
- Par secteur d'utilisation final, le cloud et l'informatique ont dominé avec une part de revenus de 33,3 % en 2025, tandis que le BFSI devrait se développer à un TCAC de 38,80 % jusqu'en 2031.
- Par taille de centre de données, les installations massives (>25 MW et ≤60 MW) ont représenté 50 % du marché des centres de données hyperscale en Suède en 2025, tandis que les méga-installations (>60 MW) devraient connaître la croissance la plus rapide, à un TCAC de 44,50 % jusqu'en 2031.
Tendances et perspectives du marché des centres de données hyperscale en Suède
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des lancements de régions cloud par les hyperscaleurs | +8.50% | National, concentré dans la région Stockholm-Mälardalen | Court terme (≤ 2 ans) |
| Déploiement rapide de nouveaux atterrissages de câbles sous-marins sur les côtes suédoises | +6.20% | Régions côtières, notamment les pôles de connectivité de la côte ouest | Moyen terme (2-4 ans) |
| Mandats gouvernementaux de souveraineté numérique et de résidence des données | +7.80% | National, avec priorité pour les secteurs gouvernementaux et BFSI | Moyen terme (2-4 ans) |
| Abondance d'accords d'achat d'énergie hydraulique et éolienne réduisant le coût total de l'énergie | +5.90% | Régions hydroélectriques du nord de la Suède, zones éoliennes offshore | Long terme (≥ 4 ans) |
| La demande d'inférence par intelligence artificielle générative stimule les nœuds de périphérie refroidis par liquide | +4.10% | Centres urbains à forte densité de calcul | Court terme (≤ 2 ans) |
| La réutilisation obligatoire de la chaleur de district ouvre de nouveaux flux de revenus | +2.40% | Quartiers urbains disposant d'une infrastructure de chauffage existante | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des lancements de régions cloud par les hyperscaleurs
L'allocation de 3,2 milliards USD de Microsoft pour de nouvelles régions cloud suédoises illustre une stratégie axée sur la souveraineté qui remodèle les plans d'investissement hyperscale [1]. AWS ajoute trois installations dans le Mälardalen en utilisant de l'acier à faible émission de carbone, réduisant les émissions de la phase de construction de 70%. Chaque annonce compresse les calendriers de déploiement des concurrents, stimulant un cycle d'investissement auto-entretenu. Le nouvel entrant domestique Evroc tire parti de cet élan pour sécuriser des terrains près de l'aéroport d'Arlanda pour un campus hyperscale d'intelligence artificielle. Ces projets qui se chevauchent amplifient la demande de systèmes de refroidissement spécialisés et d'interconnexions haute tension à un rythme sans précédent dans les constructions de colocation traditionnelles.
Déploiement rapide de nouveaux atterrissages de câbles sous-marins sur les côtes suédoises
Le câble à fibre optique Nordic Super Fiber de GlobalConnect ajoute 3 Pbps de capacité et sous-tend le pivotement de la Suède d'une passerelle régionale à continentale. Un lien terrestre de 75 millions SEK (7,77 millions USD) vers la Finlande renforce la redondance nordique et atténue les risques récents de rupture de câble dans la Baltique. Les opérateurs privilégient désormais les campus côtiers qui associent les stations d'atterrissage et les salles informatiques pour réduire la latence de quelques millisecondes. Une résilience renforcée élève également l'attrait de la Suède pour les nœuds de reprise après sinistre desservant l'Allemagne, la Pologne et le Royaume-Uni.
Mandats gouvernementaux de souveraineté numérique et de résidence des données
Le plan de numérisation 2025-2030 de la Suède cimente le traitement local des données comme pilier de la sécurité nationale. Le budget d'infrastructure du secteur public d'un milliard EUR (1,15 milliard USD) exige que les charges de travail sensibles restent à l'intérieur des frontières nationales. La plateforme cloud souverain de Tele2 et le déploiement de cloud privé domestique de Swedbank confirment que les institutions publiques et financières indexent désormais la sélection des sites sur la souveraineté au niveau national plutôt que sur le prix. Ces mandats élargissent le fossé concurrentiel pour les acteurs du marché des centres de données hyperscale en Suède qui peuvent fournir une capacité certifiée Niveau IV en pays.
Abondance d'accords d'achat d'énergie hydraulique et éolienne réduisant le coût total de l'énergie
La correspondance 24h/24 et 7j/7 d'énergie renouvelable de Vattenfall pour Microsoft illustre comment des accords d'achat d'énergie granulaires réduisent les émissions sans éroder la disponibilité [2]. Les achats supplémentaires d'énergie éolienne suédoise de Google pour son hub finlandais indiquent des opportunités d'arbitrage transfrontalier qui récompensent les acheteurs hyperscale prêts à contracter en volume. Les petits réacteurs modulaires planifiés pourraient fournir une charge de base sans carbone, réduisant davantage la volatilité des prix de l'électricité
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du réseau de transport d'électricité dans les clusters urbains | -4.70% | Zone métropolitaine de Stockholm, région de Göteborg | Court terme (≤ 2 ans) |
| Pénurie de talents en exploitation et maintenance électrique haute tension et mécanique | -3.20% | National, aigu dans les zones de développement du nord | Moyen terme (2-4 ans) |
| Moratoires sur le stress hydrique concernant les conceptions de refroidissement par évaporation | -2.10% | Sud de la Suède, municipalités sujettes à la sécheresse | Long terme (≥ 4 ans) |
| Biais d'allocation des processeurs graphiques et de la photonique en faveur des régions européennes de premier rang | -1.80% | National, affectant le développement des installations optimisées pour l'intelligence artificielle | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau de transport d'électricité dans les clusters urbains
Plusieurs demandes d'interconnexion de 50 à 100 MW convergent sur l'anneau 400 kV de Stockholm, allongeant les délais d'attente à 18 mois. Le programme accéléré de Vattenfall avec Svenska Kraftnät atténue les retards mais nécessite toujours des mises à niveau de 2 milliards SEK pour le campus de 750 MW de Brookfield à Strängnäs. L'excédent hydraulique du nord reste bloqué jusqu'à la mise en service des lignes de renforcement à long délai.
Pénurie de talents en exploitation et maintenance électrique haute tension et mécanique
Instalco signale un carnet de commandes pluriannuel pour les techniciens haute tension certifiés, obligeant les opérateurs à importer de la main-d'œuvre à des tarifs premium [3]. Les programmes de formation à l'Université technique de Luleå ne combleront pas le déficit avant 2027, obligeant les promoteurs à s'engager au préalable dans des pipelines de main-d'œuvre lors de la sécurisation des terrains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : La domination de l'auto-construction conduit l'évolution du marché
Les constructions propres ont représenté 70 % des revenus du marché des centres de données hyperscale en Suède en 2025, reflétant la préférence des opérateurs hyperscale pour un meilleur contrôle de la conception des installations, de l'infrastructure d'alimentation et des exigences d'intelligence artificielle à haute densité. Ces installations permettent aux opérateurs d'optimiser les configurations d'infrastructure en fonction des exigences spécifiques de charge de travail et de performance, soutenant les investissements continus dans des campus hyperscale dédiés.
La colocation, bien que plus modeste, devrait se développer à un TCAC de 39,50 % jusqu'en 2031, portée par la demande croissante liée aux charges de travail d'intelligence artificielle et de cloud, ainsi que par la capacité des opérateurs hyperscale et des entreprises à accéder à une capacité de centre de données évolutive sans les exigences en capital liées à la construction de leurs propres installations. Des fournisseurs tels qu'atNorth renforcent leur positionnement grâce à l'approvisionnement en énergie renouvelable et aux initiatives de réutilisation de la chaleur, soutenant la demande des clients ayant des exigences en matière de durabilité. L'expansion rapide de la colocation hyperscale aux côtés des campus en construction propre indique un modèle de déploiement plus diversifié, soutenant la croissance à long terme du marché des centres de données hyperscale en Suède.
Par composant : L'infrastructure mécanique mène la vague d'innovation
Le matériel informatique représente encore 45 % des dépenses, mais l'infrastructure mécanique devrait afficher la croissance la plus rapide, à un TCAC de 40,20 % jusqu'en 2031. Le déploiement croissant de charges de travail d'intelligence artificielle à haute densité stimule une demande accrue en infrastructures de refroidissement avancées, notamment le refroidissement liquide direct sur puce, les échangeurs de chaleur en porte arrière et les systèmes de récupération de chaleur, augmentant ainsi l'importance de l'infrastructure mécanique dans le développement des centres de données hyperscale.
L'infrastructure électrique continue de soutenir la hausse des densités de puissance par baie, tandis que les systèmes mécaniques gagnent en importance stratégique à mesure que les opérateurs optimisent leurs installations pour des charges de travail à plus haute densité et une meilleure efficacité énergétique. L'intégration croissante de solutions avancées de refroidissement et de récupération de chaleur remodèle donc les exigences en matière d'infrastructure, les conceptions de projets et les profils de dépenses d'investissement au sein du marché des centres de données hyperscale en Suède.
Par norme de niveau : La croissance du Niveau IV reflète les exigences de fiabilité de l'intelligence artificielle
Le Niveau III reste dominant, mais le TCAC de 42,10 % du Niveau IV signale un glissement plus marqué vers une infrastructure à plus haute fiabilité pour les charges de travail d'intelligence artificielle sensibles à la latence. Les nouveaux développements hyperscale accordent une priorité croissante aux alimentations électriques redondantes, aux systèmes électriques résilients et à la redondance mécanique renforcée pour soutenir les charges de travail d'intelligence artificielle exigeantes et minimiser les interruptions de service.
Les nouvelles constructions intègrent de plus en plus la résilience de niveau supérieur dès la phase de conception plutôt que de recourir à des rénovations, contribuant à optimiser les coûts du cycle de vie et les performances de l'infrastructure. Cette trajectoire accroît la demande en équipements d'alimentation et de refroidissement haut de gamme au sein du marché des centres de données hyperscale en Suède, tout en ajoutant de la complexité aux exigences de conception et de construction des projets.
Par secteur d'utilisation finale : La transformation du secteur BFSI accélère la demande numérique
Le cloud et l'informatique ont détenu 33,3 % des revenus en 2025, mais le TCAC de 38,80 % du BFSI reflète une demande en accélération pour des capacités informatiques sécurisées, conformes et hébergées localement. Les institutions financières telles que Nordea et Swedbank soutiennent la demande en capacité de centre de données dédiée et résiliente, capable de répondre aux exigences réglementaires et de résidence des données.
La modernisation du secteur public et la digitalisation continue soutiennent une demande régulière à travers la Suède, tandis que les industriels adoptent de plus en plus des solutions de cloud hybride pour conserver le contrôle sur leurs données opérationnelles sensibles. Ensemble, ces secteurs verticaux diversifient la base de revenus du marché des centres de données hyperscale en Suède et soutiennent une croissance soutenue du taux d'utilisation.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille de centre de données : Les mégacentres conduisent la concentration de capacité
Les campus massifs entre 25 et 60 MW ont représenté 50 % de la puissance active en 2025, équilibrant les considérations de raccordement au réseau avec les économies d'échelle. Les méga-sites de plus de 60 MW devraient se développer à un TCAC de 44,50 % jusqu'en 2031, les charges de travail d'intelligence artificielle stimulant la demande de campus plus grands et à haute densité avec des exigences substantielles en matière d'alimentation et de connectivité. Les développements à grande échelle sont de plus en plus conçus autour d'une infrastructure d'alimentation centralisée, d'une capacité réseau et d'une expansion par phases.
La feuille de route de développement à grande échelle d'EcoDataCenter illustre l'approche de construction par phases, alignant les jalons de disponibilité en énergie avec la demande contractée et l'expansion future des capacités. Ces déploiements accroissent la taille du marché des centres de données hyperscale en Suède et renforcent la nécessité de mises à niveau coordonnées de la capacité du réseau, des sous-stations et de l'infrastructure d'alimentation.
Analyse géographique
Le corridor Stockholm-Mälardalen ancre 55% du trafic internet nordique et héberge plus de 125 opérateurs, s'imposant comme la première étape logique pour les entrants internationaux. Les mises à niveau des atterrissages sous-marins renforcent le rôle de la capitale comme principale passerelle européenne pour les flux cloud nordiques, encourageant les hyperscaleurs à co-localiser les têtes de câbles et les salles informatiques. Les réseaux urbains de chaleur de district permettent aux opérateurs de monétiser la production thermique, réduisant le PUE effectif et abaissant les coûts énergétiques en dessous de 0,03 EUR par kWh.
Le nord de la Suède tire parti de l'abondance des ressources hydrauliques et des températures ambiantes fraîches qui facilitent le refroidissement par air libre pendant 10 mois par an. Le campus de longue date de Facebook à Luleå a validé la région, et le site prévu de 150 MW d'EcoDataCenter à Östersund accélère le cluster nordique, ajoutant de la capacité renouvelable sans mettre à rude épreuve les réseaux urbains. La perspective de petits réacteurs modulaires près de Ringhals introduit de futures options de charge de base qui pourraient réduire davantage l'intensité carbone.
Les municipalités côtières occidentales séduisent de plus en plus les investissements hyperscale pour exploiter les nouveaux atterrissages sous-marins renforcés. Les corridors de fibre optique de GlobalConnect réduisent les temps d'aller-retour vers l'Allemagne et le Royaume-Uni, offrant une alternative aux routes danoises encombrées. Cette dynamique tri-régionale diversifie la sélection des sites au sein du marché des centres de données hyperscale en Suède et modère les disparités de prix de l'énergie à travers le pays.
Paysage concurrentiel
Les hyperscalers mondiaux AWS, Microsoft et Google ancrent l'écosystème avec des méga-campus en construction propre qui établissent des références en matière d'échelle et d'efficacité. Les leaders internationaux de la colocation Equinix, Digital Realty et NTT complètent leur capacité avec des installations à forte densité d'opérateurs pour les entreprises cherchant un déploiement rapide. Les spécialistes nordiques EcoDataCenter, atNorth et Bahnhof se différencient en proposant des opérations à impact climatique positif, l'intégration de la récupération de chaleur et des matériaux de construction à faible teneur en carbone.
Les discours sur la durabilité s'étendent désormais à la transparence de l'approvisionnement en énergie et à la divulgation du carbone incorporé. Le campus de Falun d'EcoDataCenter, alimenté par la biomasse, et les partenariats de chaleur urbaine de Digital Realty illustrent la manière dont les opérateurs traduisent leurs références environnementales en avantages tarifaires à long terme. Les développeurs de petits réacteurs modulaires tels que Kärnfull Next représentent un groupe potentiellement disruptif, promettant une charge de base zéro carbone susceptible de réinitialiser les courbes de prix de l'énergie sur le marché dans la décennie à venir.
La concurrence se déplace également vers les espaces blancs optimisés pour l'intelligence artificielle. Le Centre technologique d'intelligence artificielle soutenu par NVIDIA démontre comment la demande en intelligence artificielle souveraine peut stimuler la concentration de grappes de processeurs graphiques dans des environnements de colocation, contraignant les acteurs établis à repenser leurs agencements pour le refroidissement liquide et les baies de 100 kW. Les opérateurs capables d'allier densité d'opérateurs, revenus issus de la réutilisation de la chaleur et résilience de Niveau IV pourront pratiquer des tarifs premium sur le marché des centres de données hyperscale en Suède.
Leaders du secteur des centres de données hyperscale en Suède
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms, Inc.
-
Digital Realty Trust, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Janvier 2025 : GlobalConnect a achevé un lien de fibre optique terrestre Suède-Finlande transportant jusqu'à 3 Pbps, renforçant la sécurité numérique nordique.
- Février 2025 : STACK Infrastructure a avancé un campus de 30 MW à Stockholm, avec 18 MW en construction dans le cadre d'une expansion mondiale axée sur la durabilité.
- Mars 2025 : Areim a levé 977 millions USD pour financer des projets de centres de données verts dans les pays nordiques, avec la Suède comme priorité.
- Mai 2025 : Un consortium suédois avec AstraZeneca, Ericsson, Saab, SEB et Wallenberg Investments s'est associé à NVIDIA pour déployer deux DGX SuperPOD, créant le plus grand superordinateur d'intelligence artificielle d'entreprise de Suède.
- Juin 2025 : Brookfield s'est engagé à hauteur de 95 milliards SEK (9,9 milliards USD) pour un campus de centres de données d'intelligence artificielle de 750 MW à Strängnäs, plus que doublant son plan initial.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Mordor Intelligence définit le marché des centres de données hyperscale suédois comme le flux de revenus annuel généré par des installations nouvellement construites ou louées fournissant au moins 4 MW de charge informatique à un seul propriétaire ou locataire principal, et conçues pour l'automatisation à l'échelle du cloud, l'expansion modulaire et des objectifs de PUE inférieurs à 1,3.
Exclusion du périmètre : les micro-sites périphériques inférieurs à 4 MW et les salles de serveurs sur site des entreprises sont exclus.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unité de distribution d'alimentation
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale et services
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection d'incendie, suppression et sécurité physique
- Solutions DCIM et système de gestion des bâtiments
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisation finale
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Nous avons interrogé des planificateurs du réseau électrique suédois, des promoteurs immobiliers, des directeurs de régions cloud nordiques, des ingénieurs OEM en CVC et des partenaires de distribution à Stockholm, Vasteras et Lulea. Leurs contributions ont permis de valider les hypothèses de prix de l'électricité, les densités de baies réalisables et les calendriers de mise en service probables, garantissant que les retours d'enquête comblaient les lacunes laissées par la recherche documentaire.
Recherche documentaire
Nos analystes ont commencé par des ensembles de données statutaires et ouverts provenant d'organismes tels que l'Agence suédoise de l'énergie, Svenska kraftnat, l'Autorité suédoise des postes et télécommunications et Eurostat, qui quantifient la capacité du réseau, les corridors de latence et la croissance du trafic de données. Les portails d'associations professionnelles tels que SweDCI, Cloudscene et l'Association européenne des centres de données ont fourni des comptages d'installations et des répartitions par niveau qui ancrent les estimations de la base installée.
Ces informations ont été enrichies par des dépôts d'entreprises, des présentations aux investisseurs et des archives de presse réputées capturées via D&B Hoovers et Dow Jones Factiva, tandis que des clusters de brevets pour le refroidissement par immersion ont été échantillonnés via Questel pour identifier les moteurs émergents de dépenses d'investissement. Les sources répertoriées sont illustratives ; de nombreuses références publiques et payantes supplémentaires ont été consultées pour des vérifications croisées et des clarifications.
Dimensionnement du marché et prévisions
Une construction descendante commence par les statistiques de charge informatique de Stockholm et des régions, les registres de taxes sur l'électricité et les dépenses d'investissement hyperscale annoncées, qui sont ensuite converties en revenus à l'aide d'un coût de construction moyen échantillonné par mégawatt déployé. Les résultats sont corroborés par une consolidation ascendante sélective des capacités de campus divulguées et des vérifications ASP × volume par canal. Des variables clés telles que l'indice des prix de l'énergie renouvelable, la densité moyenne des baies, la pénétration des charges de travail IA/télécommunications, la durée des remises fiscales et le délai de raccordement au réseau alimentent une régression multivariée qui génère les prévisions 2025-2031. L'analyse de scénarios s'ajuste aux chocs de prix de l'énergie.
Validation des données et cycle de mise à jour
Les résultats passent des analyses de variance par rapport aux séries historiques, aux ratios des pairs et aux nouveaux appels primaires avant la révision par les responsables. Les modèles sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des annonces de capacité supérieure ou égale à 100 MW ou des évolutions réglementaires ; une vérification de bon sens de dernière étape précède chaque livraison client.
Pourquoi la référence de Mordor sur les centres de données hyperscale en Suède est fiable
Les chiffres publiés diffèrent parce que les entreprises mélangent les géographies, mesurent les dépenses plutôt que les revenus, ou omettent les rénovations de refroidissement. Notre périmètre rigoureux, notre actualisation annuelle et notre validation à double couche maintiennent la valeur du marché 2025 à 427,64 millions USD, à la fois transparente et reproductible.
Les principaux facteurs d'écart comprennent : certains éditeurs citent des agrégats mondiaux ou nordiques, d'autres appliquent des majorations ASP non vérifiées, et quelques-uns s'appuient sur des pipelines de capacité obsolètes sans vérification sur site.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 427,64 millions USD (2025) | Mordor Intelligence | - |
| 162,79 milliards USD (2024) | Cabinet de conseil mondial A | Périmètre mondial, indicateur de dépenses, modèle descendant en une seule étape |
| 2,8 milliards USD (2023) | Journal professionnel B | Valeur d'investissement, mélange de colocation et de salles d'entreprise, base de change peu claire |
Pris ensemble, la comparaison montre qu'une fois les désalignements de périmètre et d'indicateurs éliminés, la référence fondée et pilotée par les variables de Mordor offre aux décideurs un point de référence fiable pour le paysage hyperscale en rapide expansion de la Suède.
Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché des centres de données hyperscale en Suède en 2031 ?
Il devrait atteindre 2,49 milliards USD d'ici 2031, avec une croissance à un TCAC de 36,26 %.
Quel segment se développe le plus rapidement par norme de niveau ?
Les installations de Niveau IV devraient progresser à un TCAC de 42,10 % jusqu'en 2031, portées par des exigences croissantes en matière d'infrastructure résiliente pour soutenir les charges de travail d'intelligence artificielle à haute densité et l'informatique critique.
Comment les ressources renouvelables de la Suède bénéficient-elles aux opérateurs de centres de données ?
Les opérateurs sécurisent des accords d'achat d'énergie correspondant 24h/24 et 7j/7 à l'énergie hydraulique et éolienne, ce qui réduit le coût total de l'énergie et soutient des objectifs ambitieux en matière de durabilité.
Pourquoi la demande du secteur BFSI augmente-t-elle si rapidement ?
Les règles de souveraineté nationale imposent le traitement des données financières sensibles en Suède, entraînant un TCAC de 38,80 % pour les empreintes BFSI.
Quel risque pourrait ralentir la croissance à court terme ?
La congestion du réseau de transport urbain à Stockholm et Göteborg pourrait retarder les nouveaux raccordements électriques jusqu'à 18 mois.
Quel risque pourrait ralentir la croissance à court terme ?
La congestion du réseau de transport d'électricité urbain à Stockholm et Göteborg pourrait retarder les nouvelles connexions électriques jusqu'à 18 mois.
- Marché saoudien des centres de données hyperscale
- Marché des centres de données hyperscale au Japon
- Marché singapourien des centres de données hyperscale
- Marché des centres de données hyperscale de Thaïlande
- Marché des Centres de Données Hyperscale en Indonésie
- Marché des centres de données hyperscale aux Philippines
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données en Suède Construction en Suède, répartie par infrastructure, niveau et utilisateur final.
- Marché du stockage des centres de données en Suède Stockage en Suède, réparti par taille d'installation et niveau.
- Marché de l'alimentation des data centers en Espagne Systèmes d'alimentation en Espagne, répartis par composant, type d'installation et taille d'installation.
- Marché de la sécurité physique des centres de données en Suède La sécurité physique en Suède, par type de solution et type de service.