
Taille et part du marché des centres de données du New Jersey
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
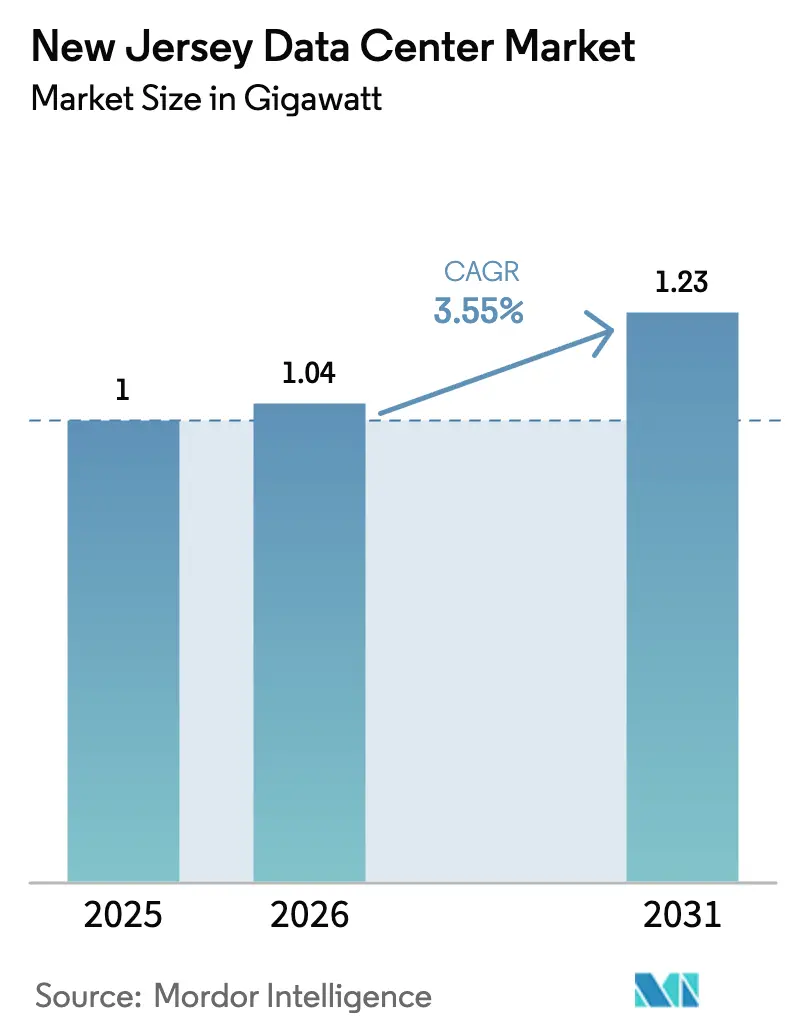
| Taille du marché de l'année de base (2025) | 1.0 gigawatt |
| Volume du Marché (2026) | 1.04 gigawatt |
| Volume du Marché (2031) | 1.23 gigawatt |
| Taux de croissance (2026 - 2031) | 3.55 % |
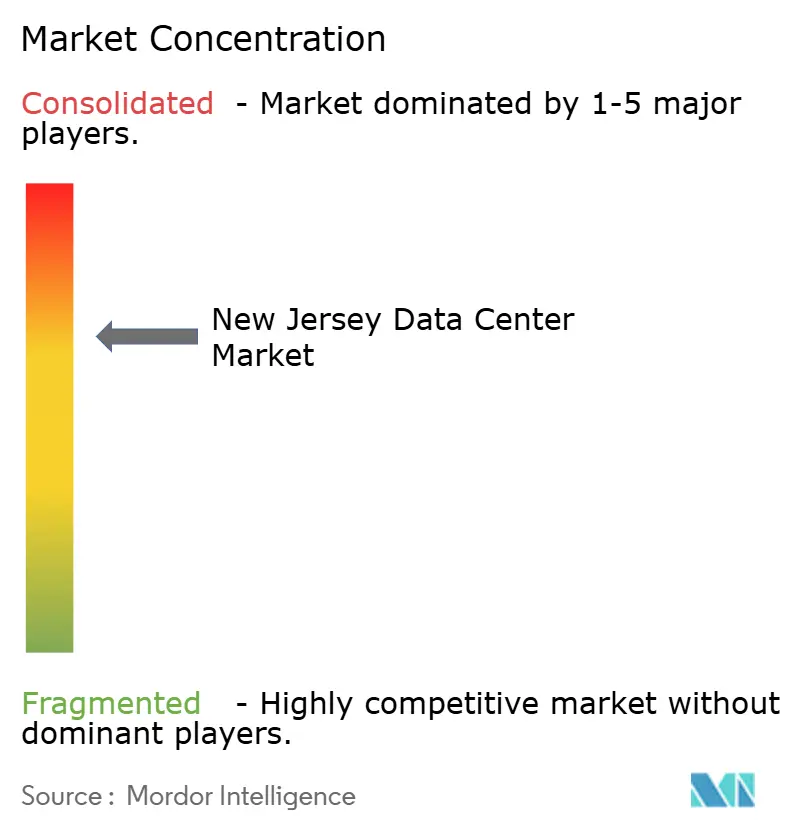
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données du New Jersey par Mordor Intelligence
La taille du marché des centres de données du New Jersey devrait croître de 1,0 GW en 2025 à 1,04 GW en 2026 et est prévue pour atteindre 1,23 GW d'ici 2031 à un CAGR de 3,55 % sur la période 2026-2031. Les grappes d'entraînement d'IA nécessitant des dizaines de mégawatts par bail reconfigurent les priorités de dépenses d'investissement, et l'ensemble de la chaîne d'approvisionnement en matière d'approvisionnement s'oriente vers la distribution d'énergie à haute densité, le refroidissement direct sur puce et l'interconnexion rapide datacenterfrontier.com. La proximité des câbles sous-marins à Wall Township, combinée à des routes en fibre optique avec une latence inférieure à la milliseconde vers Manhattan, a attiré des charges de travail de trading sensibles à la latence et renforcé le rôle de l'État en tant que passerelle internationale du Nord-Est. Par ailleurs, un arriéré dans la file d'attente d'interconnexion PJM dépassant 4,7 GW souligne comment la rareté de l'accès au réseau peut accélérer la consolidation des installations ou les structures de coentreprise regroupant des droits d'énergie existants. Les mesures législatives qui associent les incitations fiscales pour les centres de données d'IA à l'approvisionnement en énergie renouvelable établissent de nouveaux seuils de conformité et poussent les opérateurs vers des accords d'achat d'énergie (PPA) solaires ou éoliens derrière le compteur.
Principaux enseignements du rapport
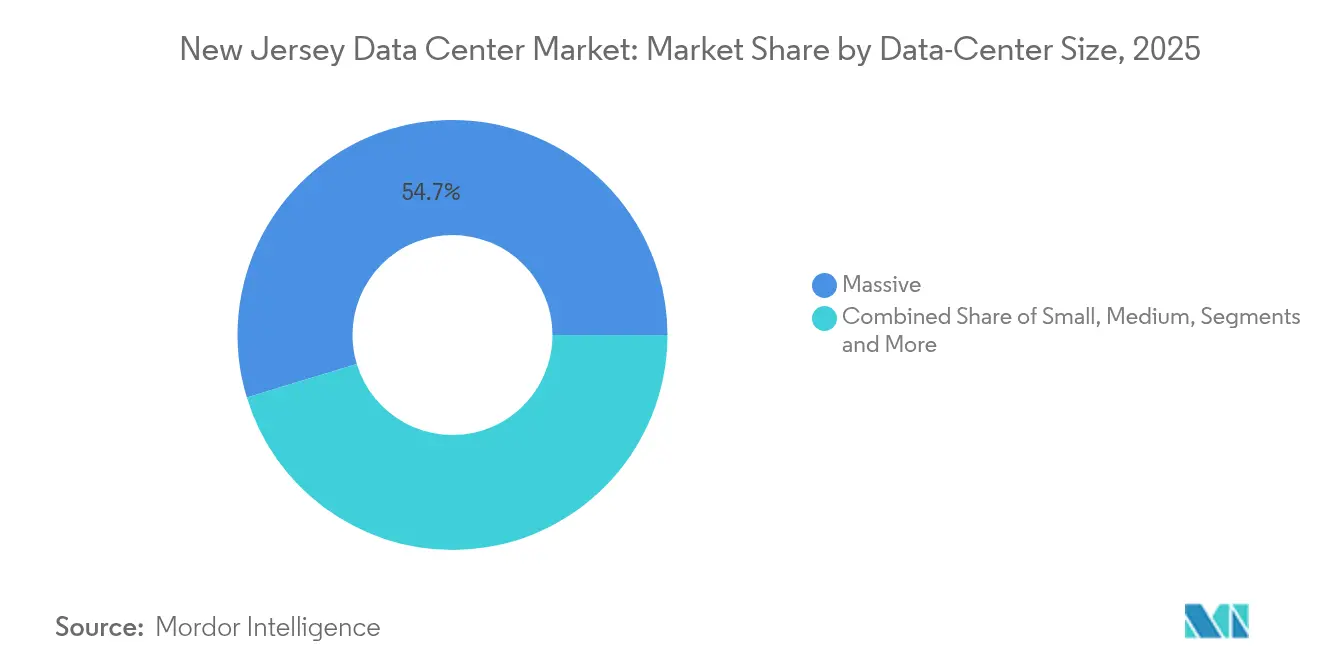
- Par taille de centre de données, les installations massives détenaient 54,70 % de la part du marché des centres de données du New Jersey en 2025, tandis que la catégorie méga est prévue pour afficher le CAGR le plus rapide de 5,25 % jusqu'en 2031.
- Par classification de niveau, les installations de niveau 3 étaient en tête avec une part de revenus de 56,80 % en 2025 ; les déploiements de niveau 4 se développent à un CAGR de 6,12 % jusqu'en 2031.
- Par type de centre de données, la colocation représentait 45,90 % de la taille du marché des centres de données du New Jersey en 2025, tandis que les constructions de fournisseurs de services cloud progressent à un CAGR de 7,05 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des centres de données du New Jersey
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vague de prélocations supérieures à 20 MW tirée par l'IA | 1.2% | Nord du New Jersey, concentration dans le comté de Hudson | Moyen terme (2 à 4 ans) |
| Câbles sous-marins sub-atlantiques débarquant au New Jersey | 0.8% | Wall Township, régions côtières | Long terme (≥ 4 ans) |
| Course à la latence dans les technologies financières (New York ↔ New Jersey ≤ 1 ms) | 0.6% | Corridors de Secaucus et Mahwah | Court terme (≤ 2 ans) |
| Accords d'achat d'énergie renouvelable « derrière le compteur » | 0.4% | À l'échelle de l'État, projets à grande échelle | Moyen terme (2 à 4 ans) |
| Programme d'abattement fiscal de l'État NJEDA | 0.3% | Zones économiques à l'échelle de l'État | Long terme (≥ 4 ans) |
| Densification GPU sur mesure supérieure à 40 kW/baie | 1.0% | Installations axées sur l'IA à l'échelle de l'État | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vague de prélocations supérieures à 20 MW tirée par l'IA
Le projet de CoreWeave à Kenilworth d'un montant de 1,2 milliard USD illustre la manière dont les fournisseurs de cloud GPU sécurisent désormais des bâtiments entiers avant le premier coup de pelle, soutenant une vague de construction spéculative adossée à des contrats d'achat à long terme.[1]CoreWeave, "CoreWeave prévoit de convertir un bâtiment de laboratoire du New Jersey en centre de données," datacenterdynamics.com Les baies d'IA typiques dépassent 40 kW, de sorte que les promoteurs préachètent des sous-stations et des collecteurs de refroidissement liquide, verrouillant les conceptions électriques et mécaniques trois trimestres plus tôt que les normes historiques. Ce brusque chargement frontal des dépenses d'investissement pousse le marché des centres de données du New Jersey vers une sélection de sites verticalement intégrée, où le statut d'interconnexion au réseau a plus de poids dans l'évaluation que le coût immobilier. Des volumes de prélocations supérieurs à 60 MW transfèrent également le pouvoir de négociation aux hyperscalers qui exigent des garanties en matière d'énergie renouvelable ou une fibre directe vers la station d'atterrissage de Wall Township. L'effet se répercute dans les niveaux de sous-traitance, stimulant la demande d'ingénieurs en mise en service, de fournisseurs de refroidissement par immersion et d'appareillage de commutation à haute capacité.
Câbles sous-marins sub-atlantiques débarquant au New Jersey
Le campus NJFX offre un accès neutre vis-à-vis des opérateurs aux routes HAVFRUE/AEC-2 et WALL-LI, éliminant les frais d'interconnexion croisée dans la zone métropolitaine de New York et réduisant de quelques millisecondes la latence aller-retour trans-Atlantique.[2]Alan Mauldin, "NJFX étend la connectivité de son hub sous-marin," submarinenetworks.com Une altitude de 19,5 mètres au-dessus du niveau de la mer et une protection contre les zones inondables renforcent les références en matière de continuité des activités, attirant les empreintes de reprise après sinistre des institutions financières. Les antennes de raccordement de Telxius et Windstream étendent désormais la capacité vers le sud en direction de Virginia Beach, intégrant l'espace du New Jersey dans des topologies de maillage atlantique redondantes. À plus long terme, les clauses de souveraineté des données interdisant le routage des données via certaines juridictions devraient accroître la valeur des points d'atterrissage américains diversifiés. Par conséquent, le marché des centres de données du New Jersey bénéficie d'un avantage structurel en matière de connectivité difficile à reproduire pour les concurrents enclavés.
Course à la latence dans les technologies financières (New York ↔ New Jersey ≤ 1 ms)
Le moteur de 37 160 m² de la NYSE à Mahwah et le site NY4 d'Equinix à Secaucus offrent un service de correspondance d'ordres à la microseconde que les sociétés de trading considèrent comme un avantage stratégique.[3]Yevgeniy Sverdlik, "Métriques de latence d'Equinix NY4," datacenterknowledge.com Des paires de fibres noires dédiées utilisent un verre optimisé contre la microcourbure et des itinéraires plats pour maintenir les temps aller-retour en dessous de 0,8 ms, tandis que les fournisseurs de commutateurs proposent un microprogramme de transfert direct pour minimiser le délai de sérialisation. Les traders en actions co-localisent de plus en plus les nœuds de crypto-monnaie et les moteurs de produits dérivés à faible latence dans les mêmes baies, concentrant les charges de travail à forte intensité de bande passante dans le comté de Hudson. Le marché des centres de données du New Jersey commande ainsi des tarifs premium pour les espaces blancs contigus, et même des gains marginaux — 10 mètres de fibre, un seul saut d'interconnexion croisée — justifient des frais annuels à sept chiffres pour les bureaux de trading sophistiqués.
Densification GPU sur mesure supérieure à 40 kW/baie
Les unités NVIDIA DGX B200 consomment chacune 14,3 kW, ce qui conduit les opérateurs à adopter des boucles à plaques froides et des échangeurs de chaleur à porte arrière capables de gérer 1 000 W par pied carré. Certaines conceptions de nouveaux bâtiments dans le comté de Middlesex expérimentent la distribution en courant continu à 400 V, réduisant les pertes de conversion et libérant de l'espace dans les tableaux de distribution pour des alimentations supplémentaires par baie. Le refroidissement par immersion peut ramener le PUE à 1,03, réduisant les dépenses d'exploitation et libérant davantage de mégawatts dans les enveloppes de transformateurs fixes. La courbe de densification accroît la complexité des achats, allongeant les délais de fabrication des refroidisseurs et des collecteurs, récompensant ainsi les acteurs établis disposant de stocks de fournisseurs bien établis. En fin de compte, les baies d'IA de prochaine génération agissent comme des facteurs contraignants, accélérant un cycle de rénovation à l'échelle de l'État qui compresse les sites patrimoniaux plus petits en empreintes à haute densité à rendement plus élevé.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Arriéré dans la file d'attente d'énergie PJM supérieur à 4,7 GW | -1.8% | Territoire PJM, points d'interconnexion | Moyen terme (2 à 4 ans) |
| Délais d'approvisionnement en transformateurs de 12 à 24 mois | -0.9% | À l'échelle de l'État, infrastructure des services publics | Court terme (≤ 2 ans) |
| Rareté des biens immobiliers dans le comté de Hudson | -0.6% | Comté de Hudson, emplacements de premier ordre | Long terme (≥ 4 ans) |
| Restrictions d'utilisation de l'eau (bassin de la Passaic) | -0.4% | Bassin versant de la rivière Passaic | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Arriéré dans la file d'attente d'énergie PJM supérieur à 4,7 GW
La file d'attente de PJM comprenait 268 GW de demandes de production à la fin 2024, mais seul un pourcentage à un chiffre atteindra l'exploitation à court terme, créant un décalage entre la demande des centres de données et la capacité disponible. Public Service Electric & Gas a enregistré 4,7 GW de demandes d'interconnexion de grandes charges provenant uniquement des clients des centres de données, encombrant les fenêtres d'étude et retardant les permis. Les retraites de 60 GW de production thermique aggravent la pénurie, car les énergies renouvelables intermittentes dans la même file d'attente nécessitent une marge de services réseau supplémentaire. Les promoteurs ne disposant pas d'accords PJM exécutés sont donc contraints de recourir à des turbines à gaz coûteuses sur site ou à des réseaux solaires derrière le compteur adossés à des batteries. Ce goulot d'étranglement ampute de près de deux points de pourcentage la pente de croissance par ailleurs robuste du marché des centres de données du New Jersey.
Délais d'approvisionnement en transformateurs de 12 à 24 mois
Les usines mondiales de transformateurs ont atteint leur pleine utilisation après que les charges de travail d'IA ont accéléré l'ampleur des commandes de sous-stations, laissant les acheteurs américains attendre jusqu'à deux ans pour des unités personnalisées de 30 MVA. Les prix au comptant du cuivre et de l'acier au silicium laminé à froid ont ajouté une volatilité supplémentaire, et les équipementiers ont exigé des acomptes non annulables à la validation de la conception. Les promoteurs recherchant des alimentations doubles en 138 kV font face à des obstacles de séquençage : avancer les calendriers de terrassement sans certitude sur les dates d'expédition des transformateurs augmente les coûts de portage et met en péril les délais de mise en service des locataires. Les opérateurs disposant d'empreintes multi-sites atténuent l'exposition en commandant des unités en banque des années à l'avance, mais les nouveaux entrants plus modestes peinent, ralentissant leur entrée sur le marché des centres de données du New Jersey et renforçant la consolidation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données – Les installations massives ancrent l'investissement dans l'IA
La catégorie massive a représenté 54,70 % des revenus de 2025 sur le marché des centres de données du New Jersey. Les hyperscalers regroupent des salles à plusieurs étages et agrègent des alimentations d'utilité de 80 MW, atteignant des économies de refroidissement que les petits sites ne peuvent pas reproduire. Cette catégorie bénéficie d'amples parcelles foncières dans les comtés de Middlesex et de Mercer où les approbations de zonage permettent des campus multi-bâtiments. Les installations méga sont projetées pour enregistrer un CAGR de 5,25 % et orienteront probablement la taille du marché des centres de données du New Jersey vers des campus moins nombreux mais plus denses entre 2026 et 2031.
Les empreintes plus petites jouent encore un rôle dans l'agrégation en périphérie, la mise en cache de contenu et les topologies de reprise après sinistre pour les entreprises du marché intermédiaire. Cependant, les écarts de dépenses d'investissement par MW favorisent les constructions à grande échelle, en particulier à mesure que les densités de puissance dépassent 40 kW. Le complexe de Kenilworth de CoreWeave illustre comment un seul locataire d'IA peut garantir la valeur de développement d'une parcelle entière, accélérant les droits et verrouillant les accords d'achat d'énergie renouvelable à grande échelle. Par conséquent, les promoteurs réaffectent les entrepôts en friche à des suites multi-locataires uniquement lorsque l'accès au réseau est préexistant, limitant les voies d'expansion pour les catégories de sites les plus petites.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par classification de niveau – Dominance du niveau 3 sous la pression du niveau 4
Les installations de niveau 3 ont capturé 56,80 % de la part du marché des centres de données du New Jersey en 2025, offrant une conception maintenable simultanément sans la prime de la tolérance complète aux pannes. Cependant, les charges de travail des services financiers et de l'IA propulsent les constructions de niveau 4 à un CAGR de 6,12 %, les utilisateurs quantifiant les temps d'arrêt à des pertes horaires à sept chiffres.
Les lieux d'échange à Mahwah et Secaucus illustrent déjà l'architecture de niveau 4, incorporant des chemins électriques actifs doubles, des fermes de générateurs 2N+1 et des refroidisseurs géo-redondants. La taille du marché des centres de données du New Jersey allouée aux salles de niveau 4 devrait augmenter chaque fois que les grappes d'entraînement d'IA nécessitent une immunité aux interruptions de courant pour éviter des redémarrages de modèles coûteux. À l'inverse, les empreintes de niveau 1 et de niveau 2 sont reléguées aux bacs à sable de laboratoire ou au stockage d'archives non critique, préparant le terrain pour une future réaffectation ou le retrait des inventaires de bas niveau.
Par type de centre de données – Leadership de la colocation face à l'accélération des fournisseurs de services cloud
La colocation représentait 45,90 % de la taille du marché des centres de données du New Jersey en 2025, soutenue par la densité d'interconnexion le long de la colonne vertébrale en fibre optique Secaucus-Wall. Les suites de vente au détail permettent aux entreprises de tisser la redondance entre plusieurs opérateurs, tandis que les ailes de gros répondent aux blocs de 2 à 5 MW recherchés par les fournisseurs de logiciels en tant que service (SaaS).
Les constructions en propre des fournisseurs de services cloud offrent cependant le CAGR le plus rapide de 7,05 %, les hyperscalers recherchant des coûts d'exploitation plus faibles et des configurations de baies optimisées pour leurs boucles de refroidissement liquide propriétaires. Les stratégies hybrides telles que le programme xScale d'Equinix ou le programme de construction sur mesure de Digital Realty brouillent les frontières, permettant aux fournisseurs de services cloud de prendre en charge des salles de données entières à l'intérieur de campus autrement multi-locataires. Au fil du temps, le marché des centres de données du New Jersey convergera probablement vers des modèles de propriété mixte où la colocation de détail prospère dans les bâtiments passerelles et les méga-camps des fournisseurs de services cloud dominent les parcelles en champ libre dans les comtés du centre et du sud.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Le comté de Hudson accueille le groupe le plus dense d'hôtels pour opérateurs et d'installations orientées vers la finance et constitue donc l'ancrage de la partie nord du marché des centres de données du New Jersey. Secaucus, avec ses liens autoroutiers directs vers Manhattan et ses sous-stations redondantes sur Patterson Plank Road, abrite les sites NY4, NY5 et NY6 d'Equinix, le 210 Hudson Street de Digital Realty et les NY2 et NY3 de CoreSite. Ces bâtiments bénéficient de latences aller-retour inférieures à 0,8 ms vers les moteurs de correspondance de Wall Street, un paramètre décisif pour les sociétés de trading électronique qui louent des baies à haute spécification des mois à l'avance.
La disponibilité limitée des terrains et la hausse des taxes foncières dans le comté de Hudson poussent la capacité incrémentale vers le sud, en direction des comtés de Middlesex et de Mercer. Ici, des municipalités comme East Windsor et South Brunswick approuvent des parcelles de 28 hectares capables d'accueillir des campus de 300 MW, tandis que les conseils de zonage offrent des structures PILOT (paiement en lieu et place de la taxe) pour attirer des projets à forte intensité de capital. Les promoteurs se tournent vers des entrepôts reconvertis, exploitant les hauteurs libres existantes de 7,9 mètres pour des rénovations de confinement des allées chaudes, et associent des auvents solaires sur site à des crédits solaires communautaires qui compensent les tarifs de pointe.
Le sud du New Jersey, historiquement périphérique à l'expansion des centres de données, présente une activité en phase précoce en raison de sa proximité avec Philadelphie et de corridors de transmission inutilisés en 230 kV. L'annonce du campus de 300 MW de Nebius souligne comment les plateformes cloud d'IA pèsent l'appétit en énergie renouvelable, les coûts de main-d'œuvre et les routes en fibre longue distance autant que la proximité avec Manhattan. Au cours de la prochaine décennie, le marché des centres de données du New Jersey pourrait évoluer vers une géographie tripolaire — hubs de latence de Hudson, méga-camps du centre et grappes émergentes riches en énergie renouvelable dans le sud du New Jersey — distribuant ainsi la charge de stress sur plusieurs districts de services publics.
Paysage réglementaire
Le développement des centres de données dans le New Jersey est de plus en plus façonné par les règles de tarification de l'électricité et de répartition des coûts supervisées par le New Jersey Board of Public Utilities (BPU), aux côtés des changements de politique d'incitation de l'État liés à la croissance de la charge à l'échelle de l'IA. En juillet 2026, la gouverneure Mikie Sherrill a signé le S731/A796, ordonnant au BPU d'établir des tarifs électriques spéciaux et des exigences de partage des coûts d'infrastructure pour les centres de données à forte charge, afin de protéger les clients non-centres de données des coûts de mise à niveau. Le cadre inclut des garanties financières et des exigences d'engagement de service pluriannuel pour les projets à forte charge éligibles.
Les incitations ont également évolué. Le P.L. 2024, c.049 a autorisé jusqu'à 500 millions USD de crédits d'impôt pour les centres de données axés sur l'IA, tandis que des actions ultérieures en 2026 (incluant le A5165) mettent fin aux crédits d'impôt du Next New Jersey Program et redirigent 250 millions USD d'incitations précédemment autorisées vers le stockage d'énergie et l'allègement des factures des consommateurs. En parallèle, des propositions telles que le S3379, exigeant un rapport bi-annuel de la consommation d'énergie et d'eau au BPU, ajoutent des obligations de conformité et de divulgation directement pertinentes pour les déploiements à haute densité refroidis par liquide.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données du New Jersey commence par la sélection de sites et l'obtention des droits d'exploitation près des accès de transmission et des corridors de fibre optique, puis se poursuit par l'interconnexion aux services publics et l'approvisionnement en énergie au sein du territoire PJM, suivis par la conception-construction et l'aménagement pour des charges informatiques à haute densité. Les chantiers d'accès au réseau, incluant les études d'interconnexion, les équipements de sous-station et le financement des mises à niveau des services publics, deviennent de plus en plus des éléments conditionnels, aux côtés des équipements électriques à long délai de livraison tels que les grands transformateurs, ce qui incite les développeurs à privilégier des sites disposant déjà de droits d'accès à l'électricité ou à financer les mises à niveau plus tôt dans le cycle du projet.
Du côté de l'offre, les opérateurs de colocation et d'interconnexion, dont Equinix, Digital Realty, CoreSite, DataBank et CyrusOne, ancrent la capacité et les services de support tels que les interconnexions croisées et la diversité des opérateurs. La connectivité aux infrastructures d'atterrissage sous-marines dans le New Jersey côtier renforce également les options de transit international. En aval, les locataires cloud et IA prenant des blocs de plusieurs mégawatts, ainsi que les utilisateurs de services financiers sensibles à la latence concentrés le long du corridor du comté de Hudson, tirent la chaîne vers une distribution électrique à plus haute densité et des systèmes mécaniques compatibles avec le refroidissement liquide. La propriété et le contrôle immobilier constituent un levier supplémentaire dans la chaîne de valeur, les opérateurs convertissant des installations clés d'actifs loués en actifs détenus afin de stabiliser la planification d'expansion à long terme et le calendrier des dépenses d'investissement.
Paysage concurrentiel
La concurrence reste équilibrée entre les fonds de placement immobilier (REIT) multi-sites, les spécialistes d'interconnexion neutres vis-à-vis des opérateurs et les nouveaux entrants indépendants axés sur l'IA. Les six actifs du New Jersey de Digital Realty s'étendent sur les comtés de Hudson et de Middlesex, et la société a signalé une hausse de 17 fois de ses bénéfices au quatrième trimestre 2024 tirée par les réservations hyperscale, confirmant l'attrait des déploiements à haute densité en termes de marges. Equinix exploite huit sites IBX dont le tissu de connexion métropolitaine se relie directement aux stations d'atterrissage sous-marines, donnant à l'entreprise un avantage de premier entrant dans la revente de bande passante transfrontalière equinix.com.
Les nouveaux entrants comme CoreWeave se différencient par des clouds GPU verticalement intégrés, offrant une orchestration Kubernetes préconfigurée et des modèles de consommation horaire qui attirent les développeurs d'IA loin de la colocation à usage général. Pendant ce temps, des structures de coentreprise — illustrées par le véhicule Equinix-PGIM de 600 millions USD — débloquent la capacité du bilan pour l'accumulation foncière près des sous-stations déjà étudiées par PJM. Les fronts technologiques incluent des start-ups de refroidissement par immersion qui s'associent avec des acteurs établis pour rénover des salles patrimoniales, et des fournisseurs de micro-modules périphériques positionnant des modules de 100 kW le long des fibres des armoires de rue pour soutenir les charges de travail de la 5G et de la réalité augmentée/virtuelle.
Les exigences en capital, les négociations de contrats d'énergie et la rareté des transformateurs élèvent les barrières à l'entrée. Les opérateurs disposant de réseaux multi-états peuvent décaler les calendriers de mise sous tension pour correspondre à l'arrivée des transformateurs, tandis que les promoteurs sur site unique font face à des équipes inactives. À mesure que les densités des baies d'IA doublent au cours des cinq prochaines années, le contrôle stratégique de la propriété intellectuelle en matière de refroidissement liquide et les remises sur volume dans la chaîne d'approvisionnement consolideront probablement les parts parmi les cinq premiers fournisseurs, bien qu'il reste de la place pour des acteurs de niche spécialisés ciblant les charges de travail financières à ultra-faible latence ou les services de raccordement de câbles sous-marins.
Leaders du secteur des centres de données du New Jersey
Equinix Inc.
Digital Realty Trust Inc.
CoreSite Realty Corp.
CyrusOne LLC
DataBank Holdings Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc clé se situe à l'intersection de l'électrification des charges élevées et de la responsabilité des coûts pilotée par la politique publique. L'adoption en juillet 2026 du S731/A796, avec des tarifs spéciaux dirigés par le BPU et le partage des coûts d'infrastructure pour les centres de données à forte charge, clarifie le mode de financement des mises à niveau du réseau. Ce changement soutient les développeurs et opérateurs capables de souscrire des garanties financières et de sécuriser des engagements de service à long terme, tout en permettant des accords structurés autour des droits d'électricité, de la capacité des sous-stations et du redéveloppement de sites disposant déjà d'infrastructures publiques.
Les opportunités liées à la connectivité restent associées aux liaisons à faible latence du New Jersey avec Manhattan et à son rôle de passerelle internationale via la proximité des câbles sous-marins côtiers. NJFX à Wall Township a fait progresser sa préparation à la haute densité grâce à des projets de salle de données IA refroidie par liquide de 10 MW (Project Cool Water). Dans le même temps, l'expansion des infrastructures des marchés financiers se poursuit dans les pôles de colocation établis, Nasdaq ayant lancé en juin 2026 les travaux d'une extension au sein de l'installation NY11 d'Equinix à Carteret. Parallèlement aux annonces de capacité, les tendances de propriété renforcent l'accent à court terme sur des campus évolutifs et sécurisés en énergie, comme le montrent l'acquisition par CoreWeave, en juillet 2026, d'une installation de centre de données à Kenilworth et de terrains adjacents, ainsi que l'achat par DataBank, en juillet 2026, du bâtiment abritant son installation EWR2 à Piscataway.
Développements récents du secteur
- Juillet 2026 : CoreWeave a finalisé l'acquisition pour 322 millions de dollars de son installation de centre de données louée et d'une parcelle de 27 acres au Northeast Science and Technology Center à Kenilworth, NJ. Cette acquisition renforce la propriété de capacité à haute densité près des pôles du New Jersey et améliore le financement à long terme ainsi que le contrôle des actifs d'alimentation et de refroidissement.
- Juillet 2026 : DataBank a acquis le bâtiment physique abritant son centre de données EWR2 existant à Piscataway, NJ, faisant passer l'installation d'un actif loué à un bien immobilier détenu. Cette démarche renforce la stabilité du bilan et la prévisibilité des dépenses d'investissement, et réduit l'exposition locative dans son empreinte de colocation au New Jersey.
- Juin 2026 : Nasdaq a lancé les travaux d'une extension de centre de données au sein de l'installation NY11 d'Equinix à Carteret, NJ, doublant l'empreinte de l'infrastructure existante de Nasdaq sur ce site. L'extension augmente la capacité pour soutenir les charges de travail cloud et edge, et renforce le rôle du New Jersey comme pôle régional d'interconnexion et de faible latence.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la capacité installée et prévue des centres de données situés dans le New Jersey, mesurée en capacité électrique informatique et en activité de construction liée. Il inclut les installations utilisées pour les charges de travail d'entreprise, de colocation et cloud, et reflète la capacité mise en service ou raisonnablement engagée selon les pipelines de projets.
Exclusions du périmètre : sont exclues les salles informatiques de bureau qui ne sont pas exploitées comme installations de centre de données dédiées, ainsi que les sites de commutation de centraux téléphoniques uniquement télécom où les services de centre de données tiers ne constituent pas l'usage principal.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Massif
- Méga
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Fournisseurs de services cloud (CSP)
- Entreprise, modulaire et périphérique
- Colocation
- Utilisé
- Type de colocation
- Vente au détail
- Gros
- Hyperscale
- Utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- Services bancaires, financiers et d'assurance (BFSI)
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Type de colocation
- Utilisé
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'un inventaire clair pour le New Jersey, puis par sa mise en relation avec des signaux d'électricité et de construction pouvant être vérifiés à partir de registres publics. Des apports utiles proviennent de sources telles que l'U.S. Energy Information Administration (tarification de l'électricité et mix de carburants), l'U.S. Census Bureau (contexte de l'activité de construction) et les programmes de l'U.S. EPA (facteurs d'émissions du réseau utilisés dans certaines exigences des acheteurs). Pour un ancrage local, nous examinons également les dépôts de l'État et des services publics, les divulgations d'aménagement et de zonage disponibles, ainsi que les mises à jour d'interconnexion ou de transmission signalées affectant les calendriers de mise sous tension.
Du côté de l'industrie, nous consultons les dépôts d'entreprise, les présentations aux investisseurs et la couverture médiatique afin de saisir les constructions annoncées, les jalons de mise en service et tout changement de densité de conception modifiant les attentes de MW par pied carré. Nous utilisons également des abonnements payants pour les données financières et l'intelligence d'entreprise, les bases de données de brevets, et les signaux d'importation et d'exportation au niveau des expéditions lorsqu'ils aident à valider les délais de livraison des équipements et les cycles de livraison. Les sources documentaires listées ici sont illustratives et non exhaustives, et d'autres documents publics sont utilisés pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Nous utilisons des entretiens et des enquêtes auprès des opérateurs, développeurs, services publics, spécialistes de l'infrastructure, courtiers, et grands utilisateurs de centres de données aux États-Unis. Les contributions des répondants aident à vérifier la capacité déclarée, à clarifier les projets retardés ou non annoncés dans le New Jersey, à affiner les hypothèses de location et d'énergie, et à résoudre les lacunes avant la triangulation finale.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 15 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit autour d'une reconstruction descendante du bassin de capacité du New Jersey, où l'inventaire opérationnel connu est combiné au pipeline en construction et prévu pour aboutir à des totaux annuels en GW. En pratique, le modèle est organisé par statut d'installation, puis ajusté en fonction du calendrier de mise sous tension attendu, influencé par l'avancement de l'interconnexion des services publics et les délais de construction. Pour garder les totaux réalistes, nous corroborons le résultat à l'aide de vérifications ascendantes sélectives, comme des annonces échantillonnées de MW d'installations, des consolidations d'opérateurs pour des campus clés, et des tests simples de vraisemblance de MW par bâtiment.
Quelques apports pratiques sont utilisés de manière répétée car ils expliquent la majeure partie des variations d'une année à l'autre sur ce marché. Ceux-ci incluent la charge informatique mise en service (MW), la capacité prévue et en construction (MW), les tendances de densité moyenne des racks liées à l'IA et au calcul haute performance, l'orientation de la vacance et de la pré-location comme signal d'absorption à court terme, et les contraintes de disponibilité électrique pouvant retarder la livraison même lorsqu'un bâtiment est prêt. Les prévisions sont réalisées par analyse de scénarios ancrée dans le pipeline, puis les hypothèses de calendrier et d'utilisation sont ajustées en fonction des retours des experts primaires sur les cycles de permis, les délais de livraison des transformateurs et le comportement des files d'attente du réseau. Lorsque les détails du projet sont incomplets, nous appliquons des fourchettes provisoires prudentes pour les MW et l'année de mise en service, et celles-ci sont révisées lors de la validation afin que la prévision ne soit pas tirée par une seule construction non confirmée.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin que la série finale ne dépende pas d'un seul flux de données. Nous comparons les totaux du modèle à des signaux indépendants tels que les résumés d'inventaire et de pipeline publiés, les mises à jour des services publics et du réseau, ainsi que les annonces de mise en service visibles, puis nous étudions tout écart important avant validation finale. Lorsque le modèle affiche une hausse ou une baisse soudaine, le facteur sous-jacent est retracé à un petit ensemble d'apports, et des appels de suivi sont déclenchés si le changement n'est pas étayé par des preuves de projet.
Une seconde revue par analyste est effectuée pour revérifier l'arithmétique, les conversions d'unités et la logique de calendrier, puis le récit est aligné sur les chiffres. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, tels que des annulations majeures de projets, des changements d'allocation d'énergie ou des évolutions politiques affectant les permis de construction. Avant la livraison, un nouveau passage est effectué pour garantir que les clients reçoivent une vision actualisée basée sur les apports publics et primaires les plus récents disponibles.
Dimensionnement du marché des centres de données du New Jersey par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées pour les centres de données du New Jersey varient souvent, car chaque éditeur utilise une unité de référence différente, un seuil d'installation différent, et une manière différente de synchroniser la capacité qui n'est encore que prévue. Certaines sources fusionnent également le New Jersey dans la zone métropolitaine plus large de New York, ce qui peut inflater les totaux si la frontière de l'État n'est pas appliquée de manière cohérente.
Les revenus de colocation au détail et les frais d'hébergement géré sont hors du périmètre de Mordor Intelligence pour ce rapport, c'est pourquoi notre année de référence est exprimée en puissance informatique installée et en pipeline, en GW, et non en valeur de vente dépendant des hypothèses de tarification et d'occupation. Les plus grands écarts proviennent généralement de la manière dont les MW prévus sont traités, de savoir si les sites contraints par les services publics sont comptés comme capacité livrable, et de l'agressivité avec laquelle les augmentations de densité issues des racks IA sont appliquées aux années de prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,00 milliard USD (2025) | |
| Cabinet de conseil immobilier A | 0,53 milliard USD (2025) | Utilise les signaux d'inventaire opérationnel rapportés (MW) comme principal indicateur et ne distingue pas clairement la capacité mise en service du pipeline prévu, ce qui sous-estime généralement le bassin de capacité future. |
| Note sectorielle B | 1,24 milliard USD (2026) | Intègre les projets prévus et annoncés dans les totaux à court terme avec une visibilité limitée sur le calendrier d'interconnexion, et peut surestimer la capacité livrable lorsque des contraintes de réseau retardent la mise sous tension de plusieurs trimestres. |
La comparaison montre principalement que l'écart est dû au périmètre et au calendrier, et non à des différences arithmétiques. Lorsque la capacité est suivie comme mise en service par rapport à prévue, et lorsque le risque de mise sous tension est traité explicitement, la taille du marché reste traçable à quelques variables répétables pouvant être vérifiées année après année.


Questions clés auxquelles le rapport répond
Quelle est la capacité projetée du marché des centres de données du New Jersey d'ici 2031 ?
Le marché devrait atteindre 1,23 GW de capacité de charge informatique installée d'ici 2031, reflétant un CAGR de 3,55 %.
Quel segment de taille d'installation domine le paysage des centres de données de l'État ?
Les centres de données massifs détenaient 54,70 % de la part de revenus en 2025 et restent le segment dominant à mesure que les charges de travail d'IA se développent.
À quelle vitesse les installations de niveau 4 se développent-elles au New Jersey ?
Les déploiements de niveau 4 se développent à un CAGR de 6,12 % jusqu'en 2031, tirés par les exigences de fiabilité des services financiers et de l'IA.
Quelle part les installations de colocation détiennent-elles sur le marché aujourd'hui ?
Les sites de colocation représentaient 45,90 % de la taille du marché des centres de données du New Jersey en 2025.
Pourquoi les arriérés d'interconnexion PJM sont-ils une préoccupation pour les promoteurs ?
Plus de 4,7 GW de demandes de grandes charges sont en file d'attente, retardant l'accès au réseau et freinant la croissance du marché d'un CAGR estimé à 1,8 %.
Comment la législation de l'État influence-t-elle l'approvisionnement en énergie pour les centres de données d'IA ?
Un projet de loi en attente (S-4143) oblige les installations orientées vers l'IA à s'approvisionner en énergie à partir de sources d'énergie propre, poussant les opérateurs vers des accords d'achat d'énergie renouvelable (PPA).
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché du refroidissement des centres de données Refroidissement à l'échelle mondiale, réparti par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché de la construction de data centers en Chine La demande en construction en Chine, couvrant la taille de l'installation et le tier.
- Marché des serveurs de data centers en Arabie Saoudite Demande en serveurs en Arabie Saoudite, couvrant le niveau (tier) du data center, le facteur de forme et l'application / la charge de travail.
- Marché américain des centres de données multi-locataires (colocation) La colocation aux États-Unis, répartie par type de solution, niveau et taille des installations.
- Marché du refroidissement des centres de données au Danemark Demande de refroidissement au Danemark, couvrant la technologie de refroidissement, le type et le secteur d'activité des utilisateurs finaux.
- Marché britannique de la consommation d'eau des centres de données La consommation d'eau au Royaume-Uni, répartie par source d'approvisionnement en eau, type d'installation et taille d'installation.
- Marché des data centers hyperscale au Canada Demande de sites hyperscale au Canada, couvrant le type d'installation, le composant et le tier.
- Marché de la construction de centres de données au Canada La construction au Canada, par tier.
- Marché saoudien des centres de données hyperscale Les sites hyperscale en Arabie saoudite, par type d'installation, composant et tier.



