
Taille et part du marché indien des racks de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2025 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2032 |
| Taille du marché de l'année de base (2025) | 1 Millions de dollars américains |
| Taille du Marché (2026) | 4.99 Millions de dollars américains |
| Taille du Marché (2032) | 13.74 Millions de dollars américains |
| Growth Rate (2026 - 2032) | 18.42 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des racks de centres de données par Mordor Intelligence
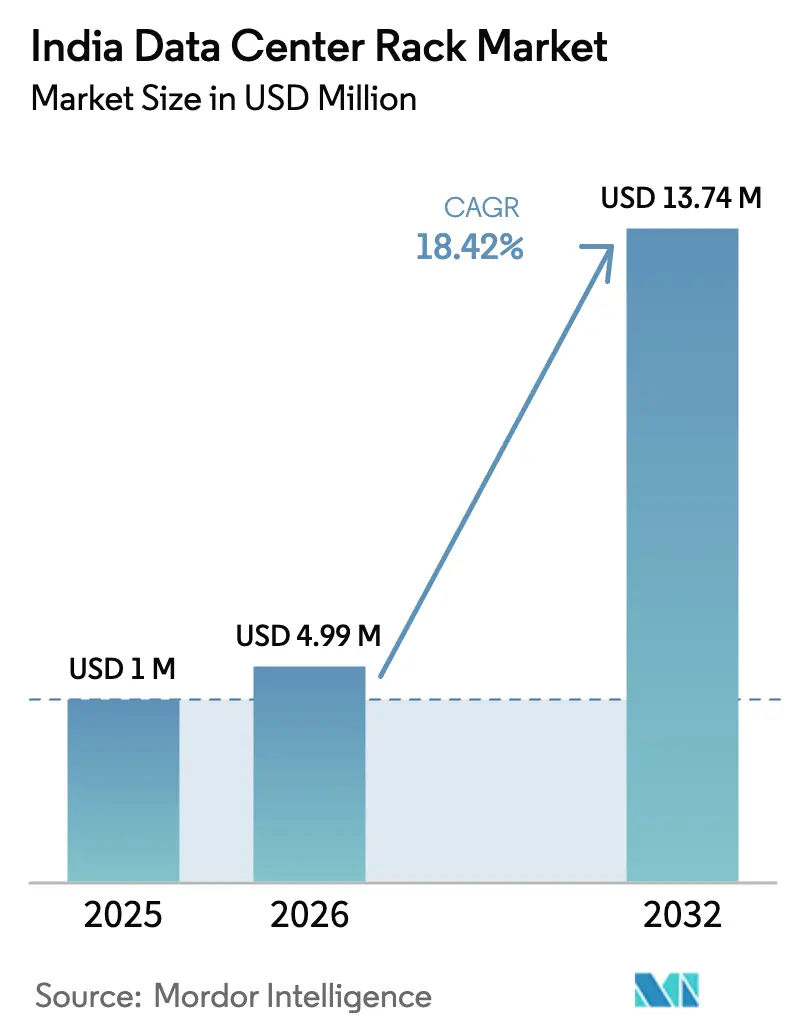
La taille du marché indien des racks de centres de données était évaluée à 4,21 millions USD en 2025 et devrait croître de 4,99 millions USD en 2026 pour atteindre 13,74 millions USD d'ici 2032, à un CAGR de 18,42 % durant la période de prévision (2026-2032). Une vague d'investissements hypescale, des politiques gouvernementales favorables et des déploiements rapides de l'informatique en périphérie se combinent pour pousser la capacité de 1 GW en 2025 vers 17 GW d'ici 2030. Les investissements directs étrangers de Google, AWS, Microsoft et Colt se traduisent par des constructions accélérées qui exigent des conceptions de racks standardisées à haute densité. La hausse des coûts de l'électricité renforce le passage vers des formats de racks prêts pour le refroidissement par liquide, tandis que les normes de valeur ajoutée nationale dans le cadre du programme Make in India orientent les achats vers les fabricants locaux capables de certifier 25 à 45 % de contenu d'origine nationale. Par ailleurs, les installations en périphérie à Patna, Jaipur et Kochi élargissent l'empreinte géographique au-delà de Mumbai, Chennai et Hyderabad afin de prendre en charge les charges de travail d'IA sensibles à la latence.
Points clés du rapport
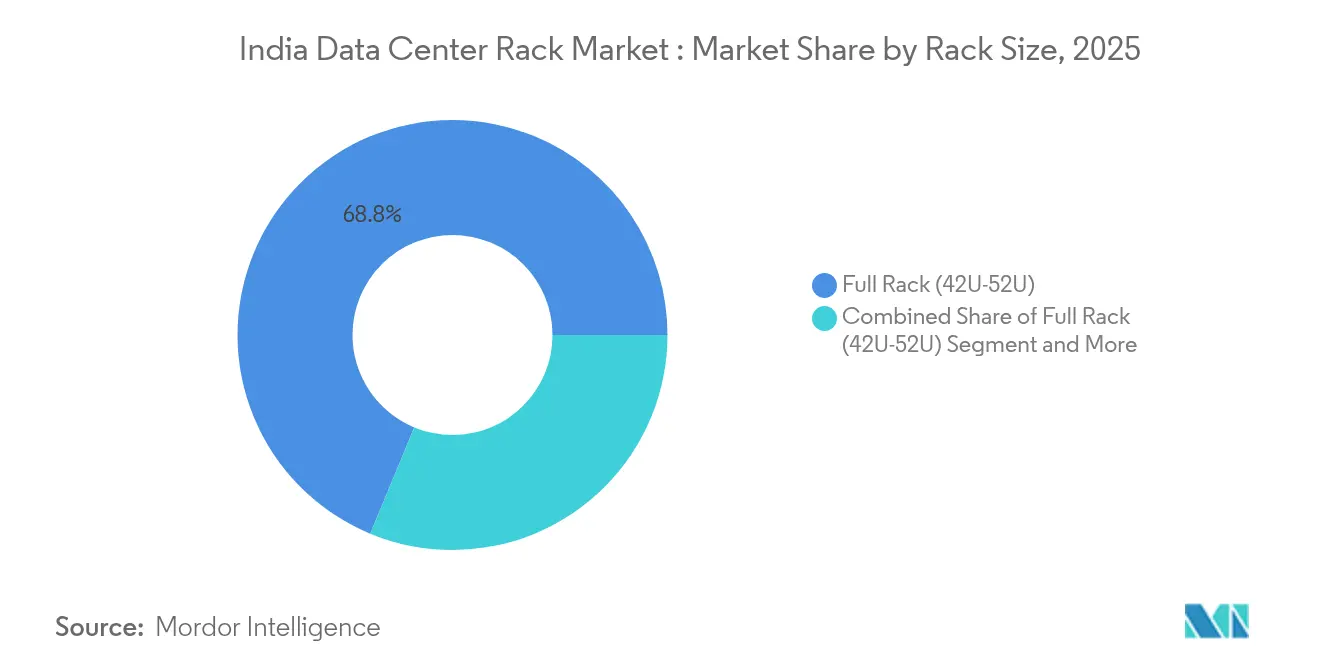
- Par taille de rack, les formats de rack complet ont capturé 68,75 % de la part du marché indien des racks de centres de données en 2025, tandis que les demi-racks affichent le rythme le plus élevé avec un CAGR de 19,02 % jusqu'en 2032.
- Par type de rack, les armoires serveurs fermées ont représenté 72,35 % du chiffre d'affaires en 2025 ; les racks insonorisés devraient se développer à un CAGR de 20,01 % entre 2026 et 2032.
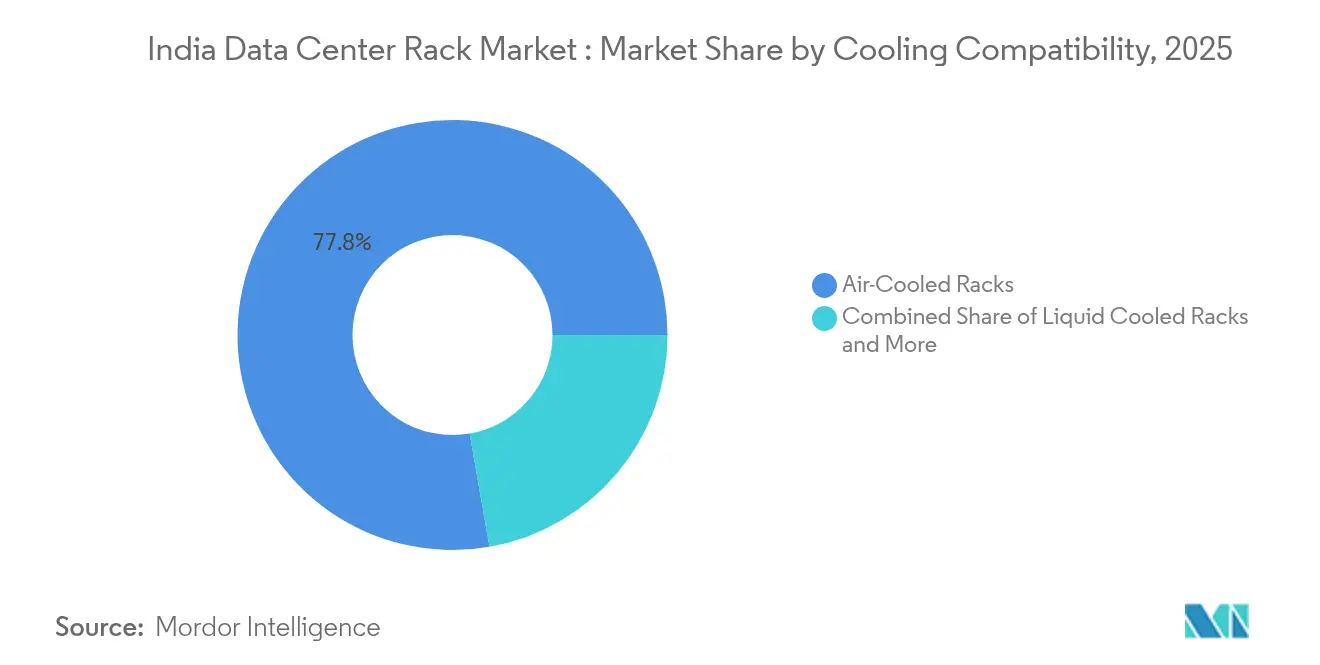
- Par compatibilité de refroidissement, les conceptions refroidies par air détenaient 77,75 % de la taille du marché indien des racks de centres de données en 2025, tandis que les modèles refroidis par liquide devraient croître à un CAGR de 19,34 % jusqu'en 2032.
- Par utilisateur final, l'informatique et les télécommunications représentaient 39,45 % des dépenses de 2025 ; la santé et les sciences de la vie progressent à un CAGR de 19,56 % jusqu'en 2032.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien des racks de centres de données
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU CAGR | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Déploiement croissant d'installations de centres de données | +4.2% | Mumbai, Chennai, Hyderabad | Moyen terme (2-4 ans) |
| Investissements croissants dans l'informatique en nuage et l'hypescale | +3.8% | Dominance au Sud, expansion vers le Nord et l'Ouest | Long terme (≥ 4 ans) |
| Initiatives numériques pilotées par le gouvernement | +2.9% | À l'échelle nationale, accent sur les villes de niveaux 2/3 | Long terme (≥ 4 ans) |
| Demande croissante de colocation et d'hébergement géré | +2.1% | Métropoles et villes émergentes | Moyen terme (2-4 ans) |
| Expansion de l'informatique en périphérie dans les villes de niveaux 2 et 3 | +1.8% | Patna, Jaipur, Kochi, Ahmedabad | Court terme (≤ 2 ans) |
| Standardisation pour les racks IA/ML à haute densité | +1.6% | Bangalore, Hyderabad, Pune | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Déploiement croissant d'installations de centres de données
La vague de construction en Inde est ancrée par le projet de Google à Visakhapatnam d'une valeur de 6 milliards USD et le campus IA planifié de 3 GW de Reliance au Gujarat.[1]NDTV, "Andhra Pradesh, Google Sign USD 6 Billion Worth Major Data Centre Deal," ndtv.com Les incitations centrales et étatiques, telles que les parcs de centres de données verts intégrés du Maharashtra d'une valeur de 20 milliards USD, regroupent le foncier, l'énergie et les autorisations à guichet unique. Les nouvelles directives sur l'approvisionnement en énergie renouvelable incitent les développeurs à intégrer des compensations solaires et éoliennes dès la phase de conception. Les racks standard de 42U à 52U supportant des charges de 15 à 100 kW deviennent ainsi la spécification par défaut. Les fabricants de racks nationaux en bénéficient car la proximité permet une fabrication sur mesure répondant aux codes sismiques et thermiques propres à chaque site.
Investissements croissants dans l'informatique en nuage et l'hypescale
AWS a réservé 12,7 milliards USD jusqu'en 2030 pour déployer des zones prêtes pour l'IA,[2]Business Standard, "Amazon Web Services bets big on India's talent in the global AI race," business-standard.com tandis que Microsoft, Oracle et Equinix continuent d'étendre des campus de 50 à 100 MW. Les charges de travail telles que l'IA générative poussent les densités de racks à 100 kW, rendant la disponibilité du refroidissement par liquide obligatoire. Les fournisseurs hypescale préfèrent des armoires de rack uniformes qui rationalisent la logistique sur des empreintes multi-régions. En réponse, les fournisseurs intègrent des collecteurs à connexion rapide et des échangeurs de chaleur en porte arrière en option d'usine. Les volumes d'achats de seulement trois acheteurs hypescale dépassent déjà la demande combinée des cinquante premières entreprises, soulignant leur influence disproportionnée sur les normes.
Initiatives numériques pilotées par le gouvernement
Les mandats de localisation de Digital India exigent que les données de paiement financier et du secteur public résident sur le territoire national, stimulant de nouvelles capacités dans les zones non métropolitaines. Le MeitY lie désormais la préférence d'achat aux racks affichant 25 à 45 % de valeur ajoutée nationale, orientant les intégrateurs vers des soudeurs, des peintres en poudre et des fournisseurs de chemins de câbles locaux. La politique des centres de données à venir promet une conversion rapide des terres et une alimentation à double arrivée à des tarifs réglementés, réduisant les risques économiques des projets. Par conséquent, les racks certifiés de l'Organisation indienne des normes (Indian Standards Organization) avec classification sismique, joints coupe-feu et baies biométriques gagnent en popularité dans les appels d'offres des États.
Demande croissante de services de colocation et d'hébergement géré
Les entreprises migrent leurs charges de travail héritées vers des installations partagées qui promettent une disponibilité de 99,99 % sans dépenses en capital importantes. Le partenariat de Yotta avec NVIDIA illustre comment les fournisseurs de colocation pré-installent des racks à forte densité de GPU pour attirer des clients IA.[3]Yotta Infrastructure, "Yotta Data Services Collaborates with NVIDIA," yotta.com Les locataires BFSI exigent un blindage acoustique et électromagnétique pour se conformer aux normes de la Banque de réserve de l'Inde (Reserve Bank of India), augmentant la demande d'armoires à isolation phonique. La durabilité est un levier supplémentaire ; CtrlS vise la neutralité carbone d'ici 2030, et la plateforme SmartSense pilotée par l'IA de Nxtra réduit la consommation d'énergie non informatique de 10 %.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LA PRÉVISION DU CAGR | PERTINENCE GÉOGRAPHIQUE | DÉLAI D'IMPACT |
|---|---|---|---|
| Disponibilité de racks bon marché et contrefaits | -2.4% | À l'échelle nationale, notamment dans les villes de niveaux 2/3 | Court terme (≤ 2 ans) |
| Coûts élevés d'investissement initial (CAPEX) et de conformité | -1.9% | Zones métropolitaines avec des normes strictes | Moyen terme (2-4 ans) |
| Chaîne d'approvisionnement volatile en acier CRCA | -1.7% | À l'échelle nationale, avec un impact plus fort sur les fabricants nationaux | Court terme (≤ 2 ans) |
| Retards d'acquisition de terrains et de raccordement électrique | -1.4% | Zones métropolitaines et villes émergentes de niveaux 2/3 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de racks bon marché et contrefaits
Les acheteurs sensibles aux prix choisissent parfois des armoires non certifiées fabriquées en acier de faible épaisseur, augmentant le risque d'incendie et de défaillance de charge. Les fluctuations du coût de l'acier entre 63 500 et 68 500 INR par tonne intensifient la tentation de réduire les spécifications des matériaux, compromettant la fiabilité. Les unités de qualité inférieure supportent rarement les charges statiques de 1 200 kg courantes dans les déploiements hypescale. Pour endiguer les importations de contrefaçons, les autorités douanières imposent désormais des codes de traçabilité BIS, mais des lacunes dans l'application persistent sur les marchés secondaires.
Coûts élevés d'investissement initial (CAPEX) et de conformité
Les certifications ISO 27001, ISO 14001 et l'accréditation MeitY ajoutent ensemble 12 à 15 % aux coûts d'acquisition des racks, réduisant les marges des petits opérateurs. Les déploiements dans le secteur de la santé doivent également respecter des critères acoustiques alignés sur la HIPAA, poussant les acheteurs vers des racks insonorisés de qualité supérieure pouvant coûter 35 % de plus que les armoires standard. Les unités de distribution d'alimentation homologuées pour 100 A par phase et les jeux de barres redondants augmentent encore les coûts totaux de construction. Les petits opérateurs diffèrent souvent les mises à niveau, ralentissant la pénétration dans les districts mal desservis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack : les racks complets à haute densité ancrent les sites principaux
Les racks complets représentant 68,75 % des expéditions de 2025 soulignent comment les fournisseurs hypescale privilégient les cadres hauts et profonds qui optimisent l'utilisation des surfaces au sol. La taille du marché indien des racks de centres de données pour les racks complets est prête à se développer à un CAGR de 17,98 %, reflétant des modèles de déploiement uniformes sur les nouveaux campus de 100 MW. Les demi-racks, bien que représentant une base plus modeste, gagnent en popularité sur les sites en périphérie, et leur part du marché indien des racks de centres de données pourrait atteindre les deux chiffres d'ici 2032 à mesure que les opérateurs équilibrent les contraintes d'espace et d'alimentation. Les quarts de rack restent une niche, servant les abris télécoms et les arrière-boutiques de détail où les limites de poids plafonnent les charges d'équipements.
Les racks complets de deuxième génération intègrent des passe-câbles à brosses, des portes perforées et des réseaux de capteurs prêts pour les systèmes de gestion des bâtiments (BMS), permettant le réglage du flux d'air sans rénovations majeures. Les conceptions de demi-racks sont désormais livrées avec des sections coulissantes acceptant des espaces U supplémentaires, protégeant l'investissement initial tout en permettant une mise à l'échelle future.


Par type de rack : les armoires fermées dominent, les conceptions acoustiques progressent
Les armoires fermées ont capturé 72,35 % des ventes parce que les sites multi-locataires nécessitent des compartiments verrouillables et résistants à la poussière. La taille du marché indien des racks de centres de données pour les modèles fermés augmentera régulièrement à mesure que les charges de travail BFSI et gouvernementales migrent vers des salles de colocation. Les racks à cadre ouvert prospèrent dans les salles hypescale privées, où la sécurité périmétrique et le flux d'air structuré rendent les portes redondantes. Les racks insonorisés, progressant à un CAGR de 20,01 %, pénètrent dans les salles informatiques des hôpitaux et les micro-pods en périphérie urbaine qui doivent rester en dessous de 60 dB de bruit. Les unités à montage mural occupent une part mineure, mais restent pertinentes pour les unités de bande de base 5G et les routeurs de succursales.
Les fabricants intègrent des panneaux composites et du vinyle à masse chargée dans les racks acoustiques sans augmenter l'encombrement global. La conformité aux normes d'émission sonore ISO 3744 devient une exigence dans les appels d'offres dans le secteur de la santé, renforçant l'adoption.
Par compatibilité de refroidissement : l'air domine, le refroidissement par liquide gagne du terrain
Les armoires refroidies par air représentent encore 77,75 % du chiffre d'affaires car les sites existants s'appuient sur des unités de climatisation de salle d'ordinateurs (CRAC) périmétriques. Cependant, la taille du marché indien des racks de centres de données pour les armoires refroidies par liquide devrait tripler d'ici 2032, parallèlement à l'adoption croissante de l'IA. Les opérateurs optent pour des cadres hybrides compatibles qui peuvent démarrer avec l'air et être rétrofit ultérieurement avec des boucles à plaques froides, protégeant le CAPEX. Les premières installations prêtes pour le refroidissement par liquide signalent une amélioration du PUE de 15 à 20 % une fois que les serveurs passent au refroidissement direct par puce, compensant des coûts initiaux plus élevés.
Les fournisseurs de racks pré-percent désormais pour les raccords à déconnexion rapide et intègrent des vannes sans gouttes, réduisant le temps de rétrofit sur site. Les largeurs standard de 600 mm sont privilégiées car elles laissent 200 mm de dégagement latéral dans les allées de 1 200 mm, simplifiant la gestion des tuyaux.
Par utilisateur final : l'informatique et les télécommunications en tête, la santé en progression rapide
Les acheteurs du secteur informatique et des télécommunications détenaient 39,45 % des dépenses de 2025 alors que les CSP et les opérateurs déployaient des zones de disponibilité régionales. La taille du marché indien des racks de centres de données pour la santé devrait progresser le plus rapidement, portée par la télé-réanimation (télé-USI), l'imagerie PACS et les initiatives de numérisation réglementaire. Le BFSI continue d'élargir des pods sécurisés nécessitant des serrures à double facteur et une isolation aux vibrations. Les entreprises de diffusion multimédia en continu positionnent des nœuds de cache à proximité des centres de population, stimulant la demande de quarts de rack dans les toits de centres commerciaux et les sous-sols de stades.
Des besoins spécialisés tels que l'archivage d'images IRM poussent les acheteurs du secteur de la santé vers des armoires à isolation sonique et blindage électromagnétique. Les fabricants proposant des revêtements en poudre antimicrobiens et des socles à pression négative prennent l'avantage lors des appels d'offres de projets hospitaliers.
Par type de centre de données : la croissance hypescale remodèle les modèles traditionnels
Les installations de colocation ont dominé le marché indien des racks de centres de données avec 66,20 % de part de marché en 2025, soulignant la préférence des entreprises pour les salles partagées qui optimisent l'efficacité du capital et l'expertise opérationnelle. Les installations hypescale/auto-construites progressent rapidement à un CAGR de 20,25 % jusqu'en 2032, portées par le campus de Google à Visakhapatnam d'une valeur de 6 milliards USD et les 12,7 milliards USD engagés par AWS jusqu'en 2031. Ces constructions centrées sur l'IA nécessitent des racks conçus pour des charges de 80 à 100 kW et des boucles de liquide à collecteurs.
Les autres, comprenant les déploiements d'entreprise et en périphérie, répondent à des besoins spécialisés où la proximité ou la conformité impose des salles dédiées. Le site de CtrlS à Patna, évalué à 400 crores INR (48,2 millions USD), illustre la tendance en périphérie qui équilibre coût et fiabilité. Les fournisseurs de colocation proposent désormais des offres hybrides, mêlant allées partagées et cages dédiées, permettant aux fournisseurs de racks de tirer parti d'une fabrication standardisée tout en répondant à des accords de niveau de service variés.
Analyse géographique
Le Sud de l'Inde reste l'épicentre, contribuant à plus de la moitié de la capacité MW active et à 65 % du pipeline vers 2030. Chennai et Bangalore bénéficient de la proximité des câbles sous-marins et de la densité de talents, tandis que les exonérations fiscales d'Hyderabad renforcent son attrait. Les terrains regroupés avec des accords de transport d'énergie verte réduisent le délai de réalisation des projets jusqu'à six mois, soutenant une domination continue.
L'Inde de l'Ouest, ancrée par Mumbai et Navi Mumbai, conserve un poids stratégique grâce aux charges de travail BFSI et aux câbles de passerelle internationaux. La politique de parc vert du Maharashtra offrant des tarifs concessionnels pour une exploitation 100 % renouvelable attire 20 milliards USD d'investissements planifiés. La cherté des terrains encourage des allées de racks plus hautes et des salles de données à plusieurs étages, rendant la robustesse des armoires et la conformité sismique essentielles.
Les corridors du Nord et de l'Est émergent grâce aux incitations des États. L'installation de 600 crores INR dans le Nord-Est cible les charges de travail logistiques et gouvernementales insuffisamment desservies. Le campus de 60 MW de CtrlS à Kolkata témoigne de la confiance dans des réseaux électriques à moindre coût et des températures ambiantes plus fraîches qui réduisent les factures de refroidissement. Ensemble, ces régions diversifient les risques liés aux événements météorologiques côtiers et décongèrent les grandes métropoles.
Paysage réglementaire
La demande de baies en Inde s'inscrit dans un environnement de politiques et de normes en durcissement, façonné par le MeitY, les régulateurs sectoriels et le Bureau of Indian Standards (BIS). Le 25 février 2026, l'Inde a notifié ses premières normes nationales pour l'informatique en nuage et la performance des centres de données, alignées sur les cadres ISO/IEC via le BIS, relevant ainsi la barre des pratiques de conception et d'exploitation auditées qui se répercutent sur les spécifications des baies (capacités de charge, mise à la terre, sécurité et dispositions de surveillance). Parallèlement, les mandats de localisation de Digital India pour les données sensibles et la préférence d'achat du MeitY liée à une valeur ajoutée domestique de 25 à 45 % renforcent un approvisionnement conforme et traçable plutôt qu'une fabrication informelle.
La conformité en matière de gouvernance des données devient également un critère d'approvisionnement pour les opérateurs et leurs fournisseurs. Les règles DPDP notifiées le 13 novembre 2025 fixent un délai de 18 mois se terminant le 13 mai 2027 et font référence à des sanctions pouvant atteindre 250 crore INR par infraction, poussant les centres de colocation et d'entreprise à formaliser des contrôles qui se traduisent par des enceintes sécurisées et verrouillables et des chaînes d'approvisionnement documentées. Les mesures côté investissement, notamment les incitations du budget de l'Union 2026 et le traitement en tant qu'infrastructure pour les installations plus importantes (généralement au-dessus de 5 MW), ainsi que les programmes de guichet unique au niveau des États (par exemple, le cadre politique 2025 du Rajasthan), raccourcissent les cycles de projet et augmentent la part des baies acquises via des appels d'offres normalisés plutôt que des achats ponctuels.
Analyse de la chaîne de valeur
La chaîne de valeur des baies en Inde couvre l'approvisionnement en acier et en composants en amont, la fabrication et l'intégration de systèmes en milieu de chaîne, et la livraison en aval via les canaux vers les sites de colocation, d'hyperscale/auto-construction et périphériques. En amont, les châssis d'armoires dépendent de tôles d'acier et d'intrants de finition, tandis que l'infrastructure électrique des centres de données requise en complément des baies reste fortement dépendante des importations, avec des équipements essentiels tels que les transformateurs, l'appareillage de commutation et l'acier CRGO souvent issus de marchés tels que le Japon, la Corée du Sud et la Chine. Cette exposition aux importations contribue à de longs délais pour les équipements électriques critiques (souvent cités autour de 12 mois), ce qui peut retarder la mise en service des rangées de baies même lorsque les armoires sont disponibles.
En milieu de chaîne, l'Inde dispose d'un mélange de fabricants locaux de tôlerie et de fournisseurs mondiaux qui associent les baies à des accessoires d'alimentation, de refroidissement et de gestion. Les expansions de fabrication de Schneider Electric en Inde illustrent des efforts de localisation qui soutiennent l'écosystème autour des déploiements de baies, notamment une extension de 184 crore INR de son site de Kolkata pour porter la production à 250 000 unités de composants moyenne tension par an, et une installation de fabrication de 500 000 pieds carrés au Tamil Nadu développée avec Horizon Industrial Parks pour répondre aux besoins d'infrastructure informatique des entreprises. En aval, les intégrateurs de systèmes et les entrepreneurs réalisent l'assemblage spécifique au site (PDU, interfaces de goulottes électriques, capteurs et contrôles d'accès), mais la chaîne fait face à des contraintes liées à la pénurie de main-d'œuvre qualifiée pour la mise en service et à une profondeur de fabrication nationale limitée pour les sous-systèmes de refroidissement liquide avancés, augmentant la dépendance aux pièces importées et aux services spécialisés pour les rangées de baies à haute densité prêtes pour l'IA.
Paysage concurrentiel
Hanut India et Rohan Infotech tirent parti des préférences du programme Make in India en proposant 45 % de contenu local et une personnalisation rapide. Vertiv, Schneider Electric et Rittal s'appuient sur des chaînes d'approvisionnement mondiales pour fournir des échangeurs de chaleur en porte arrière et des jeux de barres à haute capacité demandés par les fournisseurs hypescale. Les engagements de durabilité remodèlent les achats :
Les déploiements en périphérie dans les villes de niveaux 2/3 ouvrent un espace vierge pour des racks modulaires à livraison rapide qui s'adaptent aux portes de 2,4 m et aux ascenseurs. Les acteurs mondiaux s'associent à des entreprises locales de tôlerie pour réduire le fret et les droits d'importation, érodant les avantages tarifaires nationaux. Les services à valeur ajoutée — unités de distribution d'alimentation (PDU) intégrées en usine, kits de capteurs et support du cycle de vie — deviennent décisifs, poussant les simples formeurs de métal à améliorer leurs capacités ou à se retirer.
À l'avenir, la consolidation est probable car l'inflation des composants récompense les économies d'échelle. Les fournisseurs capables de regrouper racks, alimentation, refroidissement et logiciels de gestion de l'infrastructure des centres de données (DCIM) peuvent ancrer des revenus de services gérés à long terme, se différenciant dans un domaine de plus en plus encombré.
Leaders du secteur indien des racks de centres de données
Eaton Corporation
Black Box Corporation
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La densification pilotée par l'IA et la standardisation guidée par la conformité élargissent l'espace disponible pour des baies plus performantes, à la fois dans les grandes métropoles et dans les nouvelles constructions périphériques de niveau 2/3. Alors que la capacité installée des centres de données en Inde est estimée à environ 1,5-1,7 GW au début de 2026, avec des programmes de politique et d'investissement visant une expansion multi-gigawatts d'ici 2030, les opérateurs passent de rangées conventionnelles de 12-15 kW à des configurations prêtes pour l'IA nécessitant des châssis compatibles refroidissement liquide, des capacités de charge statique plus élevées et une détection intégrée pour la gestion thermique et énergétique. Cette évolution favorise les opportunités dans les armoires hybrides compatibles refroidissement, les enceintes gérées en acoustique et en CEM pour les locataires réglementés (notamment BFSI et santé), et les formats de baies complètes standardisés reproductibles sur des empreintes multi-sites.
La fabrication locale et une intégration plus poussée avec la distribution d'électricité créent des opportunités supplémentaires, en particulier lorsque la préférence d'achat est liée à la valeur ajoutée nationale et à une conformité traçable. Schneider Electric a publiquement indiqué que les opérations de centres de données représentent environ 15-20 % de son activité en Inde, avec une croissance continue, et investit dans la capacité indienne (par exemple, l'extension des composants moyenne tension à Kolkata et l'empreinte de fabrication au Tamil Nadu), signalant une demande durable d'infrastructure intégrée disponible localement autour des déploiements de baies. Les contraintes de la chaîne d'approvisionnement mises en évidence par les analyses sectorielles, y compris les longs cycles d'approvisionnement pour les équipements électriques et la fabrication nationale limitée de refroidissement liquide, laissent une marge de manœuvre aux fournisseurs de baies et aux intégrateurs capables de raccourcir les délais grâce à la fabrication locale, à la pré-intégration des PDU et des kits de surveillance, et à des capacités de service qui réduisent les goulots d'étranglement de mise en service sur site.
Développements récents du secteur
- Juillet 2026 : Rittal India passe de fournisseur de produits à fournisseur de solutions globales dans les secteurs indiens de l'informatique et de l'électricité, avec un accent sur les solutions de refroidissement de précision pour les centres de données et le HPC. Rittal India met également l'accent sur des solutions intégrées de refroidissement et de baies pour les charges de travail IA et HPC sur le marché indien. L'entreprise présente cela comme une extension de sa capacité de bout en bout pour le soutien au déploiement des baies et du refroidissement.
- Juin 2026 : Eaton lance une nouvelle solution de tableau de distribution basse tension en Inde, conçue et fabriquée localement pour soutenir la distribution électrique des baies dans les centres de données IA hyperscale. Le lancement élargit l'offre d'infrastructure électrique pour les baies hyperscale indiennes. La fabrication localisée et la gestion intégrée de l'alimentation d'Eaton visent un déploiement plus rapide des baies prêtes pour l'IA.
- Mai 2026 : Black Box Limited finalise l'acquisition de 2S Inovações Tecnológicas, basée au Brésil, afin d'étendre ses capacités en infrastructure numérique et en services de centres de données. Cette acquisition élargit le portefeuille et les services transfrontaliers de centres de données de Black Box sur les marchés liés à l'Inde. Black Box présente cet ajout comme une extension de son empreinte de services de gestion de centres de données.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Selon cette méthodologie, le marché indien des baies pour centres de données couvre les revenus générés par la vente de baies utilisées pour monter et sécuriser les équipements informatiques et de réseau à l'intérieur des centres de données indiens, dans les formats courants d'armoires et de châssis ouverts, ainsi que les hauteurs d'unités standard.
Exclusions de portée : nous excluons les serveurs, le stockage, le matériel de réseau, les PDU, les équipements de refroidissement et les services complets de construction de centres de données, même s'ils sont achetés dans le cadre du même projet.
Aperçu de la segmentation
- Par taille de rack
- Quart de rack (9U–22U)
- Demi-rack (23U–27U)
- Rack complet (42U–52U)
- Par type de rack
- Racks à cadre ouvert
- Armoires serveurs fermées
- Racks à montage mural
- Racks insonorisés / acoustiques
- Par compatibilité de refroidissement
- Racks refroidis par air
- Racks refroidis par liquide
- Racks prêts pour le refroidissement hybride
- Par secteur d'activité des utilisateurs finaux
- Informatique et télécommunications
- BFSI
- Gouvernement et secteur public
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication
- Autres utilisateurs finaux
- Par type de centre de données
- Installations de colocation
- Installations hypescale / auto-construites
- Autres (entreprise, périphérie, entre autres)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir la frontière de ce qui constitue une vente de baies, et pour construire le contexte de la demande pour les centres de données indiens qui détermine finalement les commandes de baies. Nous avons examiné les publications publiques de sources gouvernementales et réglementaires telles que le MeitY, le ministère de l'Énergie, et les agences étatiques de promotion informatique et industrielle pour comprendre les ajouts de capacité et les signaux politiques qui influencent les nouvelles constructions.
Nous avons également utilisé des sources sans paywall telles que la Telecom Regulatory Authority of India (TRAI) et la Reserve Bank of India (RBI) pour les signaux liés à l'adoption des paiements numériques, ainsi que des publications d'organismes de normalisation et de revues techniques pour vérifier les conventions de dimensionnement des armoires et la préparation à la haute densité. Les rapports annuels des entreprises, les présentations aux investisseurs, la couverture médiatique réputée et un abonnement payant pour les données financières et les actualités des entreprises ont été référencés pour vérifier les niveaux d'activité et l'orientation des prix, puis toutes les hypothèses ont été revérifiées pour en assurer la cohérence. Les sources énumérées ici sont illustratives, et de nombreux autres documents publics et ensembles de données ont également été utilisés lors de la collecte et de la validation des données.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour valider la demande de baies par type de centre de données et pour clarifier la tarification et le calendrier des expéditions, non visibles dans les documents publics. Nous avons échangé avec un ensemble de fournisseurs de baies, d'opérateurs de centres de données, d'intégrateurs de systèmes et d'équipes d'approvisionnement. Le travail de terrain a été équilibré entre les principaux pôles métropolitains indiens et les localisations émergentes, afin que la part de la nouvelle charge informatique reflète les endroits où les achats de baies sont susceptibles d'être effectués en premier.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 36 % | Direction générale : 15 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/unités : 25 % |
| Petits acteurs : 19 % | Managers : 60 % |
Dimensionnement et prévision du marché
Le dimensionnement est établi à l'aide d'une approche descendante où les signaux d'expansion des centres de données en Inde sont convertis en demande de baies grâce à des facteurs de conversion pratiques, puis la valeur est dérivée en utilisant un mix et une tarification typiques des baies. Dans le modèle, des variables telles que la capacité annoncée et en construction, les fourchettes de densité de baies observées (y compris les besoins de densité plus élevés pour les salles prêtes pour l'IA), le mix entre déploiements de colocation et d'entreprise, et la part des armoires ouvertes par rapport aux armoires fermées, sont utilisées pour former le besoin annuel en baies.
Pour maintenir des totaux réalistes, nous appliquons des vérifications ascendantes sélectives en utilisant des discussions avec les fournisseurs, des fourchettes de prix échantillonnées par type de baie et hauteur d'unité, et des vérifications de canaux concernant les délais de livraison et le calendrier des projets. Lorsqu'une partie de la demande ne peut pas être directement observée (par exemple, les petits sites d'entreprise), elle est traitée par des hypothèses de pénétration calibrées, testées de manière répétée dans les entretiens et ajustées uniquement lorsque plusieurs signaux convergent dans la même direction.
Les prévisions sont réalisées par analyse de scénarios, car les calendriers de construction des centres de données en Inde peuvent évoluer avec la disponibilité de l'électricité, les délais d'autorisation et l'absorption locative. Le scénario de base s'ancre sur les perspectives de pipeline les plus cohérentes issues des entretiens. Des fourchettes de sensibilité sont ensuite appliquées à la densité des baies et à la progression du prix de vente moyen afin que la prévision reste explicable et reproductible.
Validation des données et cycle de mise à jour
Chaque étape majeure est vérifiée pour sa cohérence interne, puis les résultats sont comparés à des indicateurs de demande indépendants tels que le flux d'actualités sur les extensions d'installations, les tendances de calendrier d'approvisionnement et les tendances de densité de baies discutées par les praticiens. Si une valeur semble incohérente, l'hypothèse est revue, et les répondants sont recontactés lorsqu'un écart persiste après les vérifications documentaires.
Avant validation finale, le modèle passe par un examen d'analyste en plusieurs étapes afin que l'arithmétique, les unités et le traitement des devises soient cohérents d'une année à l'autre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent (par exemple, des annonces de grands campus, des changements de politique ou des variations brusques des coûts des intrants). Avant livraison, une nouvelle vérification est effectuée pour s'assurer que les derniers développements publics sont reflétés dans les chiffres finaux.
Comparaison du dimensionnement du marché indien des baies pour centres de données par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées peuvent varier considérablement pour les baies de centres de données, car la limite du produit est souvent confondue avec un équipement de centre de données plus large, et parce que différentes études traitent le calendrier des expéditions et la tarification de manière très différente. Nous observons l'écart le plus important lorsqu'un modèle utilise la valeur de l'industrie des centres de données comme proxy, ou lorsqu'il inclut du matériel adjacent situé à l'intérieur de la baie.
Les signaux de capacité installée, les discussions sur la densité des baies en Inde et les vérifications d'approvisionnement côté acheteur sont les preuves qui maintiennent l'estimation de Mordor Intelligence liée à la demande réelle de baies et aux revenus liés uniquement aux baies, plutôt qu'aux dépenses d'investissement des installations ou aux totaux du matériel informatique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,21 millions USD (2024) | |
| Éditeur sectoriel A | 207,46 millions USD (2025) | Cette estimation semble inclure une portée d'équipement et d'applications beaucoup plus large, et son échelle suggère que des catégories hors baies ou des dépenses plus larges de centres de données peuvent être comptabilisées dans ce même chiffre. |
| Rapport sectoriel B | 10,00 milliards USD (2024) | Ce chiffre représente la valeur globale de l'industrie indienne des centres de données plutôt que celle des baies, mélangeant ainsi le foncier, l'énergie, la construction et les opérations avec le matériel, ce qui gonfle la taille de marché spécifique aux baies. |
La comparaison montre principalement que la portée est le facteur déterminant, et une fois que les baies sont séparées de la construction des installations et du matériel informatique, le marché devient beaucoup plus restreint et plus facile à cerner. En ancrant le modèle sur des signaux d'expansion observables, puis en validant la tarification et le mix par des vérifications auprès des praticiens, le chiffre final reste transparent, reproductible et aligné sur ce que les acheteurs paient réellement pour les baies en Inde.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché indien des racks de centres de données ?
La taille du marché indien des racks de centres de données devrait atteindre 4,99 millions USD en 2026 et croître à un CAGR de 18,42 % pour atteindre 13,74 millions USD d'ici 2032.
Quelle est la taille actuelle du marché indien des racks de centres de données ?
En 2026, la taille du marché indien des racks de centres de données devrait atteindre 4,99 millions USD.
Qui sont les acteurs clés du marché indien des racks de centres de données ?
Eaton Corporation, Black Box Corporation, Rittal GMBH & Co.KG, Schneider Electric SE et Vertiv Group Corp. sont les principales entreprises opérant sur le marché indien des racks de centres de données.
Quelles années ce rapport sur le marché indien des racks de centres de données couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché indien des racks de centres de données était estimée à 4,99 millions USD. Le rapport couvre la taille historique du marché indien des racks de centres de données pour les années : 2024. Le rapport prévoit également la taille du marché indien des racks de centres de données pour les années : 2026, 2027, 2028, 2029, 2030, 2031 et 2032.
Dernière mise à jour de la page le:
- Marché des racks pour centres de données au Vietnam
- Marché des racks pour data centers
- Marché des racks de centres de données en Allemagne
- Marché des racks de centres de données au Royaume-Uni
- Marché des racks de centres de données aux États-Unis
- Marché des racks pour centres de données de Singapour
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs de centres de données en Inde Les serveurs en Inde, répartis par format, architecture de processeur et modèle de déploiement.
- Marché des serveurs pour centres de données de Malaisie La demande de serveurs en Malaisie, couvrant le niveau de centre de données, le format et l'application / charge de travail.
- Marché des centres de données hyperscale en Inde Demande de sites hyperscale en Inde, couvrant le type d'installation, le composant et le niveau (tier).
- Marché de la consommation d'eau des centres de données au Chili La demande en consommation d'eau au Chili, couvrant la source d'approvisionnement en eau, le type d'installation et la taille de l'installation.



