
Taille et part du marché MVNO en Croatie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 60.11 Millions de dollars américains |
| Taille du Marché (2026) | 63.49 Millions de dollars américains |
| Taille du Marché (2031) | 84.24 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.82 % |
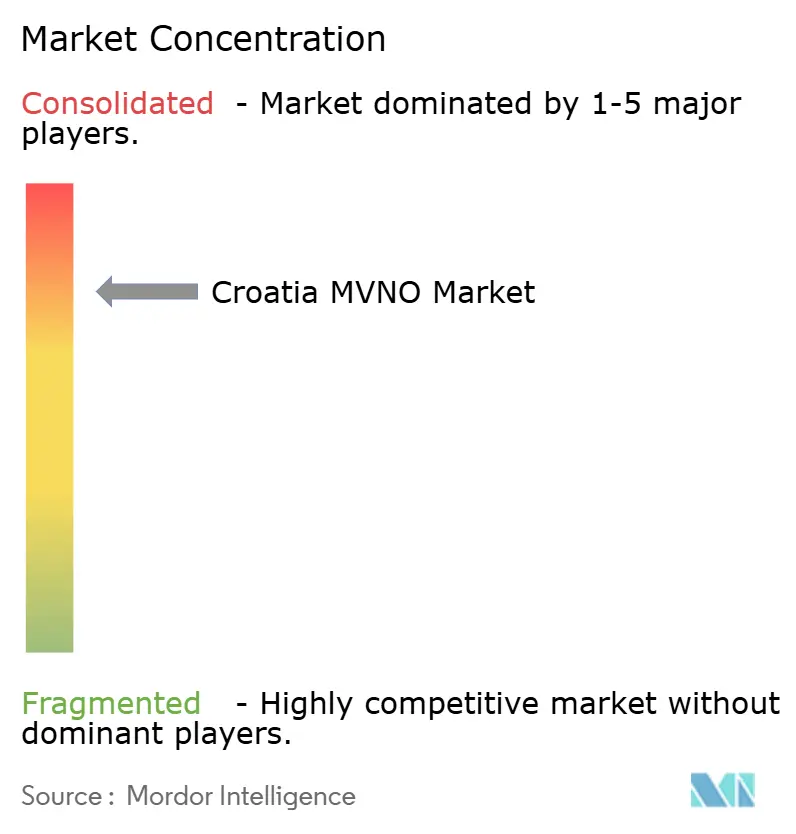
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché MVNO en Croatie par Mordor Intelligence
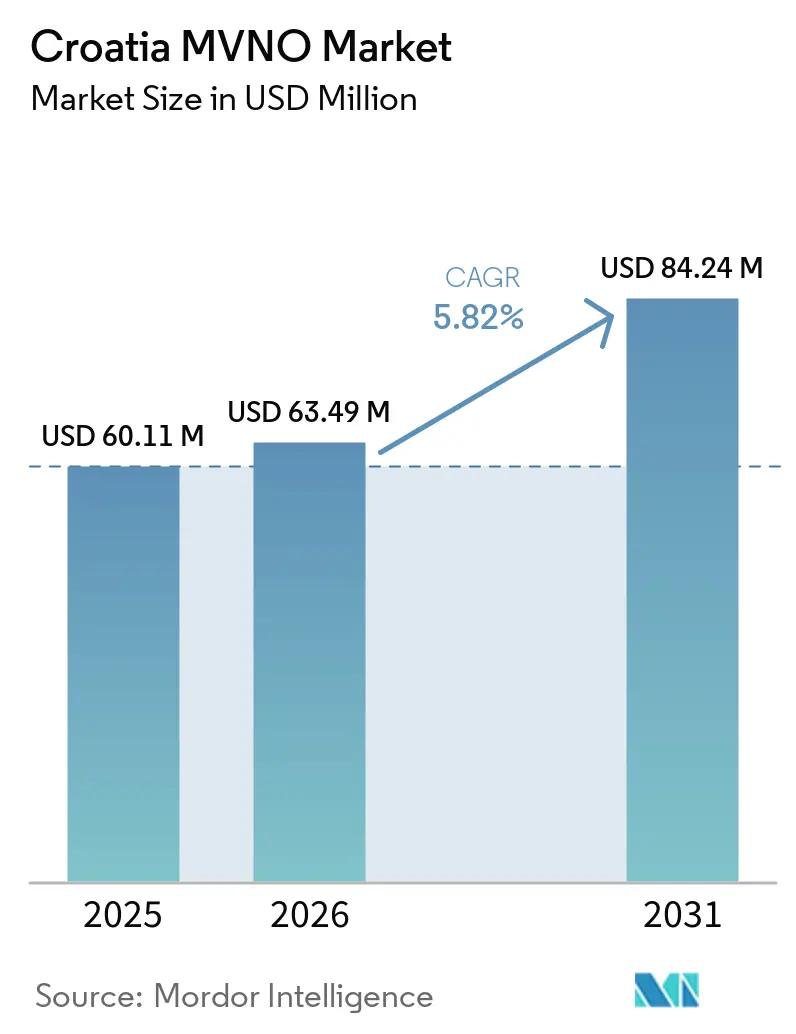
La taille du marché MVNO en Croatie devrait augmenter de 60,11 millions USD en 2025 à 63,49 millions USD en 2026 et atteindre 84,24 millions USD d'ici 2031, avec un TCAC de 5,82 % sur la période 2026-2031. En termes de volume d'abonnés, le marché était évalué à 288,44 milliers d'abonnés en 2025 et devrait croître de 302,67 milliers d'abonnés en 2026 à 385,01 milliers d'abonnés d'ici 2031, à un TCAC de 4,93 % durant la période de prévision (2026-2031). Cette performance reflète la réglementation favorable en matière d'accès de gros dans le pays, l'attrait du tourisme saisonnier et une évolution des consommateurs vers des offres mobiles numériques et axées sur la valeur. L'adoption massive du cloud, les modèles d'exploitation à faible intensité d'actifs et l'intégration par eSIM abaissent les barrières à l'entrée pour les marques agiles, tandis que le réaménagement du spectre et l'intégration satellite-terrestre ouvrent de nouveaux corridors de capacité. Le groupement d'offres par les opérateurs de réseau mobile titulaires continue de relever la barre concurrentielle, mais les opérateurs virtuels s'appuient sur une tarification agile, une activation instantanée et une conception de services de niche pour défendre leurs marges. Les vents contraires à la croissance comprennent des charges de gros réglementées élevées, un nombre limité de préfixes de numéros mobiles et des fuites de revenus liées à la réglementation européenne « itinérance comme à la maison », mais les forces structurelles du tourisme numérique, du déploiement de l'IoT et de la parité réglementaire maintiennent des perspectives à court terme positives pour les nouveaux entrants comme pour les sous-marques des opérateurs titulaires.
Principaux enseignements du rapport
- Par modèle de déploiement, l'infrastructure cloud détenait 70,51 % de la part de revenus en 2024, tandis que le cloud enregistrait également le TCAC le plus rapide de 10,21 % jusqu'en 2030.
- Par mode opérationnel, les formats revendeur et MVNO léger ont capturé 59,62 % de la part en 2024, tandis que les opérations MVNO complètes devraient croître à un TCAC de 16,88 % d'ici 2030.
- Par type d'abonné, les connexions grand public représentaient 84,08 % de la part du marché MVNO en Croatie en 2024 ; les lignes IoT devraient s'accélérer à un TCAC de 25,84 % jusqu'en 2030.
- Par application, les services à prix réduit étaient en tête avec 41,52 % de la taille du marché MVNO en Croatie en 2024, tandis que le M2M cellulaire affiche le TCAC le plus élevé de 24,20 % jusqu'en 2030.
- Par technologie réseau, la 4G/LTE dominait avec 78,69 % de la part de revenus en 2024 ; les solutions satellite/NTN affichent le TCAC le plus rapide de 46,00 % jusqu'en 2030.
- Par canal de distribution, les plateformes numériques uniquement ont contribué à 58,04 % des revenus de 2024 et croissent à un TCAC de 8,63 % jusqu'en 2030.
Tendances et perspectives du marché MVNO en Croatie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accès de gros et non-discrimination imposés par le régulateur | +1.2% | National ; intense à Zagreb, Split, Rijeka | Moyen terme (2-4 ans) |
| Afflux touristiques en forte hausse exigeant des offres SIM/eSIM à court terme | +0.9% | Régions côtières, Zagreb, îles | Court terme (≤ 2 ans) |
| Adoption rapide par les consommateurs de l'eSIM et de l'intégration numérique | +0.8% | Centres urbains, en expansion vers les villes secondaires | Moyen terme (2-4 ans) |
| Migration des utilisateurs sensibles aux prix des offres groupées des ORM vers les marques à prix réduit | +0.7% | National, plus élevé dans les zones rurales et périurbaines | Court terme (≤ 2 ans) |
| Déploiements IoT portuaires et logistiques nécessitant des MVNO à marque privée | +0.5% | Villes portuaires et corridors logistiques | Long terme (≥ 4 ans) |
| Réaménagement du spectre 3G libérant de la capacité de qualité de service | +0.4% | National, priorité aux zones urbaines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accès de gros et non-discrimination imposés par le régulateur
Le cadre d'équivalence des intrants (EoI) de HAKOM oblige Hrvatski Telekom à exposer les mêmes API, systèmes de commande et délais de provisionnement aux MVNO que ceux dont bénéficie sa branche de détail. Les délais de conformité débutant en avril 2025 suppriment un goulot d'étranglement historique qui gonflait les délais de lancement et les ajustements de service pour les opérateurs virtuels. L'intégration back-office équilibrée permet aux marques de se concentrer sur la conception de produits plutôt que sur la gestion opérationnelle des urgences, ce qui est particulièrement important pour les segments de niche tels que l'IoT, l'hôtellerie et les forfaits touristiques à la demande. La surveillance en temps réel des performances de gros dissuade davantage les pratiques discriminatoires et génère des données que les MVNO peuvent utiliser dans les négociations. À moyen terme, la parité d'accès devrait ajouter 1,2 point de pourcentage au TCAC global, soutenant un paysage concurrentiel plus sain pour le marché MVNO en Croatie.
Afflux touristiques en forte hausse exigeant des offres SIM/eSIM à court terme
Les sièges d'avion programmés pour l'été 2025 s'élèvent à 14,34 millions, soit une hausse de 7,7 % par rapport à la saison précédente. Les touristes combinent l'évitement des frais d'itinérance avec un appétit pour les forfaits de données locaux adaptés à la couverture côtière, stabilisant une base prépayée à volume élevé que les MVNO peuvent servir efficacement via des codes QR eSIM et une activation par application. Les programmes de visa pour les nomades numériques, qui exigent des revenus mensuels de 2 300 EUR, ajoutent une strate d'utilisateurs premium prêts à payer pour des forfaits bi-pays ou régionaux. Les pics de demande saisonniers s'alignent bien sur les cycles de contractualisation de gros des MVNO, permettant aux opérateurs de verrouiller les capacités des mois à l'avance et de monétiser l'afflux sans coûts de spectre à long terme. L'intensité touristique stimule ainsi le marché MVNO en Croatie de 0,9 point de pourcentage à court terme.
Adoption rapide par les consommateurs de l'eSIM et de l'intégration numérique
Plus de 100 000 utilisateurs ont téléchargé l'application de libre-service Moj Tomato, lui attribuant une note de 4,1 sur 5, ce qui confirme l'aisance des consommateurs croates avec la gestion de numéros par application A1.HR. L'eSIM supprime les obstacles logistiques liés à la distribution de cartes SIM physiques et permet aux entrants internationaux de lancer des offres croates sans point de vente physique national. Pour les marques existantes, l'intégration entièrement numérique réduit le coût d'acquisition par abonné et accélère les cycles de vente incitative grâce aux notifications push en temps réel. La tendance s'inscrit également dans les objectifs de durabilité de l'UE, qui encouragent les services dématérialisés et sans contact. Ces effets combinés injectent une hausse estimée à 0,8 point de pourcentage dans les projections de TCAC pour le marché MVNO en Croatie.
Migration des utilisateurs sensibles aux prix des offres groupées des ORM vers les marques à prix réduit
Les escalateurs de prix indexés sur l'inflation dans les contrats hérités mettent à l'épreuve les budgets des ménages croates, incitant les utilisateurs à se tourner vers des offres prépayées simplifiées. Les MVNO en profitent en proposant des forfaits voix et données à tarif fixe, sans services de divertissement ni subventions d'appareils. Les zones rurales enregistrent le taux d'adoption le plus élevé, où la pénétration de la fibre est limitée et où les offres groupées de divertissement sont moins attrayantes. Cependant, l'érosion du revenu moyen par utilisateur qui en résulte pèse sur les marges opérationnelles, obligeant les MVNO à automatiser le support client et à s'appuyer sur des plateformes de facturation cloud pour gagner en échelle. Néanmoins, la hausse des volumes contribue à une augmentation de 0,7 point de pourcentage du TCAC du marché MVNO en Croatie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charges de gros réglementées élevées | -0.8% | National, tous les MVNO | Moyen terme (2-4 ans) |
| Groupement convergent agressif par les ORM | -0.6% | Zones urbaines, en expansion vers les villes secondaires | Court terme (≤ 2 ans) |
| Rareté des préfixes de numéros mobiles | -0.4% | National | Long terme (≥ 4 ans) |
| Règles européennes « itinérance comme à la maison » réduisant les revenus d'itinérance | -0.3% | Régions frontalières, corridors touristiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charges de gros réglementées élevées
Bien que le modèle EoI égalise l'accès, il ne plafonne pas les tarifs de gros, laissant les MVNO croates payer des frais par gigaoctet supérieurs à la moyenne européenne. Les marques de plus petite taille ne disposent pas du volume nécessaire pour négocier des remises, ce qui comprime les marges brutes en dessous de 15 % dans de nombreux forfaits prépayés. La capacité d'investissement dans des couches de services différenciées — telles que la fintech intégrée ou la diffusion vidéo en continu — reste donc limitée. Les MVNO axés sur l'IoT trouvent l'économie encore plus contrainte, car les capteurs à faible revenu moyen par utilisateur ne peuvent pas absorber des coûts de transport élevés. À moins que les grilles tarifaires ne s'assouplissent, le frein à la croissance du marché est estimé à -0,8 point de pourcentage au cours des trois prochaines années.
Groupement convergent agressif par les ORM
Hrvatski Telekom a réalisé une croissance de son chiffre d'affaires de 6 % en 2024 en poussant des offres groupées intégrées mobile, fibre et télévision, augmentant ainsi les coûts de changement pour les ménages. Les MVNO purs ne détiennent que rarement des actifs de ligne fixe ou d'IPTV, les obligeant à s'associer ou à rester exclus des appels d'offres multiproduits. Dans les centres urbains où l'adoption de la convergence est la plus élevée, le positionnement sur les prix seuls ne peut pas compenser la valeur perçue d'un abonnement quadruple play sur une seule facture. Cette tactique devrait amputer de 0,6 point de pourcentage le TCAC du marché MVNO en Croatie à court terme, incitant les opérateurs de niche à se concentrer davantage sur les segments verticaux mal desservis plutôt que sur les segments grand public traditionnels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement : l'adoption du cloud redessine les courbes de coûts
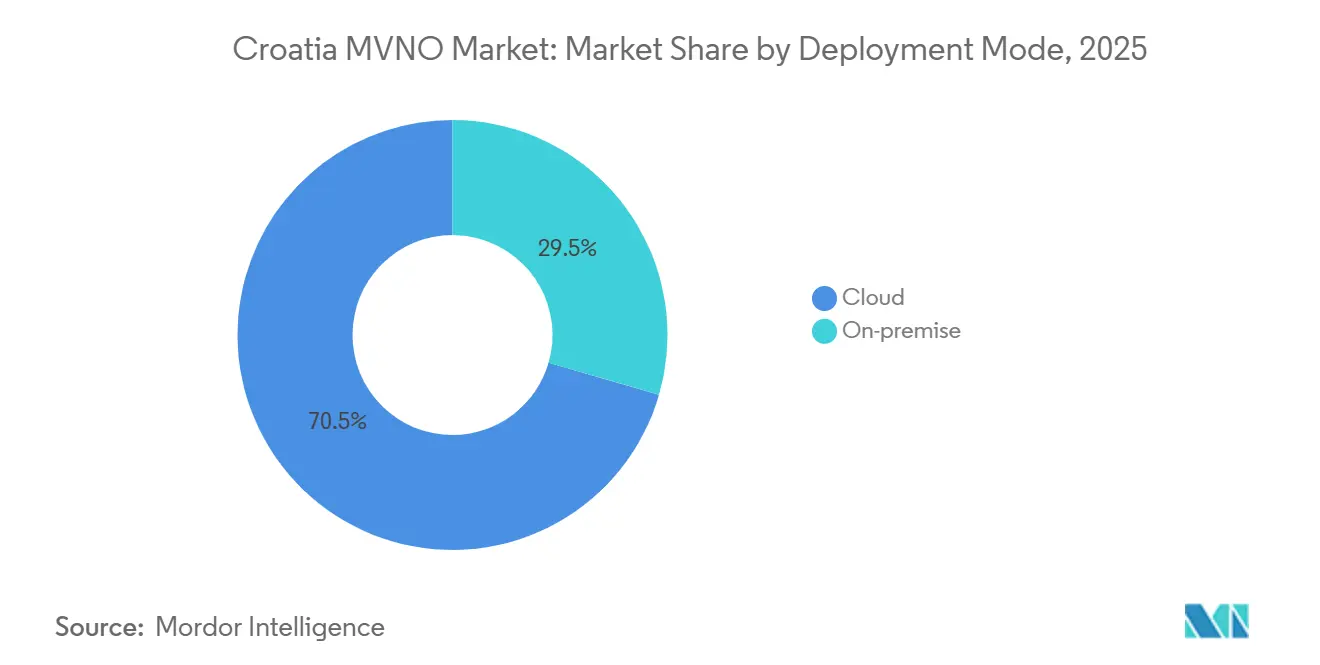
Le segment cloud a représenté 70,51 % des revenus de 2025, soulignant son rôle central sur le marché MVNO en Croatie. Une évolutivité accrue, des licences à la consommation et un déploiement rapide des fonctionnalités ont soutenu une perspective de TCAC de 10,21 %, permettant aux marques d'aligner leurs dépenses opérationnelles sur les fluctuations d'utilisation liées à la saison touristique. La taille du marché MVNO en Croatie associée aux déploiements sur site reste pertinente pour les clients du secteur bancaire, du secteur public et des infrastructures critiques nécessitant une résidence contrôlée des données.
Les architectures cloud natives démocratisent l'analytique avancée et les robots de service client alimentés par l'IA, autrefois réservés aux opérateurs de premier rang. Des cycles de mise en œuvre aussi courts que six semaines permettent aux opérateurs virtuels étrangers de tester des offres croates avec un coût irrécupérable minimal. L'élasticité prend également en charge une capacité extensible pour les pics estivaux, évitant ainsi des engagements à l'année. En conséquence, des fournisseurs cloud tels que Microsoft Azure et AWS nouent des alliances MVNE clés en main, intensifiant la concurrence pour les fournisseurs d'infrastructure bare-metal traditionnels.
Par mode opérationnel : une infrastructure légère favorise une entrée rapide
Les cadres de revendeur et de MVNO léger ont généré 59,62 % des revenus de 2025, confirmant leur dominance sur le marché MVNO en Croatie. Des régimes de conformité à faible intensité de capital et des délais de lancement plus courts rendent ces formats attractifs pour les acteurs numériques émergents, mais les MVNO complets devraient croître à un TCAC de 16,88 % jusqu'en 2030, à mesure que les marques matures recherchent un contrôle plus approfondi de la clientèle.
Les opérateurs de services qui évoluent vers la pleine propriété du cœur de réseau gagnent en latitude pour la VoLTE basée sur IMS, le découpage 5G et le provisionnement d'APN privés. Cette progression élève les barrières au changement et ouvre des opportunités de contrats d'entreprise. Néanmoins, les tests d'interconnexion imposés par le régulateur et les exigences d'interception légale entraînent des coûts fixes plus élevés, ce qui favorise l'émergence de modèles hybrides — externalisant les fonctions réseau tout en conservant le contrôle des politiques. La diversité des modes souligne un vivier d'innovation sain au sein du marché MVNO en Croatie.
Par type d'abonné : la base grand public domine ; l'IoT progresse fortement
Les lignes grand public ont représenté 84,08 % de la part des revenus en 2025, les forfaits prépayés restant le choix de connectivité par défaut pour les touristes. À l'inverse, les lignes IoT affichent une prévision de TCAC de 25,84 %, les positionnant comme le prochain pilier de croissance pour la taille du marché MVNO en Croatie. Les projets de ports intelligents financés par l'UE et les pilotes d'automatisation industrielle dans les ports de Rijeka, Split et Ploče demandent déjà des APN privés et du découpage réseau.
La demande des entreprises, bien que plus modeste en chiffres absolus, privilégie des SLA entièrement personnalisables. Les flottes de camions transfrontaliers, par exemple, ont besoin d'une itinérance balkanique à tarif forfaitaire, que les opérateurs virtuels peuvent fournir via des accords de pilotage multi-IMSI. Une pénétration plus élevée des connexions spécifiques à l'industrie diversifie les revenus en s'éloignant des segments grand public sensibles aux prix et renforce la stabilité de l'ARPU.
Par application : les offres à prix réduit en tête ; le M2M accélère
Les offres à prix réduit ont conservé une part de 41,52 % en 2025, bénéficiant d'une tarification transparente et d'une intégration simplifiée. Pourtant, le M2M cellulaire est sur une trajectoire de TCAC de 24,20 %, soutenu par les corridors logistiques européens et les initiatives nationales d'Industrie 4.0. À mesure que la connectivité devient un poste budgétaire dans les budgets OT des entreprises, les offres groupées combinant des portails de gestion de SIM, des tableaux de bord de maintenance prédictive et des mises à jour de sécurité par voie hertzienne gagnent du terrain.
Les lignes d'applications métier ciblent les PME ayant besoin d'une voix et de données fiables sans la complexité des solutions d'entreprise. Les opérateurs virtuels exploitent les connexions CRM cloud pour proposer des adresses IP fixes, des VPN mobiles et du financement d'appareils en vente additionnelle. Combinés, ces vecteurs laissent entrevoir un pivot progressif vers la valeur ajoutée et loin de la concurrence purement tarifaire sur le marché MVNO en Croatie.
Par technologie réseau : maturité de la 4G ; percée du satellite
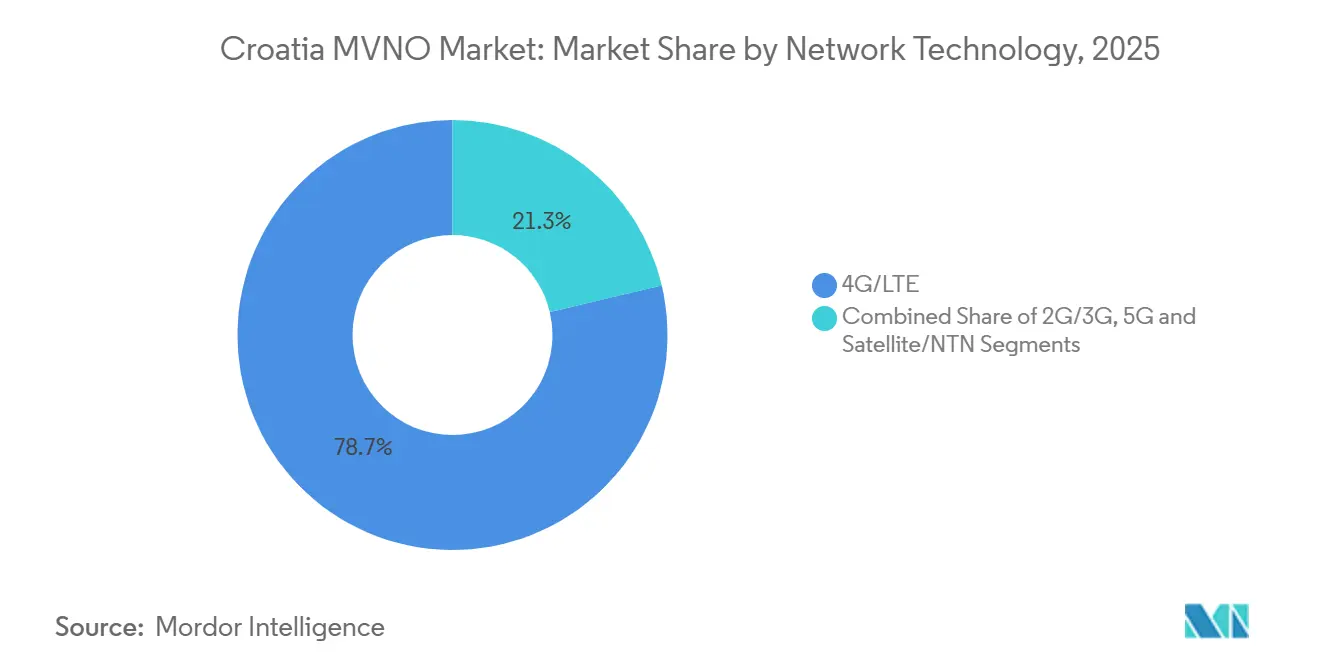
La 4G/LTE a représenté 78,69 % des revenus de 2025, grâce à une couverture nationale et des terminaux abordables. La part du marché MVNO en Croatie pour les liaisons satellite/NTN reste modeste, mais son TCAC de 46,00 % illustre un pragmatisme géographique — les plus de 1 200 îles de la Croatie nécessitent une dorsale non terrestre. L'intégration par A1 de la dorsale Starlink fournit des pics à faible latence de 350 Mbps aux villages côtiers, permettant des kiosques éphémères estivaux.
Alors qu'A1 décommissionne la 3G en février 2025, le réaménagement du spectre alimentera des porteuses supplémentaires pour la 4G et la 5G. Les opérateurs virtuels bénéficient de profils QoS plus riches et peuvent proposer des classes de données différenciées pour les jeux vidéo ou la diffusion en UHD. Bien que la 5G SA soit encore centrée sur les zones métropolitaines, l'exposition en gros s'élargira en 2026, permettant aux marques virtuelles d'expérimenter le découpage réseau pour l'IoT industriel.

Par canal de distribution : la prédominance des voies numériques
Les boutiques exclusivement numériques ont contribué à hauteur de 58,04 % des revenus de 2025 et restent le canal à la croissance la plus rapide avec un TCAC de 8,63 %. La livraison de QR code eSIM, la vérification d'identité en application via identifiant électronique et le service client par chatbot réduisent les frictions liées à l'acquisition et au support. La vente au détail traditionnelle conserve son utilité pour les échanges de SIM et le financement de terminaux, mais les kiosques postaux nationaux proposent désormais des bons eSIM génériques, brouillant la frontière entre hors ligne et en ligne.
Les plateformes de commerce électronique tierces s'associent aux opérateurs virtuels pour regrouper des assurances touristiques et des forfaits de données lors de la finalisation de la réservation, intégrant la connectivité dans le parcours d'achat de voyage. Les boutiques sous-marques des opérateurs servent de modèles hybrides, où la notoriété des opérateurs de réseau mobile parents attire les acheteurs averses au risque tout en maintenant une tarification de niveau MVNO. La suprématie numérique ancre ainsi l'empreinte future du marché MVNO en Croatie.
Analyse géographique
Zagreb, Split et Rijeka représentent conjointement plus de 55 % des transactions du marché MVNO en Croatie, tirant parti d'une population dense, de pôles universitaires et de sièges d'entreprises. Les districts côtiers, cependant, concentrent la part du lion du trafic de données prépayées uniquement pendant la période juin-septembre, lorsque la capacité en sièges d'avion est à son maximum. Par conséquent, les MVNO préchargent des profils réseau régionaux pour optimiser les transferts le long de l'autoroute A1 et des ferries vers les îles, garantissant que l'expérience touristique correspond aux références urbaines.
Des îles comme Hvar et Korčula posent des défis économiques de couverture qui favorisent les déploiements satellite ou à petites cellules en hôte neutre. Les MVNO utilisent l'orchestration multi-IMSI pour basculer le trafic entre les opérateurs hôtes, réduisant les taux de réclamations liées aux zones mortes. Les comtés de l'intérieur comme la Slavonie continuent de privilégier la voix et les SMS, de sorte que les forfaits à prix réduit restent populaires, tandis que l'Istrie, avec un fort mélange de visiteurs allemands et italiens, valorise les données à tarif fixe à l'échelle européenne.
Les fonds européens pour les villes intelligentes canalisent des subventions vers le port de Rijeka, les casernes d'Osijek et les capteurs de stationnement de Dubrovnik, stimulant la demande IoT localisée. Les MVNO coopèrent avec les agences informatiques municipales pour fournir un provisionnement sécurisé de cartes SIM via NB-IoT, en conformité avec les règles de souveraineté des données du RGPD. En dehors des grandes métropoles, les parcs d'énergie renouvelable en Lika adoptent des APN privés à dorsale satellite pour surveiller les performances des turbines, créant des lignes supplémentaires pour les opérateurs virtuels.
Paysage concurrentiel
Le marché MVNO en Croatie présente une concentration modérée : Bonbon, Tomato, Simpa et Lycamobile dominent les niches prépayées touristiques et des migrants, tandis que les nouveaux entrants orientés entreprise s'attaquent à la logistique et à l'IoT. Les synergies avec les sociétés mères accordent à Bonbon et Tomato une présence efficace en rayon et une latitude sur les tarifs de gros, mais les challengers à faible intensité d'actifs s'appuient sur des partenaires MVNE cloud pour faire évoluer leurs offres en semaines plutôt qu'en trimestres. La supervision réglementaire nivelle l'égalité d'accès, de sorte que la différenciation se déplace de plus en plus vers l'expérience utilisateur, les avantages de fidélité et les modules fintech intégrés.
Le partenariat Starlink d'A1 signale une manœuvre défensive contre la saturation terrestre en étendant une couverture fiable aux campings et aux marinas des îles. L'intégration CPaaS de Hrvatski Telekom avec Infobip automatise les flux de relance et de support technique, réduisant les dépenses opérationnelles et élevant la barre des services numériques que les concurrents doivent atteindre. Le retrait de Tele2 et son rebranding sous United Group (Telemach) ont recalibré les accords de partage de réseau, créant de l'espace pour que des MVNO spécialisés et axés sur les régions négocient de nouvelles conditions de gros.
Les orientations stratégiques mettent l'accent sur les eSIM prépayées touristiques, les forfaits bi-pays pour les navetteurs des Balkans et les tranches 5G à marque privée pour les clients industriels. Les opérateurs performants concentrent leurs dépenses marketing sur les canaux numériques, exploitent les programmes de parrainage avec les auberges de jeunesse et les agences de voyage, et utilisent des moteurs de vente incitative pilotés par l'IA pour vendre des compléments tels que l'assurance voyage. Ceux qui manquent de solidité financière atténuent le risque de désabonnement grâce à des promotions conjointes avec des applications de covoiturage et de livraison de repas qui résonnent auprès des jeunes démographies.
Leaders du secteur MVNO en Croatie
-
Bonbon
-
Tomato
-
Lycamobile Croatia
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2025 : A1 Croatie a fermé son réseau 3G, libérant du spectre réaménagé pour l'accès de gros 4G/5G.
- Janvier 2025 : Le nouveau règlement sur le service universel a fixé des vitesses de téléchargement minimales de 14 Mbps et des plafonds tarifaires de 29,21 EUR.
- Décembre 2024 : Hrvatski Telekom a déployé Infobip CPaaS, atteignant 50 % de résolution automatisée des demandes techniques.
- Octobre 2024 : HAKOM a publié les réglementations EoI finales imposant des API et des processus identiques pour les clients de gros.
Périmètre du rapport sur le marché MVNO en Croatie
| Cloud |
| Sur site |
| Revendeur |
| Opérateur de services |
| MVNO complet |
| MVNO léger / de marque |
| Grand public |
| Entreprise |
| Spécifique à l'IoT |
| Remise |
| Entreprise |
| M2M cellulaire |
| Autres |
| 2G/3G |
| 4G/LTE |
| 5G |
| Satellite/NTN |
| En ligne/numérique uniquement |
| Magasins de détail traditionnels |
| Boutiques de sous-marques d'opérateurs |
| Tiers/Gros |
| Par modèle de déploiement | Cloud |
| Sur site | |
| Par mode opérationnel | Revendeur |
| Opérateur de services | |
| MVNO complet | |
| MVNO léger / de marque | |
| Par type d'abonné | Grand public |
| Entreprise | |
| Spécifique à l'IoT | |
| Par application | Remise |
| Entreprise | |
| M2M cellulaire | |
| Autres | |
| Par technologie réseau | 2G/3G |
| 4G/LTE | |
| 5G | |
| Satellite/NTN | |
| Par canal de distribution | En ligne/numérique uniquement |
| Magasins de détail traditionnels | |
| Boutiques de sous-marques d'opérateurs | |
| Tiers/Gros |
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché MVNO en Croatie et ses prévisions de croissance ?
Le marché est évalué à 60,11 millions USD en 2025 et devrait atteindre 84,24 millions USD d'ici 2031, reflétant un TCAC de 5,82 %.
Quel modèle de déploiement domine les réseaux virtuels croates ?
L'infrastructure basée sur le cloud domine avec une part de 70,51 % en 2025 et affiche la perspective de TCAC la plus forte à 10,21 %.
Quelle est l'importance du tourisme pour la demande MVNO en Croatie ?
Le tourisme saisonnier ajoute 14,34 millions de sièges d'avion à l'été 2025, stimulant une forte demande d'eSIM prépayées le long de la côte et des îles.
Quel segment d'application se développe le plus rapidement ?
Les lignes M2M cellulaires, liées aux projets logistiques et de villes intelligentes, croissent à un TCAC de 24,20 % jusqu'en 2031.
Quelle tendance technologique perturbera le plus les lacunes de couverture ?
L'intégration satellite/NTN, portée par le partenariat Starlink d'A1, est prévue à un TCAC de 46 % alors que les opérateurs étendent leur service aux territoires insulaires.
Comment la réglementation influence-t-elle la concurrence entre MVNO ?
Les règles d'équivalence des intrants de HAKOM imposent des API et des processus de gros identiques, nivelant le terrain pour les nouveaux entrants.