
Taille et part du marché MVNO en Slovénie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
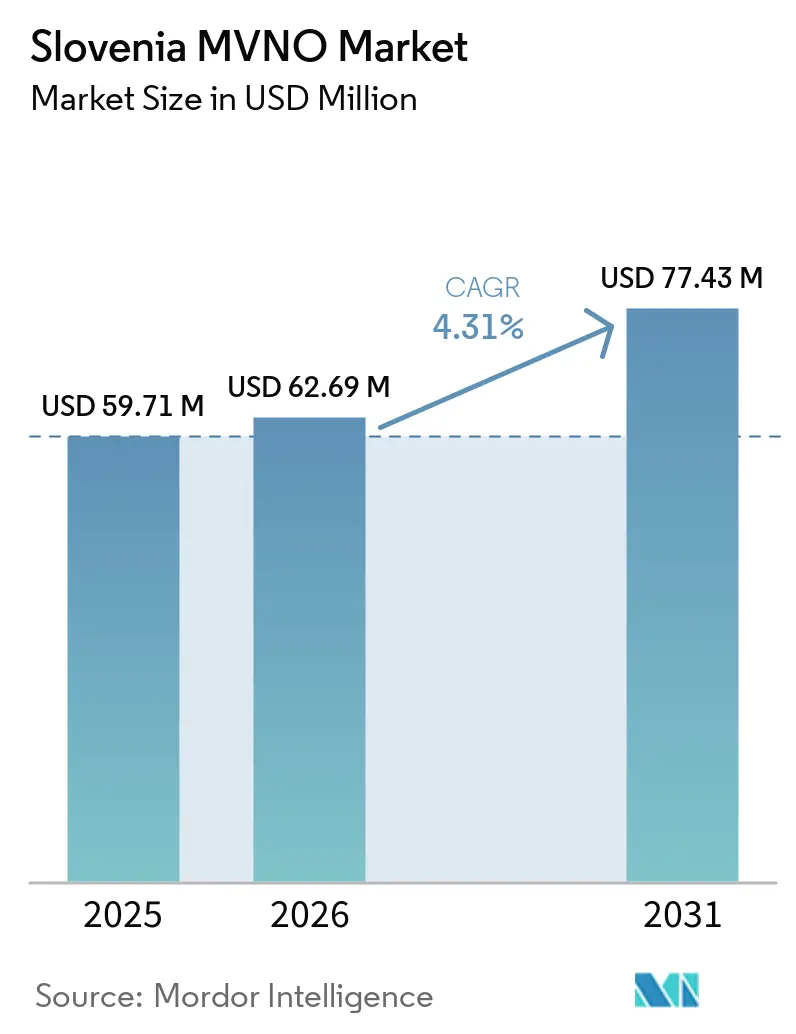
| Taille du marché de l'année de base (2025) | 59.71 Millions de dollars américains |
| Taille du Marché (2026) | 62.69 Millions de dollars américains |
| Taille du Marché (2031) | 77.43 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.31 % |
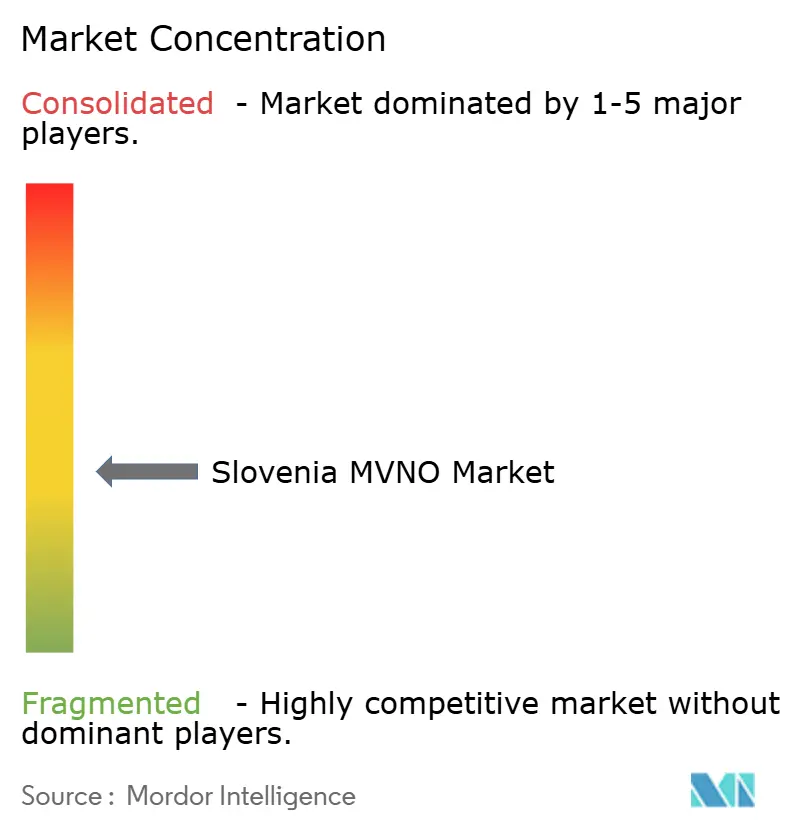
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché MVNO en Slovénie par Mordor Intelligence
La taille du marché des MVNO en Slovénie est projetée à 59,71 millions USD en 2025, 62,69 millions USD en 2026, et devrait atteindre 77,43 millions USD d'ici 2031, avec une croissance à un TCAC de 4,31 % de 2026 à 2031. En termes de volume d'abonnés, le marché était évalué à 176,92 milliers d'abonnés en 2025 et devrait croître de 184,02 milliers d'abonnés en 2026 à 219,24 milliers d'abonnés d'ici 2031, à un TCAC de 3,56 % durant la période de prévision (2026-2031).
La progression régulière du marché reflète une harmonisation réglementaire rigoureuse avec les règles de l'Union européenne, le déploiement national de la 5G et la généralisation des réseaux cœur natifs en nuage qui abaissent les barrières à l'entrée pour les nouveaux opérateurs de réseau virtuel. L'appétit des consommateurs pour les services prépayés à faible coût, conjugué à un taux de pénétration d'internet de 90,38 % dans le pays, continue d'alimenter le taux de désabonnement en faveur des marques numériques flexibles. Parallèlement, la migration vers l'architecture 5G autonome et le découpage en tranches de réseau ouvre des sources de revenus spécialisées dans l'IoT d'entreprise, la logistique et la fabrication. La différenciation concurrentielle repose sur l'agilité des fonctionnalités, l'eSIM, la VoLTE et les plateformes de facturation en nuage, plutôt que sur les guerres de prix traditionnelles, tandis que les plafonds de prix de gros imposés par l'UE ancrent des structures de marges prévisibles pour les acteurs de plus petite taille.
Points clés du rapport
- Par modèle de déploiement, les opérations basées sur le nuage représentaient 74,54 % de la part du marché des MVNO en Slovénie en 2025.
- Par mode opérationnel, le segment Full MVNO était en tête avec une part de revenus de 60,87 % en 2025, tandis que ce même segment devrait se développer à un TCAC de 13,51 % jusqu'en 2031.
- Par type d'abonné, les connexions grand public détenaient 81,86 % de la taille du marché des MVNO en Slovénie en 2025 ; les abonnements IoT progressent à un TCAC de 24,05 % jusqu'en 2031.
- Par application, les offres à prix réduit représentaient 51,08 % des revenus en 2025, tandis que les cas d'usage M2M cellulaire devraient croître à un TCAC de 21,56 % sur la période.
- Par technologie de réseau, les services 4G/LTE détenaient une part dominante de 71,12 % en 2025, tandis que les lignes 5G croissent à un TCAC de 24,05 % à mesure que le découpage en tranches pour les entreprises se développe.
- Par canal de distribution, les boutiques en ligne et exclusivement numériques ont capté 53,29 % de part en 2025 et croissent à un TCAC de 8,28 %.
Tendances et perspectives du marché MVNO en Slovénie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementation des prix d'accès de gros imposée par l'UE | +1.2% | À l'échelle nationale dans le cadre de l'harmonisation de l'UE | Moyen terme (2 à 4 ans) |
| Adoption rapide des plans eSIM et numériques uniquement | +0.8% | Ljubljana, Maribor et autres corridors urbains à forte densité | Court terme (≤ 2 ans) |
| Demande croissante de prépayé à faible coût par les migrants | +0.6% | Régions industrielles attirant la main-d'œuvre étrangère | Moyen terme (2 à 4 ans) |
| Découpage en tranches du réseau 5G SA pour les services aux entreprises | +1.1% | Quartiers d'affaires et parcs industriels | Long terme (≥ 4 ans) |
| Expansion des connexions IoT/M2M dans l'industrie | +0.7% | Pôles de fabrication autour de Celje et Koper | Long terme (≥ 4 ans) |
| Chaînes de supermarchés lançant des marques MVNO | +0.4% | À l'échelle nationale via les empreintes de vente au détail existantes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementation des prix d'accès de gros imposée par l'UE
La mise à jour du modèle de coûts 2025 de la Commission européenne a harmonisé les tarifs d'itinérance de gros et de terminaison vocale dans l'ensemble du bloc, supprimant les majorations discrétionnaires qui comprimaient autrefois les marges des petits opérateurs virtuels slovènes. [1] L'AKOS a intégré les tarifs plafonds dans les règles nationales, obligeant les opérateurs de réseau mobile hôtes à publier des grilles tarifaires transparentes qui reflètent désormais les coûts d'investissement 5G actuels plutôt que les moyennes 3G obsolètes. La réforme garantit une marge de manœuvre pour les marques émergentes et atténue le risque de tarification prédatrice, encourageant les nouveaux entrants à poursuivre des propositions de niche sans charges de gros prohibitives. Une tarification prévisible soutient également la planification financière à long terme, permettant aux investisseurs de souscrire à l'expansion du marché MVNO en Slovénie avec une plus grande confiance.
Adoption rapide des plans eSIM et numériques uniquement
Les attentes des consommateurs favorisent une intégration instantanée et sans papier, et l'activation eSIM répond à ce besoin. HoT mobil est devenu le premier MVNO local à déployer l'eSIM, le VoLTE et le VoWiFi en 2024, réduisant les coûts logistiques des cartes SIM tout en permettant aux abonnés d'être opérationnels en quelques minutes. [2] Les flux de travail numériques uniquement s'articulent parfaitement avec le taux de pénétration d'internet de 90,38 % et le taux de possession de mobiles de 89,87 % en Slovénie, supprimant le principal point de friction — les visites en magasin physique — et élargissant la demande adressable sur le marché MVNO en Slovénie. Pour les opérateurs, moins de frais généraux de vente au détail se traduit par des structures de coûts plus légères et un retour à l'équilibre plus rapide, tandis que les spécifications eSIM standardisées de la GSMA garantissent la compatibilité entre les appareils.
Demande croissante de prépayé à faible coût parmi la main-d'œuvre migrante
Les secteurs de la construction et de la fabrication en Slovénie continuent d'attirer de la main-d'œuvre transfrontalière. Ces travailleurs itinérants souhaitent des forfaits voix et données sans vérification de crédit ni contrats à long terme. La tarification unitaire forfaitaire de 6,6 centimes de SPAR Mobil pour les appels, les SMS et les mégaoctets illustre la façon dont les MVNO séduisent ce segment démographique avec des tarifs transparents. [3] La portabilité de l'itinérance dans l'UE apporte une valeur ajoutée supplémentaire, car de nombreux migrants voyagent chaque semaine. Les flux réguliers de personnel saisonnier soutiennent ainsi les gains d'abonnés pour les marques axées sur les remises, formant une strate résiliente à faible ARPU mais à volume élevé au sein du marché MVNO en Slovénie.
Le découpage en tranches du réseau 5G SA ouvre des opportunités MVNO pour les entreprises
La 5G autonome couvre désormais 70 % de la population slovène, offrant aux opérateurs virtuels des points d'ancrage techniques pour créer des tranches de réseau à latence contrôlée pour les usines, les ports et les services publics. Les entreprises peuvent contracter une bande passante garantie ou des connexions ultra-fiables sans construire de réseaux privés. Pour les MVNO, ce changement fait évoluer la conversation de « connectivité moins chère » à « connectivité adaptée à l'usage », permettant une tarification premium et des accords de niveau de service pluriannuels. Les premiers pilotes dans la logistique automobile et la fabrication intelligente valident un revenu par ligne 4 à 6 fois supérieur aux moyennes grand public, soutenant la croissance à long terme du marché MVNO en Slovénie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Saturation de la pénétration mobile | -0.9% | Marchés urbains où la densité de cartes SIM dépasse 1 par habitant | Long terme (≥ 4 ans) |
| Remises de gros limitées de la part des principaux opérateurs de réseau mobile | -0.7% | À l'échelle nationale, car trois opérateurs hôtes dictent les conditions d'accès | Moyen terme (2 à 4 ans) |
| Lois strictes sur la connaissance du client et l'enregistrement des cartes SIM | -0.5% | À l'échelle nationale dans le cadre des réglementations anti-blanchiment | Court terme (≤ 2 ans) |
| Consolidation du réseau hôte limitant les options | -0.6% | Impact national une fois que Telemach absorbe T-2 | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Saturation de la pénétration mobile limitant la croissance des abonnés
Avec un taux de pénétration des cartes SIM actives dépassant 96 %, la base mobile slovène est effectivement entièrement adressée. Par conséquent, le marché MVNO en Slovénie ne peut plus compter sur les primo-acheteurs de cartes SIM. La croissance implique désormais d'attirer des clients des opérateurs de réseau mobile titulaires ou des MVNO concurrents. Les offres promotionnelles intensives et les offres groupées des opérateurs hôtes compriment les prix de détail, érodant les marges de manœuvre des MVNO. Pour rester viables, les marques doivent cibler des niches mal desservies — personnes âgées, nomades numériques ou appareils IoT — plutôt que la voix grand public de masse.
Remises de gros limitées de la part des opérateurs de réseau mobile dominants
Telekom Slovenije et A1 Slovenia détiennent encore 76 % de part du trafic hébergé, de sorte qu'ils ont peu d'incitation à réduire les tarifs de gros pour des concurrents potentiels. Même après les plafonds de l'UE, la marge pour des remises négociées reste étroite, poussant les opérateurs virtuels à optimiser des bases de coûts allégées plutôt qu'à miser sur un accès moins cher. La fusion imminente Telemach–T-2 pourrait encore réduire le pouvoir de négociation, car les MVNO n'auront plus que deux réseaux entièrement indépendants auprès desquels louer de la capacité. Cette dynamique freine les stratégies agressives basées sur les prix et oriente le marché MVNO en Slovénie vers des stratégies d'innovation de services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement : l'infrastructure cloud stimule l'efficacité opérationnelle
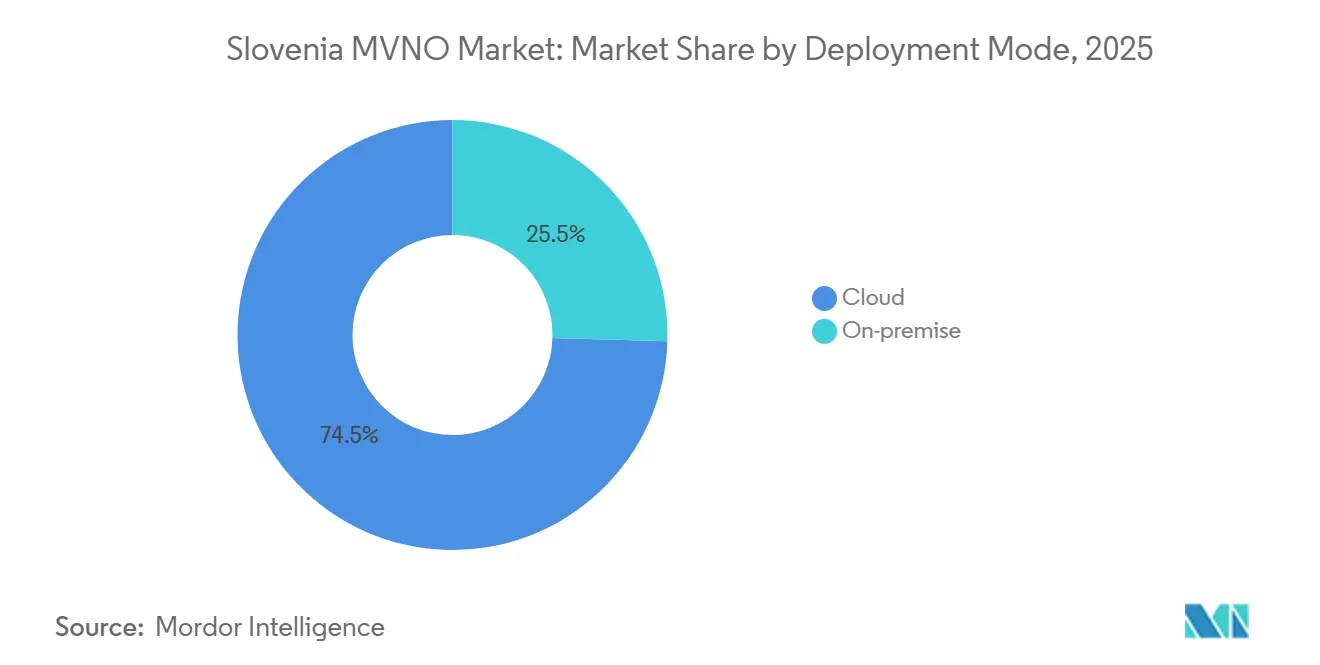
L'hébergement natif en nuage représentait 74,54 % de la taille du marché des MVNO en Slovénie en 2025, la plupart des marques ayant migré les fonctions du réseau cœur vers des environnements virtualisés. La mise à l'échelle élastique, l'OPEX à la consommation et les analyses intégrées permettent aux nouveaux entrants de plus petite taille de rivaliser avec les acteurs établis. Ce modèle devrait progresser à un taux composé de 7,64 % jusqu'en 2031, reflétant les déploiements nationaux de NFV et SDN dans les cœurs 5G. Les installations sur site persistent dans les secteurs réglementés, mais ne représentent qu'une part minoritaire. La voie légère en capital du nuage permet aux startups de prioriser les budgets marketing et d'expérience client, accélérant la concurrence sur le marché des MVNO en Slovénie.
Les feuilles de route des opérateurs dépendent de plus en plus de plateformes multi-locataires où la logique de service différenciée réside dans des couches logicielles tandis que les pools de calcul sous-jacents restent partagés. Des cadres d'API robustes raccourcissent le délai de lancement pour des niches telles que les offres eSIM de voyage ou les lignes de diagnostic machine. Pour les investisseurs, cette architecture réduit le risque lié aux dépenses d'investissement et aligne les dépenses sur la croissance des abonnés. Des fournisseurs tels que le Packet Core-as-a-Service d'Ericsson soutiennent déjà plusieurs opérateurs virtuels slovènes. À mesure que les fonctions du cœur 5G migrent entièrement vers des conteneurs Kubernetes, l'adoption du nuage deviendra encore plus prononcée dans le secteur des MVNO en Slovénie.
Par mode opérationnel : le modèle MVNO complet domine grâce au contrôle des services
Les Full MVNO ont capté 60,87 % de la part du marché des MVNO en Slovénie en 2025 et devraient croître à un rythme annuel de 13,51 %, ce qui indique que les propriétaires de marques accordent de la valeur au contrôle de bout en bout des profils SIM, des ressources de numérotation et de la facturation. Cette autonomie permet des lancements rapides de fonctionnalités telles que les portefeuilles de données en partage familial ou les options d'itinérance spécifiques à un pays, sans dépendances vis-à-vis de l'opérateur hôte. Les MVNO légers ou de marque remplissent encore des scénarios d'entrée rapide, mais se heurtent à des effets plafond dès lors que la différenciation devient impérative. Les modèles de revendeur, où seul le marketing est maîtrisé, occupent des niches marginales.
Les régulateurs exigent l'interopérabilité et la disponibilité pour l'interception légale, et les Full MVNO y répondent en exploitant des passerelles HSS/HLR et d'interconnexion. Cette architecture s'associe bien au modèle en nuage décrit ci-dessus, permettant aux opérateurs de déployer des éléments de réseau à la demande. Il en résulte un marché des MVNO en Slovénie plus dynamique, où les acteurs virtuels peuvent défier les MNO sur la richesse des services plutôt que sur le seul prix affiché.
Par type d'abonné : domination grand public avec accélération de la croissance IoT
Les SIM grand public représentaient 81,86 % des revenus en 2025, mais ce segment approche de la saturation. Les SIM IoT, bien que de faible volume, progressent à un TCAC de 24,05 %. Les projets de télé-relevé, de gestion de flotte et d'agriculture connectée recherchent désormais un support en langue locale et des schémas de facturation prévisibles. Les terminaux d'entreprise constituent un terrain intermédiaire significatif, les petites entreprises migrant vers des solutions voix-données groupées avec des options de PBX en nuage.
L'adoption croissante des outils de l'industrie 4.0 exerce une pression à la hausse sur la convergence fixe-mobile, un domaine où les plateformes MVNO agiles surpassent les systèmes hôtes hérités plus lents. En ciblant la connectivité centrée sur les appareils, les opérateurs décrochent des contrats pluriannuels à faible taux de désabonnement qui stabilisent les flux de trésorerie au sein du marché des MVNO en Slovénie.
Par application : les services à prix réduit dominent avec l'accélération du M2M
Les offres groupées voix-données à prix réduit ont capté 51,08 % du marché des MVNO en Slovénie en 2025, car la transparence des prix résonne auprès des ménages sensibles aux coûts. Des marques telles que Bob facturent 4 centimes la minute, le SMS ou le mégaoctet pour simplifier les propositions de valeur. Néanmoins, les liaisons M2M cellulaires se développent à un rythme annuel de 21,56 %, portées par des projets de villes intelligentes et des capteurs logistiques le long du corridor Davča–Koper. À mesure que les acteurs industriels numérisent leurs opérations, les MVNO capables de garantir la disponibilité du réseau et de fournir des API conviviales pour les développeurs remportent de nouvelles lignes dont les revenus dépassent largement les ARPU grand public traditionnels.
Par technologie réseau : domination de la 4G/LTE avec transition vers la 5G
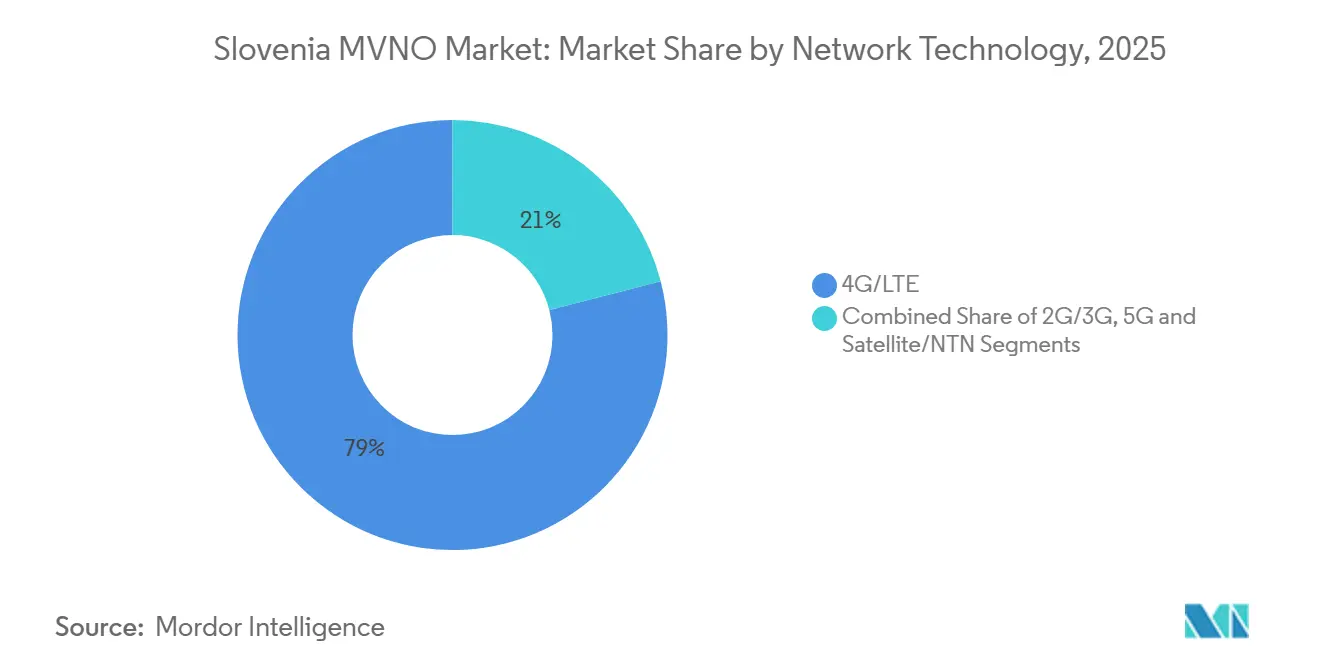
En 2025, la 4G/LTE est restée la norme par défaut avec une part de 71,12 %, équilibrant couverture et coût. Cependant, les abonnements 5G croissent à un TCAC de 24,05 % à mesure que les tranches d'entreprise entrent en service. La Slovénie ayant attribué tôt des portefeuilles de spectre à 700 MHz et 3,5 GHz, les opérateurs virtuels peuvent louer de la capacité 5G sans attendre l'harmonisation de l'itinérance multi-pays. Parallèlement, les réseaux 2G/3G hérités alimentent encore les appareils IoT à bande étroite en raison de leur faible consommation d'énergie, bien que des calendriers d'extinction se profilent d'ici 2031. La combinaison technologique souligne la nature à deux vitesses du marché des MVNO en Slovénie, associant des lignes LTE grand public stables à des contrats 5G d'entreprise de pointe.

Par canal de distribution : les canaux numériques uniquement stimulent l'évolution du marché
Les boutiques numériques ont enregistré 53,29 % des activations en 2025, portées par la familiarité généralisée avec la banque en ligne et le fort taux de pénétration des smartphones. Les parcours d'inscription prennent désormais moins de cinq minutes, et la vérification d'identité s'appuie sur les schémas d'identité électronique nationale introduits en 2024. La vente au détail physique reste utile pour le financement des terminaux ou les populations plus âgées, mais son empreinte se réduit d'année en année. La montée en puissance des portails en libre-service réduit le taux de désabonnement, car les utilisateurs peuvent activer ou désactiver des options sans friction avec les centres d'appels, améliorant ainsi les scores de recommandation nets sur l'ensemble du marché des MVNO en Slovénie.
Analyse géographique
La majeure partie de la demande adressable se concentre à Ljubljana, Maribor, Kranj et Celje, où les dorsales en fibre optique et les cellules 5G à 3,7 GHz se chevauchent. Les localités urbaines représentent plus de 70 % du trafic de données, créant un terrain fertile pour les offres illimitées premium et les options de streaming. Les régions côtières autour de Koper connaissent un trafic saisonnier élevé lié au tourisme, obligeant les MVNO à concevoir des offres eSIM de courte durée combinant des allocations d'itinérance nationales et dans l'UE. Les zones rurales font encore face à des lacunes de couverture sporadiques, mais les petites cellules à liaison montante par satellite lancées en 2025 atténuent les zones mortes pour l'IoT agricole et les services critiques pour la sécurité.
Le commerce frontalier avec l'Italie, l'Autriche, la Croatie et la Hongrie façonne les tarifs transfrontaliers. Les MVNO se différencient grâce à une itinérance inclusive qui respecte les plafonds « Itinérance comme à la maison » de l'UE tout en offrant des allocations de données plus élevées que les opérateurs de réseau mobile titulaires. Par conséquent, le marché MVNO en Slovénie sert non seulement les résidents, mais aussi les navetteurs quotidiens et les flottes de camions traversant les corridors alpins. Les investissements gouvernementaux d'une valeur de 946 millions EUR dans l'infrastructure numérique nationale, partiellement financés par la Facilité pour la reprise et la résilience de l'UE, assurent la résilience future des dorsales. Les dépenses couvrent la fibre jusqu'au domicile dans 1 027 villages en zone blanche et financent des tours 5G supplémentaires, rendant même les régions à faible densité économiquement viables pour les entrants virtuels.
Les villes qui parrainent des projets de stationnement intelligent, de surveillance de la qualité de l'air et de Wi-Fi public génèrent des contrats IoT d'ancrage. Les MVNO qui regroupent la connectivité avec des tableaux de bord cloud remportent des appels d'offres municipaux spécifiant des API ouvertes. Sur le plan régional, la Slovénie centrale mène l'adoption numérique précoce tandis que les régions statistiques de la Drava et de la Savinja génèrent une demande émergente des usines de taille moyenne. Dans l'ensemble, la géographie resserrée renforce la visibilité des marques, permettant à un marketing à faible budget d'atteindre une portée nationale au sein du marché MVNO en Slovénie.
Paysage concurrentiel
Huit MVNO actifs se partagent les revenus du marché, aucun ne dépassant 14 % individuellement, ce qui confère une concentration globalement modérée. Les acteurs axés sur les prix — SPAR Mobil, Bob, IZI Mobil — privilégient la stabilité de l'ARPU grâce à des structures légères et des promotions croisées en grande surface. HoT mobil se distingue sur le plan technologique en ajoutant la prise en charge de l'eSIM, la VoWiFi et des zones d'itinérance étendues. Lycamobile sert les communautés de migrants avec des minutes internationales groupées, maintenant un faible taux de désabonnement grâce à des réseaux de distribution ethniques bien établis.
La branche de gros de Telekom Slovenije reste le principal facilitateur, mais son orientation vers les offres quadruple-play premium laisse les niches à prix réduit ouvertes. A1 Slovénie entretient la sous-marque Bob pour capter les consommateurs sensibles aux prix tout en évitant la cannibalisation de sa base postpayée phare. Telemach est sur le point d'intégrer les actifs de T-2 d'ici fin 2025, une opération qui fusionnera les empreintes mobiles et fixes sous une seule plateforme de facturation. Le triopole d'opérateurs hôtes qui en résultera pourrait accroître les obstacles à la négociation en gros, mais promet également une meilleure couverture 5G rurale pour les MVNO achetant de la capacité.
Les manœuvres stratégiques comprennent des partenariats de facturation en nuage avec les plateformes Nokia et Ericsson de type cœur de réseau en tant que service, ainsi que des programmes de fidélité qui convertissent des points de grande surface en données mobiles. Plusieurs opérateurs testent une tarification en temps réel pilotée par l'IA, ajustant les coûts des options de données en fonction de la charge du réseau. Sur l'ensemble du marché des MVNO en Slovénie, la survie dépendra de la spécialisation — que ce soit dans le leadership par les coûts, l'avantage technologique ou les contrats IoT verticaux spécifiques — plutôt que dans la recherche d'une portée universelle.
Leaders du secteur MVNO en Slovénie
-
HoT mobil
-
IZI mobil
-
Spar Mobil
-
Softnet
-
Bob
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2025 : Telemach Slovenia a accepté d'acquérir une participation de 98,06 % dans T-2, réglant 90 millions EUR de passifs et accélérant la consolidation du marché.
- Juillet 2025 : La Commission européenne a publié des modèles de coûts de gros mis à jour intégrant les dépenses 5G, guidant les futurs plafonds d'itinérance dans l'UE.
- Juin 2025 : Telemach a remanié ses tarifs fixes et mobiles, augmentant les plafonds de données tout en ajustant les frais mensuels ; le niveau VEČ inclut désormais 50 Go de données d'itinérance UE/EEE.
- Mai 2025 : HoT mobil a lancé le forfait HoT MEGA avec des minutes, SMS et données illimités pour 9,99 EUR par mois, avec prise en charge de l'eSIM, du VoLTE et du VoWiFi.
Périmètre du rapport sur le marché MVNO en Slovénie
Le rapport sur le marché des MVNO en Slovénie est segmenté par modèle de déploiement (nuage, sur site), mode opérationnel (revendeur et autres), type d'abonné (grand public, entreprise et autres), application (remise, entreprise et autres), technologie de réseau (2G/3G et autres), canal de distribution (en ligne/exclusivement numérique, magasins de vente au détail traditionnels et autres). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (abonnés).
| Cloud |
| Sur site |
| Revendeur |
| Opérateur de services |
| MVNO complet |
| MVNO léger / de marque |
| Consommateur |
| Entreprise |
| IoT spécifique |
| Remise |
| Entreprise |
| M2M cellulaire |
| Autres |
| 2G/3G |
| 4G/LTE |
| 5G |
| Satellite/NTN |
| En ligne/numérique uniquement |
| Magasins de détail traditionnels |
| Magasins de sous-marques d'opérateurs |
| Tiers/Gros |
| Par modèle de déploiement | Cloud |
| Sur site | |
| Par mode opérationnel | Revendeur |
| Opérateur de services | |
| MVNO complet | |
| MVNO léger / de marque | |
| Par type d'abonné | Consommateur |
| Entreprise | |
| IoT spécifique | |
| Par application | Remise |
| Entreprise | |
| M2M cellulaire | |
| Autres | |
| Par technologie réseau | 2G/3G |
| 4G/LTE | |
| 5G | |
| Satellite/NTN | |
| Par canal de distribution | En ligne/numérique uniquement |
| Magasins de détail traditionnels | |
| Magasins de sous-marques d'opérateurs | |
| Tiers/Gros |
Questions clés auxquelles le rapport répond
Quels revenus les MVNO slovènes devraient-ils générer d'ici 2031 ?
Ils devraient afficher 77,43 millions USD de revenus annuels d'ici 2031.
Quel taux de croissance annuel composé est attendu pour les MVNO slovènes entre 2026 et 2031 ?
Le segment devrait croître à un CAGR de 4,31 % sur cette période.
Quel mode opérationnel se développe le plus rapidement en Slovénie ?
Le modèle Full MVNO progresse à un TCAC de 13,51 % jusqu'en 2031.
Quelle est la part du déploiement cloud parmi les opérateurs virtuels en Slovénie ?
Les architectures basées sur le cloud représentent déjà 74,54 % des déploiements.
Quelle catégorie d'abonnés affiche la dynamique la plus forte ?
Les connexions IoT progressent à un CAGR de 24,05 %.
Qui sont les principaux fournisseurs de réseau hôte pour les MVNO slovènes ?
Telekom Slovenije, A1 Slovenia et Telemach fournissent 91 % de la capacité de gros.