
Taille et part du marché des kits de test COVID
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.01 Milliards de dollars |
| Taille du Marché (2031) | 5.06 Milliards de dollars |
| Growth Rate (2026 - 2031) | -6.32 % |
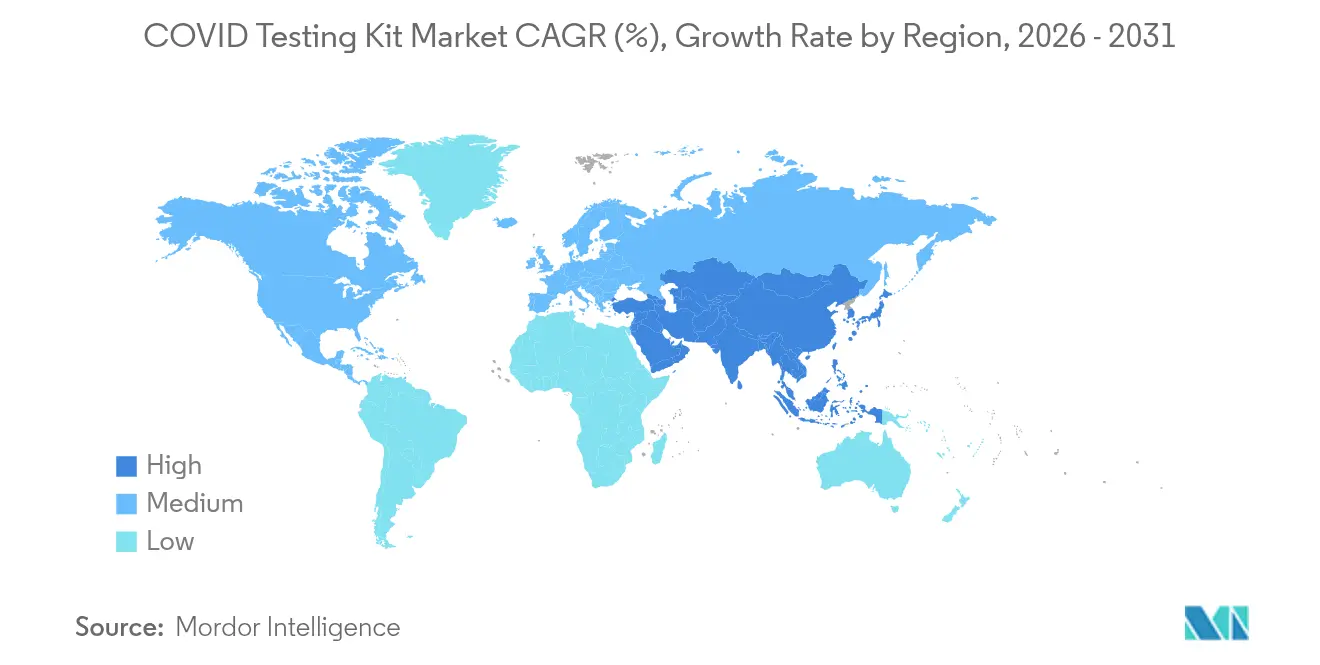
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
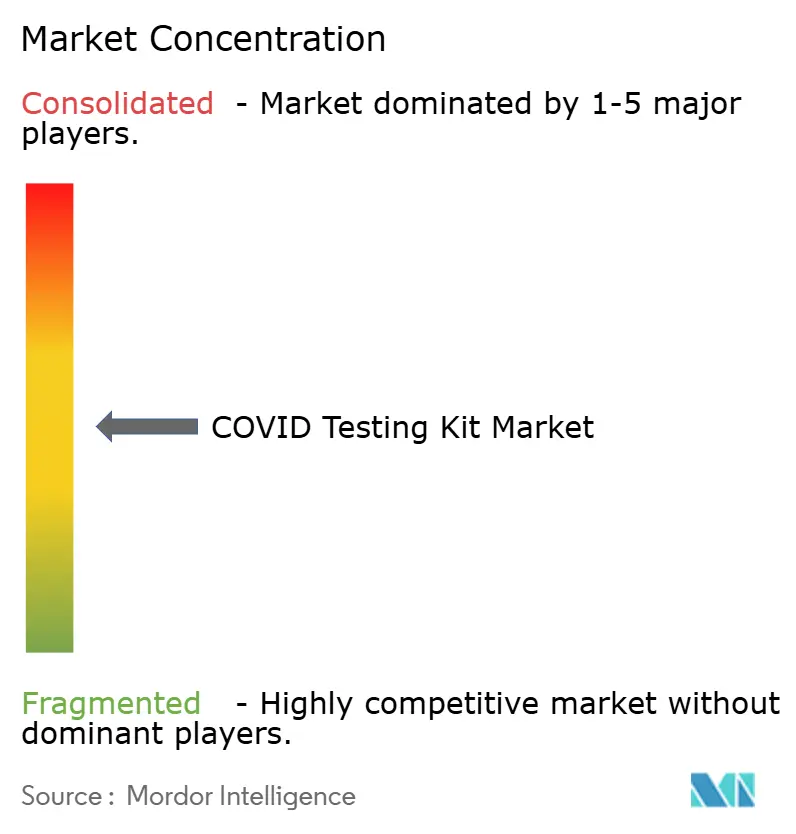
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des kits de test COVID par Mordor Intelligence
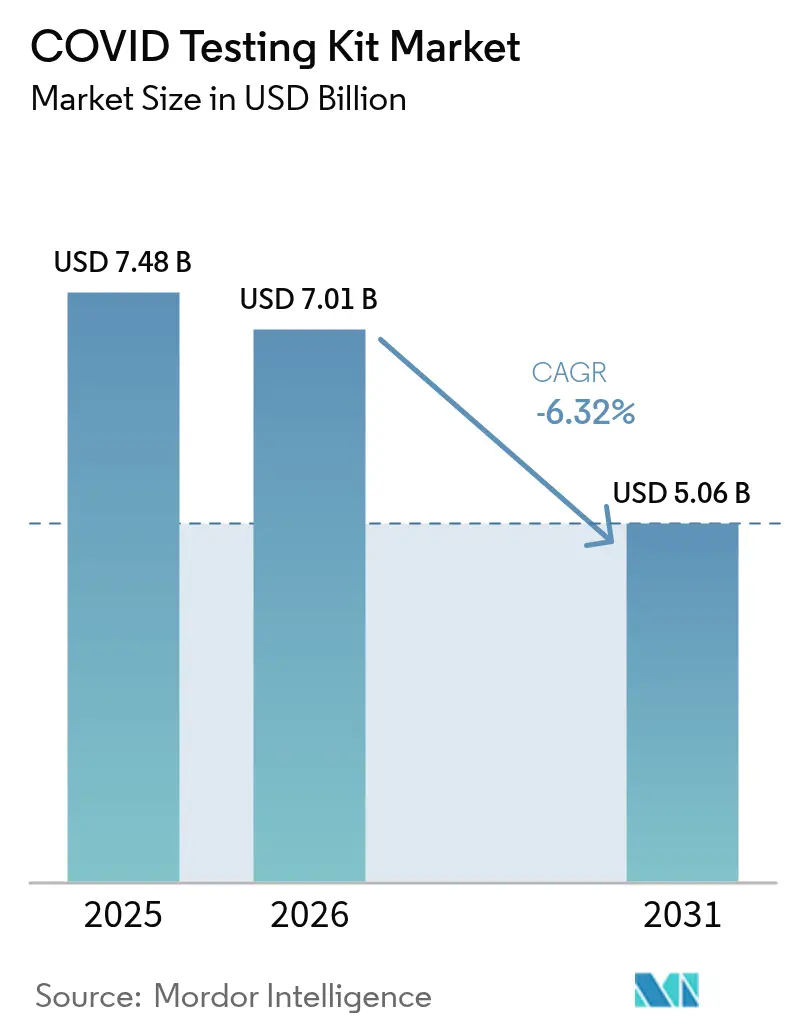
La taille du marché des kits de test COVID était évaluée à 7,48 milliards USD en 2025 et devrait croître de 7,01 milliards USD en 2026 pour atteindre 5,06 milliards USD d'ici 2031, à un TCAC de -6,32 % durant la période de prévision (2026-2031).
Cette trajectoire descendante dissimule une innovation rapide post-pandémique, une demande croissante pour des plateformes moléculaires ultra-rapides et des stocks gouvernementaux en expansion qui, ensemble, atténuent le rythme de déclin des revenus. Les entreprises qui dominaient les volumes de l'ère pandémique se tournent désormais vers des panneaux respiratoires multiplex, la notification numérique des résultats et les canaux de vente directe aux consommateurs pour protéger leurs marges et leur capacité de production. Les payeurs démantelent les remboursements globaux pour les tests COVID de routine, mais les programmes d'approvisionnement institutionnel des ministères de la santé, du Stock national stratégique américain et d'autres acheteurs gouvernementaux maintiennent une demande de base intacte. Les leaders du marché optimisent donc leurs empreintes de production pour des volumes moindres, ajoutent une connectivité basée sur l'IA et associent des kits de test à des services de télésanté pour soutenir des revenus récurrents.
Principaux enseignements du rapport
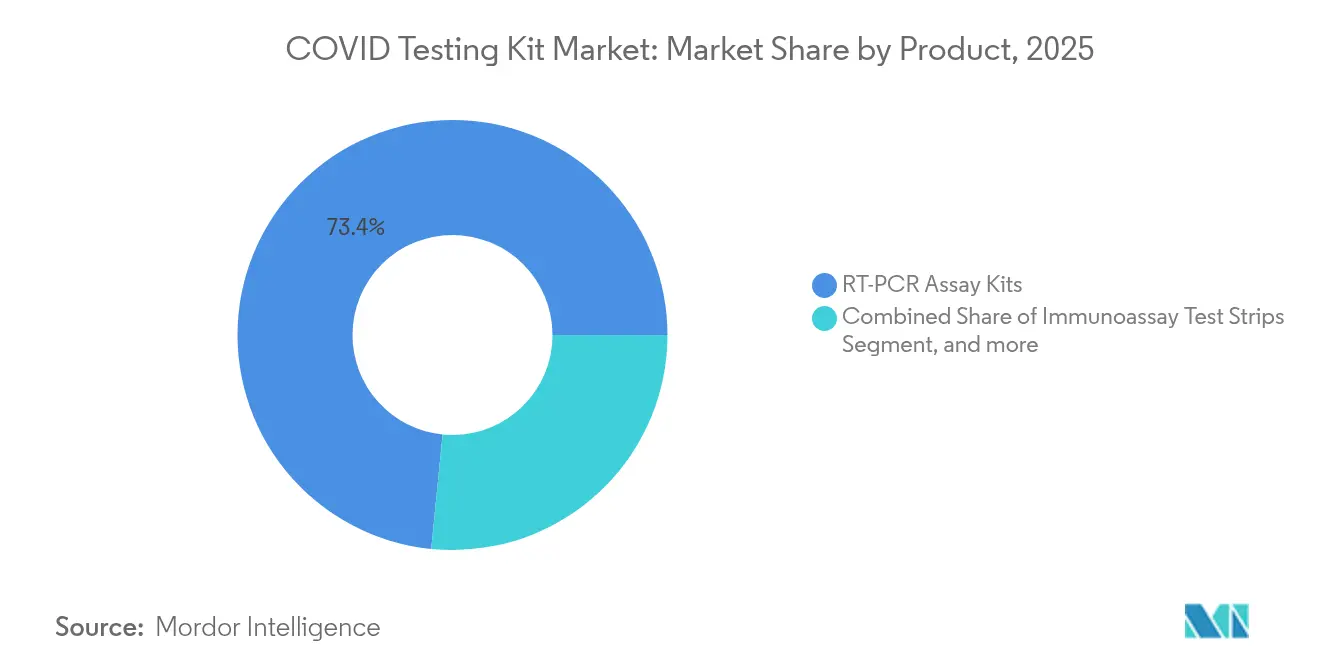
- Par produit, les kits de dosage RT-PCR ont représenté 73,42 % de la part du marché des kits de test COVID en 2025 ; les kits moléculaires à base de CRISPR devraient se développer à un TCAC de 1,90 % jusqu'en 2031.
- Par spécimen, les écouvillons nasopharyngés ont représenté 58,35 % de la taille du marché des kits de test COVID en 2025, tandis que les tests salivaires progressent à un TCAC de 2,08 % sur la période de prévision.
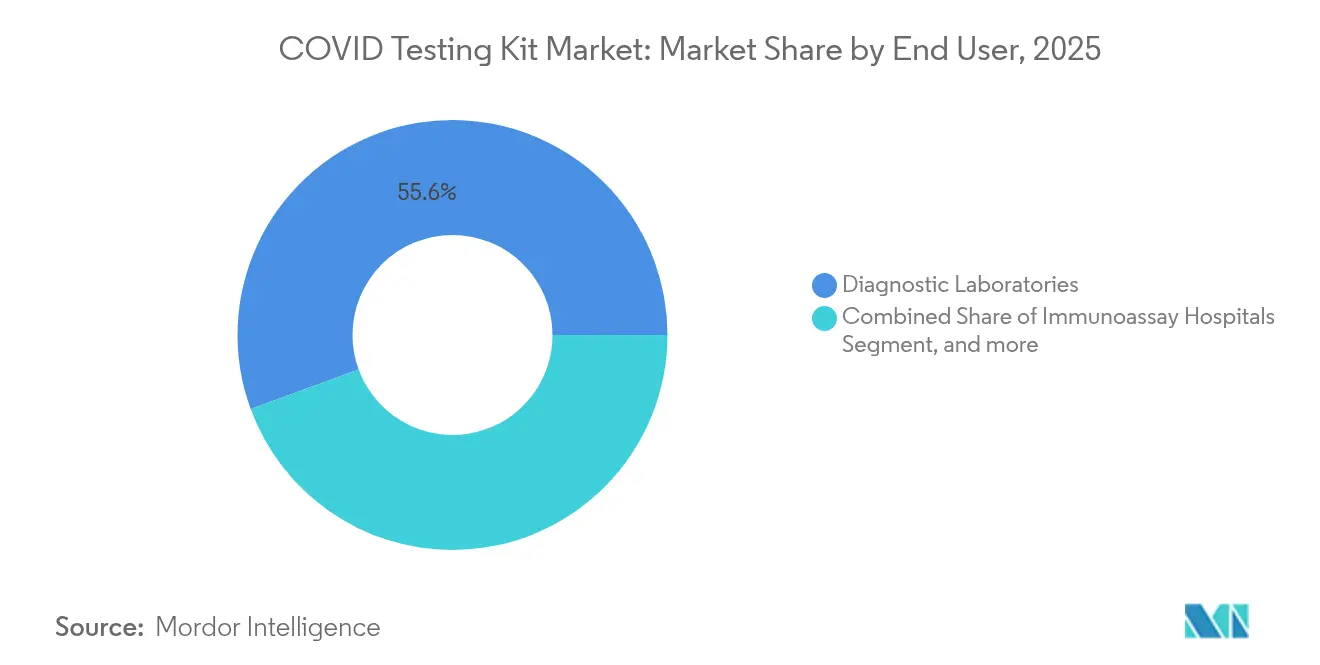
- Par utilisateur final, les laboratoires de diagnostic ont détenu une part de revenus de 55,60 % en 2025 ; les environnements de soins à domicile devraient croître à un TCAC de 2,18 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 39,30 % du marché des kits de test COVID en 2025, tandis que l'Asie-Pacifique représente la région à la croissance la plus rapide avec un TCAC de 1,98 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incidence élevée de COVID-19 et émergence continue de variants | -2.1% | Mondial, avec un impact concentré en Asie-Pacifique et dans les marchés émergents | Moyen terme (2-4 ans) |
| Expansion des programmes gouvernementaux de constitution de stocks pour les futures épidémies | +1.8% | Amérique du Nord, Europe, certains pays d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Transition rapide des consommateurs vers l'autotest et l'intégration de la télésanté | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Commercialisation de diagnostics ultra-rapides à base de CRISPR | +0.9% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Connectivité numérique/mandats de rapport de résultats basés sur l'IA | +0.7% | Marchés développés, certains centres urbains dans le monde | Long terme (≥ 4 ans) |
| Panneaux respiratoires multiplex remplaçant les tests mono-pathogène | +1.4% | Systèmes de santé mondiaux, acheteurs institutionnels | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence élevée des variants COVID-19
L'évolution du virus vers des schémas saisonniers similaires à ceux de la grippe réduit l'urgence des tests de masse mais préserve les exigences de surveillance de base. Le groupe consultatif de l'OMS se concentre désormais sur les souches du lignage XBB, signalant une évolution vers la vaccination et la surveillance plutôt que vers le dépistage généralisé de populations entières.[1]Organisation mondiale de la Santé, "Groupe consultatif technique sur la composition du vaccin contre le COVID-19," who.int Labcorp a signalé une baisse séquentielle des revenus liés aux tests COVID de 1,9 % au premier trimestre 2024 et de 0,9 % au deuxième trimestre 2024, un schéma observé dans les grands laboratoires à mesure que la demande en phase aiguë diminue. Les entreprises de diagnostic doivent donc concilier des volumes moindres avec la nécessité de maintenir une capacité de séquençage pour la détection des variants. La flexibilité des plateformes et la notification intégrée des données deviennent des facteurs de différenciation importants, les agences de santé continuant de s'appuyer sur les laboratoires pour la surveillance génomique. Les fabricants qui intègrent des amorces spécifiques aux variants dans les dosages existants peuvent capter une demande institutionnelle continue sans engager les coûts associés au développement de nouveaux kits.
Expansion des programmes gouvernementaux de constitution de stocks
Les initiatives gouvernementales de préparation créent un plancher de demande même lorsque les commandes du secteur privé diminuent. Le Département américain de la Santé et des Services sociaux a investi plus de 3 milliards USD pour maintenir la production nationale de tests rapides et a acquis 500 millions de tests à domicile pour des réserves stratégiques.[2]Département américain de la Santé et des Services sociaux, "Contrats d'approvisionnement en tests rapides," hhs.gov Des cadres d'approvisionnement similaires au sein de l'Union européenne garantissent aux fabricants des engagements d'achat pluriannuels, compensant l'érosion des marges dans les circuits de vente au détail. En stabilisant la production de base, ces contrats aident les fournisseurs à conserver une main-d'œuvre qualifiée et à maintenir les systèmes qualité requis en vertu de la norme ISO 13485 et du règlement sur les systèmes qualité de la FDA. En retour, les gouvernements bénéficient d'une capacité de montée en charge assurée pour les futures épidémies, soutenant des objectifs plus larges de sécurité nationale.
Transition rapide des consommateurs vers l'autotest
Les diagnostics à base de salive que les utilisateurs peuvent collecter à domicile atteignent des taux de détection de 97,8 % lorsqu'ils sont traités avec des homogénéisateurs à billes optimisés, se rapprochant étroitement des écouvillons nasopharyngés collectés en laboratoire.[3]Brian Labus, "La salive auto-prélevée présente une haute sensibilité pour le SARS-CoV-2," Science Daily, sciencedaily.com Le prélèvement à domicile élimine l'exposition des professionnels de santé et réduit l'utilisation d'équipements de protection individuelle, ce qui diminue les coûts globaux du système. Les applications numériques qui interprètent l'intensité des lignes et transmettent les résultats aux tableaux de bord de santé publique renforcent davantage l'adoption en Amérique du Nord et en Europe. L'intégration aux services de télésanté permet aux médecins de délivrer des prescriptions d'antiviraux et des conseils d'isolement en quelques minutes, transformant un test à usage unique en passerelle vers les soins virtuels. Les fabricants de kits qui associent des instructions intuitives, des applications complémentaires et une assistance multilingue enregistrent des taux de rachat plus élevés, notamment auprès des populations âgées et pédiatriques.
Commercialisation des diagnostics à base de CRISPR
Les systèmes CRISPR-Cas couplés à l'amplification isotherme fournissent désormais des résultats en quasi temps réel. Le kit DETECTR BOOST de Mammoth Biosciences traite environ 1 500 échantillons par poste de huit heures tout en contournant les contraintes de chaîne d'approvisionnement associées aux enzymes conventionnelles. Des chercheurs de Columbia Engineering ont démontré une plateforme RT-PCR à nanoparticules plasmoniques qui réduit le délai d'exécution à 23 minutes sans sacrifier la sensibilité. De telles innovations sont cruciales pour le triage aux urgences et pour les aéroports qui cherchent à rouvrir les voyages internationaux avec un minimum de délais. Bien que les voies réglementaires restent complexes, les hôpitaux adopteurs précoces qui utilisent des dosages à base de CRISPR parallèlement aux RT-PCR traditionnels font état d'efficacités opérationnelles et de coûts de réactifs réduits.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Baisse des volumes de tests à mesure que la pandémie évolue vers une phase endémique | -4.2% | Mondial, plus prononcé dans les marchés développés | Court terme (≤ 2 ans) |
| Marchandisation des prix comprimant les marges des fabricants de kits | -2.8% | Mondial, particulièrement concurrentiel en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Problèmes de précision liés à la collecte d'échantillons à domicile non supervisée | -1.1% | Principalement les marchés développés avec une forte adoption de l'autotest | Court terme (≤ 2 ans) |
| Déchets plastiques bio-dangereux et coûts de conformité en matière d'élimination | -0.7% | Mondial, avec une application plus stricte en Europe et dans les pays développés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des volumes de tests à mesure que la pandémie diminue
Les entreprises de diagnostic ont signalé des baisses de 70 à 90 % des commandes de tests COVID par rapport aux niveaux de pointe de 2021. Abbott a supprimé 199 emplois dans son établissement du Maine, et Cue Health a réduit ses effectifs de 170 personnes à mesure que les financements publics se réorientaient vers les vaccins et les traitements. Les frais généraux de production fixes se répartissent désormais sur des lots plus petits, intensifiant les pressions sur les coûts. Les laboratoires rationalisent leurs stocks, ne maintenant que des approvisionnements en flux tendu plutôt que des mois de stocks de sécurité. Dans cet environnement, les fournisseurs ferment des usines satellites, automatisent les lignes d'emballage et renégocient les contrats de matières premières pour aligner la capacité sur la nouvelle demande de base.
Marchandisation des prix comprimant les marges
Les prix premium d'urgence ont disparu, imposant des plafonds de prix au niveau des produits de base pour la plupart des kits d'antigènes et de RT-PCR. Les principales entreprises de diagnostic ont divulgué de fortes baisses de revenus liées aux tests COVID : DiaSorin -13,7 %, Quest Diagnostics -6,4 %, Danaher -11,7 % et Abbott -39,4 % en glissement annuel dans les rapports de résultats 2024. Les appels d'offres compétitifs des pharmacies et des détaillants en ligne favorisent désormais les fournisseurs à bas coût, comprimant les marges brutes. Pour protéger leur rentabilité, les fabricants étendent les services à valeur ajoutée tels que l'archivage numérique des résultats, les programmes de dépistage en entreprise et la personnalisation des dosages pour les panneaux respiratoires combinés. Ceux qui ne peuvent pas regrouper des logiciels, des analyses ou une capacité multi-pathogène risquent de se retrouver en concurrence uniquement sur le prix, déclenchant une consolidation supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
l'innovation compense le déclin des volumesLes kits de dosage RT-PCR ont maintenu leur avance avec 73,42 % de part du marché des kits de test COVID en 2025, car les hôpitaux et les laboratoires de référence font confiance à leur précision pour la conformité réglementaire et le remboursement. Cependant, le sous-groupe des kits moléculaires à base de CRISPR devrait enregistrer le TCAC le plus élevé de 1,90 % jusqu'en 2031, reflétant la demande des laboratoires pour des flux de travail rapides sur le point de soin. Les cassettes immunologiques captent les commandes de dépistage de masse mais font face à une érosion des marges, tandis que les panneaux de séquençage de nouvelle génération restent confinés aux programmes de surveillance des variants. Les dosages respiratoires multiplex qui détectent le SARS-CoV-2, la grippe A/B et le VRS en une seule analyse atteignent une précision de 97 à 100 % avec un délai d'exécution inférieur à une heure, une capacité qui soutient leur tarification premium.
Le segment révèle une division entre les tests de commodité et les diagnostics spécialisés à plus haute valeur ajoutée. Les entreprises qui déploient des systèmes de cartouches modulaires peuvent échanger des réactifs pour répondre aux schémas saisonniers des pathogènes, protégeant ainsi les revenus. Le prototype RT-PCR de 23 minutes de Columbia Engineering laisse entrevoir de futurs jalons pour le débit des services d'urgence. Simultanément, les dosages CRISPR qui distinguent la réplication virale active des fragments résiduels pourraient guider les décisions de quarantaine et les prescriptions d'antiviraux, créant des niches cliniques même si le nombre total de tests diminue. Les fournisseurs qui associent ces avancées techniques à la notification automatisée des résultats sont en mesure de capter une demande durable sur un marché réduit mais technologiquement avancé.


Par spécimen :
l'auto-collecte redéfinit les préférencesLes écouvillons nasopharyngés continuent de représenter 58,35 % des revenus de 2025 grâce à une validation clinique de longue date, mais la collecte de salive est en voie d'atteindre un TCAC de 2,08 % jusqu'en 2031, les consommateurs exigeant des options non invasives. Des études font état d'un taux de détection virale de 97,8 % dans la salive traitée avec des homogénéisateurs à billes, dépassant largement les 78,9 % obtenus par les écouvillons nasopharyngés dans des conditions de laboratoire standard. Les écouvillons nasaux offrent un compromis entre confort et précision, tandis que le prélèvement oropharyngé reste dicté par les protocoles pour certains contextes hospitaliers. Les tests sanguins par piqûre au doigt continuent de servir à la surveillance des anticorps plutôt qu'au diagnostic aigu.
L'auto-collecte modifie la logistique, déplaçant la distribution des kits des chaînes d'approvisionnement hospitalières vers les circuits de vente au détail et de commerce électronique. Des applications numériques guident les utilisateurs dans la collecte, réduisant les résultats indéterminés et renforçant la confiance des consommateurs. Les agences de santé publique obtiennent des données en temps opportun lorsque les applications envoient des résultats positifs anonymisés aux tableaux de bord épidémiologiques, alignant l'innovation en matière de spécimen sur les objectifs de surveillance. Les fabricants améliorent les tampons de stabilisation pour prolonger la viabilité des échantillons pendant l'expédition, ouvrant la voie à des services de PCR en laboratoire par courrier qui contournent les exigences de la chaîne du froid.
Par utilisateur final :
les ménages émergent comme moteur de croissanceLes laboratoires de diagnostic ont représenté 55,60 % des revenus de 2025, tirant parti de la gestion automatisée des échantillons et des achats consolidés. Les environnements de soins à domicile, cependant, devraient se développer à un TCAC de 2,18 % jusqu'en 2031, les consommateurs normalisant les autotests de routine avant les voyages, les rassemblements familiaux ou le travail. Les hôpitaux conservent les tests de soins aigus mais s'appuient de plus en plus sur des panneaux internes qui regroupent le COVID avec d'autres pathogènes respiratoires pour justifier les coûts opérationnels. Les agences de santé publique se concentrent désormais sur la surveillance sentinelle plutôt que sur les tests universels, achetant des kits en vrac pour des programmes communautaires ciblés.
L'expansion dans le segment domestique reflète une décentralisation plus large de la prestation de soins de santé. Des études publiées dans PLoS ONE montrent que les écouvillons auto-prélevés atteignent une précision de détection de la gonorrhée de 99 %, renforçant la confiance des consommateurs dans l'auto-prélèvement à travers les états pathologiques. Les fabricants de kits en profitent en proposant des packs familiaux et des modèles d'abonnement avec consultations de télémédecine, augmentant la valeur vie client au-delà d'une seule vente de diagnostic. Les plateformes qui combinent des lecteurs compatibles Bluetooth avec des tableaux de bord cloud permettent aux médecins de surveiller l'état des patients, alignant les ventes de kits sur des revenus de santé numérique à long terme.
Analyse géographique
Marché des kits de test COVID en Amérique du Nord
L'Amérique du Nord a conservé sa part dominante de 39,30 % du marché des kits de test COVID en 2025, soutenue par 3 milliards USD de financements fédéraux destinés à l'approvisionnement en tests rapides et à la résilience de la fabrication. Toutefois, les volumes commerciaux ont fortement diminué après que les assureurs ont réduit la couverture systématique, incitant les fabricants à rationaliser leurs usines et à privilégier les panels multiplex à marges plus élevées. Abbott Laboratories a révélé que la baisse des revenus liés aux tests COVID et les droits de douane à l'exportation amputer plus de 1 milliard USD des ventes 2025, illustrant la pression qui pèse sur les acteurs établis. La réglementation de la FDA sur la supervision des tests développés en laboratoire introduit de nouveaux coûts de validation, mais promet une voie harmonisée pour les approbations rapides, au bénéfice des entreprises capables de satisfaire des critères de performance rigoureux.
Marché des kits de test COVID en Asie-Pacifique
L'Asie-Pacifique a enregistré la plus forte expansion régionale avec un TCAC de 1,98 % et devrait maintenir cette dynamique jusqu'en 2031, les hôpitaux urbains accordant la priorité aux panels respiratoires combinés pour gérer les saisons de grippe et de COVID qui se chevauchent. Les gouvernements canalisent les fonds de relance vers les capacités de diagnostic moléculaire, notamment par des subventions à la fabrication nationale de réactifs. Des partenariats public-privé en Inde et en Chine construisent des plateformes de données centralisées reliant les lecteurs de tests à des analyses en nuage, transformant les kits individuels en outils de surveillance pour les ministères de la santé. Néanmoins, la couverture d'assurance inégale et les modalités de remboursement variables freinent l'adoption généralisée en dehors des villes de premier rang.
Marché des kits de test COVID en Europe, en Amérique latine et en Afrique
L'Europe continue de privilégier les achats institutionnels, guidée par la collaboration de l'Agence européenne des médicaments sur les normes mondiales en matière de vaccins et de diagnostics. Les systèmes de santé intègrent des clauses de durabilité dans leurs contrats, récompensant les fournisseurs qui utilisent des plastiques recyclables ou proposent des services de reprise. Cette orientation environnementale augmente le coût des marchandises pour certains fournisseurs, mais différencie les précurseurs dans les appels d'offres publics. En Amérique latine et en Afrique, les initiatives financées par des donateurs améliorent les réseaux de laboratoires, mais les contraintes budgétaires maintiennent les prix de vente moyens en dessous des normes mondiales. Les fournisseurs ciblant ces régions proposent des kits simplifiés qui conservent une sensibilité essentielle tout en s'adaptant à l'expédition en chaîne du froid chaude et à une instrumentation minimale.

Paysage réglementaire
Les kits de dépistage de la COVID-19 fonctionnent selon un mélange de voies réglementaires d'urgence et conventionnelles, les régulateurs renforçant les exigences à long terme en matière de performance, de systèmes qualité et de surveillance post-commercialisation. Aux États-Unis, la FDA continue de maintenir des EUA (autorisations d'usage d'urgence) pour les diagnostics in vitro et publie des politiques dédiées et des FAQ pour le dépistage du SARS-CoV-2 et les diagnostics à domicile en vente libre, tandis que le Federal Register (23 septembre 2025) a finalisé les lignes directrices de la FDA sur les politiques d'application pour les tests DIV pendant une urgence déclarée au titre de la Section 564. Cette clarification précise les critères déterminant quand des tests non approuvés peuvent être proposés lors de futures urgences déclarées.
En Europe, la mise en œuvre du règlement relatif aux dispositifs médicaux de diagnostic in vitro (IVDR) continue de remodeler l'accès au marché pour les tests SARS-CoV-2 à travers des calendriers transitoires et des effets de reclassification. Le règlement (UE) 2024/1860, en vigueur depuis le 9 juillet 2024, a prolongé les périodes de transition pour les DIV existants afin de réduire les perturbations d'approvisionnement. Les lignes directrices de classification actualisées, alignées sur la Commission européenne et le MDCG, pour les tests SARS-CoV-2 ont également renforcé les attentes concernant les classifications à risque plus élevé, relevant la barre pour l'engagement des organismes notifiés, l'alignement du système de management de la qualité (généralement ISO 13485) et la planification de l'évaluation de la conformité, en particulier pour les produits migrant vers des classes supérieures avec des échéances de soumission plus proches.
Paysage concurrentiel
La concentration du marché est modérée, les géants diversifiés compensant la contraction des revenus COVID par des portefeuilles de diagnostics plus larges, tandis que les acteurs de niche cherchent des fusions ou se tournent vers des tests respiratoires adjacents. Abbott a compensé le déclin des ventes de kits de test COVID par une croissance organique de 7,5 % dans les franchises cardiovasculaires et diabète au deuxième trimestre 2025, soulignant l'avantage de la diversité du portefeuille. Roche réoriente la capacité de ses instruments PCR vers les dosages d'oncologie et de virologie de transplantation, préservant les taux d'utilisation malgré des volumes de SARS-CoV-2 moindres. Thermo Fisher Scientific regroupe des consommables avec des analyses cloud pour fidéliser les clients dans des accords de réactifs pluriannuels.
Les fabricants spécialisés font face à une bifurcation : investir dans des technologies de nouvelle génération ou se retirer. Becton Dickinson a annoncé son intention de céder pour 3,4 milliards USD d'actifs de diagnostics in vitro d'ici 2026 pour se concentrer sur ses lignes de dispositifs médicaux principales. Cepheid exploite sa base installée de GeneXpert, qui couvre désormais plus de 40 000 instruments, pour proposer plus de 20 tests approuvés par la FDA, permettant une mise à l'échelle dans les maladies infectieuses au-delà du COVID. Les entreprises développant des tests à base de CRISPR ou assistés par l'IA attirent des investisseurs stratégiques désireux de se couvrir contre les futures pandémies, mais le chemin vers la production en volume et l'autorisation réglementaire reste long.
Les partenariats avec les prestataires de télémédecine redéfinissent les modèles de mise sur le marché. Le test 3-en-1 Grippe A/B-COVID direct aux consommateurs d'iHealth a été lancé exclusivement sur la plateforme en ligne de Costco, démontrant le poids des grandes surfaces dans la distribution des diagnostics. Pendant ce temps, les fournisseurs émergents en Asie négocient des accords de transfert de technologie qui échangent des licences de propriété intellectuelle contre un accès à la fabrication locale, garantissant un approvisionnement compétitif en prix sur leurs marchés domestiques. À mesure que le marché se contracte, l'excellence opérationnelle, la capacité multiplex et l'intégration numérique l'emportent sur la simple échelle pour établir un avantage concurrentiel.
Leaders du secteur des kits de test COVID
Abbott
F.Hoffmann-La Roche
Becton, Dickinson and Company
bioMérieux
BGI Genomics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des kits de test COVID
- Abbott Laboratories
- Roche
- Thermo Fisher Scientific
- Danaher (Cepheid)
- Beckton Dickinson
- bioMérieux
- QIAGEN
- Randox Laboratories
- DiaSorin
- PerkinElmer
- Laboratory Corporation of America (Labcorp)
- QuidelOrtho
- SD Biosensor
- Siemens Healthineers
- Acon Laboratories
- LumiraDx
- Cue Health
- Seegene
- Ellume
- BGI

Opportunités de marché et perspectives d'avenir
Une opportunité émerge autour des formats de tests et des flux de travail alignés sur la surveillance de routine des virus respiratoires et les parcours de soins, plutôt que sur le dépistage massif d'un seul pathogène. Les programmes gouvernementaux d'approvisionnement et de préparation constituent des ancrages de demande pour les fabricants capables de fournir des produits conformes et évolutifs. Le Département de la Santé et des Services sociaux des États-Unis a investi plus de 3 milliards USD pour maintenir la production nationale de tests rapides et a acheté 500 millions de tests à domicile pour les réserves stratégiques, aidant les fournisseurs à maintenir des lignes de production validées et des systèmes qualité à mesure que les volumes commerciaux se normalisent.
La normalisation réglementaire crée également de la place pour les entreprises qui font passer leurs portefeuilles d'une EUA à une autorisation traditionnelle, la différenciation étant de plus en plus liée au multiplexage et à la connectivité. En juin 2026, la FDA a classé un dispositif simple de point de soins pour détecter directement le SARS-CoV-2 en classe II avec contrôles spéciaux (21 CFR 866.3982), renforçant une voie à long terme plus claire pour les tests COVID en point de soins et soutenant l'investissement dans des gammes de produits homologuées plutôt que des offres uniquement d'urgence. Du côté de la santé publique, les approches de surveillance multi-pathogènes et sentinelles continuent de se développer, y compris la surveillance des eaux usées. En 2026, l'Australie a lancé un programme national de surveillance des eaux usées de trois ans sur 47 sites sentinelles, indiquant des dépenses institutionnelles continues dans l'infrastructure de surveillance du SARS-CoV-2 qui complète les tests cliniques et soutient la demande pour des plateformes moléculaires à haut débit et des rapports intégrés.
Recent Industry Developments in Marché des kits de test COVID
- Mai 2026 : Roche a annoncé un accord définitif pour acquérir PathAI pour 750 millions USD initiaux, avec des jalons supplémentaires pouvant atteindre 300 millions USD. L'accord renforce ses capacités de diagnostic assisté par l'IA et d'interprétation de données, et bien qu'il soit centré sur la pathologie numérique, il soutient également une numérisation plus large des flux de travail diagnostiques liée aux stratégies de tests respiratoires connectés. La transaction renforce le passage vers une différenciation soutenue par des logiciels à mesure que les volumes de tests COVID autonomes déclinent.
- Novembre 2025 : Roche a conclu un accord stratégique avec Sapphiros qui donne à Roche accès à une capacité de fabrication allant jusqu'à 1 milliard de tests à flux latéral par an et une voie vers de futurs tests moléculaires de point de soins. La capacité supplémentaire et l'accès à la plateforme améliorent la préparation aux pics de demande et l'assurance d'approvisionnement pour les tests rapides, une exigence clé pour les programmes de constitution de réserves gouvernementales et de réponse aux épidémies. Cela signale également un investissement continu dans des capacités de test rapide évolutives à mesure que le marché passe à une demande plus normalisée.
- Juillet 2025 : Becton, Dickinson and Company a reçu l'autorisation 510(k) de la FDA pour le système BD Veritor pour le dépistage antigénique du SARS-CoV-2 destiné à un usage en point de soins. Cette autorisation soutient la migration à l'échelle du secteur de la commercialisation basée sur l'EUA vers les voies standard de la FDA, contribuant à permettre des cycles de vie de produits plus longs et des achats institutionnels plus stables. Elle renforce également la position de BD dans les environnements de tests décentralisés où la rapidité et la simplicité des flux de travail restent importantes.


Marché des kits de test COVID Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les kits utilisés pour détecter l'infection au SARS-CoV-2, incluant les formats moléculaires et immunoessais, dans les environnements de tests cliniques et de point de soins. Notre dimensionnement se concentre sur les ventes au niveau des kits liées à la demande de diagnostic de routine, de dépistage et de surveillance dans les principales régions.
Exclusions du périmètre : nous excluons les vaccins contre la COVID-19, les médicaments thérapeutiques, les instruments de laboratoire généraux (sauf s'ils sont regroupés dans le prix d'un kit), et les panels respiratoires non liés à la COVID qui ne rapportent pas de résultat SARS-CoV-2.
Aperçu de la segmentation
- Par produit
- Kits de dosage RT-PCR
- Bandelettes / cassettes de test immunologique
- Kits moléculaires à base de CRISPR
- Panneaux de séquençage de nouvelle génération
- Par spécimen
- Écouvillon nasopharyngé
- Écouvillon nasal
- Écouvillon oropharyngé
- Salive
- Sang / piqûre au doigt
- Par utilisateur final
- Hôpitaux
- Laboratoires de diagnostic
- Environnements de soins à domicile
- Agences de santé publique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier le nombre de tests réalisés et leur nature, avant de convertir cette activité en demande de kits et en revenus. Pour cela, nous nous appuyons sur les rapports de santé publique et les publications de surveillance tels que les mises à jour de situation de l'OMS, les directives de test et tableaux de bord de surveillance du CDC, et les notes de surveillance de l'ECDC, car ces sources aident à expliquer les évolutions du dépistage massif vers un dépistage plus ciblé.
Nous puisons également des données complémentaires auprès de sources telles que les avis d'approvisionnement des ministères de la santé nationaux, les statistiques douanières et commerciales pour les réactifs de diagnostic et les écouvillons lorsqu'elles sont disponibles, et des études évaluées par des pairs rapportant les taux de positivité, la fréquence des tests et les évolutions des pratiques cliniques au fil du temps. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée sont utilisés pour comprendre les évolutions de prix, les contraintes d'approvisionnement et le mix des canaux, puis une base de données payante est utilisée de manière sélective pour les données financières d'entreprises, la veille d'actualités et les recherches de brevets qui clarifient les pipelines de produits. Ces sources ne sont pas exhaustives, et de nombreuses références publiques supplémentaires ont été examinées pour collecter des données, valider des hypothèses et clarifier des points ambigus.
Entretiens et enquêtes primaires
Les données primaires sont recueillies auprès de responsables de laboratoire, d'équipes d'approvisionnement, de distributeurs et d'experts du secteur diagnostique afin de confirmer la répartition réaliste entre les formats PCR et rapides, le rythme de l'érosion des prix, et la fréquence à laquelle les tests sont commandés selon les environnements. Ces discussions permettent également de vérifier comment les changements de politique, les tests de voyage et les cycles épidémiques influencent la demande à travers l'APAC, l'EMEA et les Amériques, et elles affinent les hypothèses qui étaient faibles ou incohérentes dans les résultats documentaires.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Directions générales : 15 % | APAC : 46 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 31 % |
| Acteurs plus petits : 22 % | Managers : 51 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le modèle principal utilise une approche descendante où les volumes de tests déclarés et le mix de tests sont traduits en consommation de kits, puis valorisés à l'aide de prix de vente moyens au niveau régional reflétant le canal et le type de produit. Comme la demande a évolué rapidement après les années de pic pandémique, nous prêtons une attention particulière à la manière dont la fréquence des tests par cas suspecté, les taux de positivité et les exigences de dépistage imposées par les politiques font évoluer le bassin de tests adressable.
Les principaux intrants utilisés dans le modèle incluent la part des tests moléculaires par rapport aux tests antigéniques, le nombre moyen de kits utilisés par test (y compris les contrôles le cas échéant), l'intensité des achats publics, le glissement entre laboratoires centralisés et sites de tests décentralisés, et les baisses de prix observées à mesure que l'approvisionnement se normalise. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, comme l'agrégation des revenus de fournisseurs échantillonnés et la vérification des kits expédiés implicites par rapport aux tests estimés réalisés, et les écarts sont traités en appliquant des fourchettes conservatrices lorsqu'un pays présente des rapports incomplets.
Pour les prévisions, une analyse de scénarios est appliquée autour des vagues épidémiques attendues, de la persistance des tests de surveillance et des tests guidés par des directives dans les hôpitaux et les établissements de soins de longue durée. La trajectoire finale est choisie après avoir aligné les scénarios avec les vues d'experts sur le rythme probable des tests et la trajectoire de prix réaliste pour les formats de kits courants.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes, commençant par de simples vérifications de variance entre les régions, puis en approfondissant les valeurs aberrantes telles que des hausses de revenus soudaines qui ne correspondent pas à l'intensité des tests. Nous comparons les résultats à des signaux indépendants tels que les décomptes publics de tests, les annonces d'approvisionnement et les commentaires des fournisseurs pour nous assurer que le modèle se comporte de manière crédible.
Avant validation finale, les hypothèses ayant le plus d'impact sur la valeur, principalement les prix et les volumes de tests, sont examinées par un autre analyste, et des appels de clarification sont déclenchés lorsqu'une divergence reste non résolue. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des changements de politique majeurs, de nouveaux variants ou des événements d'approvisionnement importants modifient sensiblement la demande, et un examen final avant livraison est effectué afin que les clients reçoivent la vision la plus récente.
Taille du marché des kits de détection de la COVID-19 selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les kits de détection de la COVID-19 diffèrent souvent car le marché est passé d'une demande d'urgence à une surveillance plus stable, et chaque éditeur retient des années, des périmètres et des logiques de tarification différents. Les chiffres peuvent également diverger lorsque certaines études incluent des consommables au-delà des kits ou traitent différemment les frontières entre les tests de point de soins et de laboratoire.
Les signaux de volume de tests et le mix observé entre les formats RT-PCR et rapides sont les vérifications qui maintiennent l'estimation 2025 de Mordor Intelligence liée à la demande de kits plutôt qu'à des dépenses de laboratoire plus larges, ce qui est une raison courante de la divergence des totaux. D'autres estimations varient également selon qu'elles utilisent une trajectoire de déclin conservatrice après 2021, qu'elles rapportent des valeurs départ-usine ou de marché final, et selon la manière dont elles traitent le calendrier des devises pendant les périodes de baisses rapides des prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,48 milliards USD (2025) | |
| Éditeur de recherche mondial A | 8,35 milliards USD (2025) | Ce chiffre élargit le périmètre pour inclure les consommables et services connexes en plus des kits, et il est présenté comme une valeur départ-usine, ce qui peut relever les totaux même lorsque les volumes de tests diminuent. |
| Éditeur de recherche sectorielle B | 5,40 milliards USD (2024) | Cette estimation est ancrée sur une année de base antérieure avec une courbe de déclin différente, et ses hypothèses de prix moyens peuvent évoluer plus rapidement à la baisse lorsque les tests rapides dominent le mix sur la période modélisée. |
Dans l'ensemble, l'écart s'explique largement par ce qui est comptabilisé dans le kit, l'année de base choisie et la vitesse supposée de baisse des prix à mesure que la demande se normalise. En rattachant les revenus à l'activité de test et à des fourchettes de prix pratiques pouvant être vérifiées de manière croisée, l'approche fournit un chiffre traçable qui peut être reproduit et mis à jour lors du prochain changement de demande.


Questions clés traitées dans le rapport
Quelle est la valeur projetée du marché des kits de test COVID en 2031 ?
Le marché est prévu à 5,06 milliards USD d'ici 2031, reflétant un TCAC de -6,32 % à partir de 2026.
Quel type de produit connaît la croissance la plus rapide ?
Les kits moléculaires à base de CRISPR mènent la croissance avec un TCAC projeté de 1,90 % à mesure que les laboratoires adoptent des diagnostics ultra-rapides.
À quelle vitesse les environnements de soins à domicile se développent-ils ?
Les circuits de soins à domicile devraient enregistrer un TCAC de 2,18 % jusqu'en 2031, l'autotest devenant une pratique courante.
Quelle région offre le potentiel de croissance le plus élevé ?
L'Asie-Pacifique est positionnée pour la plus rapide expansion régionale à un TCAC de 1,98 %, portée par les investissements dans les infrastructures de diagnostic.
Pourquoi les stocks gouvernementaux sont-ils importants pour les fournisseurs ?
Les contrats d'approvisionnement à long terme stabilisent la demande de base et aident les fabricants à maintenir leur capacité de production pour les futures épidémies.
Comment la pression sur les prix affecte-t-elle les fabricants ?
Les primes d'urgence ayant disparu, les fournisseurs se concentrent sur la capacité multiplex, les compléments numériques et l'efficacité opérationnelle pour protéger leurs marges.
Dernière mise à jour de la page le:



