
Taille et part du marché des tests sanguins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 103.53 Milliards de dollars |
| Taille du Marché (2031) | 144.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests sanguins par Mordor Intelligence
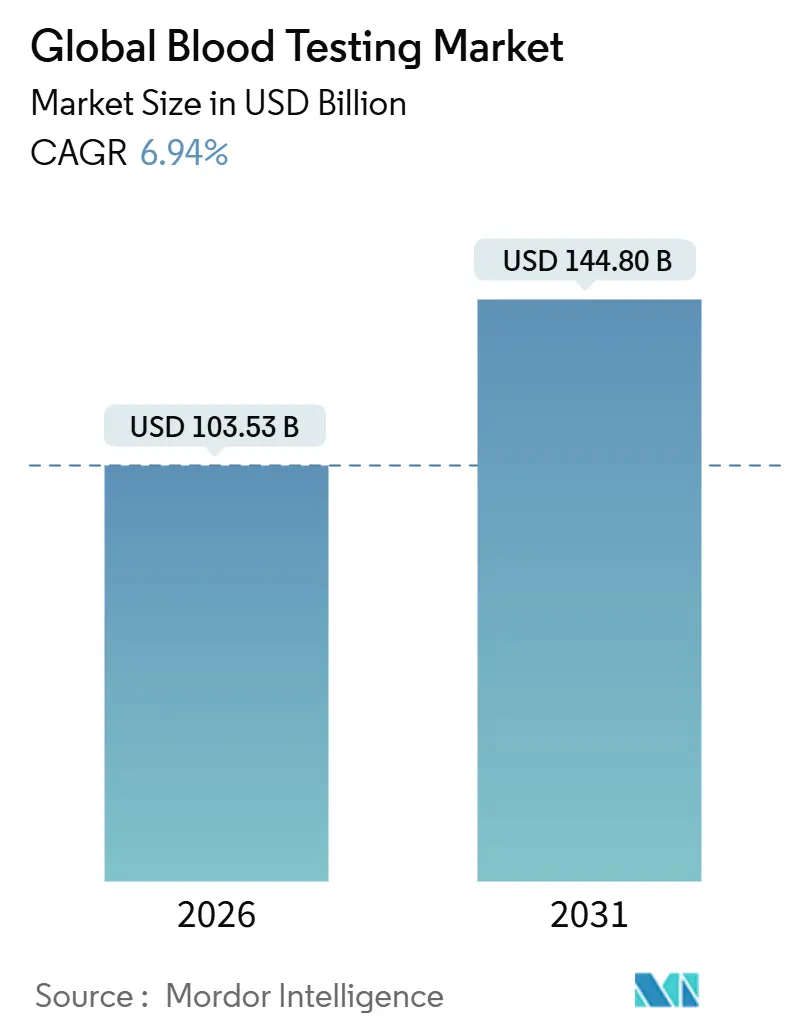
La taille du marché des tests sanguins devrait atteindre 103,53 milliards USD en 2026 et est prévue pour progresser jusqu'à 144,80 milliards USD d'ici 2031, avançant à un TCAC de 6,94 %. Les modèles de surveillance continue, les directives de soins préventifs et le reclassement des tests développés en laboratoire en tant que dispositifs médicaux réglementés réorientent les investissements vers les analyseurs intégrés et la conformité réglementaire [1]. Le vieillissement de la population, la forte augmentation des maladies chroniques et les mandats de dépistage mondiaux maintiennent les bilans de routine au cœur des offres des hôpitaux et des laboratoires de référence. Simultanément, l'automatisation rapide des tests et l'innovation en matière d'analyseurs au point de soins (PDC) réduisent les délais de traitement, améliorent les flux de travail de triage et ouvrent des sources de revenus en dehors du laboratoire central. La consolidation des plateformes se poursuit à mesure que les laboratoires standardisent leurs écosystèmes de fournisseurs intégrant des intergiciels, des algorithmes de réflexe et une connectivité bidirectionnelle avec les dossiers de santé électroniques (DSE), se prémunissant contre les pénuries de personnel et la réduction des calendriers de remboursement.
Principaux enseignements du rapport
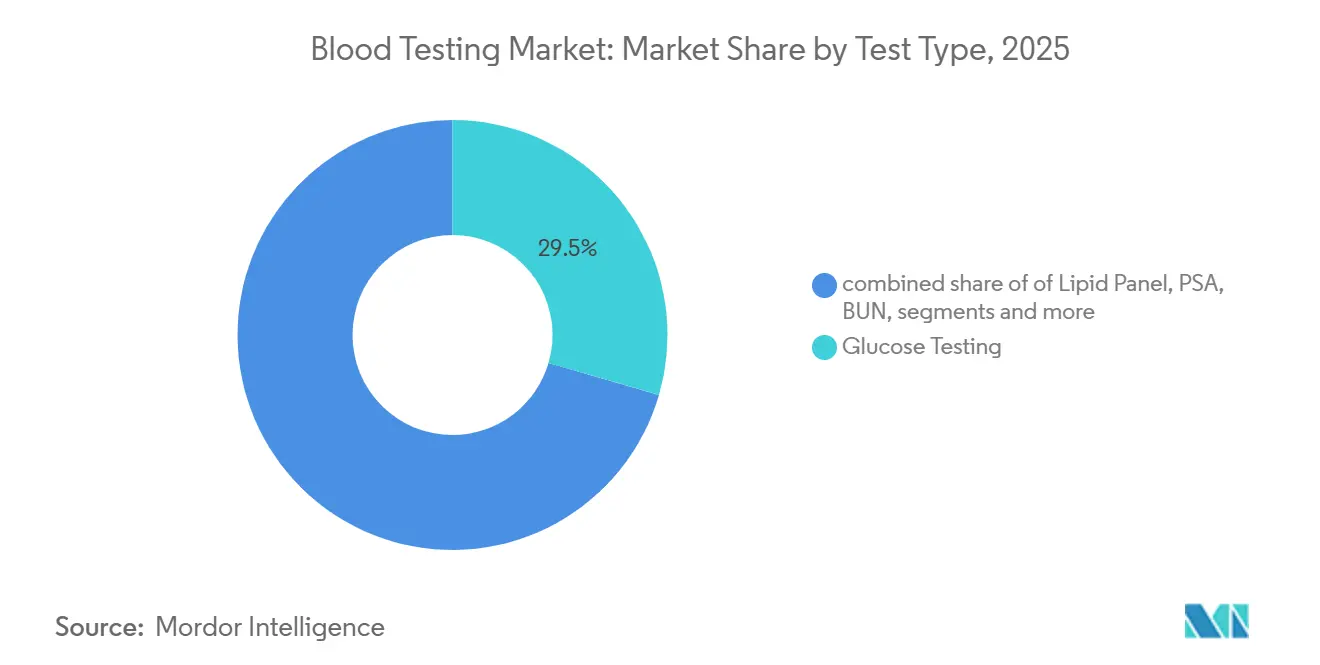
- Par type de test, les dosages de glucose ont conservé 29,5 % de la part de marché des tests sanguins en 2025, tandis que la sérologie des maladies infectieuses a affiché le TCAC le plus rapide de 8,12 % jusqu'en 2031, soutenu par les objectifs d'élimination de l'hépatite de l'OMS.
- Par produit, les consommables ont généré 55,4 % des revenus en 2025, mais les instruments sont en bonne voie pour afficher un TCAC de 7,21 % jusqu'en 2031, les hôpitaux modernisant leurs équipements vers des plateformes intégrées de chimie-immunodosage.
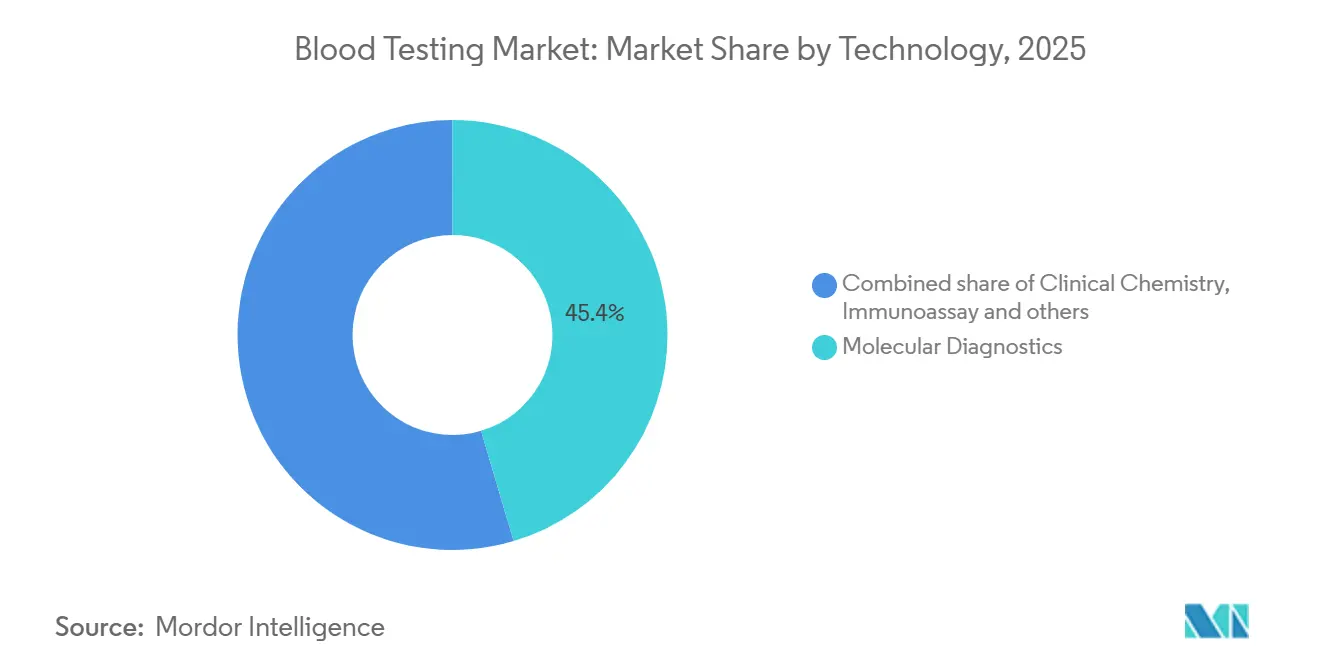
- Par technologie, en 2025, le diagnostic moléculaire détenait une part dominante de 45,4 % du marché des tests sanguins, tandis que les immunodosages enregistraient la progression la plus rapide avec un TCAC de 7,44 %, projeté jusqu'en 2031.
- Par utilisateur final, les laboratoires de diagnostic ont contribué à 57,5 % des dépenses en 2025, mais la demande hospitalière augmente à un TCAC de 7,69 % alors que les services d'urgence adoptent des dosages PDC de troponine hautement sensible et de lactate.
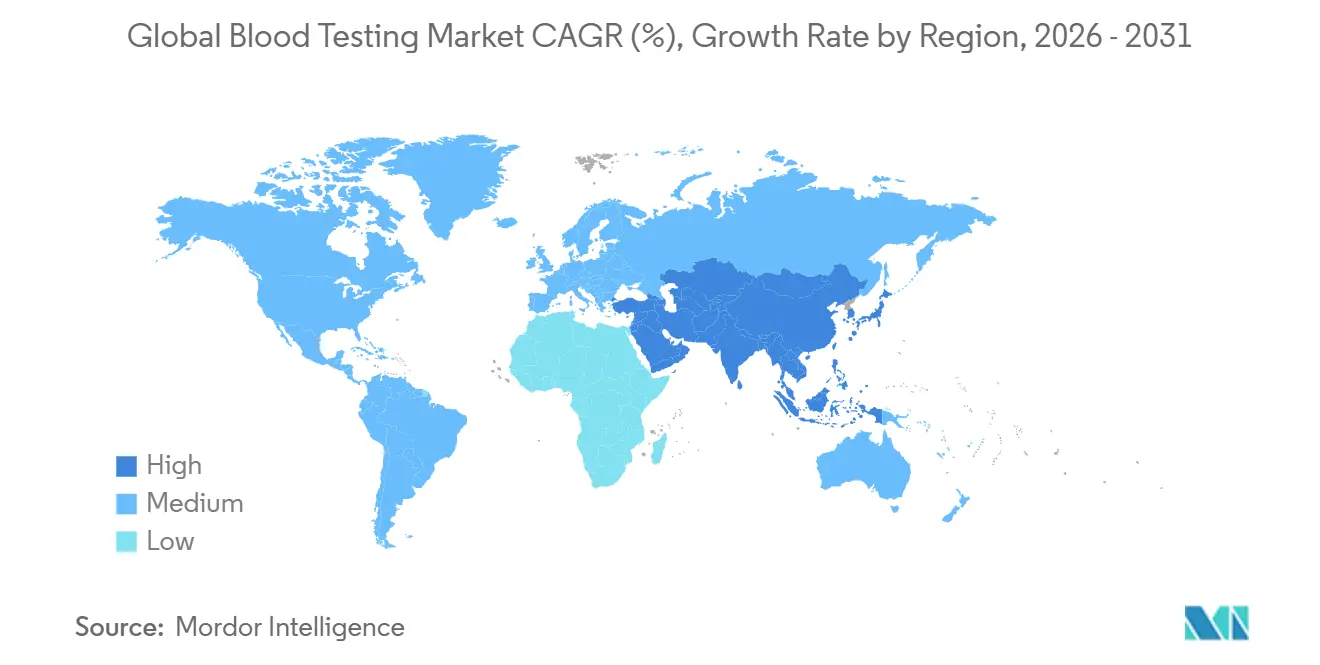
- Par géographie, l'Amérique du Nord a capturé 43,6 % en 2025, tandis que l'Asie-Pacifique est en passe de progresser à un TCAC de 8,54 %, le rythme régional le plus rapide.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (∼) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du fardeau des maladies chroniques | +1.8% | Mondial ; le plus élevé en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Automatisation rapide et innovation en matière d'analyseurs au point de soins | +1.5% | Amérique du Nord, Europe, CCG ; Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Programmes de dépistage financés par les gouvernements | +1.2% | Chine, Inde, Arabie saoudite, Émirats arabes unis, certains États de l'UE | Moyen terme (2-4 ans) |
| Algorithmes de tests de réflexe en laboratoire | +0.9% | Amérique du Nord, Europe occidentale ; projets pilotes en Asie-Pacifique | Court terme (≤ 2 ans) |
| Micro-prélèvements à domicile et kits de phlébotomie en libre-service | +0.7% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Aide à la décision par l'IA sur les ensembles de données de laboratoire | +0.6% | États-Unis, certains systèmes de santé européens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'augmentation du fardeau des maladies chroniques stimule les bilans sanguins de routine et préventifs
Les maladies cardiovasculaires, le diabète et la maladie rénale chronique touchent 1,5 milliard de personnes et nécessitent des tests récurrents de lipides, d'hémoglobine A1c et de créatinine lors des bilans annuels [2]. La mise à jour 2024 de l'USPSTF a élargi l'éligibilité au bilan lipidique à tous les adultes âgés de 40 à 75 ans, étendant le dépistage aux États-Unis à 20 millions de personnes supplémentaires. La prévalence du diabète a atteint 537 millions d'adultes en 2024 et pourrait atteindre 783 millions d'ici 2045, consolidant la demande annuelle en tests de glycémie et d'A1c. Ces bilans de routine stabilisent les volumes de laboratoire même lorsque les tests discrétionnaires fléchissent, bien que des contrats de paiement groupé plus stricts plafonnent désormais les marges, incitant à un recours accru à l'automatisation à haut débit dans le marché des tests sanguins.
Automatisation rapide et innovation en matière d'analyseurs au point de soins
L'autorisation FDA du DxC 500i de Beckman Coulter en mars 2025 a livré une plateforme de 400 tests par heure dimensionnée pour les hôpitaux communautaires. Abbott a obtenu l'autorisation de la FDA en janvier 2025 pour un dosage de troponine I hautement sensible sur son i-STAT portable, permettant l'exclusion d'un infarctus du myocarde en 15 minutes au chevet du patient. Sysmex a obtenu le statut CLIA-dispensé pour son analyseur d'hématologie XW-100, permettant aux cabinets médicaux d'effectuer des numérations formules sanguines sans technicien. Bien que les dispositifs au point de soins accélèrent les soins, les coûts des réactifs sont 40 à 60 % plus élevés que les équivalents en laboratoire central, ce qui pose un défi pour les sites sensibles aux coûts.
Programmes de dépistage et de diagnostic précoce financés par les gouvernements
Le programme Healthy China 2030 de la Chine impose des examens annuels à 400 millions de travailleurs urbains, propulsant les expéditions d'analyseurs domestiques à deux chiffres. Le programme Ayushman Bharat de l'Inde applique des remboursements nationaux aux bilans de routine pour 550 millions de bénéficiaires, mais règle les demandes de remboursement en 90 à 120 jours, ce qui pèse sur la trésorerie des petits laboratoires. L'Arabie saoudite a alloué 64 milliards USD dans le cadre de Vision 2030 pour des centres de diagnostic capables de traiter 50 000 échantillons quotidiens. Les contrats publics garantissent des volumes de base tout en imposant des plafonds tarifaires qui favorisent les fournisseurs intégrés verticalement dans le marché des tests sanguins.
Algorithmes de tests de réflexe en laboratoire réduisant le gaspillage de réactifs
Une étude menée en 2024 dans un centre médical universitaire a montré que les protocoles de réflexe automatisés réduisaient de 15 % les numérations formules sanguines répétées, économisant 180 000 USD annuellement. Les fournisseurs intègrent désormais des ensembles de règles configurables dans les intergiciels, mais l'adoption se concentre dans les systèmes de santé dotés d'équipes informatiques dédiées. Les laboratoires plus petits, manquant de ressources en technologie de l'information, s'appuient toujours sur des révisions manuelles, ce qui entraîne une augmentation des coûts de travail supplémentaire.
Analyse de l'impact des freins*
| Frein | Impact (∼) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approbations réglementaires strictes dans plusieurs régions | -0.8% | Mondial, particulièrement aigu dans l'UE et en Chine | Long terme (≥ 4 ans) |
| Coûts élevés d'investissement et de consommables pour les analyseurs | -0.6% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Pénurie de techniciens de laboratoire qualifiés | -0.5% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Obstacles à la conformité en matière de confidentialité des données | -0.3% | Amérique du Nord (HIPAA), Europe (RGPD) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Approbations réglementaires strictes dans plusieurs régions
Le règlement européen relatif aux dispositifs de diagnostic in vitro (EU-IVDR) a reclassifié des milliers de dosages, mais seulement quatre organismes notifiés avaient été désignés fin 2024, créant des goulots d'étranglement dans les approbations et réorientant les budgets de R&D vers les bilans à fort volume. La règle LDT de la FDA de mai 2024 impose désormais des coûts de validation de 500 000 à 2 millions USD par analyte et des délais de 12 à 24 mois, élevant les barrières pour les tests développés en milieu hospitalier. L'NMPA de Chine exige des essais multicentriques incluant 200 à 500 patients, portant les délais d'approbation à 30 mois.
Coûts élevés d'investissement et de consommables pour les analyseurs de nouvelle génération
Les systèmes de chimie à débit moyen sont proposés à 100 000 à 250 000 USD, tandis que l'automatisation complète des laboratoires dépasse 2 à 5 millions USD, limitant l'adoption aux centres traitant plus de 500 000 tests par an. Les contrats de location de réactifs transfèrent les coûts de l'investissement aux budgets opérationnels, mais enferment les établissements dans des produits chimiques propriétaires 15 à 25 % plus coûteux que les circuits ouverts et imposent de lourdes pénalités de résiliation anticipée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test :
la sérologie des maladies infectieuses dépasse le glucose dans le cadre des objectifs de l'OMSLa sérologie des maladies infectieuses devrait afficher le CAGR le plus rapide, à 8,12 %, d'ici 2031, l'OMS poussant à un diagnostic de l'hépatite C à 90 % d'ici 2030 et les autotests rapides de dépistage du VIH obtenant des approbations dans toute l'Afrique subsaharienne. À l'inverse, les dosages du glucose détenaient toujours la plus grande part de marché des tests sanguins, à 29,5 % en 2025, soutenue par 537 millions de personnes atteintes de diabète. L'arrivée des moniteurs de glycémie en continu en vente libre, notamment le Stelo de Dexcom homologué en mars 2024, détournera progressivement les patients traités à l'insuline des tests ponctuels par piqûre au doigt[3]. Les bilans lipidiques bénéficient des recommandations de l'USPSTF de 2024 préconisant des intervalles de dépistage de cinq ans, mais les offres des pharmacies de détail fragmentent la demande. Les volumes de PSA s'atténuent à mesure que les recommandations de décision partagée limitent le dépistage annuel, tandis que l'urée sanguine et la créatinine restent stables en raison de la prévalence des maladies rénales chroniques. L'utilisation de la TSH et de la vitamine D fait l'objet d'un examen attentif de la part des payeurs, ce qui réduit les prescriptions préventives à faible rendement, tandis que la hs-CRP conserve une niche dans la stratification du risque cardiologique.
La diversité de la demande souligne un pivot structurel des prescriptions mono-analyte vers des panels guidés par algorithmes qui optimisent les dépenses en réactifs et la valeur clinique. Les laboratoires qui regroupent les dosages de sérologie, de glucose et de lipides dans des panels de soins préventifs atteignent un débit plus élevé et amortissent les investissements en analyseurs sur davantage d'unités facturables. À mesure que la taille du marché des tests sanguins pour la sérologie des maladies infectieuses augmente, les fournisseurs de plateformes qui élargissent leurs bibliothèques d'antigènes et développent des cartes rapides multiplex s'empareront de parts dans les appels d'offres de santé publique. Parallèlement, la croissance des technologies d'auto-surveillance déplace les revenus des laboratoires centraux vers les circuits de détail, signalant une inclinaison progressive du marché des tests sanguins vers des écosystèmes décentralisés.

Par produit :
les consommables dominent, les instruments s'accélèrentLes consommables représentaient 55,4 % des revenus de 2025, conformément aux dépenses récurrentes en réactifs des laboratoires et à l'omniprésence des tubes BD Vacutainer, qui détiennent une part mondiale estimée significative. La réduction des barèmes de remboursement pousse les laboratoires à négocier des contrats de réactifs à fort volume et à adopter une logique de réflexe qui réduit les suivis à faible rendement. Pourtant, les instruments sont en passe d'afficher un TCAC de 7,21 % jusqu'en 2031, car les établissements remplacent les analyseurs vieillissants par des plateformes intégrées de chimie-immunodosage qui automatisent le tri pré-analytique et la vérification des codes-barres. Ces mises à niveau réduisent les taux d'erreur, raccourcissent les délais de traitement et atténuent les pénuries de techniciens.
Les budgets d'investissement favorisent les analyseurs fonctionnant en circuits ouverts et prenant en charge l'interopérabilité des intergiciels. La taille du marché des tests sanguins pour les instruments s'étend davantage à mesure que les dispositifs au point de soins pénètrent les milieux ambulatoires et urgentistes, malgré des coûts de réactifs par test plus élevés. L'automatisation totale des laboratoires reste une niche haut de gamme, mais gagne du terrain dans les centres universitaires traitant plus d'un million de tests annuels, où des économies de main-d'œuvre de 30 à 40 % justifient des dépenses de 2 à 5 millions USD. Dans l'ensemble, les fournisseurs qui associent le placement d'instruments à des modèles de location de réactifs assurent des flux de trésorerie de consommables pluriannuels, renforçant la domination des revenus des consommables même lorsque les volumes d'instruments augmentent.
Par technologie :
le diagnostic moléculaire domine, l'immunodosage s'accélèreLe diagnostic moléculaire a généré 45,4 % de la part de marché des tests sanguins en 2025, illustrant comment la taille du marché des tests sanguins évolue vers une analyse au niveau génomique qui va bien au-delà des panels respiratoires PCR traditionnels. Les dosages de biopsie liquide qui profilent l'ADN tumoral circulant permettent désormais aux oncologues de suivre la maladie résiduelle minimale à partir d'un seul tube de sang, transformant l'échantillon d'un instantané métabolique en un outil de surveillance génomique continue. Le GeneXpert de Cepheid a traité 23 millions de cartouches de test en 2024, les panels de charge virale pour la tuberculose et le VIH représentant 60 % du volume en Afrique subsaharienne et en Asie du Sud, où les systèmes de point de soin contournent les contraintes de la chaîne du froid et les pénuries de techniciens qualifiés.
Aux États-Unis, le réseau de PCR rapide ID NOW d'Abbott avait atteint 18 000 cabinets médicaux et cliniques de soins urgents d'ici 2024, fournissant des résultats de grippe et de streptocoque en 13 minutes et réduisant l'utilisation inutile d'antibiotiques d'environ un quart. La technologie d'immunodosage, portée par la troponine I à haute sensibilité et l'élargissement des menus thyroïdiens, de fertilité et de marqueurs tumoraux, devrait progresser à un CAGR de 7,44 % d'ici 2031, le rythme le plus rapide parmi les technologies, alors que les services d'urgence compriment les protocoles d'exclusion d'infarctus du myocarde de trois heures à une heure et que les programmes de bien-être ambulatoires monétisent la demande des consommateurs pour des informations sur les hormones et les risques de cancer.
Par utilisateur final :
les hôpitaux réduisent l'écart avec les laboratoires de diagnosticLes laboratoires de diagnostic représentaient 57,5 % des dépenses de 2025, Quest Diagnostics, LabCorp et Sonic Healthcare centralisant les bilans de routine et les tests ésotériques. Quest a traité à lui seul 165 millions de demandes en 2024 sur 2 200 sites. Les laboratoires hospitaliers, cependant, gagnent du terrain avec un TCAC de 7,69 % jusqu'en 2031. Les protocoles des services d'urgence s'appuyant sur des analyseurs PDC de troponine hautement sensible, de lactate et de gaz du sang réduisent les délais de prise de décision de quelques heures à quelques minutes, diminuant les admissions et améliorant la rotation des lits.
Les hôpitaux monétisent également les cliniques de phlébotomie en consultation externe et récupèrent les pertes liées aux envois externes en internalisant des bilans de chimie et d'immunodosage à fort volume à mesure que l'empreinte des analyseurs se réduit. Parallèlement, des milliers de cabinets médicaux, de sites de soins urgents et de pharmacies de détail adoptent des dispositifs CLIA-dispensés, fragmentant les tests à faible volume. Bien que ce segment « autres » progresse de manière appréciable, sa nature dispersée limite le pouvoir de négociation, maintenant les coûts des réactifs élevés. Au cours de la période de prévision, la consolidation hospitalière et le déploiement d'intergiciels acheminant dynamiquement les tests entre les laboratoires internes et les partenaires de référence rééquilibreront les volumes entre les segments, redéfinissant la dynamique concurrentielle sur le marché des tests sanguins.
Analyse géographique
Marché des tests sanguins en Amérique du Nord
L'Amérique du Nord a représenté 43,6 % des revenus mondiaux en 2025, portée par la couverture Medicare des bilans préventifs et par la taille considérable de Quest Diagnostics et LabCorp. Les laboratoires américains ont traité 14 milliards de tests en 2024 pour 85 milliards USD, mais font face à des réductions du barème des honoraires des laboratoires cliniques atteignant en moyenne 8 % sur 20 analyses à fort volume, ce qui comprime les marges. Un déficit de main-d'œuvre se profile : 70 % des laboratoires ont signalé des pénuries de personnel en 2023, et le Bureau of Labor Statistics prévoit une croissance de l'emploi des techniciens de seulement 11 % d'ici 2033, en deçà des besoins de remplacement liés aux départs à la retraite. Le Canada centralise les analyses de routine dans des pôles provinciaux, réduisant les coûts mais allongeant les délais de traitement ambulatoire à 24-48 heures.
Marché des tests sanguins en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 8,54 %. La politique Healthy China 2030 de la Chine impose des examens annuels à 400 millions de travailleurs, stimulant la demande pour les analyseurs Mindray, Autobio et Maccura, dont les prix sont inférieurs de 20 à 30 % à ceux des multinationales. L'Ayushman Bharat indien couvre 550 millions de personnes, mais des délais de remboursement de 90 jours fragilisent les petits laboratoires. La population super-vieillissante du Japon stimule les analyses lipidiques et de la fonction rénale, mais les plafonds de prix gouvernementaux ont réduit le remboursement des laboratoires de 5 à 7 % en 2024, incitant à l'investissement dans l'automatisation.
Marché des tests sanguins en EMEA et en Amérique du Sud
L'Europe équilibre les obstacles liés à la transition vers le règlement IVDR avec des contraintes budgétaires qui limitent la croissance des dépenses à 1-2 % par an. Les 8 000 sites de laboratoires en Allemagne se sont rapidement consolidés après une réduction des honoraires de 6 % en 2024, tandis que le Royaume-Uni a subi une interruption de service de trois semaines en juin 2024 lorsqu'une attaque par rançongiciel a touché Synnovis, entraînant des mandats de cybersécurité du NHS. Les réseaux de laboratoires à tarifs réglementés en France investissent massivement dans l'automatisation pour maintenir des marges de 8 à 12 %. Les États du Conseil de coopération du Golfe allouent des budgets soutenus par les revenus pétroliers à des pôles de diagnostic — l'Arabie saoudite seule a réservé 64 milliards USD — tandis que l'Afrique subsaharienne dépend fortement des programmes de donateurs pour les tests VIH et paludisme, laissant le secteur des tests sanguins sous-pénétré par les laboratoires commerciaux. L'expansion de la classe moyenne en Amérique du Sud stimule la demande, mais la volatilité des devises et l'incohérence des réglementations dissuadent les multinationales, permettant à des chaînes régionales telles que Dasa et Chopo de dominer grâce à des modèles de paiement direct localisés.
Paysage réglementaire
La surveillance réglementaire des tests sanguins se renforce autour des DIV à haut risque et de l'aide à la décision numérique, avec une divergence régionale notable. Dans l'Union européenne, la mise en œuvre de l'IVDR continue d'ajouter un contrôle externe pour les dispositifs de classe D via les laboratoires de référence de l'UE (EURL), qui ont commencé la vérification indépendante des performances et les tests par lots pour les premières catégories de classe D à partir du 1er octobre 2024. Des exigences supplémentaires de vérification par les EURL sont entrées en vigueur le 1er mai 2026 en vertu du règlement d'exécution (UE) 2025/2526 de la Commission pour certains marqueurs d'infections parasitaires et marqueurs de groupage sanguin, augmentant la charge documentaire et de vérification pour les fabricants fournissant des tests liés à la transfusion et aux maladies infectieuses.
Aux États-Unis, les exigences de la FDA en matière de qualité des dispositifs et d'inscription demeurent un pilier central de la conformité pour les fabricants de DIV, aux côtés de la Quality Management System Regulation (QMSR), entrée en vigueur le 2 février 2026, qui aligne plus étroitement les exigences de qualité des dispositifs sur les concepts de la norme ISO 13485. La FDA a également fixé le 6 mai 2026 comme jalon de conformité pour les exigences d'enregistrement des établissements et d'inscription des dispositifs pour la plupart des DIV fabriqués par des laboratoires. En Grande-Bretagne, les orientations de la MHRA et la consultation du gouvernement britannique sur les spécifications communes pour les DIV de classe D témoignent d'efforts d'alignement continus pour les tests à haut risque, notamment des propositions visant à modifier le UK MDR 2002 et à supprimer le processus d'approbation des dispositifs de test du coronavirus (CTDA), alors que le marché s'éloigne des voies propres à la pandémie.
Paysage concurrentiel
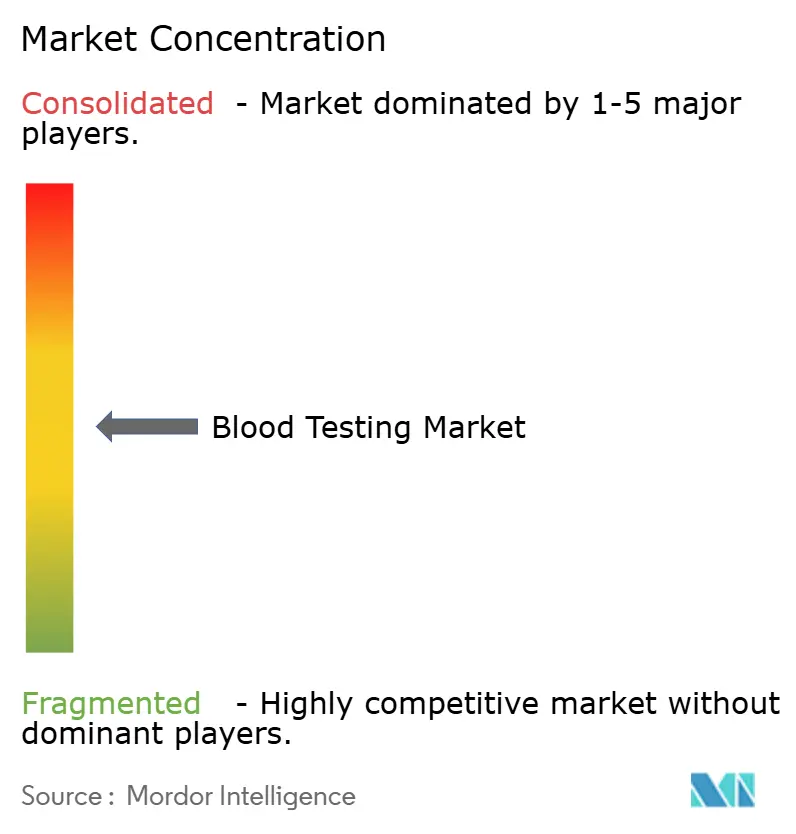
Le marché des tests sanguins reste modérément fragmenté : Roche Diagnostics, Abbott Laboratories, Siemens Healthineers, Danaher (Beckman Coulter) et Sysmex contrôlent ensemble la majorité des revenus. Les plateformes cobas de Roche et Alinity d'Abbott fidélisent les clients par des contrats de location de réactifs qui garantissent des flux de consommables pluriannuels. DiaSorin exploite ses atouts en sérologie des maladies infectieuses pour remporter des appels d'offres de santé publique où l'étendue des dosages prime sur l'uniformité des plateformes.
La part de marché hospitalier dominante de Mindray en Chine illustre comment le service localisé, la proximité des pièces détachées et des remises de prix de 30 % déstabilisent les opérateurs historiques, un modèle que le fabricant indien Transasia exporte désormais dans toute l'Asie du Sud. Les dépôts de brevets pour la stabilisation des taches de sang séché ont augmenté de 35 % entre 2023 et 2025, reflétant un élan de R&D même si les remboursements restent incertains.
La consolidation par les fonds de capital-investissement s'est accélérée : les opérations américaines de 2024-2025 ont regroupé des laboratoires indépendants pour renforcer le pouvoir de négociation avec les payeurs. D'ici 2030, une part significative du volume de tests aux États-Unis pourrait être concentrée chez les 10 premiers opérateurs. Pourtant, les spécialistes régionaux en sérologie, en tests génétiques et en PDC rapide restent des cibles d'acquisition, assurant un flux dynamique d'opérations au cours de la période de prévision.
Leaders du secteur des tests sanguins
-
F. Hoffmann-La Roche
-
Abbott Laboratories
-
Siemens Healthineers
-
Danaher Corporation
-
Sysmex
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests Sanguins
- Abbott Laboratories
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Cepheid
- Danaher (-Beckman Coulter)
- DiaSorin
- Roche
- Grifols
- Hologic
- Laboratory Corp of America
- Mindray Medical
- Ortho Clinical Diagnostics
- PerkinElmer (-Revvity)
- Quest Diagnostics
- QuidelOrtho
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Trinity Biotech
Opportunités de marché et perspectives d'avenir
La modernisation portée par la réglementation et les exigences de délais de réponse en soins aigus élargissent l'espace disponible pour les systèmes automatisés d'échantillon à résultat dans les flux de travail des hôpitaux à fort volume et des laboratoires de référence. Une preuve de commercialisation à court terme est l'activité d'homologation 510(k) de la FDA en 2026 pour des systèmes et tests sanguins qui élargissent les menus de routine et spécialisés, notamment le système BD BACTEC FXI Culture System homologué en juin 2026 pour automatiser le chargement des flacons et la détection dans le diagnostic des infections sanguines et améliorer le délai de détection par rapport aux modèles précédents. Ce résultat soutient des stratégies d'achat favorisant l'automatisation standardisée pour gérer les contraintes de personnel et réduire les étapes manuelles dans les parcours de microbiologie et de soins critiques.
Des opportunités émergent également autour de flux de travail de tests sanguins pilotés par algorithmes et décentralisés, connectant instruments, middleware et aide à la décision clinique. Le lancement en mai 2026 par Roche du Liver Disease Panel avec un algorithme certifié LiverPRO souligne un passage du reporting mono-analyte vers des offres intégrées combinant biomarqueurs et logiciels, déployables sur les installations de chimie de routine et d'immunoessai. Parallèlement, l'élan de la recherche sur les dispositifs et la microfluidique dans la séparation du plasma sans centrifugeuse et le traitement compact d'échantillons au point de service renforce les feuilles de route produits visant à déplacer davantage de tests vers les services d'urgence, les cabinets médicaux et les milieux ambulatoires, où les systèmes exemptés CLIA et rapides réduisent la dépendance à la capacité des laboratoires centraux.
Recent Industry Developments in Marché des Tests Sanguins
- Juillet 2026 : Roche a obtenu le marquage CE pour un test sanguin conçu pour identifier l'infection tuberculeuse. Cette approbation élargit le portefeuille de tests sanguins pour maladies infectieuses de Roche en Europe et soutient les laboratoires qui standardisent leurs menus de tests liés à cobas pour un déploiement à haut débit.
- Juin 2025 : Abbott a obtenu l'homologation 510(k) de la FDA pour le test Alinity i Rubella IgG. Cette homologation renforce le menu de sérologie et de maladies infectieuses sur la plateforme Alinity i, confirmant l'intérêt de l'expansion de la base installée par ajouts incrémentaux de tests.
- Mars 2024 : Dexcom a obtenu l'homologation de la FDA pour Stelo, un moniteur de glycémie en continu en vente libre. Un accès OTC plus large accélère la décentralisation de la surveillance de la glycémie et déplace une partie de l'activité de test du diabète, des tests ponctuels de type piqûre au doigt en laboratoire vers des écosystèmes de détection continue.
Marché des Tests Sanguins Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des tests sanguins est défini comme les revenus générés par les tests de diagnostic à base de sang, ainsi que les instruments, réactifs et flux de travail de test associés utilisés pour générer et communiquer des résultats dans différents contextes de soins.
Exclusions du périmètre : Nous excluons les échantillons non sanguins (tels que l'urine, la salive et les tissus) et les procédures thérapeutiques autonomes qui n'incluent pas de résultat de test sanguin diagnostique.
Aperçu de la segmentation
- Par type de test
- Glucose
- Bilan lipidique
- PSA
- Urée sanguine
- TSH
- Sérologie des maladies infectieuses
- Vitamine D
- CRP hautement sensible
- Par produit
- Instruments
- Consommables (kits, réactifs et autres)
- Par technologie
- Chimie clinique
- Diagnostic moléculaire
- Immunodosage
- Autres
- Par utilisateur final
- Laboratoires de diagnostic
- Hôpitaux
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte du marché et construire des hypothèses de départ solides avant la conduite des entretiens. Nous avons examiné les statistiques de santé publique et les recommandations de dépistage provenant de sources telles que les CDC et les NIH, et nous avons également utilisé les indicateurs de santé de l'OMS et de l'OCDE pour vérifier l'intensité des tests dans les différentes régions.
Du côté de l'offre, nous nous sommes appuyés sur les communications de la FDA concernant les évolutions des politiques de diagnostic et de laboratoire, ainsi que sur des revues cliniques à comité de lecture pour les tendances d'adoption des tests et les tendances de migration des dosages. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence ont été utilisés pour cartographier les répartitions typiques des revenus par produit et les orientations tarifaires. Pour les signaux financiers spécifiques au niveau des entreprises et l'activité en matière de brevets, des abonnements payants à des bases de données d'intelligence financière d'entreprise, d'actualités et de finances, et de brevets ont été consultés de manière sélective. Les sources répertoriées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la validation de la part du volume de tests dans les panels de routine par rapport aux dosages spécialisés, et sur la façon dont les achats et l'utilisation diffèrent selon le site de soins. Nous avons échangé avec un ensemble de laboratoires de diagnostic, de laboratoires hospitaliers, de responsables de programmes de point de soin et de spécialistes de la distribution ou des circuits dans les principales régions, afin de combler les lacunes de la recherche documentaire et de confirmer les hypothèses de tarification et de volume.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 14 % | APAC : 49 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 31 % |
| Acteurs plus petits : 15 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit en utilisant une logique à la fois descendante et ascendante, le chemin descendant étant ancré sur des signaux d'activité de soins de santé qui reconstituent le pool de demande de tests par géographie et par contexte de soins. Nous avons ensuite traduit ces pools de demande en valeur en utilisant un mélange pratique de parts de mix de tests, de moyennes de tests par consultation le cas échéant, et d'une échelle de prix de vente moyen qui sépare les revenus liés aux instruments des consommables récurrents.
Pour maintenir des totaux réalistes, des vérifications ascendantes sélectives ont ensuite été utilisées, telles que des agrégations de revenus de fournisseurs échantillonnés, des vérifications de circuits sur les placements d'analyseurs, et des approximations prix de vente moyen x volume pour les panels de routine à volume élevé. Là où les données ascendantes étaient incomplètes, par exemple pour les laboratoires plus petits ou les tests ambulatoires fragmentés, nous avons comblé les lacunes en utilisant des hypothèses de pénétration validées par des entretiens, puis revérifiées par rapport aux signaux d'utilisation publics.
Les principaux paramètres du modèle comprenaient : l'intensité des tests pour les maladies chroniques (le diabète et la surveillance des lipides comme facteurs récurrents), la part de la population vieillissante comme indicateur de la fréquence des panels de routine, les taux d'adoption des soins de point et de décentralisation, l'adoption de l'automatisation et des intergiciels qui affecte le débit, et les signaux de politique réglementaire qui peuvent modifier les menus de tests et la conversion des tests développés en laboratoire. Les prévisions se sont appuyées sur une analyse de scénarios soutenue par un consensus d'experts sur la façon dont ces variables évoluent ensemble au fil du temps, et les résultats des scénarios ont été lissés pour éviter des sauts irréalistes d'une année à l'autre.
Validation des données et cycle de mise à jour
La validation a été effectuée par couches afin que le chiffre final reste cohérent avec le comportement observable du marché. Nous avons comparé les totaux modélisés avec des indicateurs indépendants tels que la direction de l'utilisation diagnostique, la dynamique des placements d'instruments et les signaux généraux de dépenses de santé, puis nous avons examiné toute variance importante au niveau du pays et de la région avant validation.
Lors de la révision, les valeurs aberrantes ont été retracées jusqu'à l'hypothèse exacte qui les avait générées, laquelle a ensuite été ajustée ou défendue avec une référence justificative ou un apport d'entretien. Si un changement significatif était détecté, tel qu'un changement majeur de remboursement ou une mise à jour notable de politique, des appels de suivi étaient déclenchés pour confirmer l'impact sur les volumes et les prix. Les rapports sont actualisés annuellement, et nous effectuons également des mises à jour intermédiaires pour les événements significatifs, suivies d'une passe finale avant livraison afin que les clients reçoivent la vue la plus récente et mise à jour.
Estimation du marché des tests sanguins par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché des tests sanguins peuvent sembler très éloignés, même lorsqu'ils semblent traiter du même sujet, car les flux de revenus comptabilisés et la base temporelle ne sont pas toujours alignés. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur les revenus déclarés des entreprises et une autre davantage sur des indicateurs d'utilisation, et l'écart se creuse encore lorsque la tarification est traitée de manière simpliste.
Certains chiffres publiés semblent s'étendre à des diagnostics plus larges et à des catégories d'échantillons adjacentes, et quelques-uns intègrent également des hypothèses agressives de tarification et de fréquence des tests basées sur des années de pointe. Chez Mordor Intelligence, les totaux sont limités aux revenus des tests à base de sang et sont construits à partir des signaux de demande de tests et du mix de contextes de soins, puis validés à l'aide de vérifications du placement des instruments et du taux d'utilisation des consommables afin que la courbe de tarification ne surestime pas la croissance dans les panels de routine.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 103,53 milliards USD (2026) | |
| Global Consultancy A | 104,00 milliards USD (2025) | Utilise une base 2024 avec une valeur 2025 et peut intégrer des lignes de revenus de diagnostics plus larges et une expansion plus rapide du prix de vente moyen, ce qui peut gonfler les totaux à court terme lorsque les panels de routine dominent le volume. |
| Industry Publisher B | 104,40 milliards USD (2024) | S'ancre sur un instantané 2024 et étend une longue fenêtre de prévision avec des listes de tests larges, et ne montre pas clairement comment les revenus des instruments par rapport aux consommables sont séparés d'une année à l'autre. |
L'écart s'explique principalement par le choix de l'année et par la rigueur avec laquelle le modèle se limite aux revenus des tests sanguins uniquement, ainsi que par la transparence avec laquelle la tarification et le mix de tests sont répercutés dans les prévisions. Lorsque le périmètre, le calendrier des devises et la répartition instruments/consommables sont maintenus cohérents, la taille du marché résultante devient plus facile à tracer et à reproduire dans les mises à jour futures.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché mondial des tests sanguins ?
La taille du marché des tests sanguins devrait atteindre 103,53 milliards USD en 2026 et est projetée pour croître à un TCAC de 6,94 % jusqu'à 144,80 milliards USD d'ici 2031.
Quel type de test se développe le plus rapidement ?
La sérologie des maladies infectieuses affiche la croissance la plus rapide avec un TCAC de 8,12 % jusqu'en 2031, stimulée par les objectifs de dépistage de l'hépatite et du VIH.
Pourquoi les hôpitaux augmentent-ils leur capacité de tests sanguins sur site ?
L'adoption par les services d'urgence de dosages PDC de troponine hautement sensible et de lactate réduit les délais de décision et génère un TCAC de 7,69 % pour les laboratoires hospitaliers.
Comment les nouvelles règles de la FDA affecteront-elles les tests développés en laboratoire ?
La règle de mai 2024 soumet les LDT à l'examen 510(k), ajoutant des coûts de validation de 0,5 à 2 millions USD par analyte et prolongeant les délais d'approbation jusqu'à deux ans.
Quelles régions afficheront la croissance la plus élevée ?
L'Asie-Pacifique enregistrera la plus forte expansion régionale à un TCAC de 8,54 %, portée par des initiatives de dépistage à grande échelle en Chine et en Inde.
Quel est le degré de fragmentation de la concurrence entre les fournisseurs ?
Les cinq premiers acteurs détiennent la majorité des revenus, indiquant une consolidation modérée avec une place significative pour les concurrents régionaux et de niche.