
Taille et part du marché des tests de détection du virus Zika
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 274 Millions de dollars américains |
| Taille du Marché (2032) | 384.67 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
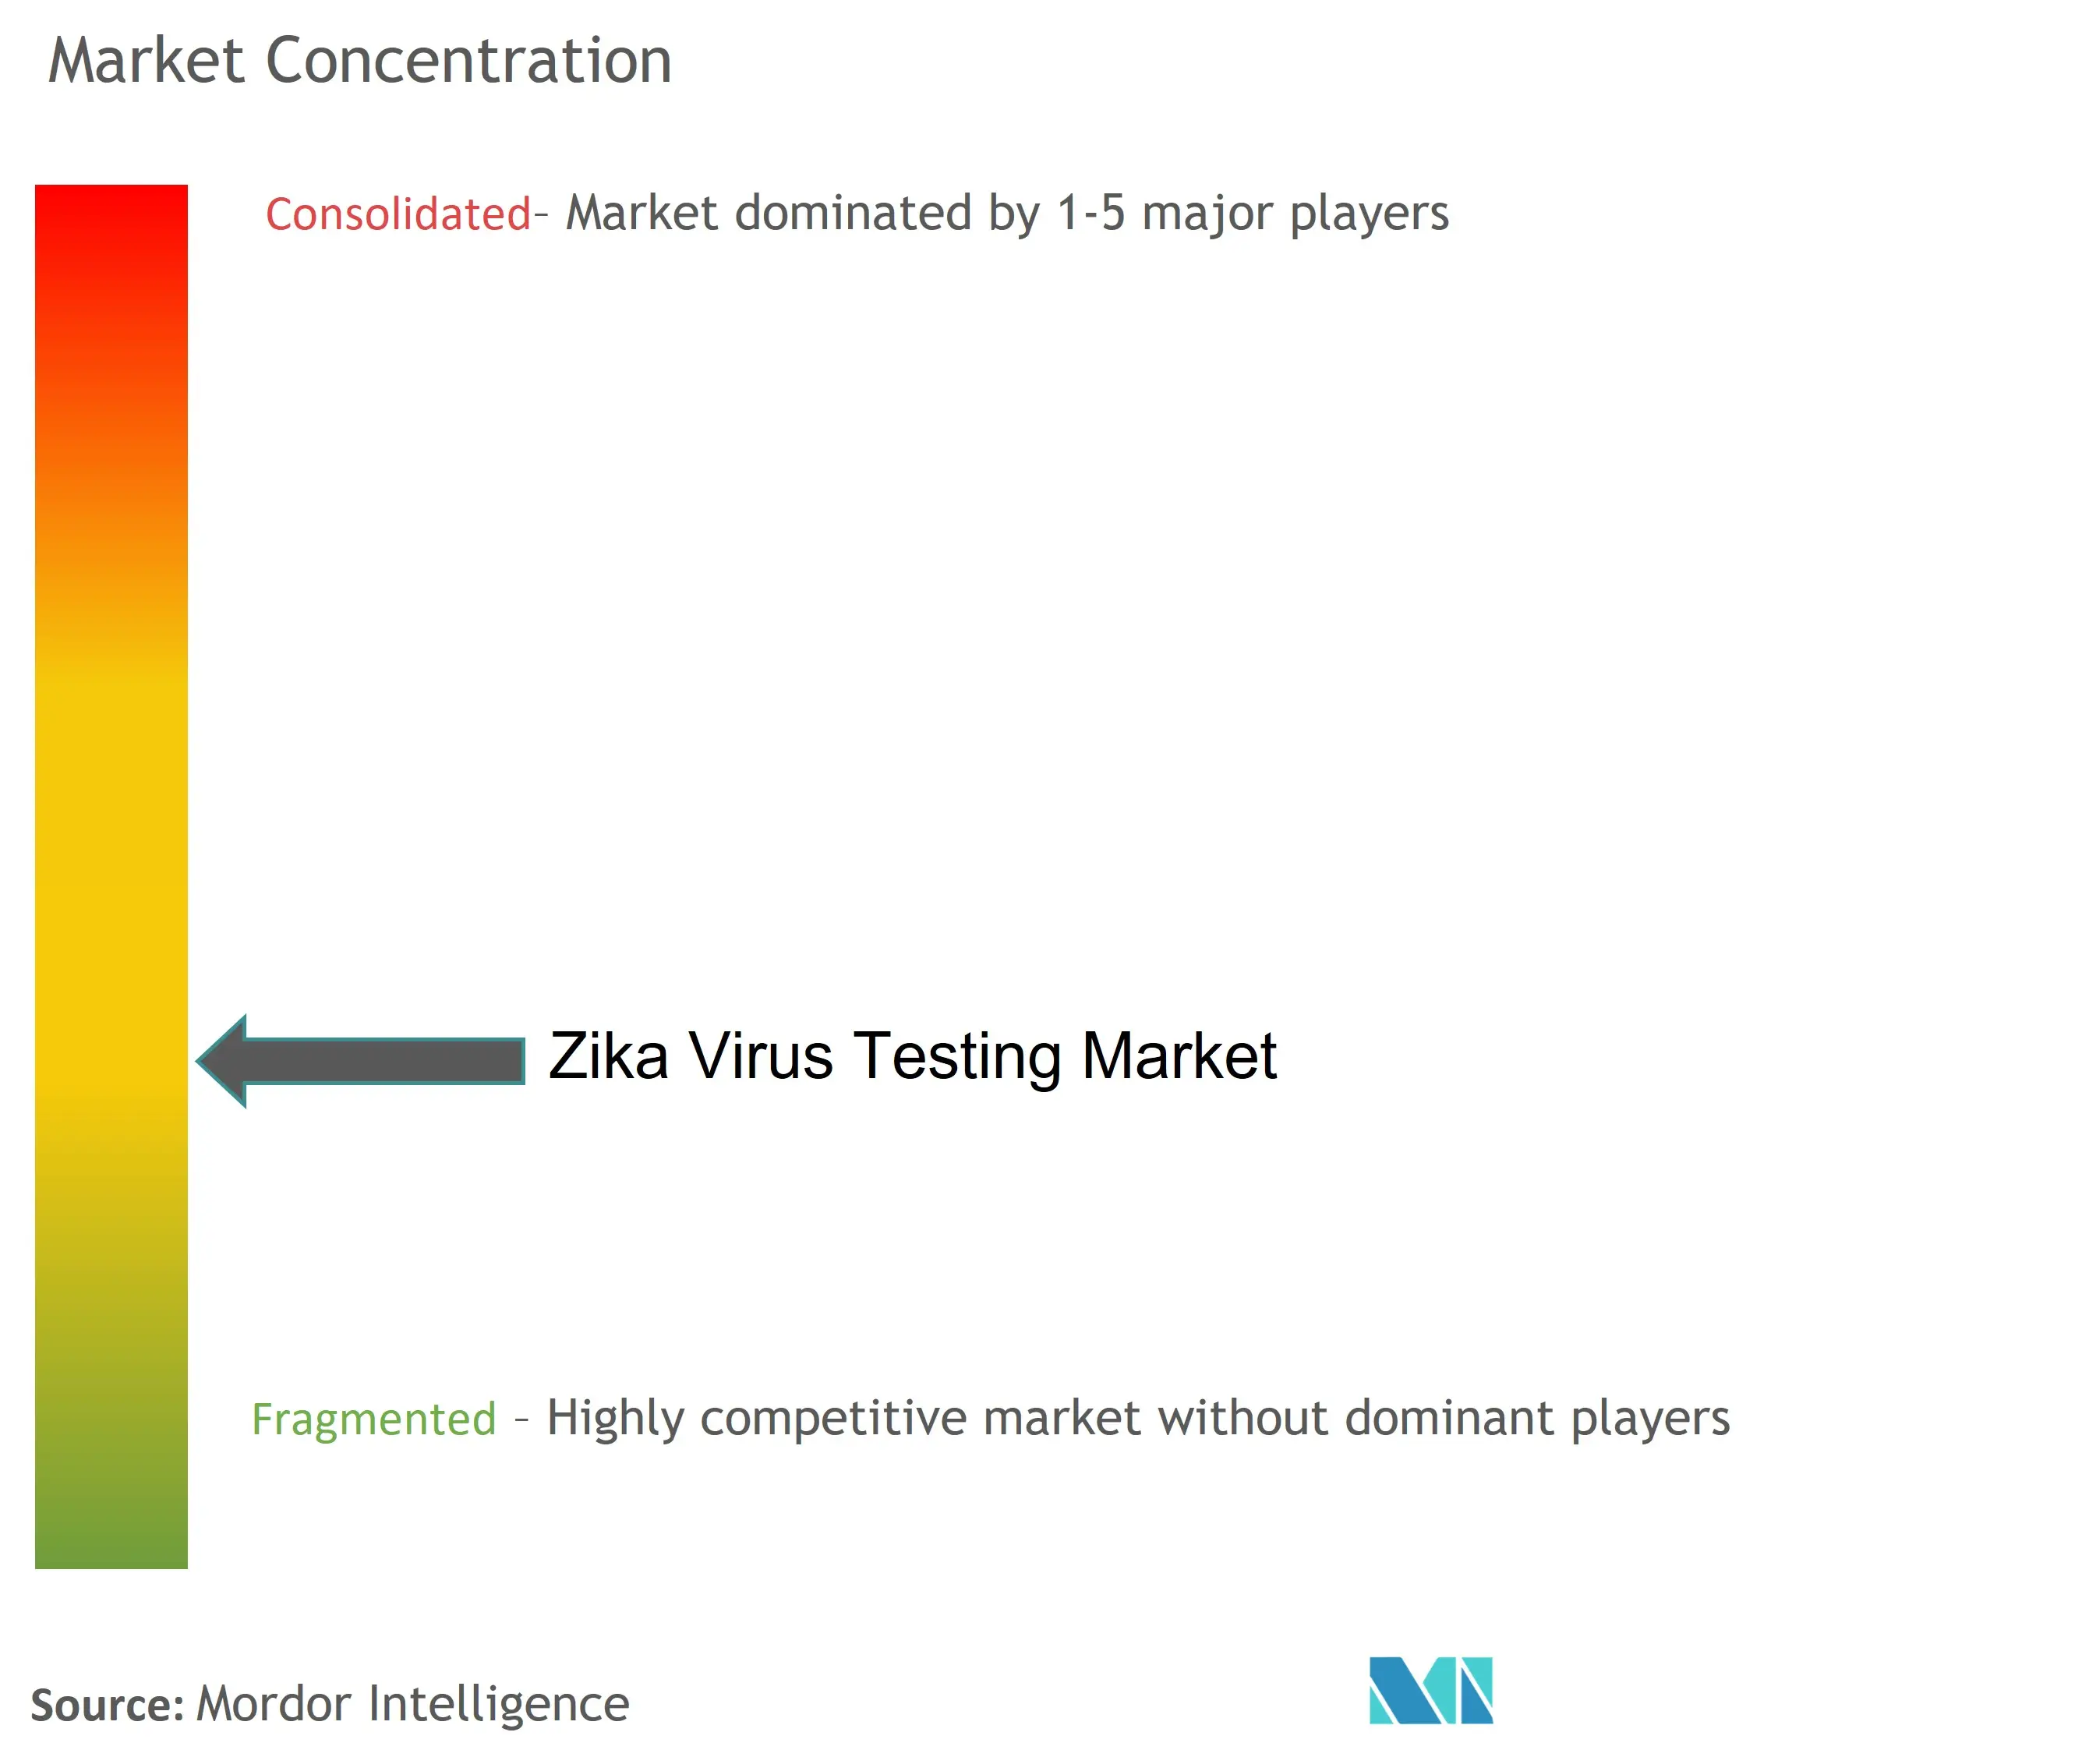
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests de détection du virus Zika par Mordor Intelligence
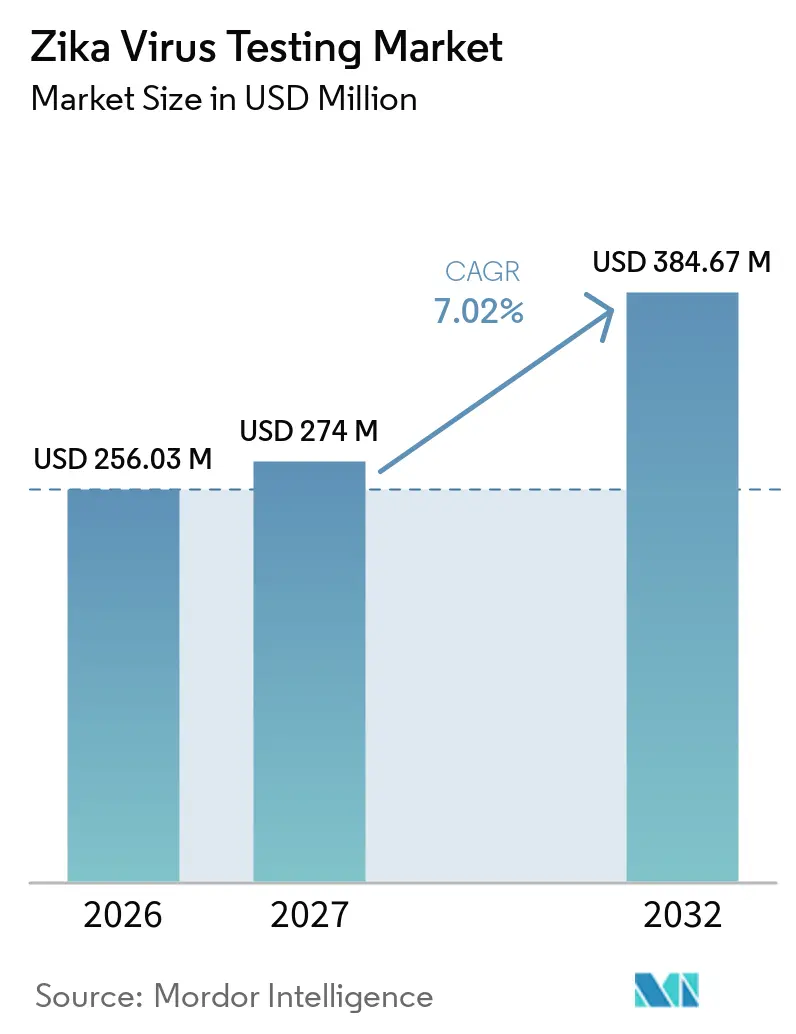
La taille du Marché des Tests de Dépistage du Virus Zika devrait passer de 256,03 millions USD en 2026 à 274 millions USD en 2027 et atteindre 384,67 millions USD d'ici 2032, à un CAGR de 7,02 % sur la période 2027-2032.
Les mandats robustes de surveillance des arbovirus, l'expansion des vecteurs liée au climat et la hausse des voyages internationaux soutiennent la dynamique de croissance. La convergence technologique s'accélère à mesure que les laboratoires adoptent des plateformes moléculaires multiplex capables de détecter le Zika, la dengue et le chikungunya en une seule analyse, réduisant l'incertitude diagnostique dans les régions co-endémiques. La conception de tests assistée par intelligence artificielle atténue les réactivités croisées historiques et raccourcit les cycles de développement, tandis que les stratégies de fabrication nationale renforcent la résilience des chaînes d'approvisionnement en réponse aux perturbations de l'ère pandémique[1].
Principaux enseignements du rapport
- Les tests moléculaires ont représenté 58,12 % du chiffre d'affaires de 2026, tandis que les tests moléculaires au point de soins sont en passe d'atteindre un CAGR de 8,55 % d'ici 2032, la réponse aux épidémies orientant la demande vers des tests décentralisés.
- Les échantillons de sang et de sérum ont représenté une part de 70,84 % en 2026 ; toutefois, les protocoles à base de salive affichent la progression la plus rapide avec un CAGR de 7,96 % grâce à la commodité de l'auto-prélèvement non invasif.
- Les hôpitaux et cliniques ont dominé avec 47,62 % du chiffre d'affaires en 2026 ; les environnements de soins au point de soins se développeront à un CAGR de 7,44 % à mesure que les services d'urgence intègrent des diagnostics rapides dans leurs flux de triage.
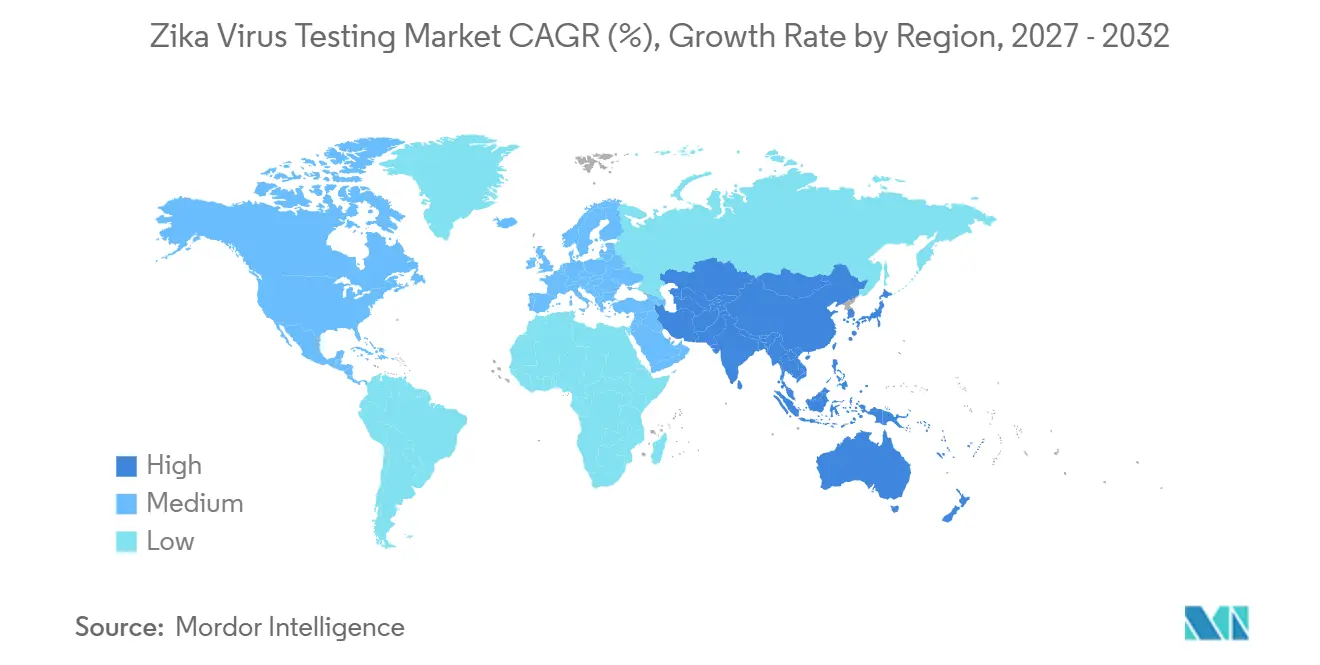
- L'Amérique du Nord a conservé 41,88 % de la part du marché des tests de dépistage du virus Zika en 2026. La région Asie-Pacifique devrait afficher la croissance régionale la plus rapide, progressant à un CAGR de 8,08 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de l'incidence des épidémies de Zika | +1.8% | Amériques, APAC | Moyen terme (2-4 ans) |
| Surveillance gouvernementale et financement | +1.5% | Mondial (focus endémique) | Long terme (≥ 4 ans) |
| Avancées en RT-PCR et NAAT multiplex | +1.2% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Intégration des tests de proximité dans les panels de maladies infectieuses | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Demande de dépistage préconceptionnel | +0.8% | Amérique du Nord, Europe, APAC urbain | Long terme (≥ 4 ans) |
| Réseaux vecteurs/laboratoires cliniques | +0.7% | Amériques, APAC, Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence des épidémies de Zika
L'Organisation panaméricaine de la Santé a enregistré 40 891 cas confirmés en 2024, soit une hausse de 14 % par rapport à 2023, confirmant le statut endémique du virus dans les zones tropicales. Les pics saisonniers prévisibles incitent les hôpitaux à se procurer des cartouches moléculaires rapides permettant de distinguer le Zika de la dengue et du chikungunya lors du triage. Le Brésil reste l'épicentre avec 84 % des cas régionaux, tandis que l'émergence de foyers en Argentine et en Colombie élargit la couverture géographique des tests. Les recommandations de l'OMS invitent les laboratoires à maintenir une capacité de base entre les épidémies, stabilisant la demande annuelle en réactifs[2].
Surveillance gouvernementale et financement
L'investissement public soutenu ancre le marché des tests de détection du virus Zika. Le programme de capacité épidémiologique et de laboratoire des CDC a réservé des allocations liées aux maladies à transmission vectorielle pour l'exercice 2025, garantissant les achats de réactifs pour les laboratoires d'État. Le Fonds pour les pandémies de la Banque mondiale a acheminé 16 millions USD vers les nations des Caraïbes pour renforcer les réseaux intégrés de surveillance des arbovirus. Le narratif budgétaire 2025 du NIAID prévoit des crédits pour la R&D en diagnostics, signalant une visibilité de financement pluriannuelle qui rassure les fabricants quant aux engagements de volume.
Avancées en RT-PCR et NAAT multiplex
L'amplification isotherme médiée par boucle permet une détection en moins de 30 minutes sans thermocycleur, ce qui convient aux cliniques de terrain. Le pipeline d'automatisation cobas Mass Spec de Roche augmente le débit quotidien tandis que la conception d'amorces assistée par IA réduit la réactivité croisée. Les plateformes de séquençage de nouvelle génération intégrées à l'analyse BugSeq financée par la BARDA produisent des résultats agnostiques vis-à-vis des agents pathogènes, préparant les laboratoires à l'émergence de variants.
Intégration des tests de proximité dans les panels de maladies infectieuses
La cartouche microfluidique de SpinChip Diagnostics, désormais sous l'égide de bioMérieux, fournit des panels arboviraux sur sang total en 10 minutes, s'alignant sur les objectifs de délai d'exécution des services d'urgence. Les cadres d'autorisation d'utilisation d'urgence de la FDA, qui ont accéléré les autorisations de l'ère COVID, servent de modèle pour des autorisations rapides de panels Zika, encourageant les entreprises à regrouper les flavivirus sur un seul dispositif. Les lecteurs connectés au cloud transmettent les résultats positifs géolocalisés aux tableaux de bord épidémiologiques en quelques minutes, resserrant les boucles de confinement des épidémies.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Ralentissement de la dynamique épidémique | -1.2% | Mondial (post-épidémie) | Court terme (≤ 2 ans) |
| Réactivité croisée avec les anticorps de la dengue | -0.8% | Amériques, APAC | Moyen terme (2-4 ans) |
| Fenêtre de détection virémique courte | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement en antigènes | -0.4% | Centres de fabrication | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Ralentissement de la dynamique épidémique
Les accalmies inter-épidémiques réduisent les volumes de tests de routine à mesure que la suspicion clinique s'estompe et que les budgets sont réorientés. La mise à jour de mai 2024 de l'OMS a signalé des chiffres de cas modérés en dehors des foyers, incitant certains laboratoires à écouler leurs stocks de réactifs. Les fabricants comblent le creux de la demande avec des panels multiplex qui maintiennent la rotation des cartouches même lorsque l'incidence du Zika diminue, mais la variabilité des revenus demeure un frein.
Réactivité croisée avec les anticorps de la dengue
Les épitopes flaviviraux partagés génèrent des ELISA faussement positifs, poussant les cliniciens vers des tests de neutralisation plus coûteux. Les ELISA de blocage à base de nanoanticorps en cours d'évaluation par les pairs promettent une spécificité plus élevée, mais leur adoption généralisée attend une autorisation réglementaire. Dans l'intervalle, les laboratoires s'appuient sur la confirmation moléculaire, réduisant le bassin de revenus de la sérologie dans les régions à forte charge de dengue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test :
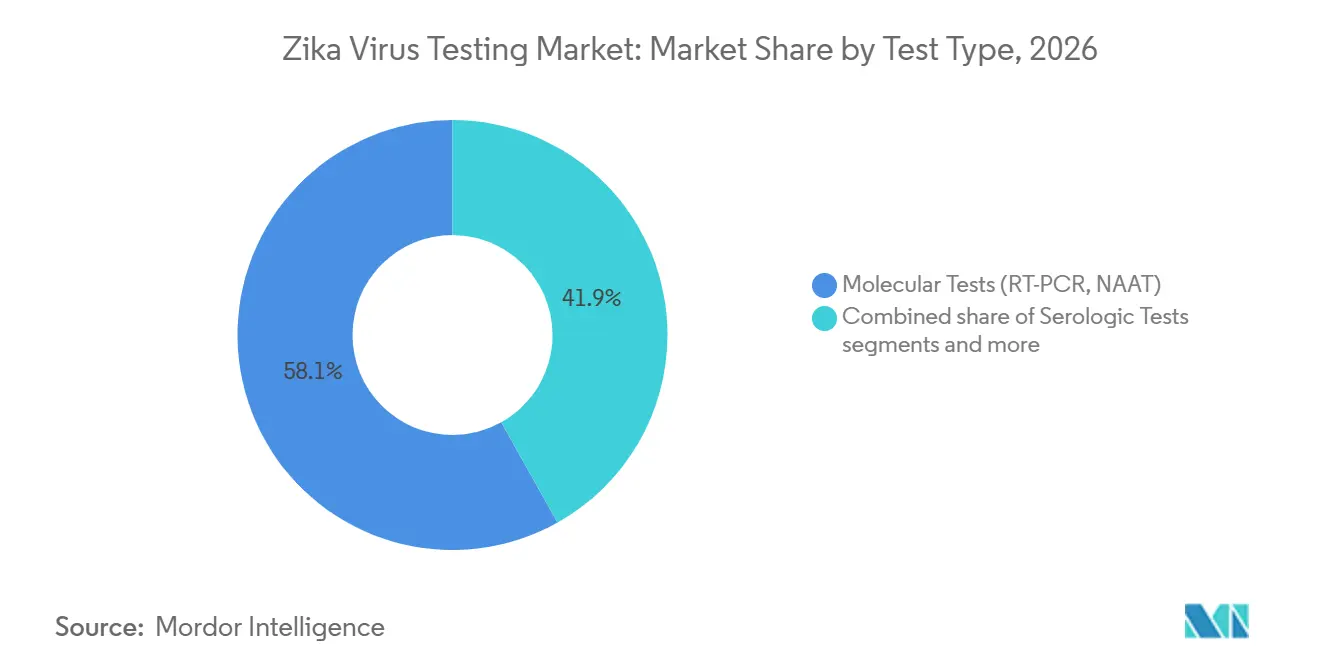
les tests moléculaires propulsent le leadership du marchéLes tests moléculaires ont généré 58,12 % du chiffre d'affaires en 2026, soulignant leur primauté dans le diagnostic en phase aiguë. La taille du marché des tests de dépistage du virus Zika pour les plateformes moléculaires au point de soins devrait progresser à un CAGR de 8,55 % jusqu'en 2032, soutenue par des systèmes exemptés de la réglementation CLIA qui s'intègrent dans les salles d'urgence et les cliniques obstétricales. La part du marché des tests de dépistage du virus Zika pour la sérologie est en retrait en raison des réactivités croisées avec la dengue, bien que les enquêtes IgM à l'échelle de la population maintiennent une demande de base. L'amplification isotherme et les amorces optimisées par intelligence artificielle réduisent les temps d'analyse et les étapes manuelles, améliorant la scalabilité dans les laboratoires à ressources limitées.
Les cartouches LAMP de deuxième génération utilisent des réactifs lyophilisés pour un transport à température ambiante, réduisant les coûts de la chaîne du froid. La PCR numérique émerge pour la surveillance à faible prévalence, offrant une sensibilité au niveau du femtogramme adaptée au dépistage des banques de sang. Le PRNT reste la référence mais est limité à quelques centres de niveau de biosécurité 3, ce qui restreint son empreinte commerciale. Les entreprises de sérologie se tournent vers des antigènes à épitopes modifiés pour regagner en spécificité, mais la domination moléculaire ne devrait pas être remise en cause dans la fenêtre de prévision.

Par type d'échantillon :
le sang domine, la salive progresseLe sang et le sérum ont conservé 70,84 % du chiffre d'affaires en 2026 en raison des protocoles cliniques établis et du débit éprouvé. La taille du marché des tests de dépistage du virus Zika pour la salive et les autres matrices non invasives devrait croître à un CAGR de 7,96 %, portée par des kits d'auto-prélèvement qui dissocient l'échantillonnage des sites cliniques. La spectroscopie ATR-FTIR sur salive totale couplée à l'apprentissage automatique a atteint une sensibilité de 100 % et une spécificité de 87,5 % dans des études pilotes, préfigurant un potentiel de dépistage de masse dans les cliniques prénatales.
L'urine prolonge la détectabilité de l'ARN au-delà de la fenêtre sérique de sept jours, étayant les algorithmes de tests répétés pour les voyageurs qui se présentent tardivement. Les cartes de sérum sur papier microfluidique validées à 98,5 % de précision facilitent le transport postal depuis les communautés rurales. Les tests sur le liquide céphalorachidien restent une niche, limités aux bilans de complications neurologiques, mais illustrent la polyvalence des tests selon les types d'échantillons. Les approbations réglementaires pour les kits de prélèvement à domicile élargissent les canaux de vente directe aux consommateurs, diversifiant davantage la logistique des échantillons.
Par utilisateur final :
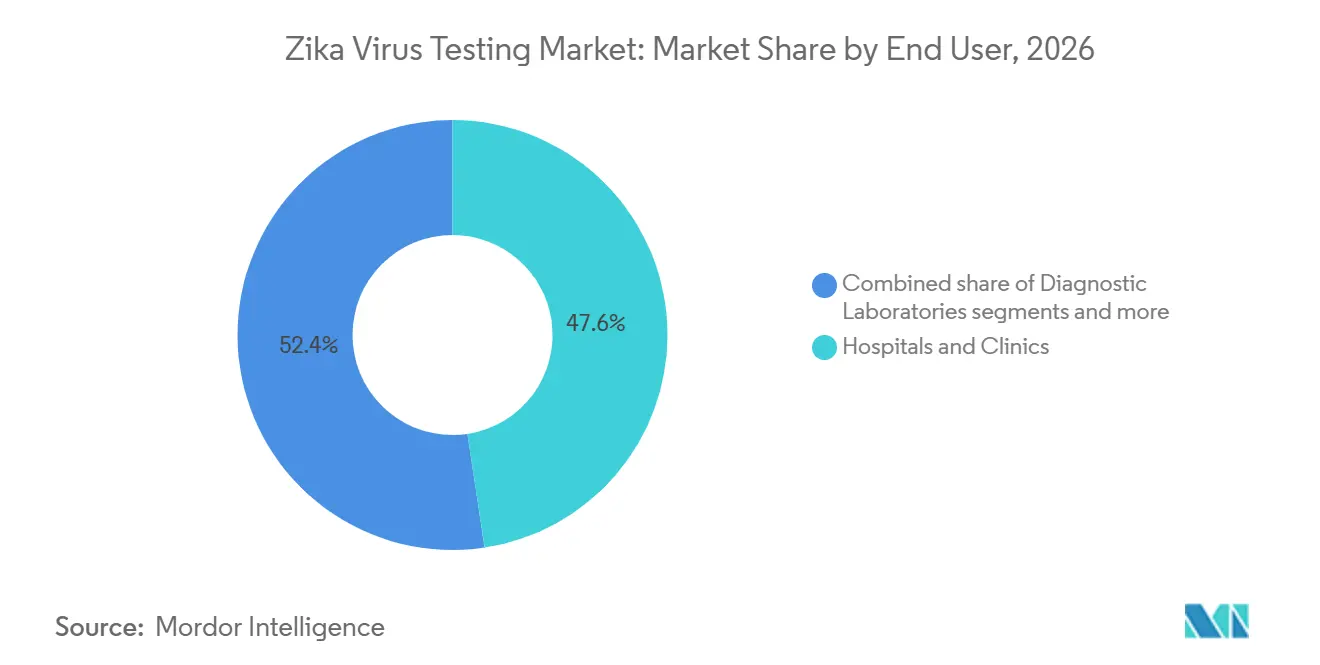
les environnements de soins de proximité s'accélèrentLes hôpitaux et cliniques ont généré 47,62 % du chiffre d'affaires en 2026, bénéficiant de laboratoires internes et de remboursements par les assurances. Les environnements de soins au point de soins affichent la progression la plus rapide à un CAGR de 7,44 %, les équipes de réponse aux catastrophes et les maternités intégrant des dispositifs à base de cartouches sur site. La hausse de la part du marché des tests de dépistage du virus Zika dans les laboratoires de santé publique découle de contrats de surveillance fédéraux qui garantissent des volumes stables, bien que les tests par lots favorisent les plateformes à haut débit.
Les instituts de recherche servent de creusets pour les diagnostics de nouvelle génération, mais les revenus commerciaux restent modestes. Les portails de télémédecine associent désormais la collecte à domicile à des consultations virtuelles, érodant les volumes traditionnels en consultation externe. Les laboratoires mobiles en conteneurs équipés d'unités PCR alimentées à l'énergie solaire étendent la portée diagnostique jusqu'aux communautés forestières tropicales, illustrant la diversité des cas d'usage que les fournisseurs doivent servir.
Analyse géographique
Marché des Tests de Dépistage du Virus Zika en Amérique du Nord
Les 41,88 % de chiffre d'affaires de l'Amérique du Nord en 2026 reflètent les flux de subventions des CDC et les autorisations d'utilisation d'urgence rapides qui réduisent le risque pour les investissements des fournisseurs. La taille du marché des tests de dépistage du virus Zika dans la région progressera régulièrement, les importations liées aux voyages maintenant le dépistage dans les banques de sang et les cliniques de fertilité. Les stocks fédéraux garantissent la rotation des réactifs même pendant les années à faible incidence.
Marché des Tests de Dépistage du Virus Zika en Asie-Pacifique
L'Asie-Pacifique affiche la croissance la plus élevée avec un CAGR de 8,08 % à mesure que les gouvernements intègrent la surveillance des arbovirus dans les expansions des soins de santé universels. Les déplacements de l'aire de répartition d'Aedes vers des latitudes tempérées sous l'effet du climat incitent le Japon, la Corée du Sud et le nord de la Chine à adopter des plateformes moléculaires d'alerte précoce. Les mégapoles urbaines en Inde et en Indonésie expérimentent des bornes de prélèvement salivaire qui transmettent en temps réel les résultats positifs aux tableaux de bord municipaux.
Marché des Tests de Dépistage du Virus Zika en Europe et en Amérique du Sud
L'Amérique du Sud, ancrée par le Brésil, demeure le foyer épidémiologique qui stimule la demande en volume de cartouches. Les appels d'offres de réactifs coordonnés par l'OPS créent une stabilité des prix pour les laboratoires régionaux, tandis que les programmes de formation croisée standardisent les performances des tests. L'Europe se concentre sur le dépistage des voyageurs et le dépistage prénatal dans les zones à moustiques méditerranéens. L'harmonisation dans le cadre du règlement IVDR accélère l'adoption de panneaux multiplexes portant le marquage CE.
Marché des Tests de Dépistage du Virus Zika au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent une demande naissante mais en forte progression, à mesure que la surveillance vectorielle bénéficie du soutien des donateurs. Le Réseau national de laboratoires d'arbovirus du Nigéria a installé sa première ligne NAAT à haut débit en 2024, signalant des opportunités émergentes. Les pays du Golfe se procurent des diagnostics pour dépister les flux de main-d'œuvre migrante, ajoutant ainsi un flux de revenus lié aux voyages.
Paysage réglementaire
La réglementation des tests de diagnostic du virus Zika s'appuie sur des cadres établis en matière de dispositifs médicaux et de santé publique, pilotés par la FDA américaine, les CDC et l'OMS. En mai 2024, la FDA a déterminé que le virus Zika n'est plus un agent ou une maladie transmissible pertinent (RCDAD) pour les établissements de tissus HCT/P, ce qui a réduit les obligations obligatoires de dépistage des donneurs dans cette filière tout en maintenant les tests fondés sur la surveillance. En décembre 2024, la FDA a délivré une lettre d'approbation pour Grifols Diagnostic Solutions, Inc. (Procleix Zika Virus Assay), renforçant la surveillance continue du dépistage sanguin et de la sécurité transfusionnelle.
Les travaux de politique et de classification menés en 2025 ont également façonné les exigences de conformité et les parcours produits. En mai 2025, la FDA a publié un avis sur la classification des réactifs sérologiques du virus Zika au sein des dispositifs d'immunologie et de microbiologie, et les CDC ont mis à jour les directives cliniques en novembre 2025, indiquant que le dépistage du Zika n'est plus systématiquement recommandé pour les femmes enceintes asymptomatiques, réduisant ainsi les cas d'usage cliniques courants vers des tests fondés sur le risque. Sur le plan international, l'OMS a maintenu ses mécanismes de référencement des DIV avec une mise à jour de la liste d'utilisation d'urgence (EUL) pour les DIV de détection du Zika en mars 2025, soutenant les achats et l'évaluation normalisée dans les zones géographiques qui se réfèrent aux décisions de préqualification et d'EUL de l'OMS.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intrants biologiques et chimiques spécialisés (amorces/sondes, enzymes de transcriptase inverse, polymérases, contrôles et consommables d'extraction tels que les billes magnétiques), suivis de la conception des dosages, de la vérification par rapport à des matériaux de référence, et de la fabrication de kits ou cartouches pour les systèmes RT-PCR/NAAT centralisés ainsi que pour les formats décentralisés émergents. L'évaluation comparative des performances et la préparation réglementaire restent des étapes intégrées : la FDA maintient un panel de référence du virus Zika pour les dispositifs de diagnostic moléculaire afin de soutenir une évaluation normalisée des soumissions, tandis que les mises à jour de l'EUL de l'OMS (la plus récente en mars 2025) continuent d'influencer l'éligibilité aux appels d'offres et les achats publics pour des produits tels que les kits RT-PCR d'altona Diagnostics.
En aval, la distribution passe généralement par les achats publics de santé nationaux, les réseaux d'hôpitaux et de laboratoires de référence, et les programmes de dépistage des banques de sang lorsqu'applicable, l'utilisation étant façonnée par les déclencheurs de surveillance et les besoins de diagnostic différentiel dans les contextes co-endémiques (Zika, dengue, chikungunya). Les principaux goulots d'étranglement comprennent les défis de réactivité croisée qui entraînent des flux de travail confirmatoires, la dépendance envers les instruments PCR installés (par exemple, les plateformes de la classe Roche cobas), et les fluctuations de disponibilité des réactifs pendant les périodes interépidémiques calmes, lorsque les laboratoires épuisent leurs stocks. Les évolutions technologiques vers des panels moléculaires multiplex et des approches décentralisées microfluidiques ou sur papier visent à réduire la dépendance envers l'instrumentation centralisée et les réactifs sensibles à la chaîne du froid, améliorant la portée dans les contextes à ressources limitées et de réponse aux épidémies.
Paysage concurrentiel
La structure du marché est modérément fragmentée. Roche, Abbott et Thermo Fisher contrôlent collectivement une empreinte PCR multiplex significative, s'appuyant sur une logistique mondiale pour sécuriser leur positionnement dans les formulaires. L'acquisition de SpinChip par bioMérieux pour 111 millions EUR souligne la valorisation croissante des actifs microfluidiques au point de soins.
La différenciation par l'intelligence artificielle se renforce : l'analyse BugSeq soutenue par la BARDA convertit les lectures de séquençage brutes en rapports au niveau des variants en quelques minutes, réduisant les obstacles bioinformatiques pour les laboratoires cliniques. L'investissement de Thermo Fisher de 1,5 milliard USD dans la capacité de production aux États-Unis renforce la résilience de l'approvisionnement en cartouches, séduisant les marchés publics fédéraux.
Les espaces blancs se situent dans les zones géographiques à faibles ressources exigeant des dispositifs alimentés à l'énergie solaire et opérés par tablette. Les start-ups exploitant des biocapteurs à nanotechnologie ADN promettent des coûts par test plus faibles et une robustesse sur le terrain. Les fournisseurs capables de mettre à jour rapidement les logiciels de test pour suivre les flavivirus émergents devanceront leurs concurrents dont le matériel est verrouillé.
Leaders du secteur des tests de détection du virus Zika
-
Abbott
-
DiaSorin (Luminex Corporation)
-
F. Hoffmann-La Roche Ltd
-
Quest Diagnostics
-
Siemens Healthcare GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Dépistage du Virus Zika Entreprises couvertes dans ce rapport
- Roche
- Abbott Laboratories
- Thermo Fisher Scientific
- Quest Diagnostics
- ARUP Laboratories
- Eurofins
- DiaSorin
- Chembio Diagnostics
- Hologic
- Luminex
- Siemens Healthineers
- Altona Diagnostics
- Creative Diagnostics
- InBios International
- Biocan Diagnostics
- QIAGEN
- bioMérieux
- Bio-Rad Laboratories
Lire l’analyse des entreprises de tests de dépistage du virus zika
Opportunités de marché et perspectives d'avenir
Un espace blanc principal est celui des tests multiplex évolutifs à haute spécificité qui résolvent le chevauchement clinique entre le Zika, la dengue, le chikungunya et les arbovirus connexes au sein d'un seul flux de travail, soutenant à la fois le triage et les achats de surveillance. Les programmes et réseaux de renforcement des capacités offrent une traction tangible, avec les initiatives de surveillance génomique dirigées par l'OPS (dont PAHOGen) reliant les laboratoires nationaux à l'aide de protocoles et de pipelines de données harmonisés, ce qui relie la demande de diagnostic à une infrastructure plus large d'échantillonnage au séquençage. Au niveau national, l'adoption de flux de travail multiplex par les laboratoires de référence crée des surfaces de commercialisation à court terme au-delà des pics épisodiques d'épidémie, soutenue par un laboratoire national de référence pour les arbovirus mettant en œuvre un système multiplex ZYDC-PCR en février 2026 pour le diagnostic différentiel entre le Zika, la fièvre jaune, la dengue et le chikungunya.
Les opportunités de produits et de mise sur le marché se situent également dans la simplification opérationnelle. Les tests tolérant des échantillons non invasifs ou à présentation retardée (par exemple, l'urine en complément du sang/sérum), et les formats robustes et décentralisés qui réduisent la dépendance envers une infrastructure de laboratoire complète, peuvent mieux correspondre aux contextes de terrain et de programme. Avec les directives des CDC (novembre 2025) réduisant le dépistage systématique pour les femmes enceintes asymptomatiques, les fournisseurs peuvent aligner leurs portefeuilles sur des algorithmes de test fondés sur le risque, les flux de travail des laboratoires de santé publique, et des panels arbovirales intégrés qui maintiennent une utilisation stable des cartouches ou kits même lorsque la suspicion clinique spécifique au Zika est faible. Les circuits d'achat internationaux ancrés par les mécanismes de référencement de l'OMS (mise à jour de l'EUL en mars 2025) restent également une voie pratique pour les fournisseurs visant les appels d'offres du secteur public dans les zones géographiques endémiques et de dépistage lié aux voyages.
Développements industriels récents dans Marché des Tests de Dépistage du Virus Zika
- Février 2026 : L'Institut de médecine tropicale (IPK), laboratoire national de référence pour les arbovirus, a mis en œuvre un système multiplex ZYDC-PCR pour le diagnostic différentiel du Zika, de la fièvre jaune, de la dengue et du chikungunya. Cette mise en œuvre a opérationnalisé une approche à flux de travail unique dans un cadre de laboratoire de référence et a renforcé le passage vers des plateformes moléculaires multiplex qui préservent l'utilisation à travers les arbovirus co-circulants.
- Novembre 2025 : Les CDC américains ont mis à jour les directives cliniques indiquant que le dépistage du Zika n'est plus systématiquement recommandé pour les femmes enceintes asymptomatiques. Cela réduit les volumes de dépistage clinique de routine et accroît l'importance des filières de test ciblées, des ordres de surveillance de santé publique et des panels multiplex de diagnostic différentiel pour les fournisseurs.
- Mai 2024 : La FDA américaine a déterminé que le virus Zika n'est plus un agent ou une maladie transmissible pertinent (RCDAD) pour les établissements de tissus HCT/P. Cela a réduit les obligations de dépistage des donneurs dans ce canal réglementaire tout en maintenant le besoin de préparation diagnostique orientée vers la surveillance, réorientant la demande vers des tests déclenchés par les épidémies et programmatiques.
Marché des Tests de Dépistage du Virus Zika Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des tests de dépistage du virus Zika, dans le cadre de cette étude, couvre les revenus générés par les tests diagnostiques utilisés pour détecter l'infection par le virus Zika dans des échantillons humains, selon des approches moléculaires et sérologiques, tels que fournis aux environnements de tests cliniques et de santé publique.
Exclusions du périmètre : Cette évaluation exclut les programmes de lutte antivectorielle, les vaccins et les thérapeutiques, ainsi que les panels de fièvre généraux dans lesquels les tests de dépistage du virus Zika ne sont pas rapportés ou facturés séparément.
Aperçu de la Segmentation
- Par type de test (valeur)
- Tests moléculaires (RT-PCR, NAAT)
- Tests sérologiques (ELISA IgM/IgG)
- Test de neutralisation par réduction de plages (PRNT)
- Par type d'échantillon (valeur)
- Sang / Sérum
- Urine
- Salive et autres
- Par utilisateur final (valeur)
- Hôpitaux et cliniques
- Laboratoires de diagnostic
- Environnements de soins à domicile
- Instituts de recherche
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle et les limites de ce qui est comptabilisé. Nous nous appuyons sur les mises à jour de la surveillance de la santé publique et les recommandations diagnostiques pour suivre l'évolution des volumes de tests et les changements dans les algorithmes de tests entre la confirmation moléculaire et le dépistage sérologique.
Les données courantes proviennent de sources telles que les mises à jour des CDC américains, les rapports de situation de l'OMS, les bulletins épidémiologiques régionaux de l'OPS et les bulletins des ministères de la santé dans les zones géographiques concernées. Nous avons également consulté des articles évalués par des pairs sur les performances des tests et les réactivités croisées, des statistiques douanières ou commerciales pertinentes pour les réactifs diagnostiques, ainsi que des dépôts de sociétés et des présentations aux investisseurs pour le positionnement produit et l'exposition géographique. En outre, un abonnement payant pour les données financières et le renseignement sur les entreprises ainsi qu'une base de données de brevets ont été utilisés de manière sélective pour vérifier l'activité des portefeuilles et les signaux de calendrier. Les sources listées ici sont illustratives, et d'autres documents publics ont été examinés pour valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été utilisés pour tester sous pression les hypothèses du modèle qui ne sont pas systématiquement visibles dans les données publiques. Nous avons échangé avec des laboratoires de tests, des responsables de laboratoires hospitaliers, des parties prenantes des programmes de santé publique et des distributeurs pour confirmer la répartition par type de test, les schémas de commande habituels et la rapidité avec laquelle la demande évolue lors d'alertes de voyage ou d'épidémies en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 17 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 31 % | Europe, Moyen-Orient et Afrique : 32 % |
| Acteurs de plus petite taille : 19 % | Responsables : 52 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
La logique centrale du dimensionnement utilise une approche descendante qui part du bassin de demande de tests adressable, puis reconstruit la valeur en utilisant les voies de tests de santé publique et l'utilisation observée. Par exemple, les périodes d'épidémie et d'avis de voyage ont été traduites en intensité de tests attendue, puis ajustées en fonction de la part des cas suspects orientés vers la confirmation moléculaire par rapport au dépistage sérologique.
Pour maintenir des résultats réalistes, les totaux ont été corroborés par des approximations ascendantes sélectives. Cela comprenait l'utilisation de prix de vente moyens échantillonnés pour les principaux formats de tests multipliés par les volumes de tests estimés à partir des retours des laboratoires, puis la vérification de la disponibilité des kits et des cycles de réapprovisionnement via les informations des canaux de distribution. Les données les plus déterminantes comprenaient les nombres de cas suspects et l'intensité de la surveillance, les schémas de positivité des tests, la répartition moléculaire/sérologique (y compris le PRNT de confirmation le cas échéant), les attentes en matière de délai d'exécution influençant le choix de la plateforme, et les fourchettes de prix des réactifs observées par les utilisateurs finaux. Lorsque certaines zones géographiques plus petites avaient une visibilité limitée, nous avons utilisé des indicateurs de substitution tels que l'activité de surveillance régionale et la capacité relative des laboratoires, puis normalisé les résultats lors des revues d'experts.
Pour les prévisions, une analyse de scénarios a été appliquée car la demande peut fluctuer en fonction des alertes épidémiques et des règles de dépistage de santé publique. Les hypothèses concernant la fréquence des alertes, les protocoles de tests et la progression des prix ont été alignées sur les attentes des praticiens, puis soumises à des tests de résistance afin que la fourchette finale reste pratique.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants, notamment la direction de la surveillance, les retours sur l'utilisation des laboratoires et la cohérence des prix implicites avec le comportement d'achat typique. Si un résultat régional semblait inhabituel, nous avons retracé les facteurs jusqu'aux séries d'entrées et revérifié les hypothèses avant validation.
Un processus de révision en plusieurs étapes est suivi afin que la logique de calcul, les unités et l'alignement des années restent cohérents entre les régions et les types de tests. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas de changements significatifs tels que de nouvelles épidémies, des mises à jour majeures des recommandations ou des actions réglementaires notables. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle étayée par les données les plus récentes disponibles.
Estimation du Marché des Tests de Dépistage du Virus Zika par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les tests de dépistage du virus Zika peuvent sembler très éloignées les unes des autres car la demande sous-jacente est événementielle, et chaque éditeur délimite le marché d'une manière légèrement différente. Les différences sont également créées par le choix de l'année de référence, selon que les revenus sont comptabilisés au niveau du fabricant ou plus près du prix utilisateur final, et par la manière dont les panels d'arbovirus mixtes sont traités.
Les signaux de surveillance des épidémies, les recommandations sur les algorithmes de tests en laboratoire et les retours d'experts sur l'utilisation moléculaire par rapport à la sérologie sont les contrôles qui maintiennent l'estimation de Mordor Intelligence ancrée dans un bassin défini de revenus de tests spécifiques au Zika, au lieu de les regrouper de manière approximative dans des diagnostics plus larges des maladies infectieuses. L'écart dans les autres chiffres s'explique généralement par des périmètres plus larges incluant des tests d'arbovirus adjacents, des scénarios épidémiques plus agressifs, ou des trajectoires de prix qui ne correspondent pas à la manière dont les programmes publics achètent les réactifs.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 256,03 M USD (2026) | |
| Cabinet de Conseil Mondial A | 209,50 M USD (2023) | Utilise une année de référence différente et cadre le marché avec un horizon 2024 à 2030, ce qui peut sous-estimer la période ultérieure où la surveillance et l'adoption du multiplex augmentent la valeur des tests. Le périmètre met également davantage l'accent sur une couverture régionale et nationale étendue, ce qui peut ne pas isoler les revenus exclusivement liés au Zika dans les flux de travail de tests mixtes. |
| Éditeur Sectoriel B | 215,90 M USD (2024) | Prend 2024 comme année d'ancrage et s'étend jusqu'en 2033, ce qui peut décaler le taux d'activité courant implicite par rapport à un point de départ en 2026. La méthodologie semble permettre une inclusion plus large autour des environnements de tests et des diagnostics connexes, ce qui peut faire monter les totaux si les tests de flavivirus de confirmation ou adjacents sont intégrés. |
Pris ensemble, la comparaison montre que le choix de l'année et les règles de comptage exactes pour les tests spécifiques au Zika sont les deux principaux facteurs d'écart. En maintenant des hypothèses traçables jusqu'à l'intensité de la surveillance, la répartition par type de test et des fourchettes de prix d'achat réalistes, notre chiffre reste plus facile à réconcilier avec le comportement réel des laboratoires et à reproduire dans les mises à jour futures.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tests de détection du virus Zika ?
La taille du Marché des Tests de Dépistage du Virus Zika devrait atteindre 274 millions USD en 2027 et croître à un CAGR de 7,03 % pour atteindre 384,67 millions USD d'ici 2032.
Quelle est la taille actuelle du marché des tests de détection du virus Zika ?
En 2026, la taille du Marché des Tests de Dépistage du Virus Zika a atteint 256,03 millions USD.
Qui sont les acteurs clés du marché des tests de détection du virus Zika ?
Abbott, DiaSorin (Luminex Corporation), F. Hoffmann-La Roche Ltd, Quest Diagnostics et Siemens Healthcare GmbH sont les principales entreprises opérant sur le marché des tests de détection du virus Zika.
Quelle est la région à la croissance la plus rapide sur le marché des tests de détection du virus Zika ?
L'Asie-Pacifique devrait croître à un CAGR de 8,08 % sur la période de prévision (2027-2032).
Quelle région détient la plus grande part sur le marché des tests de détection du virus Zika ?
En 2026, l'Amérique du Nord représente la plus grande part de marché sur le marché des tests de détection du virus Zika.
Quelles années ce rapport sur le marché des tests de détection du virus Zika couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des tests de détection du virus Zika était estimée à 256,03 millions USD. Le rapport couvre la taille historique du marché des tests de détection du virus Zika pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des tests de détection du virus Zika pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.