
Taille et part du marché des tests ésotériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.35 Milliards de dollars |
| Taille du Marché (2031) | 52.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests ésotériques par Mordor Intelligence
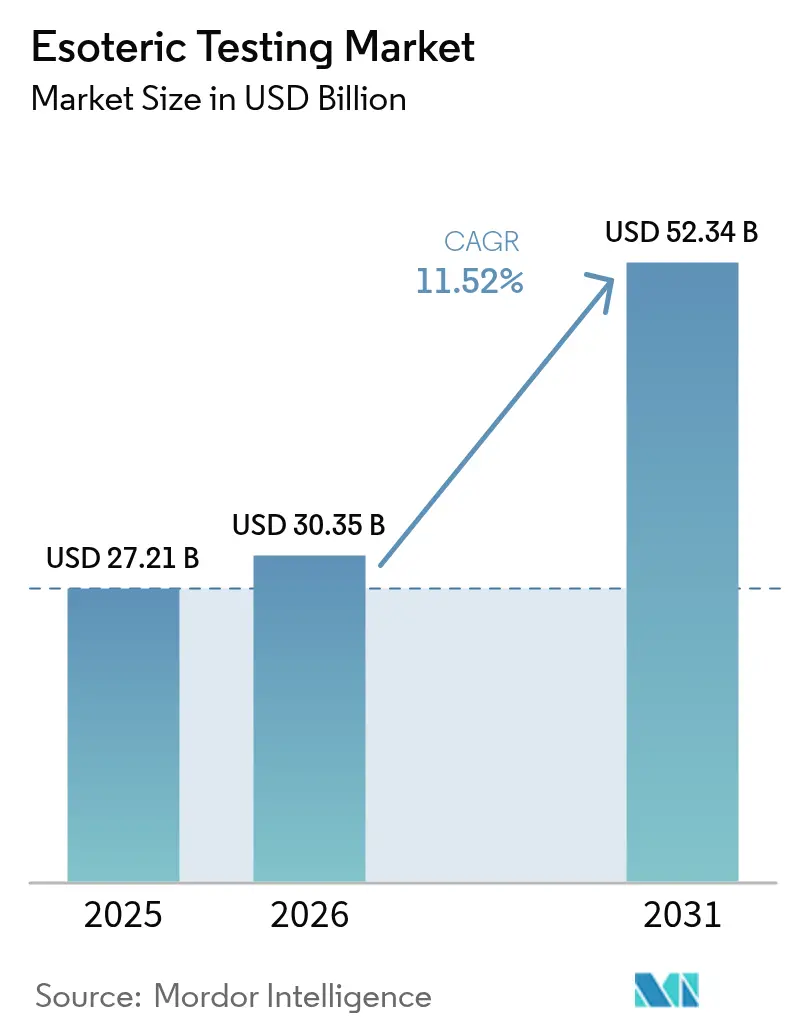
La taille du marché des tests ésotériques était évaluée à 27,21 milliards USD en 2025 et devrait croître de 30,35 milliards USD en 2026 pour atteindre 52,34 milliards USD d'ici 2031, à un CAGR de 11,52 % au cours de la période de prévision (2026-2031).
La demande s'accélère à mesure que la prévalence des maladies chroniques augmente, que le séquençage de nouvelle génération (NGS) devient courant et que les hôpitaux externalisent les dosages complexes vers des laboratoires de référence. Les nouvelles règles de la FDA classifiant les tests développés en laboratoire comme dispositifs médicaux engendrent des coûts supplémentaires, mais établissent en définitive des normes de qualité claires susceptibles de renforcer la crédibilité mondiale [1]U.S. Food and Drug Administration, "Règle finale : Dispositifs médicaux ; Tests développés en laboratoire," fda.gov . Les investissements dans l'automatisation, la baisse des coûts de séquençage et le soutien des payeurs pour les panels à fort impact renforcent davantage la dynamique de croissance.
Principaux enseignements du rapport
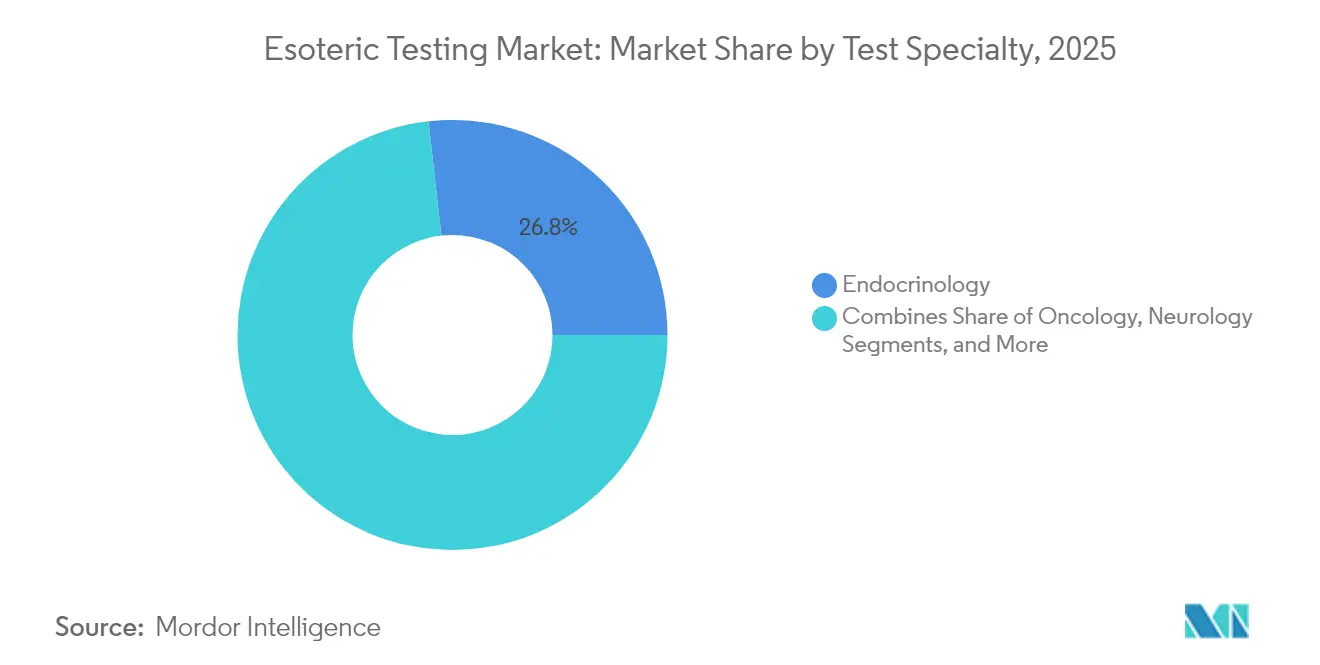
- Par spécialité de test, l'endocrinologie a dominé avec 26,78 % de la part du marché des tests ésotériques en 2025 ; les tests oncologiques devraient croître à un CAGR de 12,18 % jusqu'en 2031.
- Par technologie, l'immunodosage par chimiluminescence détenait 26,45 % de la taille du marché des tests ésotériques en 2025, tandis que les plateformes NGS progressent à un CAGR de 12,05 % jusqu'en 2031.
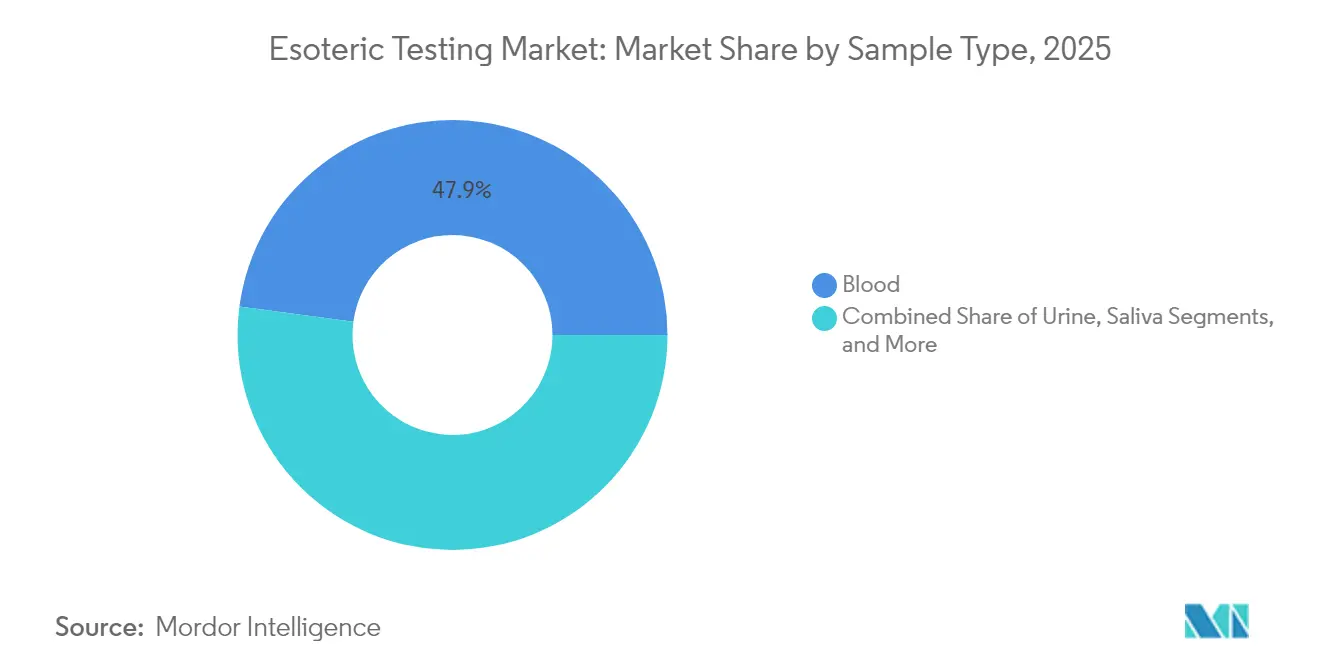
- Par type d'échantillon, le sang représentait 47,88 % de la taille du marché des tests ésotériques en 2025 ; les échantillons de salive enregistrent le CAGR le plus rapide à 12,21 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques contrôlaient 51,35 % de la taille du marché des tests ésotériques en 2025, tandis que les laboratoires de diagnostic se développent à un CAGR de 12,29 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord contrôlait 41,35 % de la taille du marché des tests ésotériques en 2025, tandis que l'Asie-Pacifique se développe à un CAGR de 12,07 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des tests ésotériques
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des maladies chroniques et complexes | +2.8% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Demande croissante de diagnostics pour les maladies rares | +2.1% | Amérique du Nord en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Avancées dans les plateformes moléculaires et multi-omiques | +3.2% | Amérique du Nord, UE, APAC | Moyen terme (2-4 ans) |
| Augmentation du financement de la R&D et automatisation des laboratoires | +1.9% | Marchés développés dans le monde entier | Long terme (≥ 4 ans) |
| Remboursement basé sur la valeur pour les panels à fort impact | +1.6% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Portails de commande électronique numérique | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des maladies chroniques et complexes
La croissance à long terme est liée au diabète, aux troubles auto-immuns et au cancer, qui nécessitent tous des panels multi-analytes que les laboratoires de routine ne peuvent pas traiter. Le programme MolDX de Medicare conditionne le paiement à l'utilité clinique, encourageant les médecins à prescrire des dosages avancés [2]Centers for Medicare & Medicaid Services, "Programme de services de diagnostic moléculaire (MolDX)," cms.gov . À mesure que les populations vieillissent, les cliniciens font face à des comorbidités multiples ; les tests ésotériques définitifs apportent de la clarté, réduisent les coûts liés aux erreurs de diagnostic et soutiennent les soins basés sur la valeur.
Demande croissante de diagnostics pour les maladies rares
Une meilleure sensibilisation des médecins et plus de 54 000 tests génétiques disponibles ont stimulé les prescriptions de dosages à très faible volume. La voie d'accès accéléré aux dispositifs innovants de la FDA raccourcit les délais d'approbation, tandis que les promoteurs de médicaments orphelins financent des diagnostics compagnons qui identifient des cohortes de patients de niche, permettant aux laboratoires dotés de solides capacités génomiques de pratiquer des tarifs premium.
Avancées dans les plateformes moléculaires et multi-omiques
Les panels NGS qui profilent des centaines de gènes, tels que TruSight Oncology Comprehensive d'Illumina, signalent l'acceptation réglementaire d'une vision moléculaire élargie [3]U.S. Food and Drug Administration, "Approbation préalable à la mise sur le marché (PMA)," accessdata.fda.gov. L'intégration avec la protéomique basée sur la spectrométrie de masse offre aux cliniciens des signatures de maladie holistiques. Les outils d'IA agrègent les couches de données et signalent les variants exploitables plus rapidement qu'une révision manuelle, justifiant un remboursement plus élevé des tests.
Augmentation du financement de la R&D et automatisation des laboratoires
La robotique et les « laboratoires sombres » réduisent les erreurs manuelles et atténuent un déficit de main-d'œuvre estimé à 20 000–25 000 professionnels aux États-Unis. Le capital-risque a afflué vers des start-ups d'automatisation des flux de travail en 2024, et les systèmes d'information de laboratoire connectés fournissent désormais une maintenance prédictive et des indicateurs de qualité en temps réel.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires et de conformité strictes | -1.8% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Coût élevé par test dans les économies sensibles aux prix | -1.4% | APAC, Amérique latine, MEA | Moyen terme (2-4 ans) |
| Pénurie de personnel de laboratoire hautement qualifié | -1.1% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Obstacles à l'intégration des données pour les rapports multi-omiques | -0.9% | Marchés avancés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires et de conformité strictes
La FDA exige désormais que les tests développés en laboratoire respectent les règles applicables aux dispositifs médicaux, ajoutant jusqu'à 3,56 milliards USD de coûts cumulés dans les laboratoires américains et amenant les établissements de plus petite taille à reconsidérer le lancement de nouveaux tests. Les recours juridiques en cours créent une incertitude susceptible de différer les dépenses en capital.
Coût élevé par test dans les économies sensibles aux prix
Les dosages spécialisés dépassent souvent 500 USD, éclipsant les frais des tests de routine. La couverture d'assurance limitée dans les marchés émergents contraint au paiement direct, freinant l'adoption malgré le besoin clinique. La volatilité des devises et les coûts d'expédition des réactifs augmentent encore les charges finales pour les patients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par spécialité de test : l'oncologie stimule la croissance de la médecine de précision
Le CAGR de 12,18 % de l'oncologie en fait la spécialité à la croissance la plus rapide, car la biopsie liquide et le profilage génomique complet guident les traitements ciblés. Les approbations de FoundationOne CDx et Guardant Shield montrent que les régulateurs considèrent les panels tumoraux larges comme cliniquement essentiels. L'endocrinologie reste l'ancre de revenus, captant 26,78 % de la taille du marché des tests ésotériques en 2025 grâce aux dosages de l'insuline, de l'HbA1c et de la thyroïde.
L'accent clinique continue de se déplacer des tests thyroïdiens à fort volume vers des suites de biomarqueurs sophistiquées qui stratifient le risque de cancer. Les segments des maladies infectieuses, de la neurologie et de l'immunologie bénéficient de l'interprétation assistée par IA, mais l'oncologie capte l'attention des payeurs qui remboursent les tests associant la thérapie à la mutation, réduisant les durées d'hospitalisation et améliorant les résultats.


Par technologie : les plateformes NGS reconfigurent le diagnostic moléculaire
Les coûts de séquençage sont tombés en dessous de 200 USD par génome, et les autorisations réglementaires pour les panels multigéniques propulsent le NGS à un CAGR de 12,05 %. Le panel oncologique en kit d'Illumina a obtenu l'autorisation de la FDA, offrant aux laboratoires de plus petite taille une capacité prête à l'emploi. L'immunodosage par chimiluminescence reste dominant avec une part de marché des tests ésotériques de 26,45 % grâce à son menu évolutif en endocrinologie et en maladies infectieuses.
La cytométrie en flux s'étend de l'hématologie au profilage immunitaire, tandis que la spectrométrie de masse passe de la recherche à la routine grâce à la préparation automatisée des échantillons. Bien que la PCR en temps réel soutienne la demande en maladies infectieuses, l'ELISA et le radio-immunodosage s'effacent à mesure que les laboratoires se consolident autour d'options plus rapides et multiplexées.
Par type d'échantillon : les tests salivaires gagnent un avantage non invasif
Le sang a conservé 47,88 % de la taille du marché des tests ésotériques en 2025 grâce à la familiarité des cliniciens et à des plages de référence robustes. Pourtant, la salive enregistre le CAGR le plus élevé à 12,21 %, les patients préférant la collecte autonome indolore et la télémédecine élargissant la distribution des kits.
La COVID-19 a catalysé l'acceptation de la salive ; désormais, les dosages hormonaux, pharmacogénomiques et de charge virale sont couramment réalisés sur des échantillons de salive. L'urine et le liquide céphalorachidien répondent à des besoins métaboliques et neurologiques de niche, mais la logistique, et non la valeur clinique, limite une adoption plus large.
Par utilisateur final : les laboratoires de diagnostic mènent la tendance à la spécialisation
Les hôpitaux ont généré 51,35 % des revenus en 2025, mais les laboratoires de référence croissent plus rapidement à un CAGR de 12,29 % à mesure que les systèmes de santé externalisent la complexité. Les pénuries de personnel — 80 % des laboratoires de microbiologie signalent des postes vacants — orientent le travail vers des centres à haut débit dotés de robotique.
Les instituts académiques pilotent de nouveaux dosages, puis les concèdent sous licence à des laboratoires commerciaux. Des consolidateurs tels que LabCorp ont acquis les actifs oncologiques de BioReference pour élargir leurs menus à l'échelle nationale, signalant que la taille combinée à la spécialisation l'emporte sur la seule implantation géographique.
Analyse géographique
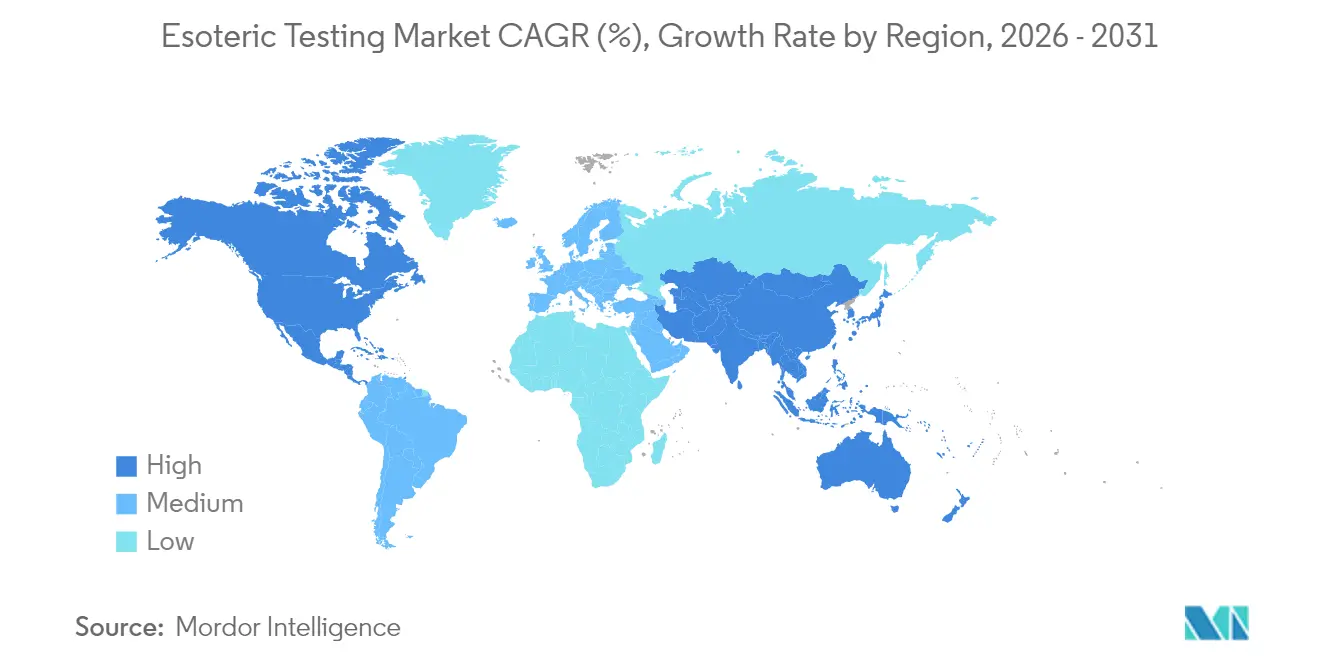
L'Amérique du Nord a représenté 41,35 % des revenus en 2025. La voie MolDX de Medicare accélère la couverture des tests moléculaires, et la composition des payeurs de la région soutient des tarifs premium. Les fusions en cours — notamment le rachat de LifeLabs par Quest Diagnostics — regroupent les réseaux logistiques avec des portails de résultats assistés par IA, renforçant la domination régionale.
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 12,07 %. Le régulateur chinois a autorisé 228 nouveaux médicaments en 2024, dont 92 avec des diagnostics compagnons, stimulant la demande hospitalière de tests multigéniques. Des chaînes indiennes telles que Dr. Lal PathLabs s'étendent vers les villes de rang 3, tandis que Molbio Diagnostics prépare une introduction en bourse de 265 millions USD pour financer son expansion moléculaire. Les plateformes de santé mobile relient les cliniques rurales aux laboratoires de référence, raccourcissant les cycles de l'échantillon au résultat.
L'Europe affiche des gains stables à un chiffre. Les alliances transfrontalières de laboratoires rationalisent l'acheminement des échantillons, et les mandats de durabilité stimulent la demande de panels de toxicologie environnementale. Eurofins a déclaré un chiffre d'affaires de 6,951 milliards EUR en 2024 après 31 acquisitions, illustrant un modèle de croissance externe qui maintient l'étendue du menu en avance sur les concurrents régionaux. L'Amérique latine et le Moyen-Orient & Afrique progressent régulièrement à mesure que les assureurs privés élargissent la couverture, bien que les lacunes infrastructurelles et les droits d'importation tempèrent l'expansion immédiate.

Paysage réglementaire
La surveillance réglementaire des tests ésotériques se renforce à mesure que les régulateurs alignent les exigences de qualité des laboratoires cliniques et de diagnostic in vitro (DIV) sur les cadres applicables aux dispositifs médicaux. Aux États-Unis, la FDA a publié une règle finale en mai 2024 classant les tests développés en laboratoire (LDT) comme des dispositifs médicaux (modifiant le 21 CFR 809.3(a)). Au cours de l'année 2025, des revirements juridiques et politiques ont redéfini la base de conformité immédiate, mais la vigilance reste accrue pour les tests moléculaires et multi-omiques de haute complexité.
Les attentes en matière de système qualité et de conformité DIV se sont également renforcées dans les principales géographies. Le règlement sur le système de gestion de la qualité (QMSR) de la FDA est entré en vigueur en février 2026, harmonisant le 21 CFR Part 820 avec la norme ISO 13485:2016, et accroissant le besoin de documentation standardisée, de validation et de contrôle des changements pour les flux de travail de tests ésotériques interagissant avec des composants proches des dispositifs (instruments, logiciels et kits d'analyse). En Europe, le cadre IVDR de l'UE continue de façonner l'accès au marché et la planification de la capacité des organismes notifiés ; l'Espagne a ajouté une spécificité nationale avec le Real Decreto 942/2025 (publié le 23 octobre 2025) détaillant les exigences nationales, notamment les procédures pour les tests de laboratoire réalisés en interne. La Commission européenne a également présenté le 16 décembre 2025 une proposition visant à simplifier les règles relatives aux dispositifs/DIV tout en maintenant les exigences essentielles de sécurité et de performance.
Paysage concurrentiel
La concentration du marché est modérée. LabCorp, Quest Diagnostics et Eurofins contrôlent ensemble environ un tiers des revenus mondiaux, soutenus par une logistique nationale, une capacité réglementaire et des menus multi-omiques. Chaque entreprise a conclu plusieurs acquisitions en 2024 ; l'achat par LabCorp des actifs de BioReference a élargi sa portée en oncologie, tandis qu'Eurofins a acquis 18 start-ups pour renforcer sa présence régionale.
Les acteurs spécialisés se taillent des niches. ARUP Laboratories a obtenu le premier AAV5 DetectCDx autorisé par la FDA pour la surveillance de la thérapie génique, soulignant le rôle des laboratoires académiques dans le développement de nouvelles catégories. Caris Life Sciences a combiné le séquençage de l'exome entier et du transcriptome dans son test MI Cancer Seek, obtenant l'approbation pour le profilage pan-tumoral.
Les partenariats technologiques se multiplient. Les fournisseurs d'IA s'intègrent aux logiciels de système d'information de laboratoire pour signaler les contaminations, tandis que les entreprises de robotique fournissent des lignes d'aliquotage modulaires qui augmentent le débit sans ajouter de personnel. Les pénuries de main-d'œuvre créent des barrières à l'entrée, mais les pipelines d'analyse hébergés dans le cloud permettent aux laboratoires de plus petite taille d'exécuter des panels sophistiqués sans constituer d'équipes locales de bio-informatique.
Leaders du secteur des tests ésotériques
bioMontr Labs
Quest Diagnostics
Kindstar Globalgene Technology, Inc.
H.U. Group Holdings, Inc.
Laboratory Corporation of America Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'activité politique en 2026 crée une fenêtre à court terme permettant aux laboratoires et aux développeurs de tests de définir leurs priorités de modernisation et de cibler leurs investissements de conformité pour des diagnostics ésotériques avancés et fondés sur des preuves. Aux États-Unis, le CMS, le CDC et le HHS ont publié en juillet 2026 une demande d'information (Request for Information) sur d'éventuelles mises à jour de la CLIA affectant directement les opérations de tests ésotériques, notamment les procédures de laboratoire, les tests d'haleine, l'utilisation de l'IA et la cybersécurité. Dans le même temps, le CMS a publié en juillet 2026 une FAQ PAMA mise à jour exigeant que les laboratoires de proximité hospitaliers déclarent les données des laboratoires cliniques de diagnostic des payeurs privés pour les six premiers mois de 2025 avant le 31 juillet 2026, ce qui accroît la valeur opérationnelle des systèmes de facturation et de commande capables de répondre aux besoins d'audit de données sur des menus de tests complexes.
Il existe également une opportunité de différenciation fondée sur la conformité pour les panels à coût et à impact élevés, alors que l'activité des payeurs et des autorités de contrôle renforce les attentes en matière de documentation. Le règlement de 14,5 millions USD conclu en juillet 2026 entre Labcorp et le Département de la Justice des États-Unis concernant des allégations de panels de dépistage de drogues urinaires médicalement non nécessaires souligne comment l'utilité clinique et les contrôles de prescription peuvent fonctionner comme des filtres commerciaux pour les offres ésotériques exclusives ou groupées. Hors des États-Unis, la MHRA britannique a publié en janvier 2026 une feuille de route IVD avec des livrables 2026-2027 axés sur les diagnostics innovants, la résilience pandémique et les voies d'études de performance, soutenant les entreprises capables de produire des preuves de performance solides pour les diagnostics multi-omiques et compagnons. L'intégration des flux de travail réduisant la manipulation manuelle (automatisation de l'échantillon au résultat) et permettant une interprétation complexe (rapports multi-omiques et analyses assistées par IA) reste un espace blanc clé, en particulier alors que l'externalisation vers les laboratoires de référence et les systèmes qualité standardisés orientent les décisions d'achat.
Développements récents du secteur
- Juin 2026 : Quest Diagnostics a obtenu l'approbation du programme d'évaluation des laboratoires cliniques (CLEP) du département de la Santé de l'État de New York pour Haystack MRD, un test de biopsie liquide d'ADN tumoral circulant (ADNtc) utilisé pour identifier une maladie résiduelle ou récurrente dans les tumeurs solides. Cette autorisation propre à l'État lève une contrainte majeure de déploiement pour les tests oncologiques de haute complexité et élargit l'accès dans une juridiction réglementée majeure aux États-Unis. L'approbation renforce également le rôle des tests de MRD comme offre ésotérique évolutive au sein des réseaux de laboratoires nationaux.
- Mars 2025 : LabCorp a acquis les actifs de tests en oncologie de BioReference Health, élargissant ses capacités en génomique du cancer et l'étendue de son menu. Cette acquisition renforce le positionnement concurrentiel dans les tests ésotériques oncologiques externalisés à haute complexité, où le délai d'exécution, la logistique et l'infrastructure d'interprétation déterminent les parts de marché. Elle favorise également une intégration plus poussée des tests moléculaires dans les parcours des systèmes de santé, alors que les hôpitaux transfèrent les analyses complexes vers des laboratoires de référence.
- Juillet 2024 : Quest Diagnostics a conclu un accord de collaboration mondiale avec Becton, Dickinson and Company (BD) pour développer, fabriquer et commercialiser des diagnostics compagnons basés sur la cytométrie en flux pour le cancer et d'autres maladies. Ce partenariat soutient la standardisation et la mise à l'échelle des technologies de cytométrie en flux spécialisées, de plus en plus utilisées en complément du profilage moléculaire dans les flux de travail de médecine de précision. Il relie également la prestation de services diagnostiques à l'expertise en fabrication de dispositifs, facilitant la traduction des nouveaux tests vers une adoption clinique plus large.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Selon cette méthodologie, le marché des tests ésotériques comprend les tests de laboratoire clinique spécialisés qui nécessitent des méthodes complexes, des instruments avancés ou une expertise rare, et qui sont généralement traités dans des laboratoires de référence ou spécialisés pour le diagnostic et le suivi des patients.
Exclusions du périmètre : le dimensionnement exclut les tests de chimie courante et d'hématologie de base, à volume élevé et de routine, généralement traités par les flux de travail standards des laboratoires hospitaliers.
Aperçu de la segmentation
- Par spécialité de test
- Endocrinologie
- Maladies infectieuses
- Oncologie
- Neurologie
- Immunologie
- Génétique
- Autres
- Par technologie
- Cytométrie en flux
- Immunodosage par chimiluminescence
- Spectrométrie de masse
- PCR en temps réel
- Séquençage de nouvelle génération (NGS)
- ELISA
- Radio-immunodosage
- Autres
- Par type d'échantillon
- Sang
- Urine
- Salive
- Liquide céphalorachidien (LCR)
- Autres
- Par utilisateur final
- Hôpitaux et cliniques
- Laboratoires de diagnostic
- Instituts académiques et de recherche
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour définir les limites et créer un jeu de données de départ propre, nous avons d'abord examiné les statistiques de santé publiques et les références en matière de tests de laboratoire. Les sources utilisées comprennent notamment les Centers for Medicare and Medicaid Services (calendriers de couverture et de paiement), le CDC américain (indicateurs de charge de morbidité), l'OMS (signaux mondiaux de tests et de santé publique) et l'OCDE (indicateurs d'utilisation des soins de santé).
Nous avons également utilisé des documents complémentaires tels que les rapports annuels d'entreprises, les présentations aux investisseurs, les orientations réglementaires et d'accréditation (comme la documentation relative à la CLIA et au CAP), et des études évaluées par des pairs sur l'adoption des diagnostics avancés. Dans certains cas, des abonnements payants pour les données financières d'entreprises, les actualités et données financières, et les bases de brevets ont été consultés pour vérifier de manière croisée les signaux de croissance et les évolutions technologiques. Ces sources de recherche documentaire ne sont pas exhaustives, et de nombreuses autres références publiques ont été utilisées pour recueillir, valider et clarifier les hypothèses finales.
Entretiens et enquêtes primaires
Notre travail primaire s'est concentré sur la validation de ce qui est considéré comme un test ésotérique dans les opérations réelles de laboratoire, ainsi que sur l'évolution des volumes selon les spécialités. Nous avons échangé avec un ensemble de laboratoires indépendants, de laboratoires hospitaliers, de distributeurs et d'experts du secteur en APAC, en EMEA et dans les Amériques, puis avons utilisé leurs retours pour confirmer la logique tarifaire, les taux d'externalisation vers les laboratoires de référence et les calendriers d'adoption des technologies avancées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Cadres dirigeants (CXO) : 15 % | APAC : 42 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 33 % |
| Petits acteurs : 17 % | Managers : 47 % | Amériques : 25 % |
Dimensionnement et prévision du marché
La taille du marché a été reconstituée selon une approche descendante (top-down), où les bassins de demande liés à l'utilisation des soins de santé et aux tests spécialisés ont été établis par géographie, puis convertis en revenus des tests ésotériques à l'aide de taux de pénétration et d'externalisation. Pour garantir le réalisme des totaux, nous avons également effectué des vérifications ascendantes (bottom-up) sélectives à l'aide de menus de tests échantillonnés, de fourchettes de volumes indicatives par spécialité et de gammes de prix typiques par technologie, utilisées pour ajuster les écarts.
Les intrants utilisés dans le modèle comprennent la part des tests complexes acheminés vers les laboratoires de référence, l'évolution du mix vers des flux de travail basés sur la biologie moléculaire et la spectrométrie de masse, les mouvements de remboursement et de tarification pour les tests spécialisés, la croissance des tests liés à l'oncologie et aux maladies infectieuses, ainsi que les attentes en matière de capacité de laboratoire et de délai d'exécution influençant l'externalisation. Pour la prévision, une analyse de scénarios a été appliquée autour de la vitesse d'adoption des diagnostics avancés et de l'orientation des remboursements, puis la courbe finale a été lissée à l'aide du comportement des tendances à court terme des séries historiques. Lorsque les données directes de volume ou de prix étaient manquantes, des fourchettes ont été tirées des entretiens et vérifiées par rapport aux références de remboursement publiques avant d'être appliquées au bassin de demande.
Validation des données et cycle de mise à jour
Nous validons le modèle par triangulation à partir de signaux indépendants, puis examinons les valeurs aberrantes jusqu'à ce qu'elles puissent être expliquées par le périmètre, le calendrier ou les hypothèses unitaires. Les vérifications comprennent la comparaison du revenu implicite par test avec les références de remboursement, l'examen des parts régionales par rapport aux tendances d'utilisation des soins de santé, et la confirmation des taux de croissance par spécialité avec les retours d'experts.
Avant validation finale, les résultats font l'objet d'examens analytiques en plusieurs étapes, et les répondants sont recontactés lorsqu'un écart est important ou qu'une hypothèse clé change. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des mises à jour majeures des remboursements, des changements réglementaires ou des évolutions notables de l'adoption des tests. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation du marché des tests ésotériques de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les tests ésotériques peuvent sembler très éloignées, car chaque éditeur définit différemment ce qui est considéré comme ésotérique, la manière dont la tarification est moyennée, et l'année retenue comme point de départ. La manière dont l'activité des laboratoires ambulatoires par rapport aux laboratoires hospitaliers est traitée a également son importance, et cela peut rapidement modifier les totaux lorsqu'elle est appliquée à l'échelle mondiale.
En suivant les indicateurs de demande au niveau des spécialités et en actualisant les hypothèses clés de tarification et d'externalisation grâce aux retours d'entretiens, Mordor Intelligence maintient l'estimation ancrée aux types de tests nécessitant des méthodes avancées, plutôt que d'y intégrer les revenus des diagnostics de routine. En outre, certaines estimations utilisent des trajectoires d'adoption agressives pour les tests avancés ou appliquent des moyennes de revenu par test générales sans vérifier les réalités de remboursement par région, ce qui peut modifier la valeur de l'année de base ainsi que la pente de croissance.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,21 milliards USD (2025) | |
| Cabinet de conseil mondial A | 32,20 milliards USD (2024) | Utilise une année de base différente et peut inclure un ensemble de revenus plus large en regroupant davantage de diagnostics spécialisés courants sous les tests ésotériques, puis en appliquant une tarification moyenne générale à travers les régions. |
| Éditeur sectoriel B | 27,56 milliards USD (2025) | S'appuie sur une trajectoire de projection à plus long terme jusqu'en 2034, où les hypothèses d'adoption et de hausse des prix peuvent devancer les contraintes de remboursement et de capacité de laboratoire à court terme, ce qui accroît la trajectoire de croissance implicite. |
Le tableau montre que la majeure partie de l'écart s'explique par les limites du périmètre et la manière dont la tarification et l'adoption sont projetées à partir de l'année de base. Grâce à des inclusions claires, des vérifications croisées pratiques et des intrants reproductibles liés aux signaux de demande, le chiffre final reste plus facile à interpréter et à mettre à jour à mesure que les conditions évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des tests ésotériques d'ici 2031 ?
Le marché des tests ésotériques devrait atteindre 52,34 milliards USD d'ici 2031.
Quelle spécialité de test connaît la croissance la plus rapide ?
Les tests oncologiques mènent la croissance avec un CAGR de 12,18 % jusqu'en 2031, portés par les approbations de la biopsie liquide et du profilage génomique complet.
Pourquoi les dosages à base de salive gagnent-ils en popularité ?
Le prélèvement salivaire est non invasif et permet la collecte à domicile, alimentant un CAGR de 12,21 % pour les tests salivaires au sein du marché des tests ésotériques.
Comment la nouvelle règle de la FDA sur les tests développés en laboratoire affectera-t-elle les laboratoires ?
Les laboratoires doivent respecter les normes applicables aux dispositifs médicaux, ajoutant des coûts de conformité allant jusqu'à 3,56 milliards USD à l'échelle du secteur, mais garantissant en définitive une qualité supérieure et une crédibilité mondiale.
Quelle région offre le plus fort potentiel de croissance ?
L'Asie-Pacifique enregistre le CAGR le plus rapide à 12,07 %, soutenu par les approbations de diagnostics compagnons en Chine et l'expansion de l'infrastructure de tests moléculaires.
Quelle technologie détient aujourd'hui la plus grande part du marché des tests ésotériques ?
L'immunodosage par chimiluminescence est en tête avec 26,45 % des revenus de 2025, bien que les plateformes NGS connaissent la croissance la plus rapide.
Dernière mise à jour de la page le:



