
Taille et part de marché des semi-conducteurs discrets
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 34.72 Milliards de dollars |
| Taille du Marché (2031) | 41.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
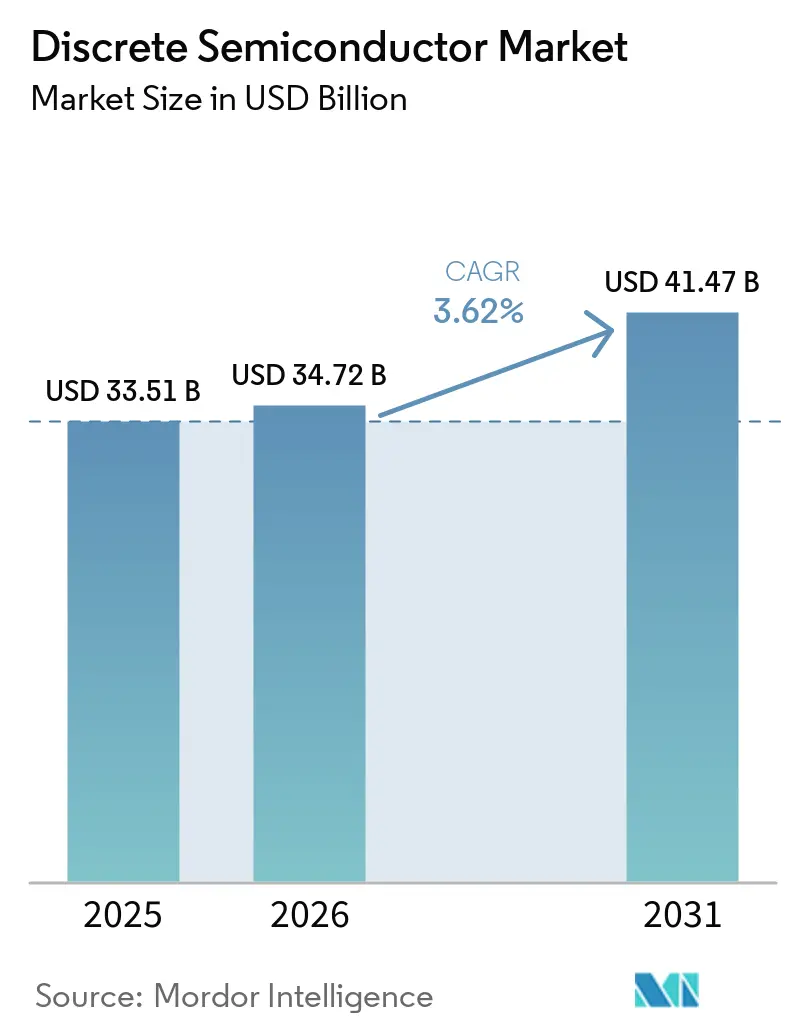
Analyse du marché des semi-conducteurs discrets par Mordor Intelligence
La taille du marché des semi-conducteurs discrets en 2026 est estimée à 34,72 milliards USD, en hausse par rapport à la valeur de 2025 de 33,51 milliards USD, avec des projections pour 2031 indiquant 41,47 milliards USD, progressant à un TCAC de 3,62 % sur la période 2026-2031. Les chiffres globaux masquent un pivot structurel vers les matériaux à large bande interdite, les avancées en matière d'encapsulation et les chaînes d'approvisionnement régionalisées qui redéfinissent collectivement les performances, les coûts et la résilience. Le silicium reste le matériau de référence, mais les dispositifs à base de carbure de silicium et de nitrure de gallium s'accélèrent là où l'efficacité haute tension ou la densité de puissance en radiofréquence est primordiale. L'électrification automobile, les onduleurs pour les énergies renouvelables et le déploiement des stations de base 5G forment la triade de la demande qui protège le marché des semi-conducteurs discrets des cycles baissiers plus larges des semi-conducteurs. Par ailleurs, les boîtiers avancés à clip de cuivre et à refroidissement par le dessus offrent jusqu'à 70 % de résistance thermique en moins par rapport aux formats conventionnels à connexion par fil de bonding, permettant des densités de puissance plus élevées sans sacrifier la fiabilité.[1]Source : Nexperia, « How Copper Clip Makes Perfect Packages for the Future of Power », nexperia.com Les stratégies concurrentielles s'articulent autour de la sécurisation des capacités de substrats à large bande interdite, du co-développement de modules spécifiques aux applications, et de la conclusion d'accords d'approvisionnement à long terme avec les équipementiers des véhicules électriques et des infrastructures.
Principaux enseignements du rapport
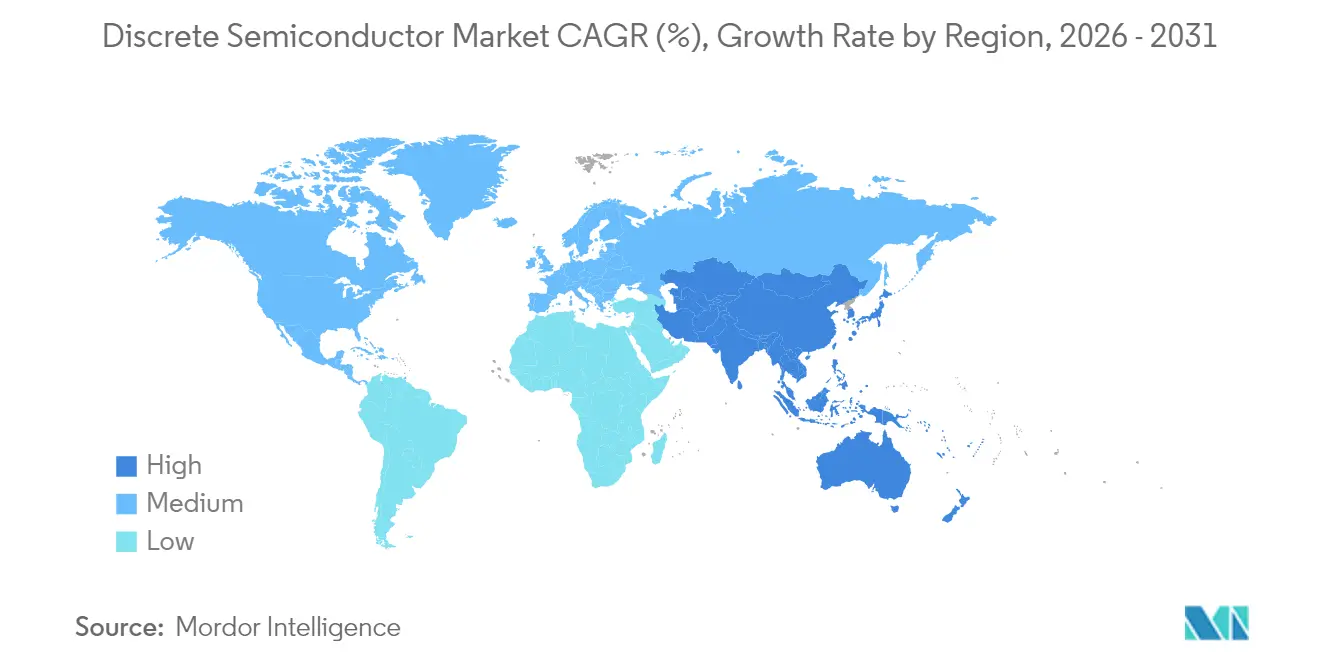
- Par géographie, l'Asie-Pacifique détenait 43,05 % de la part de marché des semi-conducteurs discrets en 2025, tandis que le bassin de valeur de la région se développe à un TCAC de 5,23 % jusqu'en 2031.
- Par vertical d'utilisation finale, les applications automobiles représentaient 25,55 % de la taille du marché des semi-conducteurs discrets en 2025 et devraient croître à un TCAC de 4,86 % jusqu'en 2031.
- Par type de dispositif, les MOSFET de puissance représentaient une part de 33,95 % de la taille du marché des semi-conducteurs discrets en 2025 ; les transistors de puissance MOSFET représentent également la catégorie de dispositifs à la croissance la plus rapide, avec un TCAC de 5,36 %.
- Par matériau, le silicium a conservé une part de 66,85 % en 2025, tandis que les dispositifs à base de carbure de silicium devraient progresser à un TCAC de 4,63 %, le plus élevé au sein du segment.
- Par classe de puissance, les dispositifs à puissance moyenne (20–600 V) ont capturé une part de 43,65 % en 2025, tandis que les dispositifs haute puissance (>600 V) ont enregistré la trajectoire de croissance la plus forte, à un TCAC de 4,54 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Vague d'électrification automobile | +1.2% | Mondial, avec l'Asie-Pacifique et l'Europe en tête | Moyen terme (2-4 ans) |
| Demande en onduleurs pour les énergies renouvelables | +0.8% | Mondial, concentré en Chine, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Prolifération des modules PA radio 5G | +0.6% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Courbe de coût des dispositifs SiC franchissant le seuil des IGBT | +0.9% | Mondial, avec la Chine comme moteur des réductions de coûts | Moyen terme (2-4 ans) |
| Régionalisation des chaînes d'approvisionnement des modules de puissance | +0.5% | Amérique du Nord, Europe, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption des boîtiers avancés à clip de cuivre | +0.4% | Mondial, mené par les fabricants asiatiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vague d'électrification automobile
Les véhicules électriques à batterie et les véhicules hybrides rechargeables intègrent 3 à 5 fois plus de semi-conducteurs discrets de puissance que les modèles à combustion interne, augmentant le contenu par véhicule et isolant le marché des semi-conducteurs discrets de la cyclicité de l'électronique grand public. Les groupes motopropulseurs haute tension de 800 V s'appuient sur des MOSFET à commutation rapide et des diodes SiC qui réduisent les pertes des onduleurs et permettent des faisceaux de câblage plus légers. Les accords d'approvisionnement à long terme entre les constructeurs automobiles et les partenaires de fonderie garantissent la continuité de l'approvisionnement en dispositifs qualifiés AEC-Q101. Les acquisitions verticales par les fournisseurs de moteurs et d'actionneurs sous-tendent un contrôle plus étroit sur les circuits intégrés de commande, les modules de grille et les interfaces thermiques. À mesure que l'infrastructure de recharge migre vers des puissances de 350 kW, les chargeurs embarqués des véhicules s'orientent vers des topologies à plus haute fréquence qui favorisent les semi-conducteurs discrets à large bande interdite pour l'efficacité et le gain d'espace sur les cartes. Les cycles de certification et les exigences de zéro défaut élèvent les barrières à l'entrée, maintenant les fournisseurs axés sur la qualité dans une position favorable.
Courbe de coût des dispositifs SiC franchissant le seuil des IGBT
Les réductions de coûts résultant de la transition des plaquettes SiC de 150 mm à 200 mm, de l'amincissement des substrats et des rendements épitaxiaux plus élevés font baisser le coût en USD/cm² et rapprochent les MOSFET SiC de la parité avec les IGBT à tranchée dans les classes 600–1 200 V. Des programmes de recherche tels que ThinSiCPower de l'Institut Fraunhofer IISB (Institut Fraunhofer pour les Systèmes de Microélectronique Intégrés et la Fiabilité des Composants) démontrent des réductions de coûts au niveau des dispositifs de 25 % grâce aux substrats conçus et au refroidissement par l'arrière.[2]Source : Institut Fraunhofer IISB, « Thin Chips and Robust Substrates – Key Technologies for Cost-Efficient Silicon Carbide Power Electronics », fraunhofer.de Les fabricants chinois de substrats ont fait passer le prix des plaquettes SiC 6 pouces en dessous de 400 USD, soit une baisse de 30 % par rapport au début de l'année 2024. La baisse de la courbe de coûts élargit le marché adressable total aux onduleurs photovoltaïques, aux entraînements industriels et aux rayonnages d'alimentation des centres de données. Les fournisseurs de dispositifs intègrent des ASIC de pilote de grille et des capteurs de température dans des modules à demi-pont, permettant aux concepteurs de systèmes de raccourcir les délais de qualification et d'accélérer la mise sur le marché.
Prolifération des modules PA radio 5G
Les stations de base 5G sub-6 GHz et en ondes millimétriques nécessitent des amplificateurs de puissance RF discrets capables d'une efficacité élevée en fonctionnement à recul et d'une robustesse sous inadaptation d'impédance VSWR. La technologie GaN sur silicium, produite sur des lignes de 8 pouces, réduit les coûts par rapport au GaN sur SiC tout en maintenant une conductivité thermique suffisante pour les déploiements de micro-cellules à puissance moyenne. Les conceptions de référence des équipementiers de télécommunications adoptent de plus en plus des architectures à double voie qui associent des HEMT GaN discrets à des contrôleurs intégrés de prédistorsion numérique pour maximiser l'efficacité spectrale. La densification des réseaux de petites cellules, notamment dans les corridors urbains denses en Chine, au Japon et en Corée du Sud, maintient la demande à un niveau élevé même lorsque les déploiements de stations de base macro plafonnent. L'harmonisation des équipements sur les bandes 3GPP mondiales sous-tend un volume cohérent pour les transistors discrets GaN de 28 V et 50 V.
Demande en onduleurs pour les énergies renouvelables
Les ajouts mondiaux de capacités solaires et éoliennes élargissent le parc installé d'onduleurs de chaîne et centraux qui nécessitent des semi-conducteurs discrets haute tension. Les MOSFET SiC 2 200 V de Toshiba Electronic Devices & Storage Corporation permettent des topologies à deux niveaux plus simples, réduisant le nombre de composants et améliorant l'efficacité des onduleurs jusqu'à 2 points de pourcentage.[3]Source : Toshiba Electronic Devices & Storage Corp., « Toshiba's Newly Developed 2200 V SiC MOSFETs Deliver Low Power Loss », toshiba.com La croissance rapide des réseaux à l'échelle utilitaire en 1 500 VCC augmente la contrainte de tension sur les dispositifs de commutation ; les diodes SiC discrètes offrent la moitié de la charge de recouvrement inverse des homologues en silicium, facilitant le filtrage des interférences électromagnétiques. Les systèmes de stockage d'énergie par batterie ajoutent des voies de conditionnement de puissance bidirectionnelles, doublant le taux d'utilisation des semi-conducteurs discrets par mégawatt. Les réformes des tarifs de rachat en Europe et les mandats de décarbonation aux États-Unis maintiennent une visibilité pluriannuelle des achats pour les modules haute puissance.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Intégration au niveau des circuits intégrés cannibalisant les semi-conducteurs discrets | -0.7% | Mondial, mené par les régions de semi-conducteurs avancés | Long terme (≥ 4 ans) |
| Risque de surcapacité cyclique des dépenses d'investissement | -0.9% | Mondial, avec l'Asie-Pacifique la plus exposée | Court terme (≤ 2 ans) |
| Préoccupations de fiabilité liées à l'emballement thermique dans les diodes SiC | -0.3% | Mondial, concentré dans les segments automobile et industriel | Moyen terme (2-4 ans) |
| Règles strictes d'écoconception UE sur les pertes en veille | -0.2% | Europe, avec débordement vers la conformité des équipementiers mondiaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration au niveau des circuits intégrés cannibalisant les semi-conducteurs discrets
Les circuits intégrés de gestion de l'alimentation intègrent désormais des MOSFET basse tension, des shunts de détection de courant et des circuits de protection, réduisant la nomenclature des smartphones et des ordinateurs portables. Les architectures de chiplets étendent cette tendance aux cartes mères de serveurs, permettant aux concepteurs d'intégrer des puces de pilote en nitrure de gallium aux côtés de clusters logiques dans un seul boîtier. Pour les produits grand public à faible puissance, la ligne de valeur migre des semi-conducteurs discrets autonomes vers les régulateurs monolithiques, tempérant la croissance des volumes. Pourtant, les zones haute puissance maintiennent la pertinence des semi-conducteurs discrets. La séparation physique des commutateurs haute tension du silicium de contrôle préserve les marges thermiques et la conformité électromagnétique. Par conséquent, l'effet de cannibalisation est asymétrique : il contraint les semi-conducteurs discrets à faible courant sub-60 V mais a une portée limitée sur les onduleurs de traction ou les convertisseurs de raccordement au réseau opérant au-dessus de 650 V.
Risque de surcapacité cyclique des dépenses d'investissement
La capacité de première étape à l'échelle de l'industrie a augmenté de 6 % en 2024 et devrait s'accroître de 7 % supplémentaires d'ici 2025, alors que les fonderies et les IDM poursuivent la diversification géopolitique. Les fabs à nœuds matures, idéales pour les semi-conducteurs discrets, représentent environ un tiers du total, ce qui soulève la possibilité d'un déséquilibre temporaire entre l'offre et la demande si les conditions macroéconomiques se dégradent. L'Asie-Pacifique représente près de 30 % des dépenses en équipements de fabrication de plaquettes ; tout changement de politique intérieure ou tout durcissement des contrôles à l'exportation pourrait déclencher des corrections de stocks. Si les stocks tampons aident les constructeurs automobiles et les équipementiers d'onduleurs à éviter les pénuries, un excédent prolongé comprimerait les prix de vente moyens et découragerait l'investissement dans les prochaines générations de plateformes de puissance. Une synchronisation minutieuse des achats d'outillage, ainsi qu'une externalisation sélective, atténue les risques à la baisse mais ne peut pas isoler complètement les fournisseurs des fluctuations de cycle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif :
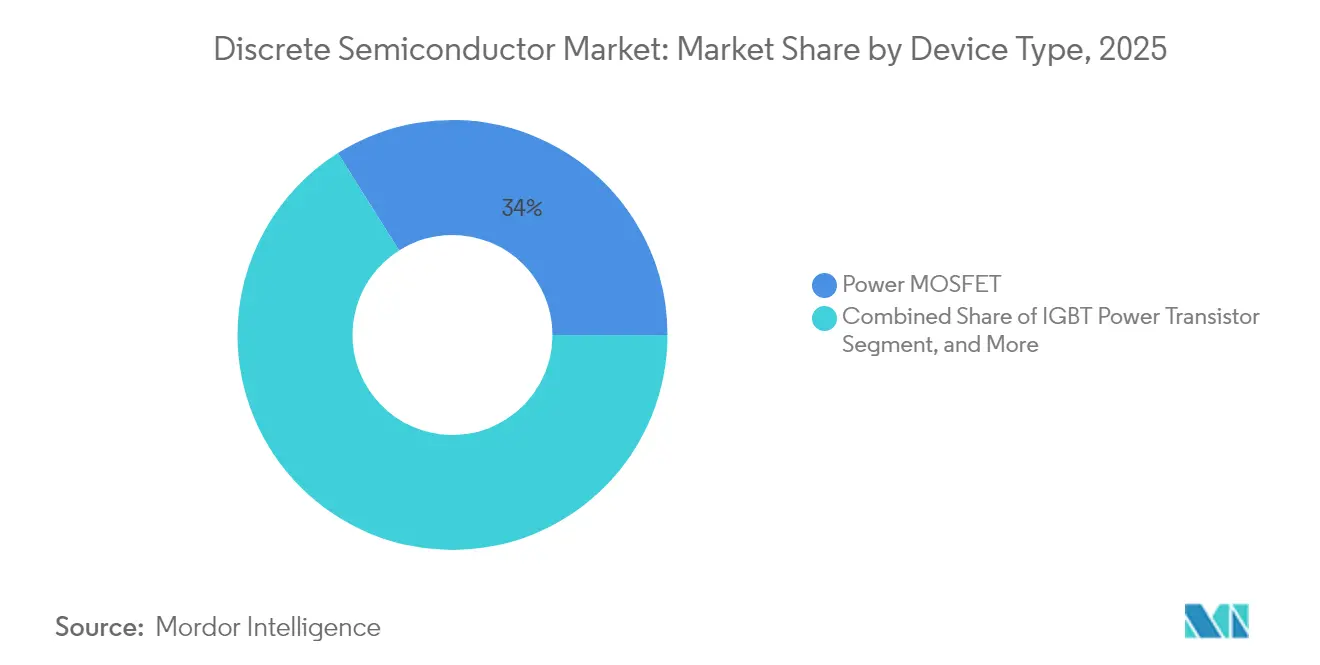
les MOSFET de puissance portent l'évolution du marchéLes MOSFET de puissance détenaient une part de 33,95 % de la taille du marché des semi-conducteurs discrets en 2025 et progressent à un TCAC de 5,36 % alors que le transport électrifié, les rayonnages d'alimentation des centres de données et les onduleurs pour les énergies renouvelables exigent des topologies à commutation rapide et à faibles pertes. Le marché des semi-conducteurs discrets bénéficie des architectures à grille en tranchée qui combinent une résistance RDS(on) plus faible avec une robustesse aux avalanches, permettant des convertisseurs CC-CC compacts dans les plans arrière de serveurs 48 V. Les boîtiers à clip de cuivre et à refroidissement par le dessus réduisent la résistance thermique jusqu'à 20 K/W par rapport aux conceptions à fil de bonding, prolongeant la durée de vie sous des pointes de courant répétitives. Les diodes Schottky et les redresseurs ultrarapides restent des solutions de référence dans les étages PFC, bien que leur part progresse modestement à mesure que l'intégration regroupe plusieurs points de contrôle à l'intérieur des demi-ponts SiC.
La demande de transistors à petit signal se stabilise autour des applications IoT grand public où le coût et la densité sur carte priment sur l'efficacité brute. Les volumes de thyristors diminuent dans les ballasts d'éclairage, mais maintiennent des rôles côté réseau, notamment dans les commutateurs statiques et la protection par court-circuit. Le marché des semi-conducteurs discrets continue de se bifurquer entre les composants de faible tension banalisés et les commutateurs haute intensité à performances critiques qui commandent des primes de prix. Les IDM se diversifient en associant des cadres de connexion MOSFET à des pilotes de grille intégrés et des amplificateurs de détection de courant, raccourcissant les cycles de conception pour la traction des véhicules et les servomoteurs industriels.


Par vertical d'utilisation finale :
l'automobile mène la charge de l'électrificationLes applications automobiles représentaient 25,55 % de la part de marché des semi-conducteurs discrets en 2025, devançant tous les autres secteurs verticaux avec un CAGR de 4,86 % jusqu'en 2031. La propulsion électrique à batterie multiplie le nombre de commutateurs de puissance dans les onduleurs de traction, les chargeurs embarqués et les pompes auxiliaires, soutenant une croissance unitaire persistante dans les semi-conducteurs discrets automobiles, même lorsque les ventes mondiales de véhicules légers fluctuent. Les domaines ADAS, du LiDAR au radar haute définition, intègrent des amplificateurs GaN discrets pour étendre la portée de détection, alimentant une croissance incrémentale du contenu. Le marché des semi-conducteurs discrets bénéficie également de réglementations strictes en matière de sécurité fonctionnelle qui favorisent l'isolation des composants discrets par rapport à l'intégration SOC dans le contrôle du châssis.
L'électronique grand public conserve la deuxième place en volume, mais affiche une croissance à un chiffre faible, car les PMIC hautement intégrés cannibalisent les emplacements discrets, limitant la croissance dans les semi-conducteurs discrets grand public. Les dépenses en infrastructures de communication renforcent la demande de redresseurs haute tension et de transistors RF GaN dans les têtes radio distantes 5G, soutenant la croissance dans le segment des semi-conducteurs discrets IT & télécom. L'automatisation industrielle reste un adopteur régulier d'IGBT et de diodes SiC pour les variateurs de fréquence et les systèmes d'alimentation sans interruption.
Par matériau :
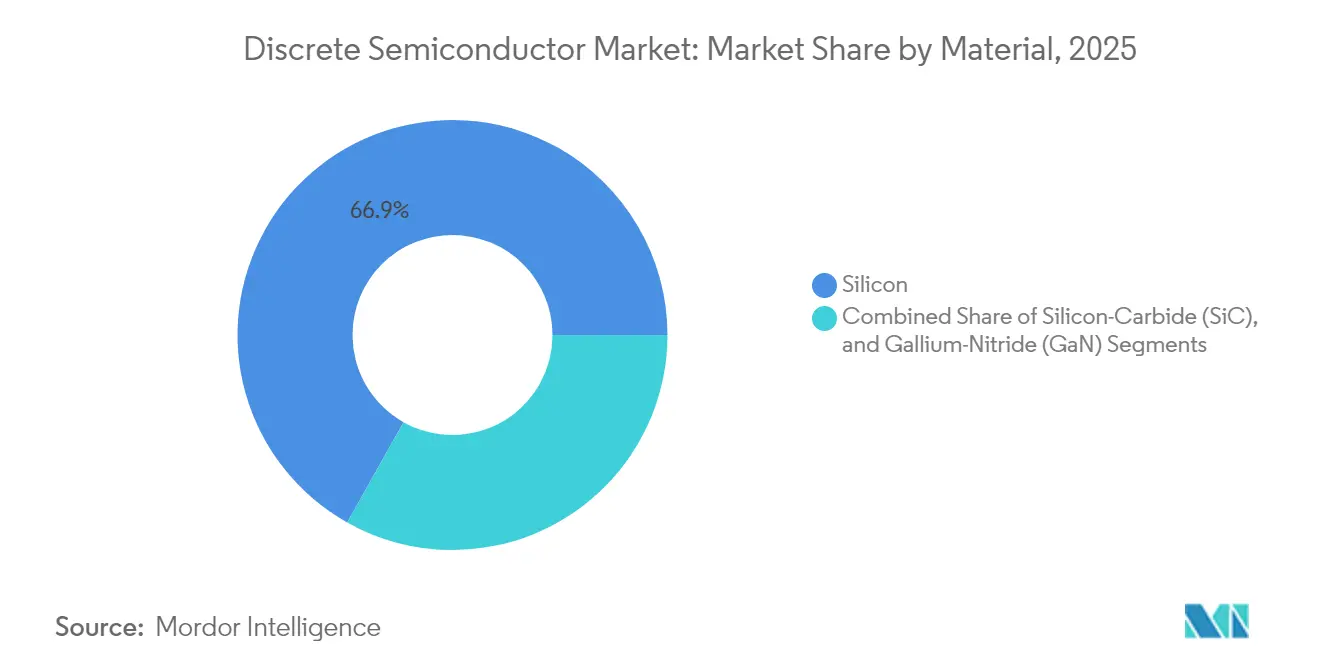
le carbure de silicium perturbe la domination traditionnelleLe silicium a maintenu une part de 66,85 % en 2025, mais les dispositifs à base de carbure de silicium progressent à un TCAC de 4,63 %, le plus rapide parmi les matériaux. Les feuilles de route de réduction des coûts, la montée en échelle des substrats, l'uniformité épitaxiale et une meilleure utilisation des plaquettes permettent au SiC de pénétrer les batteries 800 V, les onduleurs solaires de chaîne et la traction ferroviaire de nouvelle génération. Les fabricants exploitent des lignes pilotes SiC de 200 mm pour débloquer des économies d'échelle tout en maintenant la qualité cristalline. Le marché des semi-conducteurs discrets équilibre la tension de claquage supérieure et la conductivité thermique du SiC face au coût imbattable du silicium dans les produits grand public basse tension. Le nitrure de gallium reste une solution de niche RF et de chargeur rapide, mais suscite de l'intérêt pour les alimentations de serveurs de 3 kW, où des objectifs de densité de 240 W/in³ exigent une commutation ultra-rapide.
La domination du silicium persiste dans les MOSFET à niveau logique, les transistors bipolaires et les familles Zener, tous couramment fabriqués sur des lignes 150 mm amorties. Néanmoins, les conceptions de modules à matériaux mixtes associent désormais des MOSFET SiC à des diodes en silicium pour optimiser les coûts tout en approchant l'efficacité du tout-large-bande-interdite. La maturité des matériaux à large bande interdite accélère un changement dans la dynamique du pouvoir des fournisseurs, récompensant les entreprises disposant d'une capacité de substrat captive et de partenariats d'épitaxie à long terme.
Par classe de puissance :
les applications haute puissance accélèrent la croissanceLes semi-conducteurs discrets à puissance moyenne (20–600 V) détenaient une part de 43,65 % en 2025, desservant les régulateurs CC-CC, les pilotes de moteurs et les redresseurs de télécommunications. Les classes haute puissance au-dessus de 600 V, bien que plus petites en termes absolus, représentent la tranche à la croissance la plus rapide avec un TCAC de 4,54 %, portée par les onduleurs pour les énergies renouvelables, la traction des véhicules électriques et les entraînements moyenne tension. Pour gérer la chaleur dissipée, les fournisseurs déploient des modules à double face à jet d'impingement ou à refroidissement par immersion qui réduisent la résistance jonction-fluide jusqu'à 50 %. Le règlement UE sur l'écoconception 2019/1781 impose une efficacité plus élevée des entraînements de moteurs, alimentant le remplacement des thyristors hérités par des demi-ponts à base de SiC.
Les dispositifs basse puissance inférieurs à 20 V restent banalisés ; l'intégration sur puce PMIC se poursuit, ralentissant la croissance unitaire. À l'inverse, les MOSFET SiC >1,2 kV et les modules 3,3 kV ouvrent de nouveaux marchés adressables dans les transformateurs à état solide et les systèmes STATCOM d'interface avec le réseau. Le marché des semi-conducteurs discrets est donc segmenté par classe de tension en tandem avec les courbes d'électrification des équipements finaux.
Analyse géographique
Marché des Semi-conducteurs Discrets en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des semi-conducteurs discrets en 2025 avec une part de 43,05 % et demeure la région à la croissance la plus rapide, avec un CAGR de 5,23 % jusqu'en 2031. Les incitations aux fonderies soutenues par l'État en Chine et la maîtrise du Japon dans les matériaux et l'encapsulation sous-tendent un investissement soutenu. Les OSAT asiatiques développent à grande échelle des modules SiC à clip en cuivre et moulés, répondant aux besoins des pipelines OEM domestiques dans les domaines des véhicules électriques et des alimentations électriques. Les feuilles de route gouvernementales en matière de neutralité carbone orientent les financements publics vers des programmes avancés d'onduleurs et de chargeurs, maintenant ainsi une demande locale robuste.
Marché des Semi-conducteurs Discrets en Amérique du Nord et en Malaisie
L'Amérique du Nord s'appuie sur le CHIPS and Science Act d'une valeur de 52 milliards USD pour relocaliser des lignes à nœuds matures et à large bande interdite, bien que les structures de coûts restent environ 35 % plus élevées que celles des fonderies asiatiques. En conséquence, les fournisseurs de semi-conducteurs discrets adoptent une stratégie de « double fonderie », répartissant la production destinée aux applications critiques entre des sites américains et malaisiens afin d'équilibrer les considérations géopolitiques et économiques. Les équipementiers automobiles de rang 1 et les fournisseurs d'électronique de défense aux États-Unis accordent de la valeur à l'approvisionnement domestique pour la conformité ITAR et la cybersécurité, offrant ainsi aux fonderies régionales un créneau protégé.
Marché des Semi-conducteurs Discrets en Europe
L'Europe vise une part de 20 % de la capacité mondiale de semi-conducteurs d'ici 2030 grâce à l'European Chips Act, en mettant l'accent sur les dispositifs de puissance à haute efficacité énergétique pour les priorités du pacte vert. Les IDM locaux tirent parti de la proximité avec leurs clients automobiles et des initiatives de modernisation du réseau électrique qui favorisent les convertisseurs haute efficacité à base de SiC.
Marché des Semi-conducteurs Discrets au Moyen-Orient, en Afrique et en Amérique du Sud
Par ailleurs, le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, représentent ensemble un pourcentage à un seul chiffre du marché des semi-conducteurs discrets ; néanmoins, les déploiements d'infrastructures et l'adoption des énergies renouvelables génèrent des micro-clusters à forte croissance que les acteurs mondiaux adressent via des réseaux de distributeurs et des centres de support à la conception.

Paysage réglementaire
Le marché des semi-conducteurs discrets est de plus en plus façonné par des politiques industrielles et des règles d'achat public qui lient l'approvisionnement en dispositifs à des objectifs de sécurité nationale et de résilience. Aux États-Unis, une proclamation présidentielle de janvier 2026 en vertu de la Section 232 du Trade Expansion Act a imposé un droit ad valorem de 25 % sur certains semi-conducteurs importés et produits dérivés, ce qui augmente les coûts à l'arrivée pour une partie des dispositifs et modules discrets échangés à l'échelle mondiale et pousse à la fois les fournisseurs et les clients vers l'ingénierie tarifaire et l'approvisionnement alternatif.
Du côté de la demande, les exigences d'achats publics renforcent le contrôle de la chaîne d'approvisionnement. En février 2026, le FAR Council a proposé une règle pour mettre en œuvre la Section 5949 du James M. Inhofe NDAA pour l'exercice 2023, qui interdirait aux agences exécutives d'acheter certains produits ou services de semi-conducteurs couverts, ce qui accroît la nécessité pour les contractants fédéraux de cartographier les nomenclatures et de valider la provenance en amont. En Europe, l'Initiative Chips for Europe 2.0 proposée (Chips Act 2.0) maintient l'accent sur le renforcement de la capacité régionale de conception et de production, en renforçant les programmes de localisation qui peuvent influencer où la capacité pour les nœuds matures et les dispositifs de puissance est ajoutée et qualifiée.
Analyse de la chaîne de valeur
La chaîne de valeur des semi-conducteurs discrets commence par les matériaux bruts et conçus (tranches de silicium, substrats SiC et épitaxie, plateformes épi GaN), les gaz et produits chimiques spécialisés, ainsi que les intrants d'emballage tels que les cadres de connexion, les consommables de brasage ou de frittage, et les matériaux d'interface thermique. La fabrication des dispositifs est réalisée par des IDM et des fonderies sur des lignes de nœuds matures pour les discrets en silicium et sur des plateformes plus spécialisées pour les dispositifs à large bande interdite, suivie de l'assemblage et des tests en aval par des opérations captives et des OSAT qui fournissent des modules à clip de cuivre, à refroidissement par le dessus, moulés, et d'autres boîtiers thermiquement optimisés. La distribution passe ensuite par des distributeurs agréés mondiaux et régionaux et des accords d'approvisionnement direct avec les équipementiers, tandis que la qualification automobile (par exemple, les cas d'usage AEC-Q101 référencés dans le contexte du rapport) augmente les exigences de documentation, de traçabilité et de contrôle des changements à travers plusieurs niveaux.
La résilience et la régionalisation deviennent des paramètres explicites de conception de la chaîne de valeur, les programmes gouvernementaux et les projets de capacité à grande échelle influençant les choix de nœud et de géographie. Un ancrage notable est l'ouverture par Infineon Technologies de sa Smart Power Fab à Dresde en juillet 2026, un investissement de 5 milliards d'EUR pour développer la production de semi-conducteurs de puissance et de dispositifs analogiques ou à signal mixte. Parallèlement, le gouvernement américain a souligné la dépendance envers la RPC pour une partie de la fabrication analogique et discrète, ce qui intensifie les efforts de double approvisionnement et de localisation. Ensemble, ces évolutions accentuent la pression sur les goulets d'étranglement des substrats et de l'emballage (disponibilité des tranches SiC et débit d'emballage de puissance avancé) et renforcent le rôle des accords d'approvisionnement à long terme et des programmes de co-développement entre fournisseurs de dispositifs, fabricants de modules, et équipementiers de l'automobile, de l'industrie et des infrastructures.
Paysage concurrentiel
Le marché des semi-conducteurs discrets présente une fragmentation modérée. Les acteurs à large spectre tels qu'Infineon Technologies AG, ON Semiconductor Corporation et STMicroelectronics N.V. ancrent leurs portefeuilles en silicium tout en développant les capacités SiC via la croissance cristalline interne ou des partenariats externes pour les substrats. Wolfspeed Inc. et Rohm Co., Ltd. se différencient par des chaînes de valeur SiC verticalement intégrées, vendant des puces nues, des boîtiers discrets et des modules à pont complet alignés sur les calendriers des onduleurs de traction. Qorvo Inc. et MACOM Technology Solutions Holdings, Inc. dirigent les domaines RF GaN axés sur la 5G et l'aérospatiale, tandis que les nouveaux entrants exploitent des lignes pilotes GaN sur Si de 8 pouces pour cibler des contrats d'infrastructure sensibles aux coûts.
L'activité stratégique est centrée sur la sécurisation de la propriété intellectuelle d'encapsulation avancée. L'investissement minoritaire d'Applied Materials dans BE Semiconductor Industries cible les pipelines de liaison hybride qui fusionnent les puces logiques, mémoire et puissance dans des empilements thermiquement optimisés. L'acquisition de Hitachi Power Semiconductor Device par MinebeaMitsumi approfondit l'intégration verticale des roulements à billes à l'électronique de puissance, visant des ventes de 2 milliards USD d'ici 2030. La régionalisation de la chaîne d'approvisionnement conduit à des coentreprises de co-investissement entre les constructeurs automobiles et les fournisseurs de dispositifs, verrouillant les allocations de substrats et atténuant les risques liés aux routes d'expédition.
Les feuilles de route technologiques mettent l'accent sur l'innovation en gestion thermique : les boîtiers MOSFET à refroidissement par le dessus réduisent le cuivre des circuits imprimés sous les points chauds, tandis que la fixation des puces à l'argent fritté prolonge la durée de vie sous les cycles de puissance de profil de mission. Les fournisseurs associent également des MOSFET discrets à des plateformes de simulation de jumeau numérique, permettant aux clients d'optimiser les empilements thermiques avant l'expédition des premiers échantillons d'ingénierie.
Leaders du secteur des semi-conducteurs discrets
Infineon Technologies AG
ON Semiconductor Corporation
Vishay Intertechnology Inc.
STMicroelectronics N.V.
Nexperia B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Semi-conducteurs Discrets
- Infineon Technologies AG
- ON Semiconductor Corporation
- Vishay Intertechnology Inc.
- STMicroelectronics N.V.
- Nexperia B.V.
- Rohm Co., Ltd.
- Diodes Incorporated
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- Littelfuse Inc.
- Texas Instruments Incorporated
- Toshiba Electronic Devices & Storage Corporation
- ABB Ltd.
- Hitachi Energy Ltd.
- Eaton Corporation plc
- NXP Semiconductors N.V.
- Semikron Danfoss GmbH & Co. KG
- Renesas Electronics Corporation
- Microchip Technology Inc.
- Wolfspeed Inc.
- Qorvo Inc.
- WeEn Semiconductors Co., Ltd.
- Analog Devices Inc.
- Power Integrations Inc.
- Skyworks Solutions Inc.
- Alpha & Omega Semiconductor Ltd.

Opportunités de marché et perspectives d'avenir
Une opportunité clé émerge à l'intersection de l'adoption des dispositifs à large bande interdite et de la densité de puissance pilotée par l'emballage. Les fabricants de systèmes redessinent les onduleurs de traction, les chargeurs rapides, les onduleurs pour énergies renouvelables et les étagères d'alimentation de centres de données autour de la performance thermique et de l'efficacité de commutation, et le contexte du rapport souligne les formats à clip de cuivre et à refroidissement par le dessus qui réduisent la résistance thermique. Les fournisseurs traduisent ces avantages d'emballage en feuilles de route différenciées et spécifiques aux applications pour les dispositifs discrets et les modules, regroupant les commutateurs de puissance avec des éléments de détection et de protection au niveau du boîtier.
Les investissements en capacité créent également de la place pour un approvisionnement localisé et des cycles de qualification plus rapides dans les chaînes d'approvisionnement réglementées ou critiques. Le contexte du rapport cite la Smart Power Fab d'Infineon Technologies à Dresde (ouverte en juillet 2026) et le plan de juillet 2026 de Tower Semiconductor pour une expansion au Japon soutenue par le gouvernement, incluant un emballage avancé aux côtés de plateformes spécialisées de 300 mm. Les règles d'approvisionnement et les actions commerciales soutiennent en outre des stratégies d'approvisionnement multi-régions et des lignes de produits conformes destinées à la demande gouvernementale et liée à la défense, notamment l'action tarifaire américaine de la Section 232 de janvier 2026 et les restrictions FAR proposées en février 2026 sur les produits semi-conducteurs couverts. Sur le plan technologique, la dynamique de 2026 autour des dispositifs de puissance GaN de classe 700 V (pour les serveurs IA et les cas d'usage robotiques) et la poursuite des programmes axés sur le SiC pour l'efficacité haute tension soutiennent une orientation de portefeuille mixte, où le silicium reste rentable pour les segments à haut volume tandis que le SiC et le GaN captent des créneaux définis par la haute tension, la haute fréquence et les contraintes thermiques.
Recent Industry Developments in Marché des Semi-conducteurs Discrets
- Juillet 2026 : Infineon Technologies a ouvert sa Smart Power Fab à Dresde, en Allemagne, un investissement de 5 milliards d'EUR visant à développer la production de semi-conducteurs de puissance et de dispositifs analogiques/à signal mixte. La capacité européenne ajoutée soutient des stratégies d'approvisionnement régionalisées pour les clients de l'automobile et de l'industrie tout en élargissant la production de dispositifs discrets à fort courant et les flux d'emballage associés.
- Juin 2026 : Vishay Intertechnology a lancé de nouveaux redresseurs hyperrapides FRED Pt de génération 7 en 1200 V dans le boîtier SMPC HV, élargissant son portefeuille de discrets haute tension pour les applications de conversion de puissance. Cette introduction renforce la pression concurrentielle sur les redresseurs utilisés dans les entraînements industriels et les infrastructures énergétiques où les pertes de commutation et la gestion thermique déterminent les choix de conception.
- Décembre 2024 : SCHOTT a finalisé l'acquisition du spécialiste du quartz QSIL GmbH afin de renforcer l'accès aux matériaux de haute pureté utilisés dans les chaînes d'approvisionnement de fabrication de semi-conducteurs. Un contrôle accru sur les matériaux d'entrée critiques soutient la stabilité des substrats et des procédés pour les écosystèmes de production de dispositifs de puissance qui dépendent d'une pureté et d'un rendement constants.


Marché des Semi-conducteurs Discrets Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché est défini comme le chiffre d'affaires généré par la vente de dispositifs semi-conducteurs discrets qui remplissent une fonction unique de commutation ou de redressement dans les circuits électroniques, dans les principaux secteurs d'utilisation finale et régions.
Exclusions du périmètre : Nous ne comptabilisons pas les circuits intégrés ni les dispositifs optoélectroniques, sauf s'ils sont explicitement vendus et classifiés comme composants discrets dans les chiffres d'affaires déclarés.
Aperçu de la Segmentation
- Par type de dispositif
- Diode
- Transistor à petit signal
- Transistor de puissance
- Transistor de puissance MOSFET
- Transistor de puissance IGBT
- Autre transistor de puissance
- Redresseur
- Thyristor
- Par vertical d'utilisation finale
- Automobile
- Électronique grand public
- Infrastructure de communication
- Industrie
- Autres secteurs d'utilisation finale
- Par matériau
- Silicium
- Carbure de Silicium (SiC)
- Nitrure de Gallium (GaN)
- Par classe de puissance
- Faible puissance (< 20 V)
- Puissance moyenne (20 – 600 V)
- Haute puissance (> 600 V)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une vision claire de la chaîne de valeur des dispositifs discrets et des principaux bassins de demande qui consomment régulièrement ces composants. Nous avons examiné des sources publiques telles que les publications de la World Semiconductor Trade Statistics (WSTS), les statistiques commerciales de l'USITC, UN Comtrade, les revues à comité de lecture de l'IEEE et d'autres, ainsi que des bases de données de brevets, afin de comprendre les évolutions technologiques telles que le passage du silicium vers le SiC et le GaN.
Du côté de l'offre et des prix, nous avons également utilisé les rapports annuels et les présentations aux investisseurs des entreprises, les sites web des associations professionnelles et la couverture presse de référence pour suivre les ajouts de capacité, les tendances des délais de livraison et les principaux cycles des marchés finaux. Le cas échéant, des abonnements à des bases de données payantes ont été utilisés pour l'intelligence financière des entreprises, le filtrage des actualités et des données financières, et la cartographie de la chaîne de valeur des semi-conducteurs, afin de permettre la vérification croisée des répartitions de chiffre d'affaires et des hypothèses d'exposition. Les sources documentaires listées ci-dessus sont illustratives, et nous avons également utilisé d'autres références publiques pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation des facteurs qui génèrent le chiffre d'affaires dans les dispositifs discrets, qui se résument généralement aux volumes unitaires, au mix de dispositifs et à l'évolution du prix de vente moyen par classe de tension et par matériau. Nous avons interrogé un ensemble équilibré de répondants issus des fonctions de fabrication, de distribution et de demande, afin que les hypothèses sur l'utilisation moyenne puissance par rapport à la haute puissance, la demande en onduleurs pour véhicules électriques et industriels, et l'adoption des semi-conducteurs à large bande interdite puissent être vérifiées dans les différentes régions, puis réconciliées avec le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 13 % | APAC : 48 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 34 % |
| Acteurs de plus petite taille : 17 % | Managers : 51 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une structure descendante dans laquelle les bassins de chiffre d'affaires des semi-conducteurs sont reconstitués en cartographiant les expéditions de dispositifs discrets et les signaux de consommation vers les marchés finaux, puis traduits en valeur à l'aide d'une tarification pondérée par le mix. Pour maintenir des totaux réalistes, nous avons utilisé des approximations ascendantes sélectives comme vérifications, telles que l'échantillonnage des prix de vente moyens au niveau des dispositifs sur les principales plages de tension et leur multiplication par des indicateurs de volume dans l'automobile, la puissance industrielle et l'électronique grand public.
Les données d'entrée ont été choisies pour refléter le comportement réel de ce marché. Elles comprenaient le glissement de parts entre le silicium et les semi-conducteurs à large bande interdite (SiC et GaN), la répartition de la demande entre les dispositifs basse puissance, moyenne puissance (20-600 V) et haute puissance (supérieure à 600 V), ainsi que le mix de produits entre diodes, transistors petit signal, redresseurs et transistors de puissance. Nous avons également suivi des indicateurs de marchés finaux tels que le déploiement des véhicules électriques et des infrastructures de recharge, les installations d'onduleurs pour les énergies renouvelables et les dépenses d'investissement en infrastructures de communication, puis traduit ces indicateurs en intensité de dispositifs discrets à l'aide d'hypothèses issues des entretiens.
Les prévisions ont été réalisées à l'aide d'une analyse de scénarios, car la demande en dispositifs discrets peut fluctuer lorsque les cycles automobiles et industriels évoluent rapidement, et les prix peuvent se normaliser après une période de tension sur l'offre. Le scénario de base utilise des fourchettes de consensus recueillies lors des discussions primaires pour l'adoption du SiC et du GaN, le mix par classe de tension et l'évolution attendue des prix de vente moyens. Lorsqu'une vérification ascendante manquait de visibilité pour les canaux plus petits, les lacunes ont été comblées en appliquant des parts conservatrices dérivées des flux commerciaux publics et des commentaires des distributeurs, suivies d'une réconciliation finale avec le modèle principal.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par étapes afin que les résultats inhabituels soient détectés rapidement. Nous comparons les résultats du modèle avec des signaux indépendants tels que les tendances régionales des expéditions de semi-conducteurs, les mouvements d'importation et d'exportation pour les principales catégories de dispositifs, et les indicateurs de production des marchés finaux, puis nous examinons tout écart important avant la validation finale.
Une revue par un second analyste est utilisée pour mettre à l'épreuve les hypothèses clés telles que les évolutions de matériaux, le mix par classe de tension et l'évolution des prix, afin que le récit corresponde aux chiffres. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs de capacité, des réajustements importants des prix ou des fluctuations de la demande induites par des politiques. Avant la livraison, une dernière vérification est effectuée pour s'assurer que la vision actuelle reflète les dernières publications publiques et les données d'entretiens validées.
Taille du Marché des Semi-conducteurs Discrets selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les semi-conducteurs discrets ne correspondent souvent pas entre elles, car le périmètre autour des types de dispositifs, la logique de tarification derrière les prix de vente moyens et le calendrier de conversion des devises ne sont pas maintenus de manière cohérente d'une source à l'autre. Les différences proviennent également de la part du canal supposée être capturée, et de la question de savoir si l'estimation est liée aux signaux de consommation des utilisateurs finaux ou principalement à la croissance générale de l'électronique.
L'écart principal provient de la question de savoir si les modules et les catégories de composants adjacents sont intégrés dans le total discret, et de la manière dont les hypothèses de montée en puissance des semi-conducteurs à large bande interdite sont appliquées au chiffre d'affaires de l'année en cours. Pour Mordor Intelligence, la valeur est construite à partir du mix par type de dispositif et par classe de puissance, les semi-conducteurs à large bande interdite étant comptabilisés dans les discrets uniquement lorsqu'ils sont vendus en tant que ligne de chiffre d'affaires de dispositif discret, et le résultat est ensuite vérifié par rapport aux signaux de parts APAC et aux moteurs de la demande des marchés finaux.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 33,51 milliards USD (2025) | |
| Éditeur Industriel A | 31,30 milliards USD (2025) | Utilise un panier de chiffre d'affaires plus étroit qui peut sous-estimer certaines parties du mix de puissance discret lorsque les chiffres d'affaires des dispositifs sont regroupés sous des familles de transistors et de diodes plus larges, et peut appliquer un calendrier différent pour les mises à jour des prix de vente moyens lors des évolutions de matériaux telles que le SiC et le GaN. |
| Éditeur de Données Commerciales B | 43,84 milliards USD (2025) | Utilise une définition de marché plus large qui peut intégrer des catégories de composants adjacents et des catégories discrètes connexes, ce qui peut gonfler les totaux lorsque les frontières entre les dispositifs discrets et les composants semi-conducteurs plus larges ne sont pas séparées de manière cohérente selon les marchés finaux. |
La comparaison montre que la majeure partie de l'écart s'explique d'abord par les choix de périmètre, puis par la manière dont les prix et le mix sont actualisés pour une demande de dispositifs de puissance en évolution rapide. En maintenant les catégories de dispositifs, les plages de tension et l'adoption des matériaux liées à des signaux publics reproductibles et à des hypothèses vérifiées lors des entretiens, nous obtenons un chiffre pratique qui peut être recréé et soumis à des tests de résistance lorsque les conditions changent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des semi-conducteurs discrets ?
La taille du marché des semi-conducteurs discrets s'élève à 34,72 milliards USD en 2026.
À quel rythme le marché des semi-conducteurs discrets devrait-il croître ?
La valeur du marché devrait atteindre 41,47 milliards USD d'ici 2031, reflétant un TCAC de 3,62 %.
Quelle région est en tête de la demande en semi-conducteurs discrets ?
L'Asie-Pacifique détient 43,05 % des revenus mondiaux et se développe à un TCAC de 5,23 %.
Pourquoi les dispositifs à base de carbure de silicium gagnent-ils du terrain ?
Les réductions de coûts, l'efficacité supérieure en haute tension et les performances thermiques font du SiC le matériau à la croissance la plus rapide avec un TCAC de 4,63 %.
Dernière mise à jour de la page le:



