
Taille et part du marché des trains d'atterrissage pour avions commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.82 Milliards de dollars |
| Taille du Marché (2031) | 9.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.91 % |
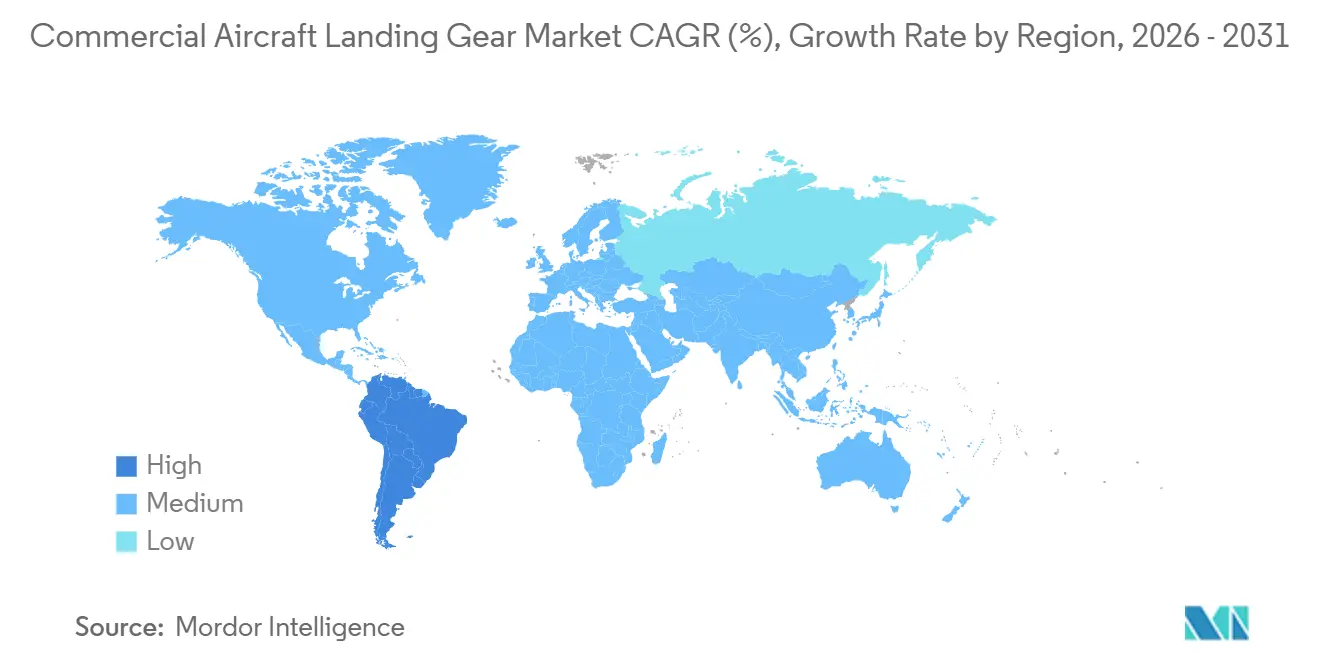
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
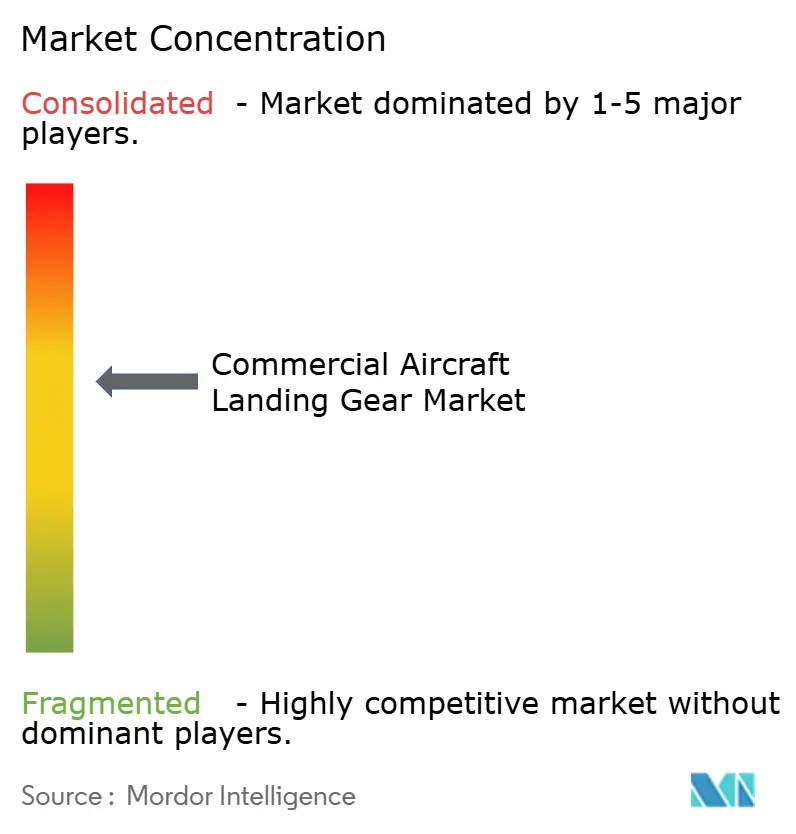
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des trains d'atterrissage pour avions commerciaux par Mordor Intelligence
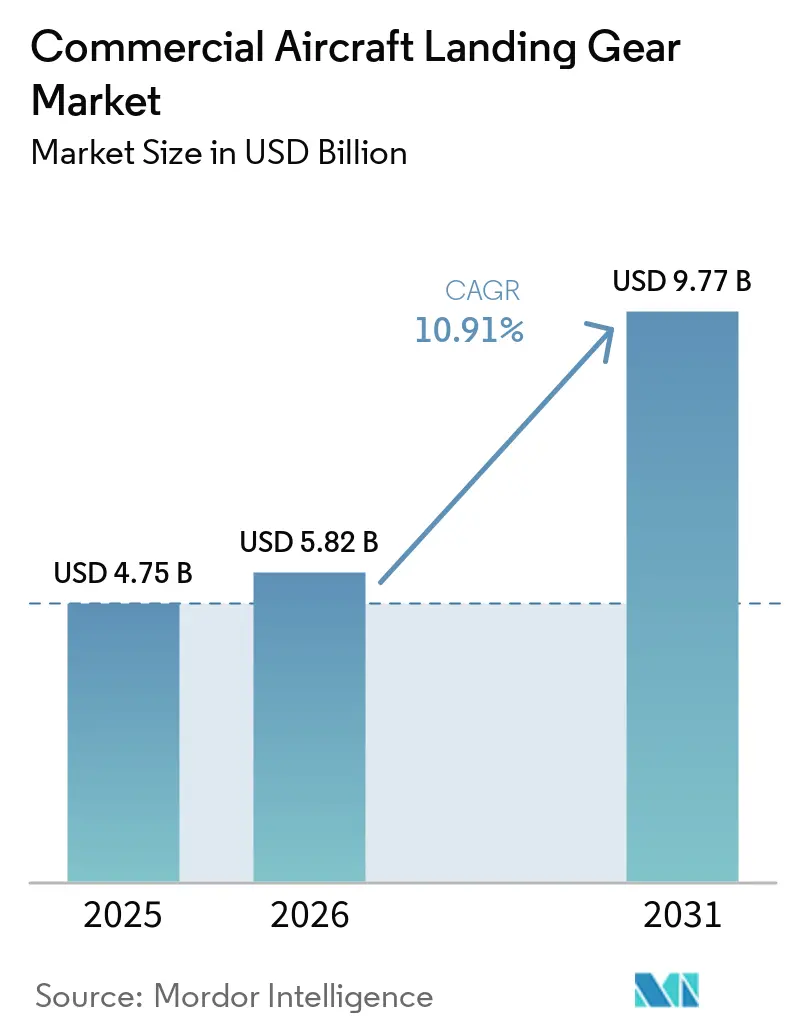
La taille du marché des trains d'atterrissage pour avions commerciaux devrait croître de 4,75 milliards USD en 2025 à 5,82 milliards USD en 2026 et est prévue pour atteindre 9,77 milliards USD d'ici 2031 à un TCAC de 10,91 % sur la période 2026-2031. Les compagnies aériennes remplacent rapidement leurs flottes vieillissantes par des modèles économes en carburant, tandis que les fabricants d'équipements d'origine (FEO) intègrent des structures composites plus légères et des actionnements électriques pour réduire la consommation de carburant et simplifier la maintenance. Les cadences soutenues de production des monocouloirs sous-tendent la demande, Airbus visant 75 livraisons d'A320neo par mois d'ici 2026 et Boeing prévoyant de livrer 38 unités de B737 MAX mensuellement, malgré des audits qualité en cours.[1] Les ensembles de trains d'atterrissage principaux continuent de commander des primes car ils combinent des structures à haute charge, des freins en carbone et des actionneurs électriques qui réduisent ensemble le poids de plus de 300 kilogrammes par aéronef. Les revenus du marché secondaire s'accélèrent quelques années après les expéditions des FEO ; les compagnies aériennes prolongent la durée de vie des jets B737NG et A320ceo avec des rétrofits de freins en carbone et des capteurs de surveillance de l'état, stimulant des opportunités indépendantes de maintenance, réparation et révision (MRO) même si les contrats de facturation à l'heure de vol (PBH) permettent aux FEO de capter la valeur sur le cycle de vie. Les principaux risques se concentrent sur les pénuries de titane et de fibre de carbone qui font grimper les coûts des matériaux ; cependant, les fournisseurs atténuent leur exposition par l'intégration verticale et la fabrication additive, comme en témoigne la réduction de poids de 50 % de Safran dans les collecteurs hydrauliques produits par fusion laser sélective.
Points clés du rapport
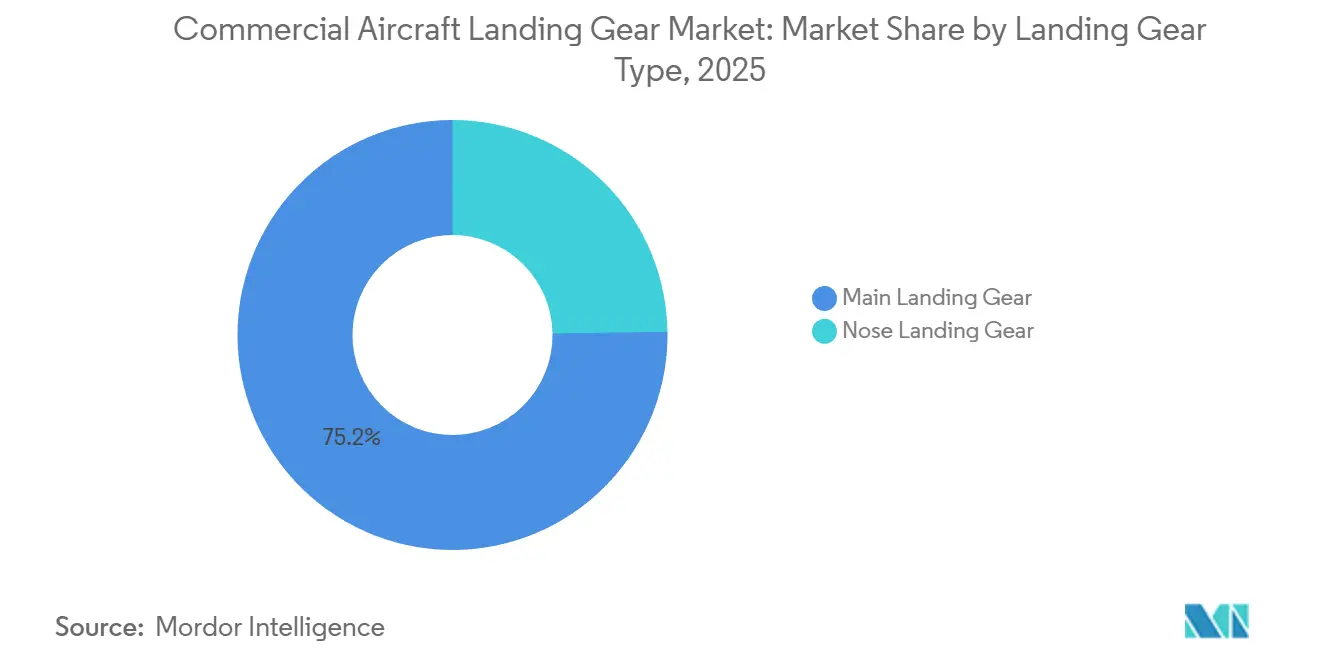
- Par type de train d'atterrissage, les ensembles principaux ont capté 75,24 % de la part de revenus en 2025, tandis que les ensembles de train avant devraient progresser à un CAGR de 11,21 % jusqu'en 2031.
- Par type d'aéronef, les plateformes à fuselage étroit représentaient 65,90 % de la part de marché des trains d'atterrissage pour avions commerciaux en 2025 et devraient croître à un CAGR de 12,00 % jusqu'en 2031.
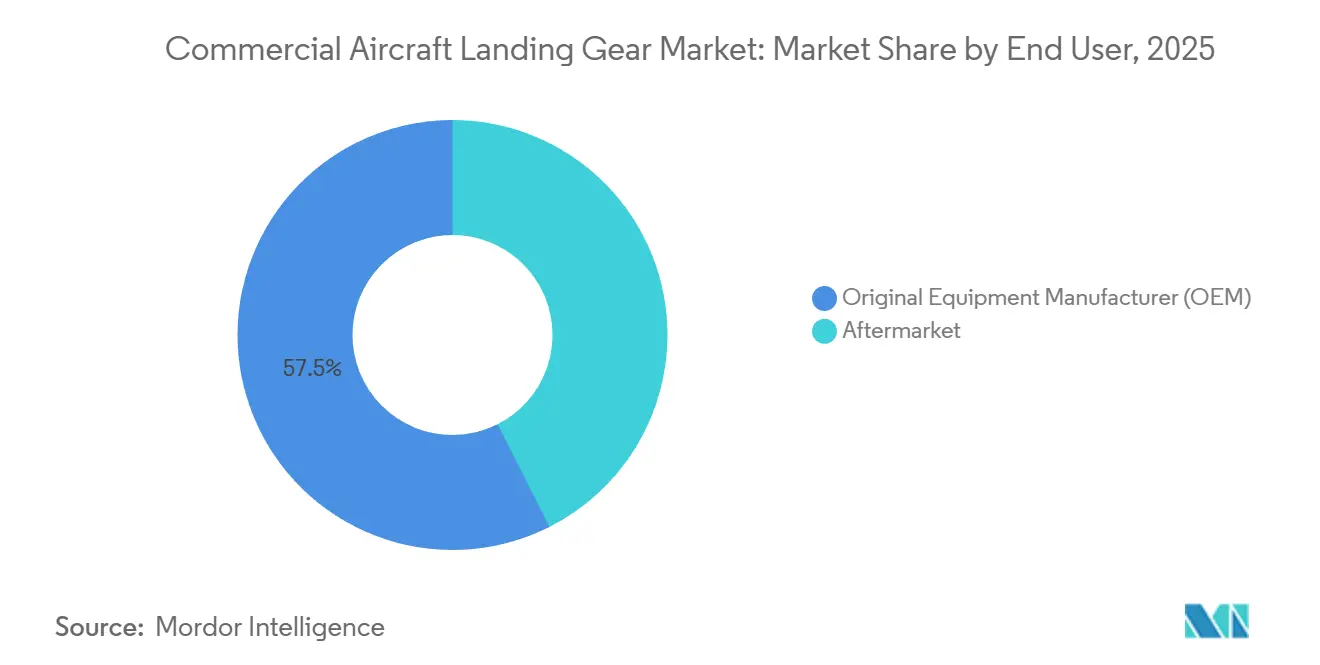
- Par utilisateur final, les contrats OEM représentaient 57,45 % de la taille du marché des trains d'atterrissage pour avions commerciaux en 2025 ; le marché secondaire devrait croître à un CAGR de 11,94 % jusqu'en 2031.
- Par sous-système, les unités structurelles dominaient, avec une part de 44,40 % en 2025, tandis que les ensembles d'actionnement devraient croître à un CAGR de 14,04 % jusqu'en 2031.
- Par zone géographique, la région Asie-Pacifique était en tête avec une part de revenus de 32,78 % en 2025, tandis que l'Amérique du Sud devrait croître à un CAGR de 14,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transition vers des matériaux composites légers et des matrices de titane pour les aéronefs économes en carburant | +2.3% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption par les FEO d'architectures de freinage électrique améliorant la sécurité et la maintenabilité | +1.8% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤2 ans) |
| Croissance des besoins mondiaux en production d'avions commerciaux | +2.1% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Intégration de capteurs intelligents pour la surveillance de l'état des trains d'atterrissage | +1.5% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥4 ans) |
| Remplacement des flottes vieillissantes par des aéronefs de nouvelle génération économes en carburant | +1.9% | Mondial, concentration en Amérique du Nord et en Europe | Court terme (≤2 ans) |
| Adoption des technologies de l'Industrie 4.0 et 5.0 améliorant la conception et l'assemblage des trains d'atterrissage | +1.2% | Amérique du Nord et Europe, projets pilotes précoces en Asie-Pacifique | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Transition vers des matériaux composites légers et des matrices de titane
L'escalade des redevances de compensation carbone et le durcissement des réglementations sur les émissions incitent les compagnies aériennes à éliminer chaque kilogramme de carbone superflu. TISICS a obtenu 2,5 millions GBP (3,36 millions USD) de financement britannique pour des montants en matrices de titane promettant des économies de poids de 30 % à 70 %. L'Université de Cranfield a calculé qu'une réduction de masse de 30 % pourrait éliminer 9,6 millions de tonnes de CO2 d'ici 2050, sur la base des projections de trafic actuelles.[2] La fabrication additive par dépôt de fil d'arc de Safran a réduit les délais de production de 40 % pour les pièces de trains d'atterrissage en titane sur l'A350, sans compromettre la durée de vie en fatigue. La certification reste le point de blocage car l'EASA et la FAA soumettent les composites à des tests de fatigue de 100 000 cycles simulés, mais le partage de données entre plateformes contribue à accélérer les approbations. Les compagnies aériennes récompensent les fournisseurs qui maîtrisent les conceptions hybrides métal-composite car les économies de carburant sur le cycle de vie dépassent les primes initiales, remodelant les décisions d'approvisionnement en faveur des innovateurs capables de documenter des réductions mesurables des coûts d'exploitation.
Adoption par les FEO d'architectures de freinage électrique améliorant la sécurité et la maintenabilité
Les freins électriques éliminent les conduites hydrauliques, réduisent le risque d'incendie et permettent la récupération d'énergie régénérative qui alimente les bus de bord. Collins Aerospace rapporte que les freins en carbone DURACARB réduisent le poids de 318 kilogrammes sur le B737NG et, dans leur version électrique, prolongent la durée de vie des disques de 25 % grâce à un contrôle précis du couple. Le B787 a été introduit avec des freins entièrement électriques en 2011, et Safran a suivi avec des contrats pour l'A350 et désormais l'A320neo, regroupant les remplacements de disques et les analyses de surveillance de l'état dans des cadres PBH qui stimulent les revenus récurrents.[3] Les architectures électriques s'articulent avec les cabines d'aéronefs à plus forte électrification à mesure que les charges pneumatiques et hydrauliques migrent vers des sous-systèmes électriques plus simples. Liebherr associe des unités de contrôle de freinage à l'avionique fly-by-wire pour ajuster le couple en temps réel en fonction du frottement de la piste, une caractéristique de sécurité que les régulateurs approuvent en simplifiant les listes d'éléments différés. Les fournisseurs détenant des approbations de certificat de type pour les freins électriques bénéficient de barrières réglementaires car les nouveaux entrants doivent prouver la fiabilité dans des conditions limites, telles que la poussée asymétrique ou les pistes contaminées, un processus qui s'étend au-delà de deux ans, même avec des données de test partagées.
Croissance des besoins mondiaux en production d'avions commerciaux
La reprise de la chaîne d'approvisionnement a déclenché une montée en cadence synchronisée : Airbus vise 75 unités d'A320neo par mois d'ici 2026, tandis que Boeing pousse vers 38 aéronefs B737 MAX malgré les inspections de fuselage en cours chez Spirit AeroSystems. L'Asie-Pacifique ancre cette montée en cadence ; la Chine seule projette 9 284 livraisons d'ici 2043, et IndiGo et Air India en Inde ont commandé plus de 970 jets en 2024. Ces volumes obligent les fabricants de trains d'atterrissage à développer l'automatisation et à régionaliser l'usinage pour satisfaire les mandats de compensation. La dynamique du Moyen-Orient ajoute de la variabilité car Emirates a retardé l'acceptation du B777X, mais Riyadh Air a dévoilé des plans pour plus de 100 aéronefs, créant de nouveaux besoins en capacité. La croissance de la production stimule initialement les revenus des FEO, le marché secondaire augmentant cinq à sept ans plus tard, à mesure que les flottes entrent dans des cycles de maintenance lourde. Les fournisseurs tournés vers l'avenir investissent dès maintenant dans des cellules de fabrication additive et des analyses qualité en temps réel pour aligner leur capacité sur cette vague de livraisons pluriannuelle.
Intégration de capteurs intelligents pour la surveillance de l'état des trains d'atterrissage
Les capteurs à réseau de Bragg sur fibre, les jauges de contrainte et les accéléromètres de vibration sont désormais intégrés dans les montants pour détecter l'amorçage de la fatigue. Le portail FlightSense de Collins Aerospace agrège les flux de capteurs. Il prédit la défaillance des composants 500 heures de vol à l'avance, permettant la maintenance lors des vérifications nocturnes plutôt que lors d'événements coûteux d'aéronef au sol qui peuvent dépasser 150 000 USD par jour. Safran a entraîné des modèles d'apprentissage automatique sur 10 millions de cycles de vol et a réduit les retraits en service de 18 % lors d'un projet pilote en 2025 avec un transporteur européen principal. L'ARP6461 de la SAE standardise les formats de données, permettant aux éditeurs de logiciels tiers d'affiner les algorithmes d'analyse. Comme le matériel se banalise rapidement, la marge durable s'accumule pour les entreprises qui possèdent la couche analytique et peuvent quantifier l'évitement des coûts. Les compagnies aériennes stipulent de plus en plus des équipements prêts pour les capteurs dans les appels d'offres, forçant les fournisseurs tardifs à soit licencier des algorithmes, soit se retirer des appels d'offres haut de gamme.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Goulots d'étranglement dans l'approvisionnement en titane et en matériaux composites | −1.4% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤2 ans) |
| Retards de certification pour les structures d'actionnement avancées et les structures composites | −1.1% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Coût élevé des matériaux avancés et des procédés de fabrication | −0.9% | Mondial, impact plus important dans les marchés émergents | Moyen terme (2-4 ans) |
| Expansion des accords PBH des FEO réduisant les opportunités de service indépendant | −0.7% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement dans l'approvisionnement en titane et en matériaux composites
Les sanctions occidentales sur le titane russe ont supprimé environ un tiers de l'approvisionnement en 2022, poussant les prix de qualité aérospatiale jusqu'à 35 USD par kilogramme en 2024 et allongeant les délais de qualification pour les nouvelles usines à 18 mois. Le préimprégné de fibre de carbone, dont le prix varie de 20 à 150 USD par kilogramme, a connu un délai d'approvisionnement de neuf mois en 2025 en raison de la demande automobile et éolienne détournant les capacités. Les problèmes de qualité de fuselage de Spirit AeroSystems ont eu des répercussions sur les plans de construction de Boeing, obligeant les fournisseurs de trains d'atterrissage à jongler avec les stocks face aux créneaux de livraison changeants. L'investissement de Safran dans une usine française de forgeage de titane et le pacte à long terme de Collins Aerospace avec Toray pour le préimprégné illustrent des stratégies d'intégration verticale qui sécurisent les matériaux critiques à des coûts prévisibles. Les fournisseurs plus petits, manquant d'échelle ou de capital pour l'intégration en amont, font face à une compression des marges, car les contrats à long terme des FEO limitent la flexibilité de répercussion des prix.
Retards de certification pour les structures d'actionnement avancées et les structures composites
Le cadre CS-25 de l'EASA exige des tests de fatigue de 100 000 cycles, des tests de chute et des essais de tolérance aux dommages, qui peuvent prolonger les programmes jusqu'à deux ans. L'AC 25.735-1 de la FAA a ajouté des cas d'interférence électromagnétique pour les freins électriques, retardant plusieurs calendriers de fournisseurs. Liebherr a subi un retard de neuf mois dans son actionneur électro-hydrostatique en raison des régulateurs exigeant une validation supplémentaire de sécurité intégrée dans des scénarios impliquant une contamination du fluide hydraulique. Les petites entreprises manquent d'équipes d'ingénierie parallèles pour effectuer des tests en double, ce qui entretient la position des acteurs établis qui maintiennent des unités de certification dédiées. Le résultat est moins de nouveaux entrants perturbateurs, des cycles d'innovation plus longs et des barrières capitalistiques plus élevées, qui ensemble freinent la dynamique du TCAC d'environ 1,1 %.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de train d'atterrissage :
les ensembles principaux captent les primes d'intégration structurelle et de freinageLes ensembles principaux ont saisi 75,24 % des revenus du marché des trains d'atterrissage pour avions commerciaux en 2025 et devraient croître régulièrement jusqu'en 2031, portés par des freins en carbone intégrés et des actionneurs électriques qui commandent des prix unitaires plus élevés. L'inclusion d'amortisseurs, de paires de roues et de tourillons porteurs rend chaque ensemble de train principal complexe et capitalistique. Le seul ensemble électrique DURACARB de Collins Aerospace offre des économies de poids de 318 kilogrammes et prolonge la durée de vie des disques d'un quart, générant une demande de révision récurrente toutes les 2 000 à 3 000 atterrissages. En comparaison, le train avant devrait se développer à un TCAC de 11,21 % jusqu'en 2031 et se concentre sur la direction et les charges de manutention au sol ; la direction électro-hydraulique de Liebherr pour l'A350 améliore la précision du roulage mais offre moins de leviers de monétisation.
La transition vers des architectures de freinage électrique oriente la création de valeur vers les fournisseurs de trains principaux capables de regrouper les modules d'actionnement, de freinage et de santé numérique dans des contrats PBH, simplifiant ainsi l'approvisionnement des FEO et assurant des revenus constants tout au long du cycle de vie du produit. L'innovation sur le train avant se concentre sur des caméras compactes et des actionneurs de direction intelligents qui réduisent le risque de sortie de piste dans des conditions de faible visibilité, mais la prime de prix reste modeste. Les acteurs intégrés verticalement qui livrent les deux types de trains sur une base de source unique réduisent le risque d'interface et obtiennent généralement une exclusivité de 15 ans par plateforme, renforçant leurs positions sur le marché contre les challengers de niveau intermédiaire.
Par type d'aéronef :
la domination des monocouloirs reflète la montée en cadence de la production des monocouloirsLes jets monocouloirs représentaient 65,90 % de la part du marché des trains d'atterrissage pour avions commerciaux en 2025. Ils se développeront à un TCAC robuste de 12,00 % jusqu'en 2031, Airbus et Boeing ciblant ensemble plus de 110 livraisons mensuelles de monocouloirs. Leurs étapes plus courtes génèrent des cycles de décollage et d'atterrissage plus élevés, accélérant l'usure des montants, des bagues et des freins, ce qui à son tour stimule la demande du marché secondaire. Les trains gros-porteurs, bien que représentant des volumes plus faibles, supportent des charges plus lourdes ; un chariot principal de B777X pèse environ 3 000 kilogrammes contre 1 200 kilogrammes pour le B737 MAX, soutenant une tarification premium. Les jets régionaux, menés par l'Embraer E2 et l'A220, occupent un terrain intermédiaire où les exigences de poids et de cycles incitent des fournisseurs comme Heroux-Devtek à adapter les trains pour des pistes plus courtes et des cadences de sortie plus élevées.
La reprise des gros-porteurs est en retard sur les monocouloirs car le trafic long-courrier, notamment en Asie et en Europe, doit se normaliser complètement, incitant les compagnies aériennes à reporter les commandes de B787 et d'A350. Les jets régionaux font face à la concurrence des turbopropulseurs sur les routes de moins de 500 kilomètres, mais conservent une préférence sur les routes de navettage plus longues en raison de leur vitesse et du confort de la cabine. Les fournisseurs investissent donc dans des lignes de production flexibles et des travailleurs polyvalents capables de pivoter entre les ensembles de trains selon les variations du mix FEO. Cette agilité minimise la sous-utilisation du capital tout en préservant la disponibilité pour tout rebond des gros-porteurs après 2027.
Par utilisateur final :
le marché secondaire gagne du terrain à mesure que la demande de rétrofit s'accélèreLes livraisons des FEO ont contribué à 57,45 % de la taille du marché des trains d'atterrissage pour avions commerciaux en 2025, les ensembles de trains étant intégrés dans chaque nouveau contrat de cellule. Cependant, les services du marché secondaire devraient enregistrer un TCAC de 11,94 % jusqu'en 2031 à mesure que les flottes installées arrivent à maturité. Les intervalles de révision tous les huit à douze ans fournissent une demande prévisible pour les bagues, les actionneurs et les remplacements de disques en carbone. Les compagnies aériennes confrontées aux retards de livraison du B737 MAX prolongent leurs opérations B737NG en installant des freins en carbone et des suites de capteurs, comblant efficacement les lacunes de capacité en attendant les nouveaux jets.
Les cadres PBH dominent de plus en plus l'économie de la maintenance lourde ; Safran et Collins fidélisent les compagnies aériennes à des pièces et analyses propriétaires pour une redevance par cycle, stabilisant les flux de trésorerie et augmentant les coûts de changement. Les MRO indépendants répliquent en formant des consortiums d'achat pour négocier l'accès aux données ou en se concentrant sur les flottes hors production où l'intérêt des FEO diminue. Les impulsions réglementaires, telles que le mandat de l'EASA de 2025 pour une surveillance améliorée de l'état des opérations européennes, incitent davantage aux installations de rétrofit. Les fournisseurs proposant des kits clés en main combinant matériel, logiciel et support sur aile captent des marges plus élevées que ceux qui vendent uniquement des pièces, soulignant l'impératif stratégique d'intégrer les services aux portefeuilles de produits.
Par sous-systèmes :
les systèmes d'actionnement mènent la croissance à mesure que les architectures électriques se multiplientLes ensembles structurels ont généré 44,40 % des revenus en 2025 ; les ensembles d'actionnement devraient dépasser tous les autres à un TCAC de 14,04 %, les entraînements électro-hydrostatiques et entièrement électriques remplaçant les hydrauliques traditionnels. Les unités électro-hydrostatiques sur l'A350 éliminent les conduites de fluide, réduisant le temps de diagnostic des pannes et les inspections programmées de 15 %. Les systèmes de freinage se classent deuxièmes en termes de croissance car l'adoption de disques en carbone, associée à la modulation électrique du couple, réduit sensiblement le poids et prolonge la durée de vie en service. Les modules de direction bénéficient de l'intégration fly-by-wire mais restent une part plus petite de la valeur.
L'actionnement électrique introduit un paysage produit à deux niveaux : les gros-porteurs premium adoptent des trains entièrement électriques. Dans le même temps, les monocouloirs sensibles aux prix emploient des schémas hybrides électro-hydrauliques qui équilibrent coût et performance. L'unité de contrôle de freinage électrique de Safran pour le B787 ouvre des revenus récurrents de mise à niveau logicielle, signalant comment le contenu électronique peut prolonger les rentes des fournisseurs bien au-delà des ventes de matériel. Parker Hannifin couvre son héritage hydraulique en investissant dans des actionneurs linéaires électriques, assurant sa pertinence à mesure que la puissance fluidique cède du terrain. Les fournisseurs capables de livrer des ensembles multi-sous-systèmes simplifient l'approvisionnement et la gestion des garanties des FEO, renforçant la différenciation concurrentielle dans un environnement par ailleurs axé sur les coûts.
Analyse géographique
Marché des trains d'atterrissage pour avions commerciaux en Asie-Pacifique
La région Asie-Pacifique a représenté 32,78 % du chiffre d'affaires du marché des trains d'atterrissage pour avions commerciaux en 2025, portée par une hausse des commandes en provenance de Chine et d'Inde. Elle devrait conserver sa position dominante jusqu'en 2031, la croissance urbaine, la libéralisation des politiques de transport aérien et la hausse des revenus disponibles étant appelées à stimuler la demande de sièges. Le COMAC C919 chinois s'appuie sur des fournisseurs occidentaux de trains d'atterrissage tout en cherchant à progresser dans la localisation, ce qui exerce une pression en matière de transfert de technologie sur les acteurs établis. IndiGo et Air India ont dépassé 970 commandes combinées en 2024, incitant les fabricants de trains d'atterrissage à envisager un assemblage local pour satisfaire aux clauses de compensation industrielle. Sumitomo Precision Products livre des actionneurs pour les programmes Boeing et Airbus, consolidant ainsi le rôle de la région dans la chaîne de valeur mondiale. Les compagnies à bas coûts, telles qu'AirAsia et Vietjet, maintiennent des profils de demande à cycles élevés qui favorisent les freins en carbone et les capteurs de maintenance prédictive.
Marché des trains d'atterrissage pour avions commerciaux en Amérique et en Europe
L'Amérique du Sud est positionnée pour afficher le CAGR le plus élevé, à 14,95 %, de 2026 à 2031, soutenue par les renouvellements de flotte de LATAM et d'Azul ainsi que par la pénétration de l'E2 d'Embraer sur les liaisons entre villes secondaires, où les jets régionaux surpassent l'économie des monocouloirs. Le trafic intérieur a rebondi rapidement en 2025, attirant des investissements dans les infrastructures aéroportuaires qui soutiennent des fréquences de mouvements plus élevées. Le contrat pluriannuel de Héroux-Devtek pour les trains d'atterrissage de l'Embraer E2 positionne le fournisseur pour tirer parti de cette dynamique. L'Amérique du Nord et l'Europe ont représenté conjointement 45 % du chiffre d'affaires en 2025. Cependant, leurs flottes matures font évoluer les priorités vers la modernisation plutôt que vers les nouvelles livraisons, les compagnies aériennes s'appuyant sur des accords de paiement à l'heure de vol (PBH) pour gérer les coûts sur le cycle de vie. Les cadres réglementaires, tels que le système d'échange de quotas d'émissions de l'UE (EU ETS), renforcent les incitations à adopter des freins électriques et des capteurs qui réduisent les émissions et permettent de capter davantage d'économies vérifiées en crédits carbone.
Marché des trains d'atterrissage pour avions commerciaux au Moyen-Orient et en Afrique
Le Moyen-Orient offre un potentiel de croissance significatif, Emirates, Qatar Airways et le nouvel entrant Riyadh Air ayant passé des méga-commandes ponctuelles. Toutefois, les retards de certification des gros-porteurs et la volatilité des prix du pétrole introduisent une incertitude dans les prévisions. L'Afrique continue d'accuser un retard, freinée par la faible rentabilité des compagnies aériennes et le sous-développement des infrastructures MRO ; cependant, des compagnies nationales telles qu'Ethiopian Airlines investissent prudemment dans la modernisation de leur flotte, signalant une demande naissante pour des trains d'atterrissage à performances optimisées. Les fournisseurs évaluent les volumes à court terme par rapport aux profils de risques géopolitiques et de paiement lorsqu'ils allouent leurs ressources commerciales dans les zones géographiques émergentes.
Paysage réglementaire
La conception, la production et le maintien de la navigabilité des trains d'atterrissage d'aéronefs commerciaux sont régis par des règles de certification pour la catégorie transport et des actions correctives obligatoires. Aux États-Unis, les normes de navigabilité de la FAA en vertu du 14 CFR Part 25 (y compris les exigences relatives aux trains d'atterrissage telles que le 14 CFR 25.729) établissent les attentes de base en matière de performance et de sécurité. En Europe, l'EASA applique le CS-25 pour des objectifs de certification similaires, et ces cadres sont renforcés par des consignes de navigabilité (Airworthiness Directives, AD) qui imposent des inspections, des remplacements de pièces et la conformité aux limites de vie.
En 2026, les actions des régulateurs ont visé l'intégrité des trains d'atterrissage et les systèmes associés sur les flottes en service, déplaçant la demande de maintenance à court terme vers des sous-ensembles spécifiques. L'EASA a émis l'AD 2026-0007 (janvier 2026) traitant des limites de vie des composants pour les trains d'atterrissage, et a publié des AD en avril et mai 2026, dont l'AD 2026-0076 (inspection/remplacement du cylindre de la jambe de force du train d'atterrissage principal) et l'AD 2026-0092 (inspections de l'axe et de la douille de pivot du bogie du train d'atterrissage principal de l'A350). La FAA a également publié en 2026 des AD affectant les aéronefs Airbus, dont une directive d'avril 2026 liée aux sous-ensembles d'écrou de goupille centrale de tige de frein du train d'atterrissage principal de l'A350-941 et une directive de mai 2026 concernant les actionneurs de porte du train d'atterrissage principal. Ensemble, ces actions renforcent les exigences de conformité pour les exploitants, les OEM et les MRO afin d'intégrer rapidement les périmètres de travaux imposés dans les programmes de maintenance approuvés.
Analyse de la chaîne de valeur
La chaîne de valeur des trains d'atterrissage commence par les matériaux amont et les procédés spéciaux, passe par l'usinage de précision et l'assemblage complexe, puis atteint l'installation chez l'OEM et l'après-vente. Le titane et les composites avancés fournissent les éléments structurels (cylindres, pistons, poutres de bogie, ferrures d'attache), tandis que les revêtements spécialisés et les traitements de surface soutiennent la performance en fatigue et en résistance à la corrosion. Ces étapes dépendent de procédés critiques strictement contrôlés et de systèmes de qualité, généralement alignés sur des normes aérospatiales telles que l'AS9100, ainsi que sur des essais non destructifs approfondis.
Les intégrateurs de niveau 1 tels que Safran Landing Systems, Collins Aerospace (RTX) et Liebherr-Aerospace combinent les structures avec les ensembles de freinage et d'actionnement, puis livrent des jeux complets (shipsets) à Airbus, Boeing et aux OEM de jets régionaux, avec un contrôle de configuration géré sur de longues durées de vie de plateforme. En aval, la valeur de l'après-vente est captée par les ateliers de révision, la distribution de pièces détachées et les modèles de support par échange ou de type puissance-à-l'heure de vol. Les actions de chaîne d'approvisionnement montrent une régionalisation active et un développement de partenariats : Liebherr-Aerospace a signé un accord à long terme avec Jeh Aerospace pour fabriquer des composants de train d'atterrissage de haute précision depuis Hyderabad, en Inde (avril 2026), et a collaboré avec Bharat Forge en Inde pour établir une capacité de fabrication avec des technologies de forgeage sur laminoir circulaire et d'usinage (février 2025). Les mouvements de capacité et de localisation s'étendent également à l'Europe, Collins Aerospace ayant annoncé une expansion de son site de Tajecina, en Pologne, pour augmenter la capacité de production de trains d'atterrissage (septembre 2025). Côté services, les réseaux de MRO alignés sur les OEM et les prestataires spécialisés en réparation soutiennent les flottes grâce à des filières de révision et de pièces détachées, notamment Safran et Revima ayant renouvelé un contrat à long terme pour la fourniture de pièces détachées et le support technique aux installations de réparation et de révision de trains d'atterrissage en France et en Thaïlande (juin 2025).
Paysage concurrentiel
Safran Landing Systems, Collins Aerospace et Liebherr-Aerospace détiennent une part significative du marché des trains d'atterrissage pour avions commerciaux en 2025. Cette domination est attribuée à leurs positions de source unique de longue date sur les plateformes phares de Boeing et d'Airbus. Leur intégration verticale à travers les structures, les freins et l'actionnement permet la livraison d'un ensemble unique, rationalisant les processus d'approvisionnement des FEO et regroupant les contrats de service PBH, qui sécurisent des flux de revenus à long terme. Des entreprises telles que Heroux-Devtek, Triumph Group et Sumitomo Precision Products occupent le niveau suivant, se concentrant sur des niches au sein des programmes de jets régionaux et de sous-systèmes sélectifs où l'agilité et la réactivité en ingénierie l'emportent sur les économies d'échelle. Des opportunités subsistent dans les kits de rétrofit pour les flottes vieillissantes de B737NG et d'A320ceo, offrant un espace concurrentiel aux MRO indépendants et aux fournisseurs spécialisés pour opérer sans concurrencer directement les réseaux de service des FEO établis.
La fabrication additive émerge comme une force perturbatrice, remettant en question les structures de coûts traditionnelles en permettant la production de pièces en titane qui nécessitaient auparavant un forgeage capitalistique. Cependant, les longs cycles de certification, s'étendant souvent sur plusieurs années, limitent la pénétration immédiate du marché de ces technologies. En 2024, Safran a introduit une conception modulaire brevetée de train d'atterrissage permettant l'échange indépendant des modules d'actionnement ou de freinage, entraînant une réduction de 30 % du temps de maintenance. Cette innovation renforce la position concurrentielle des entreprises qui intègrent le matériel avec des jumeaux numériques et des analyses. La conformité réglementaire, régie par l'AC 25.735-1 de la FAA et le CS-25 de l'EASA, continue d'imposer des coûts élevés tout en agissant comme une barrière à l'entrée, maintenant ainsi les marges bénéficiaires des acteurs établis à 12 %-15 % d'EBIT, malgré les pressions de l'inflation des matières premières.
Les tendances à la consolidation du marché reflètent des schémas plus larges au sein du secteur aérospatial. Les FEO intègrent de plus en plus verticalement le support après-vente pour capter la valeur qui était auparavant dirigée vers les ateliers de réparation indépendants. Pendant ce temps, les fournisseurs de niveau 2 poursuivent des alliances ou des acquisitions pour développer des technologies capitalistiques, telles que les systèmes d'actionnement électrique ou les montants composites. Malgré ces tendances, l'intensité concurrentielle reste élevée à mesure que la production monte en cadence, augmentant la visibilité des volumes et attirant des investissements de spécialistes en composants et de coentreprises asiatiques visant à localiser leurs chaînes d'approvisionnement. Les acteurs établis répondent en améliorant les centres de service régionaux et en intégrant des analyses propriétaires de surveillance de l'état, qui fidélisent les compagnies aériennes dans des écosystèmes de service à long terme. Par conséquent, les parts de marché devraient évoluer que marginalement sur la période de prévision, le mix de plateformes et la différenciation technologique jouant un rôle plus significatif que les stratégies de tarification dans la détermination du positionnement concurrentiel.
Leaders du secteur des trains d'atterrissage pour avions commerciaux
-
Safran SA
-
Honeywell International Inc.
-
Liebherr-International Deutschland GmbH
-
Héroux-Devtek Inc.
-
RTX Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des trains d'atterrissage pour avions commerciaux
- Safran SA
- RTX Corporation
- Liebherr-International Deutschland GmbH
- Parker-Hannifin Corporation
- Héroux-Devtek Inc.
- Triumph Group, Inc.
- Sumitomo Precision Products Co., Ltd.
- CIRCOR International, Inc.
- Magellan Aerospace Corporation
- REVIMA Group
- Crane Company
- GKN Aerospace Services Limited
- Eaton Corporation plc
- Moog Inc.
- Honeywell International Inc.
- Sika Interplant Systems Limited
Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité est l'expansion de la capacité de fabrication et de révision des trains d'atterrissage plus proche de la production à cadence élevée des monocouloirs et des grandes flottes de gros-porteurs installées, portée par la réduction des délais et la gestion du risque d'immobilisation au sol des aéronefs. En juin 2026, Collins Aerospace (RTX) a ouvert une installation de fabrication agrandie à Tajecina, en Pologne, suite à une expansion de 69 millions USD qui a augmenté la capacité de production de trains d'atterrissage de près de 25 %, signalant un investissement continu pour soutenir les cadences de construction des OEM et stabiliser la continuité de l'approvisionnement. Safran Landing Systems a également annoncé en juin 2026 qu'elle étend ses capacités mondiales de MRO pour les programmes Boeing 787 et Airbus A350/A330, avec des investissements sur des sites incluant Singapour, Molsheim et Querétaro, alignant le débit de l'après-vente sur les cycles de maintenance des flottes long-courriers.
Une deuxième opportunité concerne les modèles commerciaux orientés services qui regroupent l'accès aux stocks, la planification des révisions et le support sur cellule, en particulier pour les compagnies aériennes gérant l'utilisation en parallèle des contraintes d'immobilisation. L'activité d'échange de trains d'atterrissage (Landing Gear Exchange) de Boeing reflète cette évolution, l'entreprise ayant signé son plus grand contrat de Landing Gear Exchange de l'histoire de l'entreprise avec Singapore Airlines en février 2026, couvrant plus de 75 aéronefs des familles 737 MAX et 787. Au-delà du regroupement de services, les fournisseurs poursuivant des structures plus légères et des architectures plus électriques peuvent convertir l'attention réglementaire et des compagnies aériennes sur la maintenabilité en offres plus différenciées, en particulier lorsque les trains prêts pour capteurs et le freinage ou l'actionnement électrique réduisent la charge d'inspection et simplifient la planification de la maintenance pour les flottes de monocouloirs à cycles élevés.
Recent Industry Developments in Marché des trains d'atterrissage pour avions commerciaux
- Juin 2026 : RTX, via Collins Aerospace, a ouvert une installation de fabrication agrandie à Tajecina, en Pologne, soutenue par un investissement de 69 millions USD qui a augmenté la capacité de production de trains d'atterrissage de près de 25 %. L'expansion du site renforce l'approvisionnement régional des programmes Airbus et Boeing et ajoute de la résilience face à la variabilité de production à cadence élevée en augmentant la capacité de sortie qualifiée.
- Décembre 2025 : GA Telesis a signé un accord de révision de cinq ans avec une grande compagnie aérienne américaine pour l'entretien et la révision des ensembles de trains d'atterrissage de la famille A320. Le contrat renforce le rôle des fournisseurs de services aéronautiques intégrés dans la capture des périmètres de travaux de l'après-vente, alors que les exploitants recherchent des délais de rotation prévisibles et un contrôle des coûts sur le cycle de vie.
- Juin 2025 : Safran a présenté des installations modernisées pour les systèmes d'atterrissage et de freinage à Molsheim afin d'améliorer les capacités de production et de maintenance des trains d'atterrissage et des lignes de freins carbone. La capacité industrielle supplémentaire soutient à la fois les calendriers de livraison des OEM et le pipeline de révision croissant, tout en tirant davantage la demande pour les services amont de forgeage de précision, de revêtements et de traitement thermique.
Marché des trains d'atterrissage pour avions commerciaux Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires généré par les systèmes de train d'atterrissage utilisés sur les avions commerciaux, couvrant les nouvelles installations sur les aéronefs livrés et la demande de remplacement liée aux flottes en service.
Exclusions du périmètre : Nous excluons les trains d'atterrissage utilisés pour les aéronefs militaires, les hélicoptères, les jets d'affaires, ainsi que les ventes isolées de roues ou de pneumatiques ne faisant pas partie d'un système de train d'atterrissage intégré.
Vue d'ensemble de la segmentation
- Par type de train d'atterrissage
- Train d'atterrissage principal
- Train d'atterrissage avant
- Par type d'aéronef
- Monocouloir
- Gros-porteur
- Jet régional
- Par utilisateur final
- Fabricant d'équipement d'origine (FEO)
- Marché secondaire
- Par sous-systèmes
- Système d'actionnement
- Système de direction
- Système de freinage
- Système structurel
- Autres sous-systèmes
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'ancrage du bassin de demande pour les avions commerciaux à l'aide de données ouvertes sur l'aviation et de données macroéconomiques, puis se resserre sur les indicateurs pertinents pour les trains d'atterrissage. Pour les points de référence, nous utilisons des sources telles que les publications de la FAA et de l'EASA sur la navigabilité et la sécurité, les statistiques de trafic de l'ICAO et de l'IATA, les indicateurs macroéconomiques de la Banque mondiale, les codes commerciaux UN Comtrade pour les matériaux et pièces concernés, ainsi que la littérature technique ouverte et les brevets signalant des évolutions de conception (par exemple, des changements d'actionnement ou de matériaux).
Pour convertir ces signaux en données exploitables pour le modèle, nous examinons également les dépôts publics d'entreprises, les présentations aux investisseurs, les mises à jour des commandes et livraisons des équipementiers, ainsi que les communiqués de presse aéronautiques crédibles qui suivent les montées en cadence des programmes et les cycles de rétrofit. En outre, nous utilisons des abonnements payants axés sur les données financières et le renseignement d'entreprise, les actualités et les données financières, les bases de données aéronautiques au niveau des aéronefs et des flottes, ainsi que la couverture des brevets pour recouper les calendriers, les hypothèses de montée en cadence de production et les facteurs de coût. Les sources mentionnées ici sont données à titre illustratif, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester sous contrainte les hypothèses documentaires sur la tarification des ensembles de train d'atterrissage, la fréquence des révisions et la répartition entre l'équipement d'origine OEM et les événements du marché secondaire. Nous avons échangé avec des acteurs de la chaîne d'approvisionnement, des experts spécialisés dans la maintenance, ainsi que des contacts auprès des compagnies aériennes ou des gestionnaires de flottes dans les principales régions aéronautiques. Ces contributions nous ont aidés à affiner les hypothèses d'adoption pour les sous-systèmes plus récents (tels que les mises à niveau d'actionnement et de freinage) et à ajuster les schémas de montée en cadence qui ne correspondaient pas aux cycles de planification observés en atelier et chez les compagnies aériennes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 33 % |
| Acteurs de plus petite taille : 21 % | Responsables : 55 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une approche descendante dans laquelle la production d'aéronefs et l'activité des flottes sont reconstituées en demande de trains d'atterrissage, puis converties en valeur à l'aide d'une logique de tarification des ensembles de train et des révisions. Le modèle est structuré autour des livraisons d'aéronefs par type, du nombre d'aéronefs en service, des intervalles typiques de révision des trains d'atterrissage et de la part des événements aboutissant à une réparation majeure plutôt qu'à un remplacement, de sorte que les bassins OEM et marché secondaire sont dérivés de manière cohérente.
Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que des prix de vente moyens d'ensembles échantillonnés multipliés par les volumes unitaires estimés pour les aéronefs à fuselage étroit, à fuselage large et les jets régionaux, suivies de vérifications auprès des canaux sur la capacité de traitement MRO. Les données qui influencent significativement les chiffres comprennent les taux de montée en cadence des livraisons, les schémas de mise hors service et d'utilisation, les fréquences de visites en atelier des trains d'atterrissage, les tendances des coûts des matériaux et de l'usinage pour les composants à haute résistance, ainsi que l'intensité des rétrofits de freinage et d'actionnement là où ils sont effectivement pratiqués. Les prévisions sont réalisées à l'aide d'une analyse de scénarios étayée par un consensus d'experts, car les cadences de production, la capacité des ateliers et les contraintes d'approvisionnement peuvent évoluer rapidement et sont mieux appréhendées à travers quelques cas clairement définis plutôt qu'une courbe lissée unique. Lorsque des lacunes apparaissent dans les signaux ascendants, nous recourons à une interpolation prudente, puis nous retestons lors des entretiens afin que les valeurs aberrantes ne faussent pas le total.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par triangulation entre les indicateurs de livraison et de flotte, les signaux d'activité du marché secondaire et les hypothèses de tarification et de cycle issues des entretiens, puis les incohérences sont examinées avant validation finale. Des vérifications des écarts sont effectuées à plusieurs niveaux, notamment les totaux par type d'aéronef, les répartitions OEM par rapport au marché secondaire et les schémas au niveau régional, afin qu'une hypothèse forte ne gonfle pas involontairement l'ensemble du marché.
Un processus de révision analytique en plusieurs étapes est suivi, et les répondants sont recontactés lorsqu'un écart significatif est constaté, tel qu'un changement soudain dans les orientations de livraison, une perturbation de l'approvisionnement ou un changement inattendu dans le calendrier des révisions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des changements importants dans les programmes d'aéronefs ou des événements réglementaires majeurs entraînent un changement de palier manifeste. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des trains d'atterrissage pour avions commerciaux selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des chiffres différents concernant la taille du marché des trains d'atterrissage pour avions commerciaux, car les éditeurs ne comptabilisent pas toujours les mêmes flux de revenus et formulent également des hypothèses différentes sur l'intensité des révisions et la tarification dans le temps. Les différences proviennent également de l'année utilisée comme point de départ, de la manière dont la conversion des devises est appliquée et de la rapidité avec laquelle les estimations sont actualisées après des changements dans les plans de livraison d'aéronefs.
Certaines sources élargissent le périmètre en traitant les revenus adjacents des roues et des pneumatiques comme faisant partie du train d'atterrissage, ou en utilisant des hypothèses de couverture d'aéronefs plus larges qui ne sont pas clairement séparées par catégorie commerciale. Pour Mordor Intelligence, le décompte est limité aux systèmes de train d'atterrissage intégrés pour les avions commerciaux, incluant la demande OEM et marché secondaire, et les ventes isolées de roues ou de pneumatiques sont exclues afin d'éviter les doubles comptages avec les ensembles de freinage et structurels.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,75 milliards USD (2025) | |
| Éditeur sectoriel A | 5,80 milliards USD (2024) | Utilise une année de base différente et ne précise pas clairement la répartition OEM par rapport au marché secondaire, ce qui peut faire varier les totaux selon que les revenus de révision sont entièrement pris en compte ou partiellement implicites. |
| Éditeur sectoriel B | 10,50 milliards USD (2025) | Semble appliquer un périmètre de valeur plus large, pouvant inclure des composants adjacents et des hypothèses de contenu par aéronef plus étendues qui font monter les prix de vente moyens au-delà des revenus des systèmes de train d'atterrissage intégrés. |
L'écart entre les trois chiffres provient principalement de ce qui est comptabilisé dans les revenus des trains d'atterrissage et de la manière dont l'activité du marché secondaire est convertie en dollars. En maintenant le bassin de demande lié aux livraisons d'avions commerciaux et aux cycles de révision pilotés par la flotte, puis en testant les hypothèses de prix de vente moyen et de cadence lors des entretiens, l'estimation reste traçable à des données d'entrée claires qu'un lecteur peut suivre et reproduire.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des trains d'atterrissage pour avions commerciaux en 2031 ?
Le marché des trains d'atterrissage pour avions commerciaux est prévu pour atteindre 9,77 milliards USD d'ici 2031 sur la base d'un TCAC de 10,91 %.
Quelle catégorie d'aéronef génère la demande de trains d'atterrissage la plus élevée ?
Les jets monocouloirs sont en tête avec une part des revenus de 65,90 % en 2025 et croissent à un TCAC de 12 % jusqu'en 2031.
Pourquoi les systèmes de freinage électrique gagnent-ils en dynamique ?
Ils réduisent jusqu'à 318 kilogrammes de poids, diminuent le risque d'incendie et prolongent la durée de vie des disques de frein de 25 %, offrant des économies significatives sur les coûts d'exploitation.
Quelle région se développe le plus rapidement ?
L'Amérique du Sud devrait afficher le TCAC le plus rapide de 14,95 % de 2026 à 2031 car des transporteurs comme LATAM et Azul modernisent leurs flottes.
Comment les accords de facturation à l'heure de vol affectent-ils les MRO indépendants ?
Les contrats PBH regroupent la maintenance sous le contrôle des FEO, renforçant la fidélisation des compagnies aériennes et réduisant les périmètres de travail disponibles pour les ateliers de réparation indépendants.
Quelles technologies les fournisseurs adoptent-ils pour accélérer le développement ?
La fabrication additive, les jumeaux numériques et les robots collaboratifs compriment les cycles de conception et permettent des ensembles de trains plus légers et plus personnalisés.