
Taille et part du marché des équipements de traitement laitier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
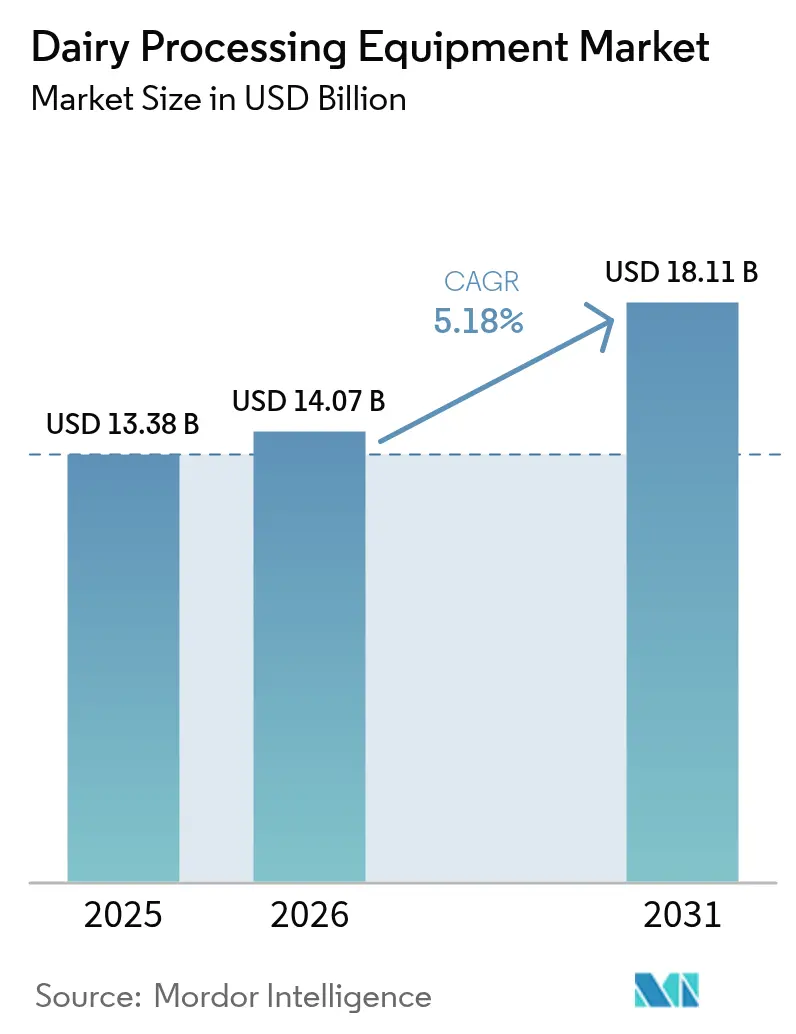
| Taille du Marché (2026) | 14.07 Milliards de dollars |
| Taille du Marché (2031) | 18.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.18 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
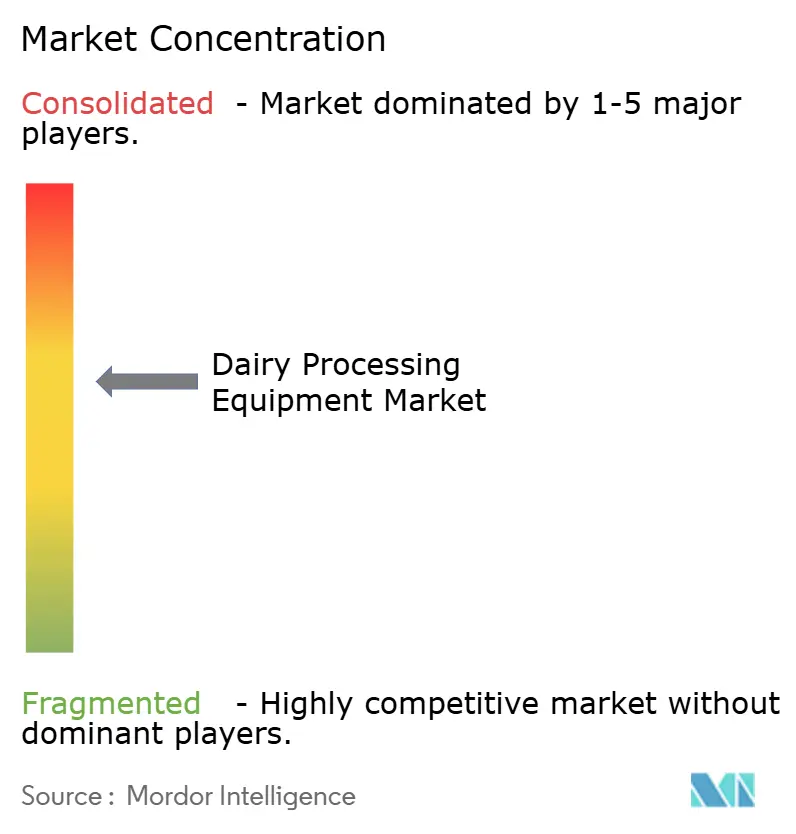
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de traitement laitier par Mordor Intelligence
La taille du marché des équipements de traitement laitier était évaluée à 13,38 milliards USD en 2025 et devrait croître de 14,07 milliards USD en 2026 pour atteindre 18,11 milliards USD d'ici 2031, à un TCAC de 5,18 % durant la période de prévision (2026-2031). Cette croissance est portée par une demande constante des consommateurs pour le lait conditionné, le fromage et les ingrédients fonctionnels. Par ailleurs, on observe une pression en faveur de mesures de sécurité alimentaire plus strictes et une montée en puissance de l'automatisation dans les lignes de traitement. Les efforts de modernisation, tels que les Initiatives d'Innovation pour les Entreprises Laitières du Département de l'Agriculture des États-Unis (USDA), accélèrent les mises à niveau des installations. Parallèlement, l'Ordonnance sur le Lait Pasteurisé de Qualité A (PMO) de la FDA de 2023 incite à des révisions systématiques des équipements. Des agences telles que Ressources naturelles Canada mettent l'accent sur l'efficacité énergétique, orientant les fonds vers des technologies telles que la filtration membranaire, les pompes à chaleur et la cogénération. Ces technologies réduisent non seulement les émissions, mais diminuent également les coûts d'exploitation. Pour rester compétitifs, les acteurs se concentrent sur des solutions intégrées qui privilégient la conformité, la conception sanitaire et la surveillance numérique, tout en visant une réduction des coûts opérationnels. Cette stratégie s'aligne sur les tendances réglementaires et de durabilité qui sont appelées à façonner le marché des équipements de traitement laitier jusqu'en 2030.
Principaux enseignements du rapport
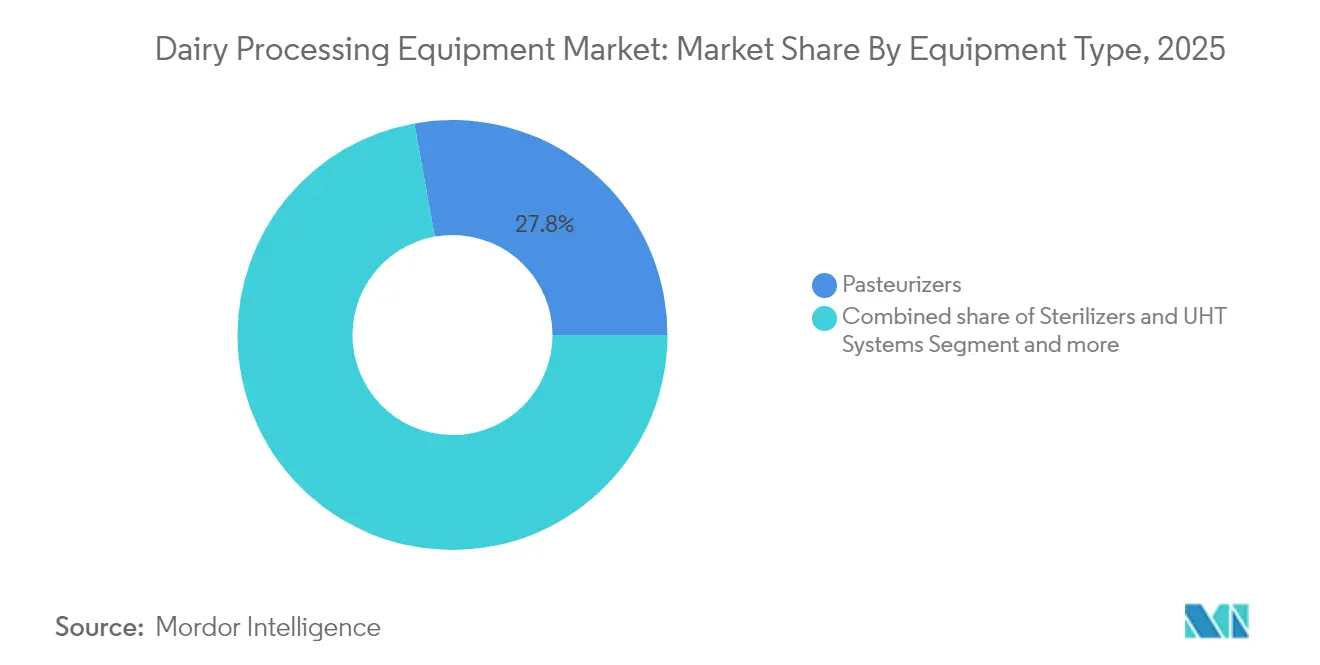
- Par type d'équipement, les pasteurisateurs ont dominé avec 27,84 % de la part du marché des équipements de traitement laitier en 2025, tandis que les systèmes de filtration membranaire affichent le TCAC le plus rapide à 6,68 % pour 2026-2031.
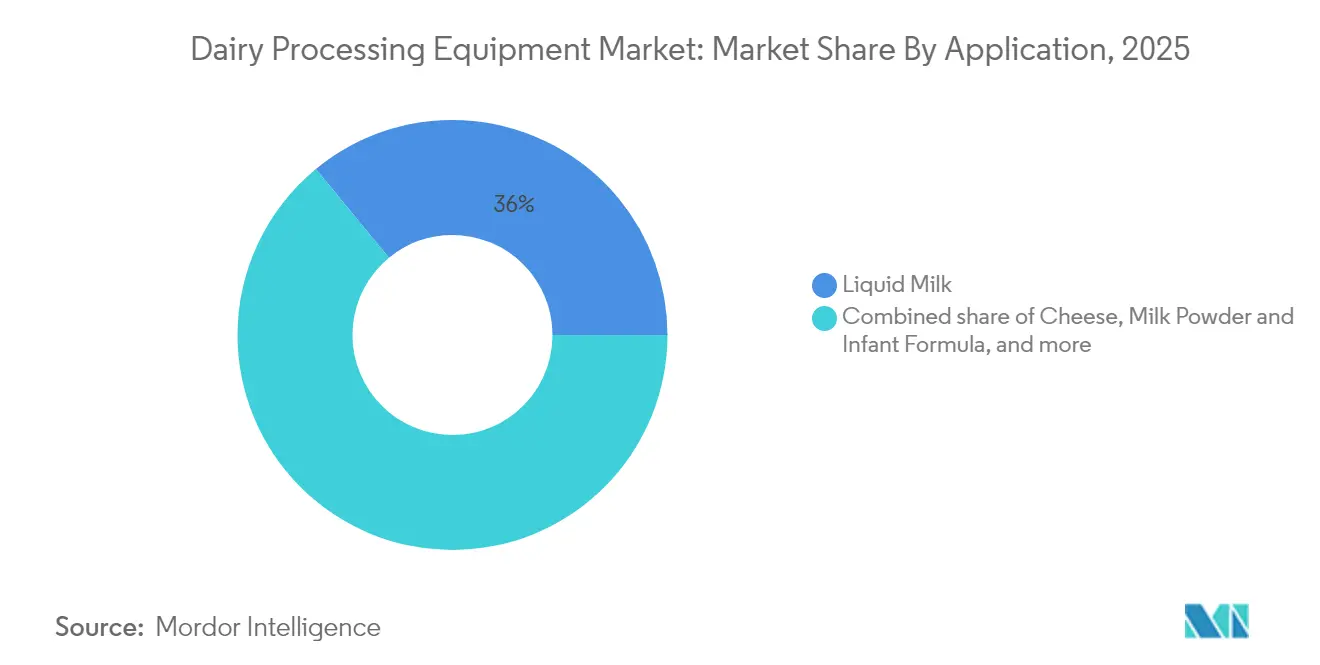
- Par application, le traitement du lait liquide représentait 35,96 % de la taille du marché des équipements de traitement laitier en 2025 ; le lait en poudre et les préparations pour nourrissons devraient se développer à un TCAC de 6,82 % jusqu'en 2031.
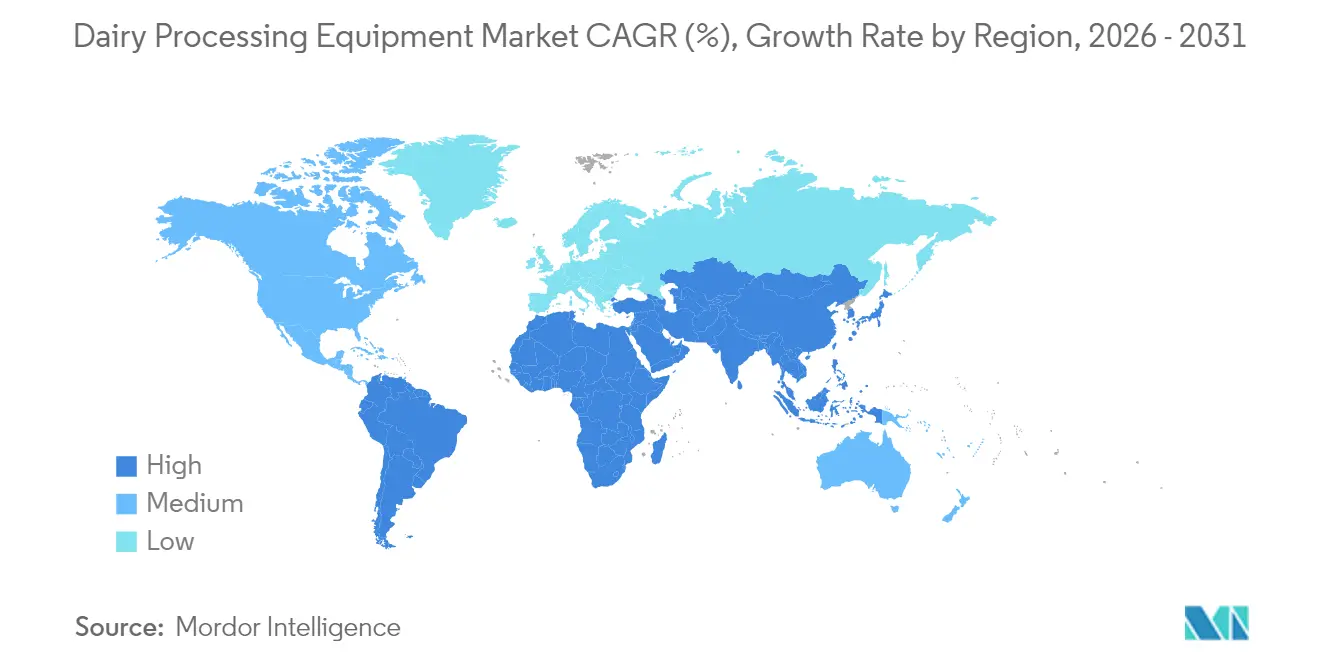
- Par géographie, l'Asie-Pacifique représentait 39,21 % du marché des équipements de traitement laitier en 2025 ; l'Amérique du Sud enregistre le TCAC le plus élevé à 7,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation croissante de produits laitiers transformés et à valeur ajoutée | +1.2% | Mondial, avec l'impact le plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante de formats laitiers stables à température ambiante et longue conservation | +0.9% | Mondial, en particulier les marchés émergents en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Incitations gouvernementales à la modernisation du traitement laitier | +0.8% | Amérique du Nord, Europe, Inde et certains pays d'Amérique du Sud | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire | +0.7% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption de l'automatisation et des technologies de l'industrie 4.0 | +1.1% | Amérique du Nord, Europe et marchés développés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation dans les systèmes de traitement écoénergétiques et à faibles émissions | +0.6% | Mondial, avec une adoption précoce en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consommation croissante de produits laitiers transformés et à valeur ajoutée
À mesure que les consommateurs privilégient de plus en plus les produits laitiers axés sur la commodité, la demande d'équipements de traitement avancés au sein du marché mondial des équipements de traitement laitier est en hausse. Ces équipements sont conçus pour produire des produits à longue durée de conservation et à formulations spécialisées, stimulant ainsi la consommation de produits laitiers à valeur ajoutée. Le Service de commercialisation agricole du Département de l'Agriculture des États-Unis (USDA) souligne une demande croissante d'ingrédients laitiers spécialisés, avec une croissance robuste des protéines de lactosérum et de l'albumine de lait sur les marchés d'exportation. Pour répondre à cette demande, les installations de traitement privilégient les investissements dans des configurations d'équipements flexibles pouvant prendre en charge plusieurs lignes de produits[1]Département de l'Agriculture des États-Unis, "Aperçu du marché laitier en Amérique du Sud", www.usda.gov. Ces investissements s'alignent sur l'Ordonnance sur le Lait Pasteurisé de Qualité A de la FDA, qui définit des exigences strictes pour les équipements utilisés dans la fabrication de produits laitiers à valeur ajoutée. De plus, le Département de l'Agriculture de Pennsylvanie souligne le rôle essentiel des équipements spécialisés adaptés à des produits laitiers spécifiques, tels que le yaourt et le fromage, qui nécessitent des protocoles de traitement et des spécifications d'équipements distincts. Ces offres de niche répondent non seulement aux préférences évolutives des consommateurs, mais commandent également des prix premium, justifiant l'adoption d'équipements avancés pour améliorer les capacités de production et la compétitivité sur le marché.
Demande croissante de formats laitiers stables à température ambiante et longue conservation
La demande croissante de produits laitiers stables à température ambiante stimule des investissements significatifs dans les systèmes de traitement à ultra-haute température (UHT) et les technologies d'emballage aseptique sur l'ensemble du marché des équipements de traitement laitier. Ces avancées sont essentielles pour répondre aux normes réglementaires et élargir les opportunités de marché. La FDA impose des exigences spécifiques de pasteurisation pour les produits stables à température ambiante, le 21 CFR 1240.61 stipulant que tous les produits laitiers sous leur forme finale emballée doivent être pasteurisés selon des méthodes approuvées[2]Le Code électronique des réglementations fédérales (eCFR), "§ 1240.61 Pasteurisation obligatoire pour tous les produits laitiers sous forme d'emballage final destinés à la consommation humaine directe.", www.ecfr.gov. Les équipements de traitement UHT doivent respecter des contrôles stricts de température et de durée, et la FDA exige l'utilisation de dispositifs d'enregistrement précis pour documenter la conformité aux paramètres de stérilisation. Au-delà des marchés développés, la technologie UHT gagne du terrain dans les régions disposant d'une infrastructure de chaîne du froid limitée. L'USDA signale des opportunités croissantes pour l'exportation de produits laitiers stables à température ambiante vers ces zones, soulignant le rôle de la technologie dans la résolution des défis logistiques. De plus, les agences gouvernementales soulignent l'importance du traitement UHT pour garantir la sécurité alimentaire. Cette technologie est particulièrement vitale dans les scénarios de préparation aux situations d'urgence où le stockage réfrigéré est indisponible, soulignant sa pertinence sur les marchés nationaux et internationaux.
Incitations gouvernementales à la modernisation du traitement laitier
Les incitations gouvernementales jouent un rôle crucial dans la modernisation du traitement laitier sur les principaux marchés mondiaux, renforçant les perspectives du marché des équipements de traitement laitier. Aux États-Unis, à partir de décembre 2024, les Initiatives d'Innovation pour les Entreprises Laitières de l'USDA, soutenues par un fonds de 53 millions USD alloué jusqu'en 2027, visent à améliorer la production de produits laitiers à valeur ajoutée, à renforcer la résilience de la chaîne d'approvisionnement et à optimiser l'efficacité du traitement pour les petites et moyennes entreprises laitières[3]Centre d'Innovation pour les Entreprises Laitières du Nord-Est, "Impacts du NE-DBIC", www.nedairyinnovation.com . De même, en Inde, le Programme d'Incitation Lié à la Production (PLI) pour l'Industrie de Transformation Alimentaire transforme considérablement le paysage de la fabrication laitière. Ces programmes soutenus par les gouvernements réduisent non seulement la charge financière liée à l'acquisition d'équipements à forte intensité de capital, mais s'alignent également sur le cycle de vie naturel du remplacement des machines, créant un environnement propice à la modernisation des opérations par les transformateurs. De plus, ces initiatives contribuent à la création d'emplois en milieu rural, au renforcement de la compétitivité à l'exportation et au respect des normes strictes de sécurité alimentaire. Ces facteurs jouent collectivement un rôle essentiel dans le maintien de la croissance du marché mondial des équipements de traitement laitier, le positionnant pour un développement et une innovation à long terme.
Réglementations strictes en matière de sécurité alimentaire
La conformité réglementaire stimule des avancées significatives dans l'ensemble de l'industrie des équipements de traitement laitier. L'Ordonnance sur le Lait Pasteurisé de Qualité A (PMO) de la FDA établit des normes strictes pour les installations de traitement laitier afin de garantir la sécurité et la qualité alimentaires. La révision 2023 de la PMO intègre des dispositions mises à jour pour les systèmes d'Analyse des Dangers et des Points Critiques pour leur Maîtrise (HACCP) et les contrôles préventifs, définissant des spécifications précises d'équipements pour les processus de pasteurisation et d'emballage[4]Conférence nationale sur les expéditions interestatales de lait (NCIMS), "Ordonnance sur le Lait Pasteurisé de Qualité A (PMO)", www.ncims.org. De plus, le programme HACCP volontaire de Qualité A pour les produits laitiers de la FDA offre une voie de conformité alternative, axée sur des mesures de sécurité alimentaire fondées sur la science et exigeant que les transformateurs effectuent des analyses systématiques des dangers dans l'ensemble de leurs opérations. Les fabricants d'équipements sont tenus de concevoir des systèmes conformes aux normes de la FDA en matière de conception sanitaire et de nettoyabilité. La PMO exige que tous les équipements de traitement soient facilement nettoyés et maintenus dans un état sanitaire afin de prévenir les risques de contamination. En outre, le cadre réglementaire s'étend au-delà des exigences fédérales. Les agences d'État, telles que le Département de l'Agriculture du Minnesota, jouent un rôle essentiel en offrant des orientations détaillées sur les normes d'équipements, notamment pour les petites installations de traitement laitier, garantissant la conformité à tous les niveaux opérationnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé et coûts de maintenance des équipements de traitement laitier | -0.8% | Mondial, avec l'impact le plus élevé dans les marchés émergents et les opérations à petite échelle | Court terme (≤ 2 ans) |
| Expertise technique limitée | -0.6% | Marchés émergents en Asie-Pacifique, en Afrique et dans certaines parties de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Intégration complexe de nouveaux équipements dans des installations existantes | -0.5% | Marchés développés disposant d'une infrastructure établie | Moyen terme (2-4 ans) |
| Sensibilité aux prix dans les marchés émergents | -0.7% | Marchés émergents d'Asie-Pacifique, Amérique du Sud et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé et coûts de maintenance des équipements de traitement laitier
Les transformateurs à petite échelle font face à des défis importants pour adopter de nouveaux équipements, principalement en raison des coûts élevés liés à la conformité réglementaire, ce qui continue d'impacter le marché des équipements de traitement laitier. Le Département de l'Agriculture du Minnesota souligne les investissements substantiels requis par les petites installations de traitement laitier pour acquérir des équipements essentiels, tels que des pasteurisateurs, des homogénéisateurs et des cuves de fermentation, afin de répondre aux normes réglementaires. De même, l'Université du Tennessee souligne que la charge financière va au-delà de l'achat initial, englobant la maintenance continue, l'étalonnage et les remplacements imposés par les autorités réglementaires. Ces investissements initiaux élevés, associés aux coûts de maintenance récurrents, constituent un obstacle important pour les petites et moyennes entreprises (PME) dans l'adoption d'équipements modernes de traitement laitier. De plus, les coûts opérationnels, notamment la maintenance régulière, la consommation d'énergie et la main-d'œuvre qualifiée, font encore augmenter le coût total de possession. En conséquence, de nombreux transformateurs sont contraints soit de continuer à utiliser des systèmes obsolètes, soit de recourir à des équipements de base, ce qui nuit considérablement à l'efficacité de la production et limite l'innovation produit. Cette situation pose un défi critique à l'industrie laitière mondiale, car elle restreint la capacité des transformateurs à petite et moyenne échelle à concurrencer efficacement sur un marché de plus en plus porté par les avancées technologiques et la demande des consommateurs pour des produits laitiers de haute qualité.
Expertise technique limitée
La pénurie de techniciens qualifiés maîtrisant l'exploitation et la maintenance des équipements avancés de traitement laitier continue de freiner la croissance du marché des équipements de traitement laitier, en particulier dans les régions disposant d'une infrastructure d'enseignement technique insuffisante. L'Organisation des Nations Unies pour l'alimentation et l'agriculture identifie l'accès limité aux programmes de formation et aux équipements modernes comme des obstacles critiques pour les transformateurs à petite échelle dans les pays en développement. Les agences réglementaires d'État, telles que le Département de l'Agriculture de Pennsylvanie, soulignent le rôle essentiel d'une formation complète pour le personnel de traitement laitier afin de garantir la conformité avec les réglementations en constante évolution en matière de sécurité alimentaire. De plus, les directives HACCP de la FDA imposent que les installations de traitement laitier emploient du personnel qualifié capable de mettre en œuvre et de maintenir des systèmes robustes de sécurité alimentaire, intensifiant davantage la demande de formation spécialisée. En réponse, les agences gouvernementales introduisent des programmes d'assistance technique visant à combler ces lacunes. Cependant, la complexité croissante des systèmes modernes de traitement laitier, qui intègrent désormais une automatisation avancée et des technologies IoT, nécessite une expertise qui va au-delà des compétences mécaniques traditionnelles. Ce besoin croissant de connaissances spécialisées souligne l'importance de développer des initiatives de formation ciblées pour doter les techniciens des compétences nécessaires à l'exploitation et à la maintenance efficaces de ces systèmes sophistiqués.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les pasteurisateurs garantissent la conformité réglementaireEn 2025, les pasteurisateurs dominent le marché des équipements de traitement laitier avec une part de 27,84 %, soulignant leur rôle indispensable dans le respect de la conformité en matière de sécurité alimentaire dans les opérations de traitement laitier. Cette domination est portée par des exigences réglementaires strictes qui imposent des contrôles précis de température et de durée lors de la pasteurisation. La FDA exige que les équipements de pasteurisation maintiennent des températures spécifiées pendant des durées déterminées et incluent des dispositifs d'enregistrement précis pour garantir la conformité. Les organismes réglementaires d'État, tels que le Département de l'Agriculture du Minnesota, soulignent davantage l'importance des équipements de pasteurisation, les identifiant comme un investissement essentiel pour les installations de traitement laitier cherchant une approbation réglementaire. De plus, les directives de l'Université du Tennessee pour les installations de traitement laitier soulignent la nécessité des pasteurisateurs pour répondre à la fois aux normes fédérales de la PMO et aux réglementations spécifiques à chaque État, garantissant la sécurité des produits et facilitant l'accès au marché.
Les systèmes de filtration membranaire sont appelés à être le segment d'équipements à la croissance la plus rapide au sein du marché des équipements de traitement laitier, avec un TCAC projeté de 6,68 % de 2026 à 2031. Leur croissance est alimentée par leur polyvalence dans des applications telles que la concentration des protéines, l'élimination du lactose et la récupération d'eau. Ressources naturelles Canada met en avant la filtration membranaire comme une technologie clé écoénergétique capable de réduire significativement la consommation d'énergie tout en concentrant le lactosérum de fromage et en standardisant la composition du lait. Les organismes réglementaires, dont la FDA, reconnaissent la filtration membranaire comme une méthode approuvée pour atteindre des caractéristiques spécifiques du produit sans compromettre la sécurité alimentaire. De plus, les agences gouvernementales défendent les avantages environnementaux de la technologie, tels que la récupération d'eau et la réduction des déchets, s'alignant sur les mandats de durabilité qui façonnent de plus en plus l'industrie du traitement laitier. L'expansion rapide du segment reflète le besoin croissant de technologies de traitement flexibles permettant aux fabricants de produire une variété de produits laitiers spécialisés à partir d'une seule ligne de traitement, répondant à la fois aux exigences réglementaires et aux demandes évolutives du marché.


Par application :
le traitement du lait liquide maintient son leadership sur le marchéEn 2025, le traitement du lait liquide représente 35,96 % de la part du marché des équipements de traitement laitier, consolidant sa position de format laitier le plus largement consommé dans le monde et de pilier des opérations de traitement laitier. Selon le Service de commercialisation agricole de l'USDA, le lait liquide représente le segment de volume le plus important dans le traitement laitier, porté par des schémas de demande stables qui influencent les stratégies d'investissement en équipements. Les cadres réglementaires renforcent davantage la domination de ce segment, l'Ordonnance sur le Lait Pasteurisé de Qualité A de la FDA définissant des normes strictes spécifiquement adaptées aux installations de traitement du lait liquide. De plus, le Département de l'Agriculture du Minnesota souligne la nécessité de configurations d'équipements spécialisées pour garantir la qualité des produits et la conformité aux exigences réglementaires pour la distribution interétatique. Ces facteurs renforcent collectivement le rôle essentiel du traitement du lait liquide dans l'industrie laitière.
Entre 2026 et 2031, le segment du lait en poudre et des préparations pour nourrissons devrait connaître une croissance significative, élargissant davantage le marché des équipements de traitement laitier à un TCAC de 6,82 %, alimenté par des opportunités d'exportation croissantes et le besoin d'une durée de conservation prolongée, s'alignant sur les priorités mondiales de sécurité alimentaire. Le Service agricole étranger de l'USDA identifie un potentiel significatif pour les exportations d'ingrédients laitiers américains, notamment le lactosérum et l'albumine de lait, qui sont des composants essentiels dans les aliments santé et la production de préparations pour nourrissons. Les préparations pour nourrissons, reconnues comme une application vitale, exigent les normes de traitement les plus élevées. Pour y répondre, la FDA applique des réglementations strictes exigeant que les fabricants adoptent des capacités d'équipements avancées. La croissance du segment est également soutenue par l'expansion du commerce international, l'USDA signalant une demande croissante d'ingrédients laitiers spécialisés dans les marchés émergents où la capacité de production nationale reste insuffisante. Cette tendance souligne l'importance stratégique des applications de lait en poudre et de préparations pour nourrissons pour répondre aux besoins nutritionnels mondiaux.
Analyse géographique
Marché des équipements de traitement laitier en Asie-Pacifique
En 2025, l'Asie-Pacifique détient une part de 39,21 % du marché laitier mondial, soulignant sa position à la fois de premier producteur de lait et de marché de consommation à la croissance la plus rapide. Cette croissance est soutenue par des politiques gouvernementales proactives, notamment en Inde, où le ministère des Industries de transformation alimentaire a alloué 4 600 crore INR dans le cadre du PM Kisan Sampada Yojana, en mettant l'accent sur la transformation laitière. Parallèlement, l'évolution du cadre réglementaire en Chine voit les Normes nationales de sécurité alimentaire proposer l'interdiction du lait reconstitué dans les produits stérilisés, une mesure qui pourrait redéfinir les besoins en équipements des transformateurs locaux. L'USDA met en évidence un paradoxe sur le marché laitier chinois : la production intérieure progresse légèrement même si les stocks de vaches diminuent, signalant une opportunité propice pour des équipements de traitement laitier performants. Le Japon, confronté à des défis liés à la main-d'œuvre, se tourne vers une automatisation avancée, soutenue par des initiatives gouvernementales visant à garantir l'efficacité de la production face aux évolutions démographiques.
Marché des équipements de traitement laitier dans les Amériques
L'Amérique du Sud est appelée à être la région à la croissance la plus rapide sur le marché des équipements de traitement laitier, avec un CAGR projeté de 7,05 % de 2026 à 2031. Cette croissance repose sur des conditions de production favorables et des politiques gouvernementales qui soutiennent la transformation laitière orientée vers l'exportation. Le Service de commercialisation agricole de l'USDA note une hausse de la production laitière en Amérique du Sud, grâce à des conditions météorologiques favorables et à une demande robuste pour les exportations laitières. Le secteur de la transformation alimentaire au Brésil est notamment dominé par le lait, comme en témoignent les données gouvernementales soulignant sa part significative dans la fabrication alimentaire du pays. Grâce à des atouts tels qu'un climat propice et des coûts de production plus faibles, les nations sud-américaines se taillent un avantage concurrentiel sur la scène laitière mondiale. Les agences gouvernementales régionales ne se contentent pas de reconnaître ce potentiel, mais promeuvent activement la transformation laitière en tant qu'industrie stratégique, en renforçant les infrastructures et les technologies pour améliorer la compétitivité mondiale. L'Amérique du Nord, avec ses cadres réglementaires complets et ses programmes gouvernementaux proactifs, continue de détenir une position dominante sur le marché. Un point notable est le Northeast Dairy Business Innovation Center, témoignage d'un investissement fédéral significatif visant à moderniser les technologies de transformation.

Paysage réglementaire
La réglementation des équipements de transformation laitière repose sur la sécurité alimentaire, la conception sanitaire et le contrôle documenté des procédés, la FDA Grade A Pasteurized Milk Ordinance (révision 2023) façonnant les exigences applicables aux équipements en matière de pasteurisation, de construction hygiénique et de nettoyabilité dans les usines de lait fluide. Aux États-Unis, le 7 CFR Part 58 régit également les opérations et pratiques d'hygiène des usines laitières, tandis que les normes sanitaires 3-A, largement adoptées, continuent de servir de référence utilisée par les régulateurs et les auditeurs pour évaluer l'adéquation des équipements aux applications laitières.
Sur d'autres marchés majeurs, les règles d'hygiène de l'UE prévues par le règlement (CE) n° 852/2004 et le règlement (CE) n° 853/2004 imposent des exigences de conformité en matière de prévention de la contamination, de validation des procédures de nettoyage et de contrôle des conditions de transformation, ce qui influence l'acquisition de systèmes compatibles CIP et adaptés à l'inspection. En 2026, la FDA a repoussé l'échéance d'application de la règle finale FSMA sur la traçabilité alimentaire au 20 juillet 2028, mais cette règle renforce à plus long terme les exigences en matière de tenue de registres intégrée et de saisie de données au niveau des lots, ce qui relie de plus en plus l'automatisation des équipements et les logiciels aux résultats de conformité. À l'échelle internationale, des directives sectorielles telles que le Bulletin de la Fédération Internationale de Laiterie N 540/2026 apportent des orientations opérationnelles pour l'application des normes relatives aux additifs alignées sur le Codex dans la fabrication laitière.
Analyse de la chaîne de valeur
La chaîne de valeur débute par l'ingénierie et la fabrication des équipements (matériaux de qualité sanitaire, matériel d'automatisation et composants hygiéniques), puis se poursuit par l'intégration des systèmes dans des blocs de transformation tels que le traitement thermique (pasteurisateurs et UHT), la séparation et la standardisation (séparateurs, homogénéisateurs), la concentration et le fractionnement (évaporateurs, sécheurs, filtration membranaire), ainsi que les modules CIP et d'automatisation. Les fabricants d'équipements d'origine (OEM) et les intégrateurs assurent la mise en service, la validation et le service après-vente (pièces détachées, calibrage et surveillance à distance), ce qui peut s'avérer déterminant pour les transformateurs confrontés à une expertise technique limitée et à la charge opérationnelle liée au maintien d'une performance hygiénique réglementée.
En aval, les transformateurs laitiers et les coopératives stimulent la demande en modernisant les usines existantes afin de répondre aux exigences de conformité, de performance énergétique et de diversification des produits. Les achats privilégient de plus en plus des lignes intégrées associant conception hygiénique et surveillance numérique. Parmi les points de tension dans la chaîne d'approvisionnement figurent les délais de livraison des composants en acier inoxydable spécialisés, la disponibilité des systèmes d'automatisation et de contrôle, ainsi que la couverture de service pour les parcs installés, tandis que les contraintes de durabilité et de main-d'œuvre favorisent l'adoption d'une automatisation accrue et de dispositifs de transfert fermés et nettoyables, réduisant la manipulation manuelle et améliorant la répétabilité.
Paysage concurrentiel
Sur le marché mondial des équipements de traitement laitier, de nombreux acteurs régionaux et nationaux se disputent des parts de marché, conduisant à un paysage modérément fragmenté. Alors qu'une poignée de grandes entreprises dominent en termes d'échelle et de maîtrise technologique, les entreprises plus petites répondent habilement aux besoins de niche et aux demandes locales. Cette dynamique favorise une atmosphère concurrentielle, stimulant l'innovation et des offres de produits sur mesure sur l'ensemble du marché des équipements de traitement laitier. Les entreprises se distinguent fréquemment par des avancées dans les technologies écoénergétiques, l'automatisation et des services après-vente robustes.
Les tendances stratégiques mettent en évidence une poussée vers l'automatisation, une efficacité énergétique accrue et des conceptions modulaires offrant des configurations de production adaptables. Le paysage concurrentiel est façonné par un bras de fer entre les acteurs établis disposant de vastes bases installées et les nouveaux fournisseurs technologiques déployant des innovations révolutionnaires, notamment dans la filtration membranaire et la surveillance IoT.
Des consolidations récentes telles que l'acquisition de Tek-Dry Systems Ltd. et Hunt Heat Exchangers par Heat & Control en avril 2025 soulignent une orientation stratégique vers le renforcement de la maîtrise technologique et l'expansion de la portée du marché. Les marchés émergents, portés par la croissance des infrastructures, présentent des opportunités d'espaces vierges, notamment pour des solutions de traitement rentables. Des secteurs spécialisés, comme les alternatives laitières à base de plantes, sont également attrayants, exigeant des technologies de traitement sur mesure. Les entreprises qui offrent des solutions complètes, combinant la fourniture d'équipements avec un support technique continu, trouvent faveur dans cette arène concurrentielle, notamment là où l'expertise technique est rare.
Leaders de l'industrie des équipements de traitement laitier
GEA Group Aktiengesellschaft
Krones AG
Tetra Laval Group (Tetra Pack)
SPX FLOW, Inc
Alfa Laval
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de traitement laitier
- SPX FLOW, Inc
- GEA Group Aktiengesellschaft
- Alfa Laval
- Tetra Laval Group (Tetra Pack)
- Krones AG
- JBT Corporation
- Paul Mueller Company
- Pentair plc
- Feldmeier Equipment, Inc.
- Scherjon Equipment B.V.
- IDMC Limited
- Agrometal Ltd
- Fristam Pumpen KG (GmbH & Co. KG)
- IMA Group
- Van den Heuvel Dairy & Food Equipment B.V.
- Iwai Kikai Kogyo Co., Ltd.
- Shanghai Triowin Intelligent Machinery Co.,Ltd (Triowin Intelligent)
- Bucher Industries AG
- Shanghai Genyond Technology Co. LTD
- Neologic Engineers Pvt. Ltd.
Lire l’analyse des entreprises de équipements de traitement laitier

Opportunités de marché et perspectives d'avenir
Les investissements pluriannuels de grande envergure dans les usines et les modernisations technologiques créent, à court terme, des espaces de marché pour les fournisseurs capables de livrer des blocs de transformation intégrés (filtration, homogénéisation, traitement thermique et automatisation CIP) et d'apporter un appui à la validation. En avril 2026, Agropur a annoncé près de 1 milliard CAD pour développer ses activités et installer de nouvelles technologies dans ses installations au Québec et en Nouvelle-Écosse. En avril 2025, Chobani a lancé la construction d'une nouvelle usine de transformation laitière à Rome, dans l'État de New York, visant une capacité de transformation de 12 millions de livres de lait par jour, deux exemples illustrant la demande pour des ensembles d'équipements hygiéniques à haut débit et une ingénierie de ligne clé en main.
Un deuxième groupe d'opportunités est lié aux ingrédients à plus forte valeur ajoutée et aux modernisations axées sur l'efficacité, les transformateurs privilégiant la filtration membranaire et la modernisation pour soutenir la concentration protéique et les formats ultrafiltrés, ainsi que les besoins en documentation numérique. En juillet 2026, Land O'Lakes a annoncé un investissement visant à développer la production de protéines laitières à haute valeur ajoutée dans son installation de Tulare, en Californie, et en juillet 2026, Lactalis Allemagne a annoncé une extension de 56,9 millions USD à Neuburg, avec une nouvelle capacité mise en service en août/septembre 2026. Cela renforce la demande pour les capacités de fractionnement, de manipulation aseptique et d'assainissement automatisé. Les fournisseurs d'équipements associant des solutions de réduction énergétique (comme l'électrification des procédés thermiques) à des systèmes de transfert en circuit fermé et à des contrôles prêts pour la traçabilité gagnent en pertinence, à mesure que les usines renforcent le contrôle des agents pathogènes et la tenue de registres tout en gérant les contraintes liées aux services publics et à la main-d'œuvre.
Recent Industry Developments in Marché des équipements de traitement laitier
- Juillet 2026 : GEA a déplacé son centre d'application et de technologie pour les nouveaux aliments et la biotechnologie de Hildesheim à Sarstedt, en Allemagne, suite à un investissement d'environ 4 millions EUR dans la rénovation et les équipements. L'environnement pilote et d'essai élargi soutient des travaux de mise à l'échelle qui rejoignent les capacités de transformation laitière telles que la séparation hygiénique et la transformation contrôlée, renforçant les essais clients et les flux de validation.
- Novembre 2025 : Tetra Pak a lancé un système de pompe à chaleur intégrée pour pasteurisateurs, destiné à électrifier la pasteurisation et à réduire la consommation d'énergie des lignes laitières. Ce lancement traduit une demande croissante pour des modernisations en matière d'efficacité énergétique pouvant être intégrées aux blocs de transformation existants sans redéfinir l'ensemble de l'usine.
- Mars 2024 : GEA a introduit le séparateur d'élimination des bactéries GEA ecoclear i, un skid compact et prêt à l'emploi destiné aux laiteries de petite à moyenne taille. Ce système vise une meilleure réduction microbienne grâce à un fonctionnement automatisé et à une consommation de ressources réduite, aidant les transformateurs recherchant des améliorations de la durée de conservation et une performance hygiénique conforme, avec une complexité d'installation minimale.


Marché des équipements de traitement laitier Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les équipements spécialement conçus installés dans les usines laitières pour recevoir le lait, puis le transformer selon des étapes telles que le traitement thermique, la séparation, l'homogénéisation, la concentration, la fermentation et la conversion en produits laitiers finis.
Exclusions du périmètre : le dimensionnement exclut les unités de traite robotisées installées à la ferme et les machines de remplissage ou d'étiquetage autonomes relevant uniquement de l'étape finale de conditionnement.
Aperçu de la segmentation
- Par type d'équipement
- Pasteurisateurs
- Stérilisateurs et systèmes UHT
- Homogénéisateurs
- Centrifugeuses et séparateurs
- Évaporateurs et sécheurs
- Systèmes de filtration membranaire
- Mélange et malaxage
- Modules NEP et d'automatisation
- Par application
- Lait liquide
- Fromage
- Lait en poudre et préparations pour nourrissons
- Yaourt et produits fermentés
- Beurre et matières grasses à tartiner
- Autre
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Royaume-Uni
- Allemagne
- Espagne
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par déterminer la base de la demande pour les lignes de transformation laitière, puis à la relier à des schémas de dépenses en équipements pouvant être expliqués de manière concrète. Des sources publiques sont utilisées pour comprendre la production laitière, les évolutions de la gamme de produits et l'intensité de transformation par région, en s'appuyant sur des références telles que FAOSTAT, les jeux de données laitiers de l'USDA, Eurostat, les statistiques commerciales UN Comtrade et les publications de la Fédération Internationale de Laiterie.
Nous examinons également les rapports annuels d'entreprises, les présentations aux investisseurs, les brochures techniques et la presse économique reconnue afin de confirmer les configurations types de lignes d'équipements, les comportements de remplacement et le calendrier des principales augmentations de capacité. Dans certains cas, des abonnements payants pour les données financières et de renseignement des entreprises, des bases de données de brevets et des registres d'importation et d'exportation au niveau des expéditions sont utilisés pour recouper l'empreinte des fournisseurs et les flux d'équipements liés au commerce. Les sources citées ci-dessus sont illustratives et non exhaustives, et des documents publics supplémentaires ont également été examinés pour soutenir la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les données primaires sont collectées par le biais d'entretiens et de courtes enquêtes auprès de fabricants d'équipements, de distributeurs, d'équipes d'ingénierie d'usine et de transformateurs laitiers. La couverture s'étend aux principales régions productrices et consommatrices, ce qui nous permet de tester des hypothèses difficiles à confirmer à partir des seules données publiques. Ces échanges nous aident à affiner les fourchettes de prix de vente moyens, la taille type des projets, les cycles d'utilisation et de remplacement, ainsi que la part des dépenses relevant des équipements de transformation plutôt que des éléments de conditionnement connexes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 34 % | Cadres dirigeants : 16 % | APAC : 42 % |
| Acteurs de niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 37 % |
| Acteurs plus petits : 19 % | Managers : 58 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Notre modèle central utilise une approche à la fois descendante et ascendante. Nous partons des données de production et de commerce pour reconstituer le bassin de demande de produits laitiers transformés, puis nous traduisons cela en investissements probables dans les lignes de transformation selon les régions. Pour garder des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que des références de coûts de ligne échantillonnées, des vérifications par canaux sur la valeur des projets, et une consolidation de contrôle de l'exposition en chiffre d'affaires des fournisseurs, puis nous ajustons lorsque les vérifications ne concordent pas.
Les principales données d'entrée du modèle incluent les volumes de production de lait cru, la répartition de la production entre les principaux produits laitiers nécessitant des étapes de transformation différentes, les ajouts de capacité installée et les signaux d'expansion d'usine, le calendrier de remplacement des équipements critiques, et l'évolution des prix de vente moyens liée à l'acier inoxydable et à l'intensité de l'automatisation. Lorsque les données sont fragmentaires pour les marchés plus petits, nous utilisons des indicateurs de substitution tels que la croissance de la production laitière, la dépendance aux importations et les annonces d'investissement dans les usines, puis nous validons les dépenses d'équipement implicites à partir de retours primaires.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter des fourchettes réalistes entre les constructions de nouvelles usines et les dépenses de modernisation, puis un scénario central est retenu selon ce que les experts du secteur considèrent comme le rythme d'investissement le plus probable. La prévision finale tient également compte des effets de calendrier, car les grands projets de ligne peuvent glisser d'une année à l'autre selon les délais d'autorisation, les calendriers de mise en service et les cycles de financement.
Validation des données et cycle de mise à jour
La validation repose sur des recoupements répétés entre le modèle et des signaux indépendants, notamment l'évolution de la production laitière, les schémas d'échanges d'équipements et le niveau des investissements de transformation annoncés. Si une région présente une hausse soudaine qui ne peut être expliquée par des ajouts d'usines, une évolution des prix ou une logique de remplacement, les hypothèses sont réexaminées et des appels de suivi sont déclenchés avant validation finale.
Un examen en plusieurs étapes est mené : un analyste construit le modèle, un autre relecteur vérifie les calculs et la cohérence du périmètre, et une dernière passe confirme que le récit et les chiffres restent cohérents. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une nouvelle analyse est effectuée juste avant la livraison afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des équipements de transformation laitière par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les équipements de transformation laitière peuvent différer même lorsque le nom du sujet semble similaire, car le périmètre d'équipements comptabilisé et l'année de référence peuvent varier d'une source à l'autre. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur une cartographie par type de produit, tandis qu'une autre met l'accent sur les cycles d'investissement et la demande de remplacement.
Les signaux d'importation et d'exportation d'équipements, les annonces d'expansion d'usines laitières et la séparation observée entre les dépenses en lignes de transformation et les dépenses en lignes de conditionnement sont les vérifications qui permettent de rattacher la valeur de 14,07 milliards USD (2026) de Mordor Intelligence aux équipements allant de la réception du lait jusqu'à la transformation principale, à l'exclusion des machines autonomes de remplissage et d'étiquetage. Certains chiffres publiés partent également d'années de référence antérieures puis appliquent une progression de prix qui n'est pas retestée par rapport aux calendriers de mise en service, ce qui peut modifier le point de départ indiqué.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,07 milliards USD (2026) | |
| Éditeur de données sectorielles A | 11,37 milliards USD (2024) | Utilise une année de référence 2024 et une cartographie par type et application qui peut ne pas séparer de manière cohérente les équipements de transformation principaux des postes de ligne connexes, et le seul décalage d'année peut abaisser la valeur indiquée lorsque les prix des projets sont en hausse. |
| Média de recherche mondial B | 14,40 milliards USD (2025) | Ancre l'estimation en 2025 et applique un horizon de prévision plus long avec une hypothèse de croissance plus élevée, ce qui peut refléter un cycle de dépenses d'investissement plus agressif et une exclusion moins explicite des équipements de conditionnement autonomes. |
Globalement, l'écart s'explique principalement par l'alignement des années et par ce que chaque source considère comme des équipements de transformation par rapport aux catégories voisines. En maintenant un périmètre d'équipements clair, en le confrontant à des signaux d'investissement et de commerce observables, puis en testant la résistance des prix et du calendrier de remplacement, nous obtenons un chiffre plus facile à retracer et à reproduire.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des équipements de traitement laitier ?
La taille du marché des équipements de traitement laitier est de 14,07 milliards USD en 2026 et devrait atteindre 18,11 milliards USD d'ici 2031.
Quelle région mène la demande mondiale ?
L'Asie-Pacifique représente 39,21 % de la demande mondiale, soutenue par une production laitière élevée en Inde et des investissements rapides dans le traitement en Chine et en Asie du Sud-Est.
Quel segment d'équipements connaît la croissance la plus rapide ?
Les systèmes de filtration membranaire affichent le TCAC le plus élevé à 6,68 % car ils améliorent la concentration des protéines, la récupération d'eau et l'efficacité énergétique.
Pourquoi les pasteurisateurs restent-ils le segment le plus important ?
Les réglementations obligatoires de la FDA et de la PMO exigent que chaque installation de traitement du lait liquide pasteurise, faisant des pasteurisateurs un élément fondamental et leur conférant 27,84 % de la part de marché.
Dernière mise à jour de la page le:



