
Taille et part de marché de la poudre de lait
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 36.45 Milliards de dollars |
| Taille du Marché (2031) | 43.95 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.81 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la poudre de lait par Mordor Intelligence
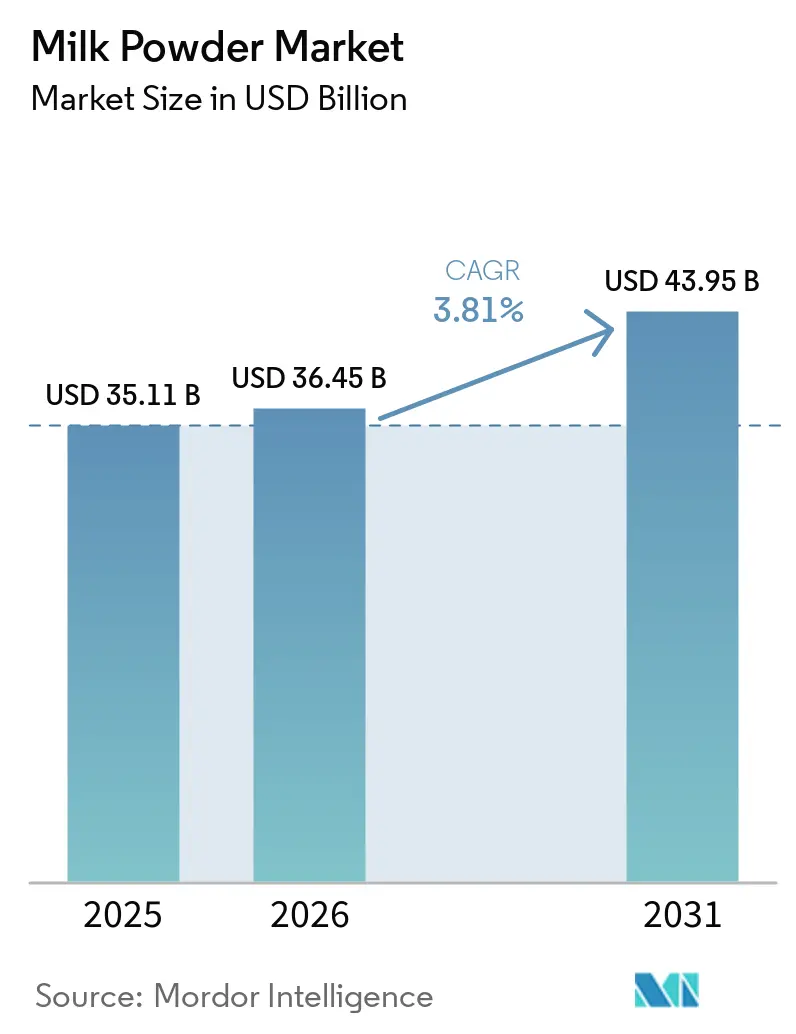
La taille du marché de la poudre de lait devrait croître de 35,11 milliards USD en 2025 à 36,45 milliards USD en 2026 et devrait atteindre 43,95 milliards USD d'ici 2031, à un CAGR de 3,81 % sur la période 2026-2031. La poudre de lait, une forme déshydratée de lait liquide, est largement utilisée dans diverses industries, notamment les préparations pour nourrissons, la confiserie, les produits de boulangerie, les boissons et les compléments nutritionnels. Sa longue durée de conservation, sa facilité de stockage et ses avantages en matière de transport en font un choix privilégié parmi les fabricants et les consommateurs. La croissance du marché est principalement portée par la demande croissante de produits laitiers pratiques et durables, en particulier dans les régions où l'accès au lait frais est limité. La prise de conscience croissante des consommateurs en matière de santé a encore stimulé la demande de poudre de lait, notamment pour les variantes enrichies et biologiques répondant à des besoins alimentaires spécifiques. L'adoption croissante de la poudre de lait dans les économies émergentes, où elle constitue une alternative rentable au lait liquide, est un autre facteur important contribuant à l'expansion du marché. De plus, l'industrie alimentaire et des boissons intègre de plus en plus la poudre de lait dans ses produits pour améliorer la valeur nutritionnelle et la stabilité des produits.
Points clés du rapport
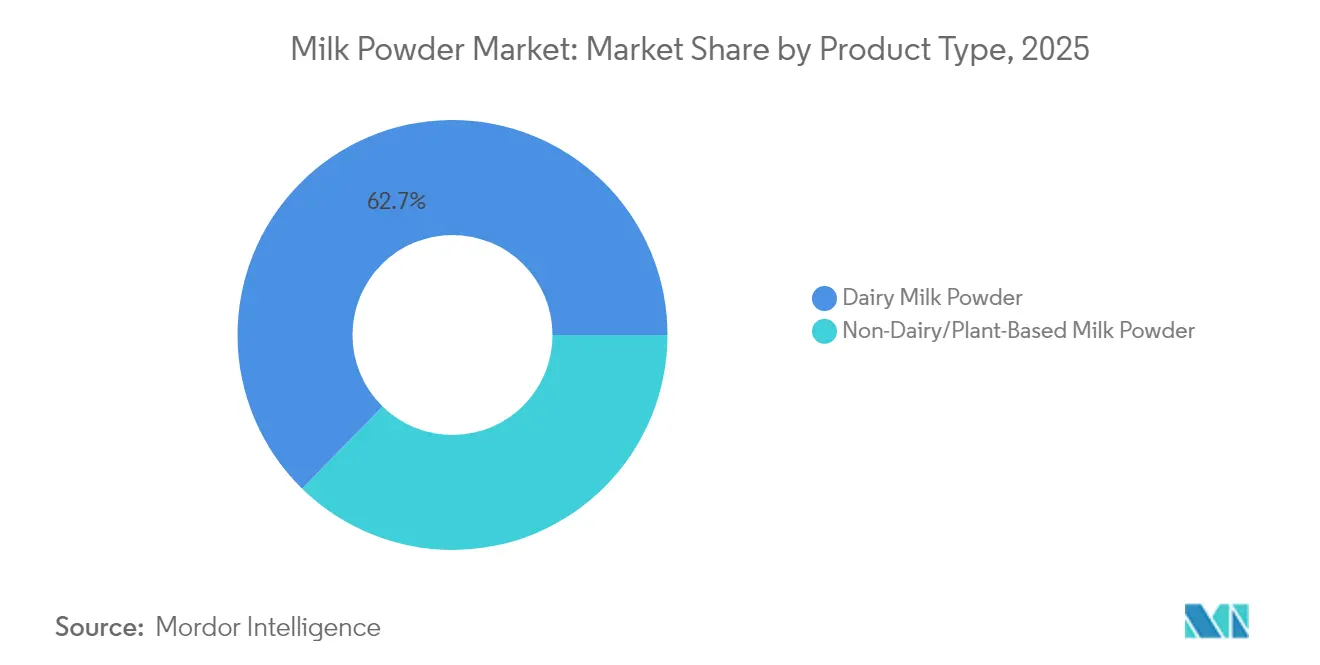
- Par type de produit, la poudre de lait laitier détenait 62,68 % de la part de marché de la poudre de lait en 2025 ; les alternatives non laitières enregistrent le CAGR le plus rapide à 3,92 % jusqu'en 2031.
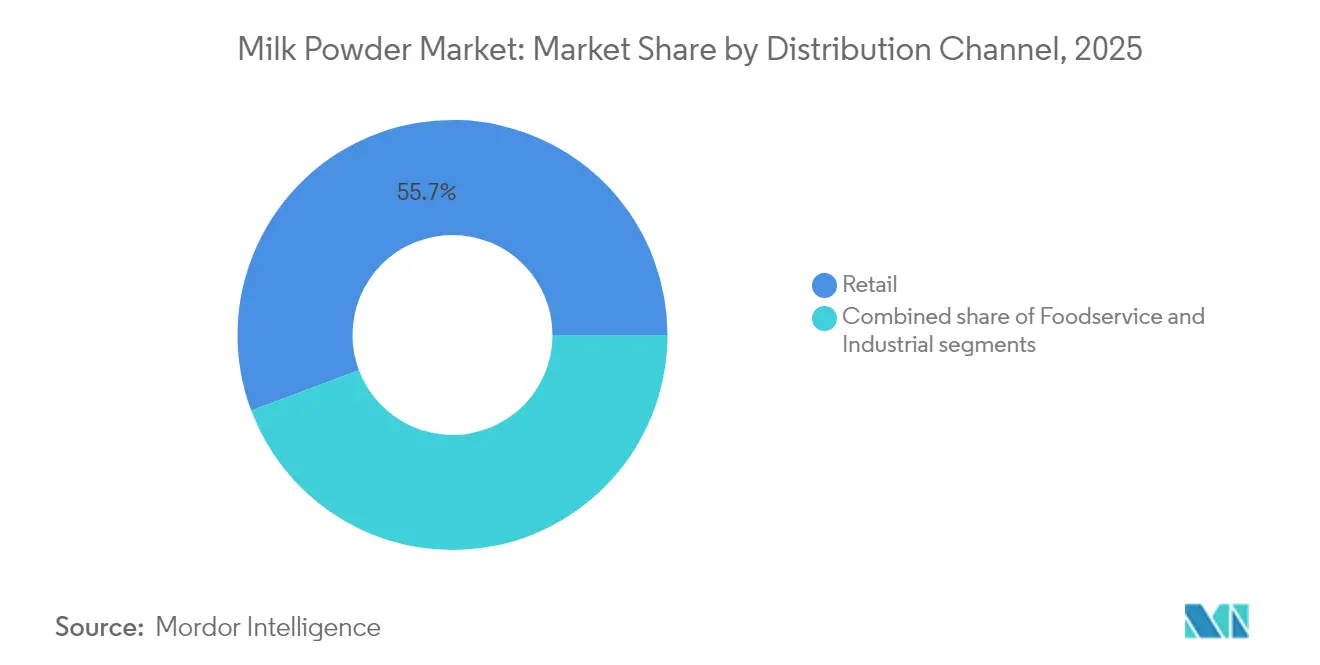
- Par canal de distribution, le commerce de détail représentait 55,72 % de la taille du marché de la poudre de lait en 2025, tandis que la restauration devrait se développer à un CAGR de 4,85 % jusqu'en 2031.
- Par emballage, les sachets souples étaient en tête avec une part de revenus de 37,58 % en 2025 ; les sachets individuels devraient croître à un CAGR de 4,60 %.
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 41,62 % des revenus de 2025, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 4,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Demande croissante de préparations pour nourrissons | +0.6% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance démographique et urbanisation | +0.5% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Les avancées dans les technologies de transformation laitière améliorent la qualité et l'efficacité de la poudre de lait | +0.4% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Utilisation dans les aliments transformés tels que les plats préparés, les desserts et les boissons | +0.3% | Amérique du Nord et Europe, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Les investissements en recherche et développement dans les boissons laitières UHT recombinées stimulent la demande industrielle | +0.4% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| La tendance aux régimes riches en protéines stimule la poudre de lait écrémé dans la catégorie nutrition sportive | +0.5% | Amérique du Nord et Europe, en expansion mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de préparations pour nourrissons
La demande mondiale de préparations pour nourrissons s'intensifie à mesure que les cadres réglementaires évoluent pour soutenir la résilience du marché et l'adéquation nutritionnelle. En 2025, la FDA a dévoilé sa Stratégie nationale à long terme visant à renforcer la résilience du marché américain des préparations pour nourrissons. La stratégie introduit de nouvelles mesures pour prévenir la contamination et offre des incitations aux fabricants, encourageant la diversification à la lumière des récentes perturbations de la chaîne d'approvisionnement. Ces mesures sont conçues pour garantir une chaîne d'approvisionnement plus robuste et fiable, minimisant le risque de pénuries et renforçant la confiance des consommateurs. Simultanément, les avancées technologiques dans les formulations haut de gamme font des vagues. Un exemple concret est le lancement par Nestlé de NAN Sinergity, qui contient six oligosaccharides du lait humain. Cette initiative souligne comment un positionnement super-premium génère non seulement des marges plus élevées, mais répond également à des besoins nutritionnels spécifiques, répondant à la demande croissante de nutrition infantile spécialisée. La combinaison du soutien réglementaire et des avancées innovantes alimente une croissance de la demande qui n'est pas seulement liée aux influences démographiques traditionnelles, mais aussi portée par l'évolution des préférences des consommateurs et des choix axés sur la santé.
Croissance démographique et urbanisation
À mesure que l'urbanisation progresse dans les marchés émergents, elle stimule une croissance structurelle de la demande, avec un accès accru aux produits laitiers emballés et une hausse du revenu disponible orientant les choix vers une nutrition haut de gamme. Selon un rapport d'ONU-Habitat, l'Asie abrite 54 % de la population urbaine mondiale, soit plus de 2,2 milliards d'individus. Les projections suggèrent qu'à l'horizon 2050, la population urbaine asiatique augmentera d'un milliard supplémentaire, reflétant une hausse de 50 %[1]. Cette urbanisation rapide en Asie-Pacifique ne crée pas seulement des pôles de consommation denses, mais renforce également les infrastructures, ouvrant la voie à des réseaux de distribution en chaîne du froid essentiels pour pénétrer le marché de la poudre de lait. Les consommateurs urbains, en particulier dans les régions où le lait frais fait face à des défis de disponibilité en raison de contraintes infrastructurelles, montrent une volonté prononcée de payer davantage pour la commodité et les avantages nutritionnels. Cette évolution démographique pose des bases de croissance solides, transcendant les cycles économiques éphémères et favorisant des schémas de demande prévisibles. Ces schémas, à leur tour, renforcent la planification des capacités à long terme et les stratégies d'investissement.
Les avancées dans les technologies de transformation laitière améliorent la qualité et l'efficacité de la poudre de lait
L'innovation dans les procédés améliore la qualité des produits et réduit les coûts opérationnels en optimisant la rétention des nutriments et en prolongeant la durée de conservation grâce à des techniques de fabrication de précision. SPX FLOW utilise une technologie avancée de fractionnement du lait, appliquant la microfiltration, l'ultrafiltration et la nanofiltration. Cette approche préserve les composants nutritionnels, facilite diverses séparations du lait, minimise les déchets et améliore la valeur des produits. Ces avancées permettent aux fabricants de séparer efficacement le lait en divers composants, tels que les protéines, les graisses et les minéraux, créant ainsi une large gamme de produits à haute valeur ajoutée. Ces progrès technologiques permettent aux fabricants de concevoir des formulations spécialisées adaptées à des besoins nutritionnels spécifiques tout en maintenant une compétitivité en termes de coûts par rapport aux méthodes traditionnelles. De plus, les fabricants élargissent les possibilités de production en intégrant des capacités de fermentation de précision, créant des profils protéiques uniques qui répondent aux demandes évolutives des consommateurs et différencient leurs offres sur un marché encombré.
Utilisation dans les aliments transformés tels que les plats préparés, les desserts et les boissons
Les fabricants alimentaires intègrent de plus en plus la poudre de lait dans diverses catégories de produits, visant à améliorer les profils nutritionnels et à prolonger la durée de conservation. Cette tendance est portée par la polyvalence de la poudre de lait, qui peut être utilisée dans des produits allant des produits de boulangerie et de confiserie aux boissons et à la nutrition infantile. Grâce aux technologies de transformation avancées, les fabricants peuvent désormais surmonter les contraintes de solubilité, incorporant la poudre de lait dans des applications autrefois jugées inadaptées, telles que les boissons riches en protéines et les repas prêts à consommer. Parallèlement, une tendance croissante vers les produits à étiquette propre stimule la préférence pour les ingrédients laitiers familiers plutôt que les substituts synthétiques, les consommateurs recherchant de plus en plus la transparence et les composants naturels dans leur alimentation. Cette adoption industrielle généralisée protège non seulement les producteurs des fluctuations imprévisibles du marché de consommation, mais ouvre également la voie à des opportunités lucratives dans les formulations spécialisées, notamment les aliments fonctionnels et les gammes de produits haut de gamme.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Intolérance au lactose et allergies | -0.4% | Mondial, avec un impact plus élevé en Asie-Pacifique | Long terme (≥ 4 ans) |
| Volatilité des prix mondiaux des matières premières laitières causée par des chocs d'approvisionnement liés au climat | -0.6% | Mondial, affectant particulièrement les régions dépendantes des exportations | Court terme (≤ 2 ans) |
| Limites strictes de l'UE sur les résidus d'antibiotiques restreignant les importations de certaines poudres de lait | -0.3% | Europe et marchés d'exportation vers l'Europe | Moyen terme (2-4 ans) |
| Les défis de stockage et de transport entravent la distribution de la poudre de lait | -0.2% | Mondial, concentré dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intolérance au lactose et allergies
La poudre de lait fait face à des défis importants en raison de l'intolérance au lactose et des allergies au lait, qui constituent des freins majeurs sur ce marché. Selon les Instituts nationaux de la santé (NIH), environ 68 % de la population mondiale est touchée par l'intolérance au lactose [2]. Cette condition limite la consommation de produits à base de lait, y compris la poudre de lait, car les personnes intolérantes au lactose éprouvent des difficultés à digérer le lactose, un sucre présent dans le lait et les produits laitiers. De plus, les allergies au lait, particulièrement répandues chez les enfants, réduisent encore davantage la base de consommateurs potentiels de la poudre de lait. Le rapport Frontiers 2024 identifie l'allergie aux protéines du lait de vache comme l'une des allergies alimentaires les plus courantes chez les enfants, avec une prévalence de 1,8 % chez les enfants âgés de 1 à 5 ans aux États-Unis [3]. Ces préoccupations sanitaires ont conduit à une préférence croissante des consommateurs pour les alternatives non laitières, telles que les poudres de lait à base de plantes, perçues comme plus saines et plus adaptées aux personnes intolérantes au lactose ou allergiques au lait. De plus, les organismes de réglementation du monde entier insistent de plus en plus sur la nécessité d'un étiquetage clair et précis des allergènes dans les produits alimentaires. Cette attention réglementaire ajoute aux défis opérationnels des fabricants, qui doivent assurer la conformité aux exigences strictes en matière d'étiquetage tout en maintenant la qualité des produits et la compétitivité sur le marché.
Volatilité des prix mondiaux des matières premières laitières causée par des chocs d'approvisionnement liés au climat
La volatilité des prix mondiaux des matières premières laitières, en particulier sur le marché de la poudre de lait, est significativement influencée par des chocs d'approvisionnement liés au climat. Des conditions météorologiques imprévisibles, telles que les sécheresses, les inondations et les températures extrêmes, ont perturbé la production laitière dans les principales régions productrices. Ces perturbations entraînent des niveaux d'approvisionnement incohérents, créant une instabilité des prix sur le marché. De plus, le changement climatique a affecté la disponibilité et la qualité des aliments pour animaux, mettant encore davantage sous pression la production laitière. Ces défis du côté de l'offre ont rendu difficile pour les producteurs de maintenir une production stable, intensifiant ainsi les fluctuations de prix. Cette volatilité constitue un frein majeur pour le marché de la poudre de lait, affectant à la fois les producteurs et les consommateurs en augmentant l'incertitude et en compliquant la planification à long terme et les décisions d'investissement. De plus, l'industrie laitière mondiale dépend fortement de régions spécifiques pour la production laitière, telles que la Nouvelle-Zélande, l'Union européenne et les États-Unis. Lorsque ces régions font face à des perturbations liées au climat, les effets se font sentir dans toute la chaîne d'approvisionnement mondiale. Par exemple, les conditions de sécheresse en Nouvelle-Zélande, l'un des principaux exportateurs de poudre de lait, ont historiquement entraîné une réduction des volumes d'exportation, faisant monter les prix sur les marchés internationaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la poudre de lait laitier domine, les alternatives à base de plantes gagnent du terrainEn 2025, la poudre de lait laitier a dominé le marché de la poudre de lait, représentant une part significative de 62,68 %. Cette domination peut être attribuée à son utilisation répandue dans diverses applications, notamment les préparations pour nourrissons, les produits de boulangerie, la confiserie et les boissons. La longue durée de conservation de la poudre de lait laitier, sa facilité de transport et ses avantages nutritionnels en font un choix privilégié parmi les consommateurs et les fabricants. De plus, le segment bénéficie de la demande croissante de régimes enrichis en protéines et de la consommation croissante d'aliments prêts à consommer et transformés. Les marchés émergents, en particulier en Asie-Pacifique, connaissent une forte demande de poudre de lait laitier en raison de la hausse des revenus disponibles et de l'évolution des habitudes alimentaires. De plus, les avancées dans les technologies de transformation et la disponibilité de poudres de lait laitier enrichies devraient soutenir la croissance du segment pendant la période de prévision.
D'autre part, les alternatives non laitières, telles que les poudres de lait à base de plantes, connaissent une croissance rapide, avec un CAGR projeté de 3,92 % jusqu'en 2031. Cette croissance est portée par la préférence croissante des consommateurs pour les produits végétaliens et sans lactose, ainsi que par une sensibilisation accrue à la durabilité environnementale. Les poudres de lait à base de plantes, dérivées de sources telles que le soja, l'amande et l'avoine, gagnent du terrain en raison de leurs bienfaits pour la santé et de leur adéquation aux personnes ayant des restrictions alimentaires. L'expansion du segment est également soutenue par l'innovation dans les offres de produits, telles que les variantes aromatisées et enrichies, qui répondent aux diverses préférences des consommateurs. De plus, l'adoption croissante des régimes à base de plantes, soutenue par des campagnes marketing et des recommandations d'influenceurs de la santé et du bien-être, stimule la demande. La disponibilité croissante des poudres de lait à base de plantes dans les circuits de vente au détail grand public et leur incorporation dans diverses applications alimentaires et de boissons devraient stimuler davantage la croissance de ce segment.

Par format d'emballage :
l'innovation en sachets individuels stimule la croissanceEn 2025, les sachets souples ont dominé le segment de l'emballage du marché de la poudre de lait, représentant une part de revenus significative de 37,58 %. Ces sachets sont largement préférés en raison de leur légèreté, de leur commodité et de leur capacité à préserver la fraîcheur du produit pendant une période prolongée. De plus, les sachets souples sont rentables et respectueux de l'environnement, car ils utilisent moins de matériaux par rapport aux options d'emballage rigides. Leur polyvalence pour accueillir diverses tailles et quantités en fait un choix populaire parmi les fabricants et les consommateurs, ce qui renforce leur part de marché substantielle. De plus, l'adoption croissante des sachets souples dans les canaux de commerce électronique, où la durabilité et la facilité de transport sont essentielles, a encore renforcé leur demande.
Les sachets individuels, quant à eux, devraient croître à un CAGR de 4,60 % pendant la période de prévision. Ces sachets répondent à la demande croissante de consommation en portions contrôlées et en déplacement, en particulier parmi les consommateurs urbains et les professionnels actifs. La commodité des sachets individuels, associée à leur accessibilité financière, en a fait une option privilégiée pour les portions individuelles. De plus, les sachets individuels gagnent du terrain dans les marchés émergents, où l'accessibilité financière et l'accessibilité sont des facteurs critiques influençant les choix des consommateurs. Leur taille compacte et leur facilité d'élimination s'alignent sur la préférence croissante des consommateurs pour des solutions d'emballage durables et pratiques. De plus, la tendance croissante des consommateurs soucieux de leur santé à rechercher des portions précises a encore stimulé la demande de sachets individuels, les positionnant comme un segment en croissance sur le marché de la poudre de lait.
Par distribution :
le commerce de détail en tête, la restauration en forte progressionEn 2025, le segment du commerce de détail représentait une part significative de 55,72 % du marché de la poudre de lait. Cette domination peut être attribuée à la demande croissante de poudre de lait parmi les ménages, portée par sa durée de conservation plus longue et sa commodité par rapport au lait liquide. Les détaillants ont également élargi leurs offres de produits, notamment les variantes de poudre de lait biologique et enrichie, pour répondre aux préférences évolutives des consommateurs. La pénétration croissante des plateformes de commerce électronique a encore stimulé le segment du commerce de détail, rendant la poudre de lait plus accessible à une base de consommateurs plus large. De plus, la tendance croissante à l'achat de produits alimentaires emballés et de marque a contribué à la croissance du segment, les consommateurs accordant de plus en plus la priorité à la qualité et à la sécurité dans leurs choix alimentaires.
Pendant ce temps, le secteur de la restauration devrait croître à un CAGR de 4,85 % jusqu'en 2031. Cette croissance est alimentée par l'utilisation croissante de la poudre de lait dans la préparation de divers produits alimentaires et de boissons, tels que les produits de boulangerie, les desserts et les boissons, au sein du secteur de la restauration. Le secteur bénéficie de la rentabilité et de la facilité de stockage associées à la poudre de lait, ce qui en fait un choix privilégié pour les restaurants, les cafés et les services de restauration. De plus, le nombre croissant de restaurants à service rapide et la popularité croissante des produits prêts à consommer et prêts à boire ont amplifié la demande de poudre de lait dans ce segment. Le secteur de la restauration tire également parti des innovations dans les formulations de produits, telles que les alternatives de poudre de lait sans lactose et à base de plantes, pour répondre aux diverses préférences alimentaires des consommateurs.
Analyse géographique
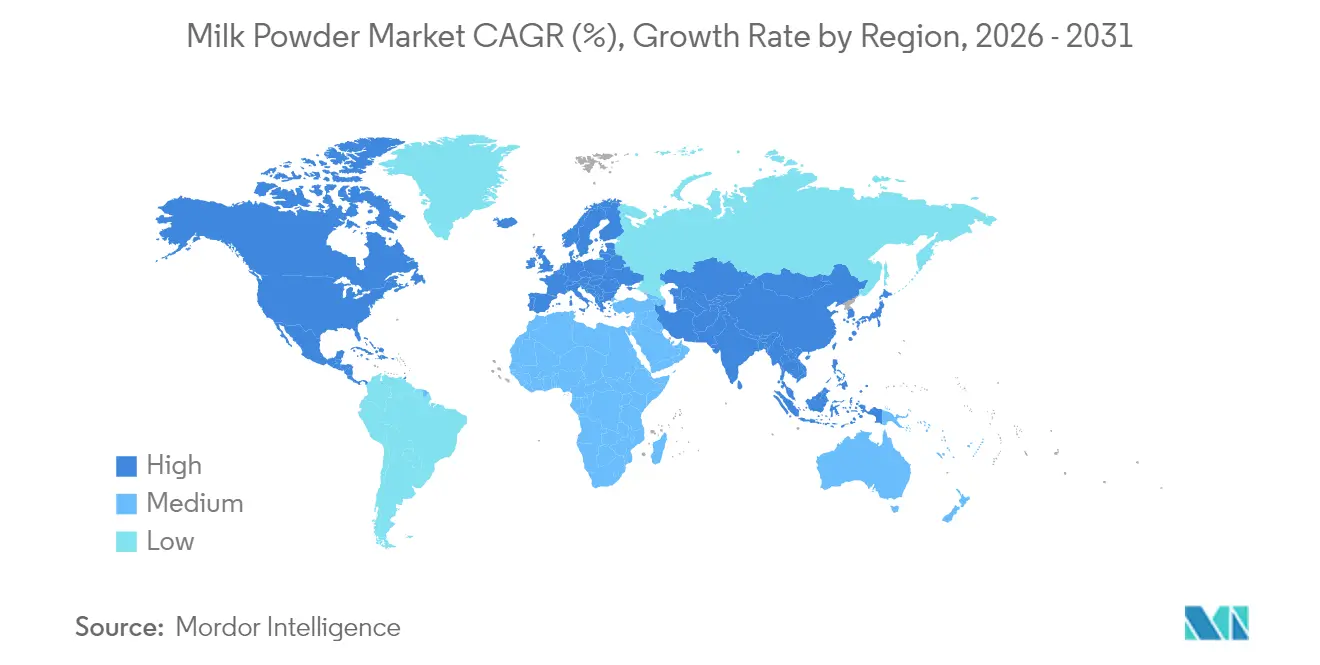
Marché de la Poudre de Lait en Asie-Pacifique
En 2025, la région Asie-Pacifique détient une part de marché dominante de 41,62 % sur le marché de la poudre de lait, portée par plusieurs facteurs clés. L'expansion démographique de la région, conjuguée à la hausse des revenus disponibles, a considérablement accru le pouvoir d'achat des consommateurs, permettant un meilleur accès aux produits laitiers conditionnés, dont la poudre de lait. Les tendances à l'urbanisation amplifient davantage cette demande, les consommateurs urbains privilégiant de plus en plus les produits laitiers pratiques et à longue conservation. Par ailleurs, le cadre réglementaire de la Chine connaît des évolutions significatives, avec l'introduction de nouvelles normes nationales de sécurité alimentaire et des restrictions sur l'utilisation de la poudre de lait dans le lait à longue conservation. Bien que ces réglementations engendrent des perturbations à court terme, elles élèvent également les standards de qualité, au bénéfice des producteurs qui se conforment à ces exigences strictes, les positionnant ainsi pour une croissance à long terme sur le marché.
Marché de la Poudre de Lait au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique connaît la croissance la plus rapide sur le marché de la poudre de lait, avec un CAGR projeté de 4,90 % jusqu'en 2031. Cette croissance rapide est soutenue par un développement économique continu et des améliorations substantielles des infrastructures, essentielles pour la distribution et la consommation efficaces des produits laitiers. À mesure que les revenus disponibles augmentent et que l'urbanisation progresse, la demande de poudre de lait et d'autres produits laitiers devrait croître régulièrement. En outre, les initiatives gouvernementales visant à renforcer la sécurité alimentaire et à promouvoir la production laitière locale sont susceptibles de soutenir l'expansion du marché dans cette région, créant des opportunités pour les acteurs nationaux et internationaux.
Marché de la Poudre de Lait en Amérique et en Europe
L'Amérique du Nord et l'Europe affichent des tendances de croissance stables, reflétant la maturité de leurs marchés respectifs de la poudre de lait. Ces régions bénéficient de chaînes d'approvisionnement bien établies, d'une forte sensibilisation des consommateurs et d'une demande constante en produits laitiers. Cependant, les opportunités de croissance restent limitées par rapport aux marchés émergents. En revanche, l'Amérique du Sud présente un paysage prometteur pour le marché de la poudre de lait, porté par le développement économique et l'expansion de la classe moyenne. À mesure que les consommateurs de cette région recherchent de plus en plus des produits à valeur nutritionnelle ajoutée, la demande de poudre de lait devrait augmenter. De plus, l'accent croissant mis dans la région sur l'amélioration des capacités de production laitière et l'élargissement des débouchés à l'exportation soutient davantage la croissance du marché.
Paysage réglementaire
Le commerce de la poudre de lait et la conformité aux normes de qualité reposent sur des normes alimentaires internationales et des normes nationales d'identité. La Norme du Codex Alimentarius pour les Poudres de Lait et la Poudre de Crème (CXS 207-1999, dernière modification en 2023) demeure une référence essentielle pour la composition et l'étiquetage dans le commerce transfrontalier, et la Commission du Codex Alimentarius a adopté des normes alimentaires internationales supplémentaires lors de sa 49e session tenue du 6 au 10 juillet 2026. Cela a renforcé le Codex en tant que référence utilisée dans le cadre de l'alignement SPS et OTC de l'OMC.
Sur les principaux marchés importateurs, la conformité est façonnée par des règles d'entrée spécifiques à chaque région et par des définitions nationales. Dans le contexte réglementaire européen, le Règlement Délégué de la Commission (UE) 2025/637 (janvier 2025) a modifié les exigences liées à l'entrée de certains produits laitiers et composites dans l'UE, et le Règlement 2025 sur le Lait Conservé Déshydraté de l'Union Européenne (Amendement) (S.I. No. 622/2025) est entré en vigueur le 14 juin 2026, affectant les exigences de conformité pour les catégories de lait conservé déshydraté. Aux États-Unis, les normes d'identité de la FDA telles que le 21 CFR 131.147 définissent la composition de la poudre de lait entier sec (y compris une plage de teneur en matières grasses du lait), tandis que les obligations plus larges en matière de sécurité alimentaire sont influencées par le calendrier de la règle de traçabilité FSMA. La FDA a prolongé la date de conformité pour la tenue de registres de traçabilité supplémentaires de 30 mois, jusqu'au 20 juillet 2028.
Analyse de la chaîne de valeur
La chaîne de valeur du lait en poudre commence par la production de lait cru (coopératives et grandes exploitations), suivie de la collecte et de la réfrigération, puis de la transformation industrielle en poudres par standardisation, évaporation et séchage par atomisation. Vient ensuite le conditionnement dans des formats tels que les sachets flexibles, les boîtes/conserves, les sacs en vrac et les sachets individuels. Les grands transformateurs et propriétaires de marques tels que Nestle, Fonterra, Lactalis, FrieslandCampina, Danone et Arla coordonnent généralement l'approvisionnement multi-origine, l'assurance qualité et la formulation pour les utilisateurs en aval dans les préparations infantiles et de suite, la boulangerie et la confiserie, les boissons laitières recombinées, et les compléments nutritionnels et sportifs.
Le commerce international reste central car la poudre est la forme privilégiée pour le transport laitier longue distance. Les principales sources d'exportation sont centrées sur la Nouvelle-Zélande, l'Union européenne et les États-Unis, qui alimentent les marchés déficitaires en Asie et dans certaines parties du Moyen-Orient et de l'Afrique du Nord. Les principaux goulots d'étranglement comprennent la volatilité saisonnière de l'approvisionnement en lait, le séchage énergivore, les contraintes de capacité de traitement dans les usines, et les perturbations logistiques qui peuvent accroître le risque de transit et les coûts sur les routes maritimes. Des actions récentes dans la chaîne d'approvisionnement mettent également en avant des priorités de résilience et de durabilité : Nestle a publié son premier Plan Laitier en juin 2026, couvrant 130 000 agriculteurs et 200 fournisseurs et signalant une réduction nette de 26 % des gaz à effet de serre d'ici 2025 par rapport à 2018. Par ailleurs, The a2 Milk Company a signalé en avril 2026 que les retards de fabrication et le renforcement des contrôles douaniers et qualité avaient affecté la disponibilité de préparations pour nourrissons de marque en Chine au 4ᵉ trimestre 2026, illustrant comment le contrôle réglementaire et l'utilisation des capacités peuvent se répercuter sur les catégories liées à la poudre finie.
Paysage concurrentiel
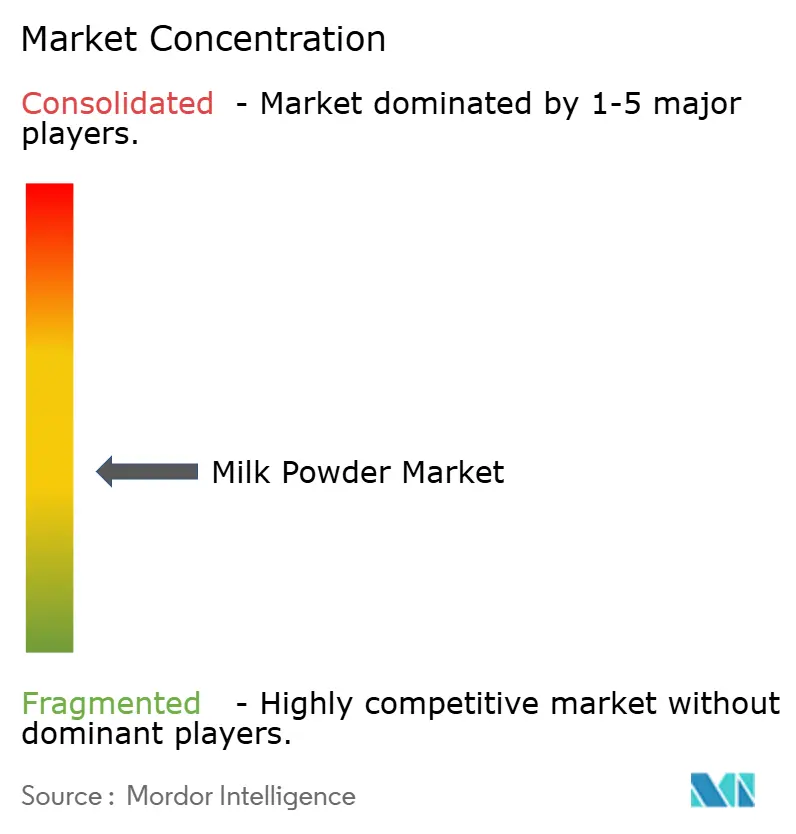
Le marché de la poudre de lait présente un faible niveau de concentration. Les principaux acteurs du marché comprennent Arla Foods Amba, Fonterra Co-operative Group, Nestle S.A., Danone S.A., Groupe Lactalis. Ce paysage concurrentiel fragmenté indique la présence de nombreux acteurs, créant des opportunités de consolidations stratégiques. Ces consolidations permettent aux entreprises d'atteindre des avantages d'échelle opérationnelle, de rationaliser les processus et de renforcer leur présence sur le marché. La nature fragmentée du marché favorise également l'innovation et la concurrence, les entreprises s'efforçant continuellement de se différencier et de capturer une plus grande part du marché. Ces dynamiques rendent le paysage concurrentiel à la fois difficile et porteur d'opportunités pour les acteurs du marché.
Les leaders du marché dans l'industrie de la poudre de lait tirent parti des capacités d'intégration verticale pour renforcer leurs chaînes d'approvisionnement et réduire les coûts opérationnels. En contrôlant plusieurs étapes de la chaîne de valeur, ces entreprises garantissent l'efficacité et maintiennent une qualité de produit constante. La diversification géographique est une autre stratégie critique employée par les acteurs leaders pour maintenir leur positionnement concurrentiel. L'expansion de leur présence dans plusieurs régions leur permet d'atténuer les risques associés aux défis spécifiques aux marchés, tels que les changements réglementaires ou les fluctuations économiques, tout en capitalisant sur les opportunités de croissance dans les marchés émergents. Ces stratégies permettent collectivement aux entreprises leaders de s'adapter à l'évolution des dynamiques du marché et de maintenir leur domination.
En revanche, les acteurs plus petits se concentrent sur des segments spécialisés ou des marchés régionaux pour établir leur position. Leur compréhension approfondie des préférences des consommateurs locaux et des conditions du marché leur permet d'offrir des produits et services sur mesure, procurant un avantage concurrentiel. En ciblant des marchés de niche et en tirant parti de leur expertise locale, ces entreprises se différencient des concurrents plus importants et fidélisent leurs clients. Cette double approche, où les leaders du marché se concentrent sur l'échelle et la diversification tandis que les acteurs plus petits mettent l'accent sur la spécialisation et les forces régionales, contribue à la nature dynamique et concurrentielle du marché de la poudre de lait.
Leaders du secteur de la poudre de lait
-
Arla Foods amba
-
Nestlé S.A.
-
Danone S.A.
-
Groupe Lactalis
-
Fonterra Co-operative Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Poudre de Lait Entreprises couvertes dans ce rapport
- Nestle S.A.
- Fonterra Co-operative Group Ltd
- Danone S.A.
- Groupe Lactalis
- Arla Foods amba
- Saputo Inc.
- Royal FrieslandCampina N.V.
- Dairy Farmers of America, Inc.
- Inner Mongolia Yili Industrial Group Co., Ltd.
- Gujarat Cooperative Milk Marketing Federation (Amul)
- Abbott Laboratories
- Morinaga Milk Industry Co.
- Hochdorf Holding AG
- Westland Milk Products
- Valio Oy
- Valley Milk LLC
- Royal A-ware Food Group
- Almarai Company
- Olam Food Ingredients
- Parag Milk Foods Ltd.
Opportunités de marché et perspectives d'avenir
Des opportunités émergent dans les ajouts de capacité et les programmes de substitution aux importations sur les marchés déficitaires, ainsi que dans les améliorations de qualité et d'efficacité dans la fabrication de poudre. L'Algérie a mis en service des capacités de transformation laitière à grande échelle, y compris des installations axées sur la poudre, afin de réduire la dépendance aux importations de lait en poudre. Des programmes d'investissement dans d'autres régions augmentent également la production de poudre et modernisent les usines. Darigold a commencé ses opérations dans son installation de Pasco, Washington, en juin 2025 pour produire du beurre et du lait en poudre à partir de lait de fermes régionales. En 2026, Alvoar Lacteos a annoncé de nouveaux plans de modernisation et d'expansion axés sur la poudre au Brésil (Batalha, Alagoas), et Verka (Milkfed Punjab) a présenté des mises à niveau pour son installation de Ferozepur, incluant une usine de lait en poudre.
Un deuxième domaine d'opportunité est la numérisation au niveau des usines et des tests de fonctionnalité plus rapides qui réduisent les reprises, améliorent la cohérence des lots et raccourcissent les cycles de mise sur le marché pour les clients industriels tels que la nutrition infantile, les boissons et la boulangerie. En mai 2026, le Bioeconomy Science Institute et AgResearch ont signé un accord commercial avec une entreprise laitière pour déployer un outil de spectroscopie proche infrarouge assisté par IA qui mesure la fonctionnalité du lait en poudre directement en usine, remplaçant des tests de laboratoire de plusieurs jours. Parallèlement à des améliorations côté équipement telles que les cascades de filtration membranaire et les mises à niveau d'efficacité énergétique pour le séchage, ces initiatives soutiennent la premiumisation des poudres spécialisées (poudres enrichies, riches en protéines et spécifiques à une application) tout en répondant aux pressions de coûts et de conformité à travers les chaînes d'approvisionnement mondiales.
Développements industriels récents dans Marché de la Poudre de Lait
- Avril 2026 : Lactalis a finalisé l'acquisition des activités grand public et associées de Fonterra, ajoutant 16 installations de fabrication à travers l'Australie, la Nouvelle-Zélande, le Sri Lanka, la Malaisie, l'Indonésie et l'Arabie saoudite. Cette empreinte élargie renforce la capacité de Lactalis à servir la demande régionale pour les produits laitiers de base, y compris les laits en poudre et les intrants de recombinaison, tout en augmentant le contrôle sur les capacités de transformation et de conditionnement en Océanie et dans certaines parties de l'Asie et du Moyen-Orient.
- Octobre 2025 : Arla Foods a mis en œuvre une technologie de pompe à chaleur électrique haute température sur son site AKAFA au Danemark afin de réduire les émissions des opérations de séchage par atomisation d'environ 1 500 tonnes de CO2 par an. L'électrification d'une charge énergétique majeure dans la transformation liée à la poudre soutient un approvisionnement en ingrédients à plus faible teneur en carbone et fournit une voie reproductible pour d'autres usines à forte intensité de séchage au sein d'Arla et du secteur en général.
- Août 2024 : Arla Foods a annoncé un partenariat stratégique avec la coopérative française Sodiaal pour produire des produits de nutrition infantile de marque Arla destinés à la Chine et à d'autres marchés, ainsi qu'un plan visant à arrêter la production de nutrition infantile B2B ARINCO au début de 2026. Cette évolution réaligne la fabrication et l'approvisionnement pour les poudres liées à la nutrition infantile, en concentrant davantage l'effort sur une production évolutive en partenariat et la continuité de l'approvisionnement vers les principaux marchés d'importation.
Marché de la Poudre de Lait Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre la valeur de la poudre de lait vendue à des fins alimentaires et de boissons, incluant les poudres à base laitière et les poudres de lait à base végétale, comptabilisées au point de vente commercial dans chaque région.
Exclusions du périmètre : il exclut le lait liquide frais et les coûts de préparation à domicile, et ne comptabilise pas les marges de distribution au détail ou en restauration collective au-delà de la vente du produit.
Aperçu de la Segmentation
- Par type
- Poudre de lait laitier
- Poudre de lait entier
- Poudre de lait écrémé
- Autres (poudre de lait enrichie en matières grasses, poudres nutritionnelles A2 et spécialisées, etc.)
- Poudre de lait non laitier/à base de plantes
- Poudre de lait de soja
- Poudre de lait d'amande
- Poudre de lait de coco
- Poudres à base d'avoine et d'autres céréales
- Poudre de lait laitier
- Par canal de distribution
- Commerce de détail
- Supermarchés/Hypermarchés
- Épiceries de proximité et traditionnelles
- Commerce en ligne
- Autres canaux de distribution
- Restauration
- Industrie
- Préparations pour nourrissons et de suite
- Boulangerie et confiserie
- Boissons à base de lait et recombinaison
- Compléments nutritionnels et sportifs
- Autres (plats préparés, cosmétiques, etc.)
- Commerce de détail
- Par format d'emballage
- Sachets souples
- Boîtes et conserves
- Sacs en vrac
- Sachets individuels
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Nigéria
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une base factuelle sur la production laitière, les flux commerciaux et l'évolution des prix, puis elle est mise en correspondance avec les signaux de demande de poudre de lait et les applications d'utilisation finale. Nous nous référons à des sources publiques telles que FAOSTAT, UN Comtrade, les publications laitières et commerciales de l'USDA, les statistiques laitières d'Eurostat et les tableaux de perspectives OCDE-FAO pour comprendre l'offre, la direction des échanges et le rythme des évolutions par région.
Parallèlement, les rapports annuels des entreprises, les présentations aux investisseurs et les sites web des associations sont utilisés pour saisir les ajouts de capacité, les évolutions du mix produit et les mouvements de canaux tels que la pénétration du commerce en ligne. Pour les vérifications des prix et des flux, nous utilisons également des abonnements payants couvrant les données financières et le renseignement sur les entreprises, les enregistrements d'expéditions d'importation et d'exportation au niveau des envois, et les bases de données de brevets pour les activités de formulation et de fortification. Ces données documentaires sont ensuite utilisées pour établir des fourchettes réalistes et pour ancrer les questions d'entretien avant la validation primaire, et les sources mentionnées ci-dessus sont illustratives plutôt qu'exhaustives.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester sous pression les hypothèses documentaires sur la façon dont la poudre de lait est tarifée, où elle est échangée et comment la demande évolue selon les applications telles que les préparations pour nourrissons et la boulangerie. Nous nous entretenons avec des parties prenantes tout au long de la chaîne de valeur, notamment des fournisseurs d'ingrédients, des transformateurs laitiers, des distributeurs, des acheteurs de la grande distribution et de la restauration collective, ainsi que des profils techniques impliqués dans la formulation, et nous couvrons l'APAC, l'EMEA et les Amériques afin que les différences régionales en matière de dépendance commerciale et d'utilisation par les consommateurs ne soient pas lissées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 12 % | APAC : 42 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 33 % |
| Acteurs de plus petite taille : 15 % | Responsables : 60 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les données de production, d'importation et d'exportation sont utilisées pour reconstituer la consommation apparente par région, puis converties en valeur à l'aide de séries de prix reflétant le mix produit. Pour ancrer les chiffres dans la réalité, nous corroborons les totaux avec des approximations ascendantes sélectives telles que des agrégations d'échantillons de fournisseurs et de canaux, ainsi que des vérifications du prix de vente moyen multiplié par le volume pour les applications clés.
Les données d'entrée importantes dans ce marché comprennent la production laitière et la disponibilité des matières sèches, les volumes d'échanges de poudre de lait par codes SH, les valeurs unitaires moyennes à l'exportation et à l'importation, la part d'utilisation dans les préparations pour nourrissons et les boissons laitières reconstituées, ainsi que le rythme de substitution par les poudres à base végétale là où il est visible dans la grande distribution et l'industrie agroalimentaire. Lorsque les répartitions par produit ne sont pas directement communiquées, les lacunes sont comblées en utilisant des parts indicatives issues des tendances commerciales, des annonces de capacité et des fourchettes de mix issues des entretiens, qui sont ensuite normalisées par rapport aux totaux régionaux.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par un lissage de séries temporelles à court terme sur les prix, et les facteurs de demande sont ajustés à l'aide des avis d'experts sur l'économie des exploitations laitières, les évolutions des politiques commerciales et la déclassification ou la premiumisation de la consommation. Les perspectives finales sont vérifiées afin que le volume et la valeur évoluent de manière cohérente, en particulier lors des années marquées par des fluctuations connues des prix des matières premières.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par de multiples vérifications qui comparent les résultats du modèle à des signaux indépendants tels que les balances commerciales, les capacités de production déclarées et les mouvements de prix observés dans les principales régions exportatrices. Si une région présente un saut inhabituel, les hypothèses sont réexaminées, les notes d'entretien sont revisitées et des appels de clarification sont déclenchés jusqu'à ce que l'écart soit expliqué.
Avant la validation finale, le travail fait l'objet de révisions analytiques étape par étape qui recherchent les erreurs de calcul, les conversions d'unités incohérentes et les fuites de périmètre entre les poudres laitières et à base végétale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications tarifaires, des ajouts majeurs de capacité ou des réinitialisations importantes des prix des matières premières, suivis d'une passe finale avant livraison afin que les clients reçoivent la vue la plus récente.
Dimensionnement du Marché de la Poudre de Lait par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les valeurs de marché publiées pour la poudre de lait peuvent sembler très éloignées les unes des autres car le périmètre sous-jacent et les points de tarification ne sont pas toujours alignés, et le calendrier de mise à jour peut également différer. Les différences proviennent généralement de ce qui est comptabilisé comme poudre de lait, du traitement des poudres à base végétale et des ingrédients laitiers adjacents, et de la façon dont les régions à fort volume d'échanges sont valorisées.
Certaines estimations externes intègrent des catégories d'ingrédients laitiers plus larges ou appliquent des hypothèses de croissance des prix plus rapides sur l'ensemble de la fenêtre de prévision, ce qui peut augmenter le total même lorsque les volumes sont similaires. La différence s'explique souvent par le périmètre, car Mordor Intelligence comptabilise les poudres de lait laitières et à base végétale en tant que produits définis dans l'ensemble des applications et des canaux, et n'intègre pas les catégories voisines telles que les blanchisseurs laitiers génériques à moins qu'ils ne soient explicitement vendus comme poudre de lait.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 36,45 milliards USD (2026) | |
| Global Consultancy A | 38,86 milliards USD (2026) | Cette estimation semble utiliser un ensemble d'inclusion plus large et une trajectoire de croissance plus élevée sur la prochaine décennie, ce qui peut augmenter la valeur de base si des produits en poudre adjacents ou des ingrédients laitiers plus larges sont regroupés sous un même intitulé. |
| Regional Consultancy B | 37,56 milliards USD (2024) | La base annuelle diffère et le périmètre s'oriente davantage vers des listes de type produits laitiers uniquement, ce qui peut modifier le total selon que les poudres à base végétale sont exclues et selon la façon dont les fluctuations des prix des matières premières en 2024 sont converties en USD. |
En examinant les trois chiffres, l'écart est principalement dû à ce que chaque éditeur regroupe dans la définition du produit et à la façon dont l'année de base est traitée en période de volatilité des prix. Notre approche maintient la taille traçable aux signaux de production et d'échanges commerciaux, puis elle est affinée par des entretiens afin que la valeur finale puisse être reproduite et expliquée avec des données d'entrée claires.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la poudre de lait ?
Le marché de la poudre de lait est évalué à 36,45 milliards USD en 2026 et devrait atteindre 43,95 milliards USD d'ici 2031.
Quelle région détient la plus grande part du marché de la poudre de lait ?
L'Asie-Pacifique est en tête avec 41,62 % des revenus de 2025, soutenue par la demande croissante de la classe moyenne et l'évolution des réglementations de qualité.
Quel segment connaît la croissance la plus rapide sur le marché ?
La distribution en restauration affiche la croissance la plus élevée, projetée à un CAGR de 4,85 % jusqu'en 2031, les cafés, boulangeries et restaurants adoptant des poudres à haute solubilité.
Comment les tendances d'emballage évoluent-elles ?
Les sachets individuels sont le format à la croissance la plus rapide avec un CAGR de 4,60 %, portés par les préférences de portabilité et de contrôle des portions.