
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.57 Milliards de dollars |
| Taille du Marché (2026) | 1.65 Milliards de dollars |
| Taille du Marché (2031) | 1.97 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.59 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la crème aigre en Amérique du Nord par Mordor Intelligence
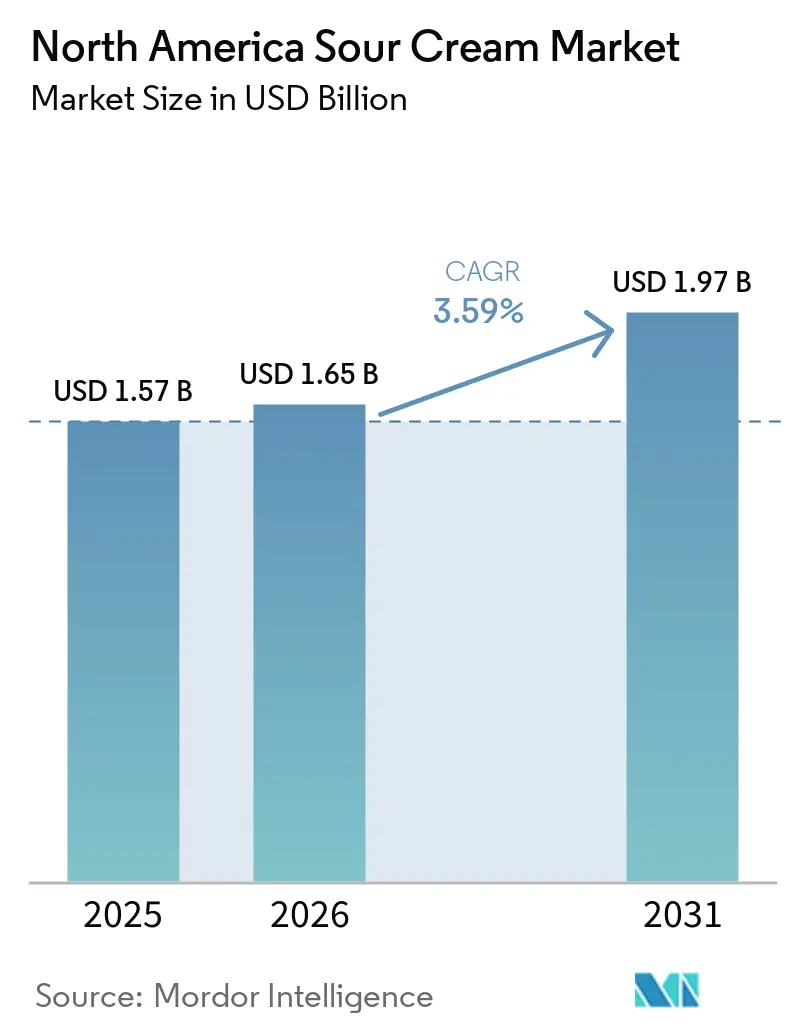
La taille du marché de la crème aigre en Amérique du Nord devrait s'étendre de 1,65 milliard USD en 2026, contre 1,57 milliard USD en 2025, pour atteindre 1,97 milliard USD d'ici 2031, enregistrant un CAGR de 3,59 % entre 2026 et 2031. La cuisine mexicaine et Tex-Mex demeure une source importante de demande, la crème aigre étant utilisée aussi bien en cuisine à domicile que dans les repas en restaurant. Les acheteurs de la restauration collective augmentent également leur demande de produits homogènes utilisables comme garnitures, trempettes et ingrédients de recettes. Les producteurs élargissent leurs gammes avec des options allégées, probiotiques et à base végétale pour répondre à l'évolution des besoins alimentaires. L'innovation en matière d'emballage facilite l'utilisation du produit, tandis que les marques laitières établies continuent d'investir dans les capacités, la distribution et le développement de produits. Ces conditions soutiennent une croissance mesurée du marché de la crème aigre en Amérique du Nord, bien que la sensibilité au lactose et la concurrence des substituts demeurent des contraintes importantes.
Principaux enseignements du rapport
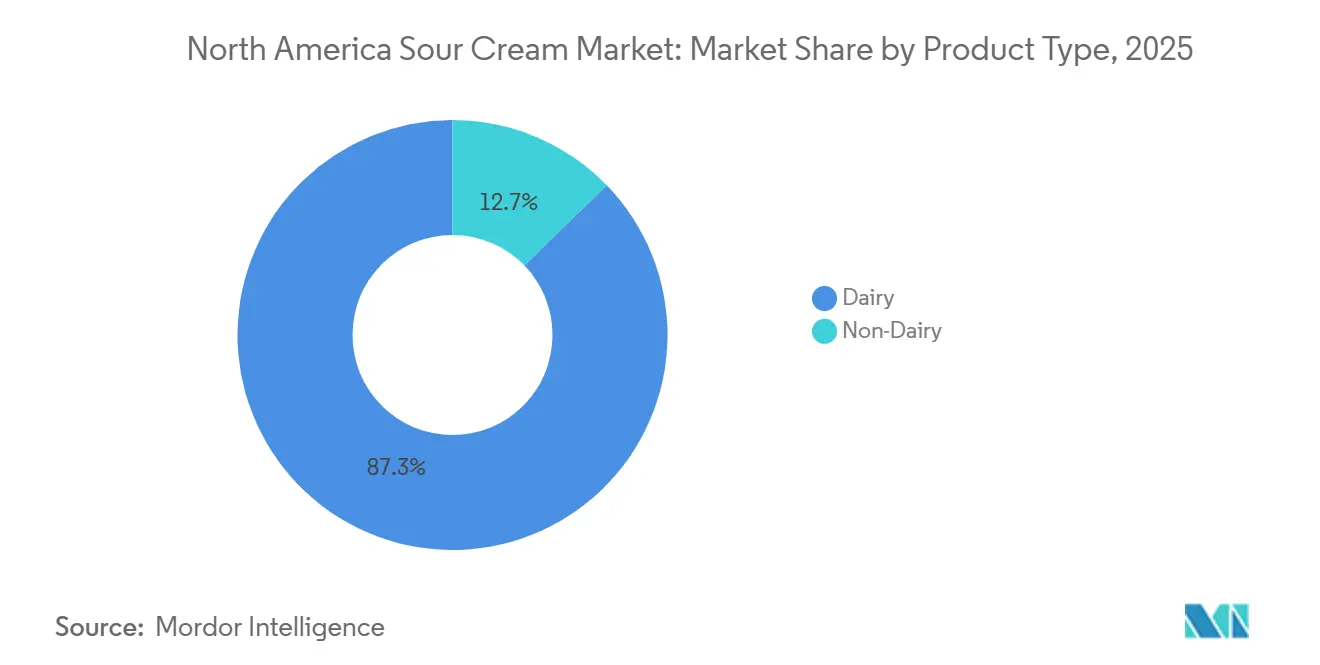
- Par type de produit, la crème aigre laitière détenait 87,26 % de la part du marché de la crème aigre en Amérique du Nord en 2025, tandis que la crème aigre non laitière devrait croître à un CAGR de 5,11 % jusqu'en 2031.
- Par type d'emballage, les barquettes et gobelets représentaient 65,32 % de la taille du marché de la crème aigre en Amérique du Nord en 2025, tandis que les flacons souples devraient se développer à un CAGR de 5,48 % jusqu'en 2031.
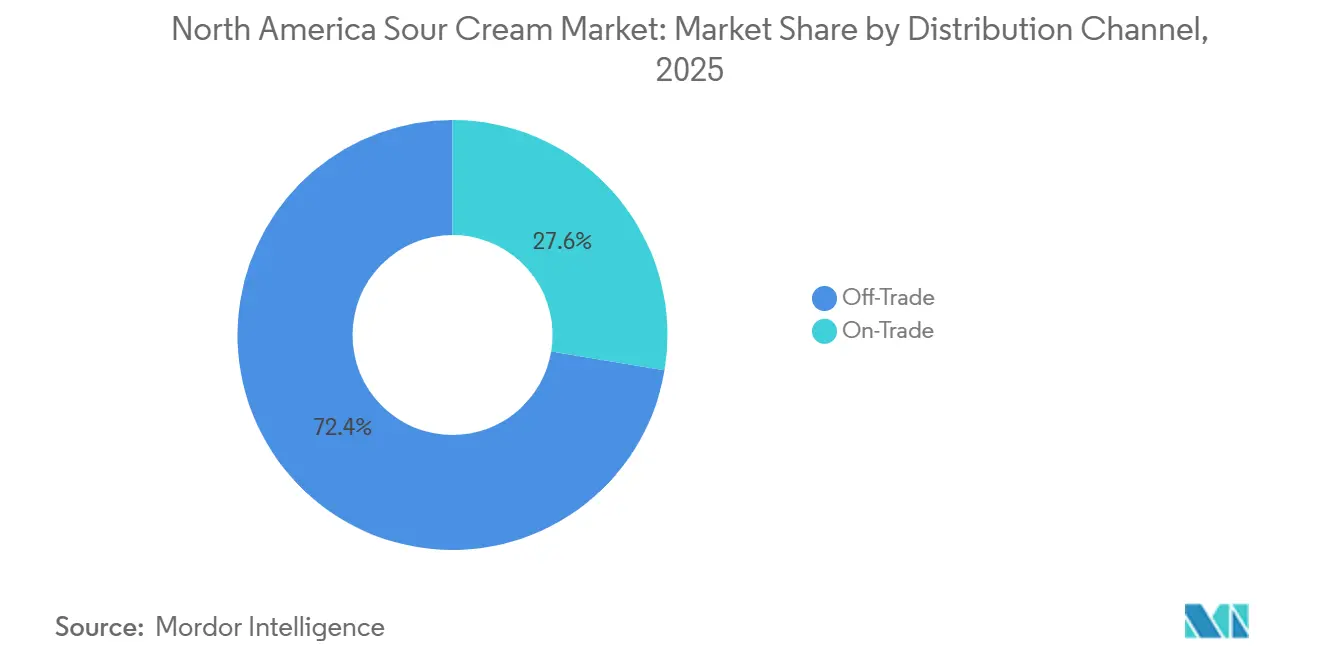
- Par canal de distribution, le circuit à domicile représentait 72,38 % de la taille du marché de la crème aigre en Amérique du Nord en 2025, tandis que le circuit hors domicile devrait croître à un CAGR de 5,38 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 56,48 % de la part du marché de la crème aigre en Amérique du Nord en 2025, tandis que le Canada devrait croître à un CAGR de 5,53 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Popularité croissante de la cuisine mexicaine et Tex-Mex | +0.9% | États-Unis, avec répercussions sur le Canada et le Mexique | Moyen terme (2 à 4 ans) |
| Demande croissante de condiments pratiques et prêts à l'emploi | +0.7% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Innovation produit et offres de crème aigre aromatisée | +0.6% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Demande croissante de produits allégés et moins caloriques | +0.5% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Expansion des produits laitiers biologiques et à étiquette propre | +0.5% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Applications polyvalentes en cuisine à domicile | +0.4% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Popularité croissante de la cuisine mexicaine et Tex-Mex
La cuisine mexicaine est largement présente dans les restaurants aux États-Unis, avec 11,00 % des restaurants américains servant de la cuisine mexicaine. La crème aigre bénéficie du passage des plats mexicains et Tex-Mex du choix occasionnel au restaurant vers les repas réguliers à domicile. Elle est utilisée comme garniture, base de trempette et ingrédient dans des recettes telles que les enchiladas, les tacos et les bols à burrito. Cette diversité d'utilisations aide le marché de la crème aigre en Amérique du Nord à maintenir la demande dans les circuits de vente au détail et de restauration. Les restaurateurs utilisent également la crème aigre ou la crema dans des plats où elle fait partie de la recette finale plutôt qu'une garniture facultative. Ce rôle peut soutenir les achats réguliers en restauration à mesure que les menus mexicains se développent.
Demande de condiments pratiques et prêts à l'emploi
Les formats pratiques transforment la façon dont les ménages utilisent la crème aigre lors de la préparation quotidienne des repas. Daisy Brand indique que son format de crème aigre en flacon souple est conçu pour un dosage facile et contrôlé. Ce format supprime le besoin d'une cuillère et facilite l'application de la crème aigre sur les tacos, les pommes de terre au four, les en-cas et les plats préparés. Cela peut augmenter les occasions d'utilisation par rapport à un pot conventionnel généralement ouvert pour la cuisine ou le service. Les fournisseurs d'emballages ont également développé des solutions de contrôle du débit pour les applications de crème aigre, montrant que la performance de distribution est devenue une caractéristique du produit. Le marché de la crème aigre en Amérique du Nord a donc la possibilité de gagner en valeur grâce à des emballages qui améliorent la praticité sans modifier le produit familier.
Innovation produit et offres de crème aigre aromatisée
L'innovation produit offre aux producteurs laitiers établis un moyen de défendre leur espace en rayon et d'attirer les consommateurs en quête de variété. Les nouveaux formats peuvent combiner la crème aigre traditionnelle avec des arômes, un dosage plus facile ou une liste d'ingrédients plus épurée. Aptar a reconnu son travail d'emballage avec Daisy Brand dans le cadre d'une relation fournisseur qui soutient le développement de produits à base de crème aigre. Les fournisseurs à base végétale utilisent également l'emballage et les allégations sur les ingrédients pour distinguer leurs alternatives. Elmhurst 1925 commercialise une crème aigre sans produits laitiers dans un sachet souple, ce qui place son produit dans le même espace de praticité que les formats laitiers grand public. Ces développements élargissent les choix disponibles sur le marché de la crème aigre en Amérique du Nord sans modifier le rôle central du produit en tant que condiment réfrigéré.
Demande de produits allégés et moins caloriques
La crème aigre allégée répond aux consommateurs qui souhaitent des produits laitiers familiers avec une teneur réduite en matières grasses ou en calories. Ce besoin est particulièrement pertinent pour les acheteurs qui lisent les étiquettes nutritionnelles ou gèrent les portions. Les producteurs peuvent répondre à cette demande par des produits légers, des emballages plus petits et des formulations qui maintiennent une texture crémeuse. Le secteur de la crème aigre en Amérique du Nord a également la possibilité de positionner les produits allégés aux côtés d'attributs protéinés et probiotiques lorsque ces caractéristiques sont soutenues par la formulation du produit. Un étiquetage clair est important car il permet aux consommateurs de comparer les options entières et allégées en rayon. Une gamme plus large de profils nutritionnels peut aider les producteurs à fidéliser les consommateurs qui pourraient autrement se tourner vers le yaourt ou les substituts à base végétale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations sanitaires liées à la teneur en graisses saturées et en calories | -0.6% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Prévalence croissante de l'intolérance au lactose et des sensibilités aux produits laitiers | -0.5% | États-Unis, Canada et Mexique | Long terme (≥ 4 ans) |
| Concurrence des produits laitiers de substitution | -0.4% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Exigences strictes en matière de sécurité alimentaire et de réglementation | -0.3% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations sanitaires liées à la teneur en graisses saturées et en calories
La crème aigre traditionnelle peut faire face à des pressions de la part des consommateurs qui surveillent les graisses saturées, les calories ou les portions. Les étiquettes nutritionnelles rendent ces attributs du produit visibles au point d'achat conformément aux règles américaines d'étiquetage alimentaire[1]. Certains consommateurs peuvent utiliser la crème aigre moins fréquemment, choisir des portions plus petites ou opter pour des alternatives allégées. Le yaourt grec, la crème fraîche et les produits fermentés à base végétale peuvent concurrencer les mêmes occasions de garniture et de trempette. Cette pression est plus forte dans les zones urbaines et à revenus élevés où les informations sur les ingrédients et les allégations santé peuvent influencer les choix alimentaires. Le marché de la crème aigre en Amérique du Nord doit donc proposer des choix clairs aux consommateurs qui souhaitent de l'indulgence, un contrôle des portions ou des options moins grasses.
Prévalence croissante de l'intolérance au lactose et des sensibilités aux produits laitiers
La malabsorption du lactose limite la base de consommateurs potentiels pour la crème aigre laitière conventionnelle. Le National Institute of Diabetes and Digestive and Kidney Diseases indique que la malabsorption du lactose touche environ 36,00 % des personnes aux États-Unis[2]. Cela crée un besoin pratique de produits laitiers sans lactose et non laitiers capables d'offrir un goût et une texture similaires. Cette limitation est importante car la cuisine mexicaine peut stimuler la consommation de crème aigre, tandis que plusieurs groupes de consommateurs qui apprécient cette cuisine peuvent également rechercher des options sans produits laitiers. Les consommateurs canadiens ont également accès à des informations et à un soutien sur l'intolérance au lactose par l'intermédiaire de la Fondation canadienne de la santé digestive. Les producteurs qui proposent des produits sans lactose crédibles via la grande distribution peuvent réduire le risque de volume associé à la sensibilité aux produits laitiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les produits laitiers maintiennent leur échelle tandis que les options non laitières gagnent en acceptationLa crème aigre laitière détenait 87,26 % de la part du marché de la crème aigre en Amérique du Nord en 2025, reflétant une distribution au détail établie, des marques reconnues et son utilisation dans les applications culinaires. Elle reste bien adaptée aux pommes de terre au four, aux soupes, aux trempettes et à de nombreux plats préparés où les consommateurs attendent une saveur laitière familière. Les producteurs laitiers bénéficient de systèmes de distribution réfrigérée qui desservent déjà les supermarchés, les grandes surfaces et les clients de la restauration. Leur principale tâche est de maintenir la pertinence de la catégorie pour les consommateurs qui recherchent des ingrédients simples, une teneur réduite en matières grasses ou des options sans lactose. Ces besoins font de la rénovation des produits un enjeu aussi important que la disponibilité de base sur le marché de la crème aigre en Amérique du Nord.
La crème aigre non laitière devrait croître à un CAGR de 5,11 % jusqu'en 2031, dépassant la catégorie globale. Elmhurst 1925 vend une crème aigre sans produits laitiers dans un sachet souple sans BPA, associant un produit à base végétale à une application pratique. Les produits à base d'avoine, de noix de cajou ou d'amandes peuvent séduire les consommateurs qui évitent le lactose ou préfèrent les aliments à base végétale. Leur progression en grande distribution dépend du goût, de la texture, de la transparence des ingrédients et du positionnement aux côtés des produits laitiers établis. Le secteur de la crème aigre en Amérique du Nord verra probablement les produits laitiers et non laitiers se concurrencer pour les mêmes occasions de repas plutôt que d'opérer comme des catégories séparées.


Par type d'emballage :
les barquettes en tête tandis que les flacons souples améliorent l'usage quotidienLes barquettes et gobelets détenaient 65,32 % de la taille du marché de la crème aigre en Amérique du Nord en 2025, car les consommateurs connaissent ce format et les détaillants disposent d'un espace en rayon réfrigéré établi pour celui-ci. Le format convient bien à la cuisine, à la pâtisserie, aux repas en famille et aux recettes utilisant des portions plus importantes. Il offre également aux producteurs un moyen familier et rentable de vendre des produits standard et allégés. Les barquettes restent pertinentes car de nombreux ménages utilisent la crème aigre comme ingrédient plutôt que seulement comme garniture. Leur position est donc soutenue par une utilisation régulière dans les cuisines domestiques et la préparation des repas.
Les flacons souples devraient croître à un CAGR de 5,48 % jusqu'en 2031, le taux le plus rapide parmi les formats d'emballage. Les produits en flacon souple de Daisy Brand montrent comment un dosage contrôlé peut réduire les éclaboussures et faciliter les applications à usage unique. Aptar a mis en avant son travail avec Daisy Brand sur des emballages conçus pour le dosage de la crème aigre. Les sachets offrent également aux fournisseurs à base végétale un choix d'emballage qui soutient une présentation de produit simple et portable. Le marché de la crème aigre en Amérique du Nord peut utiliser l'innovation en matière d'emballage pour encourager l'utilisation lors des en-cas, des repas et des plats de style restaurant préparés à domicile.
Par canal de distribution :
le circuit à domicile assure l'échelle tandis que le circuit hors domicile prend de l'élanLes circuits à domicile représentaient 72,38 % de la part du marché de la crème aigre en Amérique du Nord en 2025, soutenus par les supermarchés, les hypermarchés, les magasins spécialisés et autres points de vente au détail. Les détaillants fournissent l'espace en rayon réfrigéré et les activités promotionnelles nécessaires pour que la crème aigre reste un produit de base dans les ménages. Les supermarchés peuvent offrir un large choix de produits standard, allégés, biologiques, sans lactose et à base végétale. Les épiceries de proximité jouent un rôle plus modeste mais peuvent répondre aux occasions de repas et de collations immédiates. Les plateformes d'épicerie en ligne peuvent également soutenir les multipacks et les formats plus petits adaptés aux habitudes de commande des ménages.
Les ventes hors domicile devraient se développer à un CAGR de 5,38 % jusqu'en 2031, reflétant la demande des restaurants, des opérateurs de restauration rapide, des traiteurs et des institutions. Les acheteurs de la restauration exigent un approvisionnement fiable, une cohérence standardisée et des emballages adaptés à la préparation en grande quantité. Les règles américaines de sécurité alimentaire exigent que les entreprises alimentaires respectent les exigences actuelles de bonnes pratiques de fabrication pour la production et la manipulation des aliments. Cela peut augmenter les exigences opérationnelles pour les fournisseurs cherchant à obtenir des comptes institutionnels. Le secteur de la crème aigre en Amérique du Nord peut bénéficier lorsque les producteurs développent des formats et des arrangements de service qui répondent aux besoins des restaurants et des institutions.

Analyse géographique
Marché de la crème aigre aux États-Unis
Les États-Unis détenaient 56,48 % de la part de marché de la crème aigre en Amérique du Nord en 2025, soutenus par leur vaste réseau de distribution au détail et une forte demande de la restauration. La cuisine mexicaine est très présente dans les restaurants américains, ce qui favorise l'utilisation fréquente de crème aigre et de produits connexes. Daisy Brand a lancé les travaux en mai 2025 pour la construction d'une installation de fabrication d'une valeur de 1,20 milliard USD à Boone, dans l'Iowa, qui devrait produire de la crème aigre et du fromage cottage. Cet investissement démontre que les États-Unis restent au cœur des capacités de production et de la concurrence entre marques. La sensibilité au lactose génère néanmoins une demande pour des formulations sans produits laitiers et sans lactose au sein de cette large base de consommateurs.
Marché de la crème aigre au Canada
Le Canada devrait croître à un CAGR de 5,53 % jusqu'en 2031, soit le taux le plus rapide parmi les zones géographiques couvertes. Sa population diversifiée, le développement du commerce alimentaire en ligne et les achats axés sur la santé créent des opportunités pour les produits conventionnels et alternatifs. Les consommateurs souffrant d'intolérance au lactose peuvent privilégier les produits laitiers sans lactose ou les options à base de plantes, un besoin reconnu par la Fondation canadienne de la santé digestive[3]. Les producteurs desservant le Canada doivent équilibrer l'innovation produit avec une distribution réfrigérée fiable. Le marché de la crème aigre en Amérique du Nord peut utiliser le Canada comme un débouché important pour des produits différenciés et des formats pratiques.
Marché de la crème aigre au Mexique
Le Mexique et le reste de l'Amérique du Nord représentent une part plus modeste de la catégorie régionale, mais restent stratégiquement pertinents car la crema et les garnitures laitières connexes font partie de nombreux plats locaux. La demande est liée à la cuisine à domicile, à la restauration de rue, aux repas au restaurant et à la popularité croissante de la cuisine mexicaine dans toute la région. Les relations d'approvisionnement transfrontalier en produits laitiers relient les producteurs, les transformateurs, les détaillants et les acheteurs de la restauration à travers l'Amérique du Nord. L'industrie de la crème aigre en Amérique du Nord a la possibilité d'adapter ses produits aux préférences gustatives locales tout en gérant les obstacles liés à la demande en matière d'intolérance au lactose.
Paysage concurrentiel
Concentration du Marché
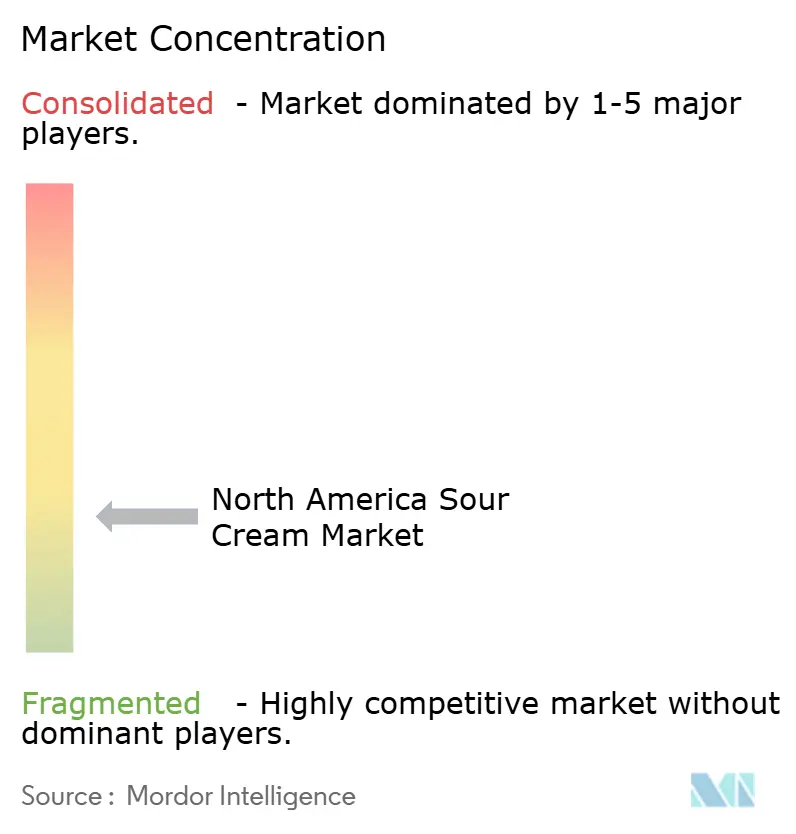
Le marché de la crème aigre en Amérique du Nord est fragmenté, avec une grande marque nationale, des coopératives laitières régionales et un groupe d'entreprises spécialisées et à base végétale. Une marque leader détenait une part estimée à 60,00 % de la catégorie de la crème aigre aux États-Unis en 2026. L'échelle soutient un large référencement en grande distribution, l'efficacité de la production et la capacité d'investir dans l'emballage et le développement de nouveaux produits. Les concurrents plus petits utilisent les allégations biologiques, la distribution régionale, les formulations sans produits laitiers ou les produits ciblés culturellement pour attirer l'attention. Le marché de la crème aigre en Amérique du Nord combine donc un leader clair en termes d'échelle avec plusieurs concurrents ciblés répondant à des besoins spécifiques.
La pose de la première pierre par Daisy Brand en mai 2025 de son installation de 1,20 milliard USD dans l'Iowa représente un investissement majeur en capacité directement lié à la production de crème aigre et de fromage blanc. La société a également annoncé un centre d'innovation de 24,00 millions USD à Garland, Texas, conçu pour développer les capacités de recherche et développement. Organic Valley a élargi sa gamme de fromages biologiques certifiés en mars 2025, reflétant l'investissement continu de la coopérative dans les produits laitiers biologiques. Ces mouvements montrent comment la capacité, la recherche et le développement de produits biologiques peuvent façonner les positions concurrentielles. Les producteurs disposant d'une large distribution peuvent utiliser ces investissements pour défendre leur espace en rayon à mesure que les alternatives deviennent plus visibles.
Les marques à base végétale se concurrencent par des ingrédients sans produits laitiers, des formats pratiques et un positionnement à étiquette propre. Le produit en sachet d'Elmhurst 1925 est un exemple de fournisseur associant une crème aigre sans produits laitiers à un format souple familier. Natural Grocers a élargi ses offres de yaourt biologique sous marque propre en 2025, indiquant un intérêt continu des détaillants pour les choix laitiers biologiques certifiés. Les entreprises du secteur de la crème aigre en Amérique du Nord doivent donc se concurrencer non seulement sur la saveur et la distribution, mais aussi sur le format, les allégations sur les ingrédients et l'adéquation nutritionnelle.
Leaders du secteur de la crème aigre en Amérique du Nord
-
Daisy Brand LLC
-
Dean Foods
-
Kraft Heinz Company
-
Organic Valley
-
Lactalis Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la crème aigre en Amérique du Nord Entreprises couvertes dans ce rapport
- Daisy Brand LLC
- Dean Foods Company
- The Kraft Heinz Company
- Organic Valley
- Groupe Lactalis
- Saputo Inc.
- HP HOOD LLC
- Dairy Farmers of America, Inc.
- Tillamook County Creamery Association
- Prairie Farms Dairy, Inc.
- Green Valley Creamery
- Hiland Dairy Foods
- LALA U.S., Inc.
- V&V Supremo Foods, Inc.
- Fonterra Co-operative Group Limited
- Danone S.A.
- Unilever PLC
- Meiji Holdings Co., Ltd.
- Redwood Hill Farm & Creamery, Inc.
- Klondike Cheese Co.
Lire l’analyse des entreprises de marché de la crème aigre en Amérique du Nord
Développements industriels récents dans Marché de la crème aigre en Amérique du Nord
- Mai 2025 : Daisy Brand a posé la première pierre d'une installation de fabrication de 1,20 milliard USD d'une superficie de 1 million de pieds carrés à Boone, Iowa. L'usine, dont l'ouverture est prévue au troisième trimestre 2028, produira initialement de la crème aigre et du fromage blanc, créera 255 emplois avec un salaire moyen de 34,75 USD/heure et nécessitera du lait d'environ 43 000 vaches par jour. Cet investissement signale l'intention du leader du marché d'augmenter préventivement les capacités en anticipation de la croissance des volumes de la catégorie.
- Mars 2025 : Utz Brands, Inc. a introduit une saveur Crème Aigre et Oignon dans sa gamme de Mini Bretzels Mélangés, élargissant son portefeuille de snacks aromatisés. Disponibles en emballages de 12 onces, ces bretzels de taille bouchée combinent les saveurs acidulées de la crème aigre et de l'oignon savoureux et sont proposés en trois formes : torsades, anneaux et gaufres.
- Janvier 2024 : Elmhurst 1925 a lancé une crème aigre à base végétale, élargissant son portefeuille de produits au-delà des boissons sans produits laitiers vers les produits alimentaires à base végétale. Fabriqué à base de lait d'avoine et de protéines de chanvre, le produit est conçu comme une alternative directe à la crème aigre laitière traditionnelle, offrant une texture crémeuse et une saveur acidulée sans gommes, charges ou émulsifiants ajoutés.
Périmètre du rapport sur le marché de la crème aigre en Amérique du Nord
Le rapport sur le marché de la crème aigre en Amérique du Nord fournit une analyse complète du marché, segmenté par type de produit, type d'emballage, canal de distribution et géographie. Par type de produit, le marché est catégorisé en crème aigre laitière et crème aigre non laitière. Sur la base du type d'emballage, le marché est segmenté en barquettes et gobelets, flacons souples, sachets, bocaux et portions individuelles. Par canal de distribution, le marché est divisé en circuits hors domicile et à domicile, le segment à domicile étant subdivisé en supermarchés et hypermarchés, épiceries de proximité, circuits de vente au détail en ligne et autres canaux de distribution. Géographiquement, le rapport couvre les États-Unis, le Canada, le Mexique et le reste de l'Amérique du Nord. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
Par type de produit
| Crème aigre laitière |
| Crème aigre non laitière |
Par type d'emballage
| Barquettes et gobelets |
| Flacons souples |
| Sachets |
| Bocaux et portions individuelles |
Par canaux de distribution
| Circuit hors domicile | |
| Circuit à domicile | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Circuits de vente au détail en ligne | |
| Autres canaux de distribution |
Par géographie
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par type de produit | Crème aigre laitière | |
| Crème aigre non laitière | ||
| Par type d'emballage | Barquettes et gobelets | |
| Flacons souples | ||
| Sachets | ||
| Bocaux et portions individuelles | ||
| Par canaux de distribution | Circuit hors domicile | |
| Circuit à domicile | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Circuits de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la crème aigre en Amérique du Nord jusqu'en 2031 ?
La catégorie devrait croître à un CAGR de 3,59 % de 2026 à 2031, pour atteindre 1,97 milliard USD en 2031.
Quel type de produit domine les ventes de crème aigre en Amérique du Nord ?
La crème aigre laitière est en tête avec une part de 87,26 % en 2026, soutenue par des marques établies, la distribution au détail et l'utilisation quotidienne en cuisine.
Pourquoi les produits de crème aigre non laitière sont-ils en croissance ?
Les produits non laitiers devraient croître à un CAGR de 5,11 % jusqu'en 2031 car ils répondent aux besoins des consommateurs sensibles au lactose et des consommateurs à base végétale.
Quel format d'emballage de crème aigre connaît la croissance la plus rapide ?
Les flacons souples sont le format d'emballage à la croissance la plus rapide, avec un CAGR prévu de 5,48 % jusqu'en 2031.