
Taille et part du marché des réseaux d'accès radio en nuage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.18 Milliards de dollars |
| Taille du Marché (2031) | 40.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.32 % |
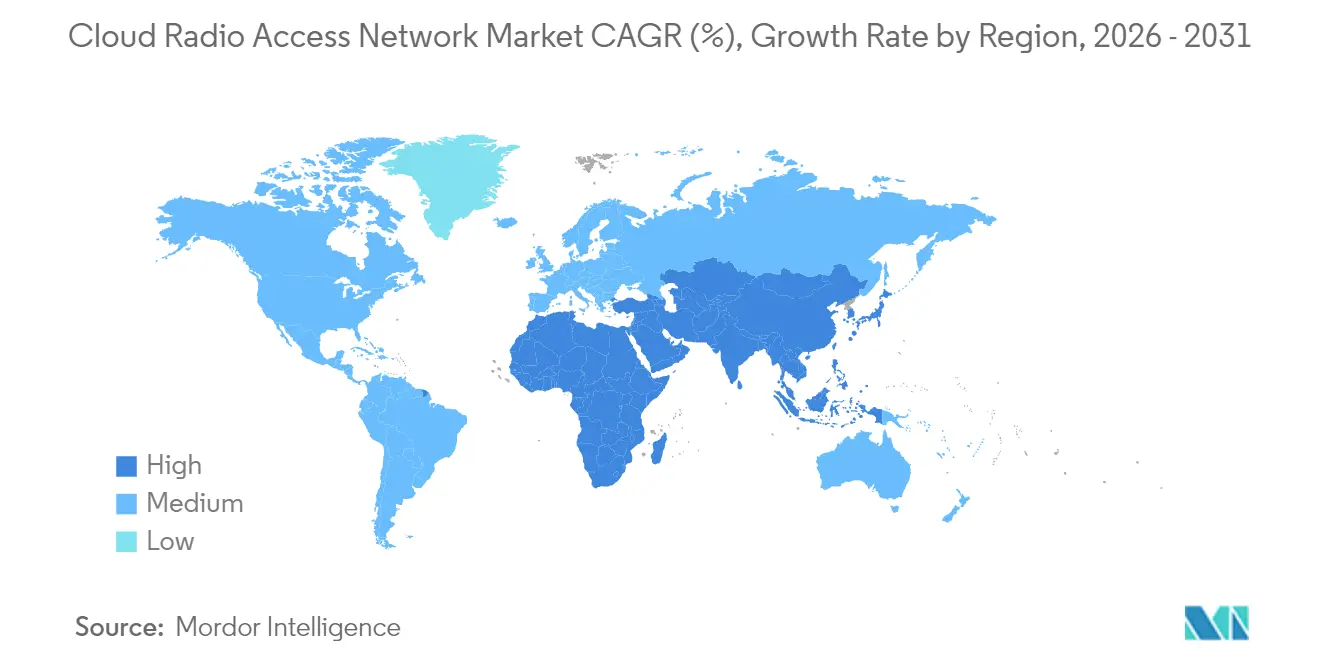
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
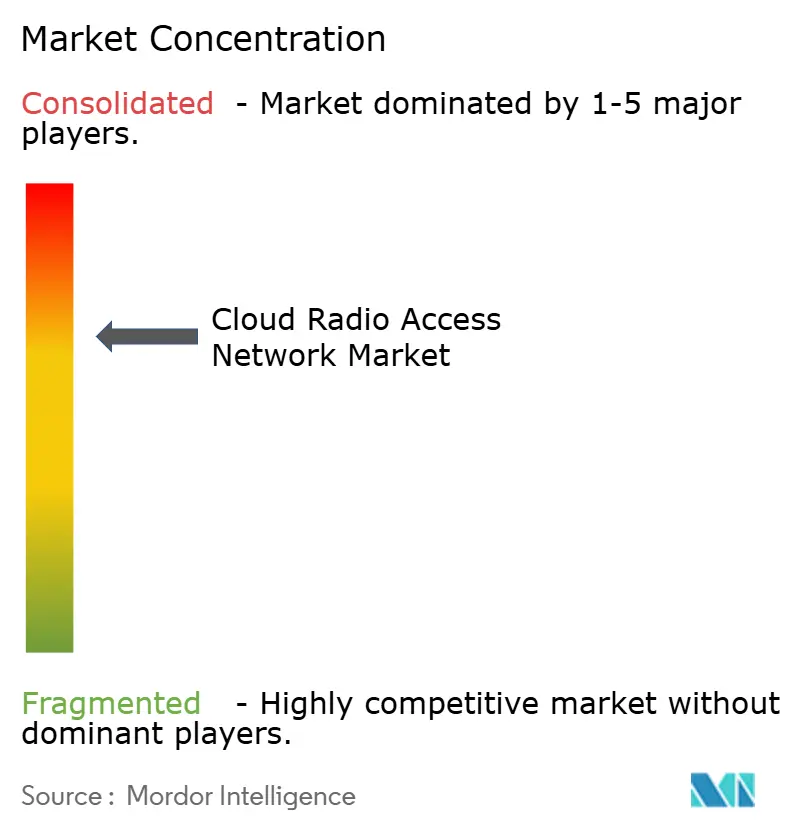
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux d'accès radio en nuage par Mordor Intelligence
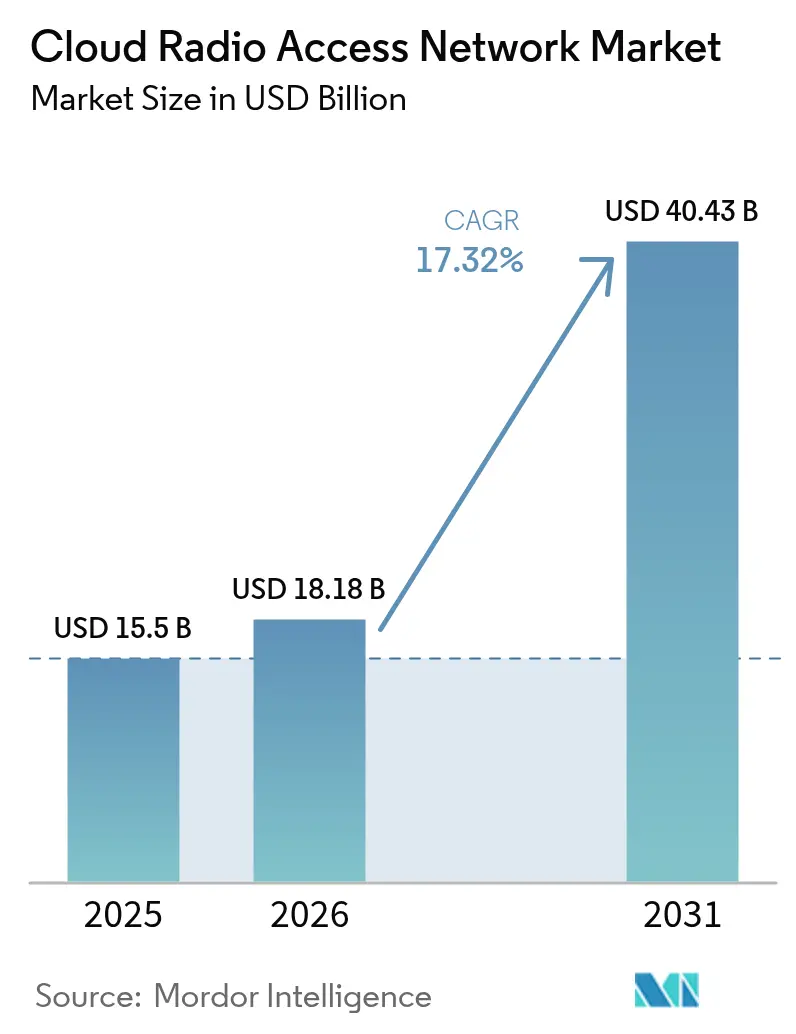
La taille du marché des réseaux d'accès radio en nuage devrait passer de 15,5 milliards USD en 2025 à 18,18 milliards USD en 2026 et atteindre 40,43 milliards USD d'ici 2031, à un TCAC de 17,32 % sur la période 2026-2031.
Les déploiements rapides de la 5G, la pression en faveur du traitement centralisé de la bande de base et la nécessité croissante de réduire les coûts d'exploitation des réseaux maintiennent la demande à un niveau élevé. Les opérateurs élaborent des stratégies de couverture multicouche dans les zones urbaines denses, où la mutualisation des ressources dans le nuage a commencé à améliorer le débit des sites cellulaires et l'utilisation du spectre. Des preuves commerciales aux États-Unis, au Japon et dans les principales capitales européennes indiquent également que la planification assistée par l'IA peut réduire la consommation d'énergie des radios actives, soutenant ainsi les objectifs de durabilité parallèlement à la modernisation des réseaux. La concurrence s'intensifie alors que les fournisseurs historiques défendent leurs parts face aux nouveaux entrants axés sur les logiciels, ce qui provoque une vague de partenariats combinant expertise radio, informatique et silicium pour accélérer les feuilles de route produits. Si le marché des réseaux d'accès radio en nuage bénéficie d'incitations politiques favorables, il fait encore face à des vents contraires liés aux calendriers de libération du spectre et aux goulots d'étranglement du fronthaul, qui varient fortement selon les pays.
Principaux enseignements du rapport
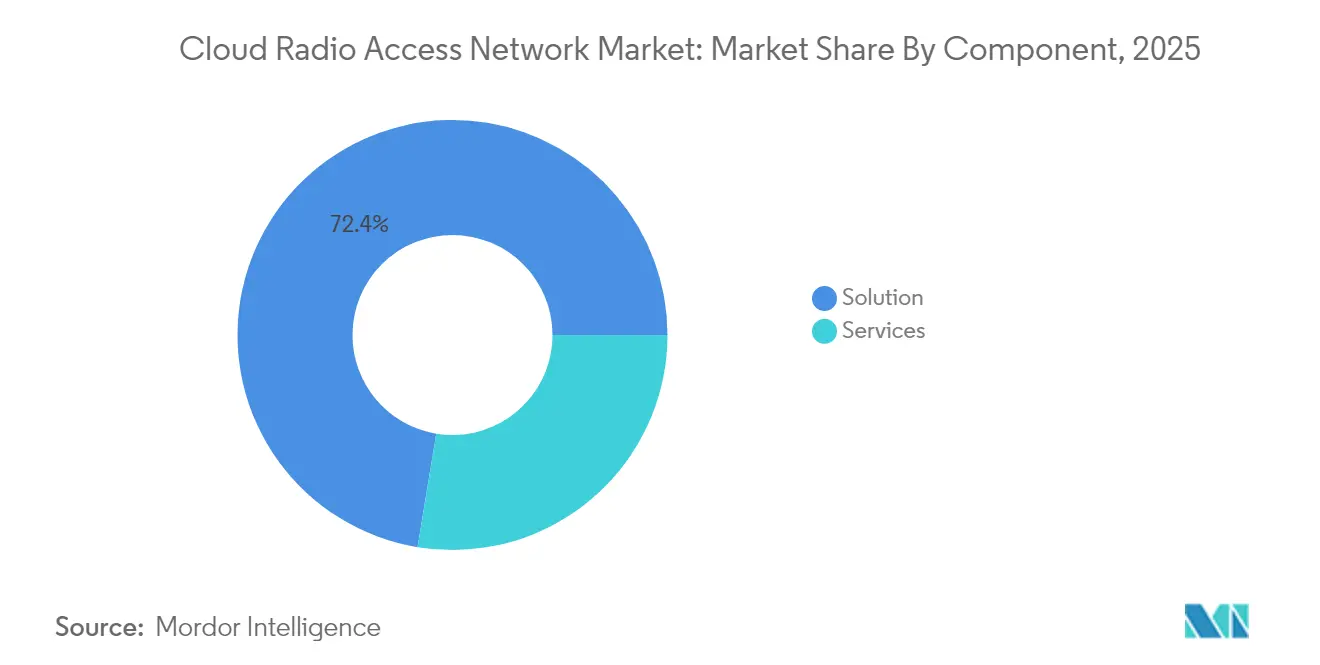
- Par composant, les solutions représentaient 72,40 % de la part du marché des réseaux d'accès radio en nuage en 2025, tandis que les services sont en passe d'enregistrer le TCAC le plus rapide, à 18,02 %, d'ici 2031.
- Par type de réseau, la 5G représentait 61,80 % des revenus en 2025 ; l'Open RAN devrait se développer à un TCAC de 26,4 %, en tête de la croissance du segment.
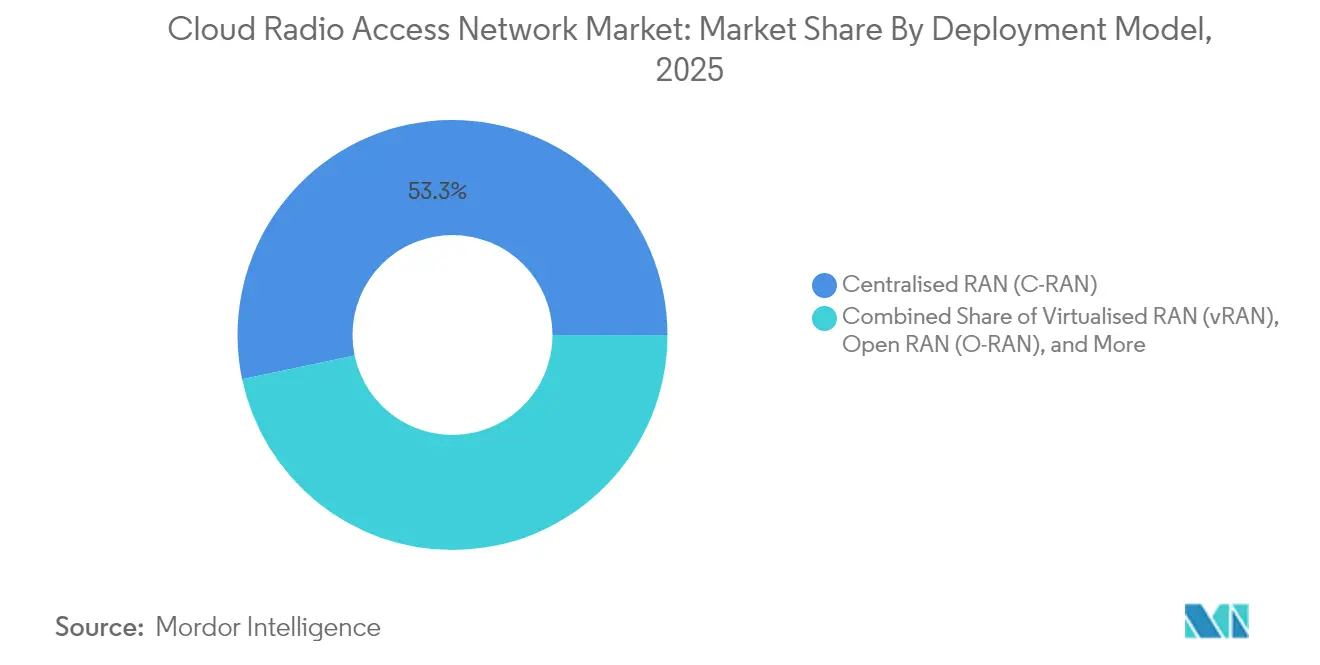
- Par modèle de déploiement, le RAN centralisé détenait 53,30 % de la taille du marché des réseaux d'accès radio en nuage en 2025, tandis que l'Open RAN mène la croissance future avec un TCAC de 26,4 %.
- Par utilisateur final, les opérateurs de réseaux mobiles représentaient 66,20 % de la part en 2025, mais les réseaux d'entreprise devraient progresser à un TCAC de 18,93 %.
- Par géographie, l'Asie-Pacifique a capté 38,60 % du marché des réseaux d'accès radio en nuage en 2025 et affiche également le TCAC le plus élevé, à 22,4 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements rapides de la 5G et densification | +5.20% | Mondial, plus élevé en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Économies de CAPEX et d'OPEX grâce à une bande de base centralisée | +3.80% | Mondial | Court terme (≤ 2 ans) |
| Explosion du trafic de données mobiles | +4.10% | Mondial, particulièrement aigu dans les centres métropolitains | Moyen terme (2 à 4 ans) |
| Adoption de la virtualisation des réseaux et du SDN | +2.90% | Amérique du Nord, Europe, marchés avancés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption de l'optimisation RAN pilotée par l'IA (tendance émergente) | +2.3% | Amérique du Nord, Europe, Chine, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Les réglementations sur l'efficacité énergétique favorisent le RAN cloud (tendance émergente) | +1.8% | Europe, Amérique du Nord, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les déploiements rapides de la 5G et la densification entraînent des changements architecturaux
Les opérateurs mondiaux activent les couches 5G en bande médiane et ajoutent des petites cellules pour combler les lacunes de couverture. Dans cet environnement, le marché des réseaux d'accès radio en nuage fournit les pools de calcul centralisés nécessaires pour gérer des milliers de radios sans dupliquer le matériel. Des essais sur le terrain à Tokyo, Séoul et New York montrent que le déplacement dynamique des charges de travail de la bande de base peut augmenter le taux d'utilisation de 30 % et améliorer le débit de pointe des cellules de 25 %. Les cœurs 5G autonomes commerciaux coordonnent désormais la planification sensible au temps avec des fonctions de bande de base virtuelles, soulignant comment les principes natifs du nuage raccourcissent les cycles de publication des fonctionnalités. Les déploiements à grande échelle en Chine et aux États-Unis révèlent qu'un même site cloud peut héberger plusieurs générations radio, facilitant les décisions de réaffectation du spectre et soutenant des trajectoires de migration progressives. Ces avantages stimulent les investissements continus, notamment là où les obligations de couverture intérieure nécessitent des grilles radio denses.
Les économies de CAPEX et d'OPEX soutiennent le modèle économique
L'attrait économique des pools de bande de base virtualisés est immédiat : la mutualisation réduit la duplication du matériel, diminue les coûts immobiliers et simplifie les mises à niveau. Des études de cas de fournisseurs en Amérique du Nord indiquent que les opérateurs qui ont consolidé trois types de bandes de base héritées en un seul cluster cloud ont enregistré des réductions de CAPEX proches d'un tiers lors des déploiements de la première année. Les baisses d'OPEX suivent à mesure que les outils d'automatisation étendent la maintenance préventive et les mises à jour logicielles à distance. Les factures d'énergie diminuent lorsque les planificateurs IA placent les radios à faible charge en modes de veille profonde pendant les périodes creuses, améliorant ainsi le profil d'efficacité énergétique du réseau. Ces économies soutiennent des plans d'expansion 5G ambitieux, notamment pour les opérateurs qui équilibrent leurs engagements en matière de dividendes avec la nécessité d'améliorer la qualité de service. À mesure que les modèles de tarification à la consommation pour le cloud public gagnent du terrain, les opérateurs bénéficient d'une flexibilité accrue pour aligner leurs dépenses sur les pics de trafic, renforçant ainsi l'attrait de l'architecture cloud.
La croissance exponentielle des données mobiles nécessite une innovation architecturale
Ericsson prévoit 6,3 milliards d'abonnements 5G d'ici 2030, la 5G représentant 80 % du trafic mobile total[1]Ericsson, "Rapport sur la mobilité T4 2024," ericsson.com. Ce volume met à rude épreuve les architectures RAN traditionnellement distribuées, où les ressources de bande de base restent inactives lors des creux de demande mais atteignent leur maximum lors des pics. Le marché des réseaux d'accès radio en nuage répond en déplaçant le traitement vers des emplacements centraux, permettant la mutualisation des ressources sur des dizaines de sites cellulaires. Les opérateurs à Singapour et à Stockholm ont signalé une amélioration du débit en liaison montante de 20 à 30 % après l'activation de fonctionnalités de gestion coordonnée des interférences rendues possibles par le calcul mutualisé. La centralisation simplifie également l'agrégation de porteuses multibandes, soutenant la diffusion vidéo en continu et les services XR émergents qui font monter les exigences en matière de bande passante. À mesure que les économies axées sur le mobile se tournent vers les applications immersives, le RAN cloud se distingue comme une réponse évolutive aux pics de trafic imprévisibles.
La virtualisation des réseaux et l'adoption du SDN reconfigurent les stratégies
Les réseaux cœur fonctionnent déjà sur des piles natives du nuage, faisant de la couche radio la prochaine étape logique vers une élasticité totale de bout en bout. L'O-RAN ALLIANCE confirme que la plupart des opérateurs de premier rang exploitent désormais des clusters pilotes de RAN virtualisé ou des sites commerciaux précoces[2]O-RAN ALLIANCE, "Enquête opérateurs 2025," o-ran.org. L'intégration du RAN dans des cadres de contrôle SDN plus larges permet aux équipes d'ingénierie de modifier les politiques de découpage en tranches en quasi-temps réel, en adaptant les profils de latence aux accords de niveau de service des entreprises. Les fournisseurs ont commencé à livrer des fonctions de bande de base conteneurisées déployables sur des serveurs génériques, ce qui harmonise les chaînes d'approvisionnement et réduit la dépendance au matériel propriétaire. Les pionniers rapportent que les pipelines de type DevOps raccourcissent les délais de publication des logiciels de plusieurs trimestres à quelques semaines. Ensemble, ces facteurs soutiennent une transition de l'écosystème vers des interfaces ouvertes, donnant aux acheteurs un plus grand pouvoir de négociation et stimulant une saine concurrence entre fournisseurs sur l'ensemble du marché des réseaux d'accès radio en nuage.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté du spectre et limites réglementaires | -2.70% | Mondial, avec un impact plus élevé dans les marchés en développement | Moyen terme (2 à 4 ans) |
| Fibre fronthaul limitée et défis de latence | -3.10% | Marchés émergents, zones rurales dans les marchés développés | Court terme (≤ 2 ans) |
| Risques de sécurité et de confidentialité dans l'architecture centralisée (courant dominant) | -2.4% | Amérique du Nord, Europe, segments entreprises à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Retour sur investissement incertain dans les marchés émergents (tendance émergente) | -1.8% | Amérique latine, Afrique, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La rareté du spectre et les limites réglementaires freinent l'élan
La libération et la mise aux enchères rapides du spectre en bande médiane restent un facteur déterminant pour les déploiements 5G à l'échelle nationale. L'expiration de l'autorité d'enchères de la Commission fédérale des communications des États-Unis en 2024 a introduit une incertitude autour des futures libérations, ralentissant certains cycles d'investissement des opérateurs[3]Commission fédérale des communications, "Rapport 2024 sur le marché des communications," fcc.gov. De nombreux marchés émergents sont également aux prises avec des processus d'attribution opaques ou à motivation politique qui retardent le déploiement clé en main des couches 5G optimisées pour le RAN cloud. Même là où les licences sont en place, les conditions de bande de garde et les plafonds de niveau de puissance peuvent restreindre les configurations réseau, obligeant les opérateurs à s'appuyer sur des portefeuilles fragmentés qui compliquent la planification radio. Ces réalités modèrent la vitesse de déploiement et peuvent repousser le moment où les économies de mutualisation deviennent convaincantes.
La fibre fronthaul limitée et les défis de latence contraignent le déploiement
La centralisation de la bande de base exige des liaisons fronthaul à haute capacité et à faible latence. Dans les zones rurales d'Amérique du Nord et dans certaines parties de l'Asie du Sud-Est, la densité insuffisante de fibre contraint les opérateurs à conserver des nœuds de bande de base distribués, diluant les avantages de la mutualisation. Cisco note que les architectures fronthaul paquetisées progressent mieux là où les locations de fibre noire ou les droits de passage des services publics réduisent les coûts de tranchée[4]Cisco Systems, "Architecture de transport 5G," cisco.com. Là où la portée de la fibre reste limitée, les opérateurs déploient une compression adaptative ou des divisions fonctionnelles plus élevées qui assouplissent les budgets de latence, mais ces options réduisent certains gains d'efficacité spectrale. Combler cet écart dépendra d'investissements public-privé coordonnés et de modèles d'hôte neutre en gros qui rendent les liaisons à haute bande passante abordables au-delà des cœurs métropolitains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services débloquent de la valeur dans les déploiements complexesLa taille du marché des réseaux d'accès radio en nuage issue des solutions a atteint 11,22 milliards USD en 2025, soit 72,40 % des revenus du segment. Pourtant, le marché des services se développe plus rapidement à un TCAC de 18,02 % à mesure que les environnements multi-fournisseurs deviennent la norme. Les premières installations en terrain vierge nécessitaient principalement du matériel et des licences de bande de base virtualisée, mais les mises à niveau actuelles en terrain brun exigent intégration, optimisation du réseau et support du cycle de vie. Les opérateurs en Europe signent des contrats de services gérés pluriannuels qui associent l'analyse des performances pilotée par l'IA à l'activation DevOps, permettant aux équipes internes de se concentrer sur la conception de nouveaux services. Les équipes de conseil guident désormais la réaffectation du spectre, la sélection des divisions fonctionnelles et le séquençage de la migration, des rôles essentiels pour les opérateurs historiques qui équilibrent le trafic 4G hérité et les cas d'usage 5G privé émergents. Les fournisseurs de matériel répondent en intégrant des interfaces ouvertes et des flux de travail d'automatisation de référence, brouillant la frontière entre produit et service professionnel. En conséquence, cette combinaison pousse la part des services à représenter une proportion plus importante du pool de revenus du marché des réseaux d'accès radio en nuage à l'approche de 2031.
Un flux régulier d'innovations maintient la vitalité du secteur des solutions. Les grands acteurs du silicium ont introduit une accélération intégrée pour la formation de faisceaux et la correction d'erreurs en aval, augmentant la capacité de bande de base par unité de rack de plus de 2× par rapport aux lames de 2023. Les fournisseurs radio complètent ces gains avec des réseaux MIMO massif légers adaptés aux environnements de toiture et intérieurs. Ces avancées compriment le coût total de possession tout en élargissant la base de clients adressables, soutenant une croissance des revenus régulière, bien que modérée, du côté des solutions. Le résultat net est un paysage équilibré où les logiciels, le silicium et les services renforcent chacun la transition vers des couches radio orchestrées de manière centralisée, élargissant l'adoption dans les segments historiques et entreprises du marché des réseaux d'accès radio en nuage.


Par type de réseau :
la 5G prévaut tandis que l'Open RAN gagne du terrainEn 2025, le niveau 5G représentait 61,80 % des revenus globaux du marché des réseaux d'accès radio en nuage, les opérateurs consacrant des capitaux à l'exploitation du spectre en bande médiane. Les opérateurs ont rapidement pivoté vers des architectures autonomes, qui permettent le découpage en tranches et des pipelines à ultra-faible latence essentiels pour les charges de travail de l'Industrie 4.0. Les pools de bande de base virtualisés permettent d'exécuter la 5G non autonome, le LTE et le NR sur des serveurs communs, permettant aux opérateurs d'éliminer progressivement la 3G au profit de mises à niveau de capacité. Bien que la 4G LTE génère encore des rendements significatifs, sa part diminue chaque année à mesure que l'utilisation intensive des données par les consommateurs se tourne vers les offres 5G avec des appareils subventionnés.
L'Open RAN affiche la trajectoire la plus rapide avec un TCAC de 26,4 % jusqu'en 2031, soutenu par des engagements de premier plan des opérateurs de premier rang nord-américains et asiatiques désireux de diversifier leurs chaînes d'approvisionnement. Les interfaces ouvertes du modèle encouragent les combinaisons du meilleur de chaque catégorie, mais la charge d'intégration reste considérable. Néanmoins, les résultats pilotes de réseaux en service à Dallas et à Séoul montrent que les piles MIMO massif multi-fournisseurs peuvent atteindre la parité d'efficacité spectrale avec les systèmes monolithiques lorsqu'elles sont orchestrées depuis une plateforme cloud unifiée. Le soutien réglementaire, tel que les programmes de subventions du gouvernement des États-Unis, offre un élan supplémentaire. Collectivement, ces forces positionnent l'Open RAN comme un perturbateur clé, élargissant la diversité des fournisseurs tout en intensifiant la dynamique concurrentielle sur l'ensemble du marché des réseaux d'accès radio en nuage.
Par modèle de déploiement :
le RAN centralisé établit la référence, l'Open RAN accélèreLe RAN centralisé a conservé 53,30 % de la taille du marché des réseaux d'accès radio en nuage en 2025, reflétant sa maturité et sa facilité d'intégration avec les topologies de transport existantes. De nombreux opérateurs adoptent une migration par étapes : les clusters urbains riches en fibre migrent en premier, suivis des cellules périurbaines à mesure que les mises à niveau du backhaul s'achèvent. Le déploiement de l'Open RAN apporte cependant une nouvelle courbe de coûts. Le programme pluriannuel d'AT&T vise à acheminer 70 % du trafic sur des plateformes compatibles ouvertes d'ici 2026, anticipant à la fois des économies de capital et d'exploitation. Les premières estimations des opérateurs en Europe suggèrent des économies sur les équipements supérieures à 40 % par rapport aux piles propriétaires lorsque les seuils de volume sont atteints.
Le RAN virtualisé sur des serveurs commerciaux standard fonctionne en parallèle, soutenant les adaptations en terrain brun où une ouverture complète n'est pas encore réalisable. Le RAN cloud hybride apparaît là où les limites de fibre ou d'alimentation nécessitent un traitement local, mélangeant des instances de cloud en périphérie avec des hubs métropolitains. Orange soutient publiquement une telle approche flexible, citant la nécessité d'équilibrer la réforme du spectre avec les contrats de sites hérités. Le résultat est une mosaïque de déploiements qui varie selon la géographie, avec des entrants en terrain vierge comme Rakuten Mobile adoptant pleinement l'Open RAN, et les opérateurs historiques superposant la virtualisation sur les grilles macro existantes. Ce pluralisme crée des opportunités de dépenses soutenues tout au long de la chaîne de valeur au sein du marché des réseaux d'accès radio en nuage.
Par utilisateur final :
les entreprises dynamisent la demande au-delà des opérateurs télécomsLes opérateurs de réseaux mobiles ont généré 66,20 % des revenus du marché des réseaux d'accès radio en nuage en 2025, mais l'expansion des réseaux privés sans fil augmente rapidement la part de portefeuille des entreprises. Les fabricants, les hôpitaux et les hubs logistiques déploient des cœurs 5G sur site à côté de nœuds RAN cloud pour garantir des performances déterministes. Ces clients valorisent la couverture intérieure, la souveraineté des données et les boucles de contrôle à faible latence que le Wi-Fi ne peut pas égaler. Avec l'émergence d'applications spécifiques aux secteurs verticaux, les fournisseurs de solutions ajoutent des passerelles de sécurité pré-intégrées et des modèles de tranches réseau, réduisant le temps de configuration et facilitant l'intégration informatique.
Les agences gouvernementales et de sécurité publique recherchent une couverture de campus résiliente, souvent en partenariat avec des sociétés de tours à hôte neutre qui mutualisent le capex entre plusieurs réseaux locataires. Les TowerCos voient le RAN cloud comme un levier pour héberger le trafic multi-opérateurs sans dupliquer l'électronique, élargissant ainsi leur portefeuille de services. Ce modèle d'infrastructure partagée accélère également la couverture rurale, une priorité politique dans de nombreuses économies émergentes. Collectivement, ces tendances portent le TCAC des entreprises à 18,93 %, garantissant que les clients non-télécoms deviennent un pilier de croissance central pour le marché des réseaux d'accès radio en nuage tout en renforçant les boucles de rétroaction d'innovation dans les feuilles de route des fournisseurs.
Analyse géographique
Marché des Réseaux d'Accès Radio en Nuage en Asie-Pacifique
L'Asie-Pacifique domine le marché des réseaux d'accès radio en nuage avec une part de revenus de 38,60 % en 2025 et affiche la croissance la plus élevée avec un CAGR de 22,4 %. Les déploiements agressifs de la 5G en Chine, au Japon et en Corée du Sud reposent sur des grilles de petites cellules à haute densité reliées à de grands centres de données régionaux. Les opérateurs à Shenzhen et à Séoul exploitent déjà des clusters commerciaux à interface ouverte dans les principaux quartiers d'affaires, démontrant la mutualisation du spectre en temps réel pour la diffusion vidéo lors des périodes de pointe des festivals. Les gouvernements mettent en place des cadres politiques favorables, tels que des remises sur les redevances de spectre pour les investissements dans la virtualisation. Les écosystèmes de fournisseurs se développent autour de bancs d'essai ouverts, et des coentreprises comme l'initiative OREX ciblent des opportunités d'exportation, consolidant ainsi le leadership de la région.
Marché des Réseaux d'Accès Radio en Nuage en Amérique du Nord
L'Amérique du Nord se classe deuxième en termes de revenus. Les opérateurs des États-Unis ont alloué des budgets de plusieurs milliards de dollars pour remplacer les équipements matériels hérités par des radios compatibles avec les interfaces ouvertes d'ici 2026. Les subventions fédérales accordées dans le cadre de la loi CHIPS and Science cofinancent la recherche sur les semi-conducteurs, ce qui renforce les moteurs de planification basés sur l'intelligence artificielle et confère une plus grande résilience aux chaînes d'approvisionnement nationales. Les premiers déploiements à Las Vegas et à Seattle démontrent que les nœuds en nuage accélérés par GPU peuvent satisfaire des exigences strictes de latence à la milliseconde pour les jeux en réalité étendue et l'automatisation industrielle. Les collaborations des opérateurs canadiens avec des fournisseurs finlandais et coréens élargissent la sphère d'innovation régionale, mettant en évidence les échanges technologiques transfrontaliers qui soutiennent le marché des réseaux d'accès radio en nuage au sens large.
Marché des Réseaux d'Accès Radio en Nuage en Europe
L'Europe accélère son adoption grâce à une combinaison de mandats réglementaires et de nécessités concurrentielles. Les opérateurs au Royaume-Uni, en Allemagne et en Espagne ont déployé les premiers sites macro 5G Open RAN commerciaux, soutenus par des laboratoires de test publics qui certifient l'interopérabilité entre les radios, les bandes de base et les systèmes de gestion. L'Union européenne consacre des tranches de financement à la R&D sur les réseaux 5G et 6G, ce qui renforce le vivier de talents académiques et industriels pour les logiciels RAN. Malgré un retard dans la couverture 5G autonome, les opérateurs historiques poursuivent des plans accélérés pour virtualiser leurs couches radio, invoquant un coût total de possession réduit et une innovation de services plus rapide comme principales motivations. Les programmes d'infrastructure en cours modernisent les dorsales en fibre optique dans les corridors ruraux, ce qui permettra d'éliminer un goulot d'étranglement historique et d'étendre davantage l'empreinte du marché des réseaux d'accès radio en nuage à travers la région.

Paysage réglementaire
Les déploiements de Cloud RAN se situent à l'intersection des licences télécoms et de la conformité en matière de sécurité cloud, et les politiques de spectre ainsi que les règles de chaîne d'approvisionnement peuvent affecter matériellement les déploiements. Aux États-Unis, l'expiration de l'autorité d'enchères de la Federal Communications Commission en 2024 a introduit une incertitude quant aux futurs calendriers de libération du spectre, ce qui peut ralentir le rythme des couches 5G nationales qui bénéficient le plus de la mutualisation centralisée du bande de base.
La surveillance axée sur la sécurité se renforce parallèlement à l'adoption de l'Open RAN. En avril 2026, la FCC a adopté des règles sur les autorisations couvertes (publiées au Federal Register), avec des exigences de reporting devenant effectives le 9 juin 2026, augmentant les obligations de conformité liées à la sécurité nationale et au contrôle par des adversaires étrangers pour les autorisations de réseau. En parallèle, les organismes de normalisation du secteur qui influencent les achats et l'interopérabilité continuent de renforcer les exigences, notamment les spécifications publiées par l'ETSI et les travaux de l'O-RAN ALLIANCE qui alignent les implémentations d'interfaces ouvertes sur des exigences de sécurité de base renforcées.
Analyse de la chaîne de valeur
La chaîne de valeur du Cloud RAN commence par le silicium et le calcul (CPU, accélérateurs et GPU), les plateformes serveurs, et les fondations logicielles cloud-native (OS, environnements d'exécution de conteneurs et piles basées sur Kubernetes), puis se poursuit vers le bande de base virtualisé, l'orchestration, et les fonctions de contrôle intelligent du RAN. Les équipementiers, dont Ericsson, Nokia, Samsung, Huawei et ZTE, intègrent ces couches avec les radios et le transport. Les écosystèmes des hyperscalers et des plateformes, ainsi que des acteurs logiciels spécialisés, fournissent les éléments constitutifs du O-Cloud et du SMO qui permettent la désagrégation. En aval, les opérateurs (opérateurs de réseaux mobiles, entreprises et fournisseurs neutral-host) achètent des solutions et des services professionnels et managés pluriannuels pour l'intégration, l'optimisation, le renforcement de la sécurité et les opérations de cycle de vie.
Les normes d'interopérabilité et l'intégration multi-fournisseurs déterminent où la valeur s'accumule dans la chaîne. L'alignement des interfaces O-RAN (y compris A1, E2, O1 et O2) et les définitions du O-Cloud sont devenus des exigences d'achat pratiques, renforcées par la Spécification O-RAN ALLIANCE Release 5 et les spécifications techniques ETSI associées qui mettent l'accent sur la préparation à la production et les référentiels de sécurité. Des démonstrations récentes entre opérateurs et fournisseurs, notamment la validation par Ericsson et AT&T de l'adaptation de liaison native à l'IA sur une pile Cloud RAN utilisant le SoC Intel Xeon 6 (mars 2026), indiquent que les gains de performance dépendent de plus en plus d'un couplage étroit entre le logiciel RAN, les caractéristiques du silicium et l'automatisation. Cette dynamique renforce l'importance de l'intégration système, des tests et de la validation, et des services managés pour la mise à l'échelle des déploiements.
Paysage concurrentiel
Le marché des réseaux d'accès radio en nuage présente une concentration modérée, les cinq premiers fournisseurs contrôlant une part majoritaire en dehors de la Chine. Huawei assure son leadership grâce à des déploiements à grande échelle auprès des opérateurs nationaux, renforçant sa position dominante dans les marchés émergents. Ericsson revendique une part d'environ 37 % en dehors de la Chine, remportant des contrats avec des opérateurs de premier rang en Amérique du Nord et en Europe qui privilégient la compatibilité avec les interfaces ouvertes. Nokia suit de près, tirant parti de larges portefeuilles de services et de récentes acquisitions dans les réseaux optiques pour intégrer les solutions de transport et radio dans des offres cohérentes.
Samsung s'impose comme un challenger stratégique en combinant du silicium maison avec des radios MIMO massif optimisées pour l'Open RAN. Sa présence dans les déploiements en terrain vierge aux États-Unis signale une acceptation plus large de la diversification des chaînes d'approvisionnement. Les innovateurs logiciels Mavenir et Rakuten Symphony ciblent les couches de désagrégation où la valeur se déplace vers l'orchestration et l'automatisation. Ils se différencient par des microservices natifs du nuage et des modèles de place de marché qui simplifient l'intégration d'applications tierces. Les partenariats se multiplient : les fournisseurs de jeux de puces s'associent aux fabricants de serveurs OEM, les fabricants radio s'associent aux hyperscalers de cloud public, et les intégrateurs de systèmes fournissent des plans clé en main pour les secteurs verticaux d'entreprise. L'IA est au cœur de nombreuses nouvelles offres, où les moteurs d'inférence prédisent les charges de trafic et ajustent les états d'alimentation. Le résultat est un riche champ de rivalité, de coopération et de co-opétition qui propulse l'avancement continu sur l'ensemble du marché des réseaux d'accès radio en nuage.
Leaders du secteur des réseaux d'accès radio en nuage
Cisco Systems Inc.
Nokia Corporation
Huawei Technologies Co. Ltd.
Telefonaktiebolaget LM Ericsson
Intel Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Réseaux d'Accès Radio en Nuage
- Huawei Technologies Co. Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Cisco Systems Inc.
- Samsung Electronics Co. Ltd.
- ZTE Corporation
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems Inc.
- Parallel Wireless Inc.
- Rakuten Symphony
- Altiostar (Rakuten)
- CommScope Holding Co. Inc.
- Casa Systems Inc.
- Airspan Networks Inc.
- Hewlett Packard Enterprise (HPE)

Opportunités de marché et perspectives d'avenir
Les opérations RAN intégrant l'IA constituent un espace blanc concret où les architectures Cloud RAN traduisent le calcul mutualisé en gains de performance radio et en résultats mesurables de gestion énergétique. Une preuve visible est la démonstration par Ericsson et AT&T d'une adaptation de liaison native à l'IA sur une pile Cloud RAN utilisant le SoC Intel Xeon 6 en mars 2026, rapportant jusqu'à 20 % d'augmentation du débit par rapport aux méthodes basées sur des règles. Cela soutient l'intérêt des opérateurs pour des gains pilotés par logiciel sans remplacement massif des radios. Par ailleurs, la Spécification O-RAN ALLIANCE Release 5 a formalisé la gestion du cycle de vie du O-Cloud et des fonctionnalités d'économie d'énergie pour les unités radio ouvertes, élargissant le champ d'application des chaînes d'outils d'automatisation, de sécurité et d'optimisation dans les déploiements multi-fournisseurs.
Les déploiements en entreprise et hybrides élargissent également les opportunités pour les fournisseurs et intégrateurs capables de simplifier les choix de conception entre les variantes centralisées, virtualisées et Open RAN, en particulier lorsque les contraintes de fronthaul empêchent une centralisation complète. Le positionnement de Nokia autour de anyRAN et des écosystèmes plus larges de serveurs et de partenaires, y compris des collaborations liées aux options de déploiement en entreprise et aux plateformes cloud-native, reflète la demande des acheteurs pour des schémas flexibles couvrant l'edge sur site, les centres de données régionaux et les piles multi-fournisseurs. À mesure que davantage d'opérateurs passent des pilotes aux déploiements à grande échelle, l'intégration, l'observabilité, la conformité en matière de sécurité et les mises à niveau de type CI/CD devraient soutenir un plus grand pool de monétisation des services, en particulier dans les réseaux existants qui doivent maintenir simultanément la 4G/LTE et la 5G tout en ajoutant des interfaces ouvertes et une automatisation pilotée par l'IA.
Recent Industry Developments in Marché des Réseaux d'Accès Radio en Nuage
- Mars 2026 : Ericsson et AT&T ont démontré une adaptation de liaison native à l'IA sur une pile Cloud RAN alimentée par le SoC Intel Xeon 6, rapportant jusqu'à 20 % d'augmentation du débit par rapport aux méthodes basées sur des règles. Ce résultat souligne comment les fonctionnalités d'IA se déplacent vers le plan de données RAN et renforce l'importance d'une co-conception silicium-logiciel optimisée pour les performances de bande de base cloud-native.
- Juin 2025 : Ericsson a achevé un appel Cloud RAN 5G utilisant un serveur HPE ProLiant Compute DL110 Gen12 et un SoC Intel Xeon 6. Cette étape a renforcé le chemin de validation du Cloud RAN sur du matériel de calcul commercial standard, soutenant une diversité accrue des fournisseurs à travers les choix de serveurs et d'infrastructure.
- Décembre 2024 : Nokia et du ont déployé la première solution commerciale de Cloud RAN 5G standalone au Moyen-Orient et en Afrique en utilisant des serveurs Dell PowerEdge XR8620 et Red Hat OpenShift. Cette mise en service commerciale a élargi l'empreinte géographique du Cloud RAN au-delà des marchés d'adoption précoce et renforcé le rôle des plateformes cloud-native dans les déploiements RAN de qualité opérateur.


Marché des Réseaux d'Accès Radio en Nuage Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché du réseau d'accès radio en cloud (C-RAN) est défini comme le revenu lié au transfert du traitement de la bande de base radio depuis des sites distribués vers des ressources mutualisées, virtualisées ou cloud qui prennent en charge les réseaux mobiles et privés, y compris les logiciels, l'infrastructure et les services managés associés.
Exclusions du périmètre : Nous excluons les fonctions cloud du cœur de réseau télécom pur et le matériel RAN distribué traditionnel qui n'utilise pas le cloud ou la virtualisation pour le traitement de la bande de base.
Aperçu de la segmentation
- Par composant
- Solution
- Services
- Professionnel
- Géré
- Par type de réseau
- 5G
- 4G
- LTE
- 3G (EDGE)
- Par modèle de déploiement
- RAN centralisé (C-RAN)
- RAN virtualisé (vRAN)
- Open RAN (O-RAN)
- RAN cloud hybride
- Par utilisateur final
- Opérateurs de réseaux mobiles
- Entreprises
- Gouvernement et sécurité publique
- Hôte neutre/TowerCos
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites de départ et pour recueillir des signaux mesurables de demande et d'offre pouvant être vérifiés de manière répétée. Des sources publiques telles que l'UIT, la GSMA et la FCC ont été examinées pour les tendances d'abonnement mobile, les actions relatives au spectre et les indicateurs de calendrier de déploiement qui façonnent les investissements RAN.
Nous avons également référencé des sources telles que les versions 3GPP pour les jalons technologiques, les mises à jour des associations professionnelles et des normes sur l'Open RAN et la virtualisation, ainsi que les dépôts financiers publics et les présentations aux investisseurs pour l'orientation des dépenses d'investissement des opérateurs et les commentaires sur les revenus des fournisseurs. Le cas échéant, des abonnements payants pour les données financières et de renseignement sur les entreprises, les actualités et données financières, et les bases de données de brevets ont été utilisés pour confirmer les calendriers et éviter le double comptage de catégories logicielles adjacentes. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été examinées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été réalisés avec un mélange d'opérateurs de réseaux mobiles, d'équipes de réseau d'entreprise, de parties prenantes de tours et de neutral host, et de participants à l'écosystème impliqués dans le déploiement, l'intégration et les opérations. Comme il s'agit d'un marché mondial, nous avons vérifié les données sur l'APAC, l'EMEA et les Amériques afin de confirmer le rythme d'adoption par génération de réseau et de vérifier la cohérence des hypothèses moins visibles dans les données publiques.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Dirigeants (CXO) : 12 % | APAC : 40 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 37 % |
| Acteurs plus petits : 15 % | Managers : 59 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté avec une approche descendante où l'activité de déploiement de réseaux mobiles et l'adoption de la virtualisation ont été traduites en un pool de dépenses adressables pour le C-RAN, puis filtrées selon ce qui est effectivement déployé sous forme d'architectures centralisées, virtualisées ou Open RAN. Pour ancrer les totaux, nous avons corroboré les résultats avec des vérifications ascendantes sélectives, telles que des déploiements échantillonnés multipliés par des dépenses typiques par site ou par secteur, ainsi que des retours du canal sur les taux d'adoption de l'intégration et des services managés.
Les principaux intrants du modèle comprenaient des indicateurs tels que les ajouts de sites 4G et 5G, les calendriers d'enchères et de réaménagement du spectre, la répartition entre architectures centralisées et distribuées, la part attendue de bande de base virtualisée, et le mix de coûts typique entre logiciels, infrastructure et services. Lorsque les chiffres publics étaient incomplets, les lacunes ont été traitées à l'aide de proxys régionaux issus de profils d'opérateurs comparables, puis ajustées avec les retours d'entretiens afin d'éviter des changements irréalistes.
Les prévisions se sont appuyées sur une analyse de scénarios étayée par les avis d'experts sur le calendrier de densification 5G, la préparation de l'Open RAN et la priorisation des dépenses d'investissement, qui ont ensuite été mis en correspondance avec le calendrier des revenus par région. Les hypothèses ont été maintenues explicites afin qu'un analyste junior puisse réexécuter le modèle lorsqu'une nouvelle attribution de spectre, un changement de politique ou un plan de déploiement majeur modifie les perspectives.
Validation des données et cycle de mise à jour
La validation a été effectuée via plusieurs vérifications, en commençant par des tests de cohérence interne à travers les régions, les générations de réseau et le mix logiciel/infrastructure. Nous avons également comparé les totaux modélisés à des signaux indépendants tels que les commentaires sur les dépenses d'investissement des opérateurs, les empreintes de déploiement annoncées, et le rythme attendu d'adoption de la virtualisation, puis examiné les valeurs aberrantes avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements de politique majeurs, des évolutions marquées des dépenses des opérateurs, ou des changements significatifs dans les plans de déploiement Open RAN. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus récente avec des hypothèses alignées sur les conditions actuelles du marché.
Taille du marché du réseau d'accès radio en cloud selon Mordor Intelligence, comparée à d'autres estimations publiées
Les estimations publiées pour le dimensionnement du réseau d'accès radio en cloud diffèrent souvent car la limite du marché n'est pas cohérente, et parce que les années de référence et les fenêtres de croissance ne sont pas alignées. De petits choix, comme traiter l'Open RAN comme un marché distinct ou l'intégrer au Cloud RAN, peuvent modifier le total de manière significative.
En suivant les déploiements par génération de réseau et en actualisant les règles d'inclusion, Mordor Intelligence maintient le modèle centré sur les revenus liés aux architectures centralisées, virtualisées et Open RAN, plutôt que de comptabiliser des dépenses plus larges de cloud télécom ou de RAN distribué traditionnel. Les écarts proviennent également de la rapidité supposée de la baisse des prix, de la manière dont les services managés sont traités, et de la question de savoir si le calendrier monétaire et la cadence d'actualisation reflètent les changements récents en matière de déploiement et de dépenses d'investissement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,18 milliards USD (2026) | |
| Cabinet de conseil mondial A | 25,64 milliards USD (2025) | Utilise une année de référence antérieure et semble inclure un pool de dépenses RAN centralisées plus large, qui peut englober des budgets de modernisation de réseau adjacents allant au-delà des déploiements spécifiques au cloud et à la virtualisation. |
| Éditeur sectoriel B | 23,90 milliards USD (2024) | Part d'une base 2024 et applique une vision plus large des composants (incluant l'infrastructure et les services) avec moins d'exclusions déclarées, ce qui peut augmenter les totaux en mélangeant des catégories d'infrastructure RAN traditionnelles. |
La comparaison montre que la majeure partie de l'écart s'explique par le choix de l'année de référence et par la rigueur avec laquelle le périmètre est lié aux dépenses RAN pilotées par le cloud et la virtualisation. Avec des règles claires d'inclusion et d'exclusion et des vérifications croisées répétées par rapport aux signaux de déploiement et de dépenses d'investissement, l'estimation reste traçable aux moteurs de demande concrets et peut être mise à jour sans changer la logique chaque année.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des réseaux d'accès radio en nuage en 2026 ?
Le marché s'élève à 18,18 milliards USD en 2026.
Quel taux de croissance annuel composé (TCAC) est prévu pour le marché des réseaux d'accès radio en nuage jusqu'en 2031 ?
Les analystes prévoient un TCAC de 17,32 % pour 2026-2031.
Quelle région est en tête du marché des réseaux d'accès radio en nuage et à quelle vitesse croît-elle ?
L'Asie-Pacifique détient 38,60 % des revenus de 2025 et se développe à un TCAC de 22,4 % jusqu'en 2031.
Quel type de réseau devrait connaître la croissance la plus rapide dans les déploiements RAN cloud ?
L'Open RAN affiche le plus fort élan avec un TCAC de 26,4 % prévu pour 2026-2031.
Quelles économies de coûts les opérateurs peuvent-ils réaliser en adoptant des architectures RAN cloud ?
Des études indépendantes indiquent jusqu'à 49 % d'économies de CAPEX la première année et 31 % d'économies cumulées d'OPEX sur cinq ans par rapport au RAN distribué traditionnel.
Quels sont les principaux obstacles susceptibles de ralentir les déploiements du RAN cloud ?
La rareté du spectre, les retards réglementaires, la fibre fronthaul limitée et les exigences strictes en matière de latence restent les principaux obstacles.
Dernière mise à jour de la page le:



