
Taille et part du marché du network slicing
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
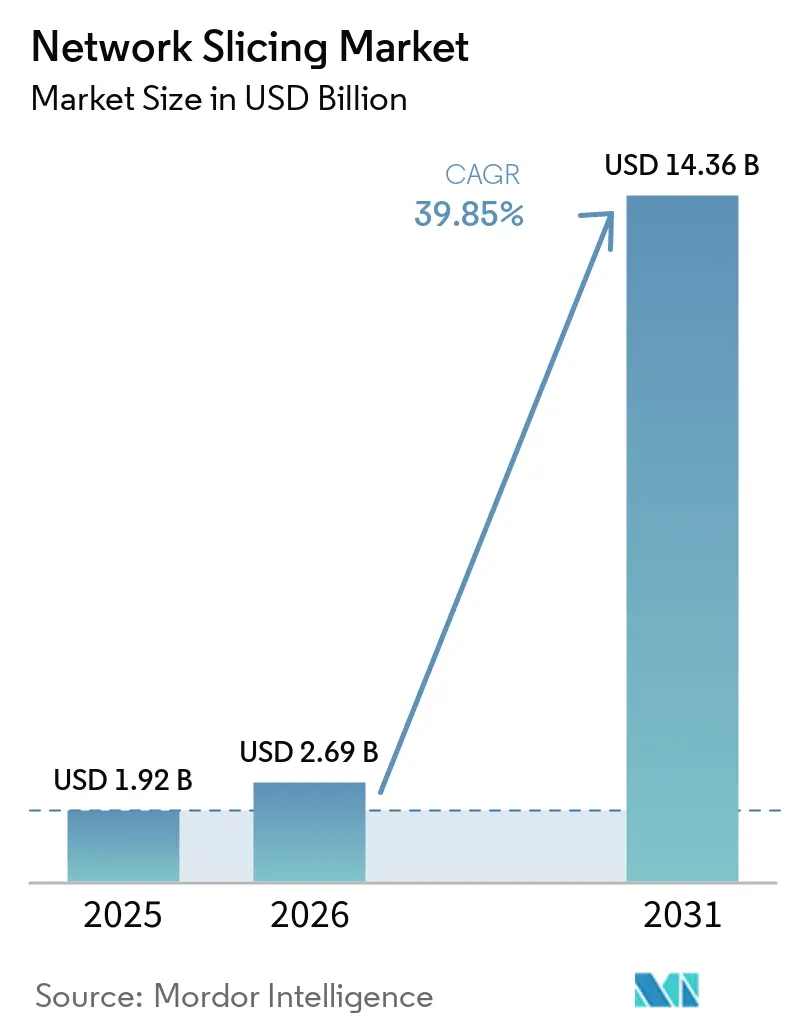
| Taille du Marché (2026) | 2.69 Milliards de dollars |
| Taille du Marché (2031) | 14.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 39.85 % |
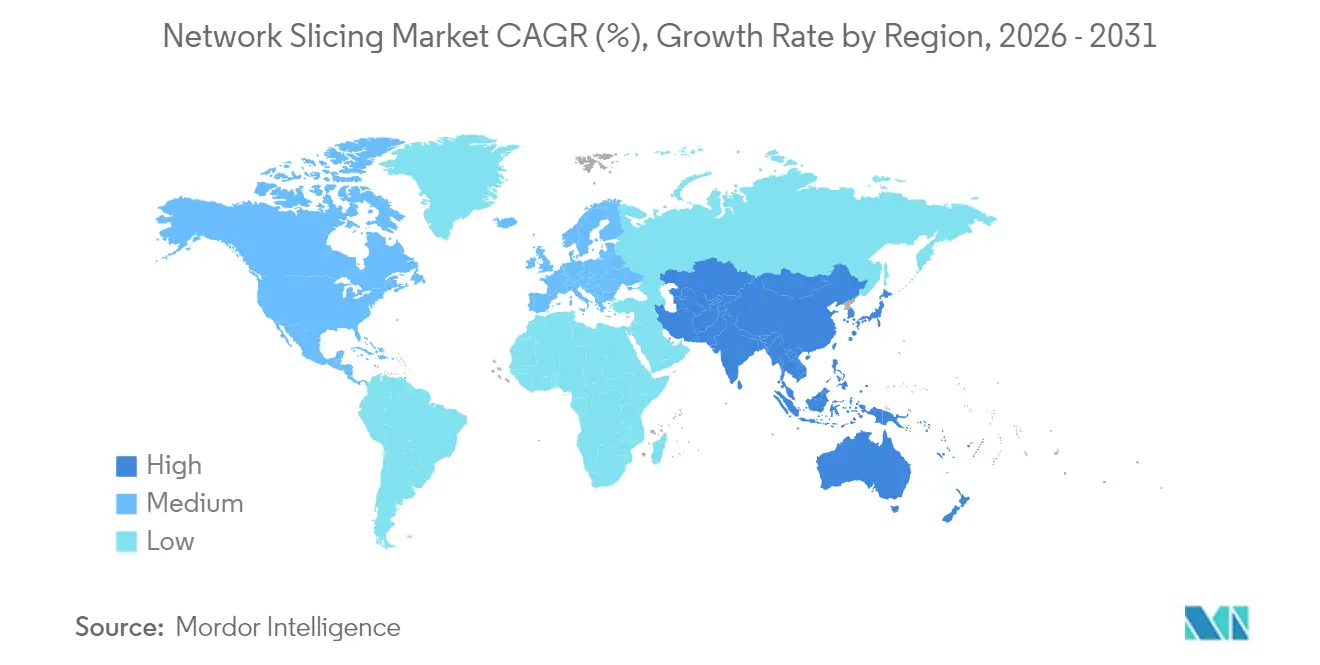
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
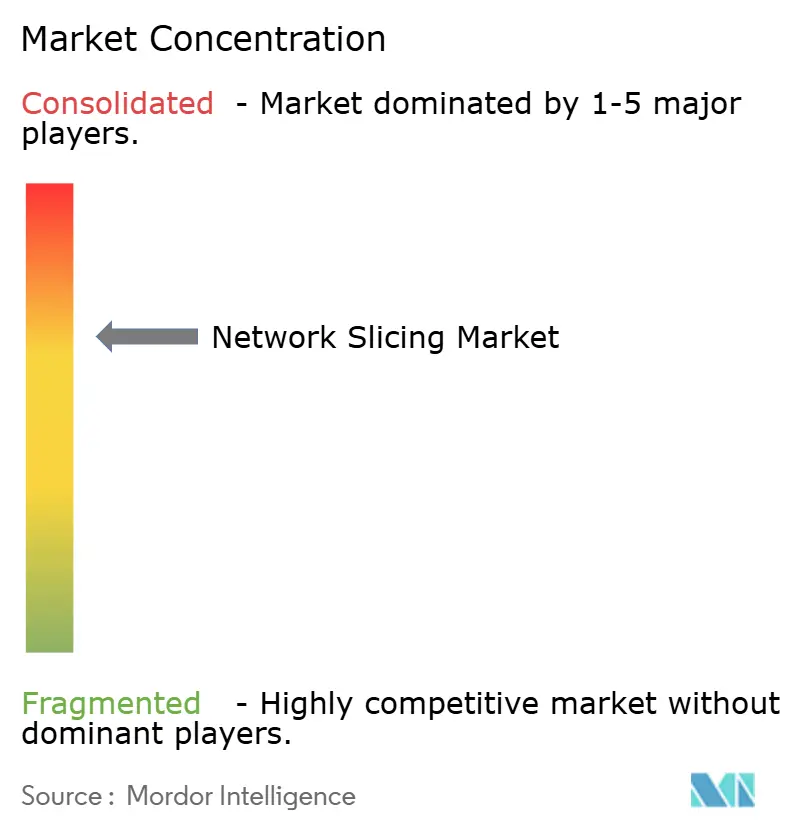
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du network slicing par Mordor Intelligence
La taille du marché du Network Slicing devrait s'étendre de 1,92 milliard USD en 2025 et 2,69 milliards USD en 2026 à 14,36 milliards USD d'ici 2031, enregistrant un CAGR de 39,85 % entre 2026 et 2031.
Le passage des connexions au mieux-effort vers des réseaux programmables et différenciés par service constitue le principal catalyseur, permettant aux fournisseurs de services de communication (FSC) de monétiser les investissements en 5G autonome (SA) grâce à des segments de réseau virtuels assortis de niveaux de service garantis. Les déploiements rapides de la 5G SA, le besoin de communications ultra-fiables à faible latence (URLLC) dans les usines de l'Industrie 4.0, et l'attrait des modèles de tranche en tant que service accélèrent l'adoption. L'intensité concurrentielle s'accroît à mesure que les fournisseurs d'infrastructure, les spécialistes des logiciels natifs du cloud et les hyperscalers s'efforcent de livrer des plateformes d'orchestration automatisant la gestion du cycle de vie des tranches. Les contraintes de chaîne d'approvisionnement persistent, notamment des délais d'approvisionnement en semi-conducteurs de 56 semaines, mais les opérateurs continuent de prioriser les investissements logiciels pour capter des flux de revenus portés par les développeurs via des API réseau en tant que code.
Principaux enseignements du rapport
- Par composant, le logiciel a capté 45,12 % de la part du marché du network slicing en 2025 ; le logiciel d'infrastructure progresse à un TCAC de 42,9 % jusqu'en 2031.
- Par modèle de service, les services gérés ont représenté 54,68 % de la taille du marché du network slicing en 2025, tandis que le réseau en tant que service affiche un TCAC de 41,3 % jusqu'en 2031.
- Par application, la surveillance à distance a détenu 36,25 % du marché du network slicing en 2025 ; le jeu mobile en nuage devrait croître à un TCAC de 43,1 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et le transport ont été en tête avec 27,85 % de la part du marché du network slicing en 2025 ; les médias et le divertissement s'étendent à un TCAC de 41,95 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 34,30 % du marché du network slicing en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 41,1 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements de la 5G SA accélérant le changement de demande des FSC | +12.5% | Mondial, avec l'Amérique du Nord et la Chine en tête | Moyen terme (2-4 ans) |
| Demande des entreprises en réseaux privés pour les tranches URLLC et eMBB | +10.2% | Amérique du Nord et UE, expansion vers l'APAC | Court terme (≤ 2 ans) |
| Convergence edge-cloud permettant une orchestration dynamique des tranches | +8.7% | Mondial, concentré dans les marchés urbains | Moyen terme (2-4 ans) |
| Urgence de monétisation des FSC face à la stagnation de l'ARPU | +6.8% | Mondial, particulièrement aigu sur les marchés matures | Court terme (≤ 2 ans) |
| API réseau en tant que code catalysant l'adoption des tranches portée par les développeurs | +5.3% | Amérique du Nord et UE initialement, expansion mondiale | Long terme (≥ 4 ans) |
| Offres de diffusion à distance basées sur les droits | +3.2% | Mondial, déploiement événementiel | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiements de la 5G SA accélérant le changement de demande des FSC
L'architecture 5G autonome débloque les capacités complètes du network slicing, permettant aux opérateurs de créer des réseaux logiques isolés avec des niveaux de service garantis que les cœurs de réseau hérités ne peuvent pas fournir. Le Japon a atteint 98 % de couverture par les stations de base 5G dans les zones désignées en avril 2024, stimulant les mises à niveau SA et signalant un pivot mondial vers une infrastructure prête pour le découpage. L'alliance d'Ericsson avec 12 opérateurs de premier rang cible un marché d'API réseau de 30 milliards USD d'ici 2030, s'appuyant sur le découpage comme fondement de la programmabilité[1]. Le déploiement hybride réseau privé 5G plus découpage de T-Mobile pour les données médicales d'urgence montre comment une connectivité différenciée peut être commercialisée rapidement.
Demande des entreprises en réseaux privés pour les tranches URLLC et eMBB
Les entreprises industrielles considèrent le découpage comme la voie la plus économique vers une connectivité déterministe. En Italie, Ericsson, TIM et Comau ont synchronisé des robots avec des jumeaux numériques en utilisant des tranches inférieures à 10 ms, prouvant les gains opérationnels en matière de maintenance prédictive et de support AR à distance. La Corée du Sud a alloué du spectre 5G privé à 56 sites en février 2024, illustrant le soutien des régulateurs à une infrastructure gérée par les entreprises qui repose sur l'isolation des tranches.
Convergence edge-cloud permettant une orchestration dynamique des tranches
Les plateformes d'orchestration pilotées par l'IA instancient désormais des tranches à la demande, optimisant les ressources radio, de transport et de cœur. L'automatisation Telco Cloud de VMware illustre une gestion conforme à la 3GPP qui fusionne les clusters edge avec les clouds centraux. Des recherches montrent que l'apprentissage par renforcement profond réduit la latence de bout en bout de 25 %, laissant entrevoir une gestion prédictive des tranches dans les déploiements denses. La première diffusion sportive en direct 5G en Malaisie a exploité une tranche activée par l'edge pour sécuriser la bande passante et une latence inférieure à 25 ms pour la production en temps réel.
Urgence de monétisation des FSC face à la stagnation de l'ARPU
À mesure que la voix et les données se banalisent, les fournisseurs de services de communication (CSP) considèrent le slicing comme une voie de montée en gamme premium. Les revenus des services 5G en Asie-Pacifique devraient dépasser 102 milliards USD d'ici 2031, un jalon atteignable uniquement si les opérateurs commercialisent des niveaux de latence différenciés et des API réseau. Le réseau Frontline Network Slice de Verizon pour la sécurité publique, lancé en 2025, démontre une volonté de payer pour des ressources dédiées[2]. Singtel a étendu les tranches grand public avec une sécurité renforcée à 1,5 million d'abonnés en 2024, prouvant l'adressabilité du marché de masse.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible pénétration de la 5G et préparation des appareils dans les économies émergentes | -8.4% | Marchés émergents APAC, MEA, Amérique latine | Moyen terme (2-4 ans) |
| Complexité de l'orchestration multi-domaine, charge OPEX | -6.7% | Mondial, affectant particulièrement les petits opérateurs | Court terme (≤ 2 ans) |
| Normes de certification de sécurité des SLA de tranches fragmentées | -4.2% | Mondial, avec des variations régionales | Long terme (≥ 4 ans) |
| Incertitude réglementaire sur le partage de spectre pour les tranches dynamiques | -3.8% | Juridictions réglementaires UE et Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Faible pénétration de la 5G et préparation des appareils dans les économies émergentes
Le network slicing exige une couverture SA généralisée ainsi que des terminaux capables de sélectionner des tranches, pourtant l'Europe n'affichait que 2 % de couverture SA contre 80 % pour la Chine fin 2024. Les retards dans les enchères 5G en Indonésie illustrent comment les lacunes politiques peuvent ralentir les déploiements, réduisant l'incitation des opérateurs à investir dans des plateformes de découpage.
Complexité de l'orchestration multi-domaine et charge OPEX
Seulement 15 % des opérateurs disposent d'une plateforme de découpage opérationnelle, car l'intégration multi-fournisseurs fait augmenter l'OPEX de 30 à 50 % par rapport à la gestion héritée. Les petits opérateurs font face à une pression sur les dépenses d'investissement pour moderniser leurs piles OSS/BSS avec des API ouvertes, ce qui les incite à se tourner vers des partenaires de services gérés capables de prendre en charge la charge de travail d'orchestration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
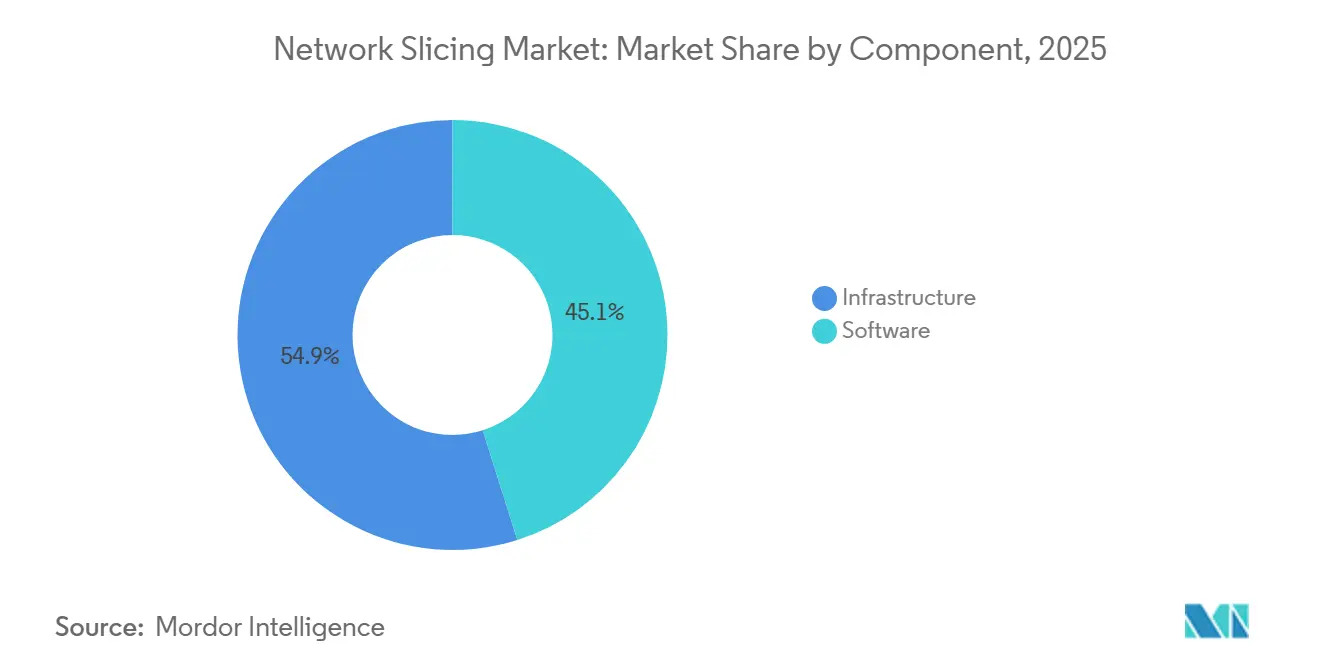
la domination du logiciel stimule l'automatisationLe logiciel détenait une part de 45,12 % du marché du Network Slicing en 2025 et croît à un CAGR de 42,9 %, grâce à l'accent mis par les opérateurs sur l'orchestration, l'assurance et les outils de sécurité. Les fournisseurs se différencient par des moteurs de politique basés sur l'intention qui ajustent la bande passante des tranches en temps réel. Les modules de sécurité qui isolent le trafic des locataires et valident l'intégrité des tranches sont désormais intégrés aux catalogues plutôt que vendus en tant qu'options supplémentaires, réduisant le délai de mise sur le marché et soutenant la monétisation multi-locataires. Le matériel d'infrastructure reste essentiel pour les cœurs 5G SA, mais sa croissance est à la traîne car les CSP exploitent les actifs RAN existants tout en orientant les nouveaux fonds vers la gestion automatisée des tranches. Les mises à niveau du transport se poursuivent, stimulées par la nécessité de garantir une latence déterministe sur les liaisons micro-ondes, fibre et IP/MPLS.
Les opérateurs évaluant le coût total de possession privilégient une infrastructure désagrégée avec des interfaces ouvertes, permettant aux fonctions réseau cloud-natives de résider sur des serveurs standard. Ce pivot modère les pics de dépenses d'investissement et accélère l'adoption des logiciels, renforçant le rôle central de l'automatisation dans le marché du Network Slicing. Les nœuds de calcul multi-accès en périphérie (MEC) intégrés dans les centres de données métropolitains étendent davantage la portée des logiciels, permettant l'instanciation localisée de tranches pour les charges de travail sensibles à la latence.
Par service :
les services gérés mènent l'adoption en entrepriseLes services gérés contrôlaient 54,68 % de la part de marché du Network Slicing en 2025 et devraient afficher un CAGR de 41,3 %, reflétant la préférence des entreprises pour les offres de tranche en tant que service clé en main. Les portails gérés par les fournisseurs permettent désormais aux responsables informatiques de demander des tranches à la demande, de définir des niveaux de qualité de service et de recevoir une facturation à l'usage. Les variantes de réseau en tant que service (NaaS) séduisent les entreprises du marché intermédiaire qui manquent d'expertise interne en matière de spectre, tandis que les agences gouvernementales adoptent des tranches gérées pour les images de sécurité publique, bénéficiant de garanties d'hébergement souverain des données.
Les services professionnels, notamment le conseil, l'intégration et les tests, servent de rampes d'accès pour les cycles d'adoption complexes. Les intégrateurs de systèmes alignent l'orchestration des tranches avec les plateformes SD-WAN, ERP et IoT des entreprises, réduisant les risques de déploiement. Les laboratoires de preuve de concept valident les objectifs de débit et de latence avant la mise en service commerciale, réduisant l'incertitude pour les cas d'usage critiques tels que la robotique chirurgicale ou l'inspection qualité en temps réel.
Par application :
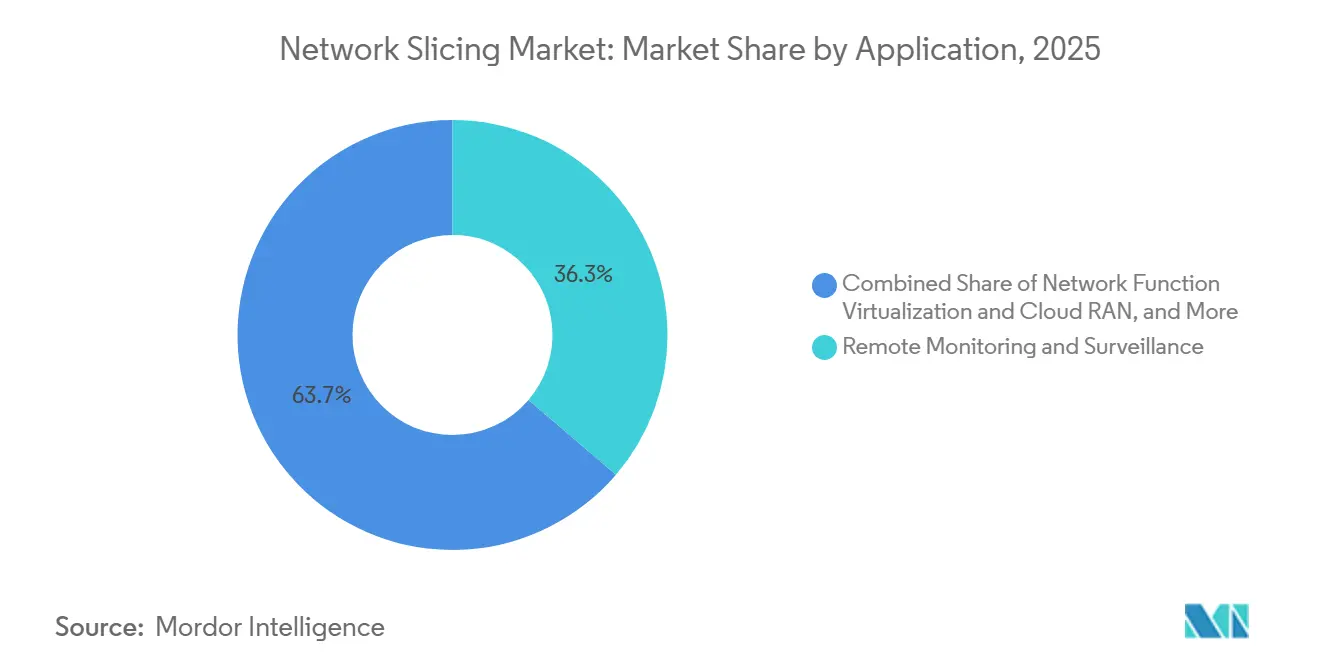
le jeu perturbe le leadership traditionnel de la surveillanceLa surveillance à distance a maintenu une part de 36,25 % du marché du network slicing en 2025, portée par les caméras d'usines intelligentes et les capteurs de réseaux de distribution d'énergie qui nécessitent une capacité de liaison montante déterministe. Les tranches isolées maintiennent le flux de télémétrie même en cas de congestion du réseau, évitant les arrêts de production. Parallèlement, le jeu mobile en nuage progresse à un TCAC de 43,1 % ; les passionnés exigent un gameplay à 60 images par seconde en 1080p avec une latence aller-retour inférieure à 50 ms, des conditions que les tranches garantissent. Lors des essais de BT, les joueurs sur Nvidia GeForce NOW ont maintenu 25 Mbps sans gigue visible, validant la viabilité des tranches de qualité grand public.
L'orchestration de la virtualisation des fonctions réseau et du Cloud RAN exploite également les tranches pour segmenter les bancs de test du trafic en direct, réduisant les cycles de déploiement de nouveaux services. L'automatisation industrielle continue de repousser les limites de la latence déterministe, justifiant des niveaux de tranches premium qui correspondent aux protocoles de sécurité robotique et aux cadres de réseau sensible au temps.

Par secteur d'utilisation final :
les médias et le divertissement accélèrent au-delà de l'automobileL'automobile et le transport ont dominé avec 27,85 % de la part de marché du Network Slicing en 2025, les constructeurs automobiles ayant intégré des modules véhicule-à-tout (V2X) nécessitant des tranches URLLC pour l'évitement des collisions. Les opérateurs de flottes exploitent les tranches à large bande mobile améliorée pour diffuser des données de maintenance prédictive, réduisant les temps d'arrêt sur les corridors logistiques. À l'inverse, les médias et le divertissement devraient croître de 41,95 % par an jusqu'en 2031, dépassant l'automobile en termes de dépenses de tranches. Les réseaux SA privés dans les stades transportent déjà des flux de caméras sans fil en 4K, éliminant les câblages et permettant une production agile.\
Ericsson et RTL Deutschland ont atteint 500 Mbps en liaison montante avec moins de 25 ms de latence lors du Championnat d'Europe de Football 2024, prouvant la viabilité économique des événements en direct. Le secteur de la santé adopte des tranches pour la téléchirurgie et la télémétrie des ambulances, tandis que les services publics d'électricité sécurisent le trafic d'automatisation du réseau contre les cybermenaces via des superpositions VPN isolées. Les autorités de l'aviation testent des tranches pour le suivi des bagages et le guidage en réalité augmentée, préfigurant une numérisation plus large des aéroports.
Analyse géographique
Marché du découpage en tranches de réseau en Amérique du Nord
L'Amérique du Nord détenait une part de 34,30 % du marché du découpage en tranches de réseau en 2025, portée par les premiers lancements de la 5G SA et des politiques spectrales permissives. Des fournisseurs de services de communication tels que T-Mobile exposent des API de commande de tranches à l'échelle nationale, permettant aux entreprises d'intégrer une couverture privée dans des empreintes publiques. La tranche réseau Frontline de Verizon est destinée aux premiers intervenants de Los Angeles et de Chicago, générant des revenus supplémentaires via des niveaux de SLA premium. Les flux de capital-risque affluent vers des start-ups d'orchestration, renforçant une boucle d'innovation qui favorise la conception cloud-native. Les pénuries de semi-conducteurs ont allongé les délais de livraison des unités radio à 56 semaines, mais les opérateurs restent dans les délais grâce à un approvisionnement multi-fournisseurs.
Marché du découpage en tranches de réseau en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 41,1 %, le rythme régional le plus rapide, alors que la Chine dépasse 2,28 millions de sites 5G et que les régulateurs accélèrent les projets pilotes de tranches pour les entreprises. Le ministère des Affaires intérieures et des Communications du Japon délivre des licences 5G locales permettant aux usines de déployer elles-mêmes des réseaux SA ; 72 projets de démonstration couvrent désormais des ports intelligents, des hubs logistiques et des stades. La Corée du Sud alloue un spectre dédié à 35 conglomérats, stimulant un écosystème de fournisseurs autour des appareils compatibles avec le découpage en tranches et de l'automatisation RAN.
Marché du découpage en tranches de réseau en Europe et au Moyen-Orient
L'Europe accuse un retard en matière de couverture SA à 2 %, ce qui limite les revenus à court terme liés aux tranches, mais la politique évolue. Sept nations ont ouvert la bande des 26 GHz pour la 5G locale, et six autorisent jusqu'à 100 MHz dans la bande 3,4-3,8 GHz, permettant des réseaux de campus pour l'industrie manufacturière et la recherche. La fusion Vodafone-Three UK d'une valeur de 20,28 milliards USD s'engage à investir 14,86 milliards USD dans des mises à niveau du réseau d'ici 2035, ce qui devrait accélérer l'adoption de la SA et du découpage en tranches. Au Moyen-Orient, des fournisseurs européens pilotent le découpage en tranches de réseau de transport avec des opérateurs régionaux, validant des architectures susceptibles de combler les lacunes de l'Europe une fois que le spectre et les investissements convergeront.
Paysage réglementaire
La réglementation du network slicing prend forme autour de la manière dont la connectivité différenciée, adossée à des SLA, s'articule avec les principes d'internet ouvert et de neutralité du net, en particulier la frontière entre les services d'accès à internet et les services spécialisés. En juin 2026, le BEREC a approuvé pour consultation publique un projet d'orientations supplémentaires sur le network slicing 5G (BoR (26) 84), en insistant davantage sur les exigences de transparence et de non-discrimination pour les slices proposées par les opérateurs européens.
La normalisation et l'harmonisation transfrontalière se poursuivent également par le biais de processus intergouvernementaux et de la consolidation des politiques de l'UE. L'UIT-T a approuvé les recommandations Y.3168 et Y.3189 en décembre 2025, étendant les orientations formelles pour le network slicing utilisant des jumeaux numériques et l'intégration du slicing satellite-terrestre, tandis que la Commission européenne a proposé en 2026 un Digital Networks Act visant à simplifier et à consolider les règles de connectivité qui recoupent la commercialisation des slices dans les États membres.
Analyse de la chaîne de valeur
La chaîne de valeur du network slicing commence par les normes et modèles qui codifient les attributs des slices et les contrôles de cycle de vie, puis passe par le RAN, le transport et l'activation du cœur 5G SA, avant d'atteindre les logiciels d'orchestration et d'assurance et, enfin, la fourniture de services managés par les CSP et leurs partenaires. Les spécifications de gestion des slices du 3GPP SA5, y compris la TS 28.541, et le Generic Slice Template (GST) de la GSMA définissent le langage commun des spécifications de niveau de service, tandis que des fonctions cœur telles que la Network Slice Selection Function (NSSF) et les capacités d'exposition via la Network Exposure Function (NEF) relient l'intention de slice au provisionnement et aux API de network-as-code.
L'exécution est façonnée par l'intégration multi-fournisseurs et une infrastructure cloud capable d'héberger des fonctions réseau natives du cloud et d'automatiser les politiques entre domaines. Les collaborations récentes montrent des fournisseurs s'investissant plus profondément dans les couches d'orchestration et d'automatisation, notamment Nokia intégrant un slicing basé sur l'intention et agentique avec Amazon Bedrock (démontré avec du et Orange en février 2026), et BT élargissant son partenariat avec Ericsson en mars 2026 pour introduire la NSSF et la NEF pour un slicing dynamique et sensible aux applications au Royaume-Uni. L'orchestration de bout en bout entre le RAN, le transport et le cœur reste un goulot d'étranglement pratique, et la complexité opérationnelle qui en résulte continue de pousser les opérateurs plus petits vers des services managés pour la gestion du cycle de vie des slices.
Paysage concurrentiel
La concurrence est modérément fragmentée. Ericsson domine le Frost Radar pour l'infrastructure 5G quatre années consécutives et fournit un découpage de bout en bout du RAN au cœur, lui conférant un avantage d'ancienneté lorsque les FSC recherchent une responsabilité mono-fournisseur. Nokia contrôle environ 55 % des contrats de réseau privé sans fil, ce qui lui permet de convertir les campus LTE existants en tranches 5G SA avec un minimum de perturbations. Samsung, Apple et Qualcomm déposent des brevets de sélection de tranches, intégrant la logique de contrôle dans les appareils et étendant leur influence au-delà des modems.
Les alliances stratégiques redessinent les frontières du marché. La coentreprise d'Ericsson en 2024 avec 12 opérateurs mondiaux regroupe des API réseau, ciblant 30 milliards USD de revenus d'ici 2030 et abaissant les barrières à l'entrée pour les développeurs de logiciels. Les hyperscalers cloud s'associent aux opérateurs télécoms pour héberger des cœurs 5G sur des infrastructures de calcul distribuées, offrant des garanties de latence via une orchestration intégrée des tranches. Les start-ups natives de l'IA se concentrent sur des moteurs basés sur l'intention qui prédisent la congestion et pré-allouent le spectre, atteignant des gains de latence de 25 % lors des tests sur le terrain. À terme, les fournisseurs qui livrent une automatisation multi-fournisseurs et des API ouvertes sont susceptibles de capter une part disproportionnée à mesure que les entreprises exigent un provisionnement sans friction.
Leaders du secteur du network slicing
-
Ericsson Inc.
-
Huawei Technologies Co. Ltd
-
Cisco Systems Inc.
-
BT Group PLC
-
NTT DOCOMO Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Network Slicing Entreprises couvertes dans ce rapport
- Ericsson
- Huawei Technologies
- Nokia
- Cisco Systems
- Samsung Electronics
- ZTE
- NEC
- BT Group
- NTT DOCOMO
- Mavenir
- Affirmed Networks
- Argela Technologies
- Aria Networks
- Juniper Networks
- Keysight Technologies
- NetScout
- Verizon Communications
- ATandT
- T-Mobile US
- Deutsche Telekom
Opportunités de marché et perspectives d'avenir
Un espace commercial vierge émerge, où les opérateurs peuvent transformer la couverture 5G SA en offres spécifiques à un site, adossées à des SLA, combinant connectivité, orchestration, sécurité et API d'exposition. Vodafone Business a lancé 5G+ Local Slicing au Royaume-Uni en avril 2026, proposant des performances dédiées pour des sites d'entreprise tels que des stades, des plateformes logistiques et des campus, illustrant comment les essais de slicing peuvent se traduire en catalogues de services reproductibles. Au Moyen-Orient, e& a déployé le network slicing 5G commercial pour ses clients entreprises aux Émirats arabes unis en mai 2025, ce qui soutient la demande à court terme pour le slice-as-a-service lié aux services managés et au edge computing.
Les feuilles de route de monétisation se précisent également à mesure que les normes progressent d'un slicing de base vers des capacités 5G-Advanced qui renforcent le contrôle d'admission et l'automatisation. Les travaux de la Release 19 du 3GPP sont en cours, et l'ETSI TS 129.536 (Network Slice Admission Control) a atteint la version 19.3.0 en février 2026, permettant un onboarding et une application des politiques plus déterministes pour les cas d'usage à forte criticité. La validation s'étend au-delà des déploiements réservés aux entreprises, Ericsson, China Mobile et OPPO ayant achevé une vérification terrain de connectivité différenciée pour un slicing orienté grand public sur un réseau 5G SA en exploitation en mai 2026, tandis que l'activité du Département de la Sécurité intérieure des États-Unis sur les communications résilientes pour les premiers intervenants indique une exploration du secteur public (mars 2026).
Développements industriels récents dans Marché du Network Slicing
- Juillet 2026 : Nokia et Taiwan Mobile ont signé un accord d'expansion 5G axé sur une gestion de réseau pilotée par l'IA soutenant l'introduction de capacités de network slicing. Cet accord renforce la voie opérateur-fournisseur pour intégrer l'automatisation basée sur l'intention dans les opérations commerciales de slicing et réduit les frictions d'intégration entre les domaines réseau.
- Juin 2025 : Verizon a lancé son Frontline Network Slice pour la sécurité publique à Los Angeles et Chicago. Ce lancement a opérationnalisé une connectivité premium, adossée à des SLA, pour les premiers intervenants, renforçant un modèle de monétisation qui associe le slicing à l'assurance de service pour les missions critiques.
- Octobre 2024 : Singtel a étendu le slicing 5G SA à 1,5 million de consommateurs via son service 5G+. Cette expansion a fait passer le slicing des projets pilotes à un usage grand public, mettant en évidence comment la disponibilité des appareils, l'intégration OSS et le packaging produit soutiennent la mise à l'échelle de la connectivité différenciée grand public.
Marché du Network Slicing Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par la fourniture de tranches de réseau 5G provisionnées de bout en bout sur le RAN, le cœur et le transport, et vendues avec des résultats de performance et de SLA définis aux entreprises et aux clients fournisseurs de services.
Exclusions du périmètre : il exclut les services gérés 2G/3G hérités, le Wi-Fi de campus privé et le matériel vendu pour des déploiements 5G non compatibles avec le slicing.
Aperçu de la segmentation
- Par composant
- Infrastructure (RAN, cœur, transport)
- Logiciel (MANO, analytique, sécurité)
- Par service
- Professionnel (conseil, intégration, test)
- Géré (réseau en tant que service, tranche en tant que service)
- Par application
- Surveillance et télésurveillance à distance
- Virtualisation des fonctions réseau et Cloud RAN
- Jeu mobile en nuage et diffusion de médias
- Automatisation industrielle à distance (IIoT)
- Par secteur d'utilisation final
- Santé
- Automobile et transport
- Énergie et puissance
- Aviation et aérospatiale
- Médias et divertissement
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle, puis pour vérifier que nos hypothèses restaient alignées sur le rythme des déploiements 5G Standalone et la maturité du slicing. Nous nous sommes appuyés sur des ensembles de données publics et des sources de normes tels que les indicateurs de l'UIT, la bibliothèque de la GSMA, les versions 3GPP et les publications des régulateurs comme la FCC et la Commission européenne, qui ont aidé à confirmer les calendriers, l'expansion de la couverture et l'orientation des politiques.
Nous avons également examiné les communications des opérateurs et des fournisseurs à travers les rapports annuels, les présentations de résultats et les notes de produits, ainsi que la couverture de presse réputée sur les lancements commerciaux de slicing et les partenariats. Lorsque cela a aidé à clarifier le positionnement des entreprises et l'exposition aux revenus, des abonnements payants pour les données financières et le renseignement des entreprises, les actualités et les finances, et les bases de données de brevets ont été utilisés pour valider les calendriers et les domaines de compétences clés. Les sources documentaires mentionnées ici sont illustratives uniquement, car de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est monétisé en tant que tranche (et ce qui est encore en phase d'essai), et sur la vérification de la logique de tarification, du rythme d'adoption et des déclencheurs d'approvisionnement auprès des opérateurs de télécommunications, des intégrateurs de systèmes et des équipes réseau des entreprises. Nous avons également utilisé des appels pour valider les différences de déploiement régional et la répartition entre le slicing autonome, les offres de tranches gérées et l'activation adjacente du cœur 5G qui peut être comptabilisée par erreur comme revenu de slicing.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 18 % | APAC : 45 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 31 % |
| Acteurs plus petits : 20 % | Responsables : 53 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement commence par une construction descendante dans laquelle la maturité 5G Standalone, les lancements commerciaux de slicing et la couverture des domaines compatibles avec le slicing sont utilisés pour reconstituer le bassin de revenus adressables par région. À partir de là, la monétisation attendue est appliquée en utilisant des données telles que le nombre de déploiements de slicing passant du pilote au payant, l'adoption de la gestion du cycle de vie des tranches, la part du trafic et des cas d'usage nécessitant un SLA garanti, et les durées de contrat typiques pour la connectivité d'entreprise.
Pour maintenir des totaux réalistes, nous les corroborons avec des approximations ascendantes sélectives, telles que des points de prix échantillonnés pour les offres de tranches gérées, des vérifications de canal sur le taux d'attachement des logiciels d'orchestration de tranches, et des signaux de charge de travail côté fournisseur pour l'intégration et les opérations. Lorsque des chiffres précis ne sont pas divulgués, les lacunes sont traitées avec des hypothèses bornées qui sont revérifiées lors des entretiens, puis affinées en utilisant la direction des dépenses d'investissement et d'exploitation des opérateurs, le calendrier de mise à niveau du cœur 5G et la cadence de déploiement régional.
Pour les prévisions, une analyse de scénarios est utilisée car l'adoption dépend de quelques événements de changement de palier, comme une couverture 5G SA plus large, une orchestration plus mature et des preuves de concept en entreprise. Les scénarios sont ancrés aux mêmes variables opérationnelles, puis ajustés en utilisant le consensus des répondants primaires sur la rapidité avec laquelle le slicing passe des premiers contrats à des revenus récurrents.
Validation des données et cycle de mise à jour
La validation est effectuée par recoupement du modèle avec des signaux indépendants, notamment le nombre et la maturité des annonces de slicing commercial, l'expansion de la couverture 5G SA et le calendrier de modernisation du cœur et du transport nécessaire pour prendre en charge les tranches. Tout écart important par région ou par année est examiné par un second analyste, et les hypothèses d'entrée sont revérifiées avant validation afin qu'une seule entrée optimiste ne tire pas trop le total vers le haut.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de politique, des gains commerciaux importants ou un changement clair dans le rythme de déploiement. Avant la livraison, le modèle est rouvert pour une passe finale afin que les clients reçoivent la vue mise à jour la plus récente plutôt qu'un instantané plus ancien.
Taille du marché du Network Slicing de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le Network Slicing peuvent sembler très éloignées les unes des autres car les entreprises ne comptabilisent pas toujours les mêmes éléments de revenus, et elles choisissent également des points différents pour déterminer quand une tranche est considérée comme commerciale. Les différences dans la limitation ou non du périmètre au slicing 5G Standalone, dans le traitement des logiciels et services habilitants, et dans la gestion du calendrier des devises peuvent toutes faire varier le chiffre final.
Les preuves issues de lancements commerciaux vérifiés de tranches 5G SA, recoupées avec les signaux de maturité des opérateurs sur le RAN, le cœur et le transport, sont ce qui ancre Mordor Intelligence à une définition de revenus plus étroite qui exclut le matériel 5G non compatible avec le slicing et les services gérés hérités, ce qui tend à maintenir le chiffre 2025 en dessous des totaux de monétisation 5G plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,92 milliard USD (2025) | |
| Cabinet de conseil mondial B | 6,10 milliards USD (2025) | Utilise une approche plus large du Network Slicing 5G qui couvre les revenus des entreprises et des consommateurs, ce qui peut mélanger le slicing avec une monétisation 5G plus large et gonfler le bassin de demande comptabilisé. |
| Groupe de recherche sectorielle C | 0,66 milliard USD (2024) | Part d'une année de base 2024 et peut appliquer des critères commerciaux plus étroits et des hypothèses d'adoption en phase précoce, ce qui peut sous-estimer les déploiements qui passent déjà des essais aux contrats payants. |
L'écart entre les trois chiffres s'explique principalement par ce qui est comptabilisé comme revenu de slicing et par le moment où un déploiement est considéré comme commercial. L'utilisation de règles d'inclusion claires, puis leur vérification par rapport aux preuves de déploiement et de maturité, permet de maintenir l'estimation traçable à des données d'entrée reproductibles plutôt qu'à une seule hypothèse d'adoption agressive.
Questions clés auxquelles le rapport répond
Qu'est-ce qui alimente la croissance explosive du marché du network slicing ?
Les déploiements rapides de la 5G SA, la demande des entreprises pour l'URLLC et le large bande mobile amélioré, et l'urgence des FSC à monétiser un ARPU stagnant sous-tendent les prévisions de TCAC de 39,85 %.
Quel segment de composant mène les dépenses aujourd'hui ?
Le logiciel représente 45,12 % des revenus de 2025 grâce aux plateformes d'orchestration et d'analytique qui automatisent la gestion du cycle de vie des tranches.
Quelle est l'ampleur de l'opportunité pour les modèles de tranche en tant que service gérée ?
Les services gérés détiennent une part de 54,68 % reflétant la préférence des entreprises pour les offres clé en main.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher un CAGR de 41,1 %, portée par les déploiements 5G à grande échelle en Chine et les politiques de spectre favorables au Japon et en Corée du Sud.
Comment les FSC monétisent-ils les tranches aujourd'hui ?
Les opérateurs regroupent des SLA premium pour la vidéo de sécurité publique, le jeu en nuage et les réseaux de campus hybrides privés-publics, exposant souvent des API pour les services portés par les développeurs.
Quel obstacle technique contraint le plus l'adoption ?
La complexité de l'orchestration multi-domaine augmente l'OPEX et ralentit le délai de mise sur le marché, en particulier pour les petits opérateurs qui manquent de plateformes OSS/BSS natives du cloud.