
Taille et part du marché du cigare
Analyse du marché du cigare par Mordor Intelligence
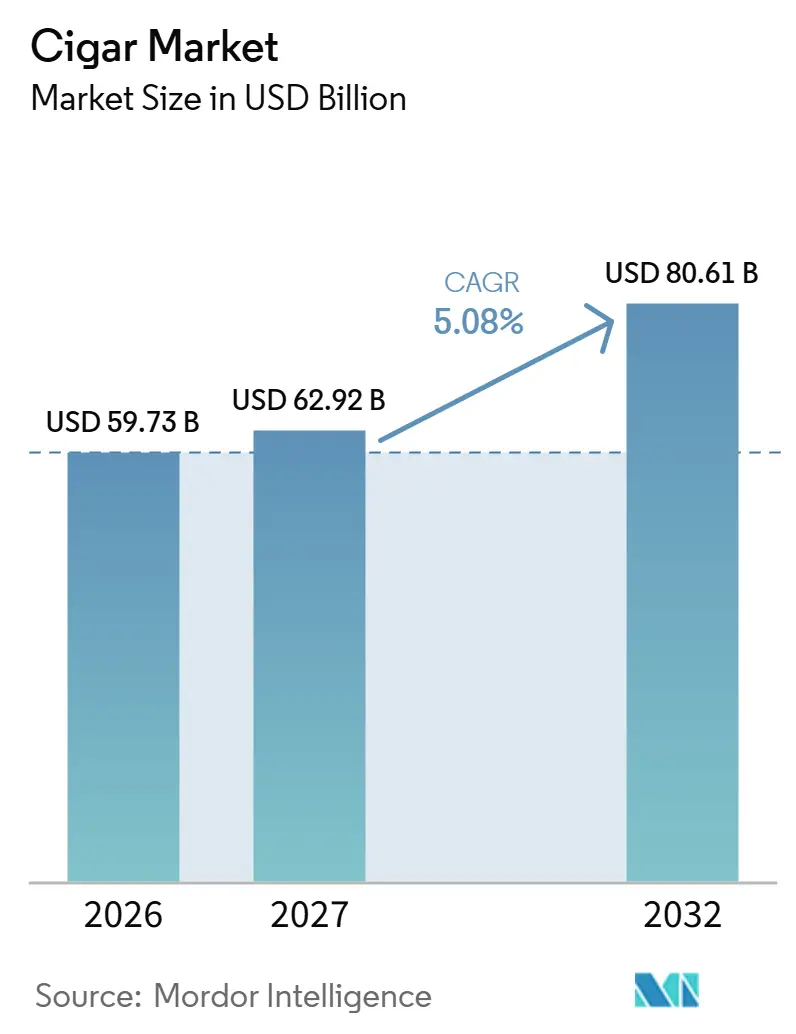
La taille du marché du cigare est estimée à 59,73 milliards USD en 2026 et devrait atteindre 62,92 milliards USD en 2027, pour s'établir à 80,61 milliards USD d'ici 2032, avec un CAGR de 5,08 % de 2027 à 2032.
La demande de cigares par marque aux États-Unis et l'attrait des occasions de consommation de cigarillos plus courts offrent aux fournisseurs différentes façons de se disputer les dépenses des adultes. Les partenariats de distribution peuvent étendre cette portée sans nécessiter une expansion proportionnelle des capacités de production, faisant de l'accès aux clients un complément stratégique à l'échelle de production. Les taxes et les restrictions sur la promotion et les canaux de vente limitent le rendement de l'accès à ces acheteurs. Convertir une proposition de cigare distincte en ventes répétées par des voies légales peut soutenir la croissance tout en préservant la valeur tout au long de la chaîne de production et de distribution.
Principaux enseignements du rapport
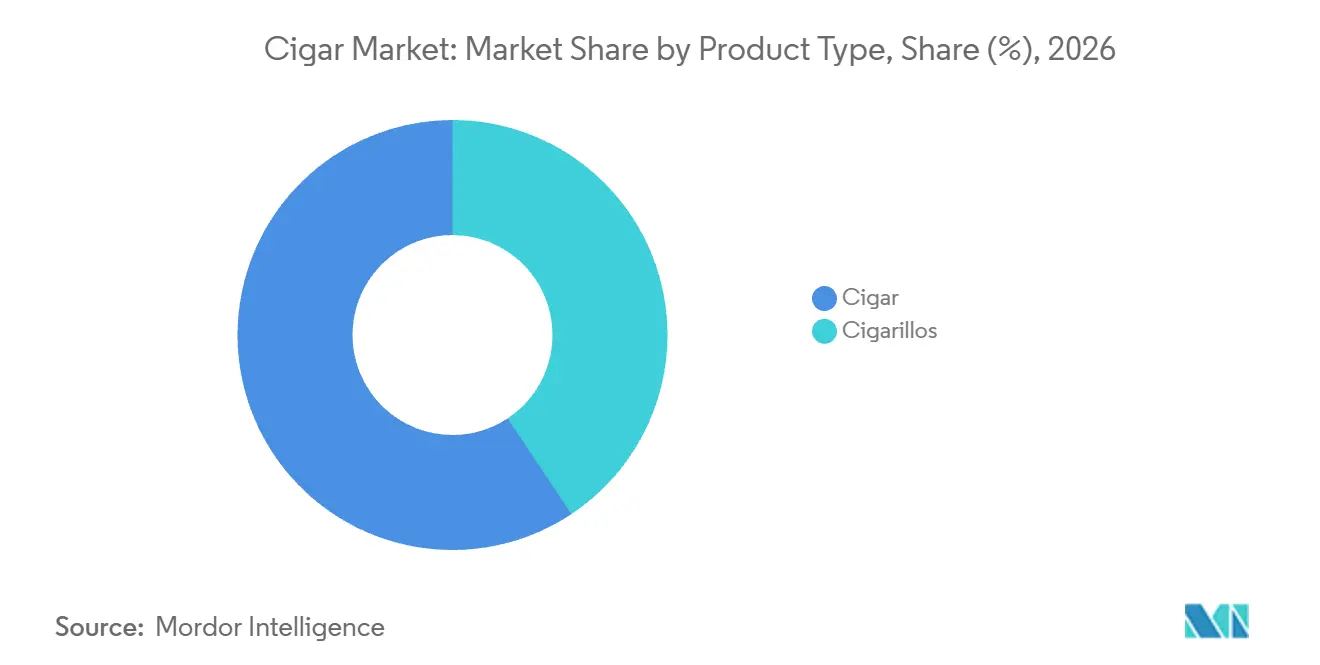
- Par type de produit, les cigares détenaient une part de marché du cigare de 59,33 % en 2026, tandis que les cigarillos constituent le segment à la croissance la plus rapide avec un CAGR projeté de 5,97 % de 2027 à 2032.
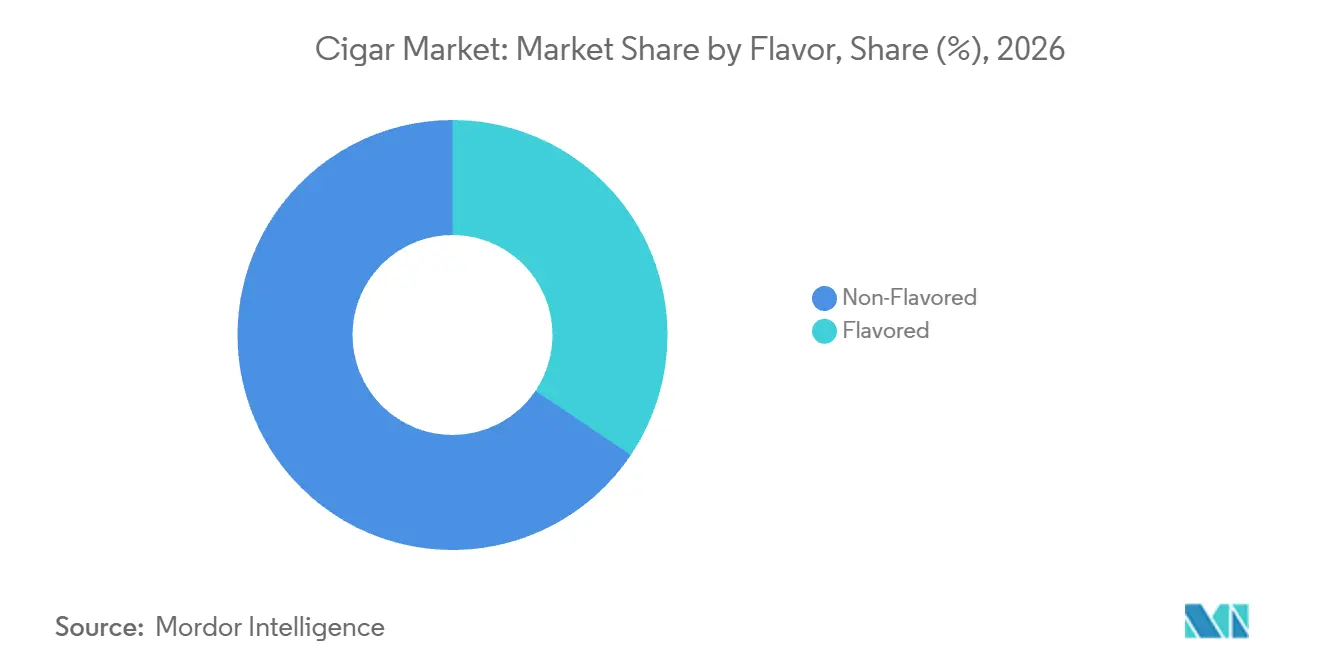
- Dans les catégories d'arômes, les cigares non aromatisés représentaient une part de 65,57 % de la taille du marché du cigare en 2026, et les cigares aromatisés constituent le segment à la croissance la plus rapide avec un CAGR projeté de 6,28 % de 2027 à 2032.
- Par gamme de prix, les cigares entrée de gamme étaient en tête avec une part de 63,2 % de la valeur des ventes au détail en 2026, tandis que les cigares premium constituent le segment à la croissance la plus rapide avec un CAGR projeté de 6,19 % de 2027 à 2032.
- Parmi les canaux de distribution, les points de vente physiques détenaient 87,71 % de la valeur des ventes au détail en 2026, tandis que les points de vente en ligne constituent le segment à la croissance la plus rapide avec un CAGR projeté de 7,13 % de 2027 à 2032.
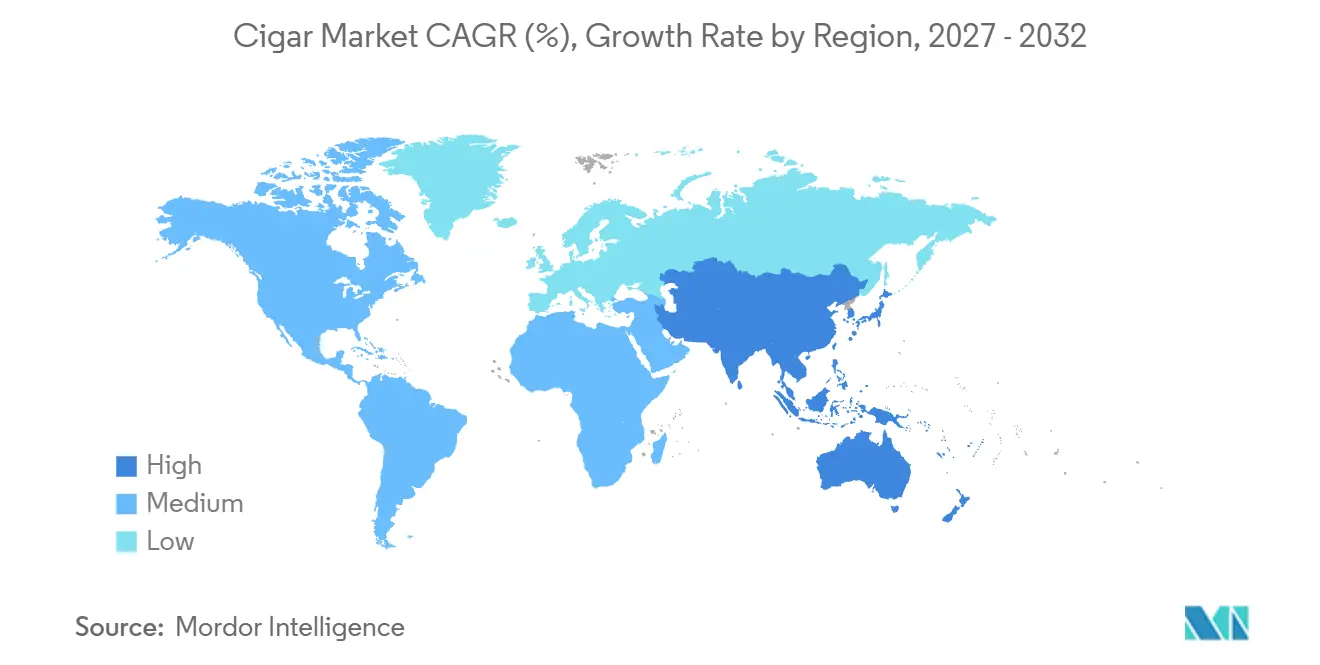
- Sur le plan géographique, l'Asie-Pacifique était en tête avec une part de 54,66 % de la valeur des ventes au détail en 2026 et constitue la région à la croissance la plus rapide avec un CAGR projeté de 5,95 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Popularité croissante des cigares premium et roulés à la main | +1.95% | Amérique du Nord (États-Unis) | Long terme (≥ 4 ans) |
| Innovation produit dans les mélanges et l'emballage de cigares | +1.65% | Amérique du Nord (États-Unis) | Moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour les produits de luxe et symboles de statut social | +1.35% | Amérique du Nord (États-Unis) | Moyen terme (2-4 ans) |
| Croissance des marques de cigares de boutique et artisanales | +1.25% | Europe, notamment l'Allemagne | Moyen terme (2 à 4 ans) |
| Adoption croissante de la technologie des humidors pour une meilleure conservation | +0.5% | Amérique du Nord (États-Unis) | Long terme (≥ 4 ans) |
| Expansion des canaux de vente au détail en ligne pour les cigares | +0.65% | Dans toute l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Popularité croissante des cigares premium et roulés à la main
Les cigares artisanaux premium combinent une base d'importation américaine substantielle avec une répartition au niveau des points de vente entre des détaillants spécialisés en croissance, stables et en déclin. Les États-Unis ont importé 242,8 millions de cigares artisanaux premium jusqu'en juillet 2026, en hausse de 0,5 % par rapport à la même période en 2025.[1] Lors d'une enquête menée au quatrième trimestre 2025, 48 % des détaillants membres de la Premium Cigar Association ont déclaré que les ventes de leur magasin avaient augmenté en 2025 par rapport à l'année précédente, tandis que 34 % ont signalé des ventes stables et 15 % une baisse. Les détaillants affichant une hausse du chiffre d'affaires global offrent des opportunités de distribution potentielles aux producteurs premium, tandis que les données sur les importations établissent l'ampleur du flux d'approvisionnement américain. Servir les comptes spécialisés dont les ventes sont en hausse offre aux producteurs une voie vers des commandes premium répétées au sein de ce secteur d'activité établi.
Innovation produit dans les mélanges et l'emballage de cigares
L'innovation peut stimuler la demande en offrant aux acheteurs adultes un choix de produits plus distinctif au sein d'un segment de prix familier. Imperial Brands a indiqué que son portefeuille de cigares grand public aux États-Unis avait gagné 35 points de base de part de marché au cours de l'exercice 2025. Les innovations produits et les nouvelles variantes d'arômes ont contribué à cette performance. Les nouvelles variantes offrent une raison supplémentaire de choisir une marque au sein de la gamme grand public. Imperial a attribué ce gain aux variantes, conjointement avec l'investissement dans l'équité de marque et l'élargissement de la couverture commerciale, faisant de la nouveauté un levier parmi d'autres au sein d'une stratégie de marque financée.
Préférence croissante des consommateurs pour les produits de luxe et symboles de statut social
Le prestige peut conférer à une marque de cigares un attrait commercial même lorsqu'une production limitée contraint l'offre disponible. Lors d'une enquête menée en 2025, 60 % des 65 buralistes américains représentant 126 magasins ont cité Fuente Fuente OpusX parmi les marques les plus souvent demandées par les consommateurs. Ce résultat reflète les demandes signalées par les détaillants pour une marque haut de gamme et exclusive. Pour les boutiques spécialisées, ces demandes constituent une raison concrète de chercher à accéder à ce cigare particulier plutôt que de supposer que tout produit coûteux suscite un intérêt équivalent. Obtenir une allocation peut donc importer davantage à la proposition luxe du détaillant que simplement ajouter un autre cigare haut de gamme à sa gamme.
Croissance des marques de cigares de boutique et artisanales
Les marques de niche peuvent élargir leur base de clientèle potentielle grâce à la distribution sans devenir au préalable des fabricants à fort volume. Kafie 1901 Cigars, une entreprise de cigares premium de niche, a conclu un partenariat avec Don Stefano Zigarrenmanufaktur GmbH pour la distribution en Allemagne en mai 2025. L'annonce combinait cette distribution initiale en Allemagne avec un engagement à maintenir une production limitée. Pour les détaillants spécialisés allemands, la couverture par un importateur peut faciliter l'accès à une gamme de niche même lorsque son fournisseur s'engage à une production limitée. Étendre la portée commerciale d'une marque de niche par l'intermédiaire d'un distributeur local maintient son engagement de production limitée distinct d'une expansion à fort volume.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur le tabac et restrictions publicitaires à l'échelle mondiale | -0.95% | Amérique du Sud, notamment le Brésil | Long terme (≥ 4 ans) |
| Fiscalité élevée sur les produits du tabac dans de nombreuses régions | -0.8% | Amérique du Nord, notamment le Canada | Court terme (≤ 2 ans) |
| Renforcement des restrictions d'âge et de leur application pour la vente de tabac | -0.3% | Europe, notamment le Royaume-Uni | Long terme (≥ 4 ans) |
| Risques liés aux produits contrefaits et de contrebande affectant la confiance envers les marques | -0.25% | Espagne et autres pays européens | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur le tabac et restrictions publicitaires à l'échelle mondiale
Le Brésil interdit la publicité pour les produits à fumer dérivés du tabac, à l'exception des présentoirs emballés à l'intérieur des locaux de vente au détail, accompagnés d'avertissements sanitaires, d'un message d'interdiction de vente aux moins de 18 ans et de tableaux de prix.[2] Il interdit également les offres et ventes de produits dérivés du tabac sur internet à l'échelle nationale. Ensemble, ces restrictions limitent la façon dont un fournisseur de cigares peut transformer la notoriété de sa marque en ventes légalement accessibles. Une boutique en ligne nationale ne peut pas se substituer à la distribution physique dans ce cadre réglementaire. L'exception relative aux présentoirs préserve une façon étroite de présenter les produits, mais ne rétablit pas une portée promotionnelle plus large. Les nouveaux fournisseurs font donc face à l'obstacle commercial d'obtenir un accès au détail avant de pouvoir convertir cette visibilité autorisée en achats.
Fiscalité élevée sur les produits du tabac dans de nombreuses régions
Les droits de douane sur les cigares basés sur la valeur rendent la montée en gamme des produits plus coûteuse, car le calcul de la taxe augmente avec la valeur estimée du produit. Le droit additionnel sur les cigares au Canada utilise le plus élevé entre un minimum applicable par cigare ou 88 % du prix de vente pour les cigares fabriqués au Canada ou la valeur en douane acquittée pour les importations. Cette structure crée un obstacle de coût entre le produit plus cher d'un fournisseur et le chiffre d'affaires consommateur nécessaire pour justifier de le commercialiser. Absorber cet incrément comprime le montant disponible pour la chaîne de distribution, tandis que le répercuter augmente la dépense de l'acheteur. La montée vers des cigares de plus grande valeur augmente donc le chiffre d'affaires que les importateurs canadiens doivent tirer de chaque vente avant que le rendement commercial ne s'améliore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
échelle de fabrication et distribution des cigarillosLes cigares représentaient une part de 59,33 % de la taille du marché du cigare en 2026, ce qui en fait le plus grand segment par type de produit. Oettinger Davidoff AG a produit 36,6 millions de cigares premium artisanaux en 2025. La société a également décrit un recalibrage de sa production en réponse à la volatilité des marchés mondiaux et aux vents contraires macroéconomiques. Les engagements en matière d'usine et les conditions commerciales importent donc davantage qu'une position de produit leader, qui ne justifie pas en soi une capacité supplémentaire.
Les cigarillos constituent le segment par type de produit à la croissance la plus rapide, avec un CAGR projeté de 5,97 % de 2027 à 2032. Scandinavian Tobacco Group UK a indiqué en juillet 2026 que les ventes de cigarillos Signature Action avaient augmenté de 31 % d'une année sur l'autre au Royaume-Uni. La société a lié cette performance à une meilleure distribution, à l'attrait des arômes et à un prix plus abordable par rapport à certaines alternatives. L'accessibilité relative confère aux cigarillos axés sur les arômes un rôle commercial auprès des adultes qui équilibrent leurs préférences de produits avec le coût des alternatives.



Par arôme :
identité du mélange et choix d'arômes supplémentairesLes cigares non aromatisés représentaient une part de marché du cigare de 65,57 % en 2026, ce qui en fait le plus grand segment par arôme. Une proposition non aromatisée laisse au mélange de tabac et à l'expérience du cigare fini le soin d'assurer la différenciation sans recourir à un arôme ajouté. Pour les fournisseurs, cela crée un problème de développement de produit plus étroit, car un nouveau mélange doit se distinguer au sein de la même promesse d'arôme de base plutôt que par une nouvelle étiquette d'arôme. L'opportunité commerciale est une gamme dont les différences peuvent être reconnues et sélectionnées de manière répétée par les adultes, donnant au producteur une raison de maintenir des identités de mélange claires plutôt que de multiplier des variations indistinctes.
Les cigares aromatisés constituent le segment d'arôme à la croissance la plus rapide, avec un CAGR projeté de 6,28 % de 2027 à 2032. Intercontinental Trading Corp. a annoncé une mise en vente au Japon le 2 février 2026 de cigarillos aromatisés Swisher Sweets Foil Pouch Green et Honey Banana. Ces deux produits fabriqués à la machine sont proposés dans sa gamme japonaise à la suite de cette annonce. L'ajout de choix d'arômes distincts au sein d'une gamme de cigarillos existante offre à un importateur un moyen d'élargir la sélection des consommateurs sans nécessiter un nouveau format de produit. Les buralistes japonais font face à un choix commercial plus spécifique quant aux arômes qui méritent une place au sein de la même gamme Swisher Sweets.

Par gamme de prix :
économie du volume et portée du canal premiumLes cigares entrée de gamme constituaient le plus grand segment par gamme de prix, représentant 63,2 % de la valeur des ventes au détail de cigares en 2026. La Cigar Association of America a estimé la consommation américaine de cigares à environ 9,9 milliards de cigares en 2025, les produits grand public représentant la majeure partie du volume des grands cigares. Cette base unitaire substantielle donne aux fournisseurs une raison de rechercher des bénéfices sur un large flux de cigares modérément tarifés. Une petite variation du rendement obtenu sur chaque cigare peut avoir une importance commerciale lorsqu'elle est appliquée de manière répétée sur ce flux. La discipline de production et de distribution détermine donc la valeur que les producteurs de cigares grand public tirent de l'échelle autant que le nombre de cigares vendus.
Les cigares premium constituent le segment par gamme de prix à la croissance la plus rapide, avec un CAGR projeté de 6,19 % de 2027 à 2032. Oettinger Davidoff a indiqué que les ventes de sa marque principale Davidoff avaient augmenté de 2,4 % en 2025. La société a lié ses résultats sur les cigares de sa propre marque en partie aux performances sur les marchés partenaires et en duty-free, ainsi qu'à la croissance aux États-Unis. Le résultat de Davidoff rend l'investissement dans la marque premium sensible à la fois au commerce duty-free et à la demande américaine, répartissant son exposition commerciale sur différentes occasions d'achat.
Par canal de distribution :
productivité des points de vente et expansion saisonnière en ligneLes points de vente physiques constituaient le plus grand segment de distribution, représentant 87,71 % de la valeur des ventes au détail de cigares en 2026. Dans l'enquête de Cigar Insider auprès de 65 détaillants américains représentant 126 boutiques de cigares, 46,2 % ont déclaré des ventes plus élevées en 2025 qu'en 2024, tandis que 30,8 % ont déclaré des ventes stables et 23,1 % des baisses. L'éditeur de l'enquête a interprété les 46,2 % comme un ralentissement par rapport aux 48,5 % de détaillants ayant déclaré des gains par rapport à 2023 et aux 69,1 % qui l'avaient fait par rapport à 2022, après le boom des cigares lié à la pandémie. Maintenir les ventes dans les magasins affichant des résultats stables ou en baisse importe donc aux fournisseurs physiques, en parallèle du service aux détaillants en expansion.
Les points de vente en ligne constituent le segment de distribution à la croissance la plus rapide, avec un CAGR projeté de 7,13 % de 2027 à 2032. En 2025, les ventes en ligne et par catalogue représentaient 88 % du chiffre d'affaires net de la division Amérique du Nord en ligne et vente au détail de Scandinavian Tobacco Group, toutes catégories de produits confondues. Au premier trimestre 2026, ses ventes en ligne de cigares artisanaux ont progressé plus lentement que sa catégorie globale de cigares artisanaux, dont le chiffre d'affaires net a augmenté de 8 % de manière organique. La société a qualifié le premier trimestre de son plus petit trimestre habituel et a mis en garde contre le fait que les comparaisons d'une année sur l'autre pourraient différer des tendances sous-jacentes. Le canal combiné a une échelle substantielle pour cet opérateur, mais sa croissance plus lente des cigares au premier trimestre n'établit pas une tendance annuelle du canal.
Analyse géographique
Marché du Cigare en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché du cigare de 54,66 % en 2026 et constitue la région à la croissance la plus rapide, avec un CAGR projeté de 5,95 % de 2027 à 2032. Les cigares artisanaux de China Tobacco Sichuan Industrial Co., Ltd. détenaient une part de 50,77 % du marché intérieur chinois des cigares artisanaux de janvier à septembre 2025, dont une part de 69,65 % du marché intérieur des cigares artisanaux premium. Pour les distributeurs desservant les acheteurs de cigares artisanaux chinois, cette concentration fait des relations avec les producteurs une décision d'approvisionnement déterminante. China Tobacco International (HK) a collaboré avec China Tobacco Hubei Industrial Co., Ltd. pour lancer les cigares Huanghelou à Hong Kong en janvier 2025.
En Amérique du Nord, la marque Casa de Montecristo de Tabacalera USA a ajouté 2 boutiques de cigares sous licence à West Palm Beach, en Floride, et à Villa Park, en Illinois, en août 2025. La structure sous licence peut diffuser une proposition de vente au détail de marque dans des zones de vente locales, faisant de l'exécution par les partenaires une partie de la voie vers des clients supplémentaires pour les cigares. En Europe, les États membres de l'Union européenne (UE) peuvent utiliser des structures d'accise spécifiques, ad valorem ou mixtes dans le cadre de droits minimaux couvrant les cigares et les cigarillos. Une proposition de la Commission européenne du 16 juillet 2025 viserait à relever les droits minimaux sur le tabac, ajoutant une pression potentielle sur les coûts si elle est approuvée. Ces choix nationaux peuvent produire des conditions de prix distinctes au sein du cadre commun de l'UE, de sorte que le modèle commercial d'un fournisseur doit s'adapter à la structure fiscale de chaque destination.
Au Brésil, le Recôncavo de Bahia est une zone de fabrication et d'exportation de cigares, tandis que Menendez Amerino & Cia Ltda est basée à São Gonçalo dos Campos. Un fournisseur peut chercher à accéder au marché par le biais de relations de production locales ainsi que par la distribution de produits finis, créant ainsi un moyen de participer à la valeur ajoutée avant la vente au détail. Au Moyen-Orient et en Afrique, les entités sud-africaines concernées doivent obtenir une licence auprès du Service sud-africain des recettes avant de fabriquer ou de commercialiser des produits du tabac dont les droits restent impayés. Les fabricants paient des droits d'accise sur les cigares consommés au sein de l'Union douanière d'Afrique australe.
Cadre réglementaire et perspectives
La comparaison examine certaines juridictions du point de vue d'un producteur ou importateur de cigares conforme cherchant un accès légal au détail. Elle met en balance les obligations d'entrée et de conformité des produits avec les restrictions qui affectent la capacité à commercialiser des cigares finis. Les évaluations favorisent les juridictions où les fournisseurs de cigares peuvent planifier autour de droits fixes et de règles d'éligibilité, en pondérant les changements programmés ou proposés selon leurs effets sur le prix de vente, les acheteurs autorisés et l'étiquetage.
Tableau réglementaire
| Facteur de décision | Canada | Royaume-Uni | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Ministre du Revenu national | Bureaux locaux des normes commerciales en Angleterre, au Pays de Galles et en Écosse ; conseils locaux en Irlande du Nord | Autorités nationales et provinciales du monopole du tabac | Anvisa | Ministre de la Santé |
| Instruments ou orientations clés | Loi de 2001 sur l'accise ; ajustement annuel au 1er avril de la composante du droit par cigare selon l'indice des prix à la consommation | Loi sur le tabac et les vapoteuses 2026 adoptée | Licence de monopole ; norme GB 15269-2025 obligatoire depuis le 1er mars 2026 | RDC 838/2023 ; révisions proposées des instructions d'avertissement IN 332/2024 et IN 331/2024 | Loi n° 83 de 1993 sur le contrôle des produits du tabac ; projet de loi proposé sur le contrôle des produits du tabac et des systèmes de livraison électroniques |
| Effet commercial | La composante du droit par cigare a un plancher nominal | À partir du 1er janvier 2027, aucune vente au détail, y compris en ligne, à toute personne née le 1er janvier 2009 ou après | Approvisionnement sous licence ; conformité du produit et de l'emballage du cigare | Exigences d'avertissement pour les produits à fumer dérivés du tabac, domestiques et importés | Pas d'emballage ou d'étiquetage trompeur, y compris les impressions de réduction des risques |
| Attractivité actuelle de la politique | Faible | Moyen | Faible | Moyen | Moyen |
| Évolution future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Aucun changement | Durcissement |
| Source: Mordor Intelligence | |||||
Les évaluations Faible et Aucun changement du Canada reflètent son droit basé sur la valeur et l'indexation annuelle au 1er avril de la seule composante par cigare, avec un plancher nominal. L'évaluation Faible de la Chine repose sur la licence de monopole et sa norme obligatoire pour les cigares, tandis qu'Aucun changement reflète la perspective d'un fournisseur sous licence sur la priorité d'application 2026 ciblant l'activité illicite du tabac. Les évaluations Moyen au Royaume-Uni et en Afrique du Sud reflètent les obligations d'éligibilité à la vente au détail et d'étiquetage véridique, tandis que la restriction de cohorte programmée en janvier 2027 et le projet de loi sur l'emballage en phase de commission en août 2026 soutiennent le Durcissement. Les jugements Moyen et Aucun changement du Brésil reposent sur les exigences d'emballage et d'avertissements de la RDC 838/2023 et les restrictions publicitaires et interdictions de vente en ligne de la RDC 840/2023, tandis que la consultation ouverte le 9 octobre 2026, avec des commentaires attendus avant le 23 novembre 2026, ne propose que des révisions des avertissements sur les emballages et les présentoirs, laissant ces restrictions de canal intactes.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fabrication de cigares, la distribution en gros et la vente au détail selon qui capte les revenus à chaque étape et la contrainte à laquelle chaque étape est confrontée. Oettinger Davidoff développe des semences, sèche et fermente le tabac, roule les cigares et les livre à des marchands agréés dans le monde entier. Les structures de vente au détail comprennent également les boutiques La Casa del Habano franchisées par Corporación Habanos SA. La captation des revenus en aval dépend de la vente de cigares finis, faisant de l'accès aux clients professionnels et aux consommateurs une capacité commerciale distincte du roulage du tabac.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Captation de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fabrication de cigares | Producteurs de cigares tels que Oettinger Davidoff AG et Scandinavian Tobacco Group A/S | Ventes de cigares finis | Défaillances d'exécution perturbant une production régulière | Renforcer les contrôles de production et qualifier l'approvisionnement de secours |
| Distribution en gros | Distributeurs Habanos tels que Caribbean Cigars Corporation N.V. et Caribe Imports S.A.S. | Chiffre d'affaires de revente de cigares en gros | Dépendance à l'accès à la distribution spécifique au territoire | Développer des relations commerciales supplémentaires dans le cadre des droits de distribution |
| Vente au détail | Opérateurs de vente au détail tels que Scandinavian Tobacco Group A/S via ses superstores Cigars International | Ventes de cigares au détail | Dépendance aux zones de chalandise des magasins individuels | Élargir l'accès aux consommateurs sur plusieurs points de vente |
| Source: Mordor Intelligence | ||||
En 2025, Scandinavian Tobacco Group a indiqué que des erreurs opérationnelles et des problèmes de chaîne d'approvisionnement avaient déstabilisé son activité de cigares roulés à la machine, en plus des pressions externes, des conditions de marché difficiles et de la hausse des coûts. Ces pressions combinées ont affecté sa part de marché, ses volumes et sa rentabilité. L'expérience de Scandinavian Tobacco Group montre pourquoi un contrôle des processus plus rigoureux et un approvisionnement de secours peuvent contribuer à préserver le flux de produits, tandis qu'une portée de distribution accrue ne peut pas en soi corriger une exécution en usine instable. Stabiliser la production est prioritaire par rapport à l'expansion des voies en aval qui en dépendent pour un producteur confronté à ces problèmes opérationnels.
Paysage concurrentiel
Concentration du Marché
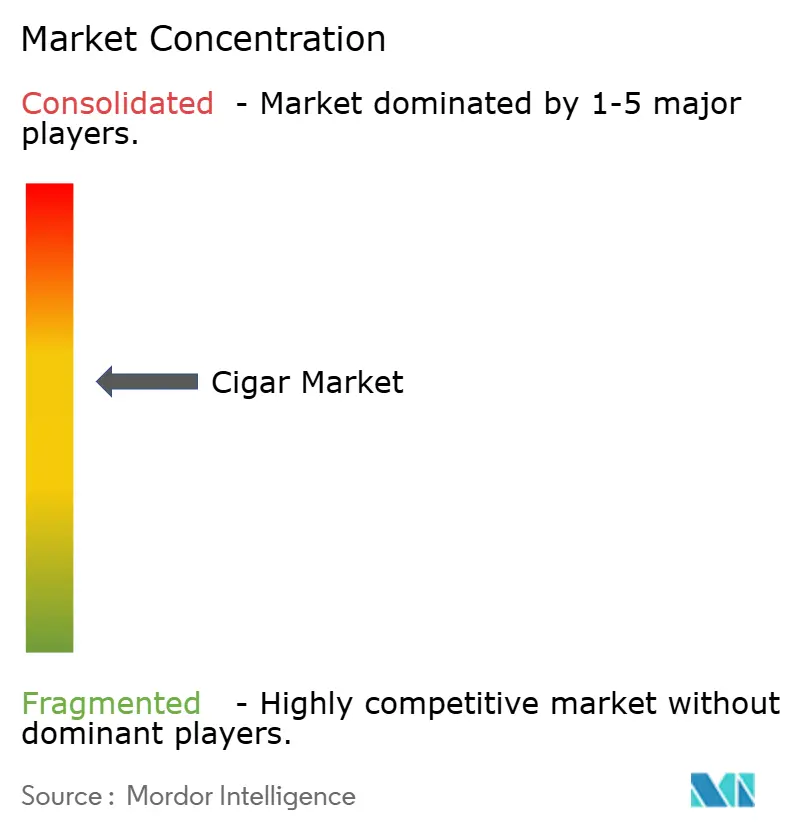
L'industrie présente une structure concurrentielle mixte, avec plusieurs grands groupes tabaciers en concurrence par le biais de portefeuilles de marques et de relations de distribution. Les principaux acteurs comprennent Scandinavian Tobacco Group A/S, Imperial Brands Plc, China National Tobacco Corp (CNTC), Altria Group Inc et Swisher International Inc. Les ventes de cigares artisanaux de Scandinavian Tobacco Group aux grossistes et distributeurs externes aux États-Unis ont augmenté de 6 % de manière organique en 2025, avec une croissance des volumes à un chiffre moyen et une amélioration du prix/mix à un chiffre faible. Swisher International Inc. fabrique les cigarillos Swisher Sweets Foil Pouch, qu'Intercontinental Trading Corp. importe et vend au Japon. Les grossistes peuvent bénéficier d'un débit accru et d'assortiments à plus haute valeur ajoutée d'un fournisseur qui fait croître à la fois le volume et le prix/mix, rendant la force concurrentielle plus large qu'une compétition sur le prix unitaire le plus bas.
China Tobacco International (HK), filiale de CNTC, a signé des accords de distribution exclusive en 2025 avec 4 entreprises industrielles chinoises du tabac pour les marchés internationaux à l'exclusion de la Chine continentale. Les accords ont établi une plateforme unifiée pour les cigares Great Wall, Huanghelou, Taishan et Wangguan, combinant plusieurs activités de marques au sein d'un seul cadre de distribution internationale. La filiale a également signalé une croissance substantielle de son activité de cigares en droits acquittés en 2025. Les clients commerciaux étrangers peuvent s'approvisionner en plusieurs marques chinoises auprès d'un seul distributeur, tandis que les marques extérieures à la plateforme nécessitent des arrangements de distribution séparés.
Au cours des 6 mois clos le 31 mars 2026, la part du portefeuille de cigares grand public d'Imperial Brands dans les Amériques a reculé de 39 points de base. Backwoods a néanmoins gagné des parts au sein du segment à feuille naturelle au cours de cette période. La société a indiqué que Backwoods avait procédé à des hausses de prix pour compenser des droits de douane plus élevés, faisant de l'exposition à la politique commerciale une composante de son économie de marque. Ces résultats divergents favorisent des décisions d'investissement distinctes pour les marques individuelles plutôt que de traiter un large portefeuille de cigares comme une seule proposition concurrentielle. La récupération des coûts tarifaires doit accompagner la demande spécifique à la marque si un créneau de cigares performant doit renforcer le portefeuille global.
Leaders de l'industrie du cigare
-
Scandinavian Tobacco Group A/S
-
Imperial Brands Plc
-
China National Tobacco Corp (CNTC)
-
Altria Group Inc
-
Swisher International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cigare Entreprises couvertes dans ce rapport
- Scandinavian Tobacco Group A/S
- Imperial Brands Plc
- China National Tobacco Corp (CNTC)
- Altria Group Inc
- Burger Holding AG
- British American Tobacco Plc
- Philip Morris International Inc
- PT Intertobacco Utama Industry
- Japan Tobacco Inc
- Villiger Söhne AG
- Arnold André GmbH
- J. Cortès Cigars NV
- Continental Tobacco Corp.
- Cia Canariense de Tabacos SA
- PT Djarum
- Tabacalera USA Inc
- Joh. Wilh. von Eicken GmbH
- Oettinger Davidoff AG
- Swisher International Inc.
- Corporación Habanos SA
Principales opportunités pour les acteurs du marché
Les opportunités comparent les voies d'accès à la distribution en boutiques spécialisées avec la demande de cigarillos axée sur le prix et l'occasion. Dans son enquête du quatrième trimestre 2025, la Premium Cigar Association a constaté que 85 % des détaillants interrogés apprenaient généralement l'existence de nouveaux produits par l'intermédiaire de représentants commerciaux ou de courtiers.[3] Un rapport commercial britannique de juillet 2026 a séparément décrit le prix comme un facteur d'achat clé pour les consommateurs adultes de nicotine et a lié l'attrait des cigarillos aux formats plus petits et à la durée de consommation plus courte. Un fournisseur fait donc face à 2 tâches commerciales distinctes : attirer l'attention d'un détaillant et donner à un fumeur adulte une raison concrète de choisir le cigare fini.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Placement de cigares de niche par des représentants | Découverte de produits par des représentants parmi les détaillants spécialisés interrogés | Détaillants spécialisés en cigares | Introduire une gamme ciblée par l'intermédiaire de courtiers en cigares | Convertir les présentations en commandes de détaillants | Marques de cigares de niche et courtiers spécialisés |
| Choix de packs de cigarillos abordables | Sensibilité au prix dans les achats de tabac plus larges au Royaume-Uni | Acheteurs adultes de cigarillos soucieux des prix au Royaume-Uni | Proposer des choix clairs de prix par pack pour les cigarillos | Préserver les bénéfices à un coût de pack plus faible | Scandinavian Tobacco Group UK |
| Cigarillos pour des occasions de consommation plus courtes | La taille plus petite et la durée de consommation plus courte soutiennent l'attrait du format | Fumeurs adultes recherchant des occasions de cigarillos plus courtes | Construire une proposition de cigarillo distincte pour les occasions courtes | Substitution aux achats de cigarillos existants | Scandinavian Tobacco Group UK et détaillants de cigarillos |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de distinguer ce à quoi l'acheteur adulte de cigarillos est invité à s'engager avant de choisir le produit. Un coût de pack plus faible répond à l'engagement financier, tandis qu'un cigarillo plus court répond à l'engagement en temps. Traiter ces avantages séparément donne aux fournisseurs un moyen de tester la demande incrémentale plutôt que de confondre un changement de pack avec une nouvelle occasion de consommation.
Développements industriels récents dans Marché du Cigare
- Oct 2026 : Drew Estate a annoncé que son cigare Undercrown 10 Gordo était prêt à être expédié aux détaillants, la nouvelle taille étant limitée à 3 000 boîtes.
- Oct 2026 : L'Anvisa du Brésil a ouvert des consultations sur la révision des avertissements sanitaires pour les emballages et présentoirs de produits à fumer dérivés du tabac, avec des commentaires attendus avant le 23 novembre 2026.
- Juil 2026 : La Guardia Civil espagnole a saisi 33 840 cigares Habanos contrefaits à Valence après avoir détecté des expéditions depuis le même emplacement vers plusieurs pays européens.
Marché du Cigare Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché du cigare mesure les dépenses annuelles au détail en cigares et cigarillos vendus pour la consommation des adultes sur le marché mondial. Il couvre ces produits dans toutes les catégories d'arômes et de gammes de prix, ainsi que les ventes via les points de vente physiques et en ligne.
Exclusions du périmètre : les cigarettes, les cigarettes électroniques et les dispositifs de tabac chauffé, le tabac en vrac utilisé pour les produits à rouler soi-même, ainsi que les humidors et accessoires pour cigares vendus séparément sont exclus.
Aperçu de la segmentation
- Par type de produit
- Cigarillos
- Cigare
- Par saveur
- Aromatisé
- Non aromatisé
- Par gamme de prix
- Entrée de gamme
- Premium
- Par canal de distribution
- Magasins de détail hors ligne
- Magasins de détail en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources publiques illustratives telles que la surveillance du tabac et les définitions de produits de l'Organisation mondiale de la Santé, les réglementations sur les produits et les catégories d'accise de la Commission européenne, et les résumés de la Cigar Association of America sur les importations et les mises à la consommation taxables aident les analystes à classer les produits, à comprendre les conditions fiscales et à recouper les signaux d'approvisionnement en cigares aux États-Unis. Le matériel de la Commission sur les produits et les taxes clarifie également la façon dont les cigares et les cigarillos sont traités en tant que catégories de tabac manufacturé dans le cadre des règles de l'Union européenne.
Les rapports annuels des producteurs et les dépôts de titres peuvent clarifier les ventes de cigares déclarées, le mix, l'exposition aux canaux et les variations de prix ou de coûts, tandis que la presse spécialisée réputée et le matériel destiné aux investisseurs des entreprises peuvent dater les développements en matière de produits, de distribution et de réglementation. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens s'appuieraient sur des producteurs et importateurs de cigares et de cigarillos, des grossistes, des acheteurs au détail et des spécialistes de la réglementation et de la distribution du tabac pour tester la façon dont les données secondaires sur les ventes, les taxes et les canaux doivent être interprétées. Les analystes réconcilieraient les rapports divergents sur les volumes, les prix et le mix de produits en vérifiant la géographie, la couverture des produits et le niveau de vente de chaque source, puis triangulant les lacunes avec les statistiques commerciales, les mises à la consommation taxables et des vérifications ponctuelles des prix au détail par volume.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 44 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Une estimation descendante part de la valeur mondiale au détail des cigares et cigarillos finis et réconcilie le chiffre d'affaires de marché déclaré avec les données d'approvisionnement et de vente au détail au niveau national. Les analystes suivent les flux d'importation de cigares et de cigarillos, les mises à la consommation taxables nationales, les ventes déclarées par les producteurs, les prix au détail et les variations d'accise, ainsi que le mix de produits, de gammes de prix et de canaux. Les volumes commerciaux et de mises à la consommation indiquent l'offre, mais sont vérifiés par rapport aux ventes aux consommateurs pour tenir compte des stocks et des flux transfrontaliers. L'analyse de scénarios projette la demande des adultes, le prix au détail et le mix premium, les variations fiscales et l'accès hors ligne par rapport à l'accès en ligne, tandis que des vérifications ascendantes sélectives multiplient les prix au détail échantillonnés par les volumes unitaires soutenus et comparent les totaux des fournisseurs ou des canaux avec le total. Les parts de segment sont construites à partir des données disponibles sur les ventes par produit, arôme, prix, canal et région, avec l'apport de spécialistes utilisé pour remettre en question les hypothèses au niveau des variables et expliquer les écarts. Lorsqu'une observation de prix ou de volume au niveau national est manquante, les analystes utilisent les données de marché documentées les plus proches et conservent une fourchette pour révision.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux de marché et les parts de segment par rapport aux signaux indépendants d'importation, de mises à la consommation taxables, de ventes des entreprises, de prix et de réglementation, puis examinent les écarts et anomalies significatifs avant la validation finale. Un second examen vérifie les dates des sources, les limites du marché, les unités et les calculs, avec une reprise de contact avec les sources déclenchée par des définitions contradictoires, des mouvements inexpliqués ou un changement significatif dans une donnée d'entrée. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements politiques ou de marché significatifs, et vérifié à nouveau lors d'un nouvel examen avant livraison.
Taille du marché du cigare selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du cigare mesure les dépenses annuelles au détail en cigares et cigarillos vendus pour la consommation des adultes sur le marché mondial.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les analystes suivent les flux d'importation de cigares et de cigarillos, les mises à la consommation taxables nationales, les ventes déclarées par les producteurs, les prix au détail et les variations d'accise, ainsi que le mix de produits, de gammes de prix et de canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 62,92 milliards USD (2027) | |
| Éditeur mondial A de recherche de marché | 55 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 12,6 % à la valeur 2027 de ce rapport de 62,92 milliards USD, 2 ans plus tard. Son rythme de croissance annuel publié est plus lent que celui du rapport, ce qui peut contribuer à une comparaison plus faible pour les années ultérieures. |
| Éditeur mondial B de recherche de marché | 31,7 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 49,6 % à la valeur 2027 de ce rapport de 62,92 milliards USD, 2 ans plus tard. Son taux de croissance publié est inférieur à celui du rapport et la base est plus ancienne, ce qui explique une valeur plus faible à l'année de mesure ultérieure du rapport. |
Les analystes de Mordor Intelligence triangulent les totaux de marché et les parts de segment par rapport aux signaux indépendants d'importation, de mises à la consommation taxables, de ventes des entreprises, de prix et de réglementation, puis examinent les écarts et anomalies significatifs avant la validation finale.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du cigare et ses perspectives de croissance ?
L'industrie devrait atteindre 62,92 milliards USD en 2027 et 80,61 milliards USD d'ici 2032, avec un CAGR de 5,08 % de 2027 à 2032.
Quelles forces soutiennent la demande de cigares ?
Les cigares de prestige et une distribution boutique plus large soutiennent la demande. Lors d'une enquête américaine de 2025, 60 % des buralistes interrogés ont cité Fuente Fuente OpusX parmi les marques les plus souvent demandées par les consommateurs.
Quel type de produit cigare est en tête des ventes en valeur ?
Les cigares étaient en tête des types de produits avec une part de 59,33 % en 2026. Les cigarillos devraient croître à un CAGR de 5,97 % de 2027 à 2032.
Quelles entreprises sont les principaux fournisseurs de cigares ?
Les principaux acteurs comprennent Scandinavian Tobacco Group A/S, Imperial Brands Plc, China National Tobacco Corp (CNTC), Altria Group Inc et Swisher International Inc.
Quel est le principal défi pour les vendeurs de cigares ?
Les taxes élevées et les restrictions de vente contraignent la tarification et l'accès aux acheteurs. Le droit additionnel sur les cigares au Canada utilise le plus élevé entre un minimum par cigare ou 88 % du prix de vente pour les cigares fabriqués au Canada ou la valeur en douane acquittée pour les importations.
Quelle région est en tête des dépenses et de la croissance en matière de cigares ?
L'Asie-Pacifique était en tête avec une part de 54,66 % en 2026 et devrait croître à un CAGR de 5,95 % de 2027 à 2032, le taux régional le plus rapide.