
Taille et part du marché du tabac
Analyse du marché du tabac par Mordor Intelligence
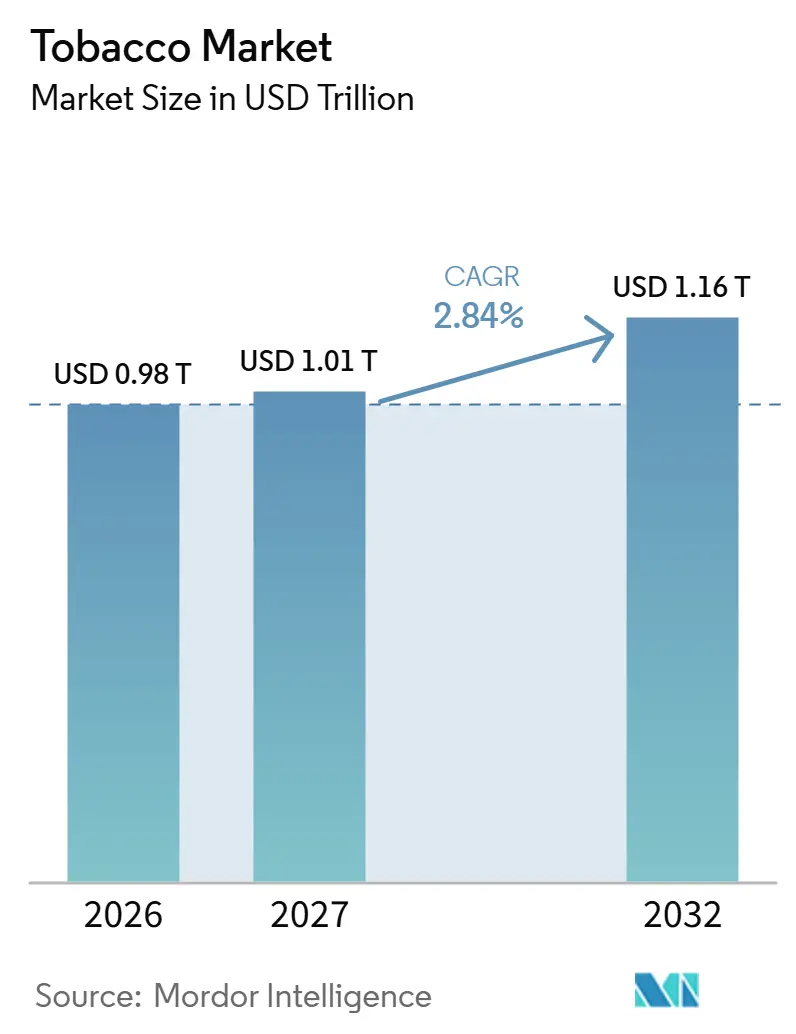
La taille du marché du tabac était évaluée à 0,98 trillion USD en 2026 et devrait croître de 1,01 trillion USD en 2027 pour atteindre 1,16 trillion USD d'ici 2032, à un CAGR de 2,84 % durant la période de prévision (2027-2032).
Le scénario de croissance combine la consommation récurrente de tabac avec l'adoption de formats alternatifs à la nicotine, notamment le vapotage, tandis que la réglementation détermine quels produits peuvent atteindre les acheteurs. Les fournisseurs répondent par des portefeuilles de produits plus larges et un travail d'accès au marché spécifique à chaque pays. La sensibilité aux prix en Inde fait de la répercussion fiscale une pression concurrente sur l'accessibilité financière et l'économie des producteurs. L'expansion favorise donc les fournisseurs capables de servir les consommateurs récurrents via des formats alternatifs légaux.
Principaux enseignements du rapport
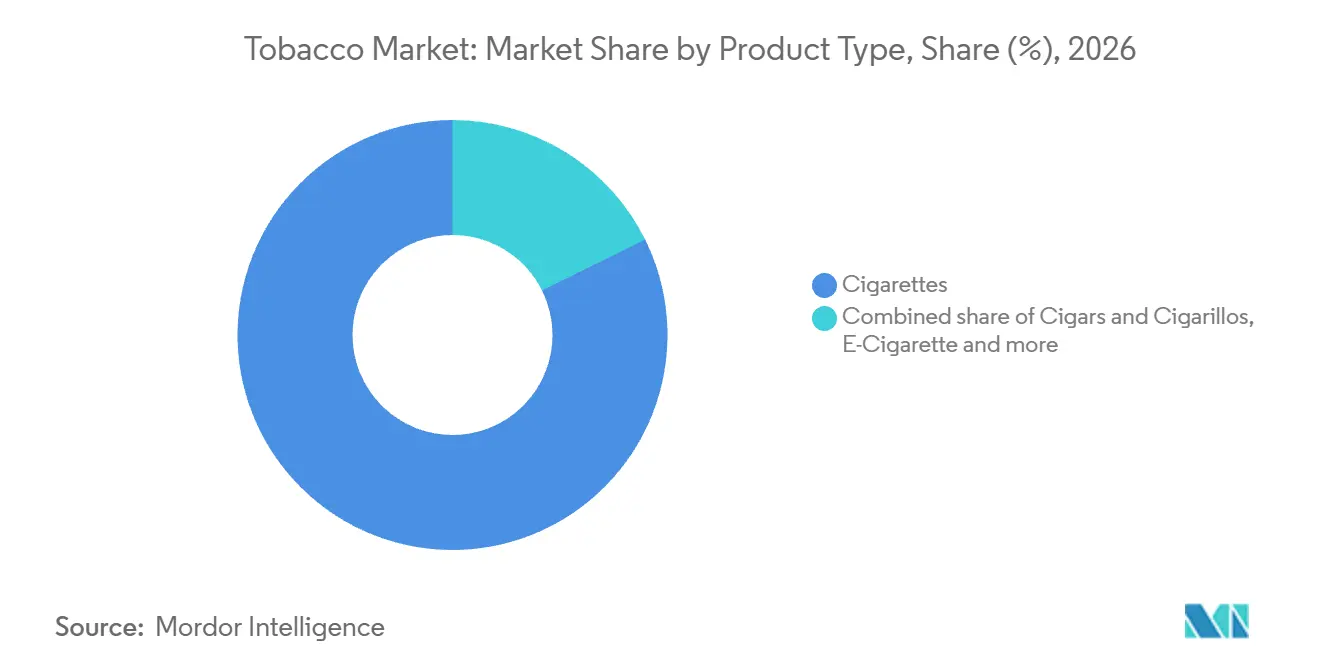
- Par type de produit, les cigarettes détenaient une part de marché du tabac de 82,33 % en 2026, tandis que les produits du tabac chauffé constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 3,89 % durant 2027-2032.
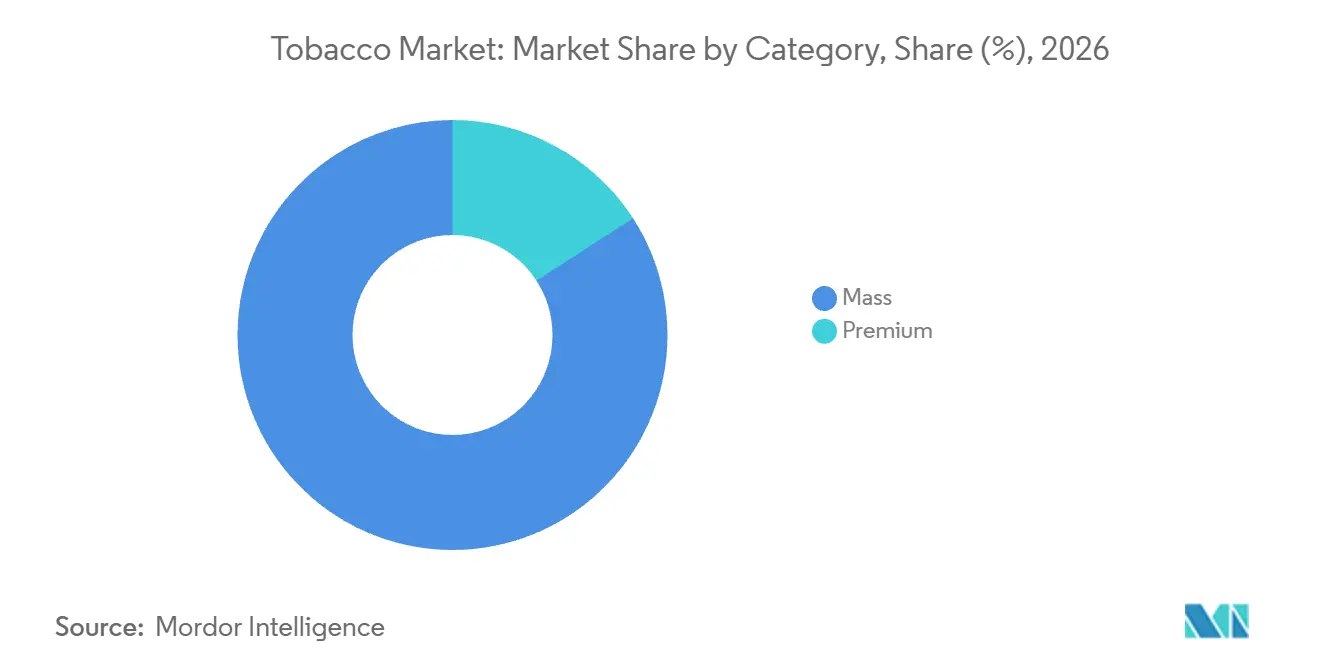
- Par catégorie, la grande consommation était en tête avec une part de 84,14 % de la taille du marché du tabac en 2026, et le premium est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 4,31 % durant 2027-2032.
- Parmi les utilisateurs finaux, les hommes détenaient la plus grande part à 75,37 % en 2026, tandis que les femmes constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 4,03 % durant 2027-2032.
- Par canal de distribution, les épiceries/supérettes étaient en tête avec une part de 52,36 % en 2026, et les boutiques de vente en ligne constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,08 % durant 2027-2032.
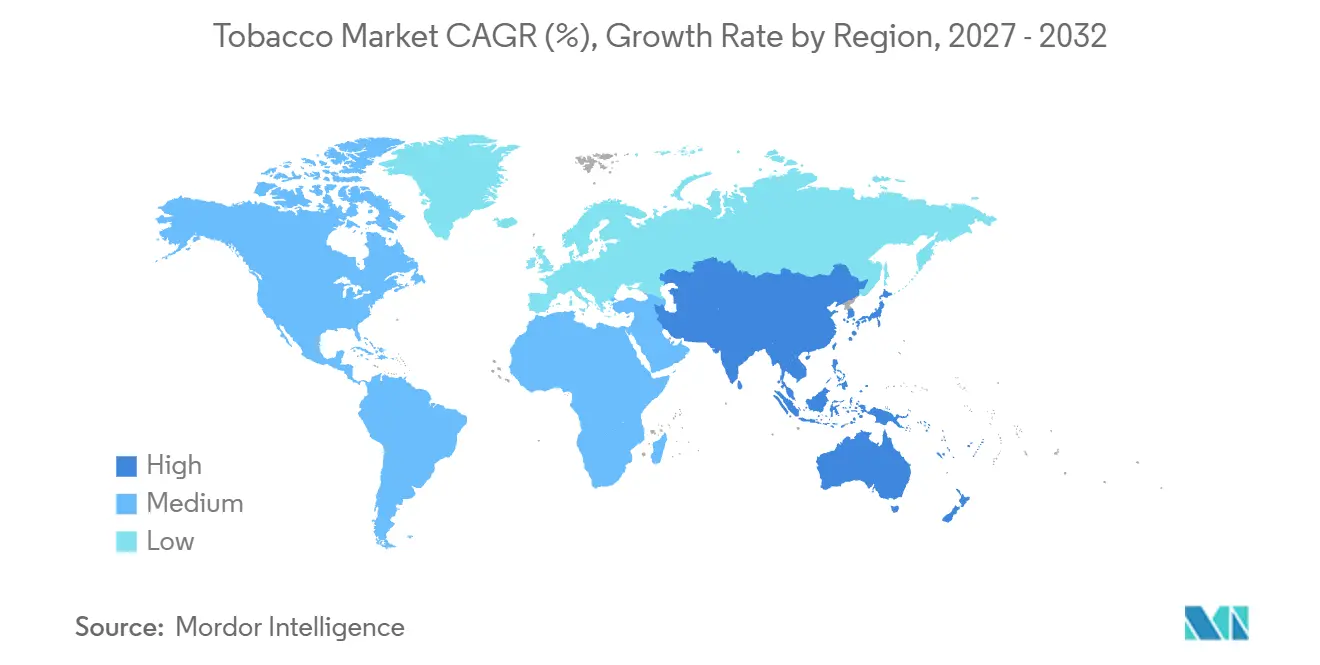
- Géographiquement, l'Asie-Pacifique détenait la plus grande part à 45,23 % en 2026 et est également la région à la croissance la plus rapide, avec un CAGR prévisionnel de 4,34 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Innovation Produit et Formats Alternatifs à la Nicotine | +1.25% | En République tchèque | Moyen terme (2 à 4 ans) |
| Positionnement des Produits de Réduction des Risques et à Risque Réduit | +1.05% | Aux États-Unis | Moyen terme (2-4 ans) |
| Urbanisation et Facteurs de Stress Liés au Mode de Vie | +0.65% | Établissements d'enseignement de Cisjordanie | Long terme (≥ 4 ans) |
| Forte Fidélité à la Marque et Persistance des Habitudes | +0.9% | À l'échelle nationale en Irlande | Long terme (≥ 4 ans) |
| Innovation en Matière de Saveurs et Différenciation Sensorielle | +0.5% | Au Japon, au niveau national | Court terme (≤ 2 ans) |
| Stratégies Marketing par l'Emballage et les Points de Vente | +0.4% | Dans la région de Washington, DC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Innovation Produit et Formats Alternatifs à la Nicotine
En République tchèque, 11,6 % des personnes interrogées en 2025 ont déclaré utiliser des cigarettes électroniques au moins une fois par mois, établissant une base d'utilisateurs récurrents pour un format alternatif. Philip Morris ČR a.s. a déclaré 2,3 milliards d'expéditions de produits sans fumée dans le pays en 2025, toutes catégories sans fumée confondues. La croissance de sa catégorie vapotage a été partiellement compensée par une baisse des consommables de tabac chauffé, laissant un résultat volumique global légèrement positif. L'utilisation mensuelle et les expéditions substantielles des producteurs donnent aux formats alternatifs une assise commerciale qui va au-delà de la simple disponibilité de nouveaux appareils. Un investissement sélectif dans le vapotage est donc plus défendable que de supposer que chaque format sans fumée suit le même chemin de demande.
Positionnement des Produits de Réduction des Risques et à Risque Réduit
La communication sur les risques spécifiques aux produits donne aux consommateurs adultes de cigarettes une base concrète pour envisager des formats alternatifs à la nicotine. Le 30 juin 2026, la FDA américaine a émis des autorisations de risque modifié pour 20 variantes de sachets de nicotine ZYN, permettant à PMI U.S., la filiale américaine de Philip Morris International Inc. (PMI), de commercialiser une allégation spécifique de risque réduit. L'allégation autorisée établit un lien entre l'utilisation des produits autorisés à la place des cigarettes et des risques réduits de cancer de la bouche, de maladies cardiaques, de cancer du poumon, d'accident vasculaire cérébral, d'emphysème et de bronchite chronique. British American Tobacco plc (BAT) a ajouté 4,7 millions de consommateurs adultes dans ses propres marques sans fumée en 2025 et estimait 35 millions de consommateurs en âge légal au 30 juin 2026, pour les produits vapeur, chauffés et oraux. L'avantage en matière de communication appartient aux variantes ZYN autorisées et à leur allégation spécifique de substitution, de sorte qu'une adoption plus large ne confère pas à chaque sachet de nicotine le même positionnement.
Urbanisation et Facteurs de Stress Liés au Mode de Vie
Le stress professionnel et le tabagisme ont été associés au sein d'une cohorte de personnel enseignant en soins infirmiers, plaçant la consommation de tabac dans un contexte spécifique de vie professionnelle. Une enquête menée du 1er décembre 2024 au 31 janvier 2025 a couvert le personnel enseignant en soins infirmiers de 17 établissements d'enseignement palestiniens en Cisjordanie. Les fumeurs actuels ont déclaré un stress professionnel plus élevé que les non-fumeurs et les anciens fumeurs, avec une association transversale significative entre le statut tabagique et les niveaux de stress. La comparaison relie le statut tabagique à la pression au travail parmi ces professionnels de l'enseignement plutôt qu'à un format de produit particulier. Pour les fournisseurs desservant cette cohorte, les circonstances professionnelles constituent un contexte client distinct, en complément des préférences de produits.
Forte Fidélité à la Marque et Persistance des Habitudes
L'utilisation quotidienne répétée offre aux fournisseurs une base de demande récurrente dont la valeur commerciale diffère de l'expérimentation occasionnelle de produits. En Irlande, 11,7 % des personnes âgées de 16 ans et plus ont déclaré une utilisation quotidienne de produits du tabac, de vapotage et à la nicotine en 2025.[1] Le chiffre comparable était de 9,3 % en 2022. Le groupe de produits combiné comprenait les pipes à eau, le tabac chauffé, le tabac à mâcher, les sachets de nicotine et les cigarettes électroniques avec ou sans nicotine. Au sein de ce groupe agrégé, l'utilisation occasionnelle n'est passée que de 3,2 % à 3,7 % sur la même période, de sorte que la majeure partie de l'augmentation de l'utilisation déclarée concernait une routine quotidienne plutôt qu'une participation occasionnelle.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations Strictes de Contrôle du Tabac | -0.75% | Au Royaume-Uni | Court terme (≤ 2 ans) |
| Stigmatisation Sociale Croissante du Tabagisme | -0.55% | Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Contraintes de la Chaîne d'Approvisionnement et des Matières Premières | -0.35% | Brésil, Bangladesh, Mexique, Pakistan, États-Unis et Inde | Court terme (≤ 2 ans) |
| Interdictions de fumer dans les lieux publics et campagnes anti-tabac | -0.25% | Au niveau national en France | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Strictes de Contrôle du Tabac
La conception du produit peut déterminer si une cigarette électronique à la nicotine dispose d'une voie légale vers les acheteurs britanniques. Depuis le 1er juin 2025, il est interdit aux entreprises britanniques de vendre ou de fournir des cigarettes électroniques à usage unique en ligne ou en magasin.[2] La restriction couvre les produits avec et sans nicotine, incluant directement les cigarettes électroniques à usage unique à la nicotine dans son champ d'application. Les deux canaux de vente étant couverts, le transfert d'un produit interdit d'un magasin vers un vendeur en ligne ne constitue pas une solution de contournement de la distribution. Les cigarettes électroniques réutilisables restent commercialisables, préservant une voie alternative pour les fournisseurs capables de proposer ce format. Pour les fournisseurs de produits à usage unique, retrouver l'accès au marché nécessite donc une architecture de produit différente, de sorte qu'une reconception doit être achevée avant que le format puisse réintégrer le canal britannique.
Stigmatisation Sociale Croissante du Tabagisme
La désapprobation sociale peut contraindre la demande de cigarettes en réduisant les situations dans lesquelles un acheteur est prêt à fumer. L'acte de fumer place la consommation du produit dans un contexte social, de sorte que la contrainte s'attache à la consommation autant qu'à l'achat. Une marque préférée peut conserver son attrait pour l'individu tout en devenant plus difficile à utiliser en présence d'autres personnes. Un prix plus bas peut alléger la charge financière, mais ne résout pas directement les objections liées à l'occasion de fumer elle-même. Pour les fabricants, cela sépare la fidélisation à la marque de la consommation répétée, car les réponses conventionnelles en matière de produit et de prix peuvent ne pas supprimer une limite de la demande liée à l'occasion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
Échelle des Cigarettes et Expansion du Tabac ChaufféLes cigarettes détenaient la plus grande part de segment à 82,33 % en 2026. Philip Morris International Inc. a expédié 607,4 milliards de cigarettes dans le monde en 2025, illustrant l'échelle du commerce de cigarettes d'un producteur établi. British American Tobacco plc a vendu 465 milliards de bâtonnets de cigarettes dans le monde cette année-là, en baisse de 8 % par rapport aux 505 milliards de 2024. Une variation de volume de 1 % équivaudrait à environ 6,1 milliards de cigarettes pour PMI et 4,7 milliards de bâtonnets pour BAT, mais le déclin de 8 % de BAT place cette échelle opérationnelle dans le contexte de son activité cigarettes en contraction.
Les produits du tabac chauffé constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 3,89 % durant 2027-2032. Au deuxième trimestre 2026, le volume des ventes ajusté sur le marché de l'IQOS de PMI a progressé de 5,1 % en glissement annuel, hors impact net des mouvements estimés des stocks des distributeurs et grossistes. Le résultat incluait les réductions attendues des stocks des ménages et l'ajustement initial des consommateurs après la hausse des prix induite par l'accise au Japon le 1er avril, ainsi que l'interdiction des arômes caractérisants en Pologne. Ces pressions relient le résultat commercial à la politique d'accise et d'arômes ainsi qu'à l'adoption du produit. Une offre de consommables pour tabac chauffé doit s'adapter aux changements de politique locaux, ce qui lie l'expansion à l'exécution dans chaque juridiction de vente.

Par Catégorie :
Accessibilité de la Grande Consommation et Croissance Sélective du PremiumLa grande consommation était le segment le plus important, avec une part de 84,14 % en 2026. En janvier 2026, CRISIL Ratings a classé les cigarettes de moins de 65 mm comme le segment grande consommation de l'Inde et a décrit la catégorie comme très sensible aux prix. La même évaluation prévoyait que les producteurs absorberaient une partie d'une hausse de droits en raison de cette sensibilité aux prix. Ce segment représentait 40 % à 45 % des volumes de cigarettes en Inde, de sorte que le coût absorbé par les producteurs s'applique à une grande partie de la production de cigarettes du pays.
Le premium est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 4,31 % durant 2027-2032. Oettinger Davidoff a déclaré une croissance des ventes 2025 de 2,4 % pour Davidoff et de 16,1 % pour Zino au sein de son segment de cigares de marque propre. Les fournisseurs de cigares premium peuvent aborder l'expansion par un portefeuille de marques différencié, en utilisant le contraste des performances commerciales pour identifier quelle partie de leur offre gagne en dynamique commerciale. L'opportunité est sélective, car le positionnement premium donne accès à une catégorie mais n'égalise pas la demande captée par les marques individuelles au sein du portefeuille d'un même propriétaire.
Par Utilisateur Final :
Une Base Masculine Établie et une Expansion des Revenus FémininsLes hommes représentaient une part de 75,37 % de la taille du marché du tabac en 2026, ce qui en fait le segment le plus important. En République tchèque, 25,7 % des hommes âgés de 15 ans et plus étaient des fumeurs actuels de produits du tabac en 2025, incluant les fumeurs quotidiens et les fumeurs occasionnels au moins mensuels. Le groupe de tabac mesuré couvrait les cigarettes manufacturées et roulées à la main, les pipes, les cigares, les cigarillos et les pipes à eau. Le poids commercial du segment repose donc sur une population de fumeurs établie qui couvre plusieurs formes de produits traditionnels plutôt qu'un seul format de cigarette.
Les femmes constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 4,03 % durant 2027-2032. En 2025, 18,6 % des femmes âgées de 15 ans et plus en République tchèque étaient des fumeuses actuelles de tabac. Haypp a déclaré que les boîtes vendues aux clientes de sachets de nicotine sur Haypp.com et Northerner.com au Royaume-Uni ont augmenté de 202 % en 2025. Cela offre aux fournisseurs de sachets une voie de croissance auprès des femmes sur ces plateformes qui ne dépend pas de l'expansion de la population de fumeurs traditionnels.
Par Canal de Distribution :
Portée des Supérettes et Transactions en LigneLes épiceries/supérettes représentaient une part de marché du tabac de 52,36 % en 2026, ce qui en fait le segment le plus important. Aux États-Unis, les supérettes ont géré 82,9 % des ventes de cigarettes en 2025, selon les données NIQ fournies par la NACS, l'association des supérettes. Le canal a également géré 92,9 % des ventes américaines d'autres produits du tabac cette année-là. Un fournisseur sans distribution en supérettes aux États-Unis dispose donc d'autres canaux pour au maximum 17,1 % des ventes de cigarettes et 7,1 % des ventes d'autres produits du tabac.
Les boutiques de vente en ligne constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 5,08 % durant 2027-2032. Haypp Group a enregistré 1,45 million de commandes via son activité de commerce électronique au deuxième trimestre 2026, contre 1,17 million un an plus tôt. Son nombre de consommateurs actifs a atteint 667 000 au cours de ce trimestre, contre 536 000 au deuxième trimestre 2025. Les commandes et les consommateurs actifs ont chacun augmenté d'environ un quart, de sorte que la croissance des transactions de Haypp s'est accompagnée d'une base de clientèle plus large plutôt que d'une simple augmentation des commandes des acheteurs existants.
Analyse géographique
Marché du Tabac en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché du tabac de 45,23 % en 2026 et était la géographie la plus grande et à la croissance la plus rapide, avec un CAGR prévisionnel de 4,34 % durant 2027-2032. L'OMS estimait 364 millions d'utilisateurs de tabac âgés de 15 ans et plus dans sa Région Asie du Sud-Est et 431 millions dans sa Région Pacifique occidental en 2024. Japan Tobacco a déclaré 34 % d'utilisateurs Ploom supplémentaires au Japon en décembre 2025 par rapport à décembre 2024, suite au lancement du Ploom AURA. PT HM Sampoerna Tbk. a déclaré 79,4 milliards d'unités expédiées en Indonésie en 2025, en baisse de 1,8 % en glissement annuel, attribuant ce déclin principalement à l'érosion illicite du volume de l'industrie légale plutôt qu'à une perte de part concurrentielle. Les nouveaux utilisateurs de tabac chauffé créent de la place pour les ventes de consommables, mais l'approvisionnement illicite peut éroder les volumes de cigarettes soutenant la base de producteurs établis.
L'Amérique du Nord présente un concours de positionnement de marque pour les producteurs de cigarettes desservant une demande établie. La part de valeur des cigarettes de British American Tobacco plc aux États-Unis a augmenté de 30 points de base en 2025. L'Europe ajoute une activité distincte de tabac oral, illustrée par les 212 millions de boîtes de snus expédiées par Philip Morris International Inc. dans sa région Europe définie par l'entreprise en 2025. Le gain de part de valeur de BAT aux États-Unis pointe vers une concurrence pour les dépenses en cigarettes, tandis que les expéditions de snus de PMI sont tombées de 236,7 millions de boîtes en 2024, faisant de la rétention de volume une priorité distincte pour son activité de tabac oral européen.
L'Amérique du Sud offre une marge pour la concurrence entre marques de cigarettes, British American Tobacco plc ayant déclaré une augmentation de sa part de valeur des cigarettes au Brésil en 2025. Gagner une position plus importante dans l'activité cigarettes de ce pays est une voie commerciale distincte de celle qui consiste à s'appuyer sur une expansion plus large des dépenses régionales. Au Moyen-Orient et en Afrique, British American Tobacco Kenya plc a déclaré une prévalence estimée de cigarettes illicites de 45 % sur le marché domestique des cigarettes au Kenya en 2025, contre 37 % en 2024, citant des recherches de tiers. Cela crée un canal concurrent substantiel en dehors de la base de revenus du fournisseur formel. L'augmentation de 8 points de pourcentage de la prévalence illicite signifie qu'une plus grande part de la demande kényane de cigarettes était satisfaite en dehors de l'approvisionnement légal, de sorte que la seule force de la marque ne peut pas récupérer le volume légal.
Cadre Réglementaire et Perspectives
La comparaison examine certaines juridictions du point de vue d'un fabricant de produits finis légaux cherchant à satisfaire la demande de détail nationale. La Chine exige que les fabricants de produits du tabac obtiennent une licence d'entreprise de production et une approbation pour l'expansion de la capacité de production par construction ou mise à niveau technique. L'enregistrement des produits, l'autorisation de production et l'éligibilité des acheteurs au détail affectent donc différentes parties de la décision commerciale, depuis l'engagement de la capacité de fabrication jusqu'à la conversion de la production en ventes légales.
Tableau Réglementaire
| Facteur de décision | Royaume-Uni | Chine | Brésil |
|---|---|---|---|
| Autorité principale | Trading Standards en Angleterre, au Pays de Galles et en Écosse ; conseils locaux en Irlande du Nord | Administration du Monopole d'État du Tabac, gérée par le MIIT | Anvisa |
| Instruments clés ou orientation | Mécanisme de pénalité pour la vente de tabac aux mineurs en Angleterre et au Pays de Galles du 29 octobre au 31 décembre 2026 ; seuil de vente de tabac au Royaume-Uni pour les personnes nées à partir du 1er janvier 2009, à compter du 1er janvier 2027 | Licence de production en vertu de la Loi sur le Monopole du Tabac et approbation d'expansion de capacité | Enregistrement des produits fumés dérivés du tabac, domestiques et importés ; renouvellement annuel |
| Effet commercial | Les critères d'éligibilité au détail délimitent la base de clientèle accessible | Une autorisation est requise pour l'entrée dans la fabrication et l'expansion de la capacité | La vente suit la publication de l'approbation d'enregistrement ; le renouvellement maintient le droit de vendre |
| Attractivité actuelle de la politique | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||
Les exigences d'approbation de la Chine et ses priorités d'application de décembre 2025 et janvier 2026 soutiennent la continuité du cadre de conformité pour un fabricant déjà titulaire d'une licence. L'exigence de renouvellement annuel du Brésil sous-tend une charge continue d'accès au marché, tandis que l'agenda réglementaire 2026-2027 d'Anvisa liste une proposition en cours de réglementation des produits fumés à base de nicotine. En Angleterre et au Pays de Galles, le seuil de date de naissance britannique prévu à partir du 1er janvier 2027 remplace un seuil de moins de 18 ans et restreint progressivement la base de clientèle au détail éligible. À partir de 2027, le seuil britannique empêchera les cohortes plus jeunes de devenir des acheteurs de tabac éligibles en vieillissant, de sorte que la seule autorisation de fabrication ne préservera pas la portée future auprès des clients.
Étapes de la Chaîne de Valeur
La comparaison de la chaîne de valeur suit l'approvisionnement en feuilles, la fabrication de produits finis et les ventes aux consommateurs, montrant où le contrôle des spécifications et des circuits crée des opportunités de revenus. En 2025, Philip Morris International Inc. a contracté directement avec des agriculteurs en Argentine, au Brésil, en Italie, au Pakistan et en Pologne, l'approvisionnement direct représentant environ 23 % de ses besoins mondiaux en feuilles. La majeure partie de ses besoins en feuilles de 2025 se situait donc en dehors des contrats directs avec les agriculteurs, de sorte que la plus grande part de son approvisionnement en feuilles n'était pas contractée directement avec les cultivateurs.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement et traitement des feuilles | Fournisseurs et transformateurs de feuilles tels que Universal Leaf Tobacco | Ventes de feuilles traitées selon les spécifications du fabricant | Obtenir des feuilles répondant aux spécifications du fabricant | Qualifier des origines de culture alternatives selon les mêmes spécifications |
| Fabrication de produits finis | Fabricants de tabac et de nicotine tels que Philip Morris International Inc. et British American Tobacco plc | Ventes de produits finis | Coordination de la production entre des formes de produits distinctes | Échelonner les ajouts de capacité par type de produit |
| Distribution et ventes aux consommateurs | Détaillants de marques intégrés tels que Philip Morris International Inc. | Ventes de produits via le commerce de détail en propre et le commerce électronique | Exigences de distribution différentes selon les marchés | Combiner ventes directes et circuits intermédiaires par marché |
| Source: Mordor Intelligence | ||||
Les fournisseurs de feuilles indépendants captent de la valeur grâce à la correspondance avec les spécifications, tandis que l'approvisionnement direct donne aux fabricants une façon différente d'organiser la relation avec les cultivateurs. Plus en aval, les propres canaux de vente aux consommateurs d'un fabricant étendent son rôle au-delà de la production, liant les rendements commerciaux à la capacité d'exploiter des circuits de vente localement adaptés. Le choix structurel est de savoir quelle part de cette coordination conserver en interne, car la propriété d'une étape supplémentaire implique la responsabilité de ses exigences opérationnelles distinctes.
Paysage Concurrentiel
Les principaux concurrents comprennent Philip Morris International Inc., British American Tobacco plc, Japan Tobacco Inc., Imperial Brands plc et KT&G Corporation. L'industrie présente un niveau de leadership multinational concentré, avec une rivalité s'étendant aux produits du tabac établis et aux formats alternatifs. L'activité sans fumée de PMI a généré 41,5 % de son chiffre d'affaires net total en 2025, conférant à ce portefeuille un poids économique substantiel au sein de l'entreprise.[3] L'activité cigarettes mondiale de KT&G a généré 54,1 % de son chiffre d'affaires cigarettes de groupe en 2025, dépassant pour la première fois son activité cigarettes nationale. Étant donné que PMI tire des revenus substantiels des produits sans fumée tandis que les revenus cigarettes de KT&G proviennent principalement de son activité mondiale, une même règle fiscale ou de produit affecterait différemment leurs bases de revenus.
En 2025, BAT a lancé Vuse Ultra, glo Hilo et Velo Shift dans les catégories vapeur, produits chauffés et oral moderne. Japan Tobacco a déclaré une croissance du volume Ploom de près de 40 % en 2025 et des gains de parts continus sur ses marchés, dont le Japon. Ces approches placent l'étendue du portefeuille et l'exécution de la plateforme au cœur de la concurrence, une offre multi-catégories et une activité de produits chauffés en croissance créant différentes voies vers les consommateurs adultes. Les gains de volume de Ploom font de la demande réalisée sur la plateforme un signal concurrentiel plus fort que la seule étendue des lancements.
PMI a déclaré des produits sans fumée disponibles à la vente dans 109 marchés au 30 juin 2026. Elle estimait plus de 43 millions de consommateurs en âge légal de ses produits sans fumée au 31 décembre 2025. Le 15 mai 2025, Imperial Brands plc a rencontré les responsables de la politique de vapotage au Royaume-Uni conjointement avec British American Tobacco plc, Japan Tobacco International et Philip Morris. La réunion portait sur les réponses à une consultation sur des mesures de conformité supplémentaires pour la taxe sur les produits de vapotage. Leur participation conjointe place la conformité à la taxe sur le vapotage à l'ordre du jour réglementaire partagé de ces groupes concurrents.
Leaders de l'Industrie du Tabac
-
Philip Morris International Inc.
-
British American Tobacco plc
-
Japan Tobacco Inc.
-
Imperial Brands plc
-
KT&G Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Tabac Entreprises couvertes dans ce rapport
- China National Tobacco Corporation
- Philip Morris International Inc.
- British American Tobacco plc
- Japan Tobacco Inc.
- Imperial Brands plc
- Altria Group, Inc.
- KT&G Corporation
- ITC Limited
- PT Gudang Garam Tbk
- Eastern Company SAE
- Japan Tobacco International (Logic, Ploom)
- Scandinavian Tobacco Group A/S
- Turning Point Brands, Inc.
- NTC Industries Limited
- Vector Group Ltd.
- Mac Baren Tobacco Company A/S
- PT Djarum
- Habanos S.A.
- Godfrey Phillips India Limited (Godfrey Phillips India)
- Universal Corporation
Principales Opportunités pour les Acteurs du Marché
La comparaison des opportunités distingue l'adoption des appareils, le réapprovisionnement en consommables et l'expansion de la gamme de produits pour les consommateurs adultes de nicotine aux États-Unis. Le 28 août 2026, la FDA a autorisé JUUL Labs Inc. à commercialiser l'appareil JUUL2 et les pods aromatisés au tabac et au menthol aux États-Unis. PMI U.S. a commencé la commercialisation de ZYN ULTRA en juin 2026 dans le cadre des récentes directives de la FDA, et la filiale PMI Swedish Match USA, Inc. fabrique les produits. Ces développements créent différentes décisions commerciales autour d'un système autorisé, de son offre continue de consommables et du développement progressif d'une gamme de sachets.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Adoption de l'appareil JUUL2 | Un appareil défini dispose d'une autorisation de commercialisation aux États-Unis | Consommateurs adultes de cigarettes électroniques | Développer la demande pour l'appareil parallèlement à l'offre de pods autorisés | Restrictions de marketing spécifiques au produit | JUUL Labs Inc. |
| Réapprovisionnement en pods JUUL2 | Des pods aromatisés au tabac et au menthol accompagnent l'appareil autorisé | Utilisateurs adultes ayant choisi le système JUUL2 | Coordonner l'offre d'appareils avec un approvisionnement en pods conforme | Tests de mise sur le marché couvrant les lots de cartouches | JUUL Labs Inc. |
| Développement de la gamme ZYN ULTRA | 11 produits ont reçu l'autorisation américaine le 21 août 2026 | Consommateurs adultes de sachets de nicotine | Construire la gamme autorisée et échelonner les variantes supplémentaires en fonction des décisions d'examen | 11 variantes supplémentaires à 11 mg étaient en cours d'examen par la FDA le 21 août 2026 | Swedish Match USA, Inc., une filiale de PMI |
| Source: Mordor Intelligence | |||||
L'ouverture la plus immédiate est le système JUUL2 pour les consommateurs adultes de cigarettes électroniques, avec une autorisation américaine couvrant l'appareil et les pods aromatisés au tabac et au menthol. JUUL Labs doit tester des mesures spécifiées de nicotine, de pH, d'endotoxines et de bêta-D-glucane dans les lots de cartouches couverts avant la commercialisation dans le cadre des ordonnances JUUL2 de la FDA. ZYN ULTRA offre une voie progressive, avec 11 produits autorisés et des variantes supplémentaires à 11 mg en cours d'examen par la FDA le 21 août 2026, de sorte que les dépenses d'extension de gamme doivent suivre ces décisions.
Développements industriels récents dans Marché du Tabac
- Oct 2026 : Scandinavian Tobacco Group A/S a finalisé la vente de ses marques de tabac fine coupe BREAK et Moro à Japan Tobacco Inc. le 1er octobre.
- Août 2026 : La FDA américaine a autorisé JUUL Labs Inc. à commercialiser l'appareil JUUL2 et les pods aromatisés au tabac et au menthol aux États-Unis le 28 août.
- Août 2026 : La FDA américaine a autorisé Swedish Match USA, Inc. à commercialiser 11 produits de sachets de nicotine ZYN ULTRA aux États-Unis le 21 août.
Marché du Tabac Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché mondial du tabac mesure les dépenses annuelles des consommateurs en produits du tabac finis et à la nicotine vendus pour la consommation humaine dans le monde entier. Il couvre les ventes selon les classifications par produit, catégorie, utilisateur final, canal de distribution et géographie utilisées dans le rapport.
Exclusions du périmètre : Le commerce de feuilles de tabac brutes, le matériel de vapotage vendu sans nicotine et les produits à base de cannabis sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Cigarettes
- Cigares et cigarillos
- Cigarettes électroniques
- Produits du tabac chauffé
- Tabac sans fumée
- Autres types de produits
- Par catégorie
- Grande consommation
- Premium
- Par utilisateur final
- Hommes
- Femmes
- Par canal de distribution
- Épiceries/supérettes
- Magasins spécialisés
- Boutiques en ligne
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La fiche d'information sur le tabac et le rapport sur la prévalence mondiale de l'Organisation mondiale de la Santé fournissent des éléments illustratifs sur les utilisateurs, les familles de produits et les tendances régionales, tandis que ses indicateurs fiscaux de l'Observatoire mondial de la Santé et l'aperçu thématique sur le tabac décrivent les prix de détail des cigarettes, l'accessibilité financière et le contexte économique de la consommation de tabac. Les publications statistiques nationales et les enquêtes sur le tabac chez les adultes peuvent apporter des détails par pays lorsque les analystes comparent la prévalence locale et les tendances d'utilisation des produits avec les données mondiales.
Les rapports annuels des entreprises et les dépôts réglementaires fournissent les ventes de produits déclarées, les tendances d'expédition, les prix, les descriptions de segments et l'exposition géographique, tandis que les documents destinés aux investisseurs et la couverture de presse réputée aident à clarifier les lancements, les changements fiscaux et les développements en matière d'accès au marché. Ces sources ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et questionnaires structurés cibleraient les fabricants de tabac et de nicotine, les grossistes, les spécialistes des canaux de distribution, les analystes de catégories et les spécialistes réglementaires ou commerciaux pertinents en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques. Les répondants seraient invités à vérifier l'interprétation des données secondaires, à identifier les changements dans les prix des produits finis, le mix produit, la disponibilité et le circuit de mise sur le marché, et à expliquer les lacunes là où les rapports publics sont limités. Les analystes compareraient ces observations avec les communications des entreprises et les données nationales, en enregistrant les différences non résolues pour un suivi et une triangulation plutôt que de traiter un seul témoignage comme une preuve à l'échelle du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 30 % |
| Petits acteurs : 15 % | Managers : 50 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le modèle estime les dépenses annuelles mondiales des consommateurs au détail pour les produits finis, puis répartit la valeur selon les vues par produit, catégorie, utilisateur final, canal de distribution, pays et région du rapport. Une estimation descendante part des signaux de ventes aux consommateurs déclarés et des revenus des fabricants ou détaillants, avec des vérifications ascendantes sélectives utilisant des prix de détail échantillonnés multipliés par des volumes unitaires observés ou déclarés et des agrégations de fournisseurs. Ces vérifications testent si les estimations par pays et par produit sont plausibles sans remplacer le modèle à l'échelle du marché. Les indicateurs clés comprennent la prévalence d'utilisation des produits chez les adultes et les utilisateurs par produit, les volumes de cigarettes et de produits alternatifs, les prix de détail et les changements fiscaux, les expéditions et les communications de revenus des producteurs, ainsi que les tendances de ventes par canal ou par pays. Les analystes utilisent ces indicateurs pour estimer la valeur et les parts de segment, en maintenant séparés les prix et le mix produit des variations de volume lorsque les données le permettent, et appliquent une analyse de scénarios pour refléter les différences de réglementation, d'accessibilité financière et d'adoption selon les marchés. Les experts examineraient les hypothèses au niveau des variables et les trajectoires de prévision par rapport aux données nationales et de produits, tandis que les analystes comblent les lacunes en vérifiant les années adjacentes, les communications des entreprises, les données publiques sur les prix et les signaux de marchés comparables avant de réviser ou de documenter une hypothèse.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les communications des entreprises, les indicateurs de prévalence et de prix par pays, les données commerciales et les données des canaux, puis vérifient les totaux incohérents, les mouvements de parts brusques, les erreurs de devise ou d'unité et les différences inexpliquées par rapport aux signaux de marché indépendants. Un second analyste examine les calculs et la piste des sources, et un responsable principal résout les anomalies avant la validation finale. Les désaccords importants déclenchent des vérifications des sources ou une reprise de contact avec les répondants lorsqu'une hypothèse citée, une limite de produit ou un événement de marché nécessite une clarification. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements réglementaires, fiscaux ou de produits importants modifient le marché, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Dimensionnement du Marché Mondial du Tabac par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial du tabac mesure les dépenses annuelles des consommateurs en produits du tabac finis et à la nicotine vendus pour la consommation humaine dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les analystes utilisent ces indicateurs pour estimer la valeur et les parts de segment, en maintenant séparés les prix et le mix produit des variations de volume lorsque les données le permettent, et appliquent une analyse de scénarios pour refléter les différences de réglementation, d'accessibilité financière et d'adoption selon les marchés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,01 T USD (2027) | |
| Consultance Mondiale A | 926 Md USD (2025) | Sur la base 2025, cette estimation est inférieure de 8,3 % à la valeur 2027 de ce rapport de 1,01 T USD, 2 ans plus tard. La source indique une base 2025 et projette une croissance ultérieure du marché jusqu'en 2033, de sorte que l'année de mesure antérieure contribue à une valeur inférieure à l'estimation 2027 du rapport. |
| Consultance Mondiale B | 954,3 Md USD (2025) | Sur la base 2025, cette estimation est inférieure de 5,5 % à la valeur 2027 de ce rapport de 1,01 T USD, 2 ans plus tard. La source indique une estimation 2025 et projette une croissance continue jusqu'en 2035, de sorte que l'année de mesure antérieure contribue à une valeur inférieure à l'estimation 2027 du rapport. |
Les analystes de Mordor Intelligence triangulent les communications des entreprises, les indicateurs de prévalence et de prix par pays, les données commerciales et les données des canaux, puis vérifient les totaux incohérents, les mouvements de parts brusques, les erreurs de devise ou d'unité et les différences inexpliquées par rapport aux signaux de marché indépendants.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du tabac et ses perspectives de croissance ?
La taille est estimée à 1,01 trillion USD en 2027 et devrait atteindre 1,16 trillion USD d'ici 2032, à un CAGR de 2,84 % durant 2027-2032.
Quelles forces soutiennent la croissance des produits du tabac et à la nicotine ?
Les formats alternatifs et la consommation récurrente soutiennent la demande. British American Tobacco plc a ajouté 4,7 millions de consommateurs sans fumée en 2025 et estimait 35 millions de consommateurs en âge légal au 30 juin 2026, pour les produits vapeur, chauffés et oraux.
Quel type de produit du tabac fini détient la plus grande part ?
Les cigarettes détenaient une part de 82,33 % en 2026, tandis que les produits du tabac chauffé devraient connaître la croissance la plus rapide, à un CAGR de 3,89 % durant 2027-2032.
Qui sont les principaux fournisseurs de tabac et de nicotine ?
Les principaux acteurs comprennent Philip Morris International Inc., British American Tobacco plc, Japan Tobacco Inc., Imperial Brands plc et KT&G Corporation.
Quel défi réglementaire affecte les ventes de produits à la nicotine ?
L'interdiction britannique de la vente et de la fourniture par les entreprises de cigarettes électroniques à usage unique, avec ou sans nicotine, est entrée en vigueur le 1er juin 2025, couvrant les magasins et les ventes en ligne. Les cigarettes électroniques réutilisables restent commercialisables.
Quelle région est en tête des dépenses en produits du tabac fini et à la nicotine ?
L'Asie-Pacifique détenait une part de 45,23 % en 2026 et est la région à la croissance la plus rapide, avec un CAGR prévisionnel de 4,34 % durant 2027-2032.