
Taille et parts du marché des cigarettes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 770.89 Milliards de dollars |
| Taille du Marché (2031) | 821.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 1.27 % |
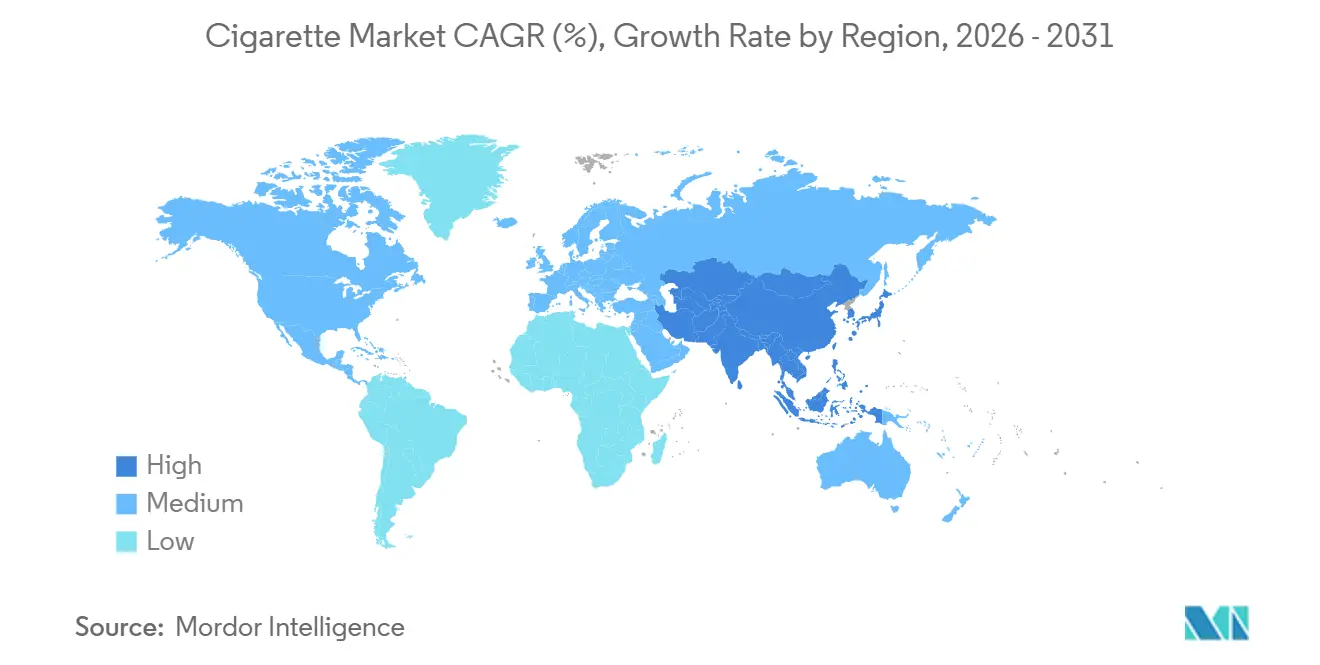
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
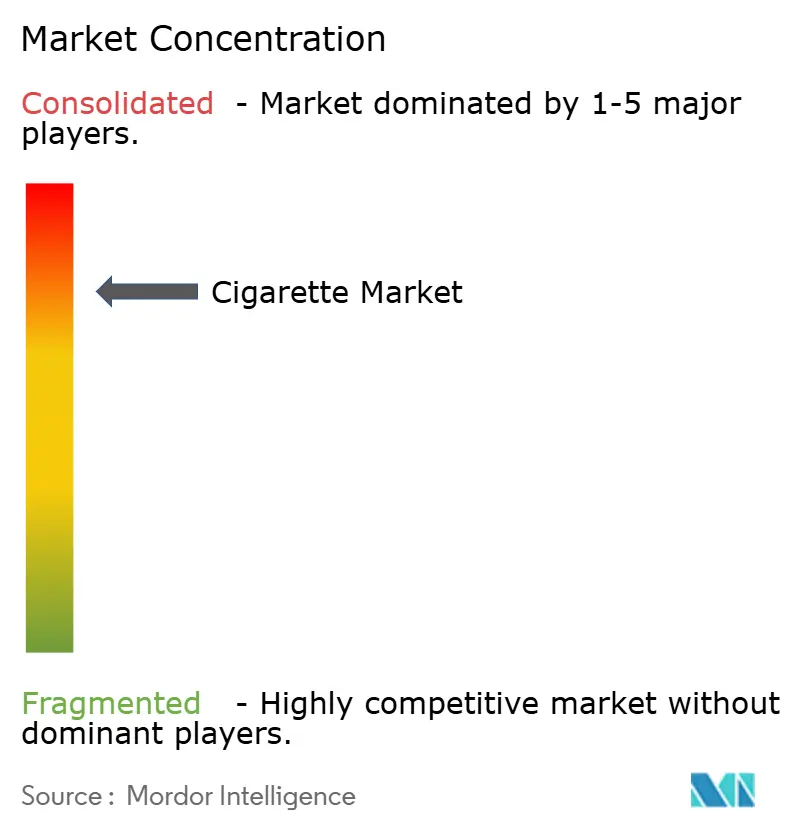
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cigarettes par Mordor Intelligence
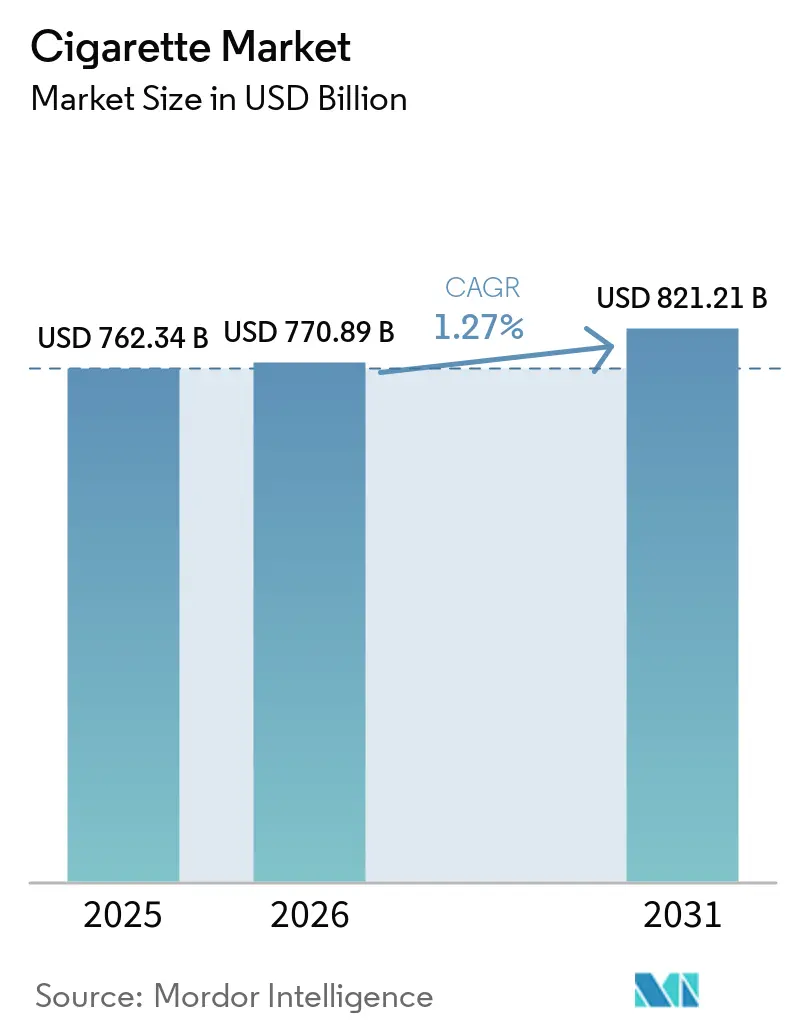
La taille du marché de la cigarette est évaluée à 770,89 milliards USD en 2026, en hausse par rapport à la valeur de 2025 de 762,34 milliards USD, et devrait atteindre 821,21 milliards USD d'ici 2031, progressant à un CAGR de 1,27 % durant la période de prévision. La résilience de la demande découle de la dépendance à la nicotine bien ancrée et d'une base de consommateurs solide dans les économies émergentes, même si la réglementation se resserre dans les pays à revenus élevés. L'Asie-Pacifique reste le moteur de croissance, soutenu par la hausse des revenus disponibles, tandis que les taxes d'accise élevées et les obligations d'emballage neutre exercent une pression sur les marges en Europe, en Amérique du Nord et en Australie. La premiumisation accélère la croissance de la valeur en Chine, au Japon et en Europe occidentale, compensant la baisse des volumes dans les marchés matures. Par ailleurs, l'automatisation, les technologies de traçabilité et l'intégration de la chaîne d'approvisionnement aident les acteurs en place à maîtriser les coûts et à maintenir leur avantage concurrentiel.
Principaux enseignements du rapport
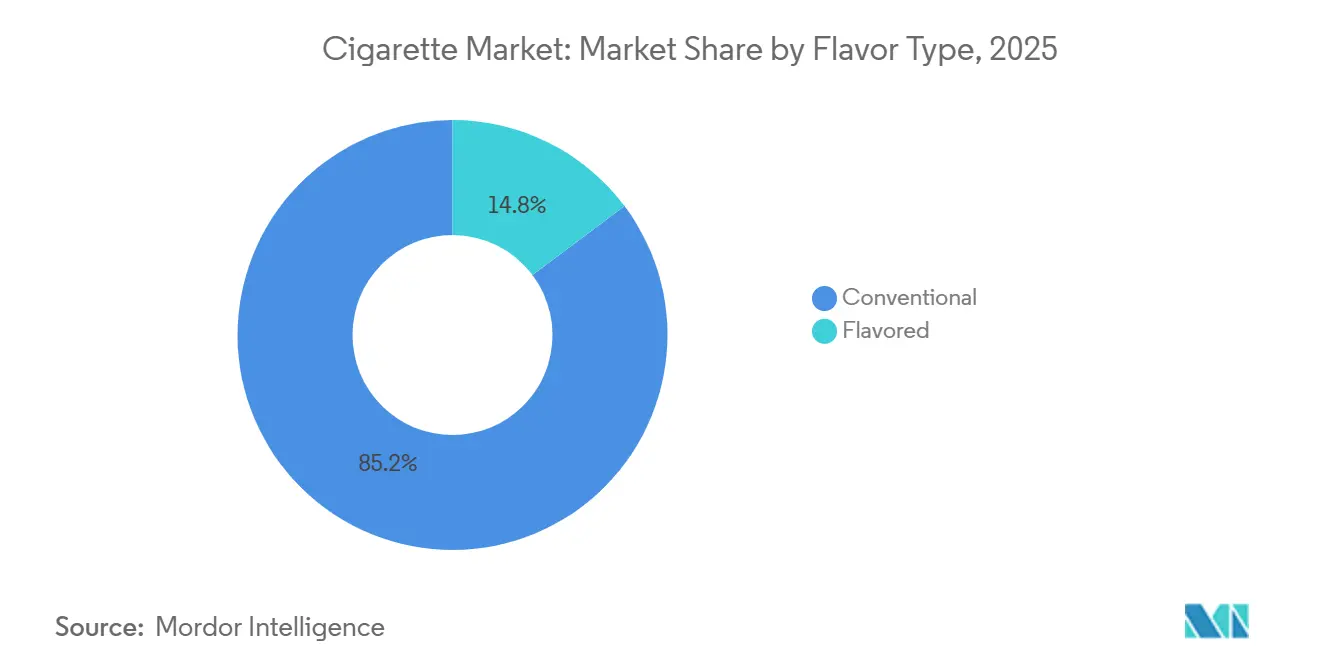
- Par type d'arôme, les cigarettes conventionnelles non aromatisées ont dominé avec 85,24 % du volume de 2025, tandis que les variantes aromatisées devraient se développer à un CAGR de 2,45 % jusqu'en 2031.
- Par format, le format king-size a représenté 52,38 % du volume de 2025, tandis que les formats super-slim progressent à un CAGR de 2,32 %.
- Par catégorie, les gammes grand public ont détenu 90,28 % du chiffre d'affaires de 2025 ; le segment premium devrait croître à un CAGR de 3,02 %.
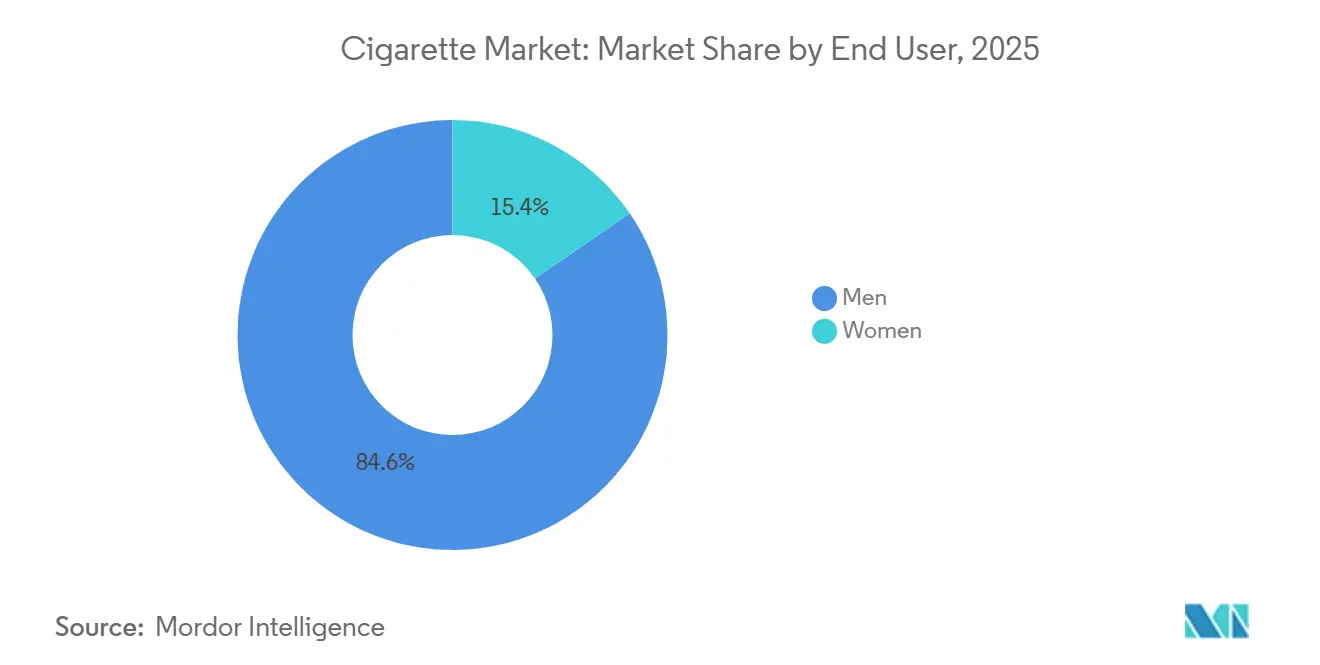
- Par utilisateur final, les hommes ont représenté 84,56 % de la consommation de 2025 ; les femmes constituent la cohorte à la croissance la plus rapide avec un CAGR de 2,38 %.
- Par canal de distribution, les épiceries et supérettes ont dominé avec une part de 45,57 % en 2025, mais le commerce en ligne progresse à un CAGR de 2,68 %.
- Par zone géographique, l'Asie-Pacifique a capté 48,26 % de la part de marché des cigarettes en 2025 et se développe à un CAGR de 2,47 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La dépendance à la nicotine garantissant une fidélité résiliente des consommateurs | +0.6% | Mondial, avec la rétention la plus élevée en Asie-Pacifique et en Europe de l'Est | Long terme (≥ 4 ans) |
| Tendance croissante à la premiumisation | +0.4% | Amérique du Nord, Europe occidentale, Chine, Japon | Moyen terme (2-4 ans) |
| Hausse des revenus disponibles dans les marchés émergents | +0.5% | Asie-Pacifique (Inde, Indonésie, Vietnam), Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Avancées technologiques dans la production | +0.2% | Mondial, concentré dans les installations automatisées en Chine, aux États-Unis et en Allemagne | Moyen terme (2-4 ans) |
| Un marketing efficace et l'influence des pairs soutiennent la demande chez les millennials | +0.3% | Asie du Sud-Est, Amérique latine, Moyen-Orient | Court terme (≤ 2 ans) |
| Introduction de saveurs à base de plantes et sans nicotine | +0.2% | Amérique du Nord, Europe, centres urbains en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La dépendance à la nicotine garantissant une fidélité résiliente des consommateurs
Des études longitudinales indiquent que 70 % à 80 % des fumeurs quotidiens maintiennent leurs niveaux de consommation malgré une augmentation de 20 % à 30 % des taxes d'accise. Cette persistance, due aux propriétés addictives de la nicotine, est particulièrement prononcée dans la région Asie-Pacifique. Dans cette zone, l'acceptation culturelle du tabagisme et le manque de soutien à l'arrêt contribuent à des taux de rechute dépassant 85 % dans l'année suivant les tentatives d'arrêt. Dans l'Union européenne, la directive sur les produits du tabac exige que les avertissements sanitaires couvrent 65 % des surfaces des paquets de cigarettes[1]. Cependant, entre 2020 et 2025, les ventes de cigarettes dans l'UE n'ont diminué que de 1,8 % par an, démontrant l'impact minimal des éléments dissuasifs visuels sur les fumeurs habituels. De même, le rapport 2025 de China National Tobacco Corporation a révélé que, malgré une augmentation de 15 % des prix de détail depuis 2022, les fumeurs masculins âgés de 35 à 54 ans consommaient régulièrement 14,2 cigarettes par jour. Cela indique que l'élasticité-prix est quasi nulle pour les utilisateurs réguliers. Une telle fidélité indéfectible garantit des flux de trésorerie stables pour les entreprises du tabac, leur permettant d'investir dans des produits à risque réduit tout en maintenant leurs portefeuilles traditionnels comme principaux générateurs de profits.
Tendance croissante à la premiumisation
Les consommateurs aisés en Chine, au Japon et en Europe occidentale choisissent de plus en plus des marques de cigarettes premium dont le prix dépasse 8 USD par paquet, les associant à un statut social et à une qualité perçue. Par conséquent, le segment des cigarettes premium croît à un taux annuel de 4,02 %, soit près du double du taux global du marché. En 2025, les gammes Marlboro Gold et Parliament de Philip Morris International ont enregistré une croissance de volume de 6,3 % en Asie-Pacifique. Cette croissance a été principalement portée par les professionnels urbains dans des villes telles que Shanghai, Tokyo et Séoul, qui perçoivent ces formats premium comme offrant une délivrance de goudron réduite et des profils aromatiques supérieurs. De même, les marques Dunhill et Rothmans de British American Tobacco ont élargi leur part du segment premium européen, passant de 18 % en 2023 à 22 % en 2025. Cette augmentation a été obtenue en mettant en avant leur héritage et en introduisant des emballages en édition limitée, qui commandent une prime de prix de 40 % à 50 % par rapport aux alternatives grande consommation. Les structures des droits d'accise soutiennent davantage cette tendance en appliquant des droits forfaitaires par unité plutôt que des taux ad valorem, rendant les cigarettes premium relativement plus abordables en termes de pourcentage. En 2025, la marque Mevius de Japan Tobacco, vendue à 600 JPY (4,20 USD) par paquet, a connu une hausse de 4,1 % de son volume domestique. Cette croissance s'est produite alors que les fumeurs consolidaient leurs achats en un nombre réduit de cigarettes de meilleure qualité, évitant les alternatives à prix réduit.
Hausse des revenus disponibles dans les marchés émergents
En Inde, en Indonésie, au Vietnam et en Afrique subsaharienne, la hausse des revenus disponibles ajoute 15 à 20 millions de nouveaux fumeurs au marché chaque année, compensant les baisses dans les pays de l'OCDE. La Banque mondiale a rapporté que le revenu médian des ménages en Inde a augmenté de 6,8 % en termes réels en 2024. Cette croissance a permis aux consommateurs des classes moyennes inférieures de passer des beedis non marqués ou du tabac en vrac aux cigarettes de marque, dont le prix est compris entre 350 et 400 INR (4,20 à 4,80 USD) par paquet[2]. ITC Limited, le plus grand fabricant de cigarettes en Inde, a déclaré dans son rapport annuel 2025 que sa marque Gold Flake Kings a gagné 2,3 millions de nouveaux utilisateurs dans les villes de niveau 2 et 3, portée par l'augmentation de l'emploi formel et l'amélioration de l'accès au crédit. En 2025, le PIB par habitant de l'Indonésie a atteint 5 240 USD, un niveau historiquement associé à une consommation croissante de cigarettes. Soutenant cette tendance, Gudang Garam et Djarum ont enregistré une croissance de volume combinée de 3,9 %, les cigarettes aux clous de girofle kretek s'étendant dans les zones rurales de Java et de Sumatra. Au Nigeria, la population urbaine a dépassé 120 millions en 2025, créant une importante démographie de jeunes adultes disposant de revenus discrétionnaires. Cependant, les incertitudes réglementaires et la prévalence des produits contrefaits continuent d'entraver la croissance du marché formel.
Avancées technologiques dans la production
Les principaux fabricants de cigarettes utilisent des systèmes de vision artificielle et de manipulation robotique pour atteindre une précision inférieure au millimètre dans le diamètre des bâtonnets et la fixation des filtres. Cette approche réduit les déchets et garantit la conformité aux normes ISO 3402. Les systèmes de vision de Cognex Corporation, largement mis en œuvre dans les grandes usines en Chine, en Allemagne et aux États-Unis, permettent la détection des défauts en temps réel à des vitesses de ligne dépassant 20 000 cigarettes par minute. Cette innovation a réduit les taux de rejet de 1,2 % à 0,4 %, générant des économies annuelles d'environ 2 à 3 millions USD par installation. En 2024, l'usine de Bucarest de Japan Tobacco International a adopté des véhicules à guidage automatique pour la manutention des matériaux, réalisant une réduction de 12 % des coûts de main-d'œuvre et une augmentation de 9 % de la production par poste. Ces améliorations d'efficacité sont cruciales alors que les obligations d'emballage neutre érodent le pouvoir de fixation des prix fondé sur la marque, poussant les fabricants à se concentrer sur l'optimisation des coûts. De plus, la directive européenne sur les droits d'accise sur le tabac, proposée en juillet 2025, prévoit d'étendre les exigences de traçabilité à tous les États membres d'ici 2027. Cette évolution souligne la nécessité de capacités de sérialisation et d'impression de matrices de données, qui ne peuvent être réalisées de manière rentable que grâce à des lignes automatisées.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes telles que les plafonds de nicotine et l'emballage neutre | -0.5% | Mondial, le plus sévère au Royaume-Uni, en Australie, au Canada, dans l'Union européenne, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Sensibilisation aux risques sanitaires du tabac | -0.3% | Amérique du Nord, Europe, Australie, Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Passage aux alternatives sans fumée comme les cigarettes électroniques | -0.4% | Amérique du Nord, Europe, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Campagnes de santé publique agressives | -0.2% | Australie, Royaume-Uni, Scandinavie, avec un impact émergent au Brésil et en Afrique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes telles que les plafonds de nicotine et l'emballage neutre
Les obligations d'emballage neutre et les plafonds de teneur en nicotine diminuent la valeur de la marque, qui a traditionnellement soutenu la tarification premium. En avril 2024, l'Australie a finalisé sa loi sur l'emballage neutre du tabac, exigeant que tous les paquets de tabac arborent une couleur brun olive standardisée et une typographie uniforme. Seuls de petits noms de marque sont désormais autorisés à différencier les produits, comme l'exige le gouvernement australien. Les réglementations canadiennes, pleinement mises en œuvre en 2025, vont plus loin en exigeant que les avertissements sanitaires soient affichés sur les cigarettes individuelles en plus des emballages. Si le plafond de nicotine proposé par la FDA à 0,7 milligramme par gramme est approuvé, les fabricants devront reformuler leurs mélanges, réduisant potentiellement la satisfaction sensorielle qui sous-tend la fidélité à la marque. La présentation aux investisseurs 2025 de Philip Morris International a noté que l'emballage neutre au Royaume-Uni et en Australie a entraîné une baisse de 15 % à 20 % du volume des marques premium en 18 mois, les consommateurs se tournant vers des alternatives moins chères lorsque les éléments visuels de la marque ont été supprimés. Ces changements réglementaires favorisent les acteurs plus importants disposant d'une production rentable et de réseaux de distribution étendus, tandis que les marques plus petites qui s'appuient sur l'esthétique des emballages font face à des défis importants.
Sensibilisation aux risques sanitaires du tabac
Les initiatives anti-tabac financées par les gouvernements dans les pays à revenus élevés montrent des résultats significatifs. La prévalence annuelle du tabagisme a diminué de 1,5 % à 2,5 %, portée par des avertissements sanitaires graphiques et des programmes de soutien à l'arrêt. La campagne nationale anti-tabac australienne, avec un investissement de 50 millions AUD (33 millions USD) pour 2024-2025, a combiné des publicités télévisées avec une thérapie de remplacement de la nicotine subventionnée, entraînant une baisse de 2,1 points de pourcentage du taux de tabagisme chez les adultes à 9,8 % en 2025, selon le département australien de la santé du gouvernement australien[3]. De même, le Service national de santé du Royaume-Uni a rapporté le succès de son initiative Stoptober, qui encourage les fumeurs à arrêter pendant 28 jours chaque octobre. En 2025, le programme a engagé 1,2 million de participants, atteignant un taux d'abstinence de 6 mois de 18 %, contre 14 % en 2022. Ces campagnes ont été particulièrement efficaces auprès des jeunes tranches d'âge. Dans l'UE, les taux d'initiation au tabagisme chez les 15-18 ans sont tombés à 4,2 % en 2025, contre 7,8 % en 2020. Cependant, dans les pays à revenus faibles et intermédiaires, l'impact de telles campagnes reste limité en raison de budgets de santé publique contraints et de l'influence du lobbying de l'industrie du tabac.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de saveur :
les produits conventionnels dominent, les aromatisés s'accélèrentEn 2025, les produits conventionnels représentaient 85,24 % de la part de marché de la cigarette, maintenant leur position dominante. Les variantes aromatisées, cependant, devraient croître à un CAGR de 2,45 %, principalement en raison de l'adoption de la technologie à capsule, qui contourne efficacement les interdictions directes du menthol. À la suite de l'interdiction du menthol par l'UE en 2020, les cigarettes à capsule, portées par des marques populaires telles que Marlboro Ice Blast et Lucky Strike Click, ont réussi à récupérer 60 % du volume perdu par le segment aromatisé. Pendant ce temps, les régulateurs de la région Asie-Pacifique délibèrent sur des interdictions d'arômes plus larges, Hong Kong ayant déjà mis en place une interdiction totale devant entrer en vigueur en 2027. En prévision de ces changements réglementaires, les fabricants diversifient leurs portefeuilles en investissant dans les sachets de nicotine et les sticks de tabac chauffé, qui délivrent des arômes sans enfreindre les restrictions sur les produits combustibles.
La trajectoire de croissance des produits aromatisés reste inégale selon les régions. L'Europe et l'Amérique du Nord stimulent l'innovation dans ce segment, en introduisant de nouvelles options d'arômes variées pour attirer les consommateurs. En revanche, des marchés comme la Chine et l'Inde continuent de privilégier le goût traditionnel du tabac brut. Aux États-Unis, les pressions réglementaires s'intensifient, avec des restrictions potentielles sur les produits mentholés et à capsule représentant une menace significative pour le segment aromatisé. Ces mesures pourraient entraîner une perte allant jusqu'à 20 % des ventes aromatisées. Malgré ces défis, la diversification des arômes continue de séduire les jeunes adultes fumeurs, assurant la surperformance durable du segment et renforçant son attrait dans un paysage de marché en évolution.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par format :
les cigarettes king size règnent en maître, les cigarettes slim gagnent du terrainEn 2025, les cigarettes king-size représentaient 52,38 % du volume du marché. Cependant, les gammes de cigarettes super-slim connaissent une croissance significative, progressant à un CAGR de 2,32 %. Cette croissance reflète une stratégie délibérée visant à cibler les femmes et les jeunes adultes, de plus en plus attirés par ces formats. La Vogue de British American Tobacco et la Virginia Slims de Philip Morris ont enregistré une augmentation notable de 5,7 % du volume en Europe et en Amérique du Nord en 2025. De plus, la Pianissimo de Japan Tobacco a atteint une part de 9,2 % sur le marché intérieur, consolidant davantage sa position. Les formats de cigarettes slim commandent une prime de prix de 20 % à 30 %, attribuée à leurs processus de production spécialisés.
Malgré leur popularité, les organisations de santé publique soulignent que des diamètres plus fins ne réduisent pas l'exposition aux substances toxiques. En conséquence, l'OMS a recommandé d'interdire les descripteurs qui suggèrent des risques sanitaires moindres pour les consommateurs. Les formats de cigarettes réguliers continuent de dominer dans les marchés sensibles aux prix tels que l'Inde et l'Indonésie, où l'accessibilité financière joue un rôle essentiel dans les préférences des consommateurs. En revanche, les cigarettes super-slim restent un produit de niche en dehors de la Corée du Sud et du Japon, mais sont déterminantes pour renforcer le positionnement de marque premium. Les innovations en matière de conception de filtre et de porosité du papier ont été essentielles pour maintenir une résistance au tirage et une délivrance d'arôme optimales, même avec une teneur réduite en tabac, garantissant que la satisfaction des consommateurs n'est pas compromise.
Par catégorie :
la croissance du premium s'accélère malgré les pressions économiquesEn 2025, les marques grand public ont dominé la part de chiffre d'affaires, contribuant à hauteur de 90,28 % du total. Cependant, les ventes premium devraient croître régulièrement, avec un CAGR projeté à 3,02 %. En Chine, les marques premium telles que Chunghwa et Panda sont proposées entre 100 et 150 CNY (soit 14 à 21 USD) par paquet, reflétant leur positionnement haut de gamme. Pendant ce temps, Marlboro Gold, une marque premium de premier plan en Europe occidentale, affiche un prix supérieur à 10 USD par paquet et devrait réaliser une augmentation significative de 6,3 % des ventes en volume en 2025. La mise en place de droits d'accise forfaitaires a encore réduit l'écart de prix entre les segments premium et grand public. Par conséquent, les gammes de produits premium génèrent une rentabilité plus élevée, ce qui contribue à compenser les coûts associés aux canaux grand public.
Le segment intermédiaire se rétrécit progressivement à mesure que les consommateurs optent soit pour des offres premium, soit pour l'arrêt du tabac. En Inde, la pénétration des marques premium reste inférieure à 5 %, mais l'évolution démographique et l'urbanisation croissante indiquent une hausse potentielle de la demande de produits premium. De plus, les réformes des droits d'accise en Europe, visant à relever les taux minimaux d'imposition, devraient exercer une pression sur les segments à faibles marges. Ce changement réglementaire est susceptible d'accélérer l'orientation du marché vers les offres premium, renforçant leur importance croissante.
Par utilisateur final :
le segment féminin entraîne une transformation démographiqueEn 2025, les hommes représentaient 84,56 % de la consommation totale ; cependant, les femmes émergent comme le groupe de consommateurs à la croissance la plus rapide, avec un CAGR de 2,38 %. D'ici 2025, la prévalence des consommatrices a atteint 6,8 % en Indonésie et a doublé pour atteindre 3,2 % au Vietnam. Pour séduire cette démographie en pleine croissance, les propriétaires de marques adoptent des stratégies telles que l'introduction de formats de produits slim, l'utilisation d'emballages aux couleurs pastel et l'intégration de messages axés sur le style de vie — là où la réglementation le permet. En Corée du Sud, le taux de consommatrices a augmenté à 7,1 %, tandis que le taux masculin a diminué, réduisant ainsi l'écart entre les sexes dans les habitudes de consommation.
Les stratégies marketing ciblent de plus en plus les consommatrices à travers des innovations de conception de produits, notamment des formats slim, des mélanges de tabac plus légers et des emballages sophistiqués qui correspondent aux aspirations esthétiques et de style de vie féminins. Cependant, les campagnes de sensibilisation à la santé ciblant spécifiquement les risques pour la santé des femmes, notamment les préoccupations liées à la grossesse et les impacts cosmétiques, créent des pressions contraires susceptibles de freiner la croissance à long terme de ce segment. La trajectoire de croissance du segment féminin dépend de l'équilibre entre les tendances d'acceptation sociale et l'intensification des efforts d'éducation à la santé qui mettent en évidence les risques et conséquences du tabagisme spécifiques au genre.
Par canal de distribution :
la transformation numérique remodèle le paysage de la vente au détailEn 2025, les épiceries et supérettes ont maintenu une part de marché significative de 45,57 %, portée par leur large disponibilité et l'attrait des achats impulsifs. Ces points de vente continuent de dominer grâce à leur accessibilité et leur capacité à répondre aux besoins immédiats des consommateurs. Pendant ce temps, le commerce en ligne, bien que représentant encore un segment plus modeste, connaît un CAGR de 2,68 %, alimenté par l'exploitation de protocoles de vérification d'âge insuffisants dans plusieurs marchés. Malgré les restrictions réglementaires, les ventes en ligne dans les zones urbaines de Chine ont représenté près de 10 % des ventes totales en 2025, illustrant la résilience et l'adaptabilité du commerce électronique dans la région. Dans l'Union européenne, le commerce électronique transfrontalier contourne efficacement les réglementations sur la parité des droits d'accise, créant des disparités de prix. À l'inverse, l'Australie a adopté une approche stricte en interdisant totalement les ventes sur Internet en 2024, reflétant un contraste marqué dans les stratégies réglementaires.
La transformation numérique et l'évolution des comportements des consommateurs, influencés par la pandémie, alimentent cette croissance. Le commerce électronique simplifie les achats de cigarettes en ligne, offrant commodité, variété et prix compétitifs. L'utilisation accrue des smartphones, une meilleure connectivité Internet et une logistique améliorée stimulent davantage le commerce en ligne dans le secteur de la cigarette. Les boutiques spécialisées répondent aux marchés de niche avec des produits premium et des services personnalisés, en misant sur l'expérience client et l'exclusivité pour fidéliser leur clientèle malgré la concurrence.
Analyse géographique
Marché des Cigarettes en Asie-Pacifique
L'Asie-Pacifique, qui représentait 48,26 % de la part de marché en 2025, devrait dominer toutes les régions avec un taux de croissance annuel de 3,47 % jusqu'en 2031. Cette croissance est attribuée à une population importante, à des revenus en hausse et à des environnements réglementaires relativement souples. La Chine, qui contribue à hauteur de 40 % à 45 % de la consommation mondiale de cigarettes, voit sa China National Tobacco Corporation produire plus de 2,3 trillions de cigarettes par an. Cependant, la consommation par habitant s'est stabilisée à 14,2 cigarettes par jour pour les fumeurs masculins, l'urbanisation et la sensibilisation croissante à la santé limitant la croissance. En Inde, le marché des cigarettes a progressé de 4,1 % en 2025, porté par la croissance de l'emploi dans le secteur formel et un glissement des beedis et du tabac en vrac. Des marques comme Gudang Garam et Djarum ont tiré parti des préférences culturelles pour le tabac épicé et ont fait face à des défis réglementaires minimes. Le marché japonais, bien qu'en contraction avec un recul des volumes de 2,1 % en 2025, a maintenu une croissance en valeur grâce à la premiumisation. Des marques telles que Mevius et Seven Stars de Japan Tobacco ont affiché des prix dépassant 600 JPY (4,20 USD) par paquet.
Marché des Cigarettes en Europe
L'Europe, qui détenait 22 % à 24 % de la part de marché en 2025, connaît des baisses annuelles de volumes de 1,2 % à 1,8 %. Des facteurs tels que l'emballage neutre, les taxes d'accise élevées et les interdictions généralisées de fumer réduisent la consommation. La loi britannique sur le tabac et les vapoteuses, adoptée en novembre 2024, vise à éliminer progressivement le marché légal sur 15 à 20 ans en interdisant les ventes aux personnes nées après le 1er janvier 2009. En Allemagne, le plus grand marché européen, les ventes de cigarettes ont chuté de 2,3 % en 2025. Cependant, les marques premium comme Marlboro et Dunhill ont gagné des parts de marché, les consommateurs se tournant vers des cigarettes moins nombreuses mais de meilleure qualité. L'augmentation proposée des droits d'accise par la Commission européenne, qui portera les taux minimaux à 3,60 EUR par paquet d'ici 2027, devrait freiner davantage la demande. Cet impact sera particulièrement prononcé dans les pays d'Europe de l'Est comme la Pologne et la Roumanie, où les prix restent actuellement 50 % à 60 % inférieurs à ceux de l'Europe occidentale.
Marché des Cigarettes dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord, qui représentait 15 % à 17 % des ventes en 2025, enregistre des baisses de volumes dépassant 2,5 % par an aux États-Unis et au Canada, la prévalence du tabagisme tombant en dessous de 12 % des adultes. La proposition de la FDA de janvier 2025 visant à plafonner les taux de nicotine à 0,7 milligramme par gramme représente une intervention réglementaire historique. Elle vise à réduire l'attrait des cigarettes et à accélérer la transition vers les cigarettes électroniques ou l'arrêt du tabac. Le Mexique, en revanche, fait preuve de résilience avec une augmentation des volumes de 1,2 % en 2025. Cette croissance est soutenue par une population plus jeune et une application plus faible des réglementations relatives aux espaces sans fumée. L'Amérique du Sud, portée par le Brésil, l'Argentine et la Colombie, a contribué à hauteur de 6 % à 8 % des ventes en 2025 et croît à un taux annuel de 2,8 %. Cette croissance est tirée par la hausse des revenus et la stabilité de la prévalence du tabagisme, qui reste comprise entre 18 % et 22 %. Bien que l'Agence nationale de surveillance sanitaire du Brésil ait renforcé les restrictions publicitaires en 2024, l'application reste incohérente en dehors des grandes villes. Le Moyen-Orient et l'Afrique, représentant collectivement 8 % à 10 % des ventes en 2025, croissent à un taux annuel de 3,1 %. L'Égypte, la Turquie et l'Afrique du Sud sont à la tête de cette croissance des volumes, bien que l'instabilité politique et les fluctuations monétaires posent des défis. Au Nigeria, la consommation urbaine de cigarettes croît à un taux de 5 % à 6 % par an. Cependant, les produits contrefaits, qui représentent environ 30 % à 40 % du marché, freinent l'expansion du marché formel.
Paysage réglementaire
L'environnement réglementaire des cigarettes manufacturées se durcit en matière de normes de produit, de règles d'emballage et d'étiquetage, ainsi que de fiscalité et de contrôle du commerce illicite. Aux États-Unis, la FDA a publié une norme de produit proposée en janvier 2025 (Docket No. FDA-2024-N-5471) visant à établir des niveaux maximaux de nicotine dans les cigarettes et certains produits de tabac combustible, marquant un passage de contrôles axés sur la divulgation vers une réduction du potentiel addictif via des limites de formulation imposées.
En Europe, la lutte antitabac et l'harmonisation fiscale demeurent des domaines d'action politique actifs. En décembre 2024, le Conseil de l'UE a adopté une Recommandation actualisée sur les environnements sans fumée, qui élargit le champ des directives sans fumée pour inclure les produits émergents aux côtés du tabac traditionnel. À l'échelle mondiale, la CCLAT de l'OMS continue de mettre l'accent sur la gouvernance de la chaîne d'approvisionnement : en juin 2026, les premières réunions des groupes de travail sur les articles 6.5 et 24 du Protocole pour éliminer le commerce illicite des produits du tabac ont fait progresser les discussions sur les mesures fiscales et les mesures de mise en œuvre plus larges destinées à renforcer le contrôle des mouvements de produits du tabac.
Analyse de la chaîne de valeur
La chaîne de valeur de la cigarette s'étend de la culture du tabac et de l'approvisionnement en feuilles (y compris le séchage et la transformation primaire) à la fabrication (mélange, fabrication des bâtonnets, pose des filtres, emballage et marquage fiscal), puis à la distribution en aval via les grossistes et les détaillants. Les fabricants s'appuient sur des machines spécialisées et des consommables (bâtonnets filtres, papiers, encres, lames et pièces d'entretien), et les opérations en usine reflètent de plus en plus les exigences de conformité telles que la préparation à la traçabilité, le marquage fiscal et la vérification de l'âge au point de vente.
L'exécution en aval dépend des réseaux de gros et commerciaux qui desservent un commerce de détail fragmenté, en particulier les commerces de proximité et d'alimentation qui dominent les ventes de cigarettes dans de nombreux marchés. L'intensité réglementaire ajoute des frictions et des coûts tout au long de la chaîne. En 2025, la Commission européenne a introduit une politique visant à restreindre les interactions avec les représentants de l'industrie du tabac aux seules activités strictement nécessaires, tandis que les organismes professionnels ont signalé que les révisions proposées aux règles d'accise de l'UE incluent une attention particulière au mouvement du tabac brut, ce qui peut accroître les besoins en documentation et en contrôle en amont. Ensemble, ces pressions maintiennent l'échelle, l'automatisation et l'intégration des données au cœur du maintien des niveaux de service tout en gérant la complexité fiscale et de conformité.
Paysage concurrentiel
Le marché des cigarettes est très consolidé, dominé par des sociétés multinationales du tabac qui équilibrent la défense des revenus traditionnels des cigarettes avec l'investissement dans des produits de nouvelle génération. Des entreprises comme Philip Morris International et British American Tobacco investissent massivement dans des produits à risque réduit tels que le tabac chauffé et les cigarettes électroniques pour répondre à l'évolution des préférences des consommateurs. Cette tendance est particulièrement évidente dans les marchés développés, où les préoccupations sanitaires et les pressions réglementaires stimulent la demande d'alternatives aux cigarettes traditionnelles.
La concurrence sur le marché des cigarettes implique des conglomérats mondiaux et des spécialistes régionaux. Alors que les multinationales bénéficient de vastes réseaux de distribution et de solides portefeuilles de marques, les acteurs régionaux tirent parti de leur compréhension des préférences des consommateurs locaux et des relations avec les distributeurs. Par exemple, Gudang Garam et Djarum dominent le marché indonésien avec des cigarettes aux clous de girofle, tandis que les fabricants locaux en Afrique répondent aux demandes régionales et aux sensibilités aux prix. Ces dynamiques font des entreprises régionales des cibles d'acquisition attrayantes pour les entreprises mondiales cherchant à étendre leur portée et à surmonter les barrières à l'entrée sur le marché.
Le secteur des cigarettes connaît une vague de fusions et acquisitions alors que les entreprises poursuivent des économies d'échelle et une expansion géographique. Les géants mondiaux ciblent les fabricants locaux dans les marchés émergents pour une entrée rapide sur le marché et des canaux de distribution établis. Par exemple, l'acquisition par Japan Tobacco de l'activité tabac d'Akij Group au Bangladesh a renforcé sa présence sur un marché à forte croissance, tandis que l'acquisition de Reynolds American par British American Tobacco a consolidé sa position aux États-Unis. De plus, des alliances stratégiques comme la collaboration entre Altria et Philip Morris International pour commercialiser IQOS aux États-Unis illustrent comment les partenariats renforcent le positionnement concurrentiel sur les marchés clés.
Leaders du secteur des cigarettes
-
British American Tobacco PLC
-
Altria Group Inc.
-
Japan Tobacco International
-
ITC Limited
-
Philip Morris International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cigarettes
- China National Tobacco Corporation
- Philip Morris International
- British American Tobacco PLC
- Japan Tobacco International
- Imperial Brands PLC
- Altria Group Inc.
- ITC Limited
- KT&G Corp.
- Gudang Garam Tbk
- Djarum Group
- 22nd Century Group
- Taiwan Tobacco & Liquor Corp.
- VST Industries Ltd.
- Godfrey Phillips India Ltd.
- Vector Group Ltd.
- Scandinavian Tobacco Group
- Smoore International Holdings
- Vietnam National Tobacco Corp.
- PT Wismilak Inti Makmur
- Bulgartabac Holding AD
- Eastern Company S.A.E.
- Karelia Tobacco Company Inc.
Opportunités de marché et perspectives d'avenir
Sur le marché légal des cigarettes soumises aux droits, les opportunités sont de plus en plus liées à l'exécution sous des contrôles plus stricts. La premiumisation et l'innovation de format (dans le cadre des règles locales), un meilleur respect des règles au niveau du détail, et une fabrication à coûts réduits pour protéger les marges sont des réponses clés là où l'emballage neutre et des taxes plus élevées compriment le pouvoir de tarification lié à la marque. L'activation technologique devient également un espace blanc plus net dans la fabrication et la commercialisation, allant du contrôle qualité par vision artificielle et de la préparation à la sérialisation à une vérification numérique de l'âge plus robuste dans les canaux exposés aux lacunes d'application liées aux ventes de tabac en ligne.
L'allocation de capital et l'attention organisationnelle des principales entreprises de nicotine confirment où les ressources se concentrent au sein du cœur combustible. En mars 2026, Reynolds American a annoncé un engagement d'investissement de 3,2 milliards USD d'ici 2030 destiné à la fabrication et à l'innovation aux États-Unis, ainsi qu'à l'élargissement des capacités de produits sans fumée, soulignant le rôle des installations de fabrication à grande échelle et des systèmes conformes à la réglementation. En octobre 2025, Philip Morris International a investi 37 millions USD dans son usine de Wilson, en Caroline du Nord, pour ajouter une ligne de production de consommables TEREA, sous réserve de l'autorisation de la FDA, ce qui illustre comment la préparation aux marchés réglementés et l'assurance d'approvisionnement sont soutenues par des mises à niveau d'installations et une planification de capacité dépendante de la réglementation.
Recent Industry Developments in Marché des Cigarettes
- Juillet 2026 : Philip Morris International a déployé le dispositif de vapotage VEEV inPrime sur plusieurs marchés européens, dont la Grèce, l'Estonie, le Royaume-Uni et l'Italie. La plateforme à induction thermique élargit sa gamme de technologies sans fumée, ajoutant une autre voie de mise sur le marché de marque aux côtés du tabac chauffé dans des géographies fortement réglementées.
- Mai 2025 : BAT Rothmans (British American Tobacco en Corée du Sud) a lancé Dunhill Global Editions, positionnant la Corée du Sud comme premier marché pour cette sous-marque. Cette initiative renouvelle une franchise premium phare sur un marché de l'Asie-Pacifique où la croissance de valeur portée par la marque aide à compenser la pression sur les volumes dans des régions plus matures.
- Septembre 2024 : TABATERRA a introduit Premier, une marque de cigarettes premium comprenant quatre références destinées aux consommateurs recherchant un positionnement et un design haut de gamme. Ce lancement reflète une segmentation continue du portefeuille de marques là où la réglementation permet encore la différenciation, favorisant des réalisations plus élevées par paquet par rapport aux gammes grand public.
Marché des Cigarettes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme la valeur des cigarettes manufacturées combustibles vendues par les circuits légaux, mesurée en termes de chiffre d'affaires pour les zones géographiques et la période couverte, avec des valeurs alignées sur une base USD cohérente à des fins de comparabilité.
Exclusions du périmètre : Exclut le commerce illicite et les formats de nicotine ou de tabac autres que la cigarette, tels que le tabac à rouler, les cigares, le tabac chauffé et les cigarettes électroniques.
Aperçu de la segmentation
- Type de saveur
- Aromatisée
- Non aromatisée
- Format
- Slim
- Super Slim
- King Size
- Regular
- Catégorie
- Grande consommation
- Premium
- Utilisateur final
- Hommes
- Femmes
- Canaux de distribution
- Épiceries/Supérettes
- Magasins spécialisés
- Vente en ligne
- Autres canaux de distribution
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement du contexte de la demande et des prix pays par pays, puis par leur agrégation aux niveaux régional et mondial. Nous nous référons aux statistiques de santé publique et de consommation telles que les indicateurs tabac de l'OMS, ainsi qu'aux publications nationales sur les droits d'accise et les douanes lorsqu'elles sont disponibles, afin de comprendre l'orientation des ventes légales et les variations de prix induites par la fiscalité.
Pour ancrer le modèle dans des signaux commerciaux et macroéconomiques observables, nous utilisons des sources telles que les flux commerciaux d'UN Comtrade, les séries macroéconomiques du FMI pour les revenus et l'inflation, et Eurostat pour les points de référence européens en matière de consommation et de commerce. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence sont examinés pour confirmer les actions tarifaires, les évolutions du mix de portefeuille et les commentaires sur les volumes. Pour des raisons d'efficacité, nous utilisons également des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que les bases de données de brevets lorsque nous devons valider des affirmations, des calendriers ou des activités liées aux technologies. Les sources documentaires listées ici sont données à titre illustratif uniquement, et d'autres sources publiques et officielles ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce à quoi ressemblaient en pratique les volumes légaux de cigarettes et la tarification nette, puis sur l'évaluation de la manière dont les taxes, le déclassement et la premiumisation se reflétaient dans les prix réalisés. Nous avons échangé avec un panel de fabricants, distributeurs, détaillants et experts du secteur en Asie-Pacifique, en EMEA et dans les Amériques afin de corriger les hypothèses sur les sticks, les paquets et les prix de vente moyens là où les indicateurs secondaires n'étaient pas pleinement alignés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 33 % |
| Acteurs de plus petite taille : 16 % | Managers : 55 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit en combinant les approches descendante et ascendante, où les signaux de consommation légale sont d'abord reconstitués par pays, puis traduits en valeur à l'aide de la structure des prix et des taxes. L'étape descendante utilise la prévalence du tabagisme chez les adultes et les indicateurs de ventes légales comme base de demande initiale, qui est ensuite ajustée avec les variations de droits d'accise observées et l'inflation pour refléter l'évolution des prix au détail.
Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives telles que des prix de paquets échantillonnés par marché, des vérifications du mix fabricants, et des retours de distributeurs et détaillants sur les mouvements de volumes. Les principaux intrants utilisés dans le modèle comprennent les sticks de cigarettes légaux et les facteurs de conversion en paquets, les variations des droits d'accise et le calendrier de répercussion, le mix de niveaux de prix (entrée de gamme versus premium), le revenu disponible et l'inflation, ainsi que les changements réglementaires majeurs affectant la disponibilité ou la tarification. Lorsque les données nationales sont incomplètes, les lacunes sont comblées en utilisant des indicateurs de substitution provenant de marchés comparables, puis en validant le volume et le prix implicites avec les retours des entretiens avant leur intégration dans les agrégations régionales.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter différentes trajectoires fiscales et réglementaires, puis une régression multivariée est appliquée pour relier la demande et le prix aux variables macroéconomiques et politiques validées lors des discussions primaires. Le lissage des séries temporelles est utilisé comme vérification de la vraisemblance, afin que le schéma annuel reste cohérent avec les cycles fiscaux observés et le comportement de consommation.
Validation des données et cycle de mise à jour
La validation est effectuée par des vérifications répétées des écarts sur les volumes, les prix et le chiffre d'affaires implicite, de sorte que tout marché aberrant soit signalé rapidement. Nous comparons les résultats du modèle avec des signaux indépendants tels que les tendances des recettes d'accise, la direction des flux commerciaux et les actions tarifaires déclarées, puis nous revérifions les hypothèses lorsque les mouvements implicites ne sont pas cohérents.
Avant validation finale, le travail est examiné par étapes, d'abord au niveau de la construction par pays, puis au niveau de l'agrégation régionale, suivi d'un scan final de la logique inter-marchés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements fiscaux importants, de nouvelles restrictions sur les arômes ou des évolutions majeures de la disponibilité des circuits légaux. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue actualisée la plus récente.
Taille du marché de la cigarette selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les cigarettes ne correspondent souvent pas entre elles, car le point de prix sous-jacent, la délimitation du périmètre et le traitement des volumes légaux par rapport aux volumes non légaux peuvent différer d'une étude à l'autre. Les différences proviennent également du fait que le chiffre est plus proche du chiffre d'affaires de gros ou de la valeur au détail, et de l'inclusion ou non des taxes et marges dans le chiffre final.
Les signaux commerciaux et de consommation, tels que les indicateurs tabac de l'OMS, la direction des tendances des droits d'accise et les vérifications de prix par pays, sont les points de référence qui ancrent l'estimation de Mordor Intelligence aux ventes légales de cigarettes manufacturées acquittées de droits. Cela tend à la distinguer des chiffres construits sur les revenus des producteurs et importateurs, ou des estimations utilisant une couverture géographique plus restreinte.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 770,89 milliards USD (2026) | |
| Éditeur de données commerciales A | 143,40 milliards USD (2024) | Utilise les revenus des producteurs et importateurs de cigarettes contenant du tabac, et exclut les marges logistiques et de détail, de sorte que la valeur est plus proche d'une tarification de gros que d'une vue du marché au détail. |
| Média sectoriel B | 514,00 milliards USD (2024) | Rapporte le chiffre d'affaires des ventes légales de cigarettes hors Chine, ce qui crée un écart important par rapport à une estimation mondiale complète et laisse également la base de prix et l'approche d'ajustement moins claires. |
Le tableau montre que l'écart le plus important s'explique par ce qui est comptabilisé et à quel point de prix il est comptabilisé, et non uniquement par des différences de prévision. Lorsque le périmètre est limité à des zones géographiques sélectionnées ou que la valeur est mesurée au niveau des revenus des producteurs et importateurs, le chiffre principal est inférieur à une construction de valeur au détail légale mondiale. En maintenant des hypothèses traçables aux signaux de volume légal, aux mouvements fiscaux et de prix, et aux vérifications pratiques des circuits, le chiffre final est plus facile à reproduire et à interpréter pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial des cigarettes ?
La taille du marché mondial des cigarettes est de 770,89 milliards USD en 2026 et devrait atteindre 821,21 milliards USD d'ici 2031 à un CAGR de 1,27 %.
Quelle région contribue le plus aux ventes de cigarettes ?
L'Asie-Pacifique est en tête avec 48,26 % du volume mondial de 2025 et devrait se développer à un CAGR de 2,47 % jusqu'en 2031.
Quel segment connaît la croissance la plus rapide parmi les formats de cigarettes ?
Les formats super-slim progressent à un CAGR de 2,32 %, dépassant les sticks king-size et réguliers.
Comment les cigarettes premium se comportent-elles par rapport aux gammes grande consommation ?
Les produits premium, bien que représentant moins de 10 % des ventes, devraient croître à un CAGR de 3,02 %, soit près du double du marché global.