
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 320.25 Milliards de dollars |
| Taille du Marché (2026) | 337.22 Milliards de dollars |
| Taille du Marché (2031) | 436.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.30 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Voitures Électriques en Chine par Mordor Intelligence
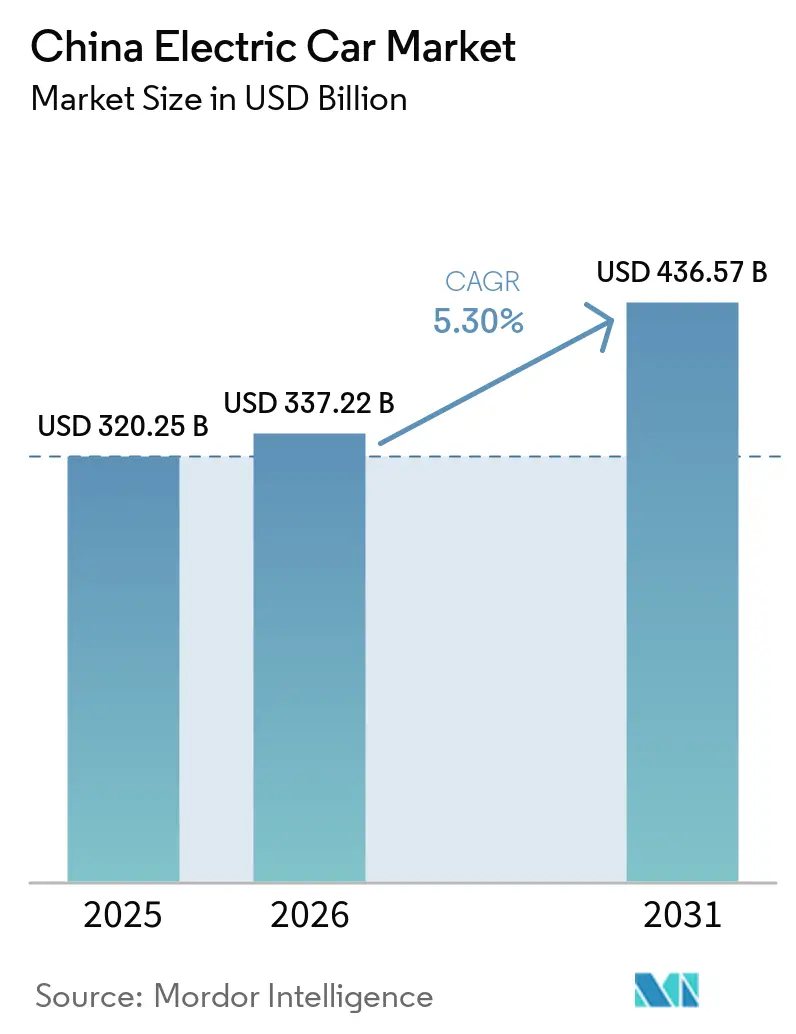
La taille du marché des voitures électriques en Chine était évaluée à 320,25 milliards USD en 2025, est estimée à 337,22 milliards USD en 2026, et devrait atteindre 436,57 milliards USD d'ici 2031, avec un CAGR de 5,30 % de 2026 à 2031. Ce rythme signale la transition du secteur d'une phase de croissance rapide vers une phase plus stable axée sur le remplacement et les flottes. Les prix des batteries continuent de baisser régulièrement, élargissant davantage l'écart du coût total de possession par rapport aux véhicules à combustion interne, même après la fin des subventions nationales à l'achat. À Shenzhen et Guangzhou, des pilotes véhicule-réseau permettent aux propriétaires de générer des revenus grâce à l'équilibrage du réseau, réduisant ainsi les coûts de possession sur la durée. Des bornes de recharge publiques sont déployées dans les villes de troisième rang à un rythme significatif, répondant à une demande que seules les grandes métropoles avaient jusqu'alors satisfaite.
Principaux Enseignements du Rapport
- Par groupe motopropulseur, les véhicules électriques à batterie détenaient 73,12 % de la part de marché des voitures électriques chinoises en 2025, tandis que les véhicules électriques à pile à combustible et les véhicules hybrides affichaient le CAGR projeté le plus élevé à 11,25 % jusqu'en 2031.
- Par classe de véhicule, les berlines étaient en tête avec une part de revenus de 43,05 % en 2025 ; les véhicules multifonctions devraient progresser à un CAGR de 7,45 % jusqu'en 2031.
- Par gamme de prix, les modèles d'entrée de gamme ont capturé 49,11 % de la taille du marché des voitures électriques chinoises en 2025, tandis que le segment luxe se développe à un CAGR de 6,71 % jusqu'en 2031.
- Par chimie de batterie, les batteries au phosphate de fer lithium représentaient 57,24 % de la part de marché des voitures électriques chinoises en 2025, et les batteries nickel-manganèse-cobalt devraient croître à un CAGR de 8,03 % jusqu'en 2031.
- Par architecture moteur, les moteurs synchrones à aimants permanents représentaient une part de 65,13 % de la taille du marché des voitures électriques en Chine en 2025, tandis que les autres (SRM, flux axial, etc.) devraient progresser à un CAGR de 6,15 % jusqu'en 2031.
- Par autonomie, les voitures couvrant 300 à 500 km représentaient une part de 52,35 % en 2025, tandis que le segment supérieur à 500 km devrait croître à un CAGR de 8,45 % d'ici 2031.
- Par type de client, la possession privée représentait une part de 75,22 % en 2025, tandis que les flottes et les véhicules commerciaux progresseront à un CAGR de 7,84 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Voitures Électriques en Chine
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Baisse du Coût de l'Approvisionnement en Batteries | +1.2% | National, plus fort dans les villes de deuxième et troisième rang | Moyen terme (2 à 4 ans) |
| Zones à Zéro Émission à l'Échelle des Villes | +0.9% | Pékin, Shanghai, Shenzhen, Guangzhou, Chengdu, Hangzhou | Moyen terme (2 à 4 ans) |
| Pilotes de Recharge Intelligente et de Véhicule-Réseau | +0.8% | Guangdong, Jiangsu, Zhejiang ; déploiements pilotes au Sichuan, Hubei | Moyen terme (2 à 4 ans) |
| Déploiement de Bornes de Recharge dans les Villes de Troisième Rang | +0.7% | Anhui, Jiangxi, Henan, Guangxi | Court terme (≤ 2 ans) |
| Système d'Échange de Carbone pour les Flottes de Constructeurs Automobiles | +0.6% | National, coûts de conformité plus élevés dans les provinces à forte dépendance au charbon | Long terme (≥ 4 ans) |
| Paiements d'Équilibrage du Réseau pour les Véhicules Électriques | +0.5% | Jiangsu, Guangdong, Shandong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Courbe des Coûts d'Approvisionnement en Batteries Continue de Baisser au-delà de 10 %/An (Taux d'Apprentissage Post-2026)
Fin 2025, CATL et BYD ont annoncé des accords pour des batteries à des coûts considérablement réduits. Cela a marqué une tendance continue à la baisse des dépenses, avec des projections suggérant que les prix des véhicules électriques d'entrée de gamme pourraient bientôt s'aligner sur ceux de leurs homologues à essence. En intégrant verticalement la production de matériaux de cathode et d'anode, les fabricants réduisent davantage leurs coûts en matières premières. Cette stratégie incite les constructeurs automobiles à positionner leurs versions de véhicules à plus faibles marges dans les showrooms des villes de deuxième et troisième rang, où les consommateurs sont plus sensibles aux prix. Le Ministère de l'Industrie et des Technologies de l'Information prévoit qu'à mesure que les coûts continuent de baisser, les véhicules électriques capteront une part significative des ventes de véhicules légers en Chine dans les années à venir. Avec la baisse des prix, le marché des voitures électriques en Chine atteint non seulement de nouveaux segments démographiques de clients, mais accélère également l'élimination progressive des anciens véhicules à combustion interne.
Zones à Zéro Émission à l'Échelle des Villes Couvrant Plus de 40 % du PIB d'ici 2029
Entre 2027 et 2029, Pékin, Shanghai, Shenzhen et Guangzhou ancreront des zones à zéro émission, influençant significativement l'économie nationale. Les loteries de plaques d'immatriculation et les privilèges de circulation incitent les acheteurs à se tourner vers les modèles électriques. Hangzhou et Chengdu se préparent avec des ordonnances similaires, et même les métropoles plus petites prennent note des avantages en matière de circulation et de qualité de l'air. Les propriétaires de flottes de taxis et les services de navettes d'entreprise accélèrent leurs plans d'approvisionnement pour garantir un accès continu, stimulant la demande de véhicules électriques commerciaux dédiés. Cette adoption généralisée, franchissant les frontières municipales, élargit la portée géographique et démographique du marché des voitures électriques en Chine.
Les Pilotes de Recharge Intelligente et de Monétisation Véhicule-Réseau Libèrent un Delta de Coût Total de Possession Supplémentaire
À mi-2025, l'opérateur de réseau de Shenzhen a commencé à inciter les propriétaires de véhicules électriques pour l'énergie déchargée pendant les heures de pointe du soir. Cette initiative s'est rapidement étendue à des villes comme Guangzhou et Suzhou. Les opérateurs de flottes, notamment ceux disposant de véhicules de covoiturage et de fourgonnettes de livraison, sont ceux qui ont le plus à gagner. Ces véhicules, souvent inactifs lors des pics de stress du réseau, peuvent générer des revenus supplémentaires significatifs. D'ici 2027, les directives de l'Administration Nationale de l'Énergie introduiront des protocoles de recharge bidirectionnelle standardisés. Cette initiative permettra aux agrégateurs d'amplifier leurs flux de revenus de services auxiliaires [1]. Grâce à ce revenu supplémentaire, les coûts de possession sur plusieurs années peuvent diminuer notablement, accélérant la transition vers l'électrification des entreprises. Ainsi, le marché des voitures électriques en Chine ne se contente pas de voir réduire les dépenses de carburant, mais exploite également ces opportunités de flux de trésorerie lucratives.
Les Villes de Troisième Rang Atteignent un Ratio de 30 % Bornes de Recharge/Véhicules Électriques grâce aux Investissements Privés
En 2025, des opérateurs indépendants comme Teld et Star Charge ont stimulé une croissance significative en ajoutant un grand nombre de bornes de recharge publiques dans les provinces d'Anhui, du Jiangxi et du Henan. La simplification des permis d'utilisation des terres a réduit les délais de construction, permettant aux opérateurs d'atteindre la rentabilité en quelques années. Cette expansion a amélioré le ratio bornes-véhicules, réduisant l'anxiété liée à l'autonomie pour les nouveaux acheteurs. Les projections pour la période 2026 à 2031 indiquent que les marchés de troisième rang joueront un rôle de plus en plus important dans la croissance des ventes de véhicules électriques. Cette stratégie élargit le marché des voitures électriques en Chine, au-delà de ses mégapoles côtières, vers une population plus large.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Contrôles à l'Exportation des Minéraux Critiques | -0.9% | National, pression aiguë sur les producteurs NMC haut de gamme | Moyen terme (2 à 4 ans) |
| Compression des Marges liée à la Fin des Subventions | -0.7% | National, plus lourd pour les marques de milieu de gamme | Court terme (≤ 2 ans) |
| Les Contraintes de Charge de Pointe Réduisent la Disponibilité des Bornes de Recharge | -0.6% | Jiangsu, Zhejiang, Guangdong, Shandong | Court terme (≤ 2 ans) |
| Incertitude sur la Valeur Résiduelle des Véhicules LFP | -0.5% | National, plus aiguë dans les canaux de flotte et de crédit-bail | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Contrôles à l'Exportation des Minéraux Critiques en Provenance d'Afrique et d'Indonésie
En 2024, le maintien de l'interdiction indonésienne sur les exportations de nickel non transformé a provoqué une hausse significative des prix du nickel de qualité batterie. Parallèlement, le Zimbabwe et la République Démocratique du Congo ont imposé des taxes sur les concentrés de lithium, comprimant les marges des raffineries pour les fabricants chinois de matériaux de cathode. De plus, l'élargissement de la réglementation chinoise sur les licences de graphite début 2024 a rendu plus difficile pour les producteurs étrangers l'approvisionnement en matériaux d'anode. Alors que les constructeurs automobiles dépendant des chimies riches en nickel font face à des hausses de coûts substantielles, ceux qui privilégient le phosphate de fer lithium bénéficient d'un approvisionnement domestique assuré. Ce contexte stimule la recherche et le développement sur les alternatives sodium-ion et à l'état solide, soutenues par des financements du 14e Plan Quinquennal. En conséquence, la fragilité de la chaîne d'approvisionnement modère les projections optimistes pour le marché des voitures électriques en Chine.
Compression des Marges des Constructeurs Automobiles alors que la Fin des Subventions Coïncide avec des Règles de Type Euro-7
Fin 2022, les subventions nationales à l'achat ont pris fin, supprimant des avantages financiers significatifs dont bénéficiaient auparavant les acheteurs. Dans le même temps, la conformité à des réglementations plus strictes en matière d'émissions et de sécurité a augmenté les coûts pour les fabricants. Début 2026, des marques de milieu de gamme comme Chery et Great Wall ont subi une compression, leurs marges opérationnelles se réduisant considérablement, entraînant des discussions sur d'éventuelles fusions ou sorties du marché. Alors que les grands acteurs se tournent vers l'intégration verticale comme couverture, les guerres de prix en cours dans l'ensemble du secteur pèsent sur la rentabilité, assombrissant les perspectives de croissance à court terme du marché des voitures électriques en Chine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Groupe Motopropulseur : L'Élan des Piles à Combustible Crée un Créneau à Forte Croissance
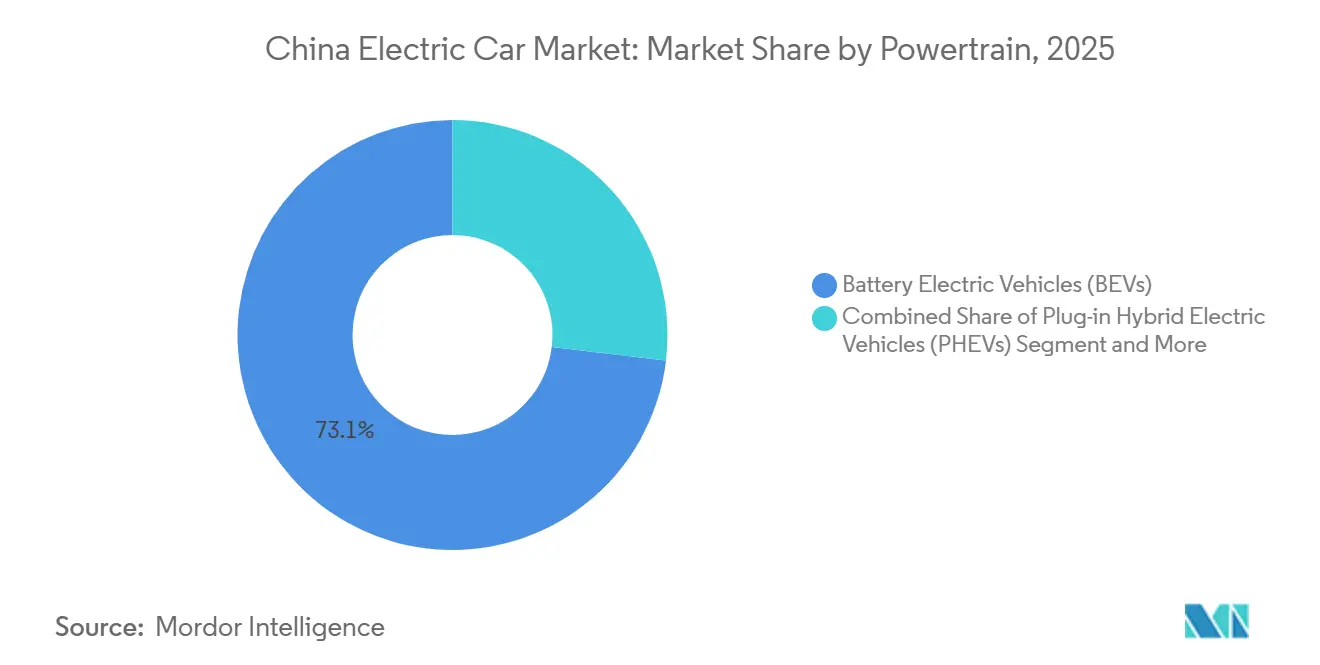
Les véhicules électriques à batterie dominaient 73,12 % du volume de 2025, mais les modèles à pile à combustible et hybrides affichent la perspective de CAGR la plus rapide à 11,25 % jusqu'en 2031, à mesure que les corridors hydrogène se développent le long des deltas du Yangtsé et de la Rivière des Perles. En 2025, Shanghai a considérablement étendu son réseau de stations hydrogène, tandis que le Guangdong a alloué des financements substantiels pour un développement supplémentaire. Dans les zones à infrastructure limitée, les acheteurs continuent de préférer les hybrides rechargeables ; notamment, l'architecture DM-i de BYD reste un choix dominant dans le segment des véhicules hybrides rechargeables. À Foshan, les taxis et camions légers à pile à combustible démontrent des capacités de ravitaillement rapide, offrant un avantage distinct par rapport aux batteries. Cela souligne le rôle collaboratif de la diversité des groupes motopropulseurs dans l'élargissement du marché des voitures électriques en Chine.
Les hybrides à prolongateur d'autonomie perdront du terrain une fois que la densité des bornes de recharge approchera la parité à l'échelle nationale, mais ils restent aujourd'hui une technologie de transition essentielle. Les hybrides non rechargeables ne sont désormais plus éligibles aux plaques d'immatriculation vertes, incitant Toyota et Honda à réévaluer leurs gammes. Les directives d'approvisionnement gouvernementales favorisent les groupes motopropulseurs à zéro émission, limitant effectivement la croissance future des hybrides. Néanmoins, le déploiement des piles à combustible dans les cycles longue distance et à forte sollicitation élargit la couverture des cas d'usage, créant de nouveaux sous-segments au sein des prévisions de taille du marché des voitures électriques en Chine.



Par Classe de Véhicule : L'Adoption des Véhicules Multifonctions Reflète les Préférences Familiales
Les berlines ont capturé 43,05 % des ventes de 2025, mais les véhicules multifonctions affichent un CAGR de 7,45 % jusqu'en 2031, le plus rapide parmi les carrosseries. Dans les villes de deuxième et troisième rang, les ménages multigénérationnels privilégient les intérieurs spacieux. Le Song Max et le Denza D9 de BYD ont gagné une traction significative sur le marché des véhicules multifonctions [2]. Bien que les SUV restent un segment important, leur croissance ralentit en raison de défis tels que la congestion et le stationnement limité.
Les berlines à hayon ont connu un déclin de popularité, à l'exception des modèles à prix compétitifs comme la Mini EV de Wuling. Les projections du secteur suggèrent que les véhicules multifonctions surpasseront les berlines à hayon en popularité dans les années à venir, portés par l'évolution démographique et une gamme croissante d'offres de véhicules électriques. À mesure que la mobilité passe des trajets individuels aux sorties en famille, le marché des voitures électriques en Chine ajuste sa gamme de produits pour répondre à ces nouvelles normes de vie.
Par Gamme de Prix : La Premiumisation Dépasse la Croissance du Milieu de Gamme
En 2025, les voitures d'entrée de gamme, principalement des modèles à prix abordable pour les navetteurs soucieux de leur budget, ont capturé une part significative de 49,11 % du marché des voitures électriques en Chine. Pendant ce temps, les modèles de luxe ont connu une croissance régulière à un CAGR de 6,71 %, portée par NIO, Li Auto et des marques étrangères établissant une production localisée pour les véhicules électriques haut de gamme.
Les véhicules électriques de milieu de gamme subissent une pression. Les versions d'entrée de gamme adoptent des fonctionnalités technologiques avancées, tandis que les marques de luxe ajustent leurs prix à la baisse pour maintenir leur volume de ventes. La tendance à la premiumisation est la plus prononcée dans les métropoles de premier rang, où des revenus disponibles plus élevés font des véhicules électriques un choix de style de vie. Cette division met en évidence la stratification du marché des voitures électriques en Chine, tant en termes de revenus que de fonctionnalités.
Par Chimie de Batterie : Avantage Coût du LFP vs Densité Énergétique du NMC
Le phosphate de fer lithium a sécurisé une part de 57,24 % en 2025, grâce à des prix de batteries inférieurs à 70 USD par kilowattheure et à de solides performances en matière de sécurité. La plateforme Blade de BYD, qui utilise une approche cellule-à-pack, a alimenté un nombre significatif de véhicules en 2025. Les chimies nickel-manganèse-cobalt, cependant, croissent à un CAGR de 8,03 % d'ici 2031, car les batteries à haute densité énergétique attirent les acheteurs haut de gamme.
Au quatrième trimestre 2025, les cellules sodium-ion sont entrées en production de masse, ciblant les voitures de ville d'entrée de gamme avec des exigences d'autonomie modestes. Le ministère de l'industrie anticipe une part notable pour le sodium-ion à l'avenir, renforçant la résilience de la chaîne d'approvisionnement du marché des voitures électriques en Chine. Par conséquent, le choix de la chimie sert de moyen de segmentation et de couverture des risques, plutôt que de solution universelle.
Par Architecture Moteur : L'Approvisionnement en Terres Rares Façonne l'Adoption
Les moteurs synchrones à aimants permanents représentaient 65,13 % des livraisons de 2025, améliorant l'efficacité en conditions réelles jusqu'à 12 % par rapport aux alternatives à induction. La Chine contrôle la majeure partie de la capacité de raffinage des terres rares, protégeant les constructeurs automobiles locaux des fluctuations de prix. Les moteurs à induction, privilégiés par Tesla pour leur faible teneur en terres rares, détenaient une part notable. Les moteurs à réluctance commutée, à flux axial et autres architectures devraient croître avec le CAGR le plus rapide de 6,15 % jusqu'en 2031.
Des subventions provinciales financent la R&D sur les moteurs à flux axial et à réluctance commutée pour diversifier les risques d'approvisionnement. Inovance du Zhejiang a livré un nombre significatif d'unités à flux axial en 2025, signalant un élan pour les conceptions à faible teneur en aimants. Le paysage des moteurs élargit donc les options technologiques et protège le marché des voitures électriques en Chine contre les goulets d'étranglement en matières premières.
Par Autonomie : Les Segments Supérieurs à 500 km Répondent aux Cas d'Usage Longue Distance
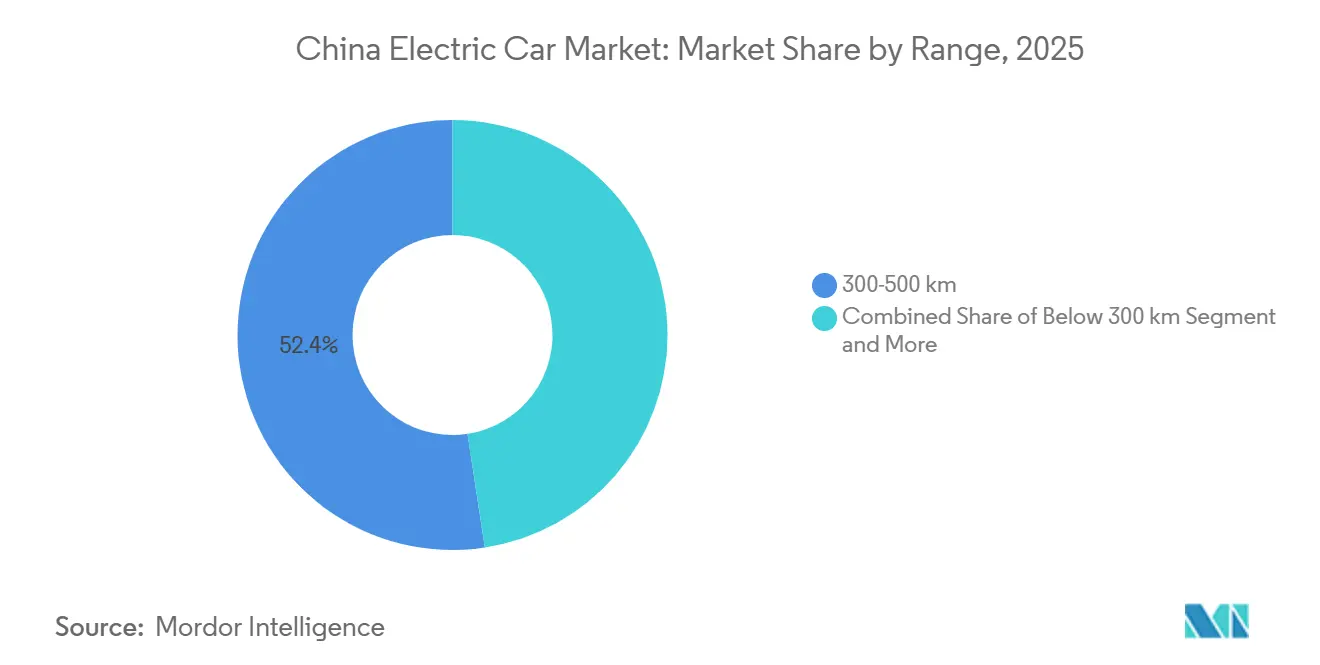
Les modèles offrant 300 à 500 kilomètres représentent encore 52,35 % des immatriculations de 2025, mais les véhicules de plus de 500 km croissent le plus rapidement à un CAGR de 8,45 %. L'ET7 de 1 000 km de NIO illustre le potentiel semi-solide, tandis que la Han de BYD prouve que le LFP peut atteindre 610 km grâce à l'efficacité aérodynamique et de la chaîne cinématique.
L'expansion des stations de recharge rapide publiques réduit significativement l'anxiété liée à l'autonomie. Cela permet aux constructeurs automobiles d'optimiser la taille des batteries en fonction des habitudes de conduite réelles. Par conséquent, le marché des voitures électriques en Chine évolue, répondant non seulement aux courts trajets quotidiens mais aussi aux longs trajets autoroutiers, couvrant un spectre plus large de besoins de mobilité.

Par Type de Client : L'Adoption par les Flottes Suit l'Avantage Croissant du Coût Total de Possession
Les acheteurs privés représentaient 75,22 % des ventes en 2025, mais les segments flottes et commerciaux devraient croître à un CAGR de 7,84 % jusqu'en 2031, dépassant la demande des ménages. En 2025, les géants du covoiturage ont considérablement élargi leurs flottes de voitures électriques. De même, les principales entreprises de logistique ont réalisé des progrès notables dans l'électrification de leurs opérations de livraison du dernier kilomètre.
Portées par des directives nationales, les flottes gouvernementales visent une électrification substantielle dans les années à venir. Les opérateurs de flottes privilégient des facteurs tels que les valeurs résiduelles et la disponibilité des bornes de recharge plutôt que le prestige de la marque, favorisant souvent les modèles offrant des garanties à long terme. À mesure que l'adoption par les flottes progresse, elle diversifie le marché des voitures électriques en Chine, au-delà du sentiment des consommateurs.
Analyse Géographique
Segment BEV sur le Marché des Voitures Électriques en Chine
En 2025, malgré ne représentant qu'un faible pourcentage de la population, les villes de premier rang dominaient les immatriculations de véhicules électriques, un exploit attribué aux incitations telles que les exemptions de plaques d'immatriculation et l'établissement de zones à zéro émission. En tête, la province du Guangdong s'est imposée comme pionnière, capitalisant sur les mandats précoces fixés par Shenzhen. Pendant ce temps, les villes de deuxième rang, notamment Hangzhou et Chengdu, ont apporté des contributions significatives, soutenues par des incitations provinciales et un déploiement étendu de stations de recharge.
Les régions de troisième rang, détenant une part notable, devraient connaître une croissance régulière à mesure que leur infrastructure commence à correspondre aux normes côtières. Les immatriculations dans l'Anhui ont augmenté, portées par les prix compétitifs des constructeurs automobiles locaux et les subventions pour les acheteurs ruraux. Des régions comme le Jiangsu et le Zhejiang, bénéficiant de leur proximité avec les fournisseurs de batteries, ont également apporté des ajouts substantiels au marché.
Alors que les provinces occidentales sont à la traîne, l'abondante hydroélectricité du Sichuan attire de nouveaux investissements dans les batteries, susceptibles de stimuler une plus grande adoption des véhicules électriques. Les stratèges nationaux prévoient qu'en 2030, les régions de troisième rang égaleront les régions de premier rang en termes de pénétration des véhicules électriques, réduisant le fossé urbain-rural qui a longtemps influencé le paysage des véhicules électriques en Chine [3].
Paysage Concurrentiel
Concentration du Marché
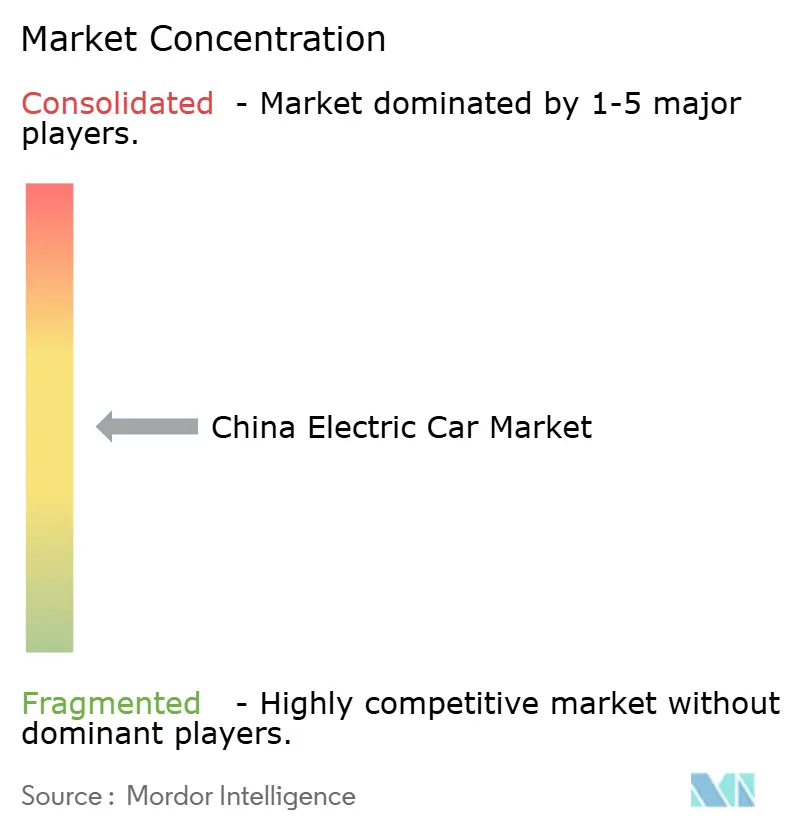
Principales Entreprises du Marché des Voitures Électriques en Chine
En 2025, des marques leaders comme BYD, SAIC-GM-Wuling et Tesla dominaient une part significative des ventes en unités, laissant une part concurrentielle à de nombreux challengers. Cette dynamique a déclenché des guerres de prix et accéléré les renouvellements de modèles. BYD, grâce à son intégration verticale des batteries, des moteurs et de l'électronique de puissance, maintient une forte rentabilité. En revanche, les concurrents de milieu de gamme, aux prises avec une rentabilité plus faible, se retrouvent dans des discussions de consolidation.
Stratégiquement, les modèles de BYD, la Dolphin et la Seagull, ciblent l'accessibilité pour le grand public. Pendant ce temps, NIO justifie son positionnement tarifaire premium grâce à la commodité de l'échange de batteries et à un service après-vente de type conciergerie. Pour répondre aux préoccupations concernant la valeur résiduelle, CATL introduit un passeport de batterie basé sur la blockchain, élevant les fournisseurs à des rôles de plateforme pivots.
Xiaomi perturbe le marché en lançant avec succès son modèle de berline, en associant intelligemment les ventes de voitures à son écosystème de smartphones. Les prévisions indiquent que dans les années à venir, plusieurs marques de milieu de gamme pourraient fusionner ou se retirer, consolidant davantage la part de marché parmi les grands acteurs. Cette tendance souligne un changement crucial : dans l'arène des voitures électriques en Chine, la technologie, plutôt que le matériel, constitue le principal champ de bataille.
Leaders de l'Industrie des Voitures Électriques en Chine
-
BYD Auto Co., Ltd.
-
SAIC-GM-Wuling Automobile Co. Ltd.
-
Tesla, Inc.
-
Zhejiang Geely Holding Group Co., Ltd.
-
GAC Aion New Energy Automobile Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents dans le Secteur
- Août 2026 : BYD a confirmé que la berline Da Han fera ses débuts en Chine au Salon de l'Automobile de Chengdu 2026 le 21 août. La société révélera également les prix lors du début des préventes. La berline de 5,3 mètres est dotée d'une direction des roues arrière, d'une autonomie électrique allant jusqu'à 1 008 km et d'une puissance maximale combinée de 570 kW (764 ch).
- Août 2026 : Avatr Technology (Chongqing) Co., Ltd. (Avatr) a annoncé le lancement officiel de son tout nouveau SUV de luxe cinq places, l'Avatr 07L, le 8 août. Le modèle est disponible en trois variantes de véhicule électrique à batterie (BEV), avec des configurations à traction arrière (RWD) et à transmission intégrale (AWD).
- Juillet 2026 : Dongfeng eπ a annoncé le lancement officiel de son tout nouveau SUV pleine grandeur six places eπ M8. Disponible avec des groupes motopropulseurs électriques à batterie et à autonomie prolongée, l'eπ M8 est proposé en cinq variantes, avec des prix allant de 179 800 CNY (25 000 USD) à 219 800 CNY (30 500 USD).
- Juillet 2026 : SAIC-GM-Wuling (SGMW) a annoncé le lancement officiel du tout nouveau Xingguang L, un SUV hybride rechargeable six places de taille moyenne à grande. Disponible en trois variantes, les prix de ce modèle vont de 112 800 CNY (15 700 USD) à 135 800 CNY (18 900 USD).
Périmètre du Rapport sur le Marché des Voitures Électriques en Chine
Le périmètre comprend la segmentation par groupe motopropulseur (véhicules électriques à batterie, véhicules électriques hybrides rechargeables, véhicules électriques à pile à combustible et véhicules hybrides électriques), classe de véhicule (berline à hayon, berline, véhicule utilitaire sport/crossover et véhicule multifonctions), gamme de prix (entrée de gamme, milieu de gamme, premium et luxe), chimie de batterie (phosphate de fer lithium, oxyde de lithium nickel manganèse cobalt, oxyde de lithium nickel cobalt aluminium et autres), architecture moteur (moteurs synchrones à aimants permanents, moteurs à induction et autres), autonomie (inférieure à 300 km, 300 à 500 km et supérieure à 500 km) et type de client (privé, flotte et commercial, et gouvernement/municipal). Les prévisions de taille et de croissance du marché sont présentées en valeur en USD et en volume en unités.
Configuration de Véhicule
| Voitures Particulières | Compacte |
| Véhicule Multifonction | |
| Berline | |
| Véhicule Utilitaire Sport |
Catégorie de Carburant
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configuration de Véhicule | Voitures Particulières | Compacte |
| Véhicule Multifonction | ||
| Berline | ||
| Véhicule Utilitaire Sport | ||
| Catégorie de Carburant | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Définition du marché
- Type de Véhicule - La catégorie comprend les voitures particulières.
- Type de Carrosserie - Cela inclut divers types de carrosserie tels que les compactes, les berlines, les véhicules utilitaires sport et les véhicules multifonctions.
- Catégorie de Carburant - La catégorie couvre exclusivement les systèmes de propulsion électrique, incluant divers types tels que les HEV (Véhicules Électriques Hybrides), les PHEV (Véhicules Électriques Hybrides Rechargeables), les BEV (Véhicules Électriques à Batterie) et les FCEV (Véhicules Électriques à Pile à Combustible).
| Mot-clé | Définition |
|---|---|
| Véhicule Électrique | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules entièrement électriques ou les véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| BEV | Un BEV repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une station de recharge publique. Les BEV n'ont pas de moteur à combustion interne et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit de moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs équivalents à essence. |
| PEV | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement les véhicules entièrement électriques ainsi que les hybrides rechargeables. |
| Hybride Rechargeable | Un véhicule qui peut être alimenté soit par un moteur à combustion interne, soit par un moteur électrique. Contrairement aux véhicules électriques hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à Combustion Interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence ou au diesel. |
| HEV | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne comme source principale de propulsion sont considérés dans cette catégorie. Les HEV utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules diesel-électriques hybrides. Un HEV convertit la quantité de mouvement du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie d'un HEV ne peut pas être chargée à l'aide d'appareils de recharge. |
| Véhicules Utilitaires | Les véhicules utilitaires sont des véhicules routiers motorisés conçus pour transporter des personnes ou des marchandises. La catégorie comprend les véhicules utilitaires légers et les véhicules de moyenne et lourde charge. |
| Véhicules Particuliers | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules Utilitaires Légers | Les véhicules utilitaires pesant moins de 6 000 lb (Classe 1) et dans la plage de 6 001 à 10 000 lb (Classe 2) sont couverts dans cette catégorie. |
| Véhicules de Moyenne et Lourde Charge | Les véhicules utilitaires pesant dans la plage de 10 001 à 14 000 lb (Classe 3), 14 001 à 16 000 lb (Classe 4), 16 001 à 19 500 lb (Classe 5), 19 501 à 26 000 lb (Classe 6), 26 001 à 33 000 lb (Classe 7) et au-dessus de 33 001 lb (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela inclut les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à de l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont tous deux considérés dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| PHEV | Les PHEV sont alimentés par une batterie ainsi que par un moteur à combustion interne. La batterie peut être chargée soit par freinage régénératif utilisant le moteur à combustion interne, soit en se branchant sur une source de charge externe. Les PHEV ont une meilleure autonomie que les BEV mais sont comparativement moins écologiques. |
| Compacte | Ce sont des voitures de taille compacte avec une porte de type hayon fournie à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé fourni à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées de la transmission intégrale et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules multifonctions (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et disposent également d'espace pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et une facilité d'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de revenus et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen respectif. Lors de l'estimation du prix de vente moyen, des facteurs tels que l'inflation moyenne, l'évolution de la demande du marché, les coûts de fabrication, les avancées technologiques et les préférences changeantes des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




