
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
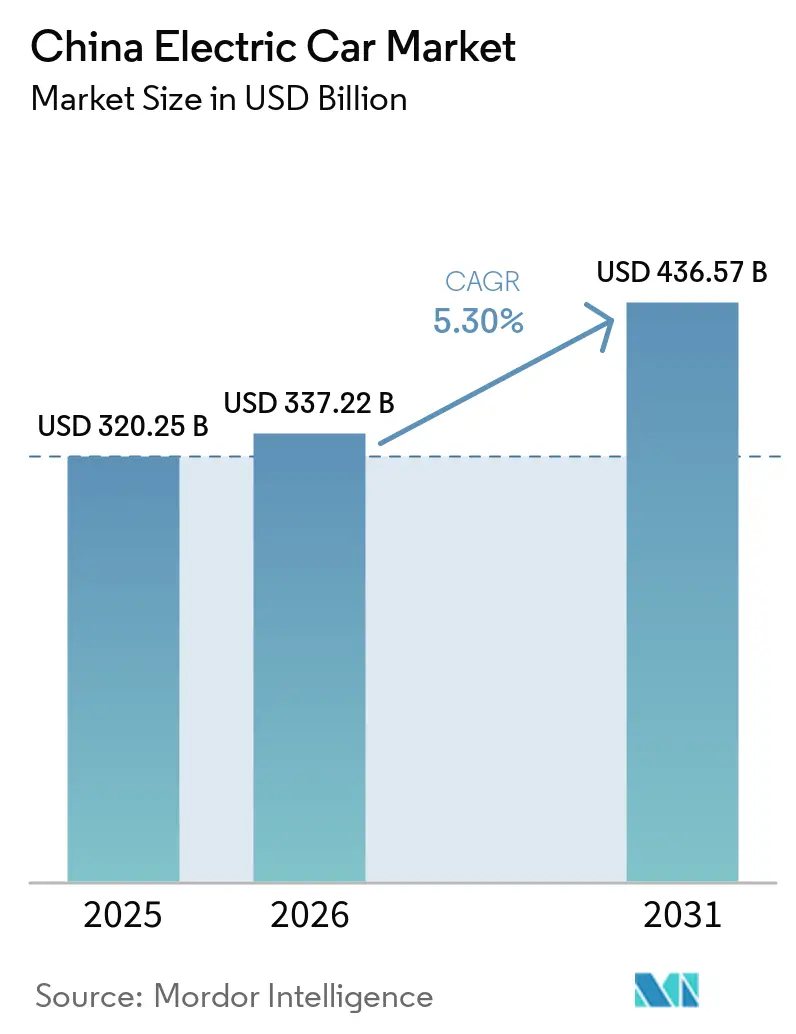
| Tamanho do mercado no ano base (2025) | 320.25 Bilhões de dólares |
| Tamanho do Mercado (2026) | 337.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 436.57 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.30 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Elétricos da China por Mordor Intelligence
O tamanho do mercado de carros elétricos da China foi avaliado em 320,25 bilhões de USD em 2025, estimado em 337,22 bilhões de USD em 2026, e projetado para atingir 436,57 bilhões de USD até 2031, crescendo a um CAGR de 5,30% de 2026 a 2031. Esse ritmo sinaliza a transição do setor de uma fase de hipercrescimento para uma fase mais estável, impulsionada pela substituição e por frotas. Os preços dos pacotes de baterias estão caindo de forma consistente, ampliando ainda mais a diferença no custo total de propriedade em comparação com os veículos de combustão interna, mesmo após o encerramento dos subsídios nacionais de compra. Em Shenzhen e Guangzhou, projetos-piloto de veículo para a rede elétrica permitem que os proprietários obtenham renda com o balanceamento da rede, reduzindo os custos de propriedade ao longo do tempo. Carregadores públicos estão sendo introduzidos em cidades de terceiro nível a uma taxa significativa, atendendo a uma demanda que até agora era servida exclusivamente pelas grandes áreas metropolitanas.
Principais Conclusões do Relatório
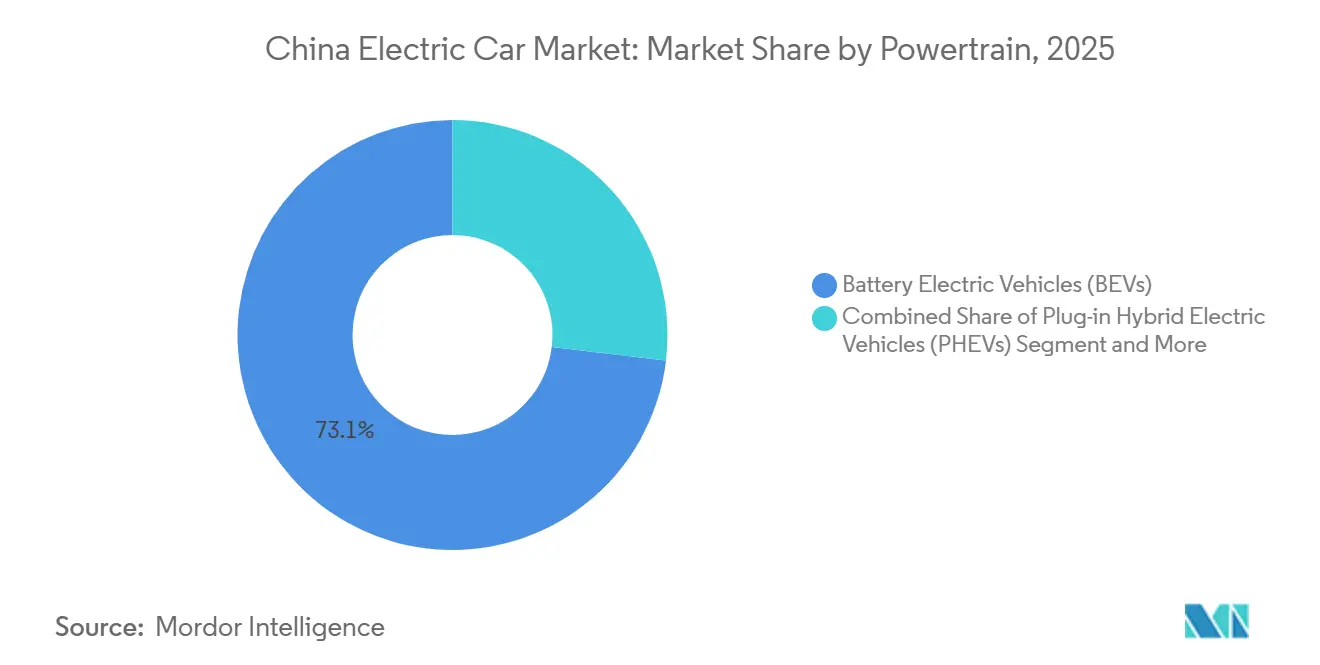
- Por trem de força, os veículos elétricos a bateria detinham 73,12% da participação do mercado de carros elétricos chinês em 2025, enquanto os veículos elétricos a célula de combustível e os híbridos registraram o maior CAGR projetado de 11,25% até 2031.
- Por classe de veículo, os sedans lideraram com 43,05% de participação na receita em 2025; os veículos multiuso têm previsão de avançar a um CAGR de 7,45% até 2031.
- Por faixa de preço, os modelos de entrada capturaram 49,11% do tamanho do mercado de carros elétricos chinês em 2025, enquanto o segmento de luxo está se expandindo a um CAGR de 6,71% até 2031.
- Por química de bateria, os pacotes de fosfato de ferro e lítio comandavam 57,24% da participação do mercado de carros elétricos chinês em 2025, e os pacotes de óxido de níquel-manganês-cobalto têm projeção de crescimento a um CAGR de 8,03% até 2031.
- Por arquitetura de motor, os motores síncronos de ímã permanente representavam 65,13% do tamanho do mercado de carros elétricos da China em 2025, enquanto outros (motor de relutância comutada, fluxo axial, etc.) devem crescer a um CAGR de 6,15% até 2031.
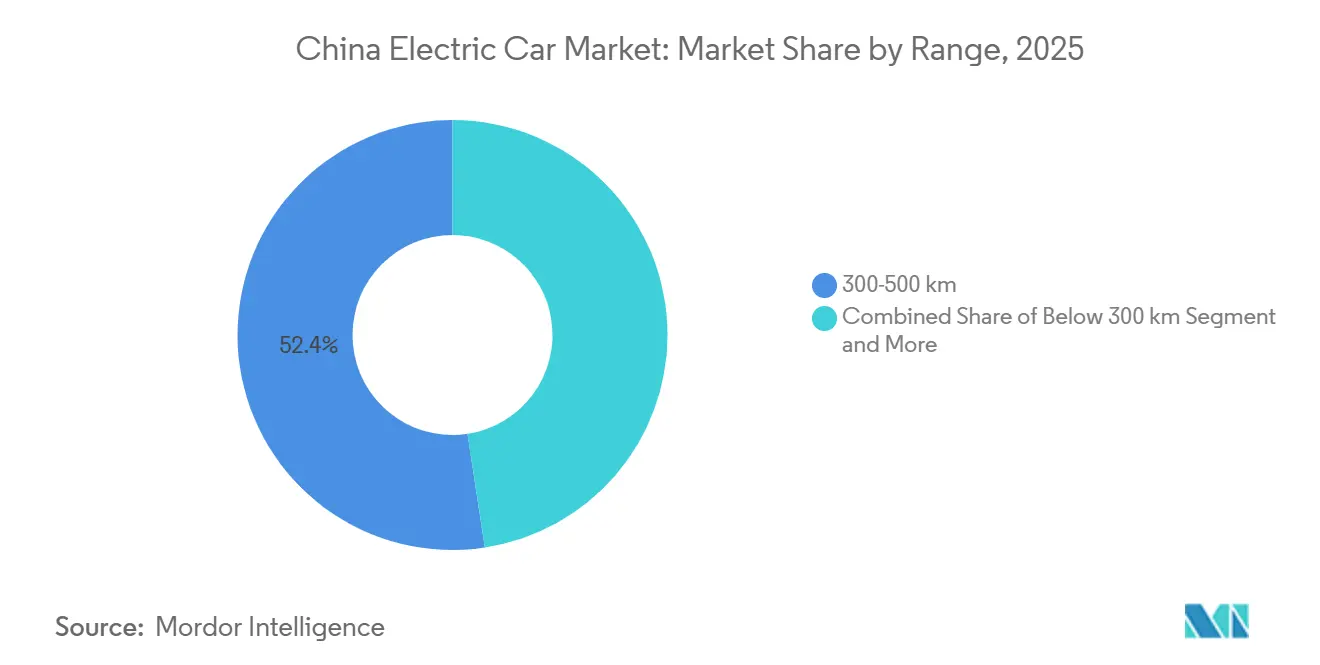
- Por autonomia, os carros com 300-500 km representavam 52,35% da participação em 2025, enquanto o segmento acima de 500 km deve crescer a um CAGR de 8,45% até 2031.
- Por tipo de cliente, a propriedade privada representava 75,22% da participação em 2025, enquanto os carros de frota e comerciais avançarão a um CAGR de 7,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Carros Elétricos da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda no Custo de Fornecimento de Baterias | +1.2% | Nacional, mais forte em cidades de segundo e terceiro nível | Médio prazo (2-4 anos) |
| Zonas de Zero Emissão em Nível Municipal | +0.9% | Pequim, Xangai, Shenzhen, Guangzhou, Chengdu, Hangzhou | Médio prazo (2-4 anos) |
| Projetos-Piloto de Carregamento Inteligente e V2G | +0.8% | Guangdong, Jiangsu, Zhejiang; implantações-piloto em Sichuan, Hubei | Médio prazo (2-4 anos) |
| Expansão de Carregadores em Cidades de Terceiro Nível | +0.7% | Anhui, Jiangxi, Henan, Guangxi | Curto prazo (≤ 2 anos) |
| Esquema de Comércio de Carbono para Frotas de Fabricantes | +0.6% | Nacional, custos de conformidade mais elevados em províncias dependentes de carvão | Longo prazo (≥ 4 anos) |
| Pagamentos de Balanceamento de Rede para Veículos Elétricos | +0.5% | Jiangsu, Guangdong, Shandong | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Curva de Custo de Fornecimento de Baterias Continua Caindo Além de 10%/Ano (Taxa de Aprendizado Pós-2026)
No final de 2025, a CATL e a BYD anunciaram acordos para pacotes de baterias a custos significativamente reduzidos. Isso marcou uma tendência contínua de queda de despesas, com projeções sugerindo que os preços dos veículos elétricos de entrada poderiam em breve se alinhar aos de seus equivalentes a gasolina. Ao integrar verticalmente a produção de materiais de cátodo e ânodo, os fabricantes estão reduzindo ainda mais seus custos de materiais. Essa estratégia está incentivando as montadoras a posicionarem suas versões de veículos com margens mais baixas em concessionárias de cidades de segundo e terceiro nível, onde os consumidores são mais sensíveis ao preço. O Ministério da Indústria e Tecnologia da Informação prevê que, à medida que os custos continuem caindo, os veículos elétricos capturarão uma parcela significativa das vendas de veículos leves da China nos próximos anos. Com a queda dos preços, o mercado de carros elétricos chinês não está apenas alcançando novos segmentos demográficos de clientes, mas também acelerando a eliminação gradual dos veículos mais antigos de combustão interna.
Zonas de Zero Emissão em Nível Municipal Cobrindo Mais de 40% do PIB até 2029
Entre 2027 e 2029, Pequim, Xangai, Shenzhen e Guangzhou serão âncoras das zonas de zero emissão, influenciando significativamente a economia nacional. Loterias de placas de veículos e privilégios em zonas de congestionamento estão incentivando os compradores a optarem por modelos elétricos. Hangzhou e Chengdu estão se preparando com portarias semelhantes, e até mesmo metrópoles menores estão observando os benefícios para o tráfego e a qualidade do ar. Proprietários de frotas de táxi e serviços de transporte corporativo estão acelerando seus planos de aquisição para garantir acesso contínuo, impulsionando a demanda por veículos elétricos comerciais desenvolvidos especificamente para esse fim. Essa adoção generalizada, cruzando fronteiras municipais, está ampliando o alcance geográfico e demográfico do mercado de carros elétricos da China.
Projetos-Piloto de Carregamento Inteligente e Monetização de V2G Desbloqueiam Delta Adicional de Custo Total de Propriedade
Em meados de 2025, o operador de rede de Shenzhen começou a incentivar os proprietários de veículos elétricos pela energia descarregada durante os horários de pico da tarde. Essa iniciativa rapidamente se expandiu para cidades como Guangzhou e Suzhou. Os operadores de frota, especialmente aqueles com vans de transporte por aplicativo e entrega, têm mais a ganhar. Esses veículos, frequentemente ociosos durante os períodos de maior estresse da rede, podem gerar renda adicional significativa. Até 2027, as diretrizes da Administração Nacional de Energia introduzirão protocolos padronizados de carregamento bidirecional. Essa medida capacitará os agregadores a ampliar seus fluxos de receita de serviços auxiliares [1]. Graças a essa renda adicional, os custos de propriedade ao longo de vários anos podem diminuir notavelmente, acelerando a transição para a eletrificação corporativa. Assim, o mercado de carros elétricos chinês não está apenas vendo a redução das despesas com combustível, mas também aproveitando essas lucrativas oportunidades de fluxo de caixa.
Cidades de Terceiro Nível Atingem 30% de Proporção de Postos de Carregamento por Veículo Elétrico por Meio de Investimento Privado
Em 2025, operadores independentes como Teld e Star Charge impulsionaram um crescimento significativo ao adicionar um grande número de postos de carregamento público em Anhui, Jiangxi e Henan. A simplificação das licenças de uso do solo reduziu os prazos de construção, permitindo que os operadores atingissem a lucratividade em poucos anos. Essa expansão melhorou a proporção de postos por veículo, aliviando a ansiedade de autonomia para novos compradores. As projeções para o período entre 2026 e 2031 indicam que os mercados de terceiro nível desempenharão um papel cada vez mais importante no crescimento das vendas de veículos elétricos. Essa estratégia está expandindo o mercado de carros elétricos da China, alcançando além de suas megacidades costeiras uma população mais ampla.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles de Exportação de Minerais Críticos | -0.9% | Nacional, pressão aguda sobre produtores premium de NMC | Médio prazo (2-4 anos) |
| Compressão de Margem em Relação ao Encerramento de Subsídios | -0.7% | Nacional, mais pesado para marcas de médio porte | Curto prazo (≤ 2 anos) |
| Restrições de Carga de Pico Reduzem o Tempo de Funcionamento dos Carregadores | -0.6% | Jiangsu, Zhejiang, Guangdong, Shandong | Curto prazo (≤ 2 anos) |
| Incerteza sobre o Valor Residual de Veículos com Bateria de Fosfato de Ferro e Lítio | -0.5% | Nacional, mais aguda nos canais de frota e leasing | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento dos Controles de Exportação de Minerais Críticos da África e da Indonésia
Em 2024, a continuação da proibição indonésia de exportações de níquel não processado causou um aumento significativo nos preços de grau para baterias. Simultaneamente, o Zimbábue e a República Democrática do Congo impuseram impostos sobre concentrados de lítio, comprimindo as margens das refinarias para os fabricantes chineses de cátodo. Além disso, as regulamentações ampliadas de licenciamento de grafite da China no início de 2024 tornaram mais difícil para os produtores estrangeiros garantir o fornecimento de ânodo. Enquanto as montadoras dependentes de químicas ricas em níquel lidam com aumentos substanciais de custos, aquelas que favorecem o fosfato de ferro e lítio se beneficiam de matéria-prima doméstica assegurada. Esse cenário está estimulando a pesquisa e o desenvolvimento de alternativas de íon de sódio e estado sólido, apoiadas por financiamento do 14º Plano Quinquenal. Como resultado, a fragilidade da cadeia de fornecimento está moderando as projeções otimistas para o mercado de carros elétricos da China.
Compressão de Margem dos Fabricantes com o Encerramento de Subsídios Sobreposto a Regras no Estilo Euro-7
No final de 2022, os subsídios nacionais de compra chegaram ao fim, eliminando benefícios financeiros significativos que os compradores haviam recebido anteriormente. Ao mesmo tempo, a conformidade com regulamentações mais rígidas de emissões e segurança aumentou os custos para os fabricantes. No início de 2026, marcas de médio porte como Chery e Great Wall experimentaram uma compressão, com suas margens operacionais encolhendo consideravelmente, levando a discussões sobre possíveis fusões ou saídas do mercado. Enquanto os grandes players estão recorrendo à integração vertical como proteção, as guerras de preços em andamento em todo o setor estão prejudicando a lucratividade, lançando uma sombra sobre o crescimento de curto prazo do mercado de carros elétricos da China.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Trem de Força: O Impulso das Células de Combustível Cria um Nicho de Alto Crescimento
Os veículos elétricos a bateria dominaram 73,12% do volume de 2025, mas os modelos a célula de combustível e híbridos carregam a perspectiva de CAGR mais rápida de 11,25% até 2031, à medida que os corredores de hidrogênio surgem ao longo dos deltas dos rios Yangtze e Pérola. Em 2025, Xangai expandiu significativamente sua rede de postos de hidrogênio, enquanto Guangdong alocou financiamento substancial para desenvolvimento adicional. Em áreas com infraestrutura limitada, os compradores continuam preferindo os híbridos plug-in; notavelmente, a arquitetura DM-i da BYD permanece uma escolha dominante no segmento de veículos elétricos híbridos plug-in. Em Foshan, táxis e caminhões leves a célula de combustível demonstram capacidades de reabastecimento rápido, oferecendo uma vantagem distinta sobre as baterias. Isso ressalta o papel colaborativo de trens de força diversificados na ampliação do mercado de carros elétricos da China.
Os híbridos com extensão de autonomia perderão terreno quando a densidade de carregadores se aproximar da paridade em todo o país, mas permanecem uma tecnologia de transição crítica hoje. Os híbridos não plug-in agora estão fora da elegibilidade para placas verdes, levando a Toyota e a Honda a reavaliar suas linhas de produtos. As diretrizes de aquisição governamental favorecem trens de força de zero emissão, efetivamente limitando o crescimento adicional dos híbridos. No entanto, a implantação de células de combustível em ciclos de longa distância e alta demanda amplia a cobertura de casos de uso, criando novos subsegmentos dentro da previsão de tamanho do mercado de carros elétricos da China.



Por Classe de Veículo: A Adoção de Veículos Multiuso Reflete as Preferências Familiares
Os sedans capturaram 43,05% das vendas de 2025, mas os veículos multiuso registram um CAGR de 7,45% até 2031, o mais rápido entre os estilos de carroceria. Em cidades de segundo e terceiro nível, famílias multigeracionais priorizam interiores espaçosos. O Song Max e o Denza D9 da BYD ganharam tração significativa no mercado de veículos multiuso [2]. Embora os SUVs permaneçam um segmento proeminente, seu crescimento está desacelerando devido a desafios como congestionamento e estacionamento limitado.
Os hatchbacks registraram um declínio em popularidade, exceto para modelos líderes em preço como o Mini EV da Wuling. As projeções do setor sugerem que os veículos multiuso superarão os hatchbacks em popularidade nos próximos anos, impulsionados pela evolução demográfica e por uma gama crescente de ofertas de veículos elétricos. À medida que o foco da mobilidade transita do deslocamento individual para os passeios em família, o mercado de carros elétricos chinês está ajustando sua linha de produtos para ressoar com essas mudanças nos padrões de vida.
Por Faixa de Preço: A Premiumização Supera o Crescimento do Segmento Médio
Em 2025, os carros de entrada, principalmente modelos com preços voltados para passageiros com orçamento limitado, capturaram uma participação significativa de 49,11% do mercado de carros elétricos da China. Enquanto isso, os modelos de luxo experimentaram crescimento constante a um CAGR de 6,71%, impulsionado pela NIO, Li Auto e marcas estrangeiras que estabelecem produção localizada para veículos elétricos premium.
Os veículos elétricos de médio alcance estão sentindo a pressão. As versões de entrada estão adotando recursos de tecnologia avançada, enquanto as marcas de luxo estão ajustando seus preços para baixo para manter o volume de vendas. A tendência de premiumização é mais pronunciada nas áreas metropolitanas de primeiro nível, onde rendas disponíveis mais altas tornam os veículos elétricos uma escolha de estilo de vida. Essa divisão destaca a estratificação do mercado de carros elétricos chinês, tanto em termos de renda quanto de recursos.
Por Química de Bateria: Vantagem de Custo do Fosfato de Ferro e Lítio versus Densidade de Energia do NMC
O fosfato de ferro e lítio garantiu uma participação de 57,24% em 2025, devido a preços de pacote abaixo de 70 USD por quilowatt-hora e desempenho de segurança robusto. A plataforma Blade da BYD, que utiliza uma abordagem de célula para pacote, alimentou um número significativo de veículos em 2025. As químicas de óxido de níquel-manganês-cobalto, no entanto, crescem a um CAGR de 8,03% até 2031, porque os pacotes de alta densidade de energia atraem compradores premium.
No quarto trimestre de 2025, as células de íon de sódio entraram em produção em massa, visando carros urbanos de entrada com requisitos modestos de autonomia. O ministério do setor antecipa uma participação notável para o íon de sódio no futuro, reforçando a resiliência da cadeia de fornecimento do mercado de carros elétricos da China. Consequentemente, a escolha da química serve como meio de segmentação e proteção de risco, em vez de uma solução universal.
Por Arquitetura de Motor: O Fornecimento de Terras Raras Molda a Adoção
Os motores síncronos de ímã permanente entregaram 65,13% das remessas de 2025, melhorando a eficiência no mundo real em até 12% em comparação com as alternativas de indução. A China controla a maior parte da capacidade de refino de terras raras, isolando as montadoras locais das oscilações de preços. Os motores de indução, favorecidos pela Tesla por seu menor teor de terras raras, detinham uma participação notável. Os designs de motor de relutância comutada, fluxo axial e outros devem crescer com o CAGR mais rápido de 6,15% até 2031.
Subsídios provinciais financiam pesquisa e desenvolvimento de fluxo axial e relutância comutada para diversificar os riscos de fornecimento. A Inovance de Zhejiang enviou um número significativo de unidades de fluxo axial em 2025, sinalizando impulso para designs com menor uso de ímãs. O cenário de motores, portanto, amplia as opções tecnológicas e protege o mercado de carros elétricos chinês contra gargalos de matérias-primas.
Por Autonomia: Segmentos Acima de 500 km Atendem a Casos de Uso de Longa Distância
Os modelos que oferecem 300-500 quilômetros ainda representam 52,35% dos registros de 2025, mas os veículos acima de 500 km crescem mais rapidamente a um CAGR de 8,45%. O ET7 de 1.000 km da NIO demonstra o potencial do estado semissólido, enquanto o Han da BYD prova que o fosfato de ferro e lítio pode atingir 610 km com eficiência aerodinâmica e de trem de força.
A expansão das estações públicas de carregamento rápido reduz significativamente a ansiedade de autonomia. Isso permite que as montadoras otimizem os tamanhos das baterias com base nos padrões reais de condução. Consequentemente, o mercado de carros elétricos chinês evolui, atendendo não apenas a deslocamentos curtos, mas também a viagens de longa distância em rodovias, abordando um espectro mais amplo de demandas de mobilidade.

Por Tipo de Cliente: A Adoção por Frotas Acompanha a Crescente Vantagem no Custo Total de Propriedade
Os compradores privados representaram 75,22% das vendas em 2025, mas os segmentos de frota e comercial devem crescer a um CAGR de 7,84% até 2031, superando a demanda doméstica. Em 2025, os gigantes do transporte por aplicativo expandiram significativamente suas frotas de carros elétricos. Da mesma forma, as principais empresas de logística fizeram progressos notáveis na eletrificação de suas operações de entrega de última milha.
Impulsionadas por diretrizes nacionais, as frotas governamentais estão visando uma eletrificação substancial nos próximos anos. Os operadores de frota priorizam fatores como valores residuais e tempo de funcionamento dos carregadores em detrimento do prestígio da marca, frequentemente favorecendo modelos que oferecem garantias de longo prazo. À medida que a adoção por frotas cresce, ela diversifica o mercado de carros elétricos chinês, indo além do sentimento do consumidor.
Análise Geográfica
Segmento de BEV no Mercado de Carros Elétricos da China
Em 2025, apesar de constituírem apenas uma pequena porcentagem da população, as cidades de primeiro nível dominaram os registros de veículos elétricos, um feito atribuído a incentivos como isenções de placas e o estabelecimento de zonas de zero emissão. Liderando o movimento, a província de Guangdong emergiu como pioneira, capitalizando os mandatos iniciais estabelecidos por Shenzhen. Enquanto isso, as cidades de segundo nível, notavelmente Hangzhou e Chengdu, fizeram contribuições significativas, impulsionadas por incentivos provinciais e uma ampla implantação de estações de carregamento.
As regiões de terceiro nível, detendo uma participação notável, têm projeção de crescimento constante à medida que sua infraestrutura começa a igualar os padrões costeiros. Os registros em Anhui aumentaram, impulsionados pelos preços competitivos das montadoras locais e pelos subsídios para compradores rurais. Regiões como Jiangsu e Zhejiang, beneficiando-se de sua proximidade com os fornecedores de baterias, também fizeram adições substanciais ao mercado.
Embora as províncias ocidentais fiquem para trás, a abundante energia hidrelétrica de Sichuan está atraindo novos investimentos em baterias, potencialmente estimulando uma maior adoção de veículos elétricos. Os estrategistas nacionais preveem que até 2030, as regiões de terceiro nível igualarão as de primeiro nível em penetração de veículos elétricos, diminuindo a divisão urbano-rural que há muito influencia o cenário de veículos elétricos da China [3].
Cenário Competitivo
Concentração do Mercado
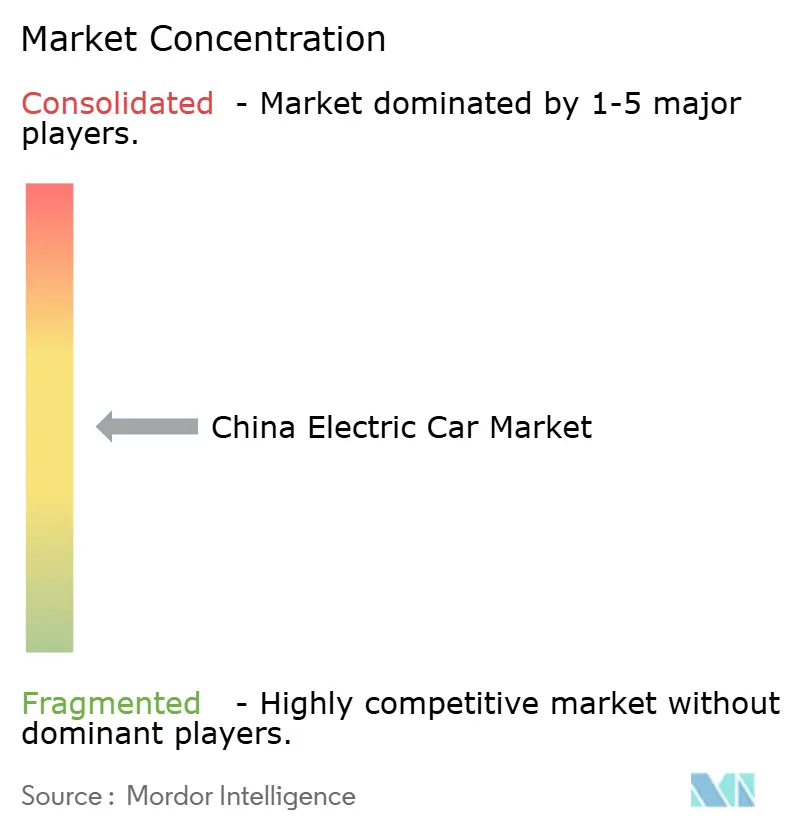
Principais Empresas no Mercado de Carros Elétricos da China
Em 2025, marcas líderes como BYD, SAIC-GM-Wuling e Tesla dominaram uma parcela significativa das vendas em unidades, deixando uma participação competitiva para numerosos desafiantes. Essa dinâmica acendeu guerras de preços e acelerou as atualizações de modelos. A BYD, por meio de sua integração vertical de baterias, motores e eletrônica de potência, mantém forte lucratividade. Em contraste, os concorrentes de médio porte, lidando com menor lucratividade, encontram-se em conversas de consolidação.
Estrategicamente, os modelos da BYD, o Dolphin e o Seagull, visam a acessibilidade para as massas. Enquanto isso, a NIO justifica seu preço premium por meio da conveniência de troca de bateria e de um serviço de pós-venda personalizado. Abordando preocupações sobre o valor residual, a CATL introduz um passaporte de bateria baseado em blockchain, elevando os fornecedores a papéis de plataforma fundamentais.
A Xiaomi perturba o mercado ao lançar com sucesso seu modelo sedan, combinando de forma inteligente as vendas de carros com seu ecossistema de smartphones. As previsões indicam que nos próximos anos, várias marcas de médio porte poderão se fundir ou sair, consolidando ainda mais a participação de mercado entre os grandes players. Essa tendência sublinha uma mudança fundamental: na arena de carros elétricos chinesa, a tecnologia, e não o hardware, é o principal campo de batalha.
Líderes da Indústria de Carros Elétricos da China
-
BYD Auto Co., Ltd.
-
SAIC-GM-Wuling Automobile Co. Ltd.
-
Tesla, Inc.
-
Zhejiang Geely Holding Group Co., Ltd.
-
GAC Aion New Energy Automobile Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A BYD confirmou que o sedan Da Han estreará na China no Salão Automóvel de Chengdu 2026, em 21 de agosto. A empresa também revelará os preços quando as pré-vendas começarem. O sedan de 5,3 metros apresenta direção nas rodas traseiras, autonomia elétrica de até 1.008 km e uma potência de pico combinada de 570 kW (764 cv).
- Agosto de 2026: A Avatr Technology (Chongqing) Co., Ltd. (Avatr) anunciou o lançamento oficial de seu novo SUV de luxo de cinco lugares, o Avatr 07L, em 8 de agosto. O modelo está disponível em três variantes de veículo elétrico a bateria, com configurações de tração traseira e tração integral.
- Julho de 2026: A Dongfeng eπ anunciou o lançamento oficial de seu novo SUV de grande porte de seis lugares eπ M8. Disponível com trens de força elétrico a bateria e com extensão de autonomia, o eπ M8 é oferecido em cinco variantes, com preços variando de CNY 179.800 (USD 25.000) a CNY 219.800 (USD 30.500).
- Julho de 2026: A SAIC-GM-Wuling (SGMW) anunciou o lançamento oficial do novo Xingguang L, um SUV híbrido plug-in de médio a grande porte com seis lugares. Disponível em três variantes, os preços deste modelo variam de CNY 112.800 (USD 15.700) a CNY 135.800 (USD 18.900).
Escopo do Relatório do Mercado de Carros Elétricos da China
O escopo inclui segmentação por trem de força (veículos elétricos a bateria, veículos elétricos híbridos plug-in, veículos elétricos a célula de combustível e veículos elétricos híbridos), classe de veículo (hatchback, sedan, veículo utilitário esportivo/crossover e veículo multiuso), faixa de preço (entrada, médio, premium e luxo), química de bateria (fosfato de ferro e lítio, óxido de lítio-níquel-manganês-cobalto, óxido de lítio-níquel-cobalto-alumínio e outros), arquitetura de motor (motores síncronos de ímã permanente, motores de indução e outros), autonomia (abaixo de 300 km, 300-500 km e acima de 500 km) e tipo de cliente (privado, frota e comercial, e governo/municipal). As previsões de tamanho e crescimento do mercado são apresentadas por valor em USD e por volume em unidades.
Configuração de Veículo
| Carros de Passeio | Hatchback |
| Veículo Multiuso | |
| Sedã | |
| Veículo Utilitário Esportivo |
Categoria de Combustível
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configuração de Veículo | Carros de Passeio | Hatchback |
| Veículo Multiuso | ||
| Sedã | ||
| Veículo Utilitário Esportivo | ||
| Categoria de Combustível | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Definição de mercado
- Tipo de Veículo - A categoria inclui carros de passeio.
- Tipo de Carroceria - Inclui vários tipos de carroceria, como Hatchbacks, Sedãs, Veículos Utilitários Esportivos e Veículos Multiuso.
- Categoria de Combustível - A categoria cobre exclusivamente sistemas de propulsão elétrica, incluindo vários tipos como HEV (Veículos Elétricos Híbridos), PHEV (Veículos Elétricos Híbridos Plug-in), BEV (Veículos Elétricos a Bateria) e FCEV (Veículos Elétricos a Célula de Combustível).
| Palavra-chave | Definição |
|---|---|
| Veículo Elétrico (VE) | Um veículo que utiliza um ou mais motores elétricos para propulsão. Inclui carros, ônibus e caminhões. Este termo inclui veículos totalmente elétricos ou veículos elétricos a bateria e veículos elétricos híbridos plug-in. |
| BEV | Um BEV depende completamente de uma bateria e de um motor para propulsão. A bateria do veículo deve ser carregada conectando-a a uma tomada ou estação de carregamento pública. Os BEVs não possuem motor de combustão interna e, portanto, são livres de poluição. Eles têm um baixo custo de operação e ruído de motor reduzido em comparação com os motores de combustível convencionais. No entanto, eles têm uma autonomia menor e preços mais altos do que seus modelos equivalentes a gasolina. |
| PEV | Um veículo elétrico plug-in é um veículo elétrico que pode ser carregado externamente e geralmente inclui veículos totalmente elétricos, bem como híbridos plug-in. |
| VE Híbrido Plug-in | Um veículo que pode ser alimentado por um motor de combustão interna ou por um motor elétrico. Em contraste com os VEs híbridos normais, eles podem ser carregados externamente. |
| Motor de combustão interna | Um motor no qual a queima de combustíveis ocorre em um espaço confinado chamado câmara de combustão. Geralmente funciona com gasolina/petróleo ou diesel. |
| VE Híbrido | Um veículo alimentado por um motor de combustão interna em combinação com um ou mais motores elétricos que utilizam energia armazenada em baterias. Estes são continuamente recarregados com energia do motor de combustão interna e frenagem regenerativa. |
| Veículos Comerciais | Veículos comerciais são veículos rodoviários motorizados projetados para transportar pessoas ou mercadorias. A categoria inclui veículos comerciais leves e veículos de médio e grande porte. |
| Veículos de Passeio | Carros de passeio são veículos movidos a motor elétrico ou a motor com pelo menos quatro rodas. Esses veículos são usados para o transporte de passageiros e compreendem no máximo oito assentos além do assento do motorista. |
| Veículos Comerciais Leves | Veículos comerciais com peso inferior a 6.000 lb (Classe 1) e na faixa de 6.001 a 10.000 lb (Classe 2) são cobertos nesta categoria. |
| Veículos de Médio e Grande Porte | Veículos comerciais com peso na faixa de 10.001 a 14.000 lb (Classe 3), 14.001 a 16.000 lb (Classe 4), 16.001 a 19.500 lb (Classe 5), 19.501 a 26.000 lb (Classe 6), 26.001 a 33.000 lb (Classe 7) e acima de 33.001 lb (Classe 8) são cobertos nesta categoria. |
| Ônibus | Um meio de transporte que normalmente se refere a um veículo grande projetado para transportar passageiros por longas distâncias. Inclui ônibus de trânsito, ônibus escolar, ônibus de traslado e trólebus. |
| Diesel | Inclui veículos que usam diesel como combustível principal. Um veículo a motor diesel possui um sistema de injeção por compressão em vez do sistema de ignição por faísca usado pela maioria dos veículos a gasolina. Nesses veículos, o combustível é injetado na câmara de combustão e ignizado pela alta temperatura atingida quando o gás é fortemente comprimido. |
| Gasolina | Inclui veículos que usam gasolina/petróleo como combustível principal. Um carro a gasolina normalmente usa um motor de combustão interna com ignição por faísca. Nesses veículos, o combustível é injetado no coletor de admissão ou na câmara de combustão, onde é combinado com ar, e a mistura ar/combustível é ignizada pela faísca de uma vela de ignição. |
| GLP | Inclui veículos que usam GLP como combustível principal. Tanto os veículos a GLP dedicados quanto os de bi-combustível são considerados no escopo do estudo. |
| GNV | Inclui veículos que usam GNV como combustível principal. São veículos que funcionam como veículos movidos a gasolina com motores de combustão interna com ignição por faísca. |
| HEV | Todos os veículos elétricos que usam baterias e um motor de combustão interna como fonte primária de propulsão são considerados nesta categoria. Os HEVs geralmente usam um trem de força diesel-elétrico e também são conhecidos como veículos híbridos diesel-elétricos. Um HEV converte o momento do veículo (energia cinética) em eletricidade que recarrega a bateria quando o veículo desacelera ou para. A bateria do HEV não pode ser carregada usando dispositivos plug-in. |
| PHEV | Os PHEVs são alimentados por uma bateria, bem como por um motor de combustão interna. A bateria pode ser carregada por meio de frenagem regenerativa usando o motor de combustão interna ou conectando-a a alguma fonte de carregamento externa. Os PHEVs têm uma autonomia melhor do que os BEVs, mas são comparativamente menos ecológicos. |
| Hatchback | São carros de tamanho compacto com uma porta do tipo hatch fornecida na extremidade traseira. |
| Sedã | São geralmente carros de passeio de duas ou quatro portas, com uma área separada fornecida na extremidade traseira para bagagem. |
| SUV | Popularmente conhecidos como SUVs, esses carros vêm com tração nas quatro rodas e geralmente têm alta distância ao solo. Esses carros também podem ser usados como veículos off-road. |
| MPV | São veículos multiuso (também chamados de minivans) projetados para transportar um número maior de passageiros. Transportam entre cinco e sete pessoas e também têm espaço para bagagem. Geralmente são mais altos do que o carro familiar médio, para proporcionar maior espaço para a cabeça e facilidade de acesso, e geralmente são de tração dianteira. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. A receita de mercado é calculada multiplicando o volume de vendas pelo respectivo preço médio de venda (ASP). Ao estimar o ASP, fatores como inflação média, mudança na demanda do mercado, custo de fabricação, avanço tecnológico e preferência variável do consumidor, entre outros, foram levados em consideração.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em vários níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bancos de Dados e Plataformas de Assinatura.




