
Taille et Part du Marché des Voitures Électriques en Norvège
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
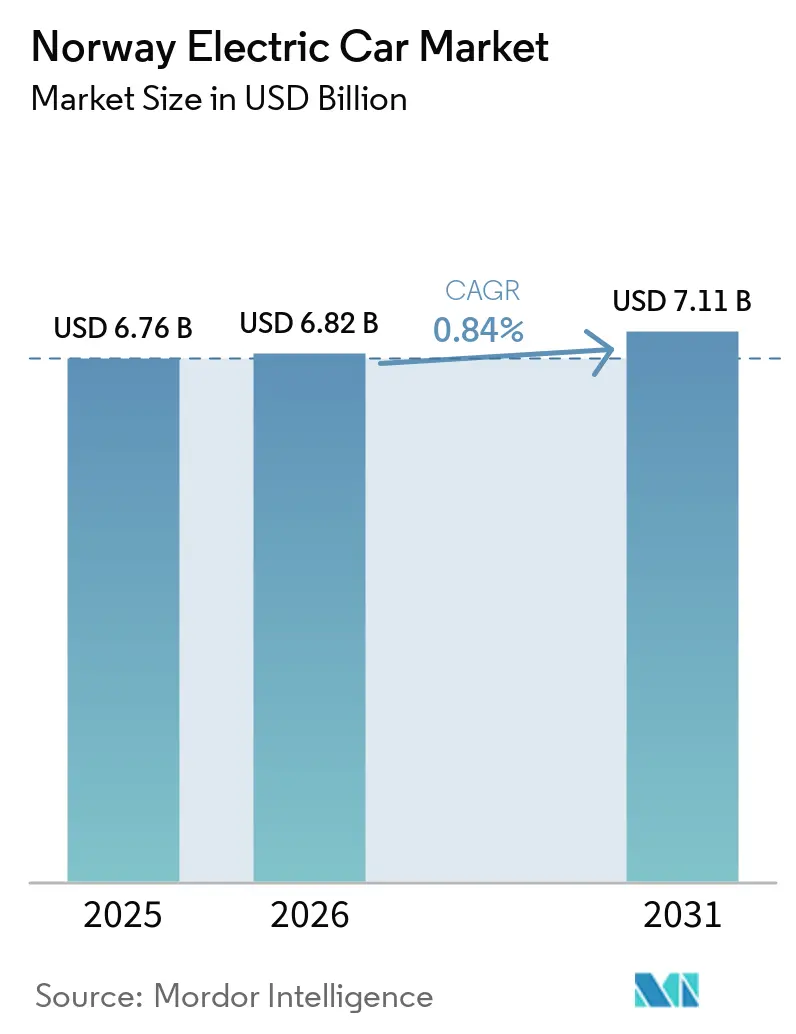
| Taille du marché de l'année de base (2025) | 6.76 Milliards de dollars |
| Taille du Marché (2026) | 6.82 Milliards de dollars |
| Taille du Marché (2031) | 7.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 0.84 % |
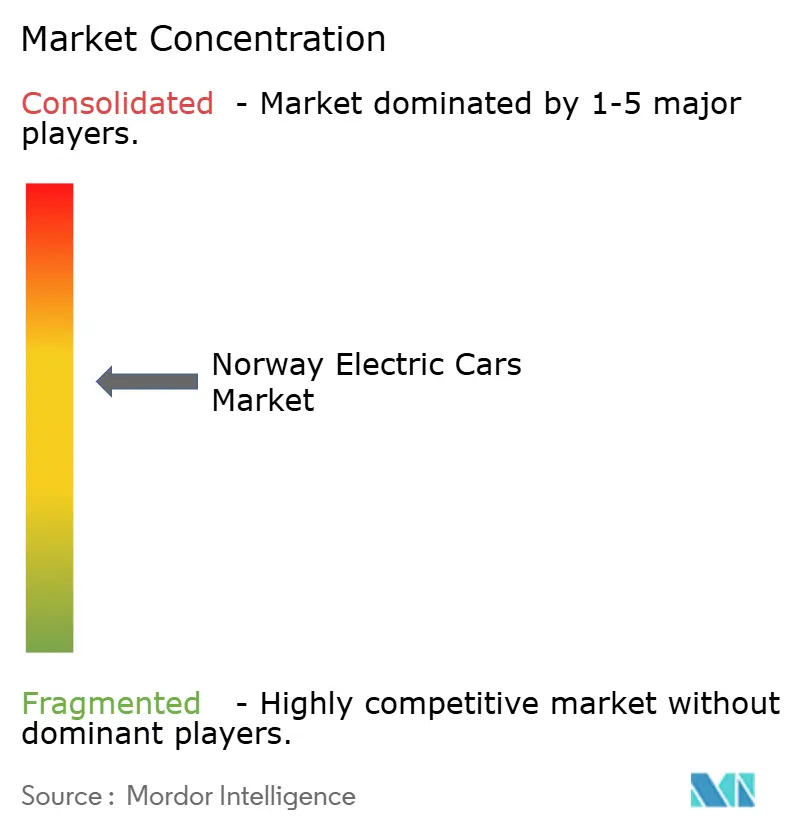
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Voitures Électriques en Norvège par Mordor Intelligence
Le marché des voitures électriques en Norvège était évalué à 6,76 milliards USD en 2025 et devrait croître de 6,82 milliards USD en 2026 pour atteindre 7,11 milliards USD d'ici 2031, à un CAGR de 0,84 % durant la période de prévision (2026-2031). Le marché conserve une part significative de véhicules électriques à batterie dans les ventes de nouvelles voitures, indiquant une maturité du marché plutôt qu'un recul. Des vents porteurs structurels soutiennent encore la demande, notamment les investissements dans les corridors de recharge ultra-rapide, l'expansion des zones à zéro émission et une flotte croissante prête pour les remplacements d'occasion. Dans le même temps, le retour progressif de la TVA sur les véhicules électriques à prix élevé, la hausse des primes d'assurance et les goulets d'étranglement du réseau électrique dans les régions rurales réduisent les valeurs des transactions et ralentissent l'adoption par les primo-acheteurs. Les marques chinoises qui sous-cotent les acteurs européens ont injecté une nouvelle concurrence par les prix, tandis que la production locale de cellules LFP promet de localiser l'approvisionnement en batteries, allégeant les pressions sur les coûts. L'accent stratégique se déplace désormais de la croissance pure des volumes vers le maintien du renouvellement de la flotte, la maximisation des revenus du véhicule-vers-réseau et la mise à niveau des propriétaires existants vers des modèles à plus longue autonomie ou à recharge plus rapide.
Points Clés du Rapport
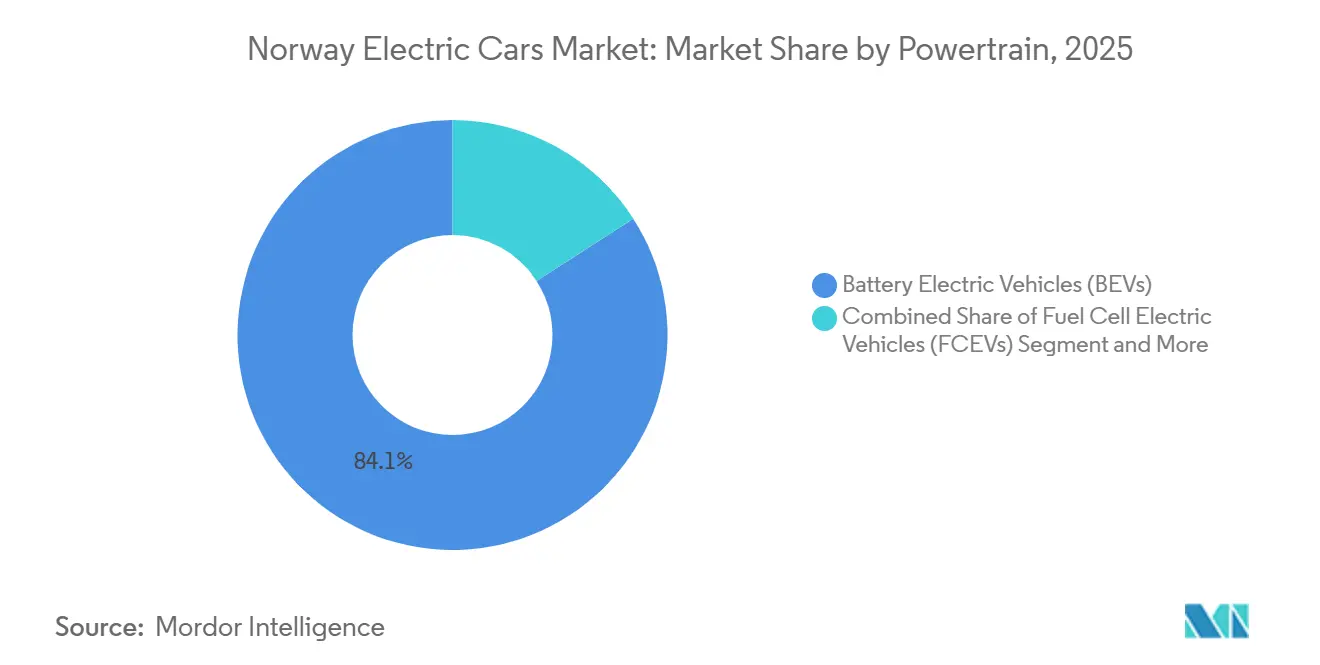
- Par groupe motopropulseur, les véhicules électriques à batterie ont capturé 84,12 % de la part du marché des voitures électriques norvégiennes en 2025 ; les véhicules électriques à pile à combustible devraient afficher le CAGR le plus rapide de 4,12 % jusqu'en 2031.
- Par type de véhicule, les véhicules utilitaires sport/crossovers ont dominé avec une part de revenus de 46,33 % en 2025 ; le même segment devrait progresser à un CAGR de 1,75 % jusqu'en 2031.
- Par chimie de batterie, les batteries à oxyde de lithium-nickel-manganèse-cobalt (NMC) représentaient 65,25 % de la taille du marché des voitures électriques norvégiennes en 2025 ; les cellules au phosphate de fer lithium (LFP) devraient croître à un CAGR de 1,48 % sur le même horizon.
- Par architecture moteur, les moteurs synchrones à aimants permanents détenaient une part de 73,02 % en 2025, et restent la conception à expansion la plus rapide avec un CAGR de 2,05 % jusqu'en 2031.
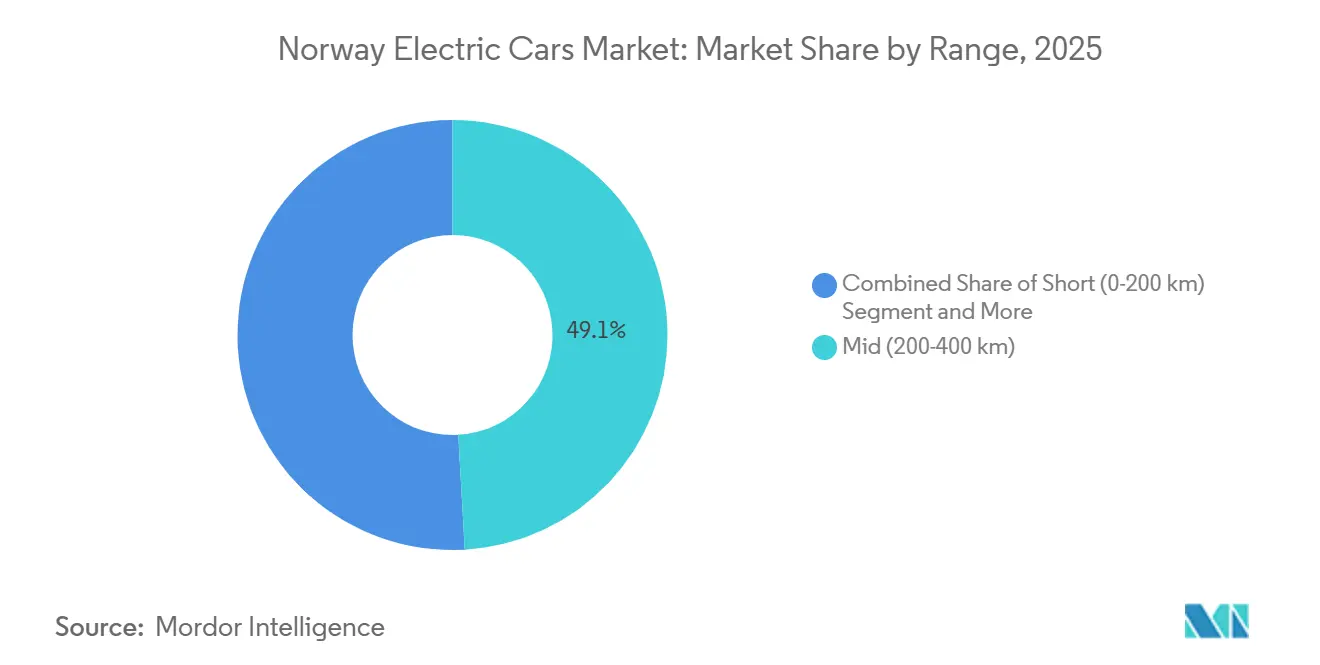
- Par autonomie, les modèles à autonomie intermédiaire (200–400 km) dominaient avec une part de 49,13 % en 2025, tandis que le segment à longue autonomie (400–600 km) enregistrera un CAGR de 3,45 % jusqu'en 2031.
- Par tension, les plateformes 400-800 V représentaient 59,22 % des ventes de 2025 ; les architectures au-dessus de 800 V devraient augmenter à un CAGR de 2,51 % grâce au déploiement de chargeurs de 600 kW.
- Par région, la Norvège orientale était en tête avec une part de 38,16 % en 2025 ; la Norvège occidentale est la région à la croissance la plus rapide avec un CAGR de 3,01 % anticipé jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Voitures Électriques en Norvège
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Afflux d'Importations de Constructeurs Automobiles Chinois | +0.4% | Zones rurales et nordiques sensibles aux prix | Court terme (≤ 2 ans) |
| Augmentation de la Capacité du Réseau pour les Corridors | +0.3% | Réseau autoroutier E6, E18, E39 | Moyen terme (2–4 ans) |
| Expansion des Zones à Zéro Émission | +0.2% | Oslo, Bergen, Trondheim, Stavanger | Court terme (≤ 2 ans) |
| Incitations Fiscales sur les Voitures de Société | +0.2% | Principaux quartiers d'affaires | Moyen terme (2–4 ans) |
| Monétisation des Projets Pilotes Véhicule-vers-Réseau | +0.1% | Oslo, Trondheim, Stavanger | Long terme (≥ 4 ans) |
| Réduction des Péages et Frais de Ferry sur la Durée de Vie | +0.1% | Routes de ferry de Norvège occidentale et septentrionale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Afflux d'Importations de Constructeurs Automobiles Chinois Abaisse les Prix d'Entrée des BEV
Au premier semestre 2025, BYD, NIO, Xpeng et la marque MG de SAIC ont collectivement acquis une présence notable sur le marché, grâce à un accès sans droits de douane et à des stratégies de prix compétitives par rapport à leurs homologues européens. La Seal de BYD offre une batterie longue autonomie et se positionne comme un concurrent sérieux de la Model 3 de Tesla, proposant des avantages supplémentaires tels qu'une garantie prolongée pour attirer les consommateurs. Le service batterie-en-tant-que-service de NIO permet aux acheteurs de dissocier la propriété de la batterie, réduisant le prix d'achat et répartissant les coûts énergétiques via des échanges mensuels dans plusieurs stations nordiques et continentales. Cet afflux contraint les acteurs établis à réduire leurs marges ou à se tourner vers un approvisionnement local en LFP. Les consommateurs bénéficient d'un choix plus large et de barrières d'entrée plus faibles, soutenant le renouvellement même dans un marché global en stagnation.
Augmentation de la Capacité du Réseau pour les Corridors de Recharge Ultra-Rapide
Statnett réalise des investissements significatifs pour renforcer les lignes de transmission le long des corridors clés jusqu'en 2035, permettant le déploiement de chargeurs haute capacité à intervalles réguliers et répondant à l'anxiété d'autonomie en zone rurale. En décembre 2025, IONITY est devenu le premier opérateur de points de charge à introduire des chargeurs ultra-rapides de 500 kW en Norvège. La société a également dévoilé son plan de lancement d'unités de 600 kW en partenariat avec la société italienne Alpitronic, avec laquelle elle a déjà signé un accord. Cependant, dans les zones au nord du cercle arctique, les limitations du réseau de distribution restreignent le nombre de bornes de recharge à haute puissance par sous-station. En conséquence, les constructeurs automobiles privilégient le développement de véhicules avec des autonomies hivernales prolongées jusqu'à ce que les mises à niveau du réseau soient achevées. Le renforcement du réseau améliorera non seulement sa capacité, mais ouvrira également des opportunités de génération de revenus véhicule-vers-réseau. Un projet pilote a déjà démontré le potentiel des véhicules à contribuer au marché de l'énergie tout en générant des revenus supplémentaires. Ces mises à niveau d'infrastructure sont essentielles pour soutenir la demande de remplacement continue, même si les volumes globaux du marché se stabilisent.
Expansion des Zones à Zéro Émission dans les Principales Villes Norvégiennes
Oslo, Bergen et Trondheim mettent en œuvre des restrictions d'accès qui interdisent les véhicules à moteur à combustion interne et de nombreux hybrides rechargeables des centres-villes aux heures de pointe. À Oslo, les conducteurs de BEV bénéficient d'économies significatives sur les péages, soulignant l'efficacité de ces règles d'accès pour promouvoir l'abandon des véhicules traditionnels. Bergen introduit une nouvelle zone près du front de mer de Bryggen, où les camionnettes non conformes pourraient faire face à des amendes substantielles. Cette initiative accélère l'électrification des flottes de logistique urbaine. Pendant ce temps, à Trondheim, où les étudiants se tournaient autrefois vers des berlines à hayon à moteur à combustion interne abordables, les nouvelles réglementations orientent la demande vers des BEV chinois plus abordables, qui offrent un avantage de coût par rapport à leurs homologues européens. De plus, ces zones d'accès diminuent les valeurs résiduelles des hybrides rechargeables, encourageant les ménages à passer à des BEV à plus longue autonomie plutôt qu'à revenir aux modèles à combustion traditionnels.
Incitations Fiscales sur les Voitures de Société Électriques
En Norvège, les voitures fournies par l'employeur ont des implications fiscales. Les véhicules électriques à batterie (BEV) bénéficient d'un avantage fiscal, leur valeur imposable étant fixée à un niveau inférieur par rapport aux véhicules à essence. Ce traitement préférentiel se poursuit encore quelques années, mais la réduction diminuera progressivement avant d'être supprimée. En conséquence, les sociétés de crédit-bail s'empressent de passer des commandes pour bénéficier d'un allègement plus substantiel. Dans les grandes villes, les acheteurs d'entreprise représentent désormais une part significative des immatriculations de véhicules électriques, un chiffre qui devrait augmenter à mesure que les entreprises renouvellent leurs flottes automobiles. De plus, la réduction des charges sociales patronales et l'amortissement fiscal accéléré ont presque éliminé l'écart de coût entre les BEV et les berlines diesel sur une période de possession typique, même avant de prendre en compte les économies de carburant. Collectivement, ces incitations devraient soutenir une demande de flotte stable même si les ventes aux particuliers se stabilisent.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réintroduction de la TVA sur les VE à Prix Élevé | –0.4% | Segments premium à l'échelle nationale | Court terme (≤ 2 ans) |
| Hausse des Primes d'Assurance | –0.3% | À l'échelle nationale, impact plus fort sur les SUV 800 V | Court terme (≤ 2 ans) |
| Retards de Mise à Niveau du Réseau dans les Pôles Ruraux | –0.2% | Finnmark, Nordland, parties du Trøndelag | Moyen terme (2–4 ans) |
| Volatilité des Coûts du Nickel et du Cobalt | –0.1% | Répercussion des coûts des intrants mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réintroduction Progressive de la TVA sur les VE à Prix Élevé Dépassant 500 000 NOK
Une TVA de 25 % s'applique à la partie du prix d'un VE dépassant 500 000 NOK (~49 500 USD). À partir de janvier 2026, ce seuil a été abaissé à 300 000 NOK (~25 000 USD), augmentant les prix des véhicules premium et réduisant la demande pour des modèles tels que la Tesla Model S et la Mercedes-Benz EQS. Alors que les revenus pétroliers diminuent, les recettes du Trésor sur les ventes de véhicules renforcent les efforts de consolidation budgétaire. En réponse, Volkswagen a rapidement réorienté son attention vers des versions plus abordables de ses modèles, qui ont gagné une traction notable sur le marché. Cette stratégie accélère la banalisation, orientant les acheteurs vers une gamme de prix où les marques chinoises font preuve d'une forte compétitivité.
Hausse des Primes d'Assurance pour les Véhicules Haute Tension
En 2025, les assureurs ont identifié les remplacements de batteries comme des facteurs de sinistres importants, entraînant une augmentation notable des primes tous risques. Des bandes de risque plus élevées englobent désormais les plateformes avancées, ce qui a encore augmenté les coûts de couverture annuels. Parallèlement, l'introduction d'une nouvelle taxe sur les assurances a supprimé des exonérations de longue date. Les ménages possédant deux voitures, qui équilibraient auparavant un véhicule électrique (VE) avec un véhicule à moteur à combustion interne (ICE), font désormais face à des charges accrues. Cela pourrait potentiellement ralentir leur transition vers la conversion d'un second véhicule. Bien que les constructeurs automobiles commencent à proposer des polices basées sur la télématique, la gamme d'options de couverture reste limitée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Groupe Motopropulseur : La Faible Présence de l'Hydrogène Face à la Domination des BEV
Les modèles électriques à batterie ont capturé 84,12 % du marché des voitures électriques norvégiennes en 2025, alimentés par plus de 27 000 chargeurs publics et des prises domestiques quasi universelles. Les hybrides rechargeables ont perdu leurs avantages fiscaux en 2025 et déclinent rapidement. Les immatriculations de véhicules à pile à combustible à hydrogène devraient afficher un CAGR de 4,12 % — le rythme le plus rapide de la catégorie — une fois que de nouvelles stations seront mises en service.
Bien que le pourcentage de croissance de l'hydrogène soit le plus élevé, l'adoption absolue reste de niche car seuls le Mirai de Toyota et le Nexo de Hyundai sont disponibles, tous deux affichés au-dessus du seuil de TVA imminent. En revanche, le coût total de possession des BEV continue de s'améliorer à mesure que les coûts des cellules LFP baissent, et les batteries NMC à haute densité d'énergie servent encore les niches longue autonomie. En conséquence, le marché des voitures électriques norvégiennes s'appuiera sur les BEV dans un avenir prévisible, tandis que l'hydrogène se concentre sur les cas d'usage poids lourds.

Par Type de Véhicule : Les SUV et Crossovers Conservent un Avantage Hivernal
Les véhicules utilitaires sport et crossovers détenaient 46,33 % de la part du marché des voitures électriques norvégiennes en 2025, les familles préférant une garde au sol plus élevée et une autonomie hivernale de 400+ km. Les SUV devraient enregistrer un CAGR de 1,75 % jusqu'en 2031 grâce à une gestion thermique supérieure, les tests de la NAF indiquant une perte d'autonomie minimale par temps froid[1]. Alors que les berlines à hayon dominaient de 2010 à 2018, elles perdent désormais du terrain car les anciennes batteries montrent des signes de contraintes d'autonomie.
La taille du marché des voitures électriques norvégiennes pour les berlines et les monospaces reste significative mais secondaire. Les berlines telles que la Tesla Model 3 séduisent encore les utilisateurs de voitures de société, tandis que l'ID. Buzz de Volkswagen rencontre un vif succès auprès des grands ménages. La divergence de la demande souligne comment les conditions hivernales, les voyages en chalet de vacances et la possession de plusieurs voitures orientent les achats norvégiens vers des carrosseries spacieuses.
Par Chimie de Batterie : Les Usines LFP Locales Défient la Suprématie du NMC
La technologie NMC a fourni 65,25 % des batteries de 2025, mais le LFP est la chimie à la croissance la plus rapide avec un CAGR de 1,48 % jusqu'en 2031, car l'usine d'Arendal de Morrow Batteries réduit la dépendance aux importations chinoises. Ce changement aide à protéger les constructeurs automobiles des fluctuations des prix du nickel et du cobalt et maintient les BEV d'entrée de gamme sous les seuils de TVA. La taille du marché des voitures électriques norvégiennes attachée au NMC restera importante, mais sa part diminuera progressivement à mesure que les inconvénients du LFP par temps froid s'estompent grâce aux systèmes de chauffage de batterie et aux pompes à chaleur.
Tesla mène la charge, faisant passer ses modèles à autonomie standard aux batteries LFP tout en réservant les batteries NMC à ses versions longue autonomie. Les opérateurs de flotte, soucieux de minimiser les coûts par kilomètre, se tournent de plus en plus vers la Blade Battery de BYD, connue pour sa remarquable rétention de capacité même après une utilisation intensive. À mesure que le marché diversifie ses options de chimie de batterie, il renforce l'accessibilité financière des voitures électriques en Norvège.
Par Architecture Moteur : L'Efficacité des MSAP Reste Inégalée
Les moteurs synchrones à aimants permanents (MSAP) représentaient 73,02 % des ventes de 2025 et afficheront un CAGR de 2,05 %, capitalisant sur une efficacité notable et un couple robuste à basse température. Les moteurs à induction restent la solution secondaire de Tesla pour réduire la dépendance aux terres rares, mais consomment significativement plus d'énergie sur autoroute. Pour la topographie montagneuse de la Norvège, l'efficacité de récupération des MSAP se traduit par une récupération en descente plus longue, séduisant les conducteurs couvrant les trajets Oslo–Bergen ou Trondheim–Bodø.
Les pics de prix des terres rares ajoutent un risque dans la chaîne d'approvisionnement, mais les topologies alternatives comme la réluctance commutée ne sont pas prêtes pour la production de masse. Par conséquent, le marché des voitures électriques norvégiennes continuera de s'articuler autour des MSAP pour au moins le prochain cycle de modèles, renforçant l'efficacité comme priorité d'achat.
Par Autonomie : Les Modèles Longue Autonomie Captent la Demande de Mise à Niveau
Les voitures à autonomie intermédiaire (200–400 km) ont conservé une part de 49,13 % en 2025, mais les variantes longue autonomie (400–600 km) progressent le plus rapidement à un CAGR de 3,45 %. La dégradation hivernale limite l'utilisabilité des modèles à autonomie intermédiaire sur le corridor Oslo–Bergen. En revanche, les BEV longue autonomie permettent aux conducteurs d'éviter les arrêts, allégeant la congestion des chargeurs. À mesure que les marques chinoises et européennes introduisent des modèles longue autonomie plus abordables, la part de marché de ces versions dans le secteur des voitures électriques norvégiennes est appelée à s'élargir.
Les voitures à très longue autonomie (>600 km) comme la Mercedes EQS occupent une niche premium, partiellement freinée par la TVA. Néanmoins, l'anxiété d'autonomie oriente encore de nombreux achats de remplacement, même dans un contexte de couverture dense des chargeurs. Les constructeurs automobiles combinant de grandes batteries, une recharge 800 V et des prix sous le seuil de TVA capteront une fidélité disproportionnée.
Par Tension : Les Plateformes 800 V se Préparent à l'Ère du Mégawatt
Les voitures fonctionnant avec des systèmes 400–800 V représentaient 59,22 % des ventes en 2025, mais les architectures au-dessus de 800 V croîtront à un CAGR de 2,51 % à mesure qu'IONITY déploie des distributeurs de 600 kW. Hyundai, Kia et Porsche vantent déjà des sessions de 10 à 80 % en 18 à 22 minutes, un avantage de commodité sur les concurrents 400 V. Lorsque les unités de 600 kW seront disponibles, les voitures 800 V ajouteront 300 km en environ 10 minutes.
La gamme actuelle 400 V de Tesla fait face soit à une refonte coûteuse, soit à un repositionnement marketing, car les acheteurs norvégiens assimilent le temps de recharge à la flexibilité des voyages de vacances. À mesure que le matériel mégawatt se répand, la tension comptera autant que la taille de la batterie, remodelant la dynamique concurrentielle sur le marché des voitures électriques norvégiennes.
Analyse Géographique
Segment BEV sur le Marché des Voitures Électriques en Norvège
La Norvège orientale a conservé une part de 38,16 % en 2025, ancrée par la pénétration significative des VE à Oslo, un vaste réseau de chargeurs publics et des économies notables sur les péages[2]. Cependant, la croissance en Norvège orientale se stabilise à mesure que le marché approche la saturation, la TVA plus élevée influençant les préférences des consommateurs vers des segments VE plus abordables. Malgré cela, la demande de remplacement reste forte à mesure que les anciens modèles de VE sont progressivement retirés.
La Norvège occidentale est prévue pour un CAGR de 3,01 % jusqu'en 2031, le plus rapide parmi les régions. Bergen et Stavanger étendent leurs zones à zéro émission. Les ménages multi-voitures courants dans la province de Vestland favorisent généralement un SUV longue autonomie plus une berline, élargissant la taille locale du marché des voitures électriques norvégiennes.
Le Trøndelag, centré autour de Trondheim, s'est établi comme un leader dans l'adoption des VE, soutenu par de solides initiatives de sensibilisation environnementale menées par les universités locales et l'adoption précoce de la technologie véhicule-vers-réseau (V2G). En revanche, la Norvège septentrionale fait face à des défis tels qu'une infrastructure de recharge limitée, des hivers rigoureux et des retards dans les mises à niveau du réseau, qui ont ralenti l'adoption des VE. Les résidents de cette région ont tendance à préférer les SUV longue autonomie capables de couvrir de longues distances sans recharge. Pendant ce temps, le Svalbard sert davantage de terrain d'essai que de marché commercial.
Paysage Concurrentiel
Principales Entreprises du Marché des Voitures Électriques en Norvège
La concurrence reste féroce. Tesla continue de dominer le marché, suivi de près par le Groupe Volkswagen et Volvo/Polestar. Les acteurs chinois tels que BYD, NIO, Xpeng et MG gagnent du terrain, tirant parti d'avantages de coûts et de technologies innovantes d'échange de batteries. En réponse, les acteurs européens établis renforcent leurs positions grâce à des partenariats avec IONITY et en se concentrant sur des services après-vente pilotés par logiciel.
Le champ de bataille technologique est centré sur les plateformes de recharge avancées et les solutions de recharge plus rapide. La série IONIQ de Hyundai a établi des références pour la recharge rapide, tandis qu'IONITY travaille sur des solutions promettant des temps de recharge significativement réduits. Les stations d'échange de troisième génération de NIO stockent 2 MWh et gèrent 408 échanges par jour, transformant les batteries en un produit d'abonnement [3]. Sur le marché des voitures électriques norvégiennes, l'accent s'est déplacé des spécifications traditionnelles vers un écosystème complet incluant le regroupement d'assurances, les revenus véhicule-vers-réseau (V2G) et les déblocages de fonctionnalités par mise à jour à distance (OTA).
Un potentiel inexploité existe dans les fourgonnettes batterie-en-tant-que-service conçues pour la logistique à zéro émission, les modèles abordables ciblant les consommateurs ruraux et l'agrégation de services réseau adaptée aux flottes. Les marques qui ne parviennent pas à intégrer la recharge, le logiciel et le financement dans une offre transparente risquent d'être réduites au statut de produit banalisé.
Leaders du Secteur des Voitures Électriques en Norvège
-
Tesla Inc.
-
Volkswagen AG
-
Toyota Motor Corporation
-
BYD Company Ltd.
-
Volvo Car AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Février 2026 : Toyota Motor Corporation a élargi sa gamme de véhicules électriques en Norvège, le constructeur automobile japonais visant à devenir la marque de voitures particulières la plus vendue du pays d'ici 2026. La gamme comprenait des modèles de voitures particulières sous la marque principale Toyota, notamment les SUV Urban Cruiser et bZ4X mis à jour, ainsi que le SUV C-HR+.
- Janvier 2026 : La Norvège a confirmé le seuil d'exonération de la taxe sur la valeur ajoutée (TVA) pour les véhicules électriques à 500 000 NOK (~25 000 USD). Les prix d'achat au-dessus de ce seuil sont soumis à la TVA standard de 25 %.
Périmètre du Rapport sur le Marché des Voitures Électriques en Norvège
Le périmètre comprend la segmentation par groupe motopropulseur (véhicules électriques à batterie, véhicules électriques hybrides rechargeables et véhicules électriques à pile à combustible), type de véhicule (berline à hayon, berline, véhicule utilitaire sport/crossover et monospace), chimie de batterie (phosphate de fer lithium, oxyde de lithium-nickel-manganèse-cobalt, oxyde de lithium-nickel-cobalt-aluminium et autres), architecture moteur (moteurs synchrones à aimants permanents, moteurs à induction et autres), autonomie (courte (0-200 km), intermédiaire (200-400 km), longue (400-600 km) et très longue (au-dessus de 600 km)) et tension (basse (≤200 V), intermédiaire (200-400 V), haute (400-800 V) et très haute (au-dessus de 800 V)). L'analyse couvre également la segmentation au niveau régional, incluant la Norvège orientale, la Norvège occidentale, le Trøndelag, la Norvège septentrionale, la Norvège méridionale et le Svalbard. Les prévisions de taille et de croissance du marché sont présentées par valeur en USD et par volume en unités.
| Voitures Particulières | Hayon |
| Véhicule Multifonction | |
| Berline | |
| Véhicule Utilitaire Sport |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Configuration de Véhicule | Voitures Particulières | Hayon |
| Véhicule Multifonction | ||
| Berline | ||
| Véhicule Utilitaire Sport | ||
| Catégorie de Carburant | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Définition du marché
- Type de Véhicule - La catégorie comprend les voitures particulières.
- Type de Carrosserie - Cela inclut divers types de carrosseries tels que les Hayon, les Berlines, les Véhicules Utilitaires Sport et les Véhicules Multifonctions.
- Catégorie de Carburant - La catégorie couvre exclusivement les systèmes de propulsion électrique, incluant divers types tels que les HEV (Véhicules Électriques Hybrides), les PHEV (Véhicules Électriques Hybrides Rechargeables), les BEV (Véhicules Électriques à Batterie) et les FCEV (Véhicules Électriques à Pile à Combustible).
| Mot-clé | Définition |
|---|---|
| Véhicule Électrique (VE) | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules entièrement électriques ou les véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| BEV | Un BEV repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une station de recharge publique. Les BEV ne disposent pas d'un moteur à combustion interne (MCI) et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs équivalents à essence. |
| PEV | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement les véhicules entièrement électriques ainsi que les hybrides rechargeables. |
| VE Hybride Rechargeable | Un véhicule qui peut être alimenté soit par un moteur à combustion interne (MCI), soit par un moteur électrique. Contrairement aux VE hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à combustion interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence/pétrole ou au diesel. |
| VE Hybride | Un véhicule alimenté par un moteur à combustion interne (MCI) en combinaison avec un ou plusieurs moteurs électriques qui utilisent l'énergie stockée dans des batteries. Ceux-ci sont continuellement rechargés par l'énergie du MCI et le freinage régénératif. |
| Véhicules Commerciaux | Les véhicules commerciaux sont des véhicules routiers motorisés conçus pour le transport de personnes ou de marchandises. La catégorie comprend les véhicules utilitaires légers (VUL) et les véhicules moyens et lourds (M&HCV). |
| Véhicules Particuliers | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules Utilitaires Légers | Les véhicules commerciaux pesant moins de 6 000 lb (Classe 1) et dans la plage de 6 001 à 10 000 lb (Classe 2) sont couverts dans cette catégorie. |
| M&HDT | Les véhicules commerciaux pesant dans la plage de 10 001 à 14 000 lb (Classe 3), 14 001 à 16 000 lb (Classe 4), 16 001 à 19 500 lb (Classe 5), 19 501 à 26 000 lb (Classe 6), 26 001 à 33 000 lb (Classe 7) et au-dessus de 33 001 lb (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela inclut les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence/le pétrole comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à de l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont tous deux considérés dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| HEV | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne (MCI) comme source principale de propulsion sont considérés dans cette catégorie. Les HEV utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules hybrides diesel-électriques. Un HEV convertit la quantité de mouvement du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie d'un HEV ne peut pas être chargée à l'aide d'appareils de recharge externe. |
| PHEV | Les PHEV sont alimentés par une batterie ainsi que par un MCI. La batterie peut être chargée soit par freinage régénératif utilisant le MCI, soit en se branchant sur une source de charge externe. Les PHEV ont une meilleure autonomie que les BEV mais sont comparativement moins écologiques. |
| Hayon | Ce sont des voitures de taille compacte avec une porte de type hayon fournie à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé prévu à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées de la transmission intégrale et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules multifonctions (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et disposent également d'espace pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et une facilité d'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identification des Variables Clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construction d'un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de revenus et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen (ASP) respectif. Lors de l'estimation de l'ASP, des facteurs tels que l'inflation moyenne, l'évolution de la demande du marché, les coûts de fabrication, les avancées technologiques et les préférences variables des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Validation et Finalisation : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




