
Taille et part du marché du capécitabine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 523.98 Millions de dollars américains |
| Taille du Marché (2031) | 701.35 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.01 % |
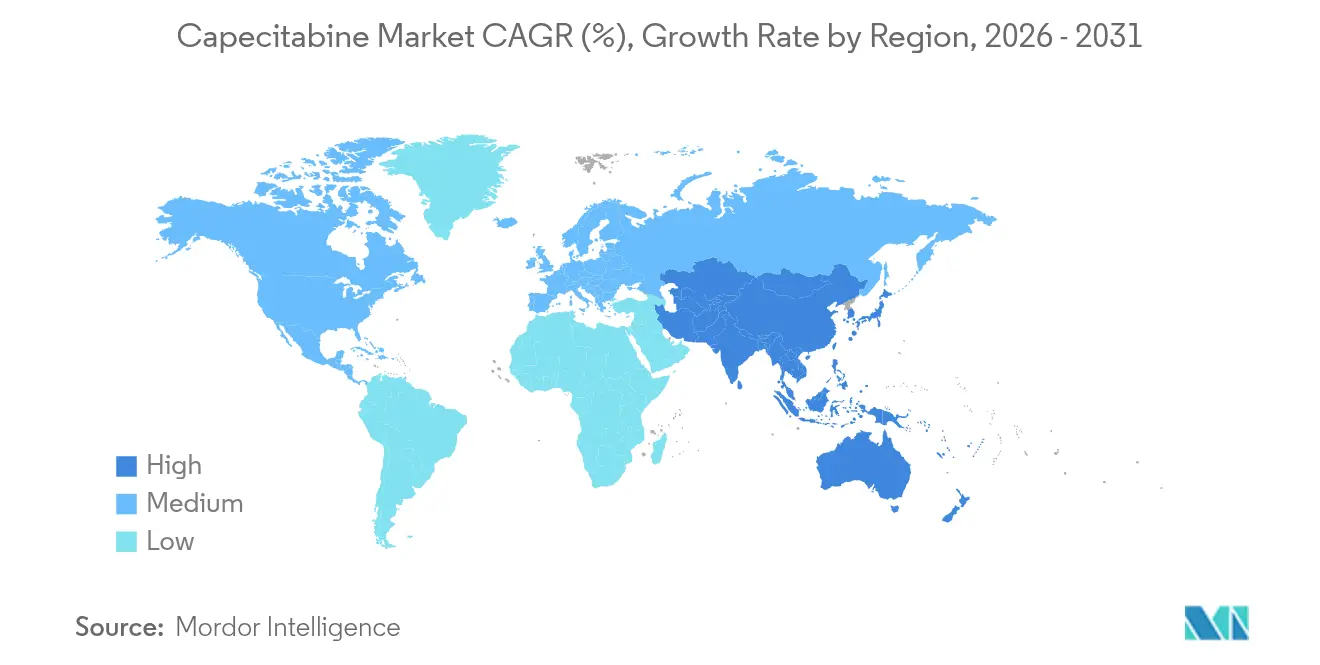
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
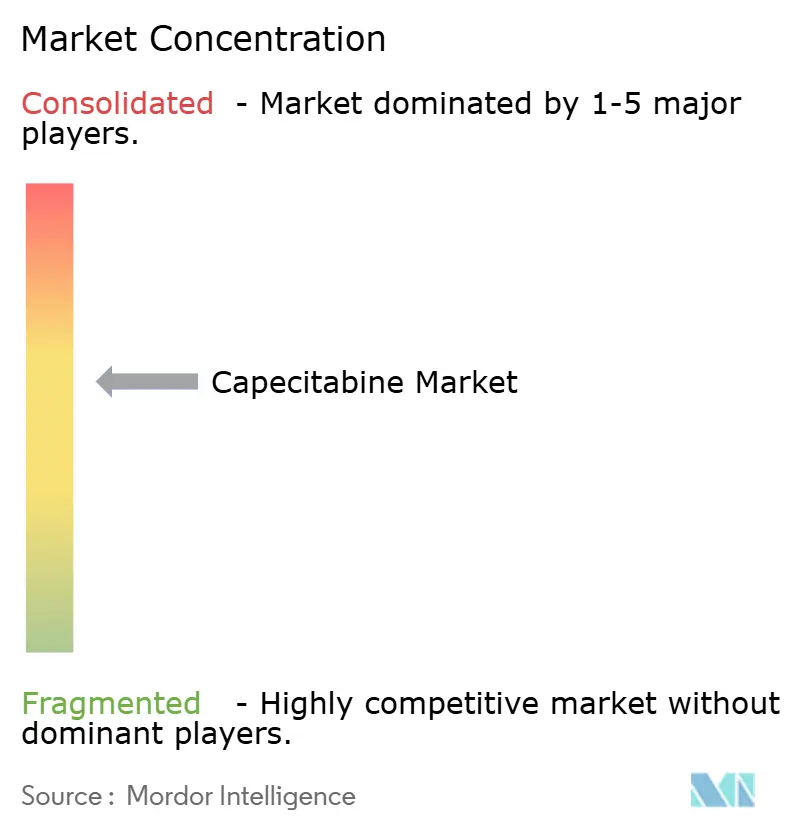
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du capécitabine par Mordor Intelligence
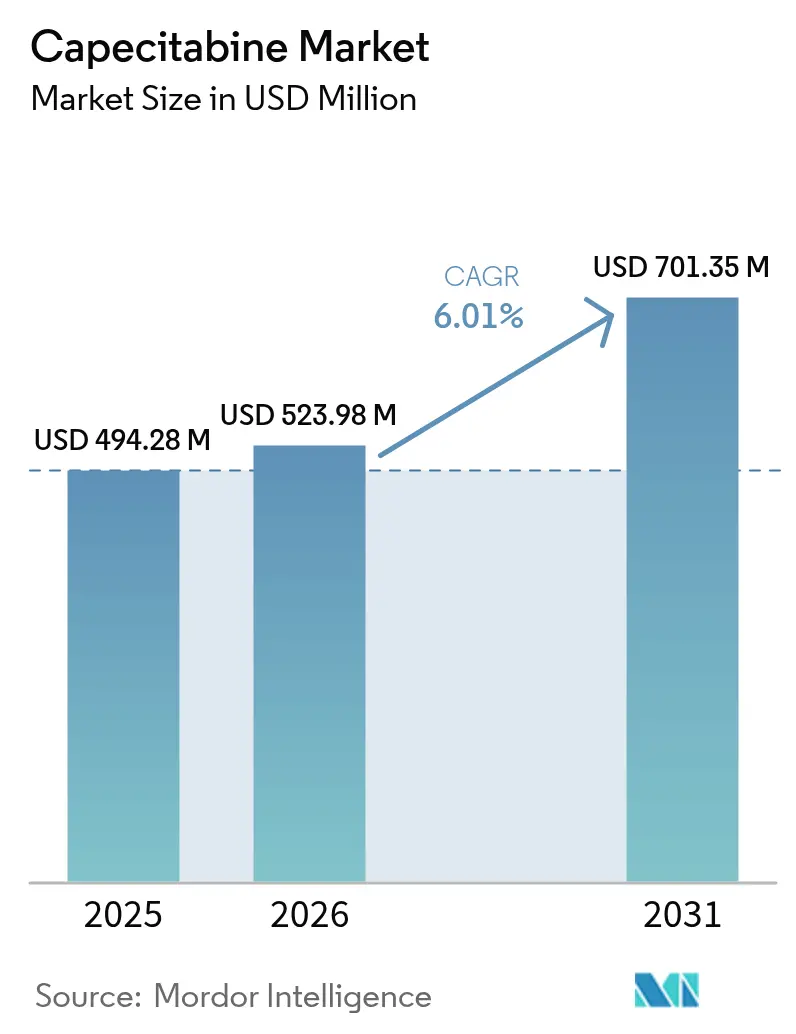
La taille du marché du capécitabine devrait croître de 494,28 millions USD en 2025 à 523,98 millions USD en 2026 et devrait atteindre 701,35 millions USD d'ici 2031 à un TCAC de 6,01 % sur la période 2026-2031. La demande soutenue en chimiothérapie orale à domicile, l'augmentation de l'incidence du cancer et l'élargissement de l'accès aux soins de santé dans les économies émergentes soutiennent cette trajectoire de croissance. Le cancer colorectal continue d'absorber le plus grand volume de prescriptions de capécitabine, tandis que le cancer du pancréas enregistre l'adoption la plus rapide à mesure que de nouveaux protocoles de combinaison deviennent la norme. Les pharmacies hospitalières dominent encore la distribution, mais les circuits de vente au détail et en ligne gagnent du terrain à mesure que les modèles de systèmes de santé à intégration verticale se développent. L'Amérique du Nord maintient son leadership sur le marché grâce à un remboursement solide et à une infrastructure oncologique mature, mais l'Asie-Pacifique est appelée à être le principal moteur de croissance jusqu'en 2030, portée par les incitations politiques à la production nationale d'ingrédients pharmaceutiques actifs (IPA) et par l'élargissement des programmes de dépistage. Un paysage concurrentiel en évolution, caractérisé par une pénétration accélérée des génériques, le développement des tests pharmacogénétiques et un regain d'attention pour la résilience de la chaîne d'approvisionnement, apporte une dynamique supplémentaire au marché du capécitabine.
Principaux points à retenir du rapport
- Par indication, le cancer colorectal a représenté 45,02 % de la part du marché du capécitabine en 2025, tandis que le cancer du pancréas devrait enregistrer le TCAC le plus rapide, soit 7,22 %, jusqu'en 2031.
- Par canal de distribution, les hôpitaux ont représenté 52,90 % de la taille du marché du capécitabine en 2025 et les points de vente au détail et en ligne devraient croître à un TCAC de 8,33 % durant la période 2026-2031.
- Par dosage, le comprimé de 500 mg a représenté 59,65 % de la taille du marché du capécitabine en 2025, tandis que le dosage à 150 mg devrait croître à un TCAC de 7,41 % jusqu'en 2031.
- Par formulation, les produits de marque ont conservé 69,35 % de la part du marché du capécitabine en 2025, mais les génériques devraient croître à un TCAC de 9,05 % à mesure que davantage de fabricants obtiennent des autorisations réglementaires.
- Par géographie, l'Amérique du Nord a capté 38,95 % de la taille du marché du capécitabine en 2025 ; l'Asie-Pacifique devrait afficher le TCAC le plus rapide, soit 7,18 %, grâce à des initiatives favorables à la fabrication et au dépistage.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Augmentation mondiale de l'incidence du cancer | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Intensification des initiatives gouvernementales en oncologie | +1.2% | Amérique du Nord et UE, noyau Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénétration rapide des génériques après l'expiration du brevet du Xeloda | +1.5% | Mondial, avec des gains précoces en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Préférence des patients pour la chimiothérapie orale et à domicile | +0.9% | Mondial, en particulier les marchés développés | Moyen terme (2-4 ans) |
| Adoption dans les protocoles de combinaison avec l'immunothérapie (MSI-H) | +0.6% | Amérique du Nord et UE, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption émergente du dosage métronomique dans les soins palliatifs des pays à revenu faible et intermédiaire | +0.4% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation mondiale de l'incidence du cancer
L'Organisation mondiale de la santé indique que les cas de cancer dans le monde atteindront 35 millions d'ici 2050, soit une hausse de 77 % par rapport aux niveaux actuels[1]Organisation mondiale de la santé, "La charge mondiale du cancer augmente, face à des besoins croissants en services," who.int. Les cancers colorectal et du sein — deux indications majeures du capécitabine — figurent en bonne place dans cette tendance à la hausse, élargissant le bassin de traitement pour les fluoropyrimidines orales. Les pays à revenu faible et intermédiaire, où 39 % des établissements ne disposent toujours pas de services oncologiques complets, considèrent les schémas thérapeutiques oraux comme des substituts pratiques à la thérapie par perfusion, grâce à une logistique simplifiée et à des exigences d'infrastructure moindres. Le vieillissement démographique dans les pays industrialisés favorise également des modalités ambulatoires moins toxiques qui permettent de préserver la qualité de vie. Ces facteurs épidémiologiques convergents soutiennent de manière constante la croissance à long terme du marché du capécitabine.
Intensification des initiatives gouvernementales en oncologie
Les dépenses publiques continuent d'élever l'oncologie au rang des priorités de santé publique. Aux États-Unis, le Programme de recherche médicale sur directive du Congrès (Congressionally Directed Medical Research Program) a alloué 650 millions USD à la recherche sur le cancer en 2025, finançant à la fois des programmes de découverte et d'accès[2]Programme de recherche médicale sur directive du Congrès, "Programme de recherche sur le cancer du sein 2025," cdmrp.health.mil. Des engagements similaires en Europe soutiennent le rapatriement des IPA critiques pour sécuriser l'approvisionnement. Les subventions en faveur de la chimiothérapie orale, combinées à l'expansion de la téléoncologie, élargissent l'empreinte des traitements à domicile dans les marchés développés et émergents. Ces politiques créent un environnement favorable au marché du capécitabine en renforçant la certitude du remboursement et en favorisant les canaux de distribution au-delà des établissements de soins aigus.
Pénétration rapide des génériques après l'expiration du brevet du Xeloda
L'expiration de l'exclusivité du Xeloda a déclenché une concurrence générique robuste. La FDA américaine a approuvé des génériques du capécitabine de plusieurs fabricants, dont Teva et Camber Pharmaceuticals, aux dosages de 150 mg et 500 mg. L'entrée des génériques réduit généralement les coûts d'acquisition du médicament jusqu'à 85 %, encourageant les payeurs à élargir l'accès des patients tout en érodant les primes de prix des produits de marque. L'acquisition par CHEPLAPHARM des droits sur le Xeloda illustre les tactiques défensives des fabricants d'origine, mais l'intensité concurrentielle globale favorise l'expansion du volume du marché.
Préférence des patients pour la chimiothérapie orale et à domicile
Une enquête menée en 2024 auprès de défenseurs des patients atteints de cancer du sein métastatique a révélé que 86,1 % d'entre eux avaient connu des effets secondaires significatifs, suscitant une forte volonté de discuter d'un dosage flexible équilibrant efficacité et qualité de vie. Le capécitabine oral élimine le besoin d'accès veineux central et réduit les visites en clinique de perfusion, séduisant à la fois les patients et les systèmes de santé. Les leçons de contrôle des infections tirées de la pandémie ont accéléré l'acceptation des schémas thérapeutiques dispensés à domicile, tandis que les pharmacies de délivrance intégrées ont renforcé leur rôle dans le suivi de l'observance et le conseil financier. Cet alignement entre l'efficacité clinique et les préférences de style de vie des patients continue de soutenir l'adoption du capécitabine sur le marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût total élevé du traitement multi-cycles au capécitabine | -0.8% | Mondial, en particulier les pays à revenu faible et intermédiaire et les populations non assurées | Moyen terme (2-4 ans) |
| Syndrome main-pied limitant l'observance et le dosage | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Pénuries d'IPA et perturbations de la fabrication | -0.9% | Mondial, avec un impact aigu en Amérique du Nord et en UE | Court terme (≤ 2 ans) |
| Délais imposés par le test génétique obligatoire du déficit en DPD | -0.4% | UE, en expansion vers l'Amérique du Nord et les pays développés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût total élevé du traitement multi-cycles au capécitabine
Même après l'entrée des génériques, les coûts cumulatifs de la thérapie sur plusieurs mois peuvent peser sur les patients non assurés et les payeurs publics. Les disparités de couverture entre les médicaments oraux et par perfusion persistent dans de nombreux systèmes, limitant l'adoption malgré une parité clinique documentée. La récente législation américaine plafonnant les dépenses à la charge des patients dans le cadre de la partie D de Medicare pourrait modifier cet équilibre, mais les perspectives à moyen terme restent sensibles aux réformes nationales du remboursement.
Syndrome main-pied limitant l'observance et le dosage
Plus de 50 % des utilisateurs présentent un certain degré d'érythrodysesthésie palmo-plantaire, avec des interruptions de traitement survenant chez environ un quart des cas. Les données pharmacogénétiques impliquent les polymorphismes MTHFR et TYMS comme facteurs de risque, poussant la communauté oncologique à adopter des modifications de dose préventives et des protocoles de soins de soutien. Bien que la recherche sur les agents protecteurs soit active, le profil de toxicité limite le dosage optimal dans un sous-groupe important.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par indication :
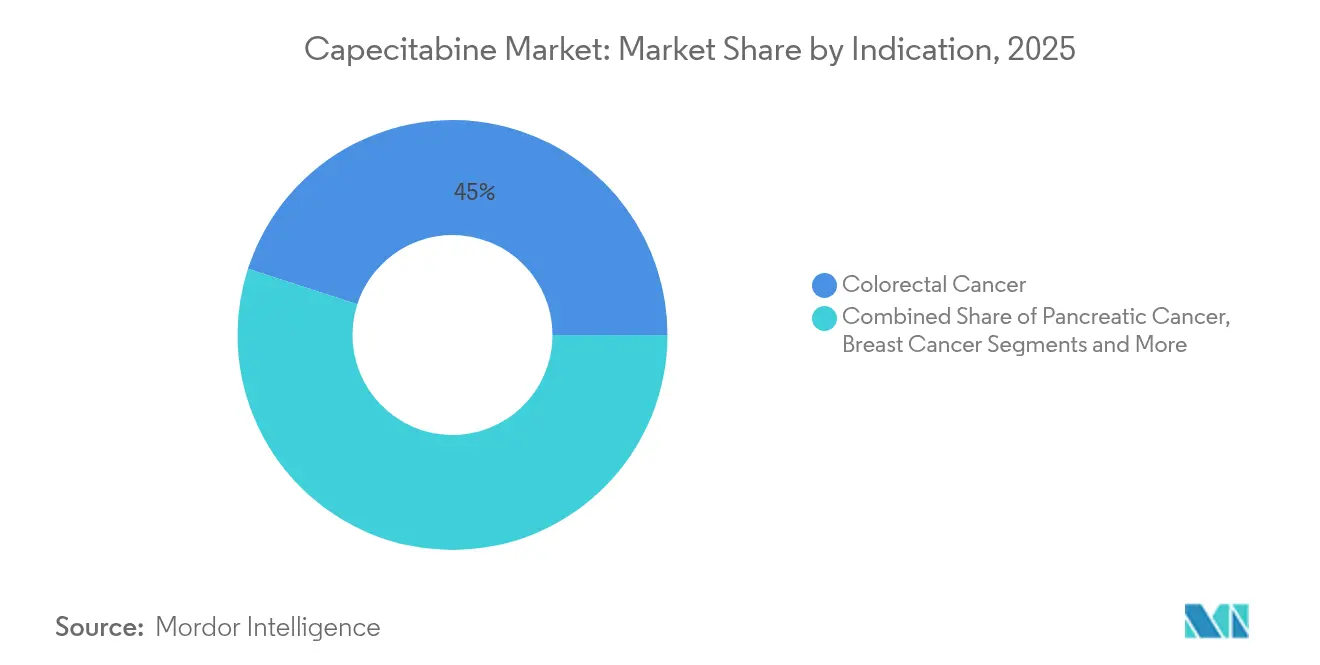
le cancer colorectal reste l'ancre volumiqueLe cancer colorectal a généré 45,02 % de la taille du marché du capécitabine en 2025, soutenu par les protocoles CAPOX recommandés par les directives cliniques dans les contextes adjuvants et métastatiques. La parité clinique avec les perfusions continues de 5-fluorouracile et la commodité supérieure sous-tendent une demande durable. Les malignités pancréatiques, bien qu'actuellement plus modestes en termes absolus, devraient enregistrer un TCAC de 7,22 % jusqu'en 2031, à mesure que les preuves s'accumulent en faveur du bénéfice du capécitabine dans des protocoles de combinaison tels que gemcitabine-capécitabine après résection chirurgicale.
L'intérêt croissant pour les stratégies augmentées par l'immunothérapie positionne le capécitabine pour une expansion de niche au-delà des applications colorectales de première ligne. Des études à l'initiative des investigateurs explorent également les cancers œsophagien et biliaire, signalant un élargissement progressif du marché du capécitabine. Les approbations réglementaires dans ces états pathologiques supplémentaires renforceraient son empreinte multi-indication.


Par canal de distribution :
les hôpitaux conservent leur primauté tandis que le commerce de détail s'accélèreLes hôpitaux ont capté 52,90 % de la part du marché du capécitabine en 2025 grâce aux cliniques oncologiques intégrées dans les centres tertiaires. L'intégration médecin-pharmacie permet la délivrance sur site et un suivi étroit de l'observance, renforçant la domination institutionnelle. Néanmoins, les pharmacies au détail et en ligne devraient progresser de 8,33 % par an à mesure que les systèmes de santé adoptent des stratégies omnicanales améliorant la commodité des renouvellements et la portée géographique.
Il a été démontré que les modèles de délivrance médicalement intégrés au sein des systèmes de santé offrent des prix à la charge des patients moins élevés sur les médicaments oncologiques oraux à coût élevé par rapport aux officines externes. Les pharmacies spécialisées renforcent en outre le soutien aux patients grâce au conseil et à l'aide financière. Par conséquent, la diversification des canaux apporte une redondance qui renforce la résilience globale du marché du capécitabine lors de pénuries localisées.
Par dosage :
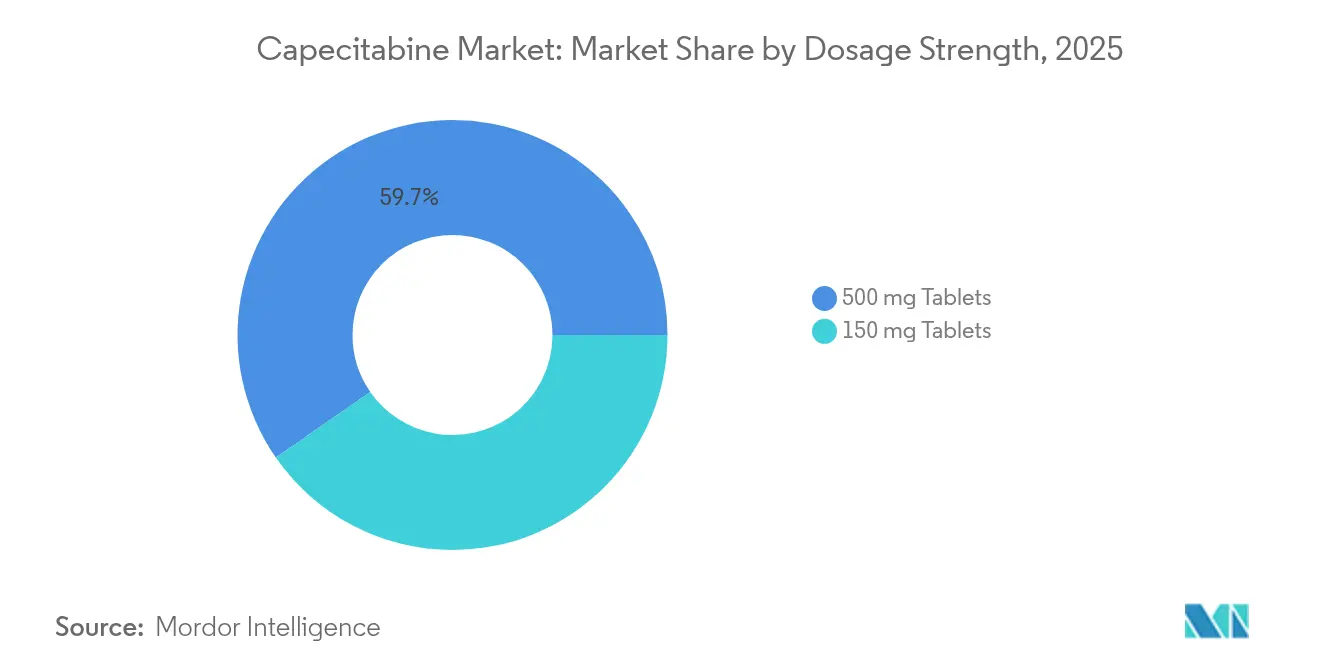
les comprimés de 500 mg simplifient la charge en comprimésLe dosage à 500 mg a représenté 59,65 % de la taille du marché du capécitabine en 2025, reflétant la préférence des cliniciens pour un nombre réduit de comprimés par cycle de dosage. Les schémas thérapeutiques standard basés sur la surface corporelle s'alignent fréquemment avec des multiples de 500 mg, simplifiant l'observance. Pendant ce temps, le dosage à 150 mg devrait croître à un TCAC de 7,41 % car il offre une flexibilité précieuse pour les patients nécessitant des réductions de dose en raison d'une toxicité ou d'un déficit génétique en DPD.
L'augmentation de l'adoption des tests pharmacogénétiques révèle qu'environ 8,4 % des patients en oncologie présentent des variants DPYD nécessitant une modification de dose préalable. La disponibilité des deux dosages permet donc aux prescripteurs d'être réactifs, permettant une titration de précision sans compromettre les calendriers de traitement.
Par formulation :
les génériques se rapprochent du leadership des produits de marqueLe capécitabine de marque a conservé 69,35 % de la part de marché en 2025, porté par la familiarité des médecins et des programmes complets de soutien aux patients. Les formulations génériques, cependant, progressent vigoureusement à un TCAC de 9,05 % sous la pression des payeurs combinée aux données de bioéquivalence. Le lancement aux États-Unis des comprimés de 150 mg et 500 mg de Teva valide la qualité de fabrication et renforce la confiance des médecins dans la substituabilité.
Les entreprises d'origine répondent en mettant en avant des garanties de qualité supérieures et en explorant des produits co-formulés ou en combinaison. Sur l'horizon de prévision, une structure bifurquée est attendue, dans laquelle les segments sensibles au prix migrent vers les génériques tandis que les gammes de marque servent les patients attachant de la valeur à la continuité et aux services annexes.
Analyse géographique
Marché de la Capécitabine en Amérique du Nord
L'infrastructure oncologique bien établie de l'Amérique du Nord, dotée d'une dispensation médicalement intégrée, garantit un accès fiable et un remboursement de la capécitabine. La prévalence élevée du cancer colorectal dans la région maintient une demande stable, tandis que l'utilisation croissante de la chimiothérapie métronomique chez les patients âgés atteints d'un cancer du pancréas dessine un potentiel de croissance incrémentale. Les fabricants qui se prémunissent contre les pénuries nationales s'associent à des organisations de développement et de fabrication sous contrat afin de maintenir des stocks tampons.
Marché de la Capécitabine en Asie-Pacifique
La dynamique de l'Asie-Pacifique est portée par des améliorations rapides des capacités de diagnostic et de la sensibilisation du public. Des campagnes de dépistage à grande échelle permettent de détecter plus précocement les cancers colorectaux et gastriques, orientant les patients vers des filières de traitement où les schémas thérapeutiques oraux offrent une commodité logistique. Les subventions gouvernementales qui compensent les coûts d'investissement pour les usines locales de principes actifs pharmaceutiques réduisent la vulnérabilité aux chocs d'approvisionnement externes, favorisant ainsi une croissance durable du marché de la capécitabine.
Marché de la Capécitabine en Europe
Les systèmes de santé universels européens facilitent un accès équitable ; toutefois, des normes strictes de pharmacovigilance imposent un génotypage préalable et une surveillance thérapeutique des médicaments, allongeant légèrement le parcours de traitement. Les fabricants régionaux investissent dans l'intensification des procédés et les initiatives de chimie verte afin de s'aligner sur les objectifs de durabilité de l'Union européenne, des actions susceptibles de se traduire à long terme par des positions concurrentielles à l'exportation.

Paysage concurrentiel
Le marché du capécitabine affiche une fragmentation modérée. Les fabricants génériques établis — notamment Teva, Cipla et Dr Reddy's — s'appuient sur des chaînes d'approvisionnement à intégration verticale pour concurrencer agressivement sur les prix. CHEPLAPHARM, gestionnaire de la marque, cherche à protéger sa franchise grâce à des services de soutien aux patients et à l'exploration de nouveaux protocoles de combinaison.
La résilience de la chaîne d'approvisionnement est devenue un facteur de différenciation ; les entreprises adoptent des stratégies de double sourcing et commandent des lignes de production en flux continu qui raccourcissent les cycles de production et améliorent la cohérence de la qualité. Les fabricants disposant d'une empreinte géographique diversifiée sont mieux positionnés pour résister aux perturbations réglementaires ou logistiques.
Les collaborations stratégiques entre les entreprises pharmaceutiques et les sociétés de diagnostic visent à rationaliser les tests DPYD, raccourcissant le délai de mise en route de la thérapie et améliorant les profils de sécurité. En outre, les partenariats avec les pharmacies spécialisées renforcent les programmes d'observance des patients, une caractéristique appréciée des payeurs qui cherchent à minimiser le gaspillage et à maximiser les résultats thérapeutiques.
Leaders du secteur du capécitabine
CHEPLAPHARM Arzneimittel GmbH
Teva Pharmaceuticals
Viatris Inc
Hikma Pharmaceuticals
Dr Reddy's Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Capécitabine
- CHEPLAPHARM Arzneimittel GmbH
- Teva Pharmaceutical Industries
- Viatris (Mylan)
- Hikma Pharmaceuticals
- Cipla
- Dr Reddy's Laboratories
- Fresenius
- Intas Pharmaceuticals
- Sun Pharmaceuticals Industries
- Armas Pharmaceuticals
- Accord Healthcare
- Aurobindo Pharma
- Apotex
- Lupin
- Sandoz Group
- Glenmark Pharma
- Torrent Pharmaceuticals
- Zydus Lifesciences
- Strides Pharma
- Polpharma

Opportunités de marché et perspectives d'avenir
Une opportunité concrète pour les parties prenantes de la capécitabine consiste à réduire l'écart entre l'accès et la sécurité, en particulier en intégrant l'atténuation des risques liés aux fluoropyrimidines dans les soins oncologiques courants sans ralentir le démarrage du traitement. L'étiquetage actualisé de la capécitabine approuvé par la FDA dans le cadre du Project Renewal (décembre 2022) a clarifié les instructions de posologie et de sécurité, y compris les recommandations liées à la déficience en DPD, et a élargi le périmètre des maladies référencées (cancers gastrique, pancréatique et de l'œsophage). Avec cette clarté réglementaire, il existe une marge pour des parcours de soins liés au diagnostic, tels que les protocoles de test DPYD et les protocoles de soins de soutien contre le syndrome mains-pieds, qui visent à réduire les interruptions évitables dues à la toxicité et à préserver la continuité du traitement.
La résilience de l'approvisionnement et l'exécution des canaux restent également des domaines d'action concrets. Dans un contexte de marché marqué par d'anciennes pénuries de médicaments oncologiques et par la nécessité d'un approvisionnement fiable à travers les réseaux de distribution hospitaliers et spécialisés, le suivi professionnel des pénuries et la surveillance de la disponibilité au niveau des pharmacies ont permis de maintenir une bonne visibilité sur l'approvisionnement en capécitabine. Cette visibilité soutient les incitations en faveur de stratégies d'approvisionnement redondant et de gestion des stocks chez les fabricants et distributeurs. Sur le plan de l'accessibilité financière, l'introduction de modèles de tarification à but non lucratif et alternatifs aux États-Unis (par exemple, le lancement par CivicaScript de capécitabine générique en dosages de 150 mg et 500 mg) laisse entrevoir un espace continu pour la réduction des coûts à la charge des patients, en particulier lorsqu'elle s'accompagne de programmes de soutien à l'adhésion thérapeutique pour maintenir l'utilisation de la chimiothérapie orale à domicile.
Recent Industry Developments in Marché de la Capécitabine
- Janvier 2026 : Mira Precision Health a lancé ToxNav Advantage aux États-Unis, un test pharmacogénomique destiné à identifier les patients présentant un risque accru de toxicités sévères liées à la chimiothérapie à base de fluoropyrimidines, y compris la capécitabine. Ce lancement renforce le soutien diagnostique autour de l'utilisation de la capécitabine, favorisant des parcours d'ajustement posologique plus structurés pour la prescription ambulatoire.
- Juillet 2025 : CivicaScript a lancé des comprimés de capécitabine générique (150 mg et 500 mg) aux États-Unis selon son modèle à but non lucratif et à tarification transparente. Cet ajout a introduit une nouvelle option d'approvisionnement et de tarification pour les pharmacies et les systèmes de santé gérant les budgets de médicaments oncologiques oraux, avec des implications sur l'accessibilité financière et l'accès des patients.
- Août 2024 : Camber Pharmaceuticals a introduit des comprimés de capécitabine en dosages de 150 mg et 500 mg, en flacons de 60 unités, aux États-Unis. Ce lancement a élargi la disponibilité des génériques et ajouté des options d'achat pour les canaux hospitaliers et de détail soutenant la dispensation de la chimiothérapie orale à domicile.


Marché de la Capécitabine Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les produits médicamenteux à base de capécitabine fournis pour un usage oncologique dans les principaux contextes de soins et canaux, comptabilisés au point de vente pour les formes galéniques finies dans chaque zone géographique.
Exclusions de périmètre : nous excluons les fluoropyrimidines autres que la capécitabine, la valeur des thérapies combinées non attribuable à la capécitabine, et les services non médicamenteux tels que le diagnostic et l'administration.
Aperçu de la segmentation
- Par indication
- Cancer colorectal
- Cancer du sein
- Cancer gastrique
- Cancer du pancréas
- Autres cancers
- Par canal de distribution
- Hôpitaux
- Cliniques oncologiques / Laboratoires cliniques
- Pharmacies au détail et en ligne
- Autres
- Par dosage
- Comprimés de 150 mg
- Comprimés de 500 mg
- Par formulation
- Marque
- Générique
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement du contexte de la demande pour la capécitabine, puis par la cartographie des différences de disponibilité et d'utilisation des produits selon les pays. Des sources publiques telles que les profils nationaux de cancer de l'OMS, GLOBOCAN et d'autres publications de l'IARC, les registres nationaux du cancer et les statistiques sanitaires de l'OCDE nous aident à ancrer les tendances d'incidence et d'intensité de traitement. Nous nous référons également aux étiquettes de médicaments et aux bases de données d'approbation de la FDA et de l'EMA pour confirmer les cancers indiqués, les règles de posologie et les principales mises à jour de sécurité qui influencent l'adoption.
Pour relier les signaux de demande aux revenus, nous examinons les avis d'appels d'offres et d'achats publics lorsqu'ils sont disponibles, les publications des pharmacies hospitalières et des payeurs publics, ainsi que les statistiques douanières et commerciales pour les flux codés HS pertinents, à titre de vérification croisée. Nous utilisons également les dépôts d'entreprises et les présentations aux investisseurs pour obtenir des indications de portefeuille et de géographie. Les bases de données de brevets sont utilisées pour vérifier la cohérence des principaux événements d'exclusivité et des hypothèses de calendrier d'entrée des génériques. Ces sources documentaires ne sont pas exhaustives, et nous nous appuyons sur des références publiques supplémentaires pour recueillir des données complémentaires, valider les hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens et de courtes enquêtes menés auprès de pharmaciens en oncologie, d'équipes d'achats hospitaliers, de distributeurs et de professionnels impliqués dans la fabrication de génériques et les activités réglementaires dans les principales régions. Ces discussions permettent de confirmer les schémas posologiques types par indication, le comportement de substitution entre produits de marque et génériques, la répartition des canaux par pays et la direction des prix de vente moyens après les principaux appels d'offres ou changements de politique. Les résultats aident à combler les lacunes de données que les sources documentaires ne peuvent pas expliquer clairement, et nous procédons ensuite à une triangulation des résultats finaux du modèle avant leur validation.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 15 % | APAC : 46 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Acteurs plus petits : 17 % | Managers : 51 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit à partir d'une reconstruction descendante du bassin de patients et de traitements, où l'incidence et la part traitée des principaux types de tumeurs sont converties en cures de capécitabine attendues à l'aide des schémas posologiques, du nombre moyen de cycles et du comportement d'arrêt de traitement. Ces volumes sont ensuite traduits en valeur en appliquant la répartition des canaux au niveau des pays et des fourchettes de prix reflétant la répartition entre produits de marque et génériques, ainsi que les dosages de conditionnement attendus dans la pratique (le plus souvent des comprimés de 150 mg et 500 mg). Pour garantir le réalisme des totaux, nous corroborons les résultats avec des approximations ascendantes sélectives, notamment des vérifications de prix échantillonnées sur les canaux et une consolidation légère des fournisseurs et distributeurs pour quelques pays à fort volume. Nous ajustons ensuite les écarts observés de manière constante.
Le modèle utilise des données pratiques à vérifier, telles que la tendance d'incidence du cancer colorectal et du sein, la part des patients recevant une chimiothérapie orale, l'intensité posologique moyenne par schéma thérapeutique, le rythme d'érosion des prix des génériques induit par les appels d'offres, et la répartition entre pharmacies hospitalières et pharmacies de détail et en ligne. Pour les prévisions, une analyse de scénarios est appliquée autour d'un cas de base, les scénarios étant principalement déterminés par la pénétration attendue des génériques, le durcissement ou l'assouplissement du remboursement, et les évolutions d'utilisation des directives oncologiques. Lorsque la visibilité tarifaire directe d'un pays est limitée, nous combinons les écarts à l'aide de marchés de référence présentant des règles d'achat similaires, puis nous les revérifions avec les retours d'entretiens avant finalisation.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs vérifications comparant le modèle à des signaux indépendants, tels que des tendances directionnellement cohérentes de dépenses en médicaments oncologiques, des mouvements de flux commerciaux et des paliers de prix observés après les appels d'offres. Tout écart significatif est examiné par un autre analyste, et les hypothèses à l'origine de l'écart sont retracées jusqu'au niveau de la variable avant validation finale. Lorsque des événements importants se produisent, tels qu'un changement majeur d'étiquetage, une perturbation d'approvisionnement ou un changement important de politique tarifaire, l'équipe recontacte les sources et refait tourner les parties concernées du modèle.
Les rapports sont mis à jour annuellement. Avant la livraison, un analyste effectue une dernière relecture pour intégrer les dernières mises à jour publiques et tout événement de marché confirmé. Cela permet de maintenir la pertinence de la vision publiée et de garder des étapes reproductibles pour les futures mises à jour.
Comparaison de la taille du marché de la capécitabine de Mordor Intelligence avec d'autres estimations publiées
Les valeurs publiées du marché de la capécitabine peuvent varier considérablement, même lorsqu'elles semblent couvrir les mêmes années, car le périmètre comptabilisé n'est pas toujours le même. Les principaux facteurs sont généralement le niveau de la chaîne de valeur pris en compte pour la tarification, la prise en compte ou non des appels d'offres hospitaliers, et la manière dont la répartition entre produits de marque et génériques est traitée selon les pays.
Les principaux facteurs d'écart proviennent également de la manière dont le bassin de demande est reconstitué. Certaines estimations s'appuient fortement sur les dépenses globales en médicaments oncologiques ou sur des hypothèses de prix catalogue, ce qui peut surestimer les revenus dans les pays où les remises liées aux achats publics sont courantes. Des différences apparaissent également lorsque les sources mélangent des fluoropyrimidines apparentées, comptabilisent les schémas thérapeutiques combinés comme valeur totale, ou appliquent une tendance de prix mondiale unique au lieu de tenir compte des évolutions de change et des remises tarifaires par pays.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 523,98 millions USD (2026) | |
| Éditeur sectoriel A | 469,33 millions USD (2024) | Utilise une année de référence différente et peut refléter une tarification et une pénétration des génériques à un stade antérieur, ce qui peut sous-estimer les marchés ayant évolué vers des volumes plus élevés après l'expansion de l'accès. |
| Éditeur sectoriel B | 1,42 milliard USD (2025) | Applique probablement un périmètre de revenus plus large et des hypothèses de prix plus élevées, ce qui peut se produire lorsque des références de prix catalogue ou la valeur de thérapies apparentées sont intégrées au total de la capécitabine. |
Les paliers de prix des appels d'offres, les schémas posologiques par indication et les vérifications de la répartition des canaux constituent les éléments qui relient l'estimation de Mordor Intelligence aux dépenses réalistement attribuables aux produits finis à base de capécitabine dans chaque pays. L'écart observé dans le tableau relève principalement du périmètre et du traitement tarifaire, ce qui explique pourquoi la répétition des mêmes étapes avec des données claires permet généralement de resserrer la fourchette vers un chiffre plus exploitable.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du capécitabine ?
La taille du marché du capécitabine a atteint 523,98 millions USD en 2026 et devrait atteindre 701,35 millions USD d'ici 2031 à un TCAC de 6,01 %.
Quel type de cancer génère la plus forte demande en capécitabine ?
Le cancer colorectal a dominé l'utilisation avec une part de marché du capécitabine de 45,02 % en 2025, grâce aux protocoles CAPOX recommandés par les directives cliniques.
Pourquoi l'Asie-Pacifique est-elle considérée comme le marché régional à la croissance la plus rapide ?
L'Asie-Pacifique affiche un TCAC projeté de 7,18 % grâce à l'élargissement du dépistage, à la hausse des revenus disponibles et aux incitations gouvernementales à la production nationale d'IPA qui stabilisent l'approvisionnement.
À quelle vitesse les génériques captent-ils les prescriptions de capécitabine ?
Les formulations génériques devraient croître à un TCAC de 9,05 % durant la période 2026-2031 à mesure que plusieurs fabricants obtiennent des approbations et que les payeurs privilégient les économies de coûts.
Quelle est la principale préoccupation de sécurité limitant l'observance au capécitabine ?
Le syndrome main-pied touche plus de la moitié des patients traités et entraîne des interruptions ou des réductions de dose chez environ un quart des cas, nécessitant des stratégies proactives de gestion de la toxicité.
Dernière mise à jour de la page le:



