
Taille et part du marché du chlorhydrate de gemcitabine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.89 Milliards de dollars |
| Taille du Marché (2031) | 1.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
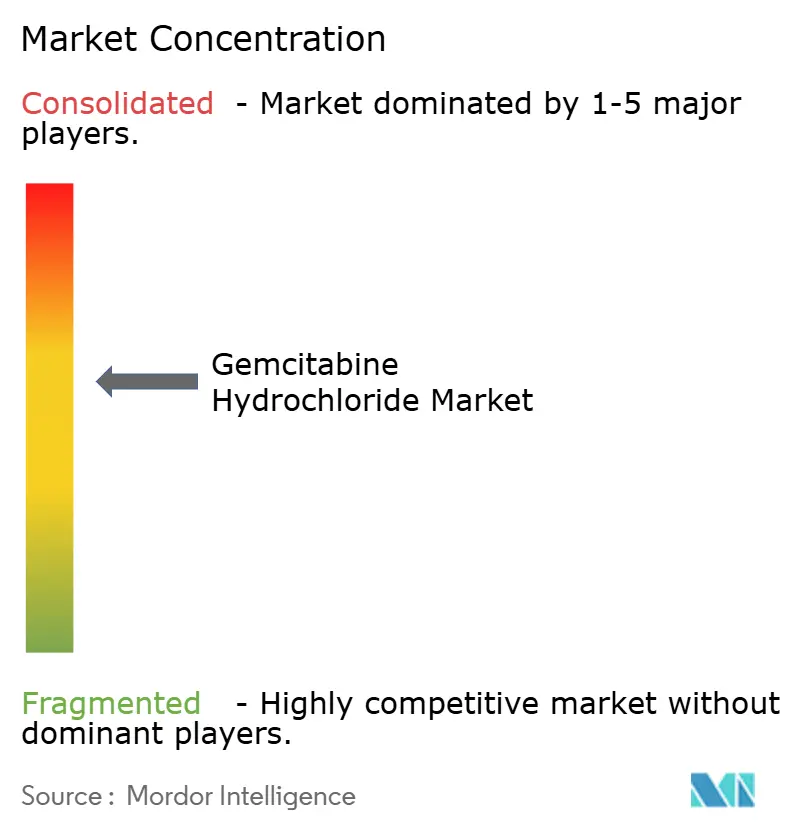
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chlorhydrate de gemcitabine par Mordor Intelligence
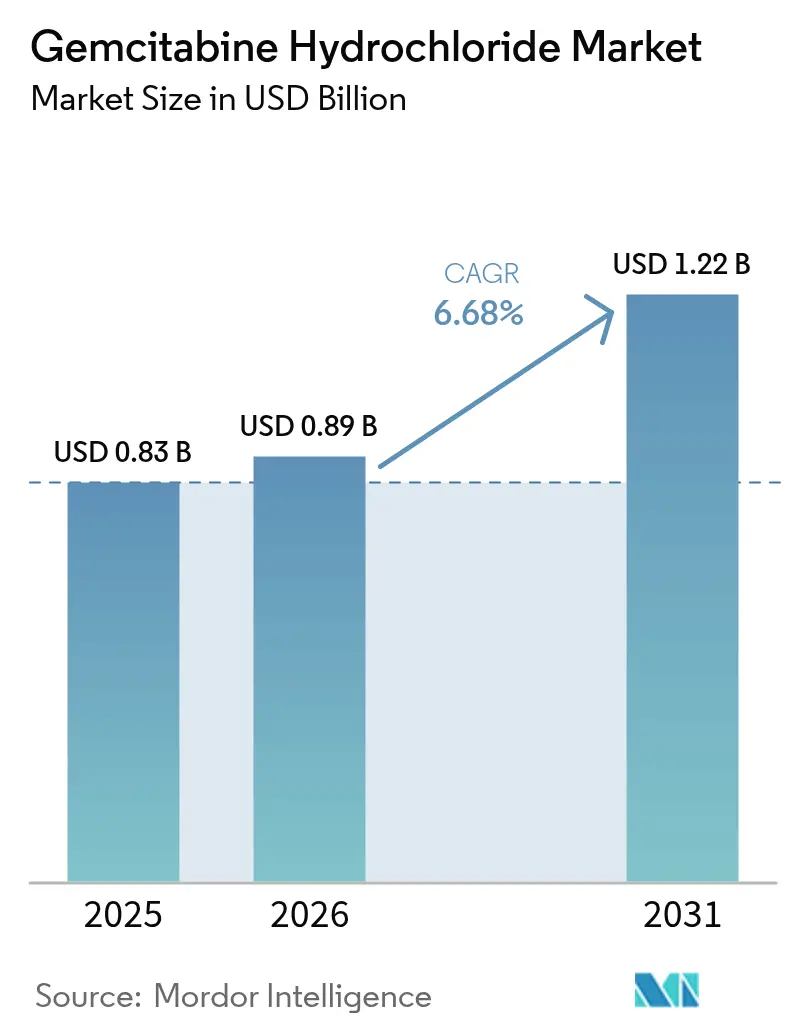
La taille du marché du chlorhydrate de gemcitabine en 2026 est estimée à 885,44 millions USD, en progression par rapport à la valeur 2025 de 0,83 milliard USD, avec des projections pour 2031 atteignant 1,22 milliard USD, soit une croissance à un CAGR de 6,68 % sur la période 2026-2031. Cette solide croissance à un chiffre moyen souligne la pertinence continue du médicament dans de multiples protocoles de tumeurs solides, malgré un investissement croissant dans l'immuno-oncologie. L'adoption est renforcée par une familiarité clinique répandue, un approvisionnement fiable et la compatibilité de la molécule avec des schémas thérapeutiques de nouvelle génération qui cherchent à moduler, plutôt qu'à remplacer, les bases cytotoxiques établies. L'expansion des essais d'extension d'indication dans les cancers difficiles à traiter, les approbations réglementaires rapides des combinaisons ancrées à la gemcitabine et les avantages opérationnels des perfusions prêtes à l'emploi dans les centres d'oncologie très actifs soutiennent également la demande. La consolidation stratégique, telle que l'acquisition de Gemzar par Cheplapharm en 2024, illustre la manière dont les acteurs spécialisés débloquent de nouvelles valeurs à partir d'actifs matures, tandis que les grands groupes pharmaceutiques pivotent vers les thérapies ciblées. Dans le même temps, les incitations localisées en matière de principes actifs pharmaceutiques (API) en Inde et en Chine compriment les coûts et améliorent la résilience de l'approvisionnement mondial, renforçant la concurrence tant sur les prix que sur l'innovation des formulations.
Principaux enseignements du rapport
- Par type de produit, les injections représentaient 71,56 % de la part de marché du chlorhydrate de gemcitabine en 2025 ; les solutions IV prêtes à l'emploi devraient progresser à un CAGR de 7,71 % d'ici 2031.
- Par indication, le cancer du pancréas représentait 39,22 % de la taille du marché du chlorhydrate de gemcitabine en 2025, tandis que le cancer du poumon non à petites cellules devrait afficher la croissance la plus rapide avec un CAGR de 7,63 % d'ici 2031.
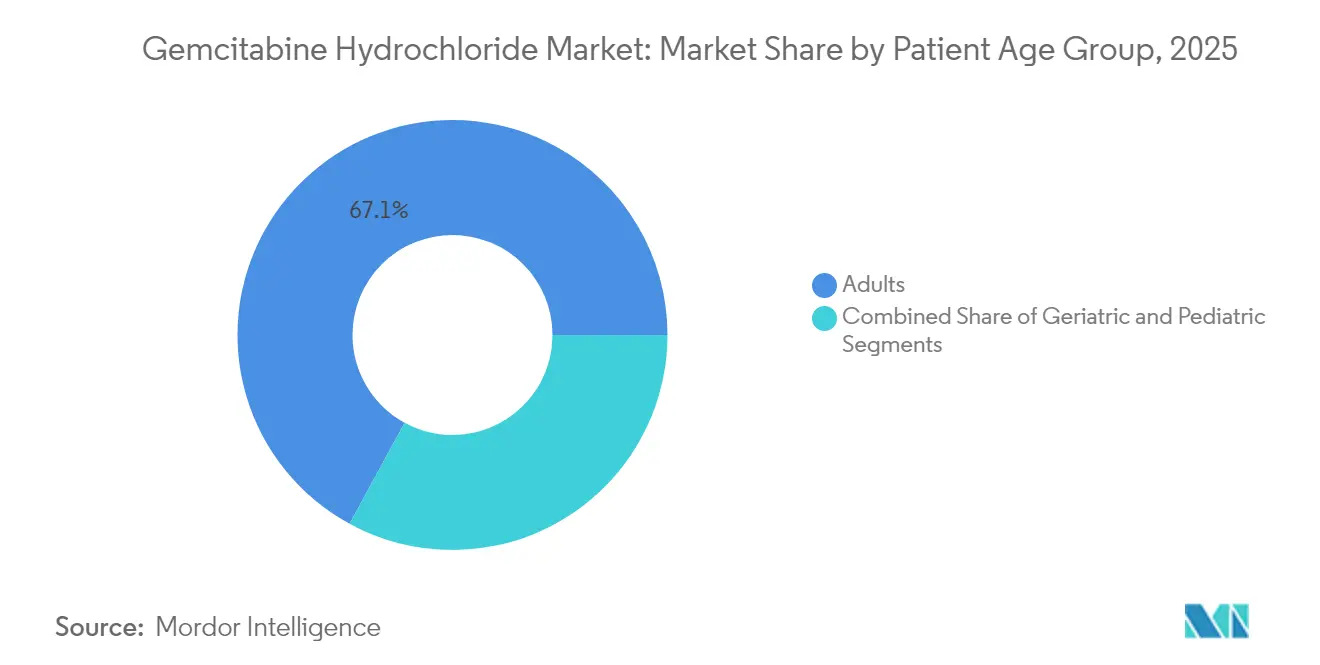
- Par groupe d'âge des patients, les adultes représentaient 67,05 % de la taille du marché du chlorhydrate de gemcitabine en 2025, tandis que le segment pédiatrique devrait croître à un CAGR de 7,74 % entre 2026 et 2031.
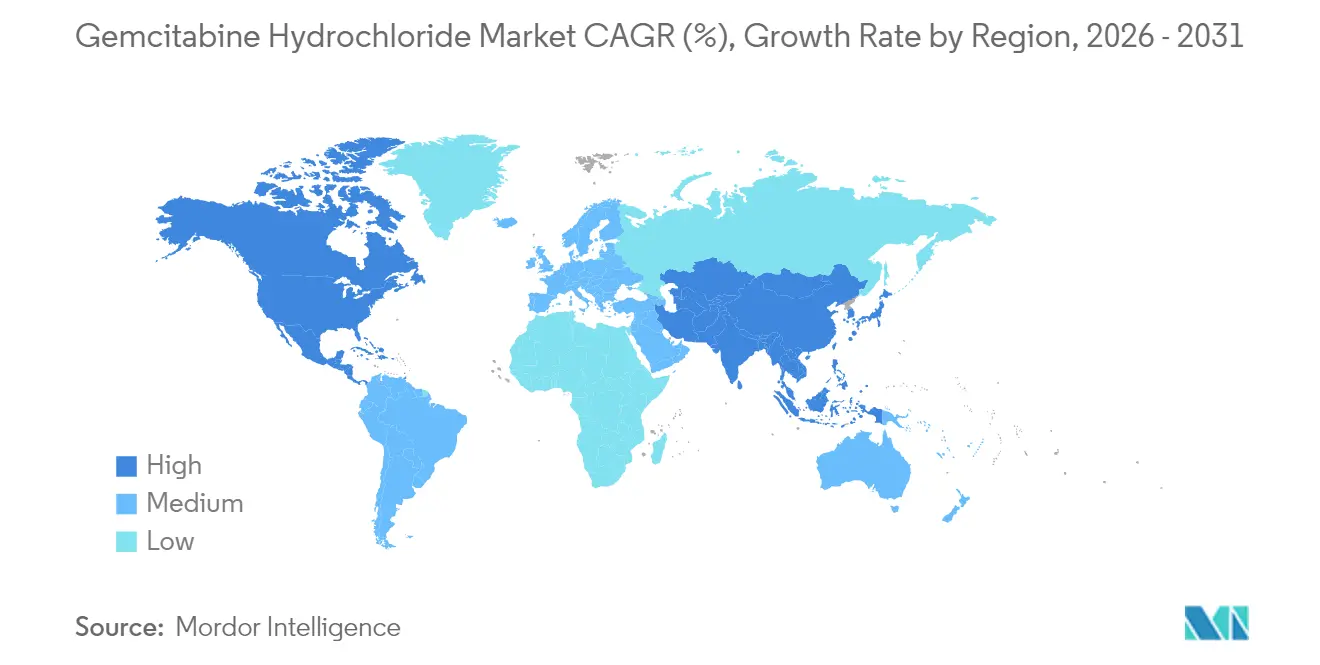
- Par géographie, l'Amérique du Nord était en tête avec 40,58 % de la part de marché du chlorhydrate de gemcitabine en 2025 ; l'Asie-Pacifique est en passe d'afficher le CAGR le plus élevé à 7,82 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des cancers à tumeurs solides | +1.8% | Mondial – le plus élevé en Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Pipelines de R&D en oncologie et essais d'extension d'indication | +1.5% | Amérique du Nord et UE ; répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Générication rapide dans les marchés émergents | +1.2% | Cœur Asie-Pacifique ; Amérique latine ; Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Schémas thérapeutiques à haute dose épargnant le cisplatine | +0.9% | Amérique du Nord et UE ; émergents en Asie-Pacifique | Moyen terme (2-4 ans) |
| Incitations localisées à la fabrication d'API en Inde et en Chine | +0.8% | Cœur Asie-Pacifique ; impact sur l'approvisionnement mondial | Court terme (≤ 2 ans) |
| Plateformes de délivrance nano-liposomale et à libération prolongée | +1.0% | Amérique du Nord et UE ; adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des cancers à tumeurs solides
L'incidence croissante des cancers du pancréas, du poumon, du sein et de la vessie élargit la population cible de la gemcitabine, en particulier dans les pays à revenu faible et intermédiaire connaissant une urbanisation rapide. L'efficacité prouvée du composé dans ces tumeurs le maintient intégré dans les protocoles de première ligne et adjuvants, et les approbations récentes associant la gemcitabine à de nouveaux inhibiteurs de points de contrôle immunitaires consolident davantage son rôle dans la thérapie multimodale. Les cohortes de patients plus jeunes en Asie et en Afrique contribuent à des volumes supplémentaires, stimulant la demande de formats de dosage adaptés à la pédiatrie et de protocoles atténuant la toxicité hématologique.
Intensification des pipelines de R&D en oncologie et des essais d'extension d'indication
Plus de 700 études actives ou planifiées à l'échelle mondiale explorent les combinaisons à base de gemcitabine, s'appuyant sur son profil d'innocuité bien caractérisé pour accélérer les délais de développement [1]Agence européenne des médicaments, « Registre des essais cliniques de l'UE », europa.eu. L'essai de Phase III STARGLO de Roche a montré une réduction de 41 % de la mortalité lorsque Columvi était combiné à la gemcitabine-oxaliplatine, obtenant l'approbation européenne en avril 2025 [2]F. Hoffmann-La Roche Ltd, « La Commission européenne approuve le Columvi de Roche comme premier anticorps bispécifique pour le lymphome diffus à grandes cellules B après le traitement initial », roche.com. De tels succès illustrent la manière dont des schémas thérapeutiques synergiques peuvent prolonger le cycle de vie de la molécule, ouvrir des indications orphelines et justifier une tarification premium même après l'expiration du brevet du composé de base.
Générication rapide favorisant l'élasticité-prix dans les marchés émergents
Les lancements de génériques par Teva, Dr. Reddy's et Sun Pharma font baisser les prix unitaires tout en débloquant de nouveaux volumes de patients dans les systèmes de santé publics en Asie-Pacifique et en Amérique latine. Le régime d'incitation liée à la production (Production-Linked Incentive) de l'Inde et les trois nouveaux parcs de médicaments en vrac abaissent les coûts des API, permettant des appels d'offres agressifs qui élargissent l'accès sans éroder la valeur totale en raison d'une utilisation plus élevée. Les formats prêts à l'emploi haut de gamme restent cependant à l'abri de réductions importantes, préservant des marges saines pour les acteurs différenciés.
Utilisation dans de nouvelles plateformes de délivrance nano-liposomale et à libération prolongée
L'encapsulation liposomale exploite l'effet de perméation et de rétention amélioré pour une délivrance sélective aux tumeurs, augmentant les niveaux de médicament intratumoraux tout en préservant les tissus sains [3]Matthew S. Gatto, « Délivrance ciblée de médicaments liposomaux : aperçu des applications actuelles et des défis », MDPI, mdpi.com. Les technologies de microfluidique permettent désormais un contrôle précis de la taille des particules, de la scalabilité et de la reproductibilité, répondant aux obstacles historiques liés à la chimie, à la fabrication et au contrôle (CMC). Les transporteurs sensibles aux stimuli et les constructions théranostiques intégrant des agents de contraste d'imagerie permettent le suivi en temps réel de la libération de la gemcitabine, une caractéristique qui attire les financements en capital-risque et les accords de partenariat dans les pôles biotechnologiques nord-américains.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pharmacovigilance et réglementations sur les cytotoxiques | -0.8% | Mondial – le plus élevé en Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Toxicité hématologique sévère | -0.7% | Mondial – plus élevé dans les environnements aux ressources limitées | Long terme (≥ 4 ans) |
| Érosion des prix liée aux appels d'offres | -0.9% | Mondial – le plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| Déplacement par les inhibiteurs de points de contrôle immunitaires | -0.6% | Cœur Amérique du Nord et UE ; en hausse en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pharmacovigilance stricte et réglementations sur la manipulation des cytotoxiques
Les mesures de contrôle de la FDA sur les injectables stériles ont conduit au retrait de 30 ANDA en 2024, soulignant la rigueur des contrôles de fabrication pour les cytotoxiques. Les hôpitaux doivent investir dans des dispositifs de transfert à système fermé, des salles à pression négative et des filières de déchets spécialisées, ce qui augmente le coût total du traitement et dissuade les établissements plus petits en Amérique latine et en Afrique de stocker de la gemcitabine. L'hétérogénéité de la conformité selon les juridictions complique la production multi-sites et oblige les fabricants de génériques à allouer des dépenses d'investissement importantes avant les premiers revenus.
Déplacement concurrentiel par les inhibiteurs de points de contrôle immunitaires
Le pembrolizumab, le nivolumab et le durvalumab ont réécrit les standards de soins dans plusieurs tumeurs solides, incitant les cliniciens à réévaluer l'intensité de la chimiothérapie. Cependant, les contraintes de coût et l'efficacité limitée en monothérapie dans le cancer du pancréas maintiennent la gemcitabine pertinente, notamment dans les doublets qui équilibrent la réduction cytotoxique avec l'activation immunitaire. Les inhibiteurs de points de contrôle à petites molécules en développement précoce pourraient atteindre de meilleurs ratios pharmacoéconomiques, mais jusqu'à leur maturité, la gemcitabine reste un pilier pragmatique dans les systèmes de santé sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les solutions prêtes à l'emploi stimulent le positionnement premiumEn 2025, les injections dominaient avec une part de marché du chlorhydrate de gemcitabine de 71,56 %, soutenues par une familiarité universelle dans les pharmacies d'oncologie. Les solutions prêtes à l'emploi, bien que de niche, devraient progresser à un CAGR de 7,71 %, portées par l'efficacité des flux de travail, la réduction des risques d'erreur et la diminution des événements d'exposition pour le personnel de pharmacie. Le lancement d'Infugem a montré que les hôpitaux paieront un premium pour des poches sans reconstitution, notamment face aux pénuries persistantes de personnel. Les obstacles liés à la stérilité de fabrication et à la durée de conservation freinent l'entrée rapide de génériques, permettant aux innovateurs de défendre les différentiels de prix et de capter une valeur supplémentaire même sur les marchés d'appels d'offres.
Les données de flux de travail des grands réseaux d'oncologie américains montrent une réduction de 28 % du temps de préparation lorsque les poches prêtes à l'emploi remplacent les flacons de poudre, libérant des fauteuils de perfusion pour un débit plus élevé et augmentant le chiffre d'affaires par mètre carré d'espace clinique. Cet avantage opérationnel, combiné à de moindres volumes de déchets dangereux, est bien accueilli par les comités d'analyse de la valeur qui peinent à concilier les mandats de sécurité du personnel avec les plafonds budgétaires. Au fur et à mesure que les groupes hospitaliers intègrent les coûts d'acquisition des médicaments avec les économies de main-d'œuvre totales, les formats prêts à l'emploi haut de gamme devraient gagner du terrain, tirant vers le haut l'ensemble du marché du chlorhydrate de gemcitabine.


Par indication :
la croissance du cancer du poumon non à petites cellules dépasse la domination du cancer du pancréasLes protocoles pour le cancer du pancréas ont continué de représenter 39,22 % de la taille du marché du chlorhydrate de gemcitabine en 2025, reflétant son statut ancré en première ligne et le manque d'alternatives en immunothérapie. Le cancer du poumon non à petites cellules, cependant, devrait enregistrer le CAGR le plus solide à 7,63 %, soutenu par des schémas de combinaison associant la gemcitabine à des anticorps PD-1/L1 ou des inhibiteurs d'EGFR dans des populations sélectionnées par biomarqueurs. Des données probantes croissantes provenant d'ensembles de données en vie réelle chinois et brésiliens indiquent une amélioration de la survie sans progression lorsque la gemcitabine est le pilier de la maintenance en doublet à base de platine, favorisant les inclusions dans les formulaires.
À mesure que les diagnostics de précision se généralisent, les cliniciens identifient des micro-segments — tels que les cas mutés KRAS, à faible expression de PD-L1 — où les doublets à base de gemcitabine surpassent les monothérapies coûteuses en termes d'années de vie ajustées sur la qualité. Les désignations orphelines dans les cancers des voies biliaires et de la vésicule biliaire offrent une marge de progression supplémentaire en accordant une exclusivité de marché pour les nouvelles combinaisons à dose fixe, se traduisant par des prix de vente moyens plus élevés. En conséquence, la composition par indication se déplace progressivement vers le cancer du poumon non à petites cellules et les tumeurs rares, diversifiant les sources de revenus au-delà de la dépendance au cancer du pancréas.
Par groupe d'âge des patients :
l'expansion pédiatrique remet en cause la domination des adultesLes adultes représentaient 67,05 % de la part de marché du chlorhydrate de gemcitabine en 2025, en adéquation avec le regroupement par âge de l'incidence des tumeurs solides. Cependant, le segment pédiatrique sera le plus en forte croissance avec un CAGR de 7,74 %, alimenté par l'élargissement des données dans les tumeurs rhabdoïdes malignes, les médulloblastomes et les ostéosarcomes. Les incitations réglementaires — bons de révision prioritaire et extensions d'exclusivité de 6 mois — encouragent les promoteurs à investir dans des études de pharmacocinétique/pharmacodynamique (PK/PD) spécifiques aux enfants et dans des présentations palatables à faible volume.
La science de la formulation doit faire face aux enjeux de précision pour les petits volumes, de tolérance des excipients et de stabilité à long terme, mais le potentiel de rendement est souligné par la disposition des hôpitaux pédiatriques aux États-Unis, dans l'UE et au Japon à adopter des schémas thérapeutiques montrant même des bénéfices de survie supplémentaires. Les protocoles de soins de soutien adaptés à l'âge qui atténuent la neutropénie induite par la gemcitabine renforcent également la confiance des cliniciens, ouvrant la voie à une adoption pédiatrique plus large et soutenant une courbe d'acceptation du rapport bénéfice-risque plus large.
Analyse géographique
Marché du Chlorhydrate de Gemcitabine en Amérique du Nord
L'Amérique du Nord a représenté 40,58 % du marché du chlorhydrate de gemcitabine en 2025, portée par des prix de marque premium, des pipelines d'essais cliniques étendus et une couverture des payeurs qui amortit les budgets des formulaires hospitaliers. Les investissements continus dans la fabrication nationale — illustrés par l'expansion multi-sites de Lilly à hauteur de 50 milliards USD — renforcent la sécurité de l'approvisionnement et maintiennent la région comme marché de lancement prioritaire. Néanmoins, les pénuries chroniques d'agents complémentaires tels que le cisplatine ont mis en lumière la gemcitabine comme épine dorsale de substitution, générant des pics de demande épisodiques et créant des opportunités pour les fournisseurs agiles.
Marché du Chlorhydrate de Gemcitabine en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR le plus robuste de 7,82 % d'ici 2031, à mesure que l'incidence du cancer augmente et que les gouvernements rgionaux favorisent l'autosuffisance en principes actifs pharmaceutiques. Les trois parcs de médicaments en vrac de l'Inde et le site WuXi STA de 169 acres en Chine illustrent les avantages d'échelle soutenus par les politiques publiques, qui se traduisent par des exportations compétitives en termes de coûts. Parallèlement, l'harmonisation réglementaire locale avec les lignes directrices ICH élève les normes de qualité, réduisant l'écart de confiance entre les acheteurs occidentaux et les producteurs asiatiques, et accélérant les approbations d'ANDA pour les injectables d'origine asiatique.
Marché du Chlorhydrate de Gemcitabine en Europe
L'Europe maintient une part significative grâce à des dépenses élevées par patient et à l'adoption précoce de combinaisons innovantes telles que la combinaison Columvi-gemcitabine-oxaliplatine autorisée en avril 2025. Une pharmacovigilance stricte maintient les prix de vente moyens au-dessus des moyennes mondiales, compensant des volumes de procédures inférieurs à ceux des États-Unis et de la Chine. De plus, les achats collaboratifs dans le cadre de l'Évaluation Clinique Conjointe de l'UE devraient élargir l'accès tout en préservant les marges des fournisseurs certifiés qualité, constituant un pilier de revenus stable pour les entreprises multinationales et spécialisées.

Paysage réglementaire
Le chlorhydrate de gemcitabine reste régi par des cadres établis pour les médicaments oncologiques sur les principaux marchés, des autorités telles que la FDA américaine et la Commission européenne/EMA gérant les approbations et l'étiquetage pour le cancer du pancréas et d'autres indications de tumeurs solides. Pour les fabricants, les principales exigences portent sur la conformité cGMP pour les injectables stériles et les dossiers CMC qui attestent l'identité, la puissance, la qualité et la pureté, conformément à la surveillance accrue appliquée aux produits cytotoxiques utilisés dans des contextes de patients à haut risque.
Les soumissions réglementaires et la maintenance du cycle de vie s'appuient souvent sur une documentation confidentielle sur la substance médicamenteuse via les Drug Master Files (DMF) de la FDA en vertu du 21 CFR 314.420, soutenant les détenteurs de NDA/ANDA tout en protégeant le savoir-faire de fabrication propriétaire. Lorsque l'externalisation est impliquée, les régulateurs placent la responsabilité sur l'unité qualité du propriétaire du produit, les accords de qualité écrits et la supervision des installations sous contrat constituant une attente de conformité essentielle pour l'accès au marché et la continuité de l'approvisionnement.
Analyse de la chaîne de valeur
La chaîne de valeur du chlorhydrate de gemcitabine commence par l'approvisionnement en amont de blocs de construction chimiques et la synthèse spécialisée de l'API oncologique sous des contrôles GMP stricts, ainsi que des travaux réglementaires habilitants tels que le maintien des DMF et le respect des attentes pharmacopées utilisées par les acheteurs (y compris les tests alignés USP/Ph. Eur. dans de nombreux cahiers des charges d'appels d'offres). La capacité de fabrication de l'API est concentrée parmi des fournisseurs disposant de capacités établies en oncologie, avec une empreinte matérielle notable en Inde et en Chine qui alimente les fabricants d'injectables stériles à l'échelle mondiale.
En aval, la chaîne passe par le remplissage-finition stérile (flacons lyophilisés et formats IV prêts à l'emploi différenciés), l'emballage et la sérialisation, puis la distribution vers les hôpitaux, les réseaux oncologiques et les appels d'offres publics. Le risque de disponibilité est façonné par la complexité de la fabrication stérile et l'exécution de la conformité, et aux États-Unis, les registres de pénurie de médicaments de la FDA répertoriant l'injection de chlorhydrate de gemcitabine avec un statut d'arrêt de production indiquent comment la préparation de fabrication et les décisions de cycle de vie peuvent affecter la continuité même lorsque la demande persiste.
Paysage concurrentiel
L'intensité concurrentielle est modérée : les entreprises originatrices possèdent encore des formulations différenciées, tandis qu'un nombre croissant de génériques indiens et chinois se concurrencent sur les flacons. L'acquisition par Cheplapharm des droits mondiaux sur Gemzar en dehors de la Corée du Sud, acquis auprès de Eli Lilly en décembre 2024, illustre le modèle de carve-out par lequel les entreprises spécialisées exploitent les marques d'oncologie matures qui ne correspondent plus aux pipelines des grands groupes pharmaceutiques. De tels accords débloquent la valeur résiduelle de la marque tout en libérant les innovateurs pour réinvestir dans des actifs d'immuno-oncologie.
Fresenius Kabi a affiché une croissance de son chiffre d'affaires de 11 % en 2024, aidée par l'expansion à deux chiffres de sa franchise d'injectables, démontrant comment des capacités intégrées de l'API à la finition du remplissage peuvent protéger les bénéfices face à l'érosion des prix. Pfizer continue de capitaliser sur son avantage de précurseur dans la gemcitabine prête à l'emploi avec Infugem, défendu par une propriété intellectuelle de formulation propriétaire qui élève la barre d'entrée pour les imitateurs. Pendant ce temps, les CDMO chinois émergents s'associent à des entreprises biotechnologiques occidentales sur des variantes liposomales et à conjugaison polymère, cherchant des dépôts conjoints auprès de la FDA qui garantissent 3 à 7 ans d'exclusivité des données.
La résilience de la chaîne d'approvisionnement reste un facteur de différenciation. La carte d'approvisionnement en médicaments de l'USP attribue à la gemcitabine un faible score de vulnérabilité de 15 %, mais les pénuries en cascade d'agents complémentaires élèvent son importance stratégique. Les entreprises disposant de réseaux d'API à double source, de laboratoires de stérilité sur site et de flottes de chaîne du froid validées sont mieux positionnées pour remporter les appels d'offres hospitaliers lorsque les concurrents font face à des difficultés réglementaires ou logistiques. Les acteurs tournés vers l'avenir investissent également dans des solutions de traçabilité numérique pour répondre aux prochaines étapes de sérialisation DSCSA, renforçant davantage les effets de fossé.
Leaders du secteur du chlorhydrate de gemcitabine
Eli Lilly & Co.
Apotex Inc.
Fressenius Kabi USA
Pfizer Inc. (Hospira Inc.)
Viatris Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chlorhydrate de Gemcitabine
- Eli Lilly and Company
- Pfizer
- Teva Pharmaceutical Industries
- Accord Healthcare
- Fresenius
- Apotex
- Gland Pharma
- Sagent Pharmaceuticals
- Jiangsu Hansoh Pharm.
- Hebei Changshan
- Cheplapharm Arzneimittel
- Dr Reddy's Laboratories
- Viatris
- Cipla
- Sun Pharmaceuticals Industries
- Intas Pharmaceuticals
- STADA Arzneimittel
- Hikma Pharmaceuticals
- Baxter
- Lupin
Lire l’analyse des entreprises de chlorhydrate de gemcitabine

Opportunités de marché et perspectives d'avenir
Les formulations différenciées et les systèmes d'administration semblent être les zones de marché les plus claires, en particulier les solutions IV prêtes à l'emploi qui réduisent la charge de reconstitution et l'exposition du personnel dans les environnements oncologiques à haut débit. Cette opportunité est renforcée par les gains opérationnels cités par de grands réseaux oncologiques américains lorsque les flacons de poudre sont remplacés par des poches prêtes à l'emploi, et par le fait que les innovateurs défendent des positions prêtes à l'emploi grâce à un savoir-faire de formulation (y compris Infugem de Pfizer/Hospira), laissant de la place aux concurrents pour rivaliser sur la stérilité, la stabilité et la fiabilité de l'approvisionnement plutôt que sur le seul prix du flacon.
La résilience de la fabrication et de l'approvisionnement devient également une voie plus propice à l'investissement, à mesure que les acheteurs privilégient une capacité stérile fiable et une traçabilité conforme des API. Le renforcement des capacités dans la base d'approvisionnement oncologique inclut Morepen Laboratories, qui a signalé une première expédition commerciale liée à un mandat CDMO important et esquissé une expansion progressive de la capacité des réacteurs, tandis que les mises à jour d'étiquetage de la FDA (y compris une mise à jour d'avril 2026 pour une étiquette d'injection de gemcitabine) souligne le besoin continu de solides capacités de maintenance réglementaire chez les fournisseurs. Alors que l'Inde et la Chine continuent d'exécuter des incitations locales pour les API et des efforts d'harmonisation de la qualité mentionnés dans le contexte du marché, les fournisseurs qui combinent un accès aux API soutenu par des DMF avec un remplissage-finition stérile validé et des formats prêts pour l'hôpital disposent des voies les plus exploitables pour défendre leurs marges dans les canaux dominés par les appels d'offres.
Recent Industry Developments in Marché du Chlorhydrate de Gemcitabine
- Juillet 2026 : Morepen Laboratories a annoncé avoir achevé sa première expédition commerciale liée à son mandat CDMO de 825 crores INR et a présenté des augmentations progressives de la capacité des réacteurs. Cette étape indique l'entrée d'une capacité de fabrication supplémentaire à grande échelle dans l'écosystème plus large d'approvisionnement stérile et oncologique, soutenant les acheteurs qui privilégient la continuité et les options d'approvisionnement multi-marchés.
- Septembre 2025 : La FDA américaine a approuvé INLEXZO (système intravésical de gemcitabine) de Janssen pour certains cancers de la vessie. Cette approbation étend la gemcitabine à un format d'administration différencié, assisté par dispositif, relevant la barre au-delà des flacons de commodité et renforçant la voie premium liée aux flux de travail des procédures et à l'accès à des canaux spécialisés.
- Décembre 2024 : Cheplapharm a finalisé l'acquisition de Gemzar auprès d'Eli Lilly, reprenant les droits commerciaux mondiaux hors Corée du Sud ainsi que la propriété intellectuelle et les enregistrements de produits. Cette transaction reflète la consolidation continue autour des marques oncologiques matures, la pharma spécialisée extrayant de la valeur d'actifs établis tandis que les innovateurs réaffectent leur attention et leur capital.


Marché du Chlorhydrate de Gemcitabine Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les produits médicamenteux à base de chlorhydrate de gemcitabine utilisés dans les soins oncologiques, couvrant les présentations couramment commercialisées fournies via les canaux hospitaliers et de détail, et suivis dans les principales régions.
Exclusions de portée : cette évaluation exclut les ventes en amont de matières premières et de produits chimiques intermédiaires qui ne sont pas vendus comme produits médicamenteux à base de chlorhydrate de gemcitabine destinés à l'usage des patients.
Aperçu de la segmentation
- Par type de produit
- Injection
- Solution IV prête à l'emploi
- Par indication
- Cancer du pancréas
- Cancer du poumon non à petites cellules
- Cancer du sein
- Autres
- Par groupe d'âge des patients
- Adultes
- Gériatrique
- Pédiatrique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une base factuelle claire sur la charge du cancer, les schémas de traitement et l'accès aux médicaments, puis son alignement sur ce qui peut être raisonnablement attribué au chlorhydrate de gemcitabine. Des sources publiques sont utilisées pour ancrer le modèle, telles que les statistiques sur le cancer de l'OMS, les résultats GLOBOCAN de l'IARC, les statistiques sanitaires de l'OCDE et les publications des agences de santé nationales (y compris l'étiquetage et les mises à jour de sécurité de la FDA).
Nous examinons également des revues oncologiques évaluées par des pairs, des avis d'achats publics et d'appels d'offres lorsqu'ils sont disponibles, ainsi que des documents déposés par des entreprises publiques et des présentations aux investisseurs pour comprendre les tendances de l'offre et l'orientation des prix. Lorsque cela est utile, des abonnements payants pour les données financières et de renseignement d'entreprise, des bases de données de brevets, et des données d'importation et d'exportation au niveau des expéditions sont utilisés pour combler les lacunes concernant l'empreinte de fabrication et les flux commerciaux. Les sources énumérées ci-dessus sont illustratives, et de nombreux autres documents et ensembles de données publics ont également été vérifiés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires sont utilisés pour tester les hypothèses documentaires auprès de pharmaciens oncologues, d'équipes d'achats hospitaliers, de distributeurs et d'experts du côté de la fabrication qui suivent les volumes d'oncologie injectable et l'évolution des prix. La couverture est équilibrée sur les principales régions afin que les changements dans le mix de traitement, la tarification des appels d'offres et les contraintes de disponibilité soient reflétés dans le modèle final, plutôt que d'être déduits d'un seul pays.
Lorsque les données montrent de larges fourchettes, nous révisons les hypothèses avec des questions de suivi afin que le modèle reste cohérent selon le mix d'indications et le type de présentation.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Cadres dirigeants : 22 % | APAC : 46 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 33 % |
| Petits acteurs : 22 % | Managers : 41 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement est construit selon une approche descendante où l'épidémiologie et les bassins de patients traités sont convertis en demande de chlorhydrate de gemcitabine, puis filtrés par les schémas d'utilisation des protocoles et la consommation au niveau des présentations. En pratique, nous cartographions les indications clés où la gemcitabine est utilisée, appliquons des hypothèses de pénétration et de ligne de traitement, et traduisons les cycles de traitement en volume de flacons ou de solutions prêtes à l'emploi.
Pour garder des totaux réalistes, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des prix de vente moyens (ASP) par géographie, la vérification des tailles de conditionnement typiques, et la validation du mix de canaux par le retour des distributeurs et des hôpitaux. Les données qui influencent significativement le modèle incluent les tendances d'incidence et de prévalence pour les tumeurs pertinentes, les changements de préférence de protocole, la voie d'approvisionnement (appel d'offres versus vente au détail), la disponibilité des stocks et le comportement de substitution, et l'évolution des ASP induite par l'intensité générique et l'inflation.
Pour les prévisions, une analyse de scénarios est appliquée afin que les trajectoires de base, conservatrice et agressive puissent être testées par rapport aux changements attendus des taux de diagnostic, à l'expansion de l'accès et à la pression sur les prix. Lorsque les données locales sont limitées, les lacunes sont traitées en utilisant des pays proxy avec des directives de traitement et des structures de remboursement similaires, suivi d'une revalidation avec des experts régionaux avant de finaliser les agrégations par pays.
Validation des données et cycle de mise à jour
La validation est effectuée en vérifiant si la demande modélisée s'aligne sur des signaux indépendants, y compris l'orientation des dépenses en médicaments oncologiques, les tendances d'utilisation hospitalière et les mouvements des flux commerciaux pour les formes de produits pertinentes, puis en examinant les valeurs aberrantes. Lorsqu'un pays présente un changement inhabituel, les hypothèses sont revérifiées, et les répondants peuvent être recontactés pour confirmer si cela est dû aux appels d'offres, à une perturbation de l'approvisionnement ou à un changement de mix thérapeutique.
Chaque rapport passe par des révisions internes en plusieurs étapes où les calculs, les conversions d'unités et les agrégations régionales sont examinés avant validation finale. L'étude est actualisée annuellement, et des événements importants tels que de grandes réinitialisations de prix, des ajouts majeurs de capacité d'approvisionnement, ou des changements de demande significatifs induits par l'étiquetage peuvent déclencher des mises à jour intermédiaires. Avant la livraison, un dernier analyste effectue une nouvelle passe afin que les clients reçoivent une vue actualisée reflétant les données publiques les plus récentes et les retours d'experts.
Taille du marché du chlorhydrate de gemcitabine de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles publiées pour ce marché peuvent différer même lorsque le même nom de médicament est utilisé, car la portée des revenus comptabilisés et les hypothèses de calendrier ne sont pas toujours alignées. Les différences apparaissent dans la manière dont chaque éditeur traite les solutions prêtes à l'emploi par rapport aux injections standard, quelles indications sont comptées comme usage courant, et comment les niveaux de prix régionaux sont traduits en USD.
La cadence de mise à jour et le calendrier des devises créent souvent des écarts visibles dans les produits oncologiques injectables, car les appels d'offres, les changements d'approvisionnement et les lancements de génériques peuvent rapidement faire évoluer les prix réalisés, et les taux de change peuvent modifier la vue en USD au sein d'une même année. Ces vérifications sont actualisées et revalidées grâce à la logique d'ASP par région et à la confirmation de prix de suivi dans le modèle utilisé par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,89 milliard USD (2026) | |
| Cabinet Conseil Sectoriel A | 0,83 milliard USD (2024) | Utilise une année de référence antérieure et semble mélanger la tarification par canal sans séparer complètement les ASP hospitaliers induits par les appels d'offres de la tarification au détail, ce qui peut sous-estimer les marchés où les achats publics dominent. |
| Éditeur Professionnel B | 0,83 milliard USD (2025) | Utilise une année plus proche mais fournit des détails limités sur la manière dont le mix d'indications et le type de présentation sont pondérés, si bien que la conversion des patients traités en demande au niveau des conditionnements peut varier selon le pays. |
Le tableau suggère que le choix de l'année, le calendrier de conversion en USD et le traitement des ASP sont les principales raisons pour lesquelles les totaux varient entre les éditeurs même lorsque le produit est identique. En liant les calculs à la demande des patients traités, à l'intensité des protocoles et aux vérifications de prix au niveau des pays, nous conservons un résultat que les acheteurs peuvent retracer jusqu'à des données claires et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du chlorhydrate de gemcitabine et sa croissance projetée ?
Le marché est évalué à 885,44 millions USD en 2026 et devrait atteindre 1,22 milliard USD d'ici 2031, reflétant un CAGR de 6,68 %.
Quelle région détient actuellement la plus grande part du marché du chlorhydrate de gemcitabine ?
L'Amérique du Nord détient 40,58 % de la part mondiale, portée par la tarification premium, la solidité des essais cliniques et une infrastructure de fabrication robuste.
Quel segment de formulation connaît la croissance la plus rapide ?
Les solutions IV prêtes à l'emploi devraient croître à un CAGR de 7,71 % grâce à l'efficacité des flux de travail et à la réduction du risque de contamination.
Pourquoi le segment pédiatrique attire-t-il l'attention ?
Il devrait progresser à un CAGR de 7,74 % à mesure que de nouvelles preuves cliniques dans les tumeurs de l'enfant et les incitations réglementaires stimulent le développement de formulations adaptées aux enfants.
Quel est l'impact de l'immunothérapie sur la demande de gemcitabine ?
Les inhibiteurs de points de contrôle immunitaires exercent une pression concurrentielle ; cependant, les schémas de combinaison retiennent souvent la gemcitabine en raison de ses avantages en termes de coût et de son efficacité synergique, limitant ainsi son remplacement direct.
Dans quelle mesure la chaîne d'approvisionnement en gemcitabine est-elle vulnérable ?
L'USP attribue un faible score de vulnérabilité de 15 %, mais les récentes pénuries d'agents complémentaires rendent l'approvisionnement sécurisé en gemcitabine stratégiquement important pour les centres d'oncologie.
Dernière mise à jour de la page le:



