
Taille et part de marché des produits pharmaceutiques en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 14.04 Milliards de dollars |
| Taille du Marché (2026) | 14.86 Milliards de dollars |
| Taille du Marché (2031) | 19.78 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.88 % |
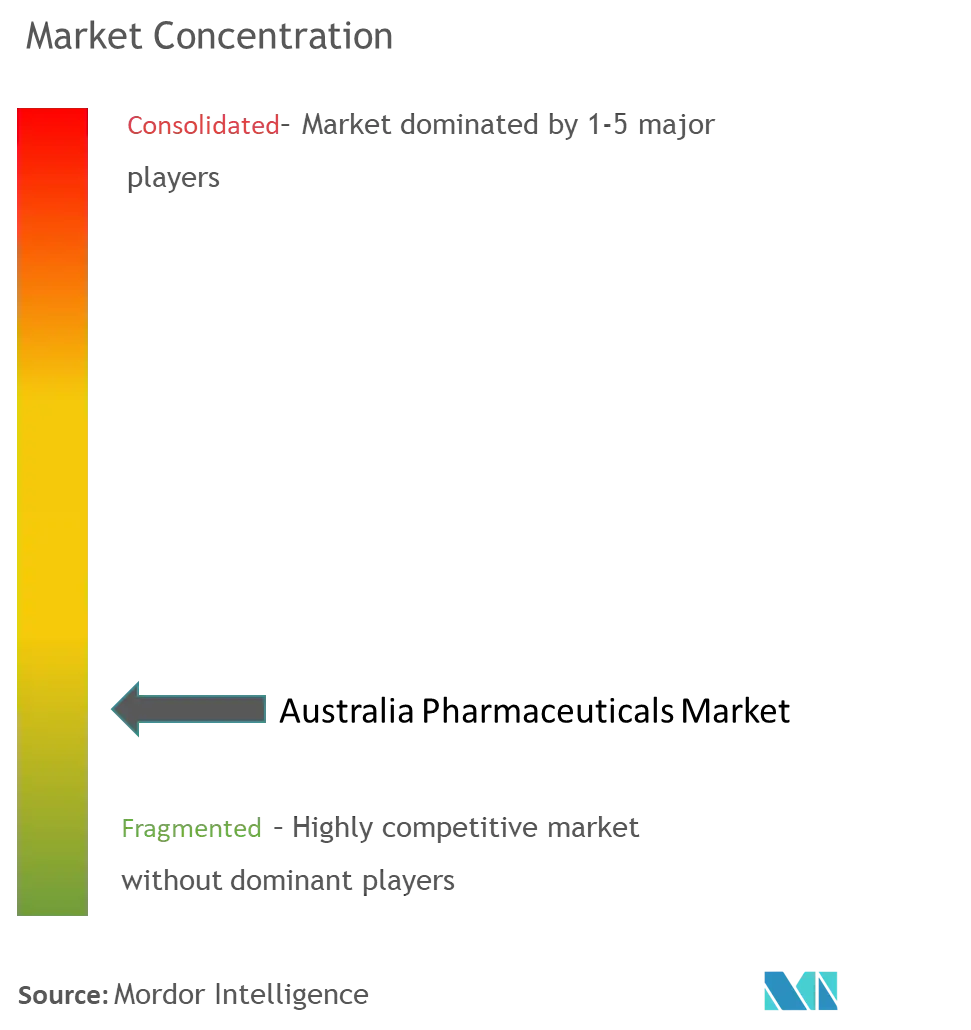
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits pharmaceutiques en Australie par Mordor Intelligence
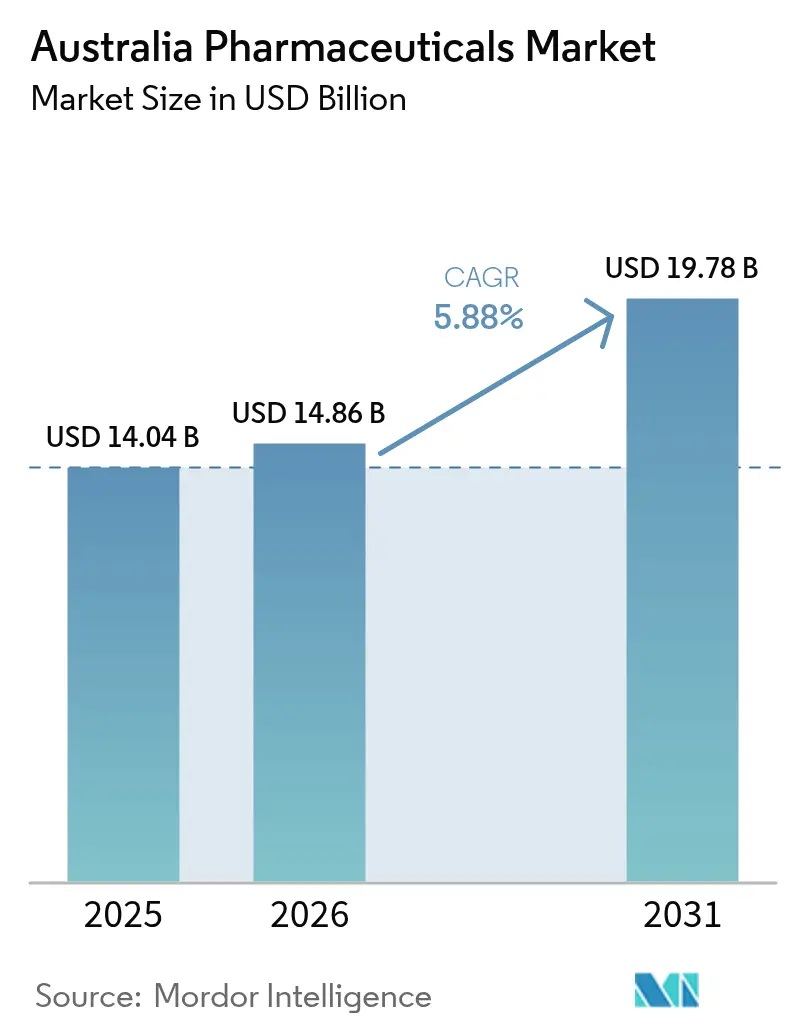
La taille du marché pharmaceutique australien en 2026 est estimée à 14,86 milliards USD, en hausse par rapport à la valeur de 2025 de 14,04 milliards USD, avec des projections pour 2031 indiquant 19,78 milliards USD, croissant à un CAGR de 5,88 % sur la période 2026-2031. La demande soutenue découle d'une cohorte gériatrique en plein essor, d'une prévalence croissante des maladies chroniques et d'un investissement public accru dans le cadre du Régime de prestations pharmaceutiques (PBS). Parallèlement, les voies d'examen prioritaire au sein de l'Administration des biens thérapeutiques (TGA) et les soumissions continues pour les thérapies contre les maladies rares réduisent les délais réglementaires, permettant une commercialisation plus rapide des produits biologiques à haute valeur ajoutée. La résilience de la chaîne d'approvisionnement s'améliore également grâce aux subventions gouvernementales qui stimulent la fabrication nationale d'antimicrobiens, d'injectables et de vaccins à ARNm, réduisant la dépendance de l'Australie à 90 % aux importations pour les substances pharmaceutiques actives (API). L'adoption de la santé numérique complète le tableau de la croissance : plus de 219 millions d'ordonnances électroniques ont été émises depuis 2020, accélérant la transition vers des modèles de délivrance en ligne et hybrides qui améliorent l'observance médicamenteuse et réduisent les coûts de délivrance.
Principaux enseignements du rapport
- Par classe ATC/thérapeutique, les traitements cardiovasculaires ont capté 14,10 % de la part de marché des produits pharmaceutiques en Australie en 2025, tandis que les thérapies oncologiques progressent à un CAGR de 7,02 % jusqu'en 2031.
- Par type de médicament, les médicaments sur ordonnance détenaient 86,10 % de la part de marché des produits pharmaceutiques en Australie en 2025 ; les produits en vente libre sont en bonne voie pour atteindre un CAGR de 6,62 % d'ici 2031.
- Par canal de distribution, les pharmacies hospitalières représentaient 46,55 % de la taille du marché des produits pharmaceutiques en Australie en 2025, tandis que les pharmacies en ligne constituent le canal à la croissance la plus rapide avec un CAGR de 6,92 %.
- Par formulation, les comprimés représentaient 51,40 % de la taille du marché des produits pharmaceutiques en Australie en 2025 ; les injectables devraient se développer à un CAGR de 6,74 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des produits pharmaceutiques en Australie
Analyse de l'impact des moteurs*
| Moteur | Impact (~ ) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population et charge des maladies chroniques | +1.8% | National – clusters métropolitains | Long terme (≥ 4 ans) |
| Fort financement public via les extensions du PBS | +1.2% | National – amélioration de l'accès en zones rurales | Moyen terme (2-4 ans) |
| Adoption croissante des produits biologiques et biosimilaires | +0.9% | National – adoption précoce en zones métropolitaines | Moyen terme (2-4 ans) |
| Santé numérique et ordonnances électroniques améliorant l'observance | +0.7% | National – accélération en zones urbaines | Court terme (≤ 2 ans) |
| Incitations à la relocalisation de la fabrication | +0.5% | National – pôles industriels | Long terme (≥ 4 ans) |
| Développement de l'écosystème des essais cliniques permettant un accès précoce | +0.4% | National – centres de recherche | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et charge des maladies chroniques
La cohorte des plus de 65 ans en Australie dépasse déjà 4,2 millions de personnes et devrait multiplier par six les dépenses de santé d'ici 2063 ; les maladies cardiovasculaires touchent à elles seules 1,2 million de personnes, tandis que les coûts de prise en charge du diabète ont atteint 1,2 milliard AUD en 2024. La polymédication complexe liée à la multimorbidité génère des ordonnances récurrentes, comme en témoigne la hausse de 20 % des revenus liés aux immunoglobulines en 2024. La délivrance sur 60 jours nouvellement introduite vise à réduire les visites des patients, mais son adoption reste à 30 % des ordonnances éligibles en raison de l'inertie des cliniciens. L'interaction entre le vieillissement, les maladies chroniques et la simplification des renouvellements génère une demande durable qui protège le marché des produits pharmaceutiques en Australie contre les ralentissements macroéconomiques.
Fort financement public via les extensions du PBS
Les dépenses pharmaceutiques fédérales devraient passer de 13 milliards USD à 21 milliards USD d'ici 2031, soutenues par 264 nouvelles inscriptions ou modifications au PBS approuvées depuis juillet 2022. Les co-paiements annuels des patients sont plafonnés à 25 AUD jusqu'en 2029, garantissant un accès équitable aux médicaments oncologiques à haute valeur ajoutée tels que le trastuzumab déruxtécan, dont le prix PBS est passé de plus de 160 000 USD à 31,60 AUD par ordonnance. [1]Département australien de la santé du gouvernement australien, "Un médicament prolongeant la vie pour le cancer du sein bénéficie d'un accès élargi sur le PBS," health.gov.au Les réformes prévues de l'évaluation des technologies de santé promettent des inscriptions au PBS dans un délai de six mois pour les produits supérieurs, accélérant la conversion des revenus pour 90 % des soumissions éligibles.
Adoption croissante des produits biologiques et biosimilaires
Les voies simplifiées de la TGA ont élargi l'adoption des biosimilaires : des biosimilaires du trastuzumab et du bevacizumab d'une valeur de 80 millions AUD sont entrés sur le marché dans le cadre d'une alliance Biocon-Sandoz. Les procédures d'enregistrement provisoire ciblent désormais 220 jours ouvrables, facilitant l'entrée de nouvelles immunothérapies telles que le tislelizumab pour les cancers du poumon et de l'œsophage. Alors que les biosimilaires générateurs d'économies gagnent la préférence dans les formulaires, l'innovation en matière de produits biologiques reste forte, avec les agonistes des récepteurs GLP-1 et les thérapies géniques progressant dans les pipelines d'examen.
Santé numérique et ordonnances électroniques améliorant l'observance
Plus de 219 millions d'ordonnances électroniques ont été délivrées depuis 2020, soutenues par un investissement en infrastructure de 111,8 millions AUD qui relie les prescripteurs, les pharmacies et les patients à l'échelle nationale. Les fonctions de la liste de scripts actifs permettent la gestion de plusieurs ordonnances sur différents canaux, renforçant l'observance tout en réduisant les erreurs de transcription. Les agences de réglementation mettent cependant en garde contre la prescription asynchrone assistée par l'IA à la suite d'une augmentation des plaintes liées à la télémédecine, ce qui a conduit à l'émission de nouvelles directives imposant une supervision en temps réel par les cliniciens.
Analyse de l'impact des freins*
| Frein | Impact (~ ) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délais réglementaires stricts de la TGA et coûts de conformité | -0.8% | National | Moyen terme (2-4 ans) |
| Contrôle des prix du PBS comprimant les marges | -0.6% | National | Long terme (≥ 4 ans) |
| Vulnérabilité de la chaîne d'approvisionnement aux API importées | -0.5% | National | Moyen terme (2-4 ans) |
| Lacunes en matière d'accessibilité financière chez les jeunes démographies | -0.3% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délais réglementaires stricts de la TGA et coûts de conformité
Les approbations standard des médicaments sur ordonnance nécessitent 255 jours ouvrables et même les examens prioritaires prennent 150 jours, prolongeant la consommation de trésorerie pour les thérapies innovantes [2]Administration des biens thérapeutiques, "Demander l'enregistrement d'un médicament sur ordonnance via la voie d'examen prioritaire," tga.gov.au. Les soumissions eCTD obligatoires et les audits à haut risque gonflent davantage les dépenses de conformité, en particulier pour les promoteurs de petite et moyenne capitalisation ne disposant pas de capacités réglementaires internes.
Contrôle des prix du PBS comprimant les marges
Les règles de divulgation des prix lient les remboursements du PBS aux prix réels du marché, réduisant les revenus des médicaments originaux dès l'entrée de la concurrence générique. Les dépenses liées aux statines, par exemple, sont passées de 1,1 milliard AUD en 2011 à 167,7 millions AUD en 2022 malgré des volumes stables. La majoration unique dans le cadre de la Garantie de sécurité d'approvisionnement en médicaments compense partiellement les marges réduites, mais exige un stockage de quatre à six mois qui immobilise le fonds de roulement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe ATC/thérapeutique : l'oncologie surpasse, le cardiovasculaire ancre les volumes
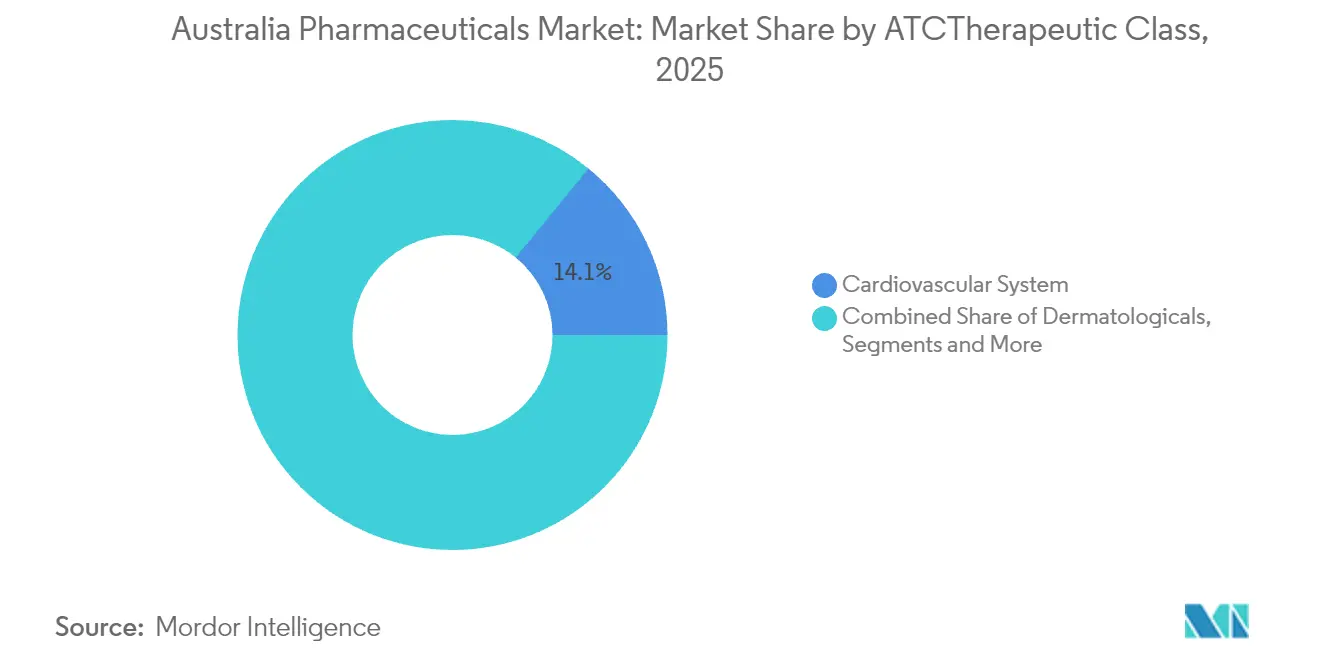
Le segment du système cardiovasculaire a généré 14,10 % de la taille du marché des produits pharmaceutiques en Australie en 2025, soutenu par 1,2 million de patients diagnostiqués et le lancement sur le PBS de NEXLETOL, une thérapie orale de réduction du LDL obtenue dans le cadre d'un accord de licence exclusif avec CSL Seqirus. Les revenus de l'oncologie, quant à eux, croissent à un CAGR de 7,02 % jusqu'en 2031, portés par les remboursements PBS pour les conjugués anticorps-médicament tels que le trastuzumab déruxtécan et les inhibiteurs de points de contrôle immunitaire comme le tislelizumab.
L'intensité concurrentielle est la plus élevée en oncologie, où la densité des essais cliniques locaux et les voies accélérées de la TGA raccourcissent le cycle du laboratoire au chevet du patient. Les thérapies cardiovasculaires reposent sur l'innovation incrémentale et la prévalence des maladies liées au mode de vie, offrant des flux de trésorerie stables mais exposées à un risque d'érosion des prix plus large. Les deux segments bénéficient de l'adoption généralisée des produits biologiques, mais l'oncologie commande des prix premium qui soutiennent la croissance globale du marché des produits pharmaceutiques en Australie.


Par type de médicament : domination des médicaments sur ordonnance, dynamisme des médicaments en vente libre
Les médicaments sur ordonnance ont capté 86,10 % de la part de marché des produits pharmaceutiques en Australie en 2025, reflétant le modèle de subvention du PBS qui canalise la demande via les ordonnances médicales. Les médicaments en vente libre (OTC) gagnent du terrain à un CAGR de 6,62 % grâce au déclassement des thérapies contre la migraine et les allergies et aux projets pilotes de prescription par les pharmaciens qui élargissent l'accès.
Le segment des médicaments sur ordonnance croît de pair avec les lancements de biosimilaires — chaque nouveau biosimilaire réduit les dépenses PBS moyennes d'environ 25 % dans la classe concernée — tandis que le segment OTC profite des tendances à l'automédication chez les consommateurs connectés au numérique. Ensemble, les deux canaux diversifient les revenus et atténuent la pression sur les prix du PBS, renforçant la résilience à long terme du marché des produits pharmaceutiques en Australie.
Par canal de distribution : les hôpitaux en tête, l'en ligne en forte progression
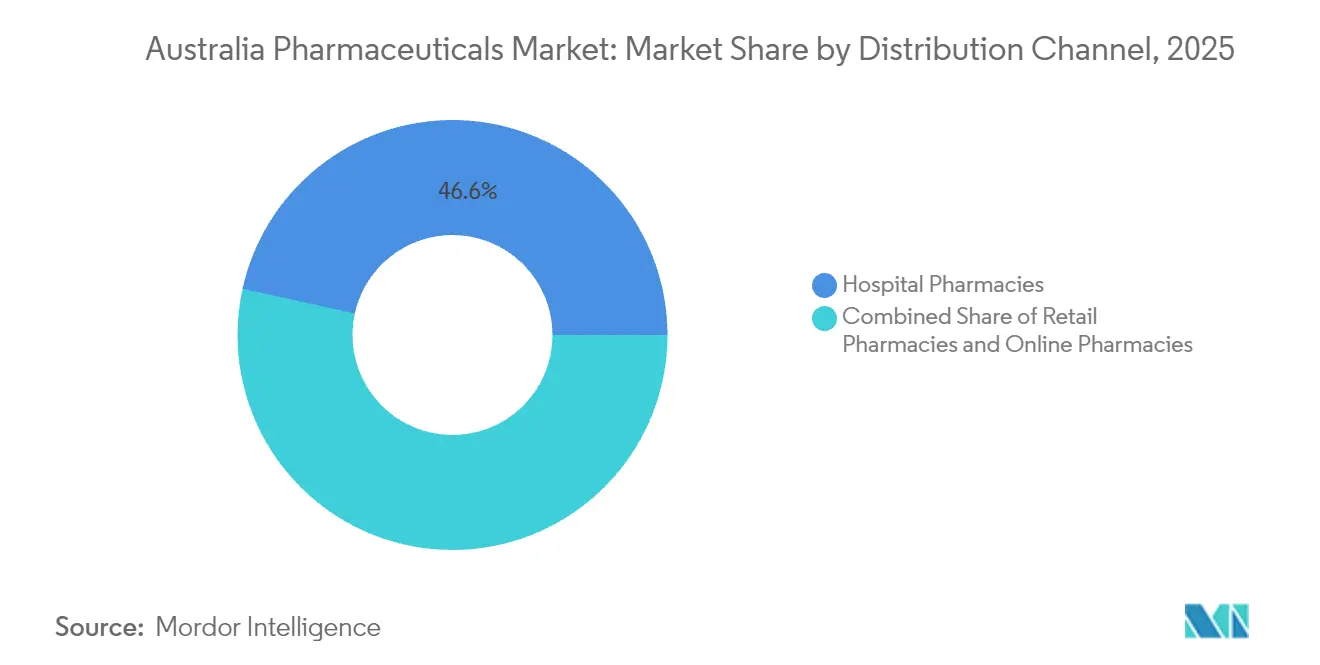
Les pharmacies hospitalières détenaient 46,55 % de la taille du marché des produits pharmaceutiques en Australie en 2025, grâce aux perfusions complexes contre le cancer, aux produits biologiques et aux médicaments de soins intensifs. Les pharmacies en ligne affichent le CAGR le plus rapide à 6,92 %, portées par la législation sur les ordonnances électroniques qui permet d'envoyer les ordonnances par e-mail ou par SMS à toute pharmacie agréée à l'échelle nationale.
Alors que les hôpitaux conservent une position dominante dans les médicaments oncologiques et de soins aigus, les acteurs du commerce électronique captent les renouvellements pour les maladies chroniques et les catégories bien-être, remodelant la logistique du dernier kilomètre. Les modèles de délivrance hybrides qui combinent les canaux hospitaliers, de détail et en ligne redéfiniront la complexité de la chaîne d'approvisionnement et intensifieront la concurrence pour la fidélité des patients au sein du marché des produits pharmaceutiques en Australie.
Par formulation : les injectables s'accélèrent
Les comprimés sont restés le produit phare avec 51,40 % de part en 2025, mais les injectables progressent à un CAGR de 6,74 % à mesure que les produits biologiques et les thérapies géniques se multiplient. La mise à niveau de Melbourne par Pfizer pour 150 millions USD ajoute des lignes de remplissage-finition automatisées pour les antimicrobiens, tandis que l'expansion des fluides intraveineux de Baxter porte la production nationale à 80 millions d'unités d'ici 2027.
La croissance des injectables souligne le pivot vers la médecine de précision, avec une capacité nationale atténuant les risques liés à la chaîne du froid et les goulots d'étranglement à l'importation. Les comprimés maintiendront leur leadership en volume, mais la marge bénéficiaire migre de plus en plus vers les injectables à haute complexité qui augmentent la valeur thérapeutique par dose sur l'ensemble du marché des produits pharmaceutiques en Australie.
Analyse géographique
Les pôles métropolitains — Sydney, Melbourne et Brisbane — stimulent l'adoption de l'innovation, représentent la majeure partie de l'activité des essais cliniques et accueillent des projets de fabrication phares tels que l'installation d'ARNm de Moderna, capable de produire 100 millions de doses par an. La diversification régionale prend forme avec l'usine de 100 millions USD de Noumed en Australie-Méridionale et le site de fluides intraveineux de Baxter dans l'ouest de Sydney qui réduisent la concentration dans un seul État.
La télémédecine et les ordonnances électroniques comblent les écarts d'accès entre zones rurales et urbaines, mais les déficits persistants en disponibilité de spécialistes maintiennent l'utilisation du PBS à un niveau plus faible dans les zones éloignées. Les programmes fédéraux de sécurité de la chaîne d'approvisionnement imposent des stocks de six mois pour les articles PBS critiques, assurant une couverture nationale lors des chocs d'importation.
À l'avenir, les projets pilotes de prescription par les pharmaciens menés par les États dans le Queensland et le Victoria décentraliseront davantage les soins primaires et feront évoluer le mix de canaux vers les pharmacies communautaires — en particulier pour les médicaments de maintenance des maladies chroniques — soutenant une expansion géographique équilibrée sur l'ensemble du marché des produits pharmaceutiques en Australie.
Paysage réglementaire
L'Australie réglemente les médicaments principalement via la Therapeutic Goods Administration (TGA) en vertu du Therapeutic Goods Act 1989. L'entrée sur le marché nécessite une inscription au registre australien des produits thérapeutiques (Australian Register of Therapeutic Goods, ARTG) et la conformité aux lignes directrices réglementaires australiennes pour les médicaments sur prescription (ARGPM), incluant des dossiers basés sur le format CTD et des exigences de BPF pour les sites locaux agréés ou les fabricants étrangers certifiés. Le remboursement et l'accès élargi des patients sont régis par le Pharmaceutical Benefits Scheme (PBS) et l'évaluation des technologies de santé du PBAC, qui ancrent l'adoption commerciale de la plupart des médicaments sur prescription dans le cadre du modèle de subvention.
Les mises à jour réglementaires récentes ont renforcé à la fois l'accessibilité financière et les mécanismes d'inscription. À partir de janvier 2026, la participation maximale générale des patients au PBS a été réduite à 25 AUD (contre 31,60 AUD). En avril 2026, le Department of Health and Aged Care a publié un instrument de mise à jour d'avril visant à modifier les inscriptions au PBS (y compris des changements affectant des produits tels que l'aflibercept), parallèlement à une consultation publique sur le projet de déclaration de mise en œuvre du recouvrement des coûts (Cost Recovery Implementation Statement, CRIS) 2026-27 pour le recouvrement des coûts liés au PBS et à l'inscription au National Immunisation Program. Ces changements renforcent l'exigence à double volet pour les promoteurs d'aligner les délais d'enregistrement auprès de la TGA avec la stratégie de soumission au PBAC et l'administration des inscriptions au PBS, tout en tenant compte de l'évolution des processus de frais et de mise à jour des inscriptions.
Analyse de la chaîne de valeur
La création de valeur dans le secteur pharmaceutique australien s'étend généralement de l'approvisionnement en API et en excipients (encore fortement dépendant des importations) à la formulation et à la fabrication de remplissage-finition. Le contrôle qualité suit selon les BPF réglementées par la TGA, et la distribution passe ensuite par les grossistes et les circuits pharmaceutiques. En aval, la couche de vente en gros et de logistique est façonnée par les exigences d'accès national, avec des fournisseurs de stockage à température contrôlée et de chaîne du froid soutenant les produits biologiques et vaccins à forte complexité. Les pharmacies communautaires et hospitalières constituent les principaux points de dispensation, tandis que la dispensation en ligne gagne en importance avec l'expansion de l'adoption de la prescription électronique depuis 2020.
Les exigences de résilience de l'approvisionnement façonnent également de plus en plus les modèles opérationnels. La garantie de sécurité d'approvisionnement en médicaments du PBS (PBS Medicines Supply Security Guarantee) et les lignes directrices associées sur les stocks minimaux (en vigueur depuis le 1er juillet 2023 pour les médicaments spécifiés) exigent que les Responsible Persons maintiennent environ 4 à 6 mois de demande habituelle en Australie. Cela incite les fabricants et les promoteurs à investir dans la capacité d'entreposage locale, la planification de la demande et l'approvisionnement secondaire. Les signaux récents comprennent l'expansion des capacités locales de fabrication à façon et de biofabrication, y compris les contrats et travaux de développement d'IDT Australia, l'activité de QIMR Berghofer/Q-Gen dans les capacités de thérapie cellulaire et génique, et la confirmation de Sanofi comme premier locataire de l'installation de biofabrication ENTRI à Brisbane. Ensemble, ces développements renforcent le lien local entre le développement clinique, la production cGMP et la continuité de l'approvisionnement commercial.
Paysage concurrentiel
Le marché présente une concentration modérée : les multinationales telles que Pfizer, Novartis et AstraZeneca dominent les segments à haute valeur ajoutée, tandis que le champion national CSL maintient son leadership dans les dérivés plasmatiques et les vaccins contre la grippe. Le chiffre d'affaires de CSL a augmenté de 20 % en 2024 grâce à la demande en immunoglobulines, bien que les éventuels droits de douane commerciaux pourraient comprimer les budgets de R&D.
Les partenariats se multiplient : CSL Seqirus a obtenu la licence des thérapies contre le cholestérol NEXLETOL (population cible de 1,2 million de personnes) auprès d'Esperion, tandis que Biocon et Sandoz ont uni leurs forces sur des biosimilaires oncologiques d'une valeur de 80 millions AUD. L'innovation manufacturière est un facteur de différenciation émergent ; les lignes robotisées de Pfizer et le Centre d'innovation Zorzi d'Ego Pharmaceuticals d'une valeur de 156 millions AUD illustrent le pivot vers des empreintes de production avancées et rentables.
Des biotechs de niche telles que Telix Pharmaceuticals et Starpharma exploitent les voies réglementaires accélérées pour les radiodiagnostics théranostiques et les plateformes de délivrance à base de dendrimères, respectivement, créant des cibles d'acquisition pour les grands groupes mondiaux désireux de diversifier leurs pipelines. Dans l'ensemble, le succès concurrentiel repose sur l'expertise en matière de remboursement PBS, la génération de preuves pharmacoéconomiques et une architecture de chaîne d'approvisionnement résiliente capable de satisfaire aux seuils stricts de la Garantie de sécurité d'approvisionnement en médicaments.
Leaders du secteur pharmaceutique en Australie
Abbvie Inc.
Amgen Inc.
AstraZeneca plc
Eli Lilly & Co.
Pfizer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent dans la fabrication souveraine et avancée, où les récents ajouts de capacité soutenus par le gouvernement et les projets nommés créent de l'espace pour les services de développement et de fabrication à façon (CDMO), l'approvisionnement stérile et les modalités émergentes. En avril 2026, la Nouvelle-Galles du Sud a ouvert l'installation de recherche et de fabrication d'ARN de 96 millions AUD au Macquarie University Innovation Precinct, exploitée par Aurora Biosynthetics, ajoutant une plateforme dédiée au développement et à la production liés à l'ARN. En juillet 2026, le gouvernement du Queensland a soutenu QIMR Berghofer via le Sovereign Industry Development Fund pour établir une suite de fabrication de vecteurs viraux et étendre la capacité en thérapie cellulaire et génique au sein de l'installation Q-Gen, soutenant la traduction clinique locale et l'approvisionnement pour les thérapies avancées.
Les paramètres d'accès au marché et d'accessibilité financière créent également des voies commerciales à court terme pour les thérapies à haute valeur, tout en renforçant la discipline tarifaire. La réduction de la participation générale au PBS à 25 AUD à partir de janvier 2026 favorise une adoption plus large dans les catégories chroniques et spécialisées. Les accords stratégiques en cours entre le Commonwealth, Medicines Australia et GBMA (du 1er juillet 2022 au 30 juin 2027) ainsi que le cadre New Medicines Funding Guarantee renforcent le rôle central des inscriptions recommandées par le PBAC dans la conversion des volumes. La numérisation ajoute un angle opérationnel, les volumes soutenus de prescription électronique et des outils tels que l'Active Script List favorisant des flux de dispensation plus intégrés dans les circuits de vente au détail et en ligne, au profit des acteurs qui alignent l'emballage, les services d'adhésion et les partenariats de distribution pour un traitement omnicanal des commandes.
Développements récents du secteur
- Mars 2026 : Eli Lilly a conclu un accord de licence avec CSL pour les droits mondiaux de développement et de commercialisation de l'anticorps monoclonal anti-IL-6 clazakizumab, incluant un paiement initial de 100 millions USD. Cet accord élève un partenaire dont le siège se trouve en Australie à un rôle central dans le développement de produits biologiques en phase avancée et peut renforcer le profil de l'Australie dans les modèles de collaboration en produits biologiques spécialisés.
- Octobre 2025 : Sandoz a obtenu l'inscription au PBS du biosimilaire de l'étanercept Erelzi. Le remboursement par le PBS soutient une dynamique de substitution concurrentielle dans une classe d'inhibiteurs du TNF mature, augmentant la pression sur les prix et élargissant la pénétration des biosimilaires dans les circuits hospitaliers et communautaires.
- Septembre 2024 : Le biosimilaire de l'adalimumab de Pfizer, Abrilada, a été inscrit au PBS pour plusieurs indications inflammatoires. Cette inscription a élargi l'accès subventionné dans un segment d'immunologie à fort volume et a confirmé l'inscription au PBS comme levier clé pour l'échelle dans la commercialisation des biosimilaires.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché pharmaceutique australien est mesuré comme la valeur des médicaments vendus et dispensés en Australie, sur prescription et sans ordonnance, comptabilisés à travers les circuits hospitaliers, de vente au détail et de pharmacie en ligne.
Exclusions du périmètre : les dispositifs médicaux, les diagnostics et les compléments alimentaires (y compris la plupart des vitamines et nutraceutiques) ne sont pas comptabilisés comme produits pharmaceutiques dans ce dimensionnement.
Aperçu de la segmentation
- Par classe ATC/thérapeutique
- Tractus alimentaire et métabolisme
- Sang et organes hématopoïétiques
- Système cardiovasculaire
- Dermatologiques
- Système génito-urinaire et hormones sexuelles
- Préparations hormonales systémiques
- Anti-infectieux à usage systémique
- Agents antinéoplasiques et immunomodulateurs
- Autres classes thérapeutiques
- Par type de médicament
- De marque
- Générique
- Par formulation
- Comprimés
- Gélules
- Injectables
- Autres (topiques, patchs, etc.)
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de demande de base et de politique avant toute finalisation du dimensionnement. Nous nous sommes appuyés sur des sources publiques telles que les statistiques de dépenses et de prescriptions du PBS australien, les registres et mises à jour d'approbations de la Therapeutic Goods Administration (TGA), les séries de dépenses de santé de l'Australian Institute of Health and Welfare (AIHW), les tableaux de population et de profil d'âge de l'Australian Bureau of Statistics, et les données de santé de l'OCDE pour des vérifications croisées.
Par la suite, nous avons examiné les rapports annuels d'entreprises, les présentations aux investisseurs, ainsi que les divulgations des pharmacies et grossistes lorsqu'elles étaient disponibles, afin de suivre les évolutions de la composition des produits, les cycles de généricisation et les mouvements de canaux. À quelques endroits, des abonnements payants pour les données financières d'entreprises, les bases de données de brevets et les données d'import-export au niveau des expéditions ont été utilisés pour vérifier la cohérence des tendances directionnelles et combler les lacunes lorsque les séries publiques n'étaient pas suffisamment granulaires. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la validation et la clarification au cours du travail.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce que les chiffres secondaires ne pouvaient pas expliquer clairement, en particulier la pression sur les prix, le comportement des appels d'offres et la vitesse à laquelle le volume se déplace entre les produits de marque et les génériques. Nous avons échangé avec un ensemble de fabricants, de distributeurs, d'acteurs des circuits pharmaceutiques et de parties prenantes du secteur de la santé à travers l'Australie afin de pouvoir réconcilier les hypothèses sur les moteurs de la demande et les parts de canaux.
Les réponses ont été utilisées pour confirmer les poches de croissance au niveau des thérapies, les schémas typiques d'érosion des prix après la perte d'exclusivité, et l'impact temporel des changements de remboursement et de formulaire. Nous n'avons ajusté le modèle que lorsque plusieurs entretiens pointaient dans la même direction.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Cadres dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 22 % | Managers : 56 % |
Dimensionnement et prévision du marché
Le dimensionnement a commencé par une construction descendante qui reconstitue le pool de médicaments adressable en utilisant des signaux de remboursement et de consommation spécifiques à l'Australie, puis s'aligne sur les répartitions par catégorie entre Rx et OTC ainsi que sur les principaux circuits de dispensation. Pour garder les totaux réalistes, des vérifications ascendantes sélectives ont été utilisées, telles que le prix par emballage échantillonné multiplié par les volumes estimés pour les groupes de thérapie à forte part, puis comparées aux indicateurs de revenus agrégés des fournisseurs et distributeurs.
Les principaux paramètres ayant façonné le modèle comprenaient l'orientation des dépenses du PBS et les volumes de prescriptions, le rythme d'expiration des brevets et de substitution générique, les changements de composition des classes thérapeutiques basés sur les schémas ATC, les évolutions de canaux vers les pharmacies en ligne, et les indicateurs de vieillissement de la population affectant la demande de médicaments pour maladies chroniques. Lorsque les points de volume ou de prix directs manquaient, des fourchettes ont été construites à partir des retours d'entretiens et des repères de prix observables publiquement, puis affinées par des vérifications croisées répétées.
Les prévisions ont été produites à l'aide d'une analyse de scénarios soutenue par une couche simple de régression multivariée pour la sensibilité de la demande, où des variables telles que le durcissement du remboursement, la pénétration des génériques et la composition thérapeutique ont été testées sous contrainte. La perspective finale reflète la fourchette de consensus issue des discussions primaires sur l'érosion des prix et la vitesse d'adoption, plutôt qu'une trajectoire unique agressive ou conservatrice.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation à travers plusieurs signaux indépendants, y compris des séries de dépenses guidées par la politique, des indicateurs au niveau des canaux, et des commentaires de fournisseurs pouvant être rattachés à des événements de marché réels. Lorsque le modèle produisait des variations inattendues, les entrées ont été revérifiées pour détecter des problèmes de temporalité, des conversions de devises et des doubles comptages entre canaux, puis des appels de suivi ont été déclenchés pour confirmer l'anomalie.
Avant validation finale, le travail passe par un examen analytique en plusieurs étapes afin que les hypothèses, la logique de calcul et l'alignement du périmètre soient cohérents à travers l'ensemble de données et le récit. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs se produisent, tels que des changements majeurs de règles de remboursement ou des lancements de produits importants modifiant la demande thérapeutique. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché pharmaceutique australien de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché peuvent varier de manière significative, même lorsqu'il s'agit du même pays, car le panier de médicaments comptabilisé et la base de tarification ne sont pas toujours cohérents. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur les dépenses de remboursement, tandis qu'une autre utilise une vision des ventes plus large incluant les achats non subventionnés.
Les médicaments en vente libre (OTC) entrent dans le périmètre de Mordor Intelligence pour l'Australie, tandis que certains chiffres publiés se rapprochent davantage des dépenses uniquement liées aux prescriptions et peuvent sous-estimer la demande en pharmacie de détail lorsque les catégories sans ordonnance sont significatives. Des écarts peuvent également provenir de la manière dont les prix sont traités au fil du temps, certains modèles appliquant des prix moyens constants, tandis que d'autres intègrent l'érosion des prix après expiration des brevets et les réductions induites par le PBS avec des hypothèses temporelles différentes, ce qui modifie ensuite la valeur globale.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,04 milliards USD (2025) | |
| Revue professionnelle A | 15,90 milliards USD (2025) | Souvent aligné sur les dépenses de prescription et les rapports guidés par la politique, ce qui peut manquer une partie de la demande OTC et peut appliquer une temporalité de conversion AUD vers USD différente. |
| Bulletin d'information sectoriel B | 24,50 milliards USD (2030) | L'estimation prospective utilise un horizon différent et peut intégrer des hypothèses de croissance et de change plus optimistes, avec une visibilité limitée sur les répartitions de canaux et le traitement de l'érosion des prix. |
Pris ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme produits pharmaceutiques, par la manière dont les prix sont réduits progressivement dans le temps, et par le fait que l'estimation soit ancrée sur les dépenses de remboursement ou sur des ventes plus larges. En maintenant les variables liées à des signaux de demande observables, puis en les soumettant à des tests de cohérence avec les retours d'entretiens, le chiffre final reste traçable et reproductible pour un usage de planification.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des produits pharmaceutiques en Australie ?
La taille du marché des produits pharmaceutiques en Australie devrait atteindre 14,86 milliards USD en 2026 et croître à un CAGR de 5,88 % pour atteindre 19,78 milliards USD d'ici 2031.
Quelle classe thérapeutique se développe le plus rapidement en Australie ?
Les médicaments oncologiques croissent à un CAGR de 7,02 % jusqu'en 2031, dépassant tous les autres segments.
Qui sont les acteurs clés du marché des produits pharmaceutiques en Australie ?
Abbvie Inc., Amgen Inc., AstraZeneca plc, Eli Lilly & Co. et Pfizer Inc. sont les principales entreprises opérant sur le marché des produits pharmaceutiques en Australie.
Pourquoi les injectables gagnent-ils des parts de marché ?
L'essor des approbations de produits biologiques et de thérapies géniques nécessite une administration par voie injectable, ce qui incite à des investissements nationaux dans les capacités de remplissage-finition.
Dernière mise à jour de la page le:


