
Taille et part du marché du refroidissement des centres de données au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
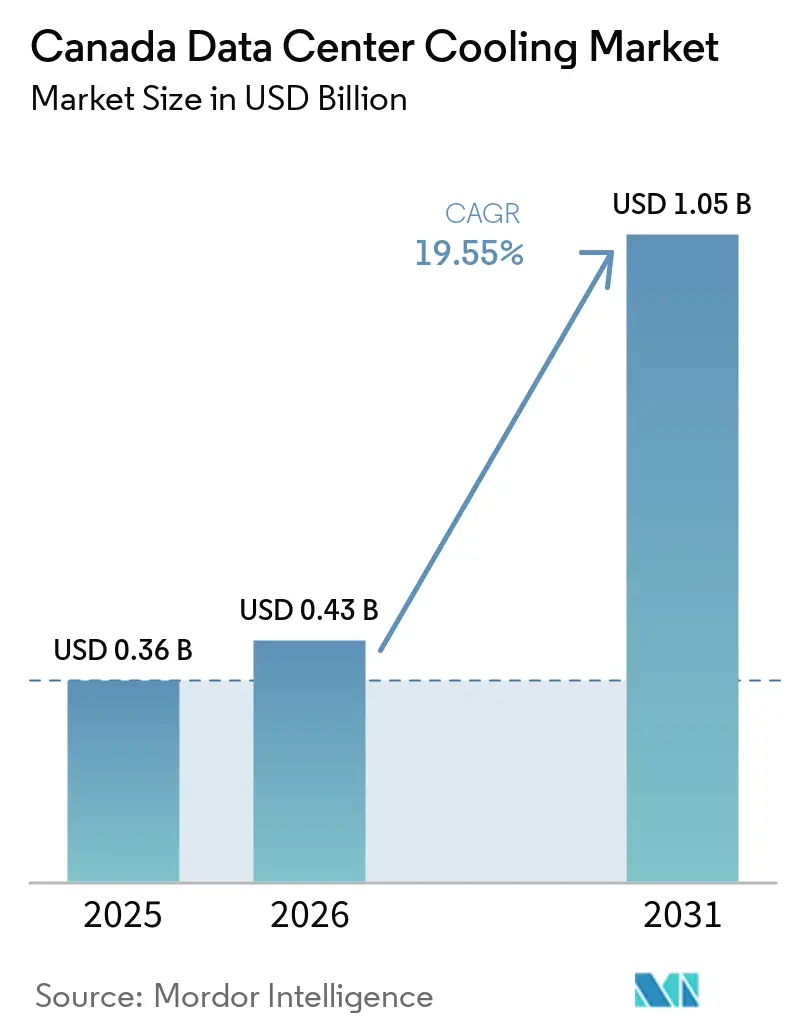
| Taille du marché de l'année de base (2025) | 0.36 Milliards de dollars |
| Taille du Marché (2026) | 0.43 Milliards de dollars |
| Taille du Marché (2031) | 1.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.55 % |
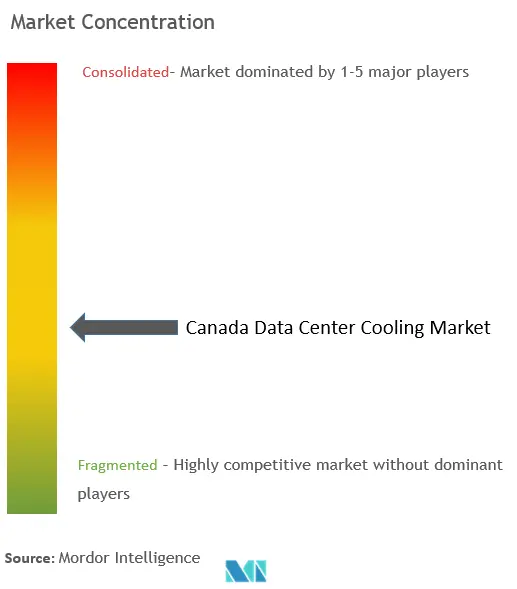
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement des centres de données au Canada par Mordor Intelligence
La taille du marché du refroidissement des centres de données au Canada est projetée à 0,36 milliard USD en 2025, 0,43 milliard USD en 2026, et devrait atteindre 1,05 milliard USD d'ici 2031, avec un TCAC de 19,55 % de 2026 à 2031.
L'expansion soutenue est liée aux charges de travail d'IA à grande échelle, à l'abondance de l'énergie hydroélectrique et à un régime national de tarification du carbone qui récompense les conceptions de refroidissement hautement efficaces. Les hyperscalers accélèrent le déploiement de nouvelles capacités au Québec, en Colombie-Britannique, en Alberta et en Ontario, alors que les densités de puissance des baies atteignent 300 kW, poussant les opérateurs à adopter des systèmes de refroidissement hybrides air-liquide et à récupérer la chaleur résiduelle à des fins secondaires. Les investissements croissants des fabricants nationaux dans les unités de distribution de liquide de refroidissement (CDU) et les réfrigérants à faible potentiel de réchauffement planétaire (PRP) allègent la pression sur l'approvisionnement, tandis que les remises fédérales raccourcissent les délais de retour sur investissement pour les mises à niveau vers la technologie liquide. L'activité de fusions-acquisitions, du rachat de Motivair par Schneider Electric pour 850 millions USD à l'acquisition d'un refroidisseur centrifuge par Vertiv, confirme que les fournisseurs mondiaux se positionnent agressivement pour les déploiements de calcul IA dense.
Points clés du rapport
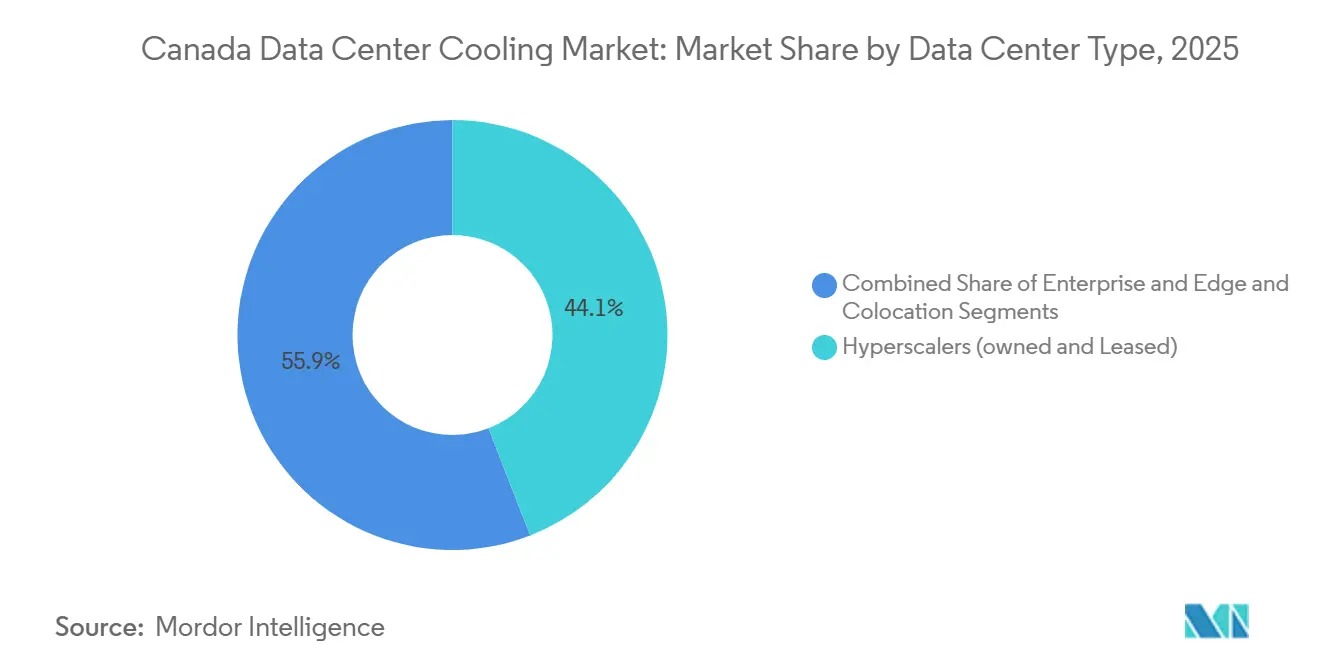
- Par type de centre de données, les hyperscalers ont dominé avec 44,12 % de la part du marché du refroidissement des centres de données au Canada en 2025 ; leur segment progresse à un TCAC de 23,4 % jusqu'en 2031.
- Par niveau, les installations de niveau 3 ont conservé 61,45 % de la taille du marché du refroidissement des centres de données au Canada en 2025, tandis que le niveau 4 connaît la croissance la plus rapide avec un TCAC de 22,65 % jusqu'en 2031.
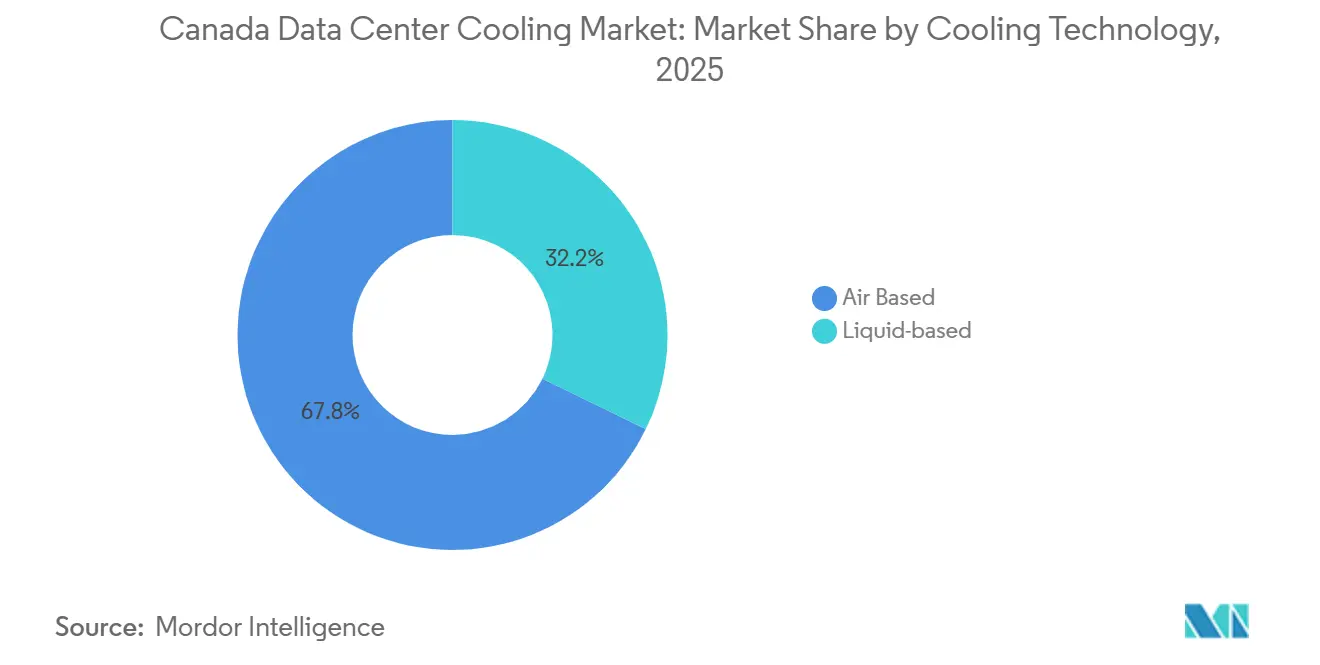
- Par technologie de refroidissement, les systèmes à air représentaient 67,80 % de la taille du marché du refroidissement des centres de données au Canada en 2025 ; les solutions à base de liquide croissent à un TCAC de 23,9 %.
- Par composant, les équipements ont capté 80,55 % de la part du marché du refroidissement des centres de données au Canada en 2025, tandis que les services affichent la croissance la plus élevée avec un TCAC de 22,9 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du refroidissement des centres de données au Canada
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de la densité des baies hyperscale et d'IA | +6.2% | Nationale ; la plus forte au Québec, en Colombie-Britannique, en Alberta | Moyen terme (2 à 4 ans) |
| Tarification fédérale du carbone et crédits d'efficacité | +4.1% | Nationale ; renforcée au Québec | Long terme (≥ 4 ans) |
| Abondance d'énergie renouvelable et climat froid | +3.8% | Québec, Colombie-Britannique, régions nordiques | Long terme (≥ 4 ans) |
| Accélération des déploiements hyperscale et de colocation | +5.5% | Toronto, Montréal, Vancouver, Calgary | Court terme (≤ 2 ans) |
| Remises de récupération de chaleur des services publics du Québec | +1.4% | Province du Québec | Moyen terme (2 à 4 ans) |
| Accès précoce aux réfrigérants à faible PRP | +0.9% | Nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la densité des baies hyperscale et d'IA
Les baies dépassant 300 kW sont désormais courantes, augmentant les charges thermiques de près de 20 fois par rapport aux déploiements classiques de 15 kW. Le déploiement de 44 unités AQUILON par Bell Canada a réduit l'énergie de refroidissement de 80 % sur vingt sites,[1] protégeant les marges d'exploitation tout en atteignant les objectifs ESG. Vertiv a cité une croissance de 24 % de son chiffre d'affaires net au premier trimestre 2025, attribuant cette hausse en grande partie au refroidissement liquide pour les grappes de GPU. Le Régulateur de l'énergie du Canada prévoit que la demande en énergie électrique des centres de données doublera d'ici 2026 et que les charges de travail d'IA augmenteront la consommation de 160 % d'ici 2030, faisant du refroidissement avancé une nécessité immédiate. SuperMicro prévoit une expansion de 2 900 % des expéditions de refroidissement liquide dans un délai de deux ans, signal que le marché du refroidissement des centres de données au Canada s'orientera rapidement vers des architectures à base de fluide
Tarification fédérale du carbone et incitations à l'efficacité
Le prix du carbone au Canada, désormais fixé à 80 CAD par tonne, récompense directement les installations qui migrent vers des réfrigérants à faible PRP et des conceptions à récupération de chaleur, créant un avantage structurel de retour sur investissement pour les systèmes liquides. Les crédits de compensation des GES dans le cadre du Protocole fédéral sur les systèmes de réfrigération améliorent les délais de récupération, tandis que Ressources naturelles Canada a ajouté les unités de climatisation de salle informatique (CRAC) à sa réglementation sur l'efficacité énergétique à partir de mai 2024.[2] La Stratégie pour des bâtiments verts alloue 800 millions USD pour des rénovations écoénergétiques, incitant davantage les opérateurs à mettre en œuvre des CDU hautement efficaces, des cuves d'immersion et des pompes à chaleur
Abondance d'énergie renouvelable et climat froid
Le réseau 100 % renouvelable d'Hydro-Québec permet le refroidissement gratuit jusqu'à 80 % de l'année,[3] permettant au campus Q01 de QScale de fonctionner avec un PUE de 1,2 sans refroidisseurs pendant une grande partie de l'hiver. La Colombie-Britannique offre une capacité hydroélectrique similaire, encourageant le supercluster AI Fabric de Bell à concentrer 500 MW de calcul à Kamloops. Les conditions ambiantes froides réduisent l'énergie de refroidissement de 30 à 40 % par rapport à la plupart des marchés des États-Unis, offrant un avantage de coût intégré au marché du refroidissement des centres de données au Canada.
Accélération des déploiements hyperscale et de colocation
La levée de fonds de 1,8 milliard CAD d'eStruxture financera le complexe CAL-3 de 90 MW à Calgary, intégrant des systèmes liquides modulaires qui s'adaptent à la demande d'IA multi-locataires. Cologix accueille des clients de GPU-en-tant-que-service à Montréal et Toronto, s'appuyant sur le refroidissement hybride pour s'adapter aux charges mixtes des locataires. Le déploiement du refroidissement KyotoCooling par ROOT Data Center réduit la consommation d'énergie de 50 % par rapport aux pairs locaux, soulignant la pression sur les coûts des opérateurs encore liés à des conceptions aérauliques classiques
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX élevé des systèmes à base de liquide | -2.8% | Nationale ; impact le plus fort sur les petits opérateurs | Court terme (≤ 2 ans) |
| Pénurie de compétences en ingénierie des installations | -2.4% | Toronto, Montréal, Vancouver | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement de la chaîne d'approvisionnement pour les CDU et les fluides | -1.5% | Nationale ; provinces dépendantes des importations | Court terme (≤ 2 ans) |
| Limites municipales de décharge d'eau en Colombie-Britannique | -0.7% | Municipalités de Colombie-Britannique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé des systèmes à base de liquide
Les baies à refroidissement direct par puce et par immersion coûtent 3 à 5 fois plus cher que des empreintes refroidies par air comparables. Les dépenses en capital comprises entre 50 000 USD et 150 000 USD par baie dissuadent les petites entreprises, même si la consommation d'énergie opérationnelle peut diminuer de 90 % et le PUE tombe en dessous de 1,03 sur les installations SMC HyperCube. Au Québec, l'électricité bon marché prolonge les délais de récupération jusqu'à 36 mois, poussant certains opérateurs de périphérie vers des mécanismes de financement tels que l'équipement-en-tant-que-service.
Pénurie de compétences en ingénierie des installations
L'Uptime Institute indique que 58 % des opérateurs mondiaux ont du mal à recruter des talents qualifiés ; la pénurie est aiguë dans les métropoles canadiennes où les hyperscalers se font concurrence directement. Le refroidissement liquide requiert des compétences en dynamique des fluides et en prévention des fuites que les programmes HVAC traditionnels n'enseignent que rarement. L'IEEE Spectrum note que les postes d'ingénieur électricien dans les centres de données augmenteront de 9 % d'ici 2033, mais les universités n'ont pas encore adapté leurs cursus à la conception par immersion ou par CDU
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : Les hyperscalers propulsent l'adoption du liquide
Les hyperscalers contrôlaient 44,12 % du marché du refroidissement des centres de données au Canada en 2025 et se développent à un TCAC de 23,4 % alors que leurs clusters d'IA exigent une dissipation thermique efficace pour des baies de 300 kW. La taille du marché du refroidissement des centres de données au Canada pour les hyperscalers devrait dépasser 0,57 milliard USD d'ici 2031, reflétant les investissements massifs des grands acteurs du cloud. Les économies d'échelle justifient l'adoption précoce du refroidissement par immersion et par puce directe, comme en témoignent les sites AI Fabric de Bell en Colombie-Britannique, où les pods haute densité reposent sur des fluides diélectriques en circuit fermé.
Les opérateurs d'entreprise et de périphérie, généralement limités par des budgets dictés par l'informatique d'entreprise, continuent de moderniser les infrastructures à air, en intégrant des échangeurs de chaleur en porte arrière uniquement aux points chauds. Les fournisseurs de colocation trouvent un équilibre en proposant le refroidissement liquide comme option premium pour les locataires IA, tandis que les baies standard restent sur des unités CRAH. Ce modèle hybride permet à eStruxture et à Cologix de convertir rapidement les espaces vacants sans immobiliser le capital, une pratique qui gagne la faveur des investisseurs méfiants vis-à-vis de l'exposition à un seul locataire.

Par type de niveau : Les normes de fiabilité redéfinissent la redondance
Les installations de Niveau 3 représentaient 61,45 % de la taille du marché du refroidissement des centres de données au Canada en 2025, reflétant le confort des clients avec une redondance N+1. Le Niveau 4 est le moteur de croissance évident à un TCAC de 22,65 %, car les contrats d'IA souveraine, de technologie financière et de cloud fédéral exigent désormais zéro temps d'arrêt non planifié. La part de marché du refroidissement des centres de données au Canada pour les projets de Niveau 4 devrait doubler d'ici 2031, à mesure que les laboratoires d'IA de Montréal migrent vers des conceptions entièrement tolérantes aux pannes.
Assurer un refroidissement continu pendant les fenêtres de maintenance oblige les opérateurs à déployer des circuits liquides doubles ou des cuves d'immersion modulaires soutenues par des CRAH de secours. Le CoolPhase Flex de Vertiv, capable de basculer entre les voies air et liquide, répond aux accords de niveau de service du Niveau 4 en préservant la disponibilité pendant les échanges de composants. Les sites de Niveau 1 et Niveau 2 restent axés sur les coûts, mais même ici, la montée de l'inférence d'IA en périphérie les incite à adopter des CDU compactes pour prévenir la limitation thermique.
Par technologie de refroidissement : Les systèmes liquides s'accélèrent
Les solutions aérauliques représentent encore 67,80 % du marché du refroidissement des centres de données au Canada, portées par les CRAH, les boucles d'eau froide et les refroidisseurs secs qui tirent parti des basses températures ambiantes. Pourtant, les approches liquides progressent de 23,9 % par an, signalant une décennie de transition. Parmi les solutions liquides, le refroidissement par immersion dépasse le refroidissement par puce directe en termes de pourcentage, notamment pour les fermes d'entraînement GPU où la capture uniforme de chaleur est critique. La suite de 50 brevets délivrés à CoolIT consolide le leadership local en R&D, conférant à la fabrication canadienne un avantage dans la chaîne d'approvisionnement mondiale en refroidissement liquide.
Les installations hybrides combinant des refroidisseurs adiabatiques avec des échangeurs de chaleur en porte arrière restent répandues, car elles reportent les rénovations complètes tout en débloquant des gains partiels de PUE. Les opérateurs de Toronto exploitent le refroidissement par eau froide des profondeurs lacustres d'Enwave pour pré-refroidir les serpentins CRAH, combinant de l'eau froide bon marché avec des CDU localisées pour les zones critiques. Sur l'horizon de prévision, le marché du refroidissement des centres de données au Canada assistera à une adoption généralisée des réfrigérants à boucle secondaire comme le propylène glycol pour fusionner les boucles air et fluide de manière transparente.
Par composant : Les services progressent avec la complexité croissante
Les équipements représentent encore 80,55 % du marché du refroidissement des centres de données au Canada, reflétant les importantes exigences en capital pour les refroidisseurs, les CDU et les enceintes d'immersion. Les services, cependant, progressent de 22,9 % par an, à mesure que les propriétaires d'installations externalisent l'intégration, la formation et la maintenance prédictive. La part de marché du refroidissement des centres de données au Canada pour la maintenance et le support spécifiquement devrait s'élargir, car les boucles liquides imposent des diagnostics continus pour éviter les micro-fuites.
Les équipementiers intègrent des analyses pilotées par l'IA - Next Predict de Vertiv, QuantumLeap de Carrier, EcoStruxure de Schneider - pour signaler les anomalies thermiques avant les pannes, alimentant un flux de revenus récurrents en abonnements logiciels. Les consultants spécialisés dans l'économie de la récupération de chaleur sont également très sollicités, conseillant les campus du Québec sur la monétisation de la chaleur résiduelle pour l'agriculture en serre, une pratique qui raccourcit les délais de récupération et s'aligne sur les mandats provinciaux.
Analyse géographique
Le Québec détient la plus grande part régionale du marché du refroidissement des centres de données au Canada grâce à une électricité 100 % renouvelable et à des températures hivernales permettant jusqu'à 80 % de refroidissement gratuit, se traduisant par un PUE inférieur à 1,2 au campus Q01 de QScale QScale.com. Les incitations provinciales, y compris les remises de récupération de chaleur des services publics, soutiennent 54 centres de données actifs consommant 0,7 TWh en 2021, un chiffre qu'Hydro-Québec s'attend à atteindre 4,2 TWh d'ici 2029. Les clauses obligatoires de récupération de chaleur pour les nouveaux projets stimulent davantage la demande d'échangeurs à plaques et de pompes à chaleur à faible élévation.
La Colombie-Britannique présente un profil renouvelable similaire mais fait face à des contraintes strictes de décharge d'eau municipale. Le District régional de la capitale interdira le refroidissement à passage unique à partir de juillet 2028, poussant les opérateurs vers des liquides en circuit fermé et des économiseurs d'air. Le campus AI Fabric de Bell à Kamloops démontre la conformité en utilisant l'énergie hydroélectrique plus des systèmes adiabatiques évaporatifs qui recyclent les eaux grises. La rigueur environnementale de la province fait émerger l'innovation dans les cuves d'immersion diélectrique sans eau, une tendance qui devrait accroître la part occidentale du marché du refroidissement des centres de données au Canada.
Le réseau électrique de l'Alberta est alimenté par le gaz naturel, mais le programme de connexion progressif de 1 200 MW de l'AESO a ouvert la voie à des campus de 90 MW comme le CAL-3 d'eStruxture, faisant de Calgary un nouveau point chaud pour la colocation de GPU. Les nuits plus fraîches et les tarifs d'électricité compétitifs aident à compenser une intensité carbone plus élevée, tandis que des turbines à gaz sur site associées à des refroidisseurs à absorption apparaissent dans des études de conception. L'Ontario, centré sur Toronto, conserve la capacité informatique absolue la plus élevée du pays mais fait face à des prix de l'énergie élevés ; le système de refroidissement par eau froide des profondeurs lacustres d'Enwave atténue les coûts en fournissant de l'eau froide pour les serpentins CRAH, maintenant la tranche régionale du marché du refroidissement des centres de données au Canada compétitive
Paysage concurrentiel
Le marché du refroidissement des centres de données au Canada reste modérément fragmenté, avec les grands acteurs mondiaux du génie climatique, des pionniers de niche en refroidissement liquide et des intégrateurs régionaux en compétition pour des parts de marché. Vertiv, Schneider Electric et Johnson Controls fournissent des portefeuilles intégrés allant des CRAH aux CDU, tandis que CoolIT Systems exploite sa base canadienne pour itérer rapidement sur les modules d'immersion et de refroidissement par puce directe. L'acquisition de Motivair par Schneider pour 850 millions USD élargit sa boîte à outils en matière de liquide, et l'achat par Vertiv des compresseurs centrifuges BiXin renforce les offres d'eau froide pour les baies d'IA dépassant 300 kW.
Les alliances émergentes accélèrent l'innovation. Munters s'est associé à ZutaCore sur des boucles diélectriques de refroidissement par puce directe, et le bras de capital-risque de Carrier a injecté des fonds dans Strategic Thermal Labs, anticipant une adoption de 30 % du liquide d'ici 2028. Les innovateurs nationaux tels que Carnot Refrigeration exploitent les réfrigérants naturels au CO₂ pour les hybrides de refroidissement gratuit, se taillant un créneau vert. Le contrôle défini par logiciel est un champ de bataille en expansion, avec le moteur d'optimisation en boucle fermée de Phaidra levant 12 millions USD pour automatiser les points de consigne de refroidissement en temps réel.
Les fournisseurs s'efforcent également de sécuriser la fabrication locale pour contrer le risque lié à la chaîne d'approvisionnement. L'usine de 121 millions USD de Daikin Applied au Mexique, calibrée pour les refroidisseurs de centres de données nord-américains, réduit les délais de livraison pour les CRAH et les CDU. Pendant ce temps, les pénuries de fluides diélectriques et de vannes de précision créent des opportunités pour les PME canadiennes, qui peuvent intervenir avec une production localisée. La pénurie de compétences en mise en service de systèmes liquides accorde des marges premium aux spécialistes des services, fragmentant davantage les parts de marché tout en soutenant une croissance à deux chiffres du chiffre d'affaires pour les consultants.
Leaders de l'industrie du refroidissement des centres de données au Canada
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Johnson Controls International plc
-
CoolIT Systems Inc.
-
Nortek Air Solutions LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans l'industrie
- Mai 2025 : Bell Canada a dévoilé six centres de données d'IA en Colombie-Britannique totalisant 500 MW de calcul hydroélectrique, lançant le premier site à Kamloops en juin 2025
- Avril 2025 : Vertiv a publié un chiffre d'affaires net du premier trimestre 2025 de 2 036 millions USD, soit une hausse de 24 % tirée par l'infrastructure de refroidissement liquide pour l'IA.
- Mars 2025 : Vertiv a lancé un système hybride haute densité de rejet de chaleur adapté aux charges d'IA supérieures à 100 kW par baie
- Mars 2025 : Telus a commencé à convertir son installation de Rimouski en le plus grand hub d'IA souveraine du Canada, promettant une utilisation d'eau 75 % inférieure à la moyenne des centres d'IA.
- Février 2025 : Carrier a lancé QuantumLeap, une suite intégrée de refroidissement et de maintenance prédictive, prévoyant un marché thermique de 20 milliards USD d'ici 2029
- Décembre 2024 : Vertiv a acquis la technologie de compresseur centrifuge de BiXin Energy pour les applications d'IA jusqu'à 5,5 MW par unité.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du Marché et Périmètre de Couverture
Notre étude définit le marché du refroidissement des centres de données au Canada comme la valeur annuelle des systèmes mécaniques et liquides dédiés, des refroidisseurs, des unités CRAH/CRAC, des refroidisseurs secs, des solutions par immersion ou à puce directe, installés dans les salles de serveurs pour maintenir les températures d'entrée dans les plages recommandées par l'ASHRAE.
Exclusion du périmètre : la climatisation générale du bâtiment non dédiée aux salles informatiques est exclue.
Aperçu de la Segmentation
- Par type de centre de données
- Hyperscalers (propriété et location)
- Entreprise et périphérie
- Colocation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par technologie de refroidissement
- Refroidissement à base d'air
- Refroidisseur et économiseur (systèmes DX)
- CRAH
- Tour de refroidissement (couvre le refroidissement direct, indirect et à deux étages)
- Autres
- Refroidissement à base de liquide
- Refroidissement par immersion
- Refroidissement direct par puce
- Échangeur de chaleur en porte arrière
- Refroidissement à base d'air
- Par composant
- Par service
- Conseil et formation
- Installation et déploiement
- Maintenance et support
- Par équipement
- Par service
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont interrogé des ingénieurs de centres de données à Toronto, Montréal et Calgary, ainsi que des responsables produits d'équipements de refroidissement mondiaux et des responsables des achats hyperscale. Ces échanges ont permis de valider les charges moyennes par baie, les heures de free cooling hivernal et les objectifs de PUE avant de finaliser les hypothèses.
Recherche Documentaire
Nous avons commencé par les indices de prix de l'énergie de Statistique Canada, les relevés de température horaires d'Environnement et Changement climatique Canada, et les données de production d'énergie renouvelable de Ressources naturelles Canada, qui éclairent les tendances des coûts de l'électricité et le potentiel de free cooling. Des associations professionnelles telles que l'Uptime Institute et l'Association canadienne des centres de données ont fourni des références sur la densité des baies et le nombre d'installations planifiées. Les rapports annuels des entreprises, les dépôts SEDAR et les portails d'appels d'offres provinciaux ont complété ces chiffres avec des valeurs de pipeline de projets. Des bibliothèques payantes sélectionnées, D&B Hoovers pour les revenus des fournisseurs et Dow Jones Factiva pour les actualités sur les transactions, ont comblé les lacunes historiques. Cette liste est illustrative ; de nombreuses autres références ouvertes et payantes ont alimenté notre base de preuves.
Dimensionnement du Marché et Prévisions
Une approche descendante a commencé par la reconstitution de la superficie nationale installée en plancher informatique à partir des capacités publiées en mégawatts, puis par l'application de la densité moyenne observée par baie (kW/baie) et des prix de vente moyens des équipements. Les consolidations fournisseurs et les vérifications de canaux ont fourni une vérification ascendante, permettant d'ajuster les totaux là où les auto-constructions hyperscale faussaient les données publiques. Des variables clés telles que le pipeline de dépenses d'investissement hyperscale, les heures de free cooling hivernal, le tarif moyen de l'électricité et le taux d'adoption du refroidissement liquide alimentent une régression multivariée qui prolonge la base jusqu'en 2030. Les lacunes de données, par exemple dans les dépenses privées de colocation, ont été comblées par des proxies pondérés par région issus d'entretiens primaires.
Validation des Données et Cycle de Mise à Jour
Les résultats passent des contrôles de variance par rapport à des indicateurs indépendants tels que les tendances de PUE et les codes d'importation ; les anomalies déclenchent une révision par les analystes avant validation. Les rapports sont actualisés tous les douze mois, avec des ajustements intermédiaires lorsque des annonces importantes de nouvelles installations surviennent.
Pourquoi la Base de Référence de Mordor sur le Refroidissement des Centres de Données au Canada est Fiable
Les estimations publiées divergent souvent parce que les entreprises pondèrent différemment les projets hyperscale, appliquent des progressions de prix de vente moyens variées, ou intègrent les moyennes nord-américaines dans les totaux canadiens.
Les principaux facteurs d'écart comprennent : certaines études élargissent le périmètre pour couvrir les équipements d'alimentation des installations, d'autres figent les prévisions sur des prix de vente moyens constants, tandis que quelques-unes se mettent à jour sur un cycle de trois ans. La page de Mordor reflète la devise de 2024, un suivi trimestriel des projets et des limites claires portant uniquement sur les équipements.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 0,36 milliard USD (2025) | Mordor Intelligence | - |
| 2,48 milliards USD (2024) | Cabinet de Conseil Mondial A | Regroupe l'infrastructure d'alimentation et utilise des prix de vente moyens mixtes pour l'Amérique du Nord |
| 0,33 milliard USD (2024) | Cabinet de Conseil Régional B | Exclut les équipements de refroidissement liquide, suppose une baisse constante des prix de vente moyens |
| 0,40 milliard USD (2023) | Revue Professionnelle C | Mise à jour biennale ; données de pipeline non recoupées avec les opérateurs |
La comparaison montre que lorsque le périmètre, la cadence d'actualisation et les courbes de prix sont normalisés, le modèle rigoureux et riche en variables de Mordor offre une base de référence équilibrée et transparente sur laquelle les décideurs peuvent s'appuyer.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du refroidissement des centres de données au Canada ?
Il est évalué à 0,43 milliard USD en 2026 et devrait atteindre 1,05 milliard USD d'ici 2031.
Quel segment connaît la croissance la plus rapide sur le marché du refroidissement des centres de données au Canada ?
Les technologies de refroidissement à base de liquide se développent à un TCAC de 23,9 % grâce aux densités de baies d'IA atteignant 300 kW.
Quelles provinces offrent les avantages les plus importants pour le refroidissement des centres de données ?
Le Québec et la Colombie-Britannique sont en tête grâce à leurs réseaux hydroélectriques et à leurs climats froids qui permettent un free cooling étendu et des valeurs de PUE plus faibles.
Quel est le principal frein à l'adoption du refroidissement liquide au Canada ?
Les dépenses d'investissement initiales élevées, souvent 3 à 5 fois supérieures à celles des systèmes à air, demeurent le principal obstacle pour les petits opérateurs malgré le potentiel d'économies d'énergie.
Quelles provinces offrent les avantages les plus importants pour le refroidissement des centres de données ?
Le Québec et la Colombie-Britannique se distinguent grâce à leurs réseaux hydroélectriques et leurs climats froids qui permettent un refroidissement gratuit étendu et des valeurs de PUE plus faibles.
Quel est le principal frein à l'adoption du refroidissement liquide au Canada ?
Les CAPEX initiaux élevés, souvent 3 à 5 fois plus élevés que les systèmes aérauliques, restent le principal obstacle pour les petits opérateurs malgré le potentiel d'économies d'énergie.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de la mise en réseau des centres de données au Canada Mise en réseau au Canada, répartie par composant, utilisateur final et type de centre de données.
- Marché des racks de centres de données au Canada Demande en racks à travers le Canada, couvrant la taille, la hauteur et le type de rack.
- Marché de la consommation d'eau des centres de données au Canada La consommation d'eau au Canada, répartie par source d'approvisionnement en eau, type d'installation et taille d'installation.
- Marché de l'alimentation pour data centers en Italie Demande de systèmes d'alimentation en Italie, couvrant le composant, le type d'installation et la taille de l'installation.
- Marché de la mise en réseau des centres de données en Amérique du Nord Mise en réseau en Amérique du Nord, répartie par composant, utilisateur final et type de centre de données.
- Marché des SSD pour centres de données en Chine Demande de SSD en Chine, couvrant le facteur de forme, l'interface et la technologie nand.
- Marché des serveurs pour data centers au Canada Demande en serveurs au Canada, couvrant la taille d'installation et le niveau (tier).
- Marché de la construction de centres de données au Canada Construction au Canada, répartie par niveau (tier).
- Marché des réseaux de centres de données à Hong Kong Réseaux à Hong Kong, répartis par composant, utilisateur final et type de centre de données.